
Zuletzt aktualisiert: 15.10.2026
Steigt der Leitzins um einen Prozentpunkt, zahlt jemand mit einem variablen Kredit über 150.000 Euro rund 1.500 Euro mehr Zinsen im Jahr. Wer eine Anleihe um 10.000 Euro mit 2 Prozent Zinsen und zehn Jahren Laufzeit hält, sieht ihren Kurs um rund 850 Euro fallen, wenn die Marktzinsen auf 3 Prozent steigen (Beispielwerte). Der Leitzins ist also ziemlich wichtig, auch wenn er den wenigsten bewusst ist. Viele haben einen Kredit oder ein Sparbuch, wissen aber nicht, wie der Leitzins diese Zinsen beeinflusst. Diese Seite erklärt, was der Leitzins ist, warum er steigt oder fällt, was er für Kredit, Sparbuch, Anleihen und Aktien bedeutet, warum sich auch ein Blick auf die amerikanische Notenbank lohnt und wie du die Zinsen im Auge behältst.
Inhalt
Was der Leitzins ist
Der Leitzins ist der Zinssatz, zu dem sich Banken bei der Notenbank Geld leihen oder dort Geld anlegen können. Im Euroraum legt ihn die EZB fest, die Europäische Zentralbank. Den größten Einfluss hat heute ihr Einlagesatz, also der Zins, den Banken für Geld bekommen, das sie bei der Notenbank parken.
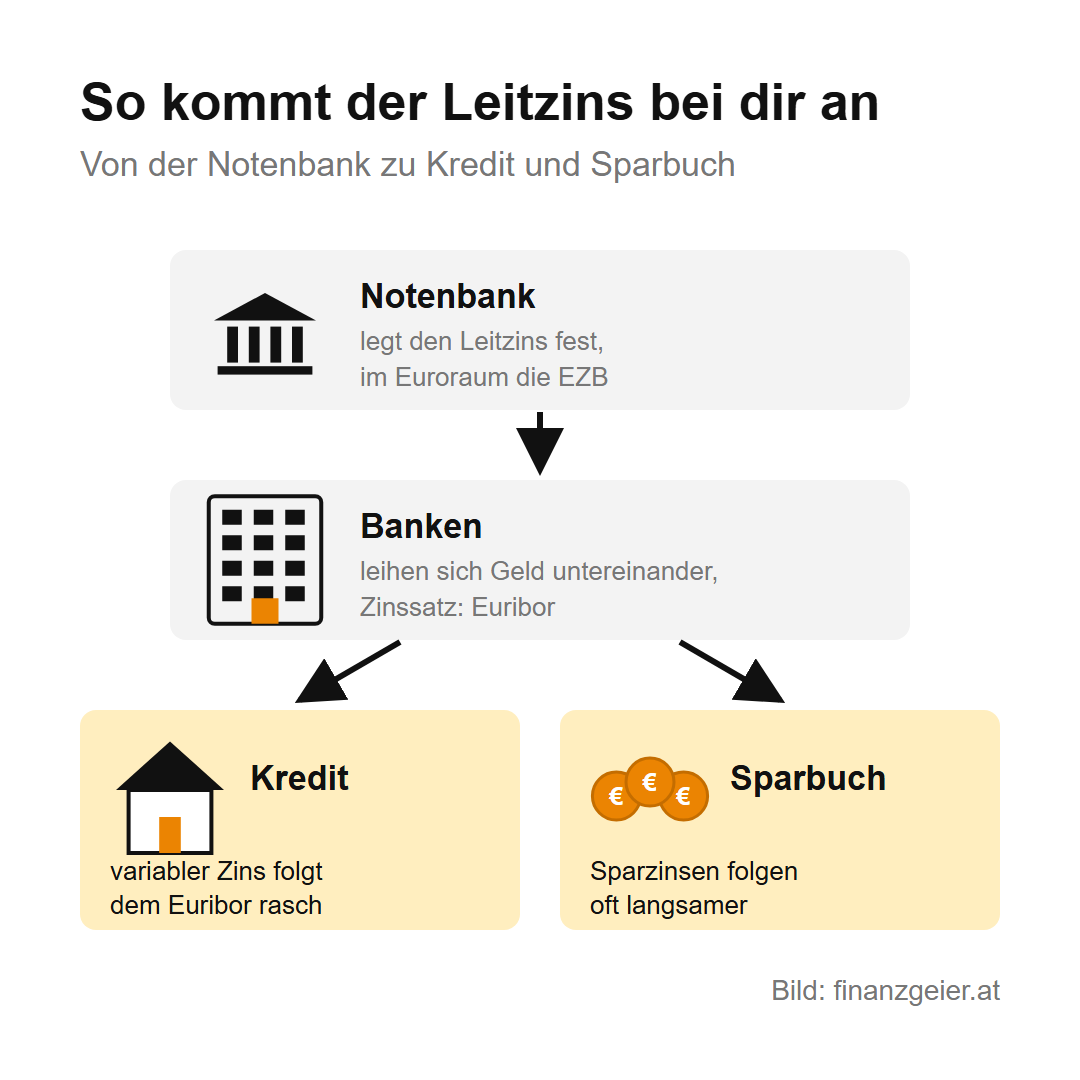
Du selbst kannst dir bei der Notenbank kein Geld leihen. Trotzdem kommt der Leitzins bei dir an, nur über Umwege: Er bestimmt, was Geld für die Banken kostet, und die Banken geben das an ihre Kunden weiter. Ein wichtiges Zwischenglied ist der Euribor, der Zinssatz, zu dem sich Banken untereinander Geld leihen. Er folgt dem Leitzins sehr eng, und an ihm hängen die meisten variablen Kredite in Österreich.
Warum Leitzinsen steigen oder fallen
Die Zinsen werden nicht ohne Grund angehoben oder gesenkt. Die Notenbank hat ein Ziel: eine Inflation von 2 Prozent auf mittlere Sicht. Steigen die Preise schneller, erhöht sie den Leitzins. Kredite werden teurer, es wird weniger gekauft und investiert, und der Preisdruck lässt nach. Steigen die Preise zu langsam oder schwächelt die Wirtschaft, senkt sie den Leitzins. Kredite werden billiger, und die Wirtschaft bekommt einen Anschub.
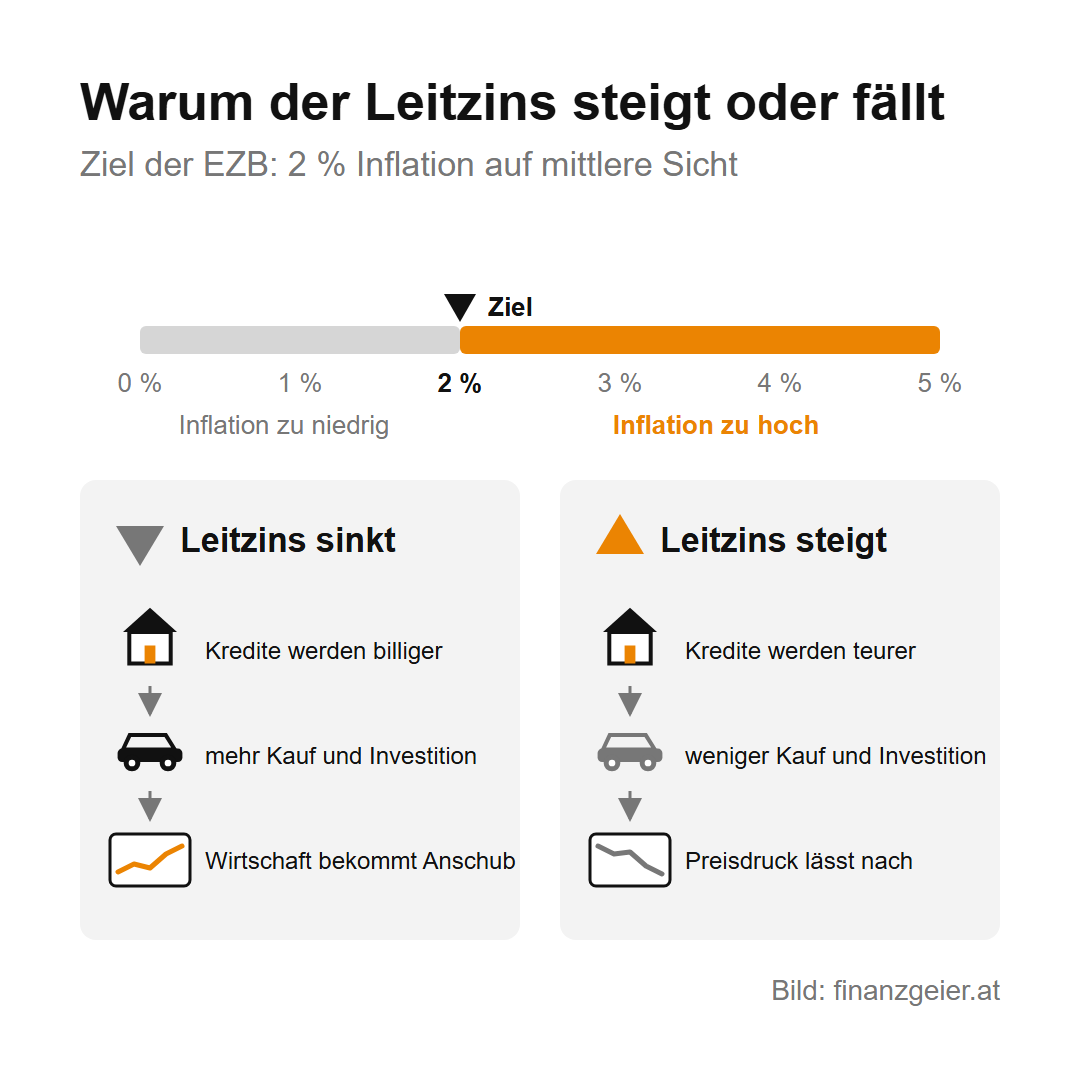
Deshalb sagt die Zinsentwicklung viel darüber, wie die Notenbank die Lage einschätzt. Eine Zinserhöhung heißt meist: Die Inflation ist zu hoch, die Wirtschaft verträgt höhere Zinsen. Eine Senkung heißt meist: Die Inflation ist im Griff oder die Konjunktur braucht Hilfe. Wer die Zinsentscheidungen verfolgt, erkennt also auch, wie sich die Wirtschaft allgemein entwickelt.
Was der Leitzins für Kredit und Sparbuch bedeutet
Am schnellsten spüren eine Leitzinsänderung alle mit einem variablen Kredit. Steigt der Euribor um einen Prozentpunkt, steigen die Zinsen auf 150.000 Euro Restschuld um rund 1.500 Euro im Jahr, das sind etwa 125 Euro mehr im Monat. Mit dem Kreditrechner kannst du nachrechnen, was das für deine Rate heißt. Wer variabel finanziert, hält sich deshalb einen Polster zurück, für den Fall, dass die Zinsen steigen, auch wenn es gerade nicht danach aussieht. Bei einem Fixzinskredit ändert sich bis zum Ende der Fixzinsphase nichts, dafür ist der Zins am Anfang oft höher.
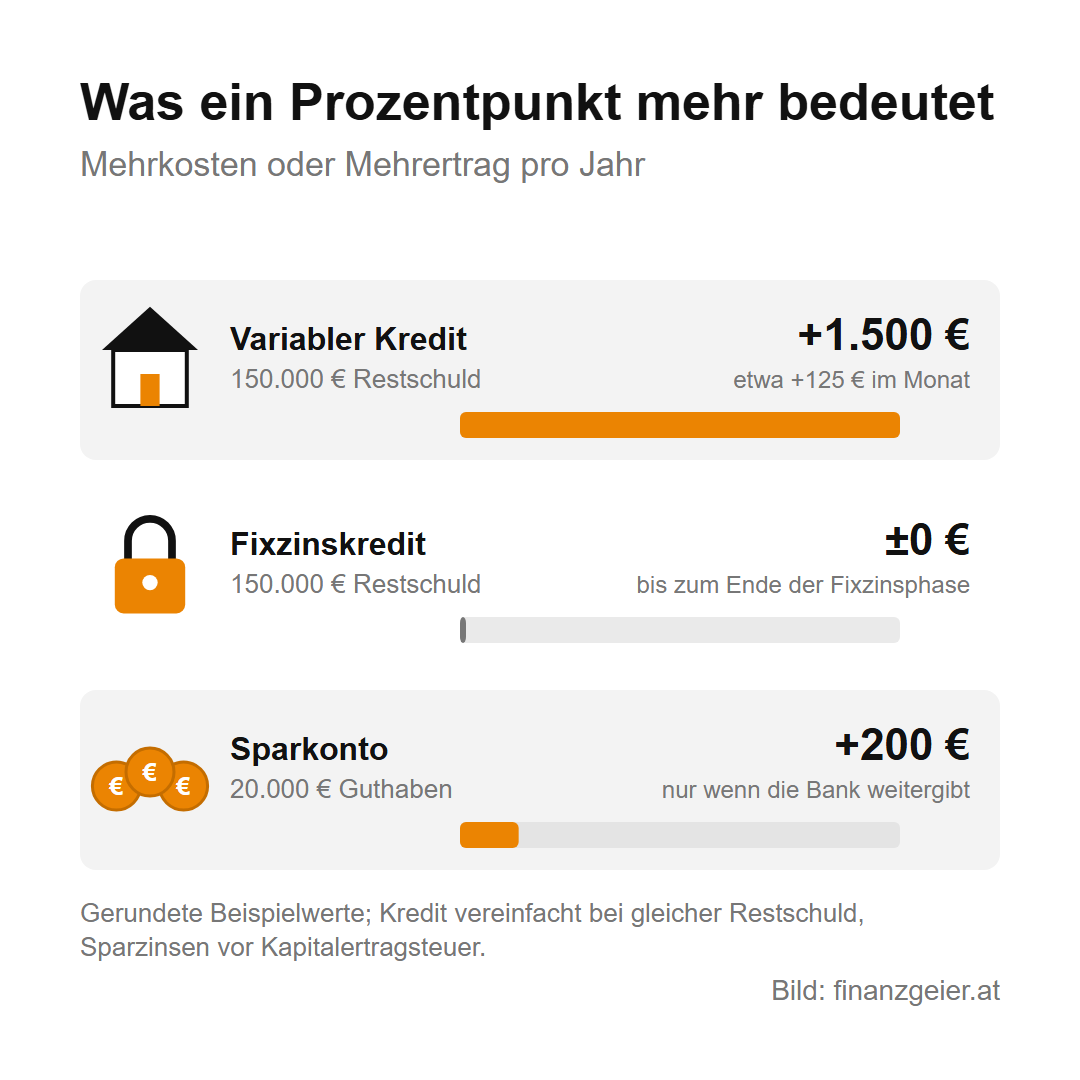
Bei den Sparzinsen wirkt der Leitzins in dieselbe Richtung, aber oft langsamer und schwächer. Liegen 20.000 Euro auf einem täglich fälligen Sparkonto, bringt ein Prozentpunkt mehr Zinsen rund 200 Euro im Jahr, vor der Kapitalertragsteuer, allerdings nur, wenn die Bank die Erhöhung auch weitergibt. Umgekehrt sinken die Sparzinsen meist rasch, wenn der Leitzins fällt.
Was der Leitzins für Anleihen, Aktien und Immobilien bedeutet
Bei einer Anleihe ist der Zins fix vereinbart. Steigen die Marktzinsen, will niemand mehr eine alte Anleihe mit niedrigerem Zins zum vollen Preis kaufen, und ihr Kurs fällt. Das Beispiel aus der Einleitung: Eine Anleihe über 10.000 Euro mit 2 Prozent Zinsen und zehn Jahren Restlaufzeit ist bei einem Marktzins von 3 Prozent nur noch rund 9.150 Euro wert. Fallen die Marktzinsen auf 1 Prozent, steigt ihr Wert auf rund 10.950 Euro. Wer bis zum Ende der Laufzeit hält, bekommt trotzdem die vollen 10.000 Euro zurück, der Kurs zählt nur beim Verkauf davor.
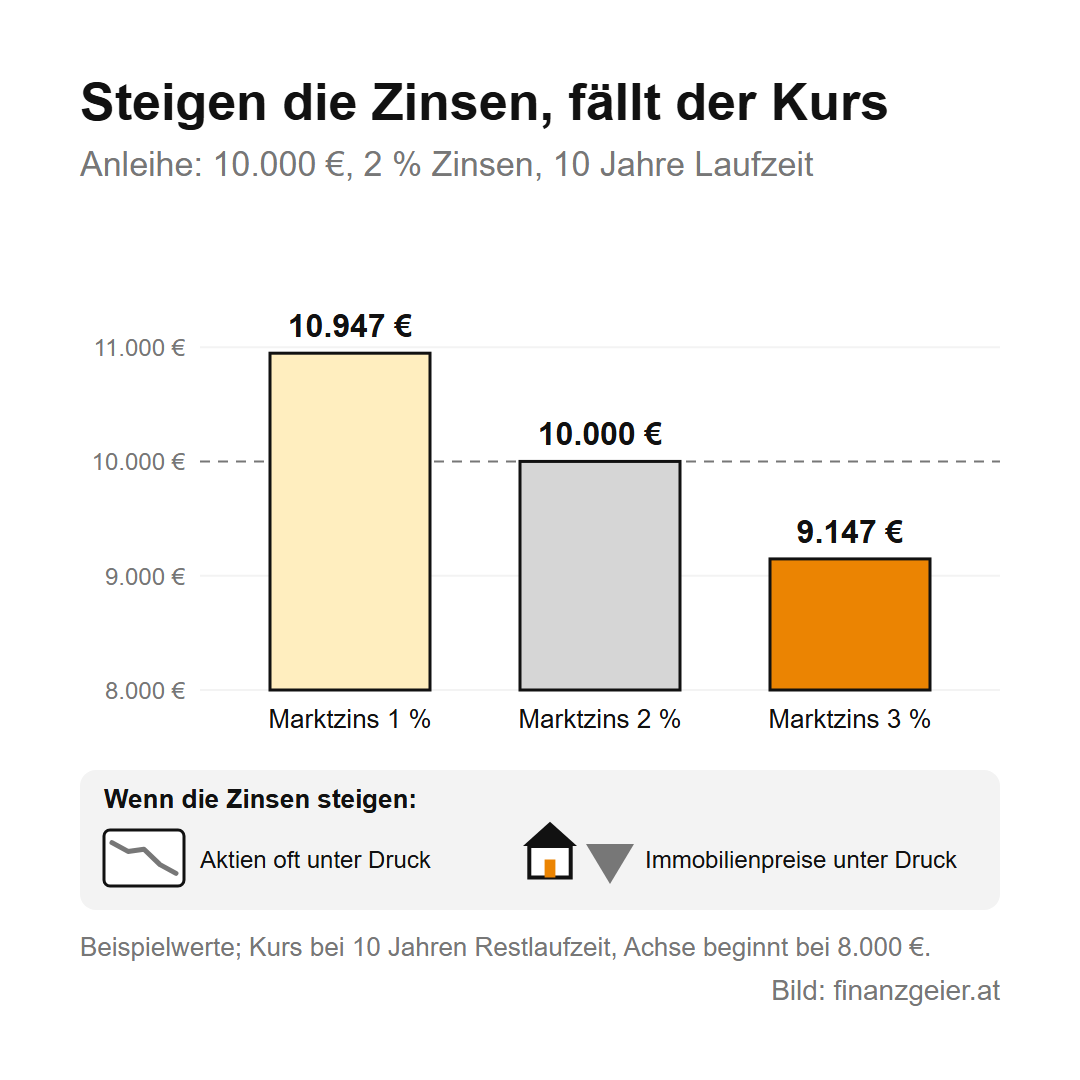
Auch Aktien reagieren auf Zinsen. Höhere Zinsen machen Kredite für Unternehmen teurer und drücken auf die Gewinne, und sichere Anlagen wie Anleihen und Sparbuch werden als Alternative zu Aktien attraktiver. Deshalb fallen Aktienkurse oft, wenn Zinserhöhungen erwartet werden, und steigen, wenn Senkungen in Sicht sind. Bei Immobilien wirkt der Leitzins über die Kredite: Steigen die Zinsen, können sich weniger Menschen eine Wohnung leisten, und die Preise geraten unter Druck.
Über den Tellerrand: die amerikanische Notenbank
Hin und wieder empfiehlt es sich, über den Tellerrand hinauszusehen und nicht nur die EZB zu beobachten, sondern auch die Federal Reserve, kurz Fed, die Notenbank der USA. Sie legt ihren Leitzins als Spanne fest, die Federal Funds Rate, und hat einen doppelten Auftrag: stabile Preise und möglichst viele Arbeitsplätze. Über die Zinsen entscheidet der Offenmarktausschuss der Fed achtmal im Jahr.
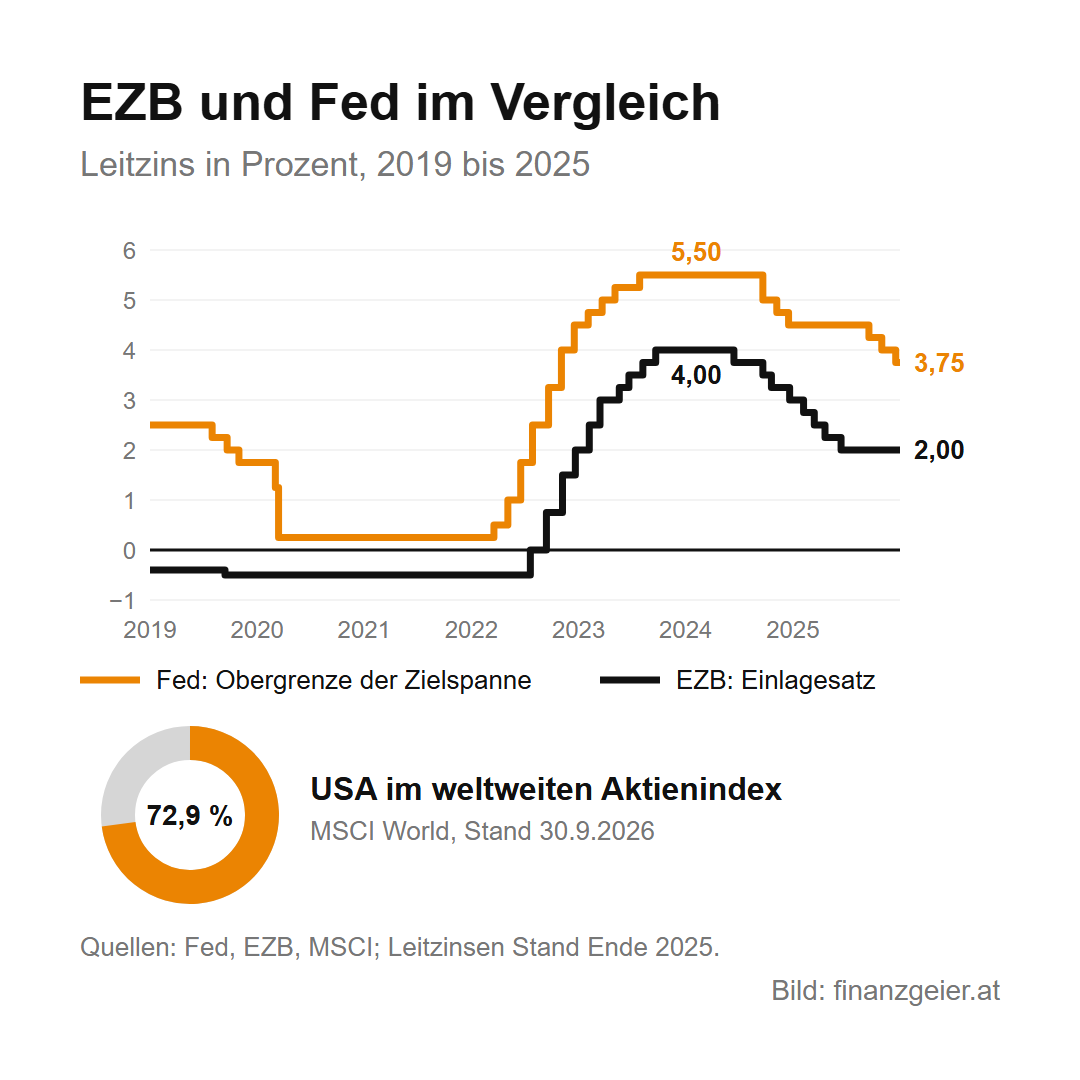
Die Amerikaner bewegen die Märkte erfahrungsgemäß mehr als die Europäer, vor allem den Aktienmarkt. Das hat einen einfachen Grund: Im weltweiten Aktienindex MSCI World machen Unternehmen aus den USA 72,9 Prozent aus, Stand September 2026. Wer einen breit gestreuten ETF besitzt, hält also zum Großteil amerikanische Aktien, und deren Kurse reagieren stark auf die Zinsentscheidungen der Fed. Dazu kommt der Wechselkurs: Liegen die Zinsen in den USA deutlich höher als im Euroraum, wird der Dollar für Anleger attraktiver, und das wirkt auf den Wert amerikanischer Aktien in Euro.
Wie du die Zinsen im Blick behältst
Ein regelmäßiger Blick darauf, wie sich die Zinsen entwickeln, kann nicht schaden. Die EZB entscheidet etwa alle sechs Wochen, die Fed achtmal im Jahr, und die Ergebnisse stehen am selben Tag in den Nachrichten. Dabei lohnt es sich, zwei Fragen zu stellen: Was heißt die Entscheidung für deine eigenen Produkte, also für deinen Kredit, dein Sparkonto und deine Anleihen? Und was sagt sie über die Wirtschaft, also darüber, ob die Notenbank Inflation oder einen Abschwung fürchtet?
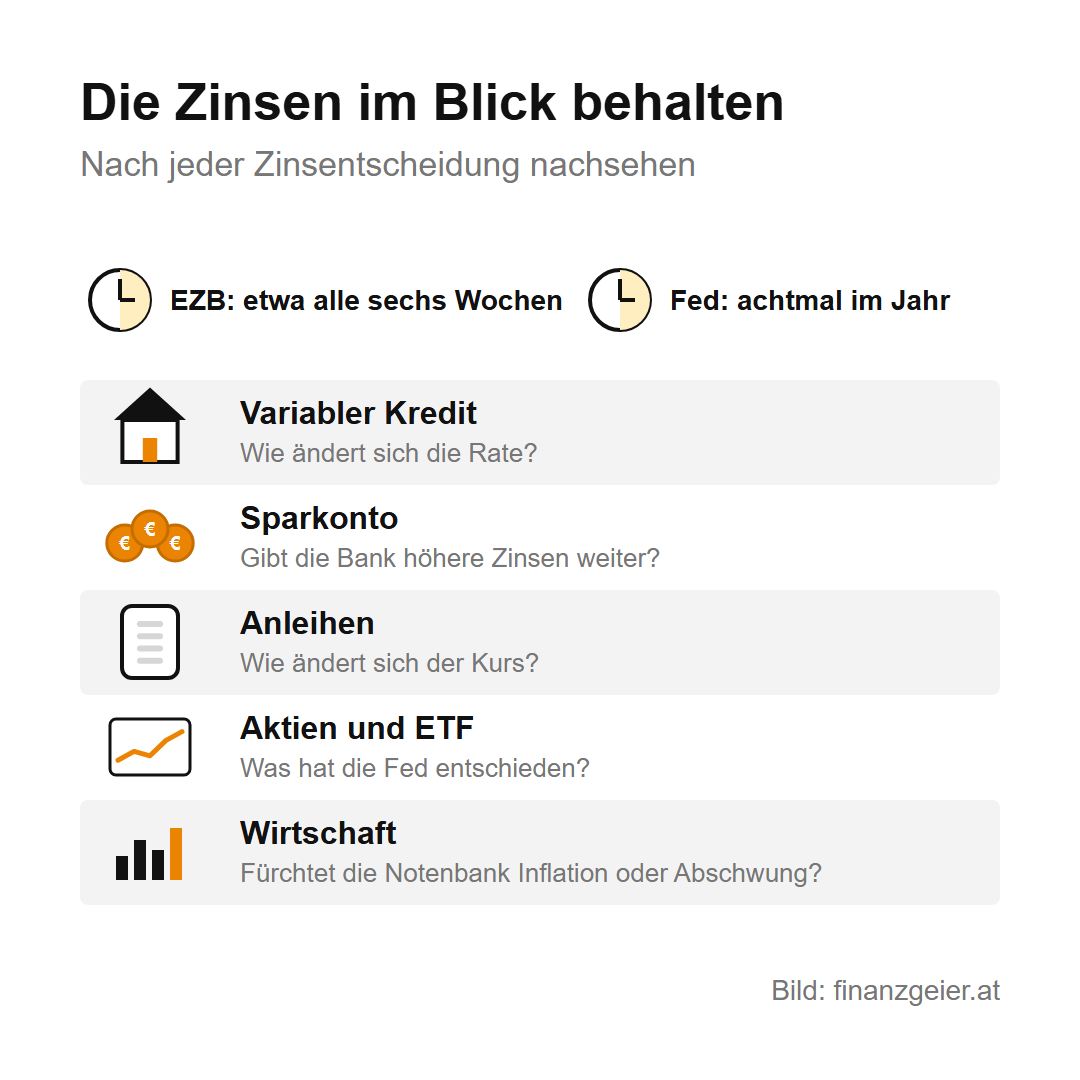
Der Rat zum Schluss: Schreib dir auf, welche deiner Geldprodukte vom Leitzins abhängen, und schau nach jeder Zinsentscheidung von EZB und Fed kurz nach, was sich für dich ändert. Wer einen variablen Kredit hat, rechnet die neue Rate nach, und wer spart, prüft, ob seine Bank höhere Zinsen auch weitergibt.
Quellen: MSCI: MSCI World Index Factsheet (Stand 30.9.2026); EZB: Geldpolitik; Federal Reserve: FOMC-Sitzungstermine. Stand: Oktober 2026.
Weiterlesen: Im weltweiten Aktienindex MSCI World machen Unternehmen aus den USA 72,9 Prozent aus, deshalb reagiert ein breit gestreutes Depot so stark auf die Fed. Wie solche Börsenindizes zusammengesetzt sind, lohnt einen genaueren Blick. Dort steht, was S&P 500, DAX und MSCI World über die Weltwirtschaft zeigen.
Hinweis: Diese Seite erklärt, wie der Leitzins wirkt, und ersetzt keine Beratung. Jede Lage ist anders. Die Leitzinsen ändern sich laufend; Kredit-, Spar- und Anleihebeispiel verwenden Beispielwerte.

