
Zuletzt aktualisiert: 12.10.2026
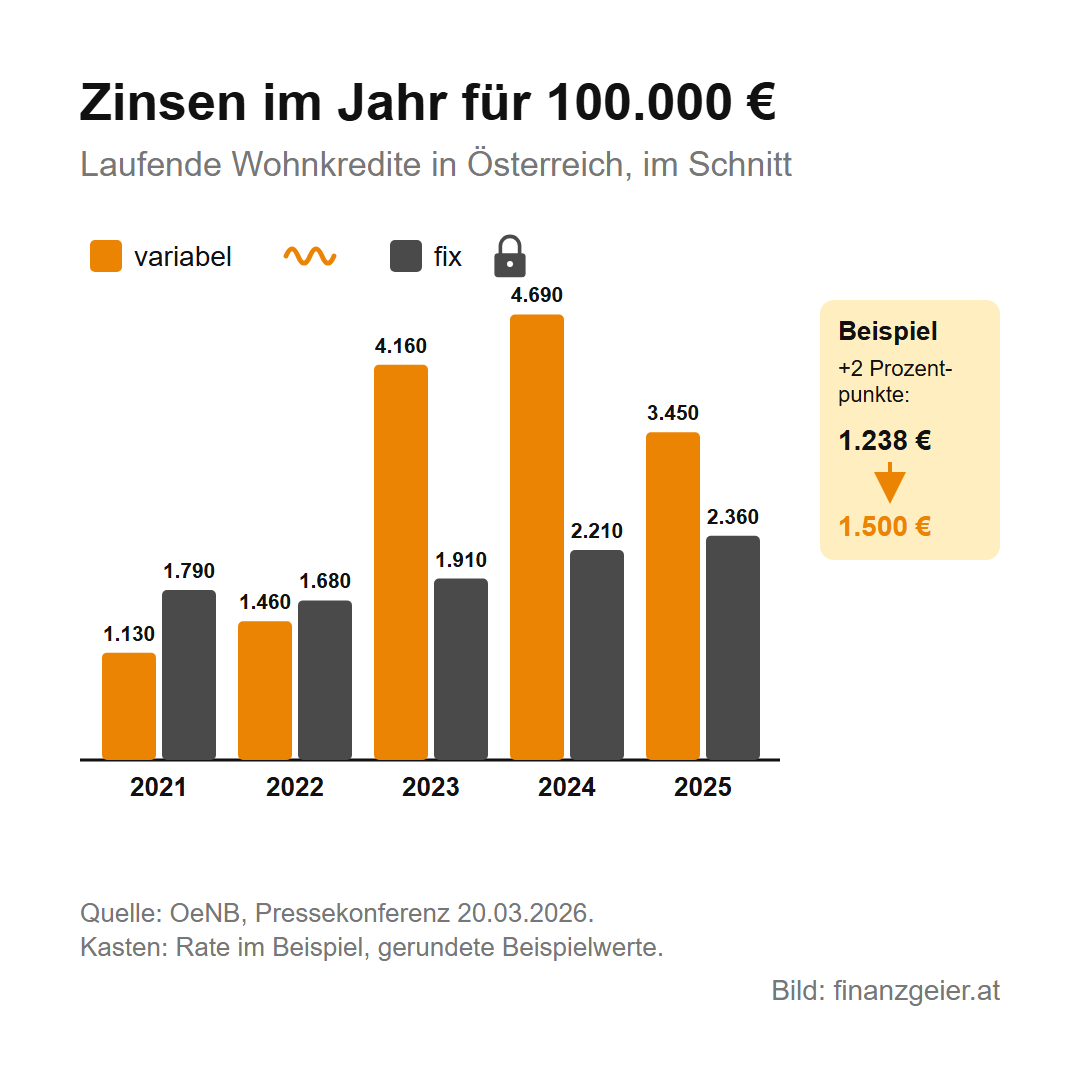
Wer in Österreich einen variabel verzinsten Wohnkredit hatte, zahlte 2022 für 100.000 Euro Schulden im Schnitt rund 1.460 Euro Zinsen im Jahr. Zwei Jahre später waren es 4.690 Euro, mehr als dreimal so viel, für genau dieselbe Schuld. Am Kredit selbst hatte sich nichts geändert, nur am Zinssatz. Diese Seite erklärt, wie der Zinssatz für einen Kredit zustande kommt, was Sollzins und effektiver Jahreszins unterscheidet, was hinter dem Euribor steckt, wie sich variable und fixe Zinsen verhalten und worauf du achten musst, wenn du einen Kredit früher zurückzahlen willst. Das Beispiel zieht sich durch die ganze Seite, alle Beträge darin sind gerundete Beispielwerte: ein Wohnkredit über 250.000 Euro mit 25 Jahren Laufzeit, fix zu 3,6 % oder variabel zu 3,4 %.
Inhalt
Wie die Bank deinen Zinssatz festlegt
Der Zins ist der Preis für das geliehene Geld. Er steckt in jeder Rate, und wie sich die Rate aus Zinsen und Tilgung zusammensetzt, steht auf der Seite Kredit einfach erklärt. Hier geht es um die Frage davor: Wie kommt die Bank auf genau diesen Prozentsatz?
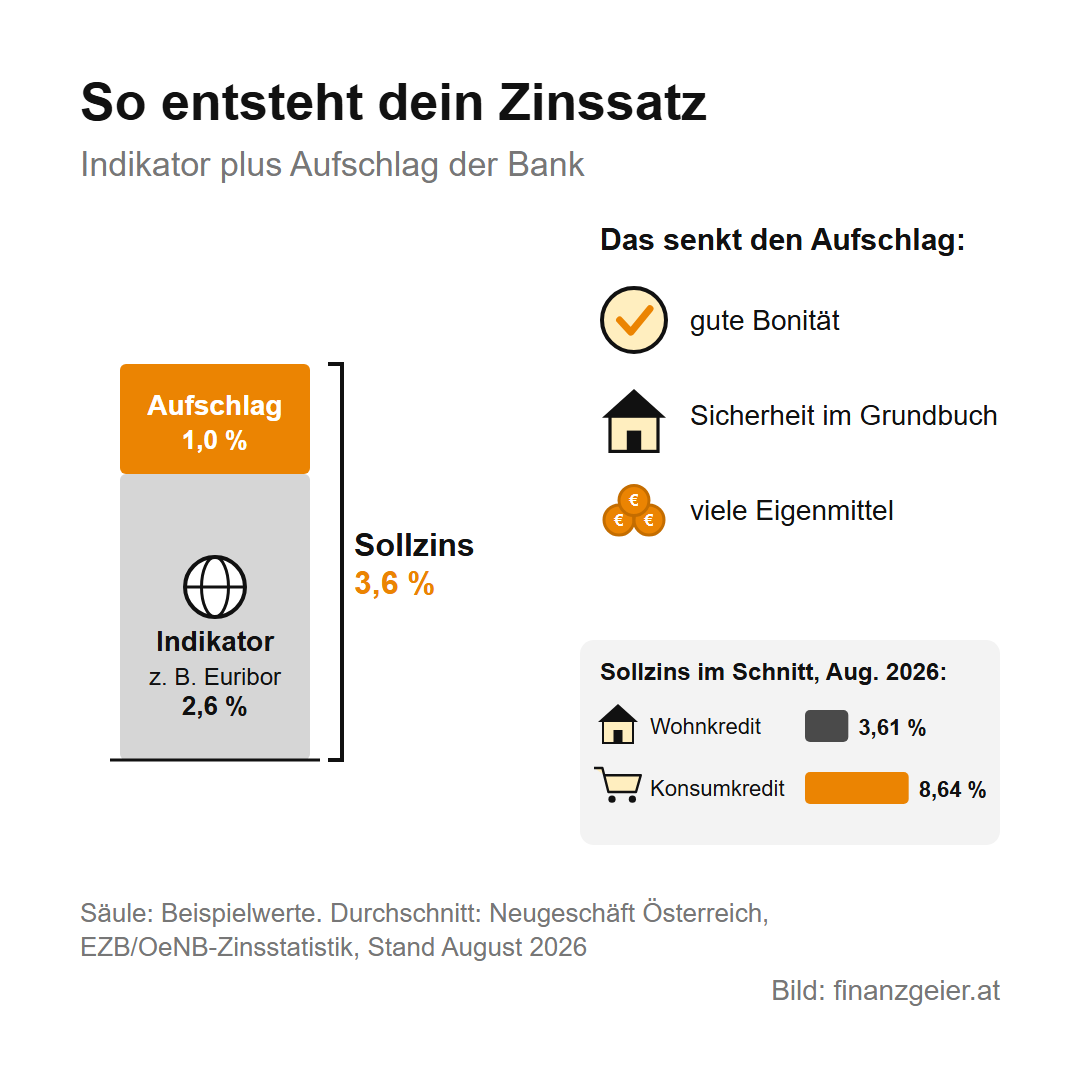
Der Zinssatz besteht aus zwei Teilen. Der erste ist ein Indikator, also ein Zinssatz, der am Geld- oder Kapitalmarkt entsteht und den die Bank nicht selbst bestimmt. Bei variablen Krediten ist das meist der Euribor. Der zweite Teil ist der Aufschlag der Bank, auch Marge genannt. Mit ihm deckt die Bank ihre Kosten und ihr Risiko und verdient daran. Indikator plus Aufschlag ergibt den Sollzins. Der Indikator ist für alle Kunden gleich, der Aufschlag nicht, und er ist verhandelbar.
Wie hoch der Aufschlag ausfällt, hängt vor allem von dir ab. Die Bank prüft deine Bonität, also deine Kreditwürdigkeit: Einkommen, bestehende Schulden und ob du bisher pünktlich gezahlt hast. Dazu kommen die Sicherheiten. Ein Wohnkredit ist im Grundbuch abgesichert, die Bank kann im schlimmsten Fall also auf die Wohnung zugreifen. Deshalb sind Wohnkredite billiger als Konsumkredite, die meist nur über das Gehalt abgesichert sind. Im August 2026 lag der Sollzins neuer Wohnkredite in Österreich im Schnitt bei 3,61 %, der neuer Konsumkredite bei 8,64 %. Je mehr Eigenmittel du mitbringst und je besser deine Bonität ist, desto niedriger ist in der Regel dein Aufschlag.
Sollzins und effektiver Jahreszins
Der Sollzins ist der Zinssatz, mit dem die Bank deine offene Schuld verzinst. Er sagt aber nicht, was der Kredit wirklich kostet, denn er enthält keine Gebühren. Dazu kommen je nach Bank eine Bearbeitungsgebühr, die meist zwischen 1 und 3 % der Kreditsumme liegt und oft verhandelbar ist, Gebühren für das Kreditkonto, die Kosten für die Schätzung der Wohnung und bei Vermittlung eine Provision. Der effektive Jahreszins rechnet alle diese Kosten ein und zeigt sie als Prozentsatz pro Jahr. Nur er erlaubt einen fairen Vergleich.
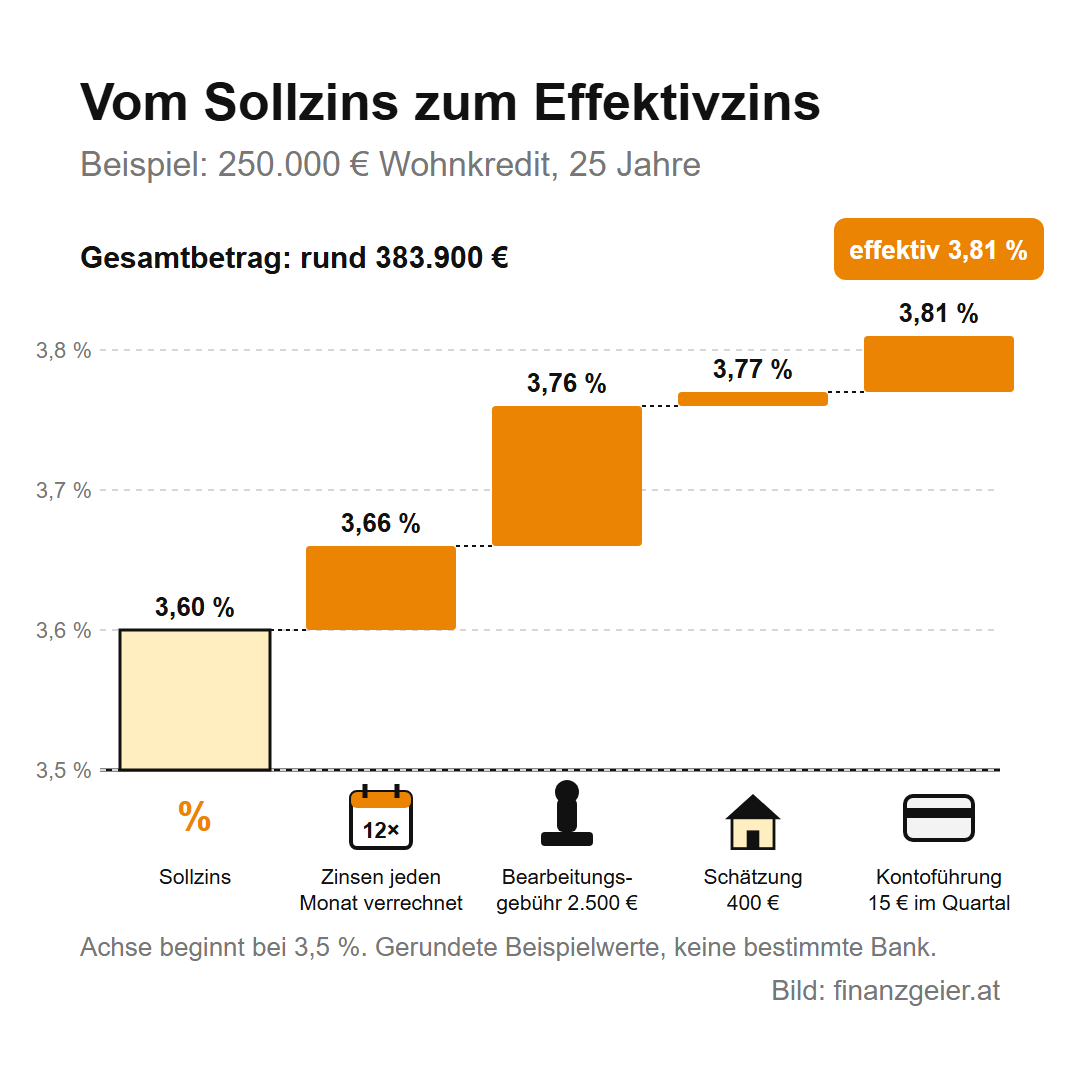
Im Beispiel liegt der Sollzins bei 3,6 %. Verlangt die Bank 2.500 Euro Bearbeitungsgebühr, 400 Euro für die Schätzung und 15 Euro Kontoführung im Quartal, steigt der effektive Jahreszins auf 3,81 %. Über 25 Jahre zahlst du damit insgesamt rund 383.900 Euro zurück, das ist der sogenannte Gesamtbetrag. Er steht ebenfalls im Angebot, und die Arbeiterkammer rät, vor allem diese beiden Werte zu vergleichen: den effektiven Jahreszins und den Gesamtbetrag.
Der effektive Jahreszins gehört zu den Pflichtangaben jeder Bank. Sie muss ihn im Standardinformationsblatt nennen, das du vor dem Vertrag kostenlos bekommst, auch wenn du den Kredit am Ende nicht nimmst. Beim Wohnkredit heißt dieses Blatt ESIS-Merkblatt (Europäisches Standardisiertes Merkblatt). Dieselben Pflichtangaben gelten beim Ratenkauf im Elektromarkt oder im Möbelhaus, denn auch das ist ein Kredit. Steht dort groß „0 % Zinsen“, lohnt der Blick auf den effektiven Jahreszins im Kleingedruckten: Verlangt der Anbieter eine Bearbeitungsgebühr, liegt er über null. Hat eine Bank Kosten weggelassen, damit der Kredit billiger aussieht, hast du laut Arbeiterkammer Anspruch auf einen entsprechend niedrigeren Sollzins.
Der Euribor
Der Euribor (Euro Interbank Offered Rate) ist der Zinssatz, zu dem sich große Banken im Euroraum untereinander Geld leihen. Er wird von einer unabhängigen Stelle in Brüssel, dem European Money Markets Institute, an jedem Bankarbeitstag für fünf Laufzeiten berechnet und veröffentlicht: eine Woche, ein, drei, sechs und zwölf Monate. Variable Kredite in Österreich hängen meist am 3- oder am 6-Monats-Euribor. Neben dem Euribor gibt es noch andere Indikatoren, zum Beispiel die Durchschnittsrendite der österreichischen Bundesanleihen, sie sind bei Krediten an Privatpersonen aber seltener.
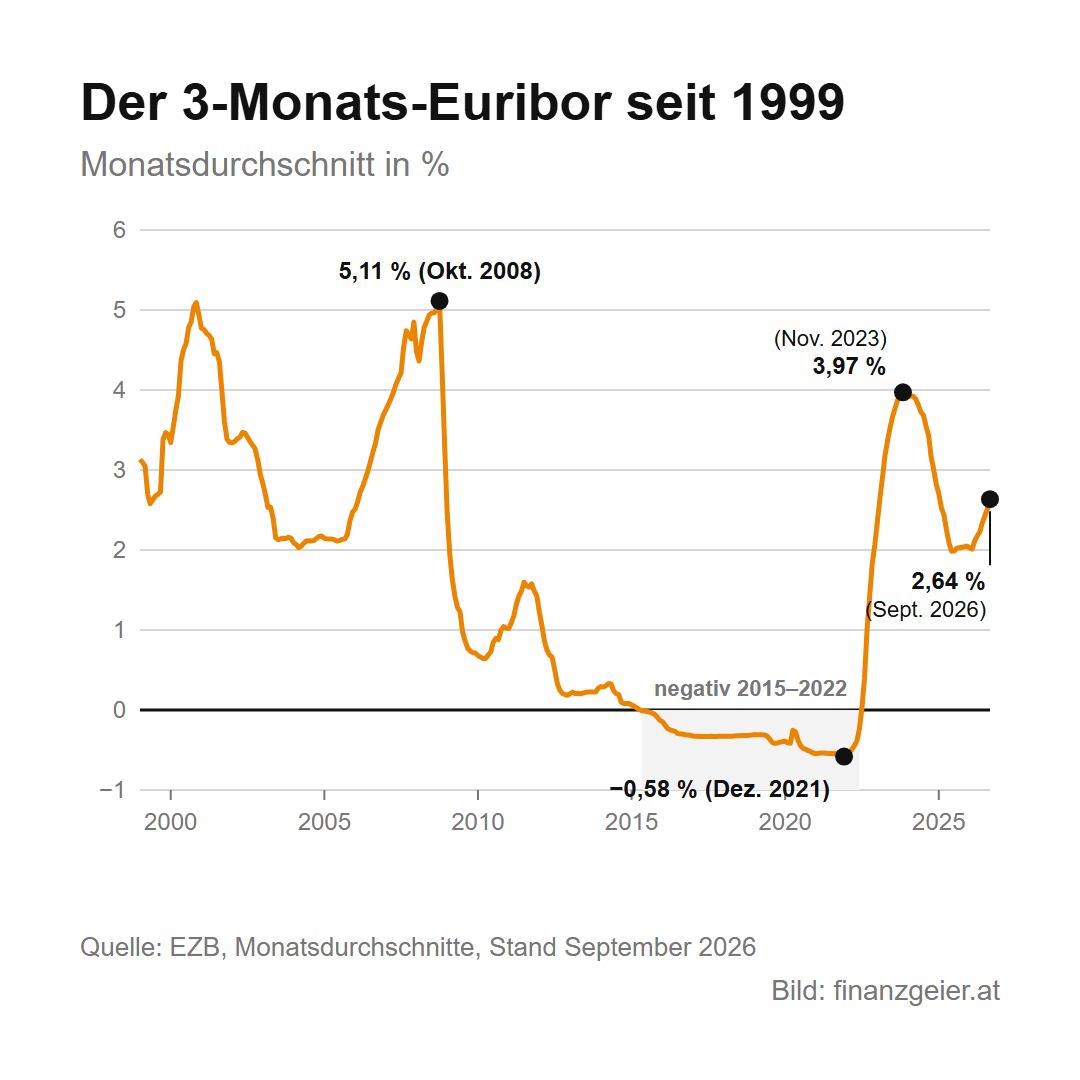
Der Euribor folgt im Großen und Ganzen den Leitzinsen der Europäischen Zentralbank, also den Zinsen, zu denen Banken bei der EZB Geld leihen oder anlegen. Senkt die EZB ihre Zinsen, fällt meist auch der Euribor, hebt sie sie an, steigt er. Wie weit er dabei ausschlagen kann, zeigen die letzten 25 Jahre. Im Oktober 2008 lag der 3-Monats-Euribor bei 5,11 %. Danach fiel er immer weiter und war von Mai 2015 bis Juni 2022 sogar negativ, mit einem Tiefstwert von minus 0,58 % im Dezember 2021. Dann kam die Zinswende: Innerhalb von nicht einmal zwei Jahren stieg er auf 3,97 % im November 2023. Im September 2026 lag er bei 2,64 %.
Für deinen Kredit heißt das: Niemand weiß, wo der Euribor in fünf, zehn oder zwanzig Jahren steht, auch die Banken nicht. Ein Wohnkredit läuft aber oft 25 Jahre oder länger, also deutlich länger als die meisten Zinsphasen der Vergangenheit.
Variabler Zins: Was passiert, wenn der Euribor steigt
Bei einem variablen Kredit steht im Vertrag eine Zinsgleitklausel, auch Zinsanpassungsklausel genannt. Sie legt fest, an welchen Indikator der Zinssatz gebunden ist, wie hoch der Aufschlag ist und wann angepasst wird, meist jedes Quartal oder jedes halbe Jahr. Die Bank muss dich schriftlich über den neuen Zinssatz und die neue Rate informieren. Steigt der Zinssatz, steigt die Rate, die Laufzeit bleibt gleich. Fällt er, wird die Rate kleiner.
Im Beispiel beginnt der variable Kredit bei 3,4 % mit einer Rate von 1.238 Euro. Steigt der Zinssatz nach zwei Jahren um zwei Prozentpunkte auf 5,4 %, zahlst du ab dann 1.500 Euro, also rund 262 Euro mehr im Monat und über 3.100 Euro mehr im Jahr. Zwei Prozentpunkte klingen nach wenig, aber genau so viel und mehr ist der Euribor zwischen 2022 und 2023 gestiegen. Mit manchen Banken lässt sich vereinbaren, dass die Rate gleich bleibt und sich dafür die Laufzeit verlängert. Das klingt bequem, kostet aber viel: Im Beispiel würde der Kredit mit der alten Rate statt weiterer 23 Jahre mehr als 36 Jahre laufen.
Wie es in der Wirklichkeit ausgesehen hat, zeigen die Zahlen der Oesterreichischen Nationalbank. Haushalte mit variablem Wohnkredit zahlten 2021 für 100.000 Euro Schulden im Schnitt 1.130 Euro Zinsen im Jahr, 2024 waren es 4.690 Euro und 2025 noch 3.450 Euro. Haushalte mit fixem Zinssatz zahlten in denselben Jahren 1.790 Euro, 2.210 Euro und 2.360 Euro. Bis 2022 war variabel billiger, seit 2023 ist es umgekehrt. Der variable Zins ist also nicht von vornherein schlecht, aber er verlangt, dass du einen Anstieg auch tragen kannst.
Fixzins: Sicherheit hat ihren Preis
Bei einem fixen Zinssatz bleibt der Zins für eine vereinbarte Zeit gleich, und mit ihm die Rate. Das kann die ganze Laufzeit sein oder nur ein Teil davon, zum Beispiel zehn oder fünfzehn Jahre. Danach wird der Kredit meist variabel weiterverzinst. Für diese Zeit danach zählen dann wieder Indikator und Aufschlag, und die Arbeiterkammer rät, beides schon beim Abschluss festzulegen und zu verhandeln, nicht erst, wenn die Fixzinsphase ausläuft.
Die Sicherheit kostet etwas. Banken verlangen für einen Fixzins meist mehr als für einen variablen Zins, und je länger der Zins garantiert ist, desto teurer wird es. Ende 2025 lag der Zinssatz neuer fixer Wohnkredite im Schnitt bei 3,42 %, der neuer variabler bei 3,21 %. Im Beispiel macht der Unterschied von 0,2 Prozentpunkten 27 Euro im Monat aus: 1.265 Euro fix gegenüber 1.238 Euro variabel. Ob sich das lohnt, weiß man erst hinterher, und genau deshalb nehmen viele den Aufpreis in Kauf.
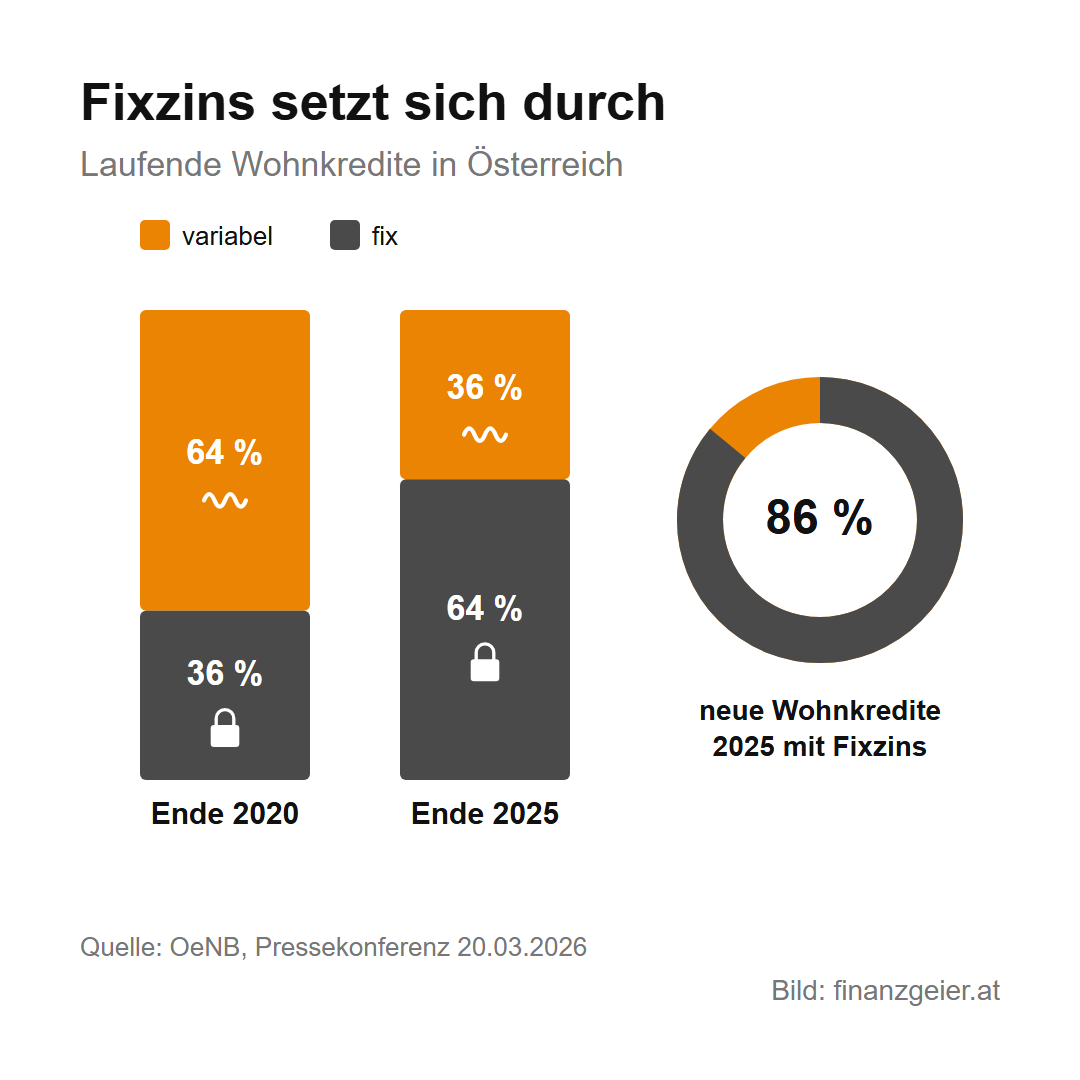
In Österreich hat sich das Verhältnis in wenigen Jahren umgedreht. Ende 2020 war nur rund ein Drittel aller laufenden Wohnkredite fix verzinst, Ende 2025 waren es zwei Drittel. Bei den neu abgeschlossenen Wohnkrediten hatten 2025 sogar 86 % einen Fixzins. Die Zinswende hat vielen gezeigt, wie schnell eine Rate steigen kann.
Fix oder variabel: die Fragen vor der Entscheidung
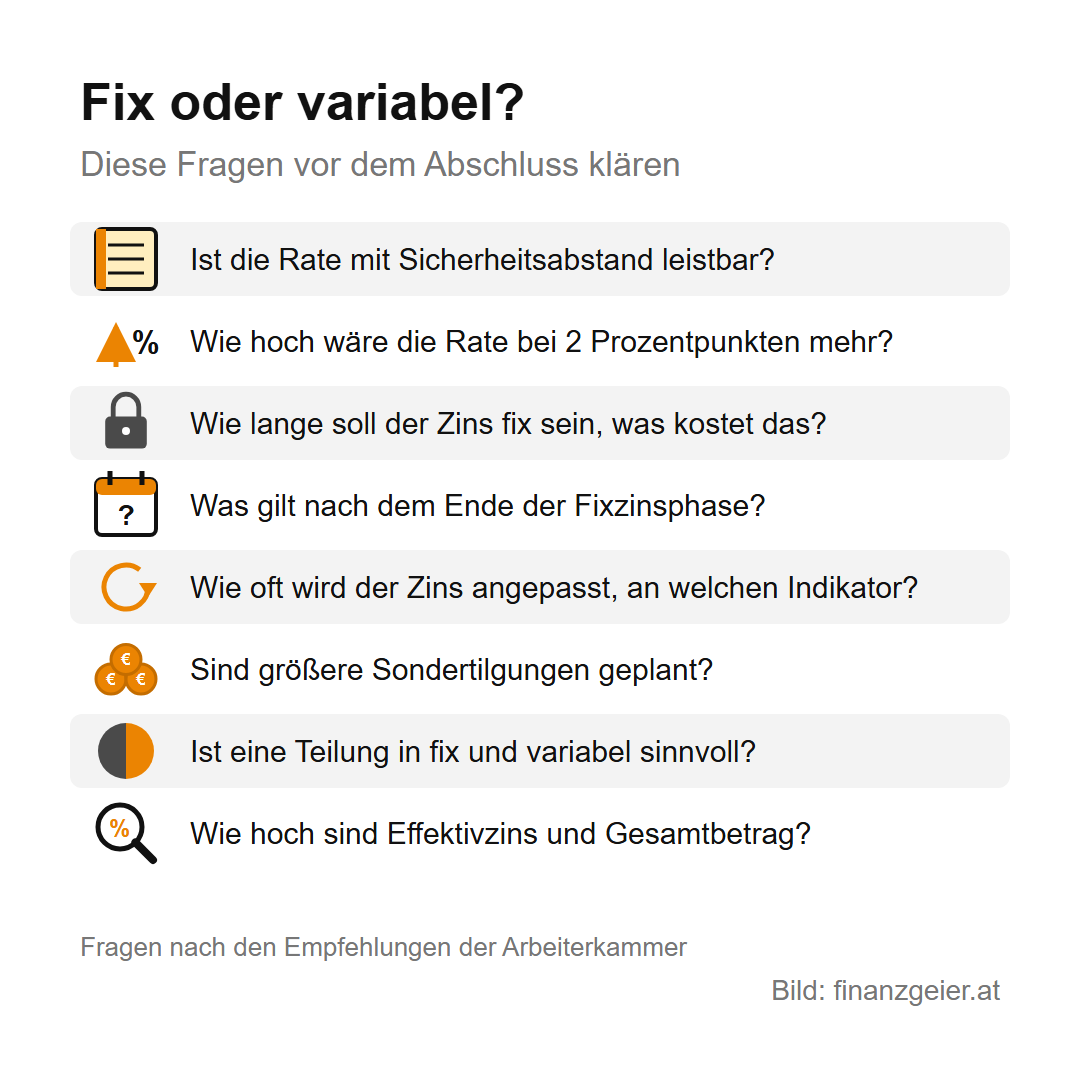
Eine Regel, die für alle passt, gibt es hier nicht. Ob fix oder variabel besser ist, hängt von deiner Bereitschaft ab, ein Risiko einzugehen, von der Art der Finanzierung, von der Höhe der Rate und von der Laufzeit. Bei einem Konsumkredit über drei Jahre spielt die Frage eine kleinere Rolle als bei einem Wohnkredit über 30 Jahre. Die Arbeiterkammer gibt dafür eine Reihe von Fragen mit, die du vor dem Abschluss klären solltest:
- Wie viel bleibt dir nach deiner Haushaltsrechnung jeden Monat für die Rate, und hast du dabei einen Sicherheitsabstand für weniger Einkommen oder ungeplante Ausgaben eingerechnet?
- Wie hoch wäre die Rate, wenn der variable Zinssatz um zwei Prozentpunkte steigt? Lass dir von der Bank mehrere Rechnungen mit verschieden hohen Zinsen zeigen, für die variable und für die fixe Variante.
- Wie lange soll der Zins fix sein, und wie viel verlangt die Bank für diese Zeit mehr?
- Welcher Indikator und welcher Aufschlag gelten, wenn die Fixzinsphase vorbei ist?
- Wie oft wird ein variabler Zinssatz angepasst, und an welchen Indikator ist er gebunden?
- Erwartest du während der Laufzeit größere Beträge, etwa eine Abfertigung, ein Erbe oder einen Bausparvertrag, mit denen du den Kredit früher tilgen willst?
- Kommt eine Teilung in Frage, also ein Teil des Kredits fix und ein Teil variabel?
- Wie hoch sind der effektive Jahreszins und der Gesamtbetrag bei jedem Angebot?
Mit den Antworten lässt sich die Rechnung für den eigenen Fall machen, zum Beispiel mit dem Kreditrechner, der die Rate für verschiedene Zinssätze zeigt.
Vorzeitig zurückzahlen und den Zins wechseln
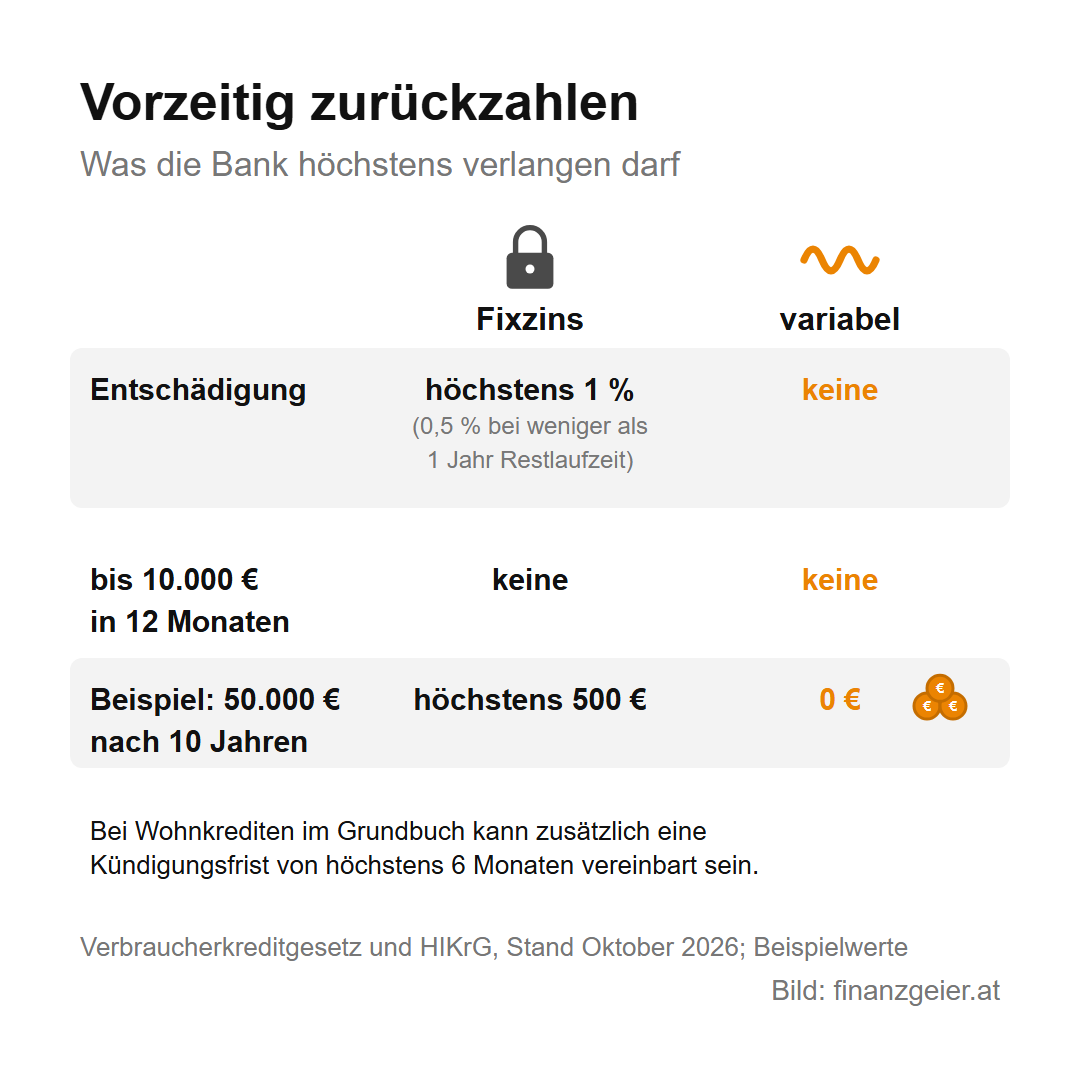
Einen Kredit darfst du jederzeit ganz oder teilweise vorzeitig zurückzahlen. Ob die Bank dafür eine Entschädigung verlangen darf, hängt vom Zinssatz ab. Bei einem variablen Zins darf sie nichts verlangen. Bei einem fixen Zins darf sie eine Entschädigung verlangen, aber höchstens 1 % des zurückgezahlten Betrags, und wenn bis zum Vertragsende weniger als ein Jahr bleibt, höchstens 0,5 %. Zahlst du innerhalb von zwölf Monaten nicht mehr als 10.000 Euro zurück, fällt gar keine Entschädigung an. Bei Wohnkrediten, die im Grundbuch abgesichert sind, kann zusätzlich eine Kündigungsfrist von höchstens sechs Monaten vereinbart sein. Wie hoch die Entschädigung im Einzelfall ist, kannst du schon beim Abschluss verhandeln.
Im Beispiel heißt das: Willst du nach zehn Jahren 50.000 Euro auf einmal zurückzahlen, kostet das beim fixen Zins höchstens 500 Euro, beim variablen nichts. Das ist auch der Weg, wenn du von variabel auf fix wechseln willst oder umgekehrt, denn dafür brauchst du meist einen neuen Kredit, der den alten ablöst. Eine solche Umschuldung lohnt sich laut Arbeiterkammer in der Regel nur bei einer hohen Restschuld, einer längeren Restlaufzeit oder einem deutlich niedrigeren Zinssatz, denn für den neuen Kredit fallen wieder Bearbeitungsgebühren und Kosten für das Grundbuch an.
Der Rat zum Schluss: Wer variabel finanziert, sollte sich einen Polster zurückhalten, mit dem er eine höhere Rate eine Zeit lang zahlen kann, falls die Zinsen steigen. Auch wenn es gerade nicht danach aussieht, die Vergangenheit hat gezeigt, dass das jederzeit passieren kann. Und egal ob fix oder variabel: Verglichen wird immer der effektive Jahreszins, nie der Sollzins.
Quellen: Oesterreichische Nationalbank, Pressekonferenz Zinssätze und Kredite (20.03.2026), EZB, 3-Monats-Euribor Monatsdurchschnitte, EZB-Zinsstatistik für Österreich, Neugeschäft, Arbeiterkammer Wien, Kredite – wichtige Tipps für die Kreditaufnahme, AK Niederösterreich, Fixer oder variabler Zinssatz?, Hypothekar- und Immobilienkreditgesetz (RIS), Verbraucherkreditgesetz 2026 (RIS). Stand: Oktober 2026.
Zurück zur Themenseite: Kredit & Schulden
Hinweis: Diese Seite gibt die eigene Meinung wieder und ersetzt keine persönliche Beratung. Sie ist keine Aufforderung zur Aufnahme eines Kredits. Alle Angaben ohne Gewähr.

