
Zinseszinsrechner Österreich: Zinsen beim Sparen berechnen
Zuletzt aktualisiert: 31.10.2026
Wie viel wird aus deinem Geld, wenn Zinsen wieder Zinsen bringen? Mit diesem Zinseszinsrechner für Österreich berechnest du die Zinsen fürs Sparbuch, fürs Sparkonto oder für deinen Sparplan – mit monatlicher Sparrate, KESt und Inflation. Du kannst auch umgekehrt rechnen: Wie viel Startkapital, welchen Zinssatz oder wie viel Zeit brauchst du für dein Sparziel?
Endkapital
–
Jahresübersicht anzeigen
| Jahr | Einzahlungen gesamt | Zinsen im Jahr | Zinsen gesamt | Kontostand | Kaufkraft heute |
|---|
Inhalt
So funktioniert der Zinseszinsrechner
Wähle oben aus, was du berechnen möchtest: das Endkapital, das nötige Anfangskapital, den nötigen Zinssatz oder die nötige Laufzeit. Die Felder passen sich automatisch an. Das Ergebnis siehst du sofort, jede Änderung wird direkt neu berechnet.
Die monatliche Sparrate wird jeweils am Monatsende eingezahlt. Bei der Zinsgutschrift legst du fest, wie oft die Zinsen deinem Konto gutgeschrieben werden. Je öfter das passiert, desto früher verzinsen sich auch die Zinsen selbst. Die Jahresübersicht kannst du als PDF speichern oder als CSV-Datei für Excel herunterladen.
Was ist der Zinseszins?
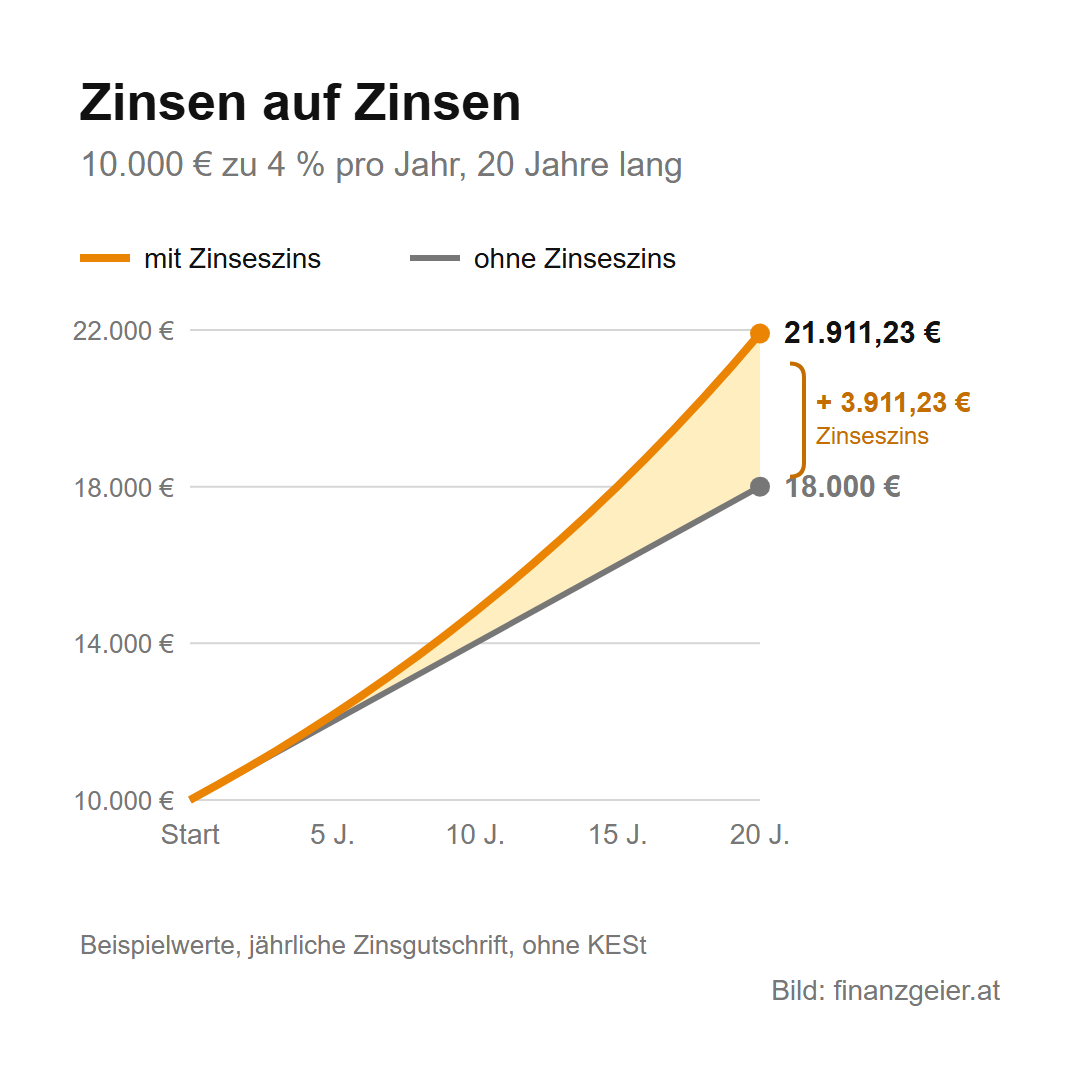
Beim Zinseszins bekommst du nicht nur Zinsen auf dein eingezahltes Geld, sondern auch auf die Zinsen, die du schon bekommen hast. Dein Kapital wächst dadurch jedes Jahr ein Stück schneller.
Ein Beispiel: Du legst 10.000 € für 20 Jahre zu 4 % Zinsen pro Jahr an. Ohne Zinseszins bekämst du jedes Jahr 400 €, am Ende hättest du 18.000 €. Mit Zinseszins sind es 21.911,23 € – fast 4.000 € mehr, nur weil die Zinsen mitarbeiten.
Die Formel dahinter lautet: Endkapital = Anfangskapital × (1 + Zinssatz)Jahre. Mit Sparraten, unterjähriger Zinsgutschrift und Steuern wird es komplizierter – genau dafür ist der Rechner da.
Rechenbeispiel: 100 Euro im Monat auf dem Sparkonto
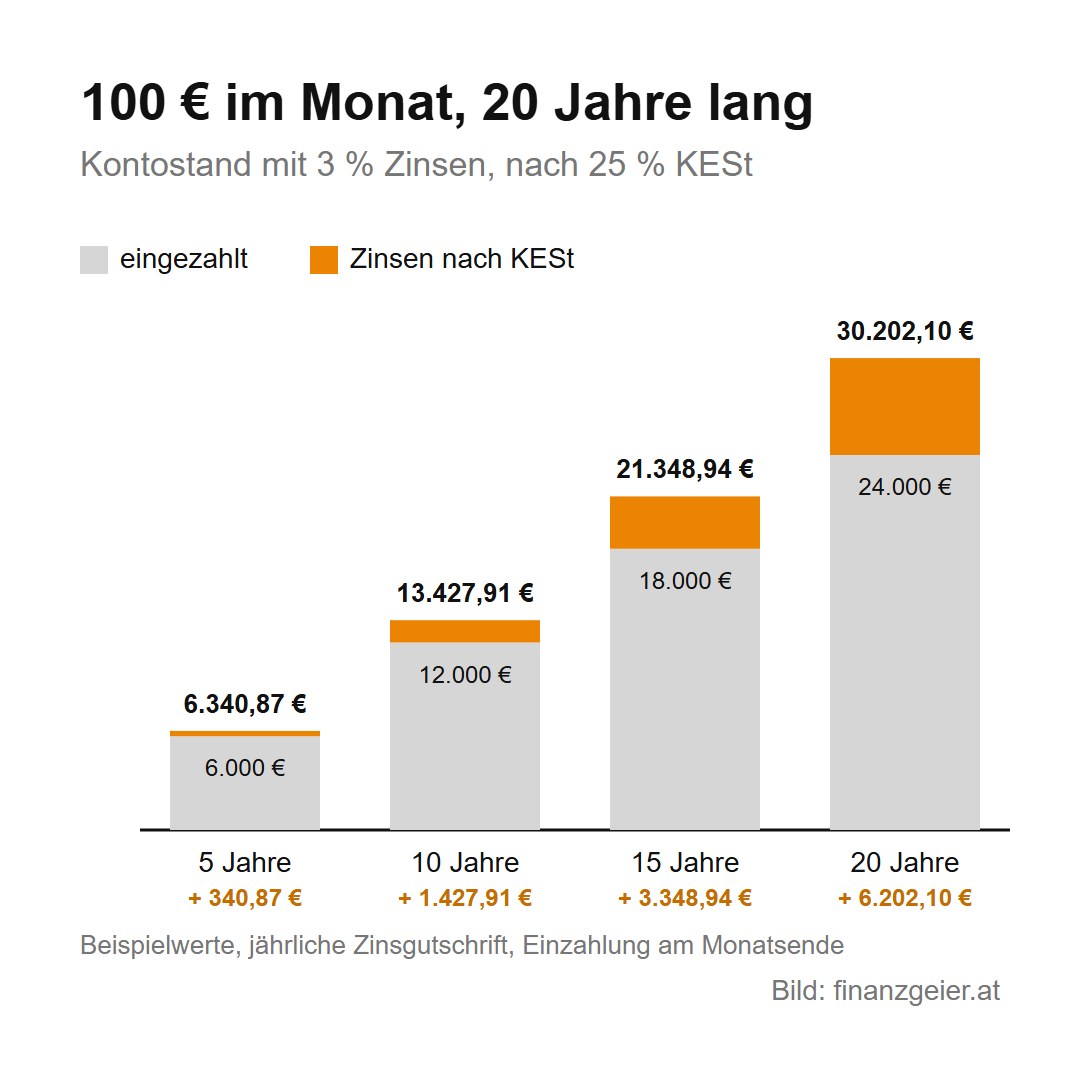
Was der Rechner aus einem kleinen Sparplan macht, zeigt ein Beispiel mit Beispielwerten: Du zahlst 20 Jahre lang jeden Monat 100 € auf ein Sparkonto ein. Die Bank zahlt 3 % Zinsen pro Jahr und schreibt sie einmal im Jahr gut. Von jeder Gutschrift gehen 25 % KESt ab. Die Inflation nimmst du mit 2 % pro Jahr an.
Eingezahlt hast du nach 20 Jahren 24.000 €. Dazu kommen 6.202,10 € Zinsen nach Abzug der KESt, an KESt hat die Bank in dieser Zeit 2.067,37 € abgeführt. Am Ende stehen 30.202,10 € auf dem Konto. Ohne KESt wären es 32.687,81 €. In heutiger Kaufkraft entsprechen die 30.202,10 € rund 20.325 €.
Auffällig ist, wie langsam die Zinsen am Anfang wachsen: Nach 5 Jahren sind es 340,87 €, nach 10 Jahren 1.427,91 €, nach 15 Jahren 3.348,94 € und nach 20 Jahren 6.202,10 €. Je länger das Geld liegt, desto stärker wirkt der Zinseszins.
Zum Nachrechnen trägst du oben 0 € Anfangskapital, 100 € monatliche Sparrate, 3 % Zinsen, 20 Jahre, jährliche Zinsgutschrift, 25 % KESt und 2 % Inflation ein.
Zinsen berechnen: die Formeln
Für eine schnelle Rechnung reichen ein paar Formeln. Der Zinssatz steht darin als Dezimalzahl, 3 % sind also 0,03.
- Zinsen für ein Jahr: Kapital × Zinssatz. Beispiel: 5.000 € × 0,02 = 100 €.
- Zinsen für einen Monat: Kapital × Zinssatz ÷ 12. Beispiel: 10.000 € × 0,03 ÷ 12 = 25 €.
- Endkapital mit Zinseszins: Kapital × (1 + Zinssatz)Jahre. Beispiel: 10.000 € × 1,0420 = 21.911,23 €.
- Zinssatz berechnen: (Endkapital ÷ Anfangskapital)1 ÷ Jahre − 1. Beispiel: Aus 10.000 € werden in 5 Jahren 12.000 €, also 1,20,2 − 1 = 0,0371 oder rund 3,71 % pro Jahr.
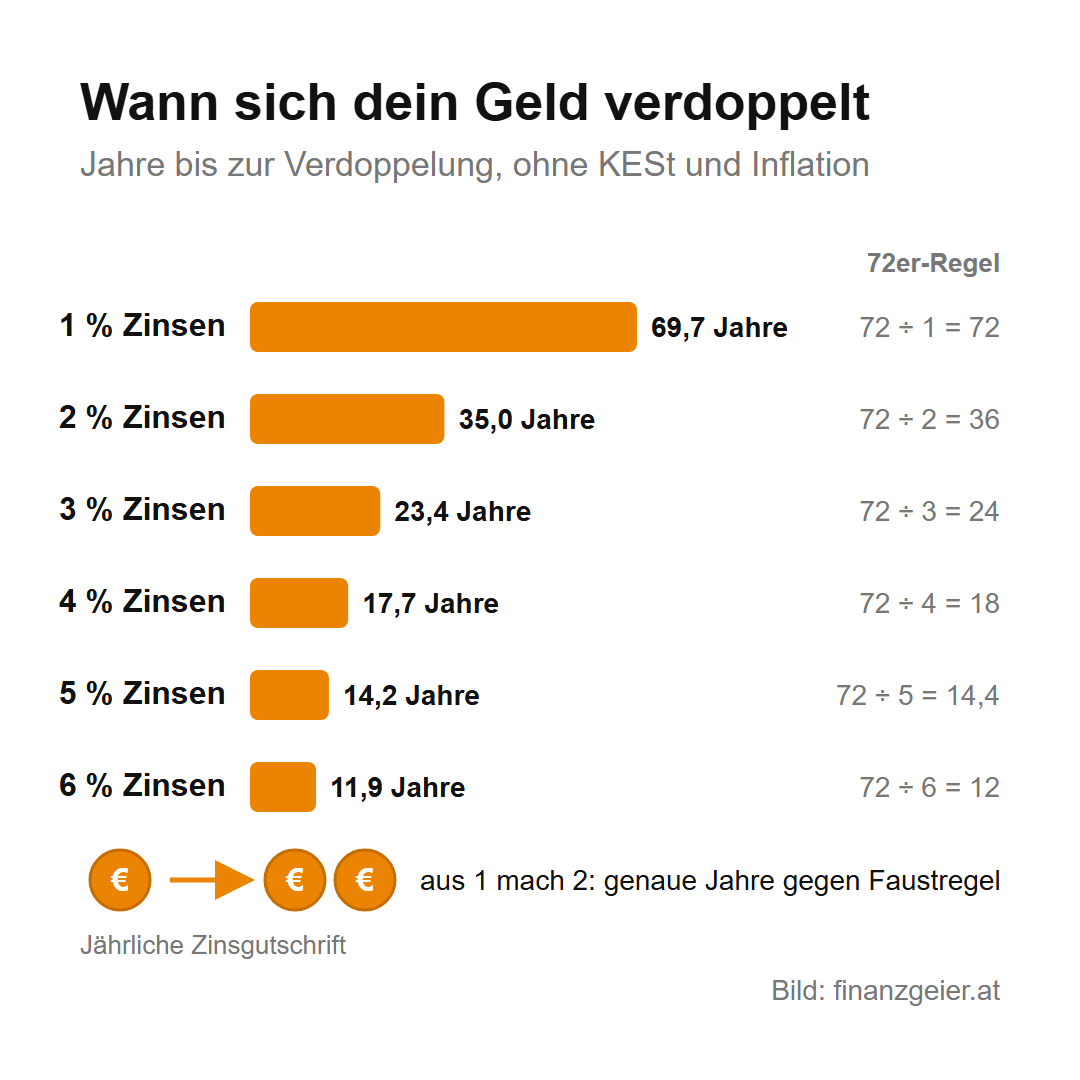
- Verdoppelung: 72 ÷ Zinssatz in Prozent ergibt ungefähr die Jahre, bis sich dein Geld verdoppelt. Beispiel: 72 ÷ 3 = 24 Jahre.
Alle Formeln gelten ohne KESt, ohne Inflation, ohne Sparrate und mit jährlicher Zinsgutschrift. Kommt etwas davon dazu, rechnet der Zinseszinsrechner oben genauer.
KESt beim Sparbuch: Was bleibt nach der Steuer?
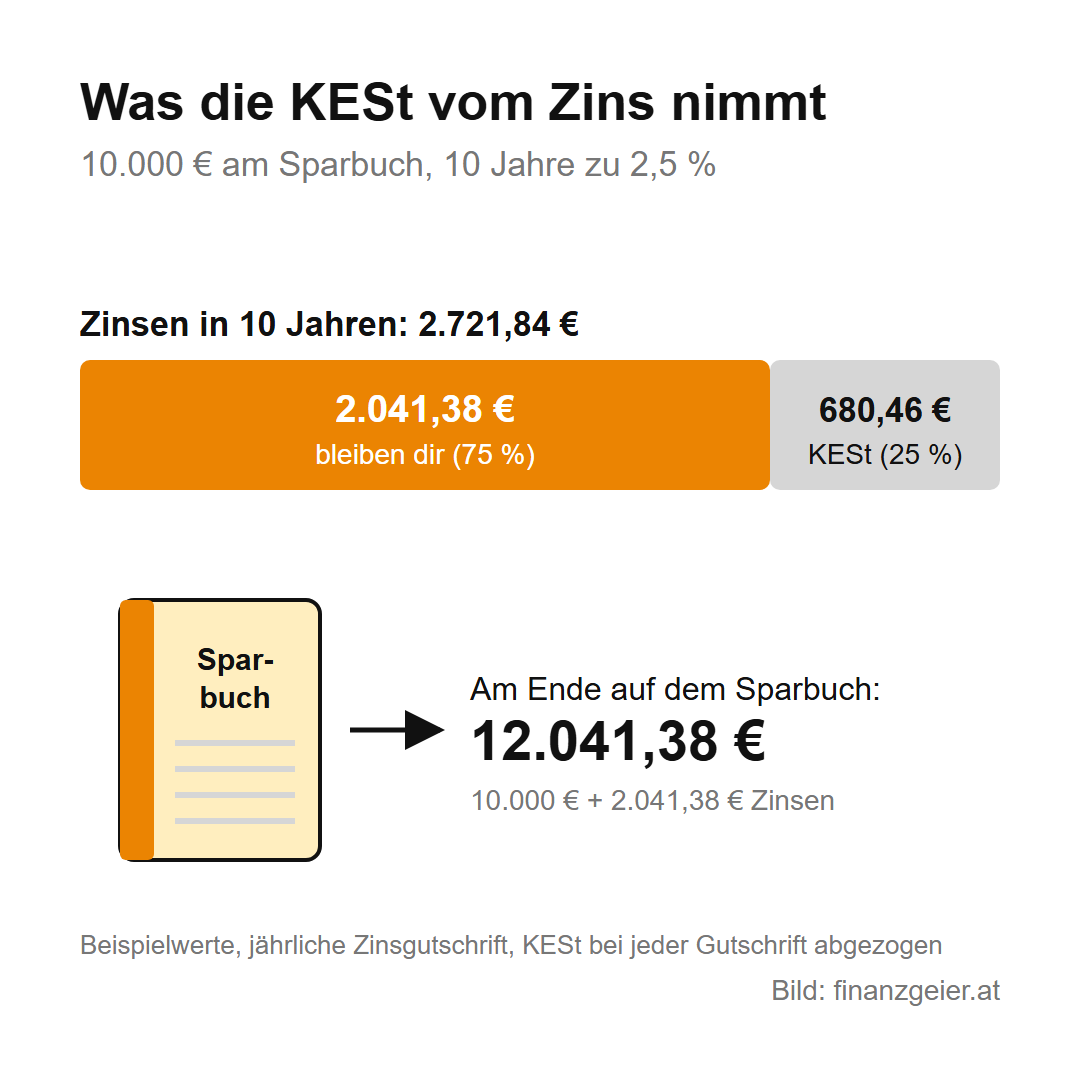
In Österreich unterliegen Kapitalerträge der Kapitalertragsteuer (KESt). Für Zinsen aus Geldeinlagen bei Banken – etwa Sparbuch, Girokonto oder Tagesgeld – beträgt sie 25 %. Für alle anderen Kapitalerträge, zum Beispiel aus Anleihen, Aktien oder ETFs, sind es 27,5 %. Beim Sparbuch zieht die Bank die KESt automatisch bei jeder Zinsgutschrift ab; der Rechner macht es genauso. Bei Wertpapieren ist das Ergebnis nur eine Näherung.
Ein Beispiel mit Beispielwerten: 10.000 € liegen 10 Jahre zu 2,5 % auf dem Sparbuch, die Zinsen werden einmal im Jahr gutgeschrieben. In dieser Zeit fallen 2.721,84 € Zinsen an. Davon behält die Bank 680,46 € KESt ein, dir bleiben 2.041,38 €. Am Ende stehen 12.041,38 € auf dem Sparbuch.
Inflation: Was ist dein Geld später wert?
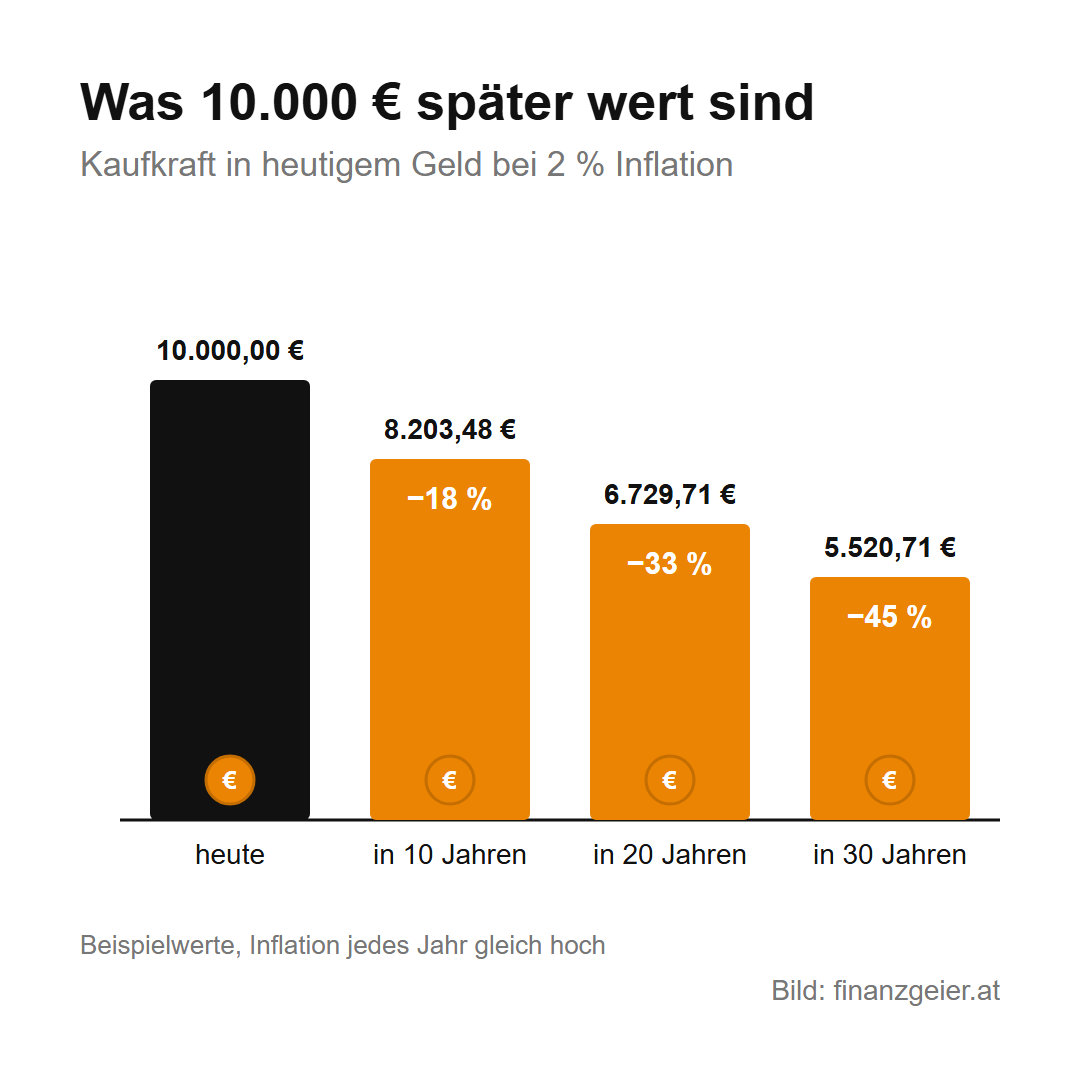
Steigen die Preise, kannst du dir mit demselben Betrag später weniger kaufen. Der Rechner zeigt dir deshalb zusätzlich die Kaufkraft deines Endkapitals in heutigem Geld. So siehst du, ob dein Geld real wächst oder nur auf dem Papier.
Wie stark das wirkt, zeigt ein Beispiel mit Beispielwerten: Steigen die Preise jedes Jahr um 2 %, haben 10.000 € nach 10 Jahren nur noch die Kaufkraft von 8.203,48 € heute, nach 20 Jahren von 6.729,71 € und nach 30 Jahren von 5.520,71 €.
FAQ: häufige Fragen zum Zinseszinsrechner
Wie werden die unterjährigen Zinsen berechnet?
Innerhalb einer Zinsperiode rechnet der Rechner mit einfacher (linearer) Verzinsung: Jeden Monat wird ein Zwölftel des Jahreszinses auf den aktuellen Kontostand berechnet. Gutgeschrieben werden die Zinsen erst am Ende der Zinsperiode – erst dann bringen sie selbst Zinsen.
Wird ein Monat mit 30 Tagen berechnet?
Ja, im Ergebnis schon: Jeder Monat zählt gleich viel, nämlich ein Zwölftel des Jahres. Das entspricht der Methode 30/360. Banken rechnen teils taggenau (z. B. act/365), dadurch können kleine Abweichungen entstehen.
Wann wird die Sparrate eingezahlt?
Am Ende jedes Monats. Eine Einzahlung bringt also ab dem folgenden Monat Zinsen.
Wann wird die Sparrate erhöht?
Einmal pro Jahr, jeweils nach zwölf Monaten – entweder um den angegebenen Prozentsatz oder um den angegebenen Betrag in Euro.
Welchen KESt-Satz soll ich wählen?
25 % gelten für Zinsen aus Geldeinlagen bei Banken, etwa Sparbuch, Girokonto oder Tagesgeld. 27,5 % gelten für alle anderen Kapitalerträge, zum Beispiel aus Anleihen, Aktien oder ETFs.
Wie wird die KESt abgezogen?
Bei jeder Zinsgutschrift zieht der Rechner den gewählten KESt-Satz von den Zinsen ab – so wie es die Bank beim Sparbuch macht. Bei Wertpapieren fällt die Steuer in der Praxis oft erst bei Ausschüttung oder Verkauf an. Das Ergebnis ist dort daher eine vorsichtige Näherung.
Wie wird die Inflation berücksichtigt?
Der Rechner teilt das Endkapital durch die aufgezinste Inflationsrate: Endkapital ÷ (1 + Inflation)Jahre. So siehst du, was dein Geld in heutiger Kaufkraft wert ist.
Wie berechnet der Rechner Zinssatz und Laufzeit?
Für den Zinssatz probiert der Rechner Werte schrittweise aus, bis das Endkapital genau passt, und rundet auf zwei Nachkommastellen. Für die Laufzeit rechnet er Monat für Monat, bis dein Zielkapital erreicht ist.
Werden meine Eingaben gespeichert?
Nein. Die Berechnung läuft direkt in deinem Browser. Es werden keine Eingaben an uns übertragen oder gespeichert.
Wie berechne ich die Zinsen fürs Sparbuch?
Für ein Jahr rechnest du Guthaben mal Zinssatz. Ein Beispiel mit Beispielwerten: 5.000 € zu 2 % bringen 100 € Zinsen im Jahr. Davon zieht die Bank 25 % KESt ab, auf dem Sparbuch landen 75 €. Bleiben die Zinsen liegen, verzinsen sie sich im nächsten Jahr mit. Für mehrere Jahre, mit Sparrate oder unterjähriger Gutschrift rechnet das der Zinseszinsrechner oben für dich.
Wie berechne ich Zinsen monatlich?
Teile den Jahreszinssatz durch zwölf und nimm ihn mal dem Guthaben. Mit Beispielwerten: 10.000 € zu 3 % ergeben 300 € im Jahr, also 25 € im Monat vor KESt. Wählst du im Rechner die monatliche Zinsgutschrift, werden diese Zinsen jeden Monat gutgeschrieben und verzinsen sich ab dem nächsten Monat mit.
Was ist der Unterschied zwischen Zinsrechner und Zinseszinsrechner?
Ein einfacher Zinsrechner zeigt die Zinsen für einen Zeitraum, etwa ein Jahr. Ein Zinseszinsrechner rechnet über viele Jahre und berücksichtigt, dass gutgeschriebene Zinsen selbst wieder Zinsen bringen. Stellst du oben eine Laufzeit von einem Jahr und die jährliche Zinsgutschrift ein, bekommst du das Ergebnis eines einfachen Zinsrechners.
Wie lange dauert es, bis sich mein Geld verdoppelt?
Eine Faustregel ist die 72er-Regel: 72 geteilt durch den Zinssatz ergibt ungefähr die Jahre bis zur Verdoppelung. Bei 3 % sind das rund 24 Jahre, bei 6 % rund 12 Jahre, jeweils vor KESt und Inflation. Genau rechnet es der Zinseszinsrechner: Wähle bei „Was möchtest du berechnen?“ die nötige Laufzeit und trag als gewünschtes Endkapital das Doppelte deines Anfangskapitals ein.
Was ist der Unterschied zwischen nominaler und realer Verzinsung?
Die nominale Verzinsung ist der Zinssatz, den die Bank nennt. Die reale Verzinsung zieht davon die Inflation ab. Mit Beispielwerten: Bekommst du 3 % Zinsen und die Preise steigen um 2 %, wächst deine Kaufkraft nur um rund 1 % im Jahr. Deshalb zeigt der Rechner neben dem Endkapital auch seinen Wert in heutigem Geld.
Hinweis: Die Ergebnisse sind Modellrechnungen mit gleichbleibendem Zinssatz. Bei Aktien und ETFs schwanken die Renditen, und Gewinne sind nicht garantiert. Der Rechner ersetzt keine Anlage- oder Steuerberatung.


