
Zuletzt aktualisiert: 15.10.2026
In den Tresoren der Oesterreichischen Nationalbank liegen rund 280 Tonnen Gold, Ende 2025 waren sie 33 Milliarden Euro wert. Trotzdem hat die Nationalbank 2025 einen Verlust von gut einer Milliarde Euro geschrieben. Wie das zusammenpasst, hat mit ihrer eigentlichen Aufgabe zu tun: Sie ist keine Bank, die Gewinn machen soll, sondern gemeinsam mit der Europäischen Zentralbank dafür zuständig, dass der Euro seinen Wert behält. Diese Seite erklärt, wie das Eurosystem aufgebaut ist, was der Leitzins ist, was er für deinen Kredit und dein Sparbuch bedeutet, welche Aufgaben die Nationalbank in Österreich hat und warum auch eine Notenbank Verluste machen kann.
Inhalt
Wer im Euroraum über das Geld entscheidet
Die Europäische Zentralbank, kurz EZB, mit Sitz in Frankfurt ist die Notenbank für alle Länder, die den Euro haben. Seit Bulgarien am 1. Jänner 2026 dazugekommen ist, sind das 21 Länder. Gemeinsam mit den 21 nationalen Notenbanken, in Österreich der Oesterreichischen Nationalbank, kurz OeNB, bildet die EZB das Eurosystem. Die wichtigen Entscheidungen trifft der EZB-Rat. In ihm sitzen die sechs Mitglieder des Direktoriums der EZB und die Präsidentinnen und Präsidenten aller nationalen Notenbanken, für Österreich der Gouverneur der OeNB.
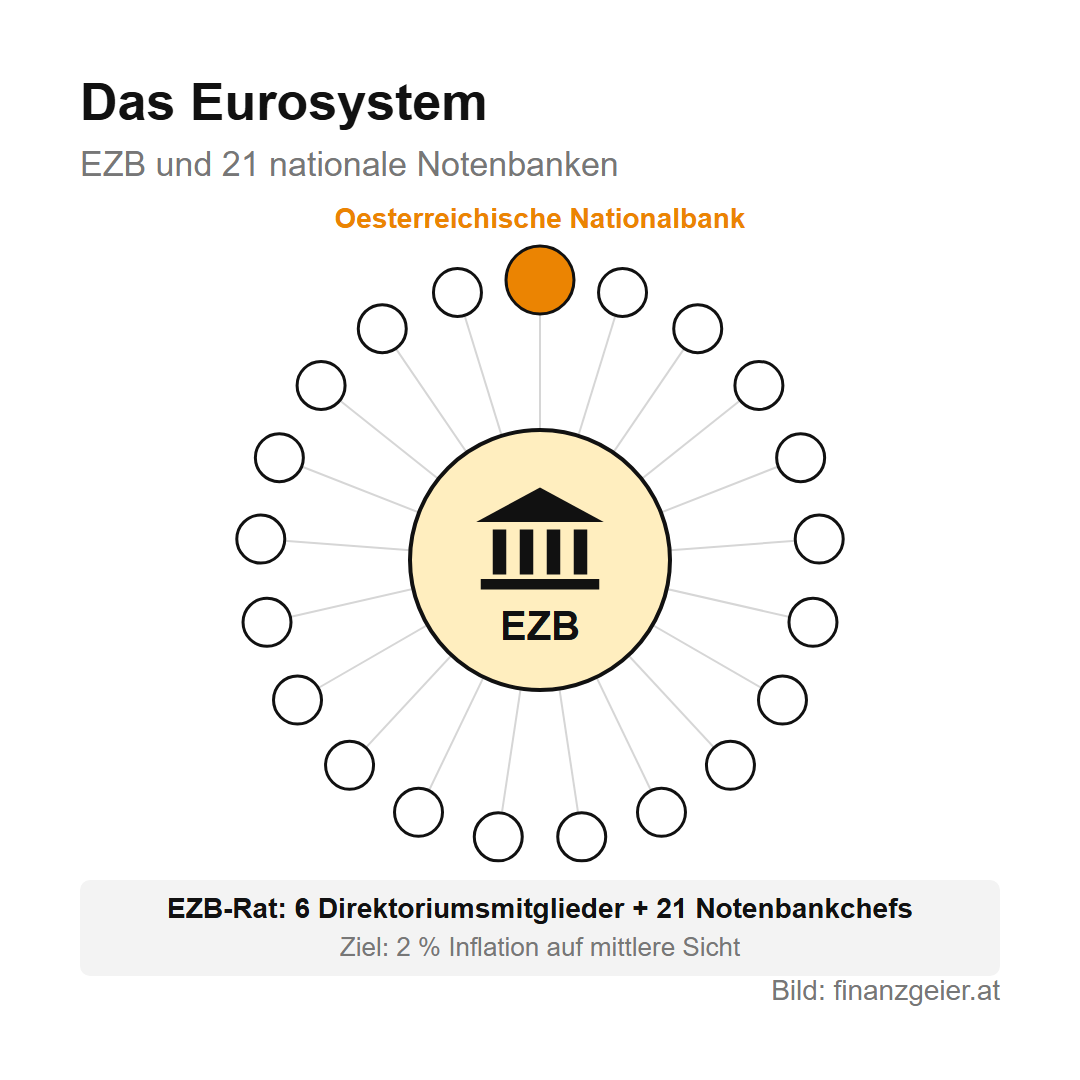
Die wichtigste Aufgabe ist die Preisstabilität. Die EZB strebt eine Inflation von 2 Prozent pro Jahr an, auf mittlere Sicht. Weder deutlich mehr noch deutlich weniger soll es sein, denn hohe Inflation frisst die Kaufkraft, und fallende Preise lähmen die Wirtschaft. Damit die Notenbank dieses Ziel ohne Rücksicht auf Wahltermine verfolgen kann, ist sie unabhängig: Regierungen dürfen ihr keine Anweisungen geben, und sie darf Staaten nicht direkt Geld leihen.
Der Leitzins
Das wichtigste Werkzeug der EZB ist der Leitzins. Eigentlich sind es drei Zinssätze, zu denen sich Banken bei der Notenbank Geld leihen oder dort Geld parken können. Den größten Einfluss hat heute der Einlagesatz, also der Zins, den Banken für Geld bekommen, das sie über Nacht bei der Notenbank liegen lassen. Daneben gibt es den Hauptrefinanzierungssatz, zu dem sich Banken regelmäßig Geld leihen, und den Spitzenrefinanzierungssatz für kurzfristige Notfälle. Über die Leitzinsen entscheidet der EZB-Rat etwa alle sechs Wochen.
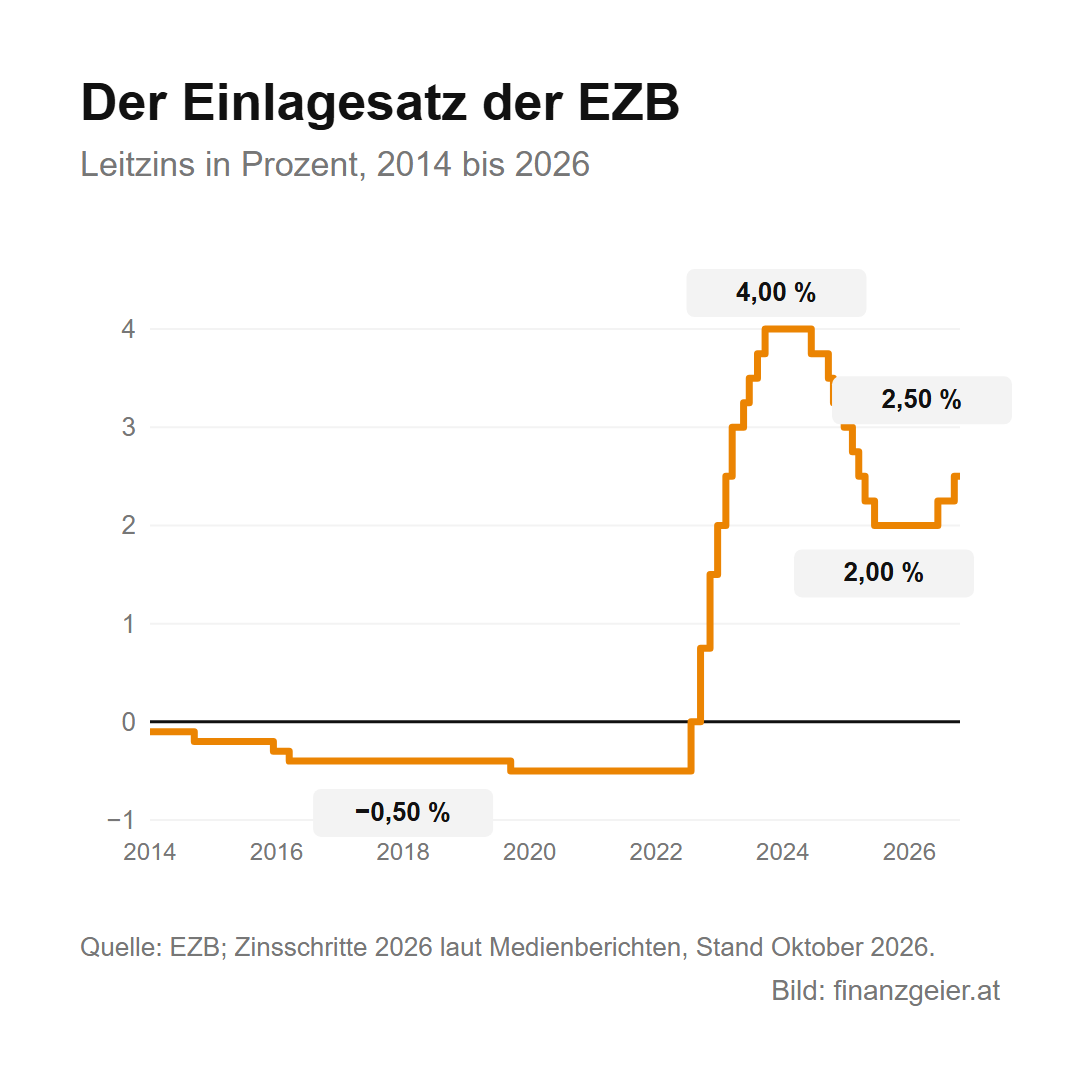
Wie stark sich der Leitzins verändern kann, zeigen die letzten Jahre. Von 2014 bis 2022 lag der Einlagesatz unter null, Banken mussten also dafür zahlen, Geld bei der Notenbank zu parken. Als die Inflation 2022 stark stieg, erhöhte die EZB in kurzer Zeit kräftig, bis der Einlagesatz im September 2023 bei 4 Prozent lag. Ab Juni 2024 senkte sie wieder, bis auf 2 Prozent im Juni 2025. 2026 hob sie den Einlagesatz wegen der steigenden Energiepreise erneut an, seit 16. September 2026 liegt er bei 2,50 Prozent.
Was der Leitzins für dein Geld bedeutet
Steigt der Leitzins, steigen nach und nach auch die Zinsen, die Banken ihren Kunden verrechnen und zahlen. Am schnellsten spüren das alle mit einem Kredit mit variablem Zins, denn dieser hängt meist am Euribor, einem Zinssatz, zu dem sich Banken untereinander Geld leihen und der dem Leitzins folgt. Ein Rechenbeispiel mit Beispielwerten: Bei einem variablen Wohnkredit mit 200.000 Euro Restschuld bedeutet ein Prozentpunkt mehr Zinsen rund 2.000 Euro Zinsen mehr im Jahr, also etwa 167 Euro mehr im Monat. Wer variabel finanziert, sollte sich deshalb einen Polster zurückhalten, für den Fall, dass die Zinsen steigen, auch wenn es gerade nicht danach aussieht.
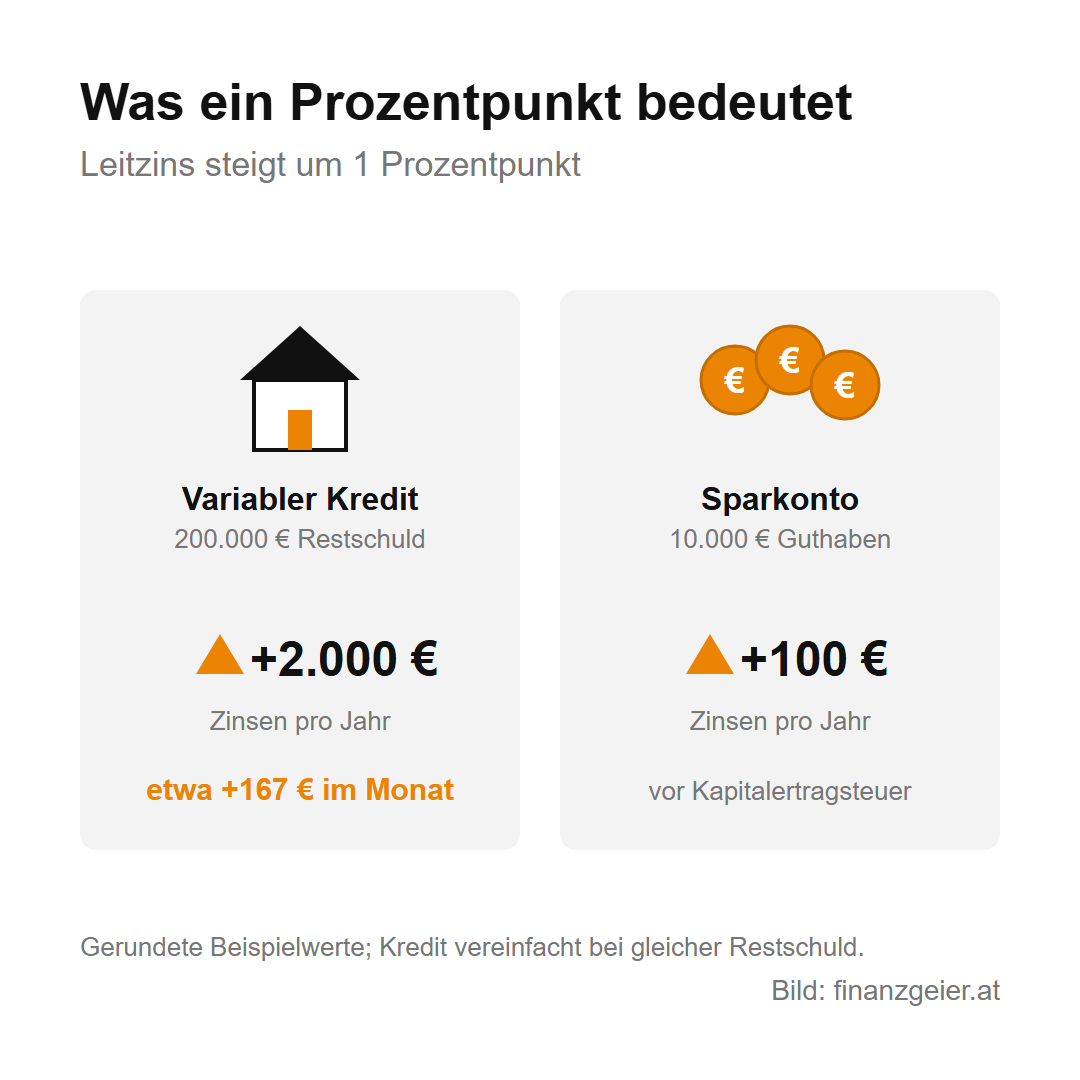
Umgekehrt profitieren Sparer von höheren Zinsen. Liegen 10.000 Euro auf dem Sparkonto, bringt ein Prozentpunkt mehr rund 100 Euro im Jahr, vor der Kapitalertragsteuer. Banken geben höhere Leitzinsen aber nicht automatisch und nicht sofort an Sparer weiter. Und weil die Notenbank die Zinsen vor allem dann erhöht, wenn die Inflation hoch ist, bleibt vom höheren Zins nach Abzug der Teuerung oft wenig übrig.
Was die Oesterreichische Nationalbank macht
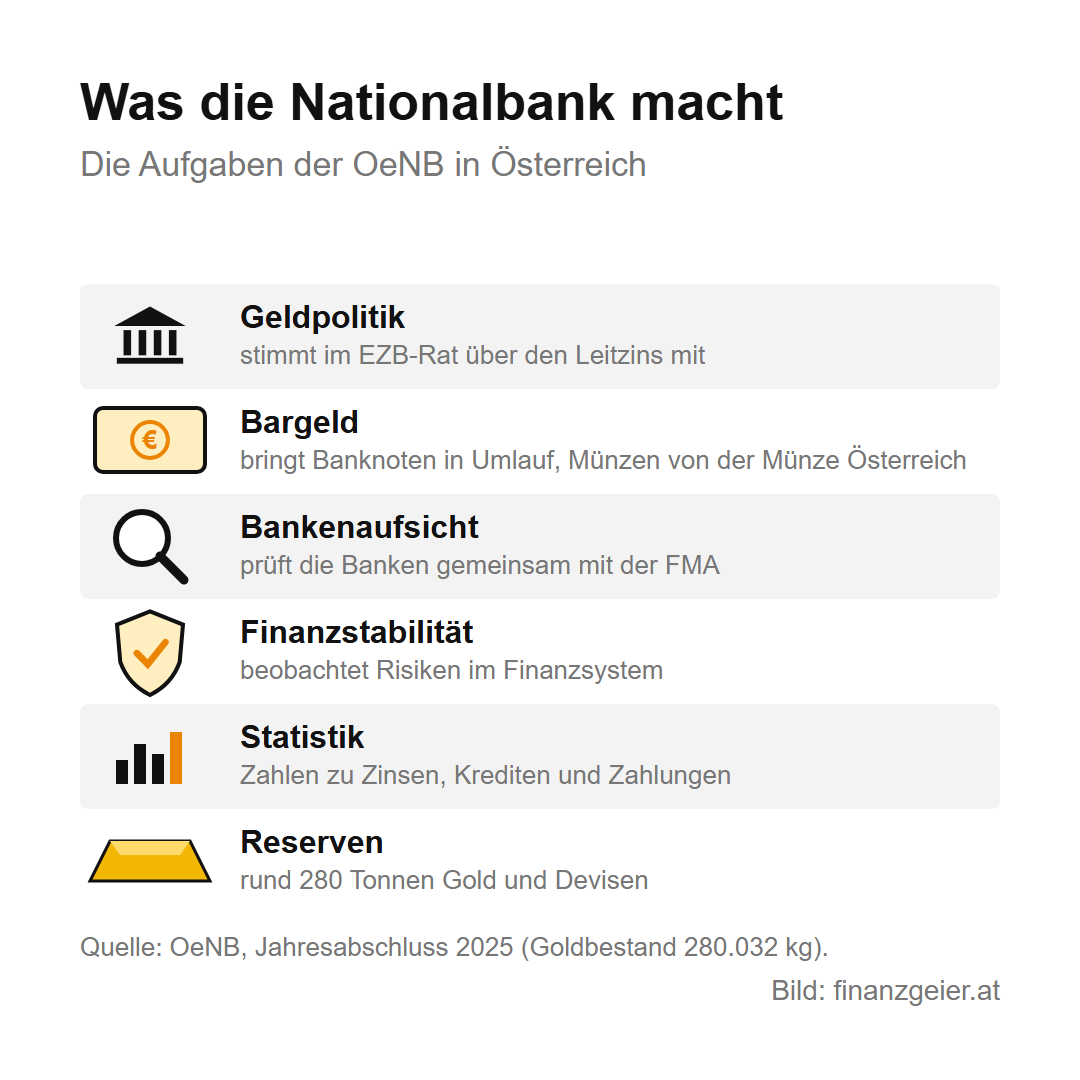
Die OeNB wurde 1816 gegründet und ist heute ein Teil des Eurosystems. Über den Leitzins entscheidet sie nicht allein, sondern ihr Gouverneur stimmt im EZB-Rat mit. Daneben hat sie eigene Aufgaben in Österreich. Sie bringt das Bargeld in Umlauf, also die Euro-Banknoten, die Münzen prägt ihre Tochter Münze Österreich. Gemeinsam mit der Finanzmarktaufsicht FMA beaufsichtigt sie die Banken: Die großen Banken überwacht die EZB direkt, die übrigen die heimischen Stellen, wobei die OeNB prüft und analysiert und die FMA als Behörde entscheidet. Außerdem beobachtet sie die Stabilität des Finanzsystems, erstellt Statistiken über Zinsen, Kredite und Zahlungen und verwaltet die Reserven, darunter das Gold.
Für die meisten Menschen ist die OeNB vor allem bei einer Gelegenheit sichtbar: beim Schilling. Banknoten der letzten Schilling-Serie tauscht die Nationalbank ohne Frist in Euro um. Ende November 2025 waren noch rund 6,8 Milliarden Schilling nicht umgetauscht, umgerechnet etwa 495 Millionen Euro.
Dazu eine klare Meinung: Dass die Nationalbank für Bargeld sorgt, ist mehr als eine technische Aufgabe. Bargeld ist gelebte Freiheit, denn wer bar zahlt, hinterlässt keine Spuren und behält seine Ausgaben besser im Blick.
Warum auch eine Notenbank Verluste macht
Eine Notenbank verdient ihr Geld vor allem mit Zinsen. In den Jahren mit Nullzinsen hat das Eurosystem in großem Umfang Anleihen gekauft, um die Wirtschaft zu stützen, und diese Anleihen bringen nur sehr niedrige Zinsen. Als die Leitzinsen ab 2022 stark stiegen, musste die OeNB den Banken plötzlich hohe Zinsen für das Geld zahlen, das diese bei ihr parken, während ihre eigenen Anleihen weiter wenig abwarfen. Das Ergebnis waren Verluste: 2025 betrug der Jahresfehlbetrag 1,02 Milliarden Euro, zusammen mit den Verlusten der Vorjahre steht ein Bilanzverlust von 5,21 Milliarden Euro in den Büchern.
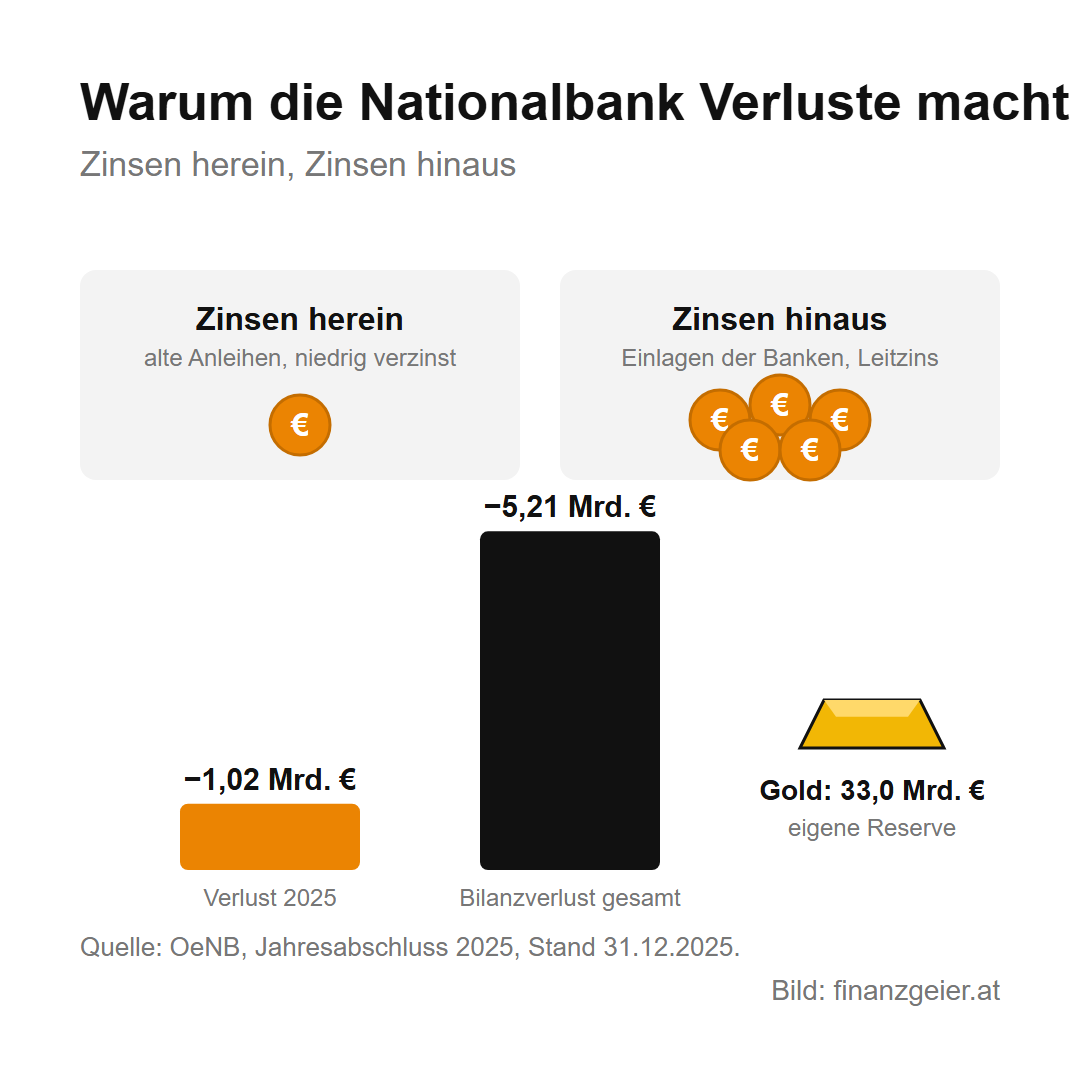
Gefährlich ist das für eine Notenbank nicht, denn sie kann nicht zahlungsunfähig werden wie ein Unternehmen, und ihre Aufgabe ist stabiles Geld, nicht Gewinn. Spürbar ist es aber für den Staat: In guten Jahren überweist die OeNB den Großteil ihres Gewinns an die Republik, in Verlustjahren fällt diese Einnahme weg. Die gestiegenen Preise für Gold ändern daran nichts, denn Wertsteigerungen beim Gold werden in einer eigenen Reserve verbucht und nicht als Gewinn ausgeschüttet.
Der Rat zum Schluss: Schau nach jeder Zinsentscheidung der EZB, was sie für dich bedeutet. Wer einen variablen Kredit hat, rechnet nach, wie sich die Rate ändert, und wer spart, prüft, ob seine Bank höhere Zinsen auch weitergibt, und wechselt, wenn nicht, denn Treue zur Hausbank zahlt sich nicht automatisch aus.
Quellen: OeNB: Jahresabschluss 2025; EZB: Bulgarien tritt dem Euroraum bei (1.1.2026); Biallo: EZB-Leitzinsentscheidungen 2026; APA/vienna.at: Schilling-Umtausch (Stand November 2025). Stand: Oktober 2026.
Weiterlesen: Seit 16. September 2026 liegt der Einlagesatz der EZB bei 2,50 Prozent, und jede Änderung wirkt weit über Kredit und Sparbuch hinaus. Was der Leitzins auch für Anleihen, Aktien und Immobilien bedeutet, ist eigens erklärt. Dort steht auch, warum sich ein Blick auf die amerikanische Notenbank lohnt.
Hinweis: Diese Seite erklärt, wie die Notenbanken arbeiten, und ersetzt keine Beratung. Jede Lage ist anders. Die Leitzinsen ändern sich laufend; das Kredit- und Sparbeispiel verwendet Beispielwerte.

