
Zuletzt aktualisiert: 12.10.2026
Eine Wohnung um 300.000 Euro kostet mit Kredit am Ende rund 495.000 Euro. Rund 34.000 Euro davon sind Nebenkosten beim Kauf und rund 161.000 Euro Zinsen, wenn die Bank 270.000 Euro zu 3,4 % fix auf 30 Jahre finanziert. Das ist kein Grund, auf die eigene Wohnung zu verzichten, denn für die meisten Menschen ist sie ohne Kredit gar nicht möglich. Aber es zeigt, wo die großen Beträge liegen: bei den Eigenmitteln, bei den Nebenkosten, beim Zinssatz und bei der Laufzeit. Diese Seite geht den ganzen Weg durch, vom ersten Kassasturz bis zur Unterschrift, und rechnet alles mit diesem einen Beispiel.
Inhalt
Was ein Wohnkredit ist
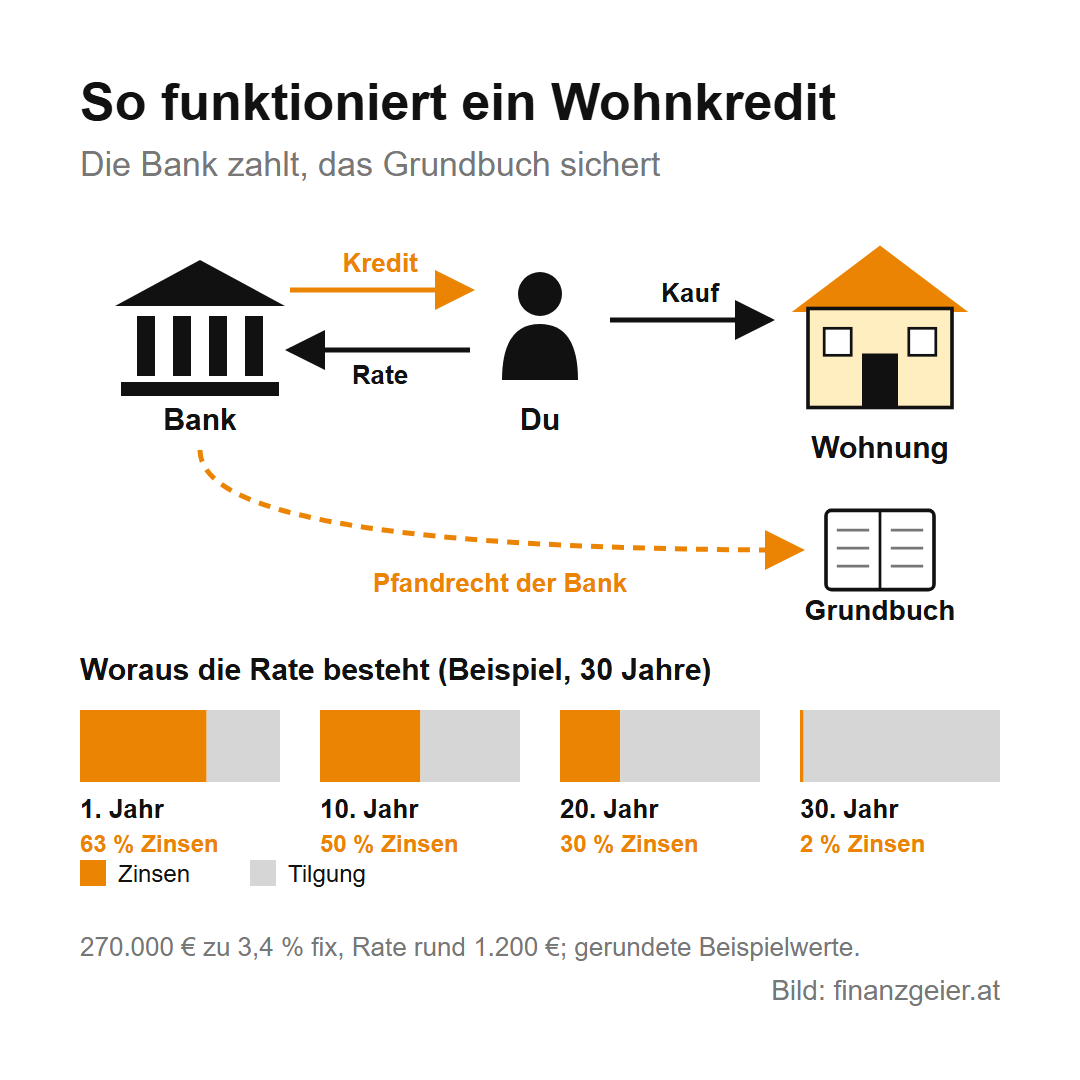
Ein Wohnkredit ist ein Kredit, mit dem du eine Wohnung oder ein Haus kaufst, baust oder sanierst. Er heißt auch Hypothekarkredit, weil er mit einer Hypothek gesichert ist: Die Bank lässt sich ein Pfandrecht auf die Immobilie im Grundbuch eintragen. Das Grundbuch ist das öffentliche Verzeichnis beim Bezirksgericht, in dem steht, wem eine Liegenschaft gehört und wer Rechte daran hat. Du bist also Eigentümer, aber solange der Kredit läuft, hat die Bank ein Pfandrecht. Zahlst du nicht mehr, darf sie die Immobilie verwerten lassen und sich aus dem Erlös bedienen.
Weil die Bank diese Sicherheit hat, ist ein Wohnkredit deutlich billiger als ein Kredit für ein Auto oder eine Einrichtung, und er läuft viel länger, meist 20 bis 35 Jahre. Die Rate setzt sich aus zwei Teilen zusammen: den Zinsen für das geliehene Geld und der Tilgung, also dem Teil, der die Schuld verringert. Am Anfang besteht die Rate zum größten Teil aus Zinsen, gegen Ende fast nur aus Tilgung.
Wie viel Eigenmittel du brauchst
Eigenmittel ist das Geld, das du selbst mitbringst. Bis Mitte 2025 waren die Regeln dafür in der KIM-Verordnung festgelegt und für Banken verpflichtend: Die Bank durfte höchstens 90 % des Werts der Immobilie finanzieren, die Rate durfte höchstens 40 % des Nettoeinkommens betragen, und die Laufzeit höchstens 35 Jahre. Die Nebenkosten des Kaufs zählen dabei nicht zum Wert der Immobilie, die musst du ohnehin selbst zahlen. Daraus ergibt sich die bekannte Faustregel: rund 20 % des Kaufpreises selbst mitbringen.
Die Verordnung ist am 30. Juni 2025 ausgelaufen. Seitdem sind diese Werte nur noch Richtwerte der Finanzmarktaufsicht (FMA), und Banken dürfen davon abweichen, wenn sie es begründen können. Dazu eine klare Meinung: Die Werte der KIM-Verordnung sollte jeder für sich selbst weiter als verpflichtend nehmen und sie bestenfalls übertreffen. Jeder Euro, den du selbst mitbringst, muss nicht finanziert werden, kostet also keine Zinsen und macht die Wohnung am Ende billiger.
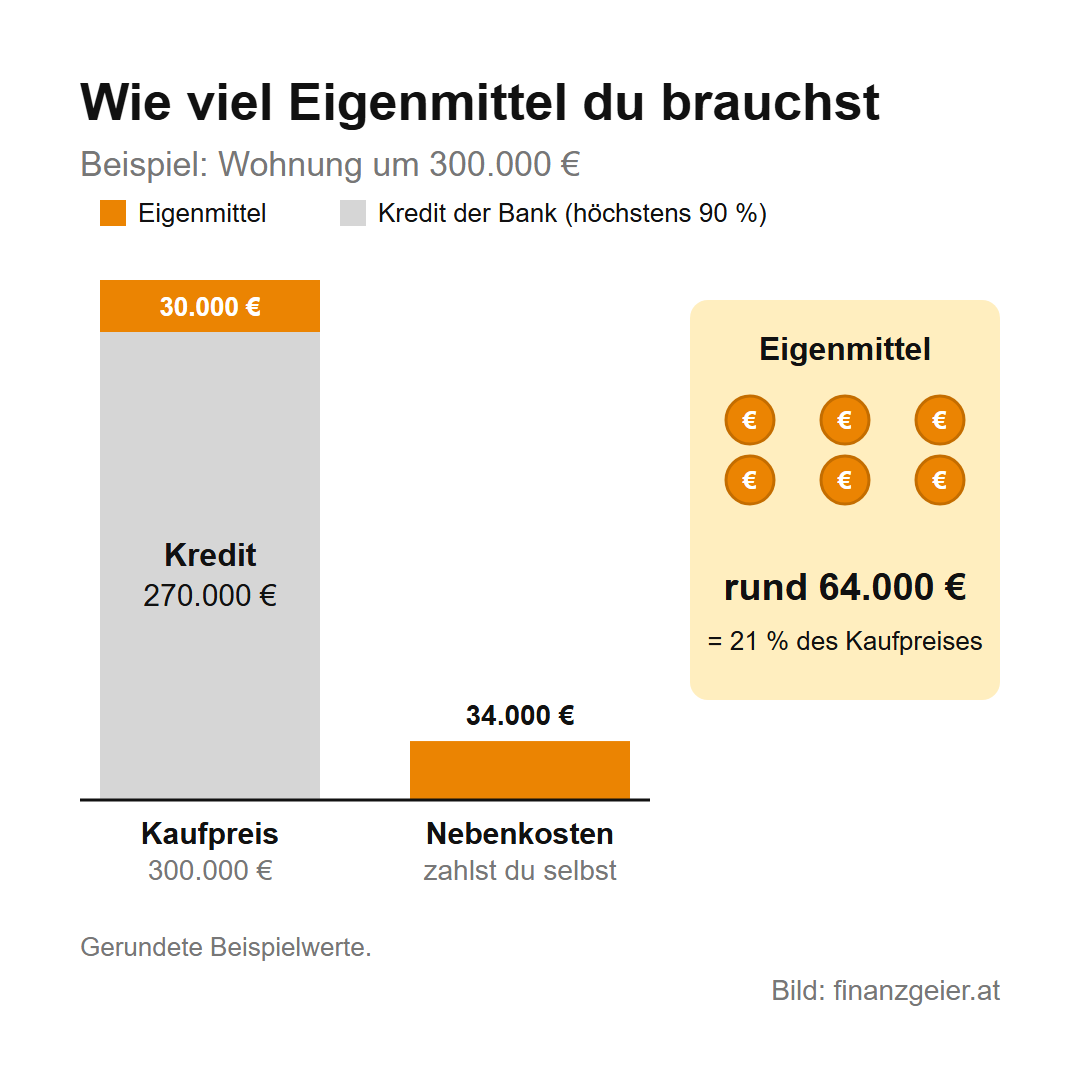
Im Beispiel heißt das: 300.000 Euro Kaufpreis, davon finanziert die Bank höchstens 90 %, also 270.000 Euro. Die restlichen 30.000 Euro und die rund 34.000 Euro Nebenkosten zahlst du selbst. Du brauchst also rund 64.000 Euro Eigenmittel, das sind gut 21 % des Kaufpreises. Wichtig ist auch, dass nach dem Kauf noch ein Notgroschen übrig bleibt. Wer sein letztes Geld in die Wohnung steckt, steht bei der ersten kaputten Therme vor dem nächsten Kredit.
Woher die Eigenmittel kommen können
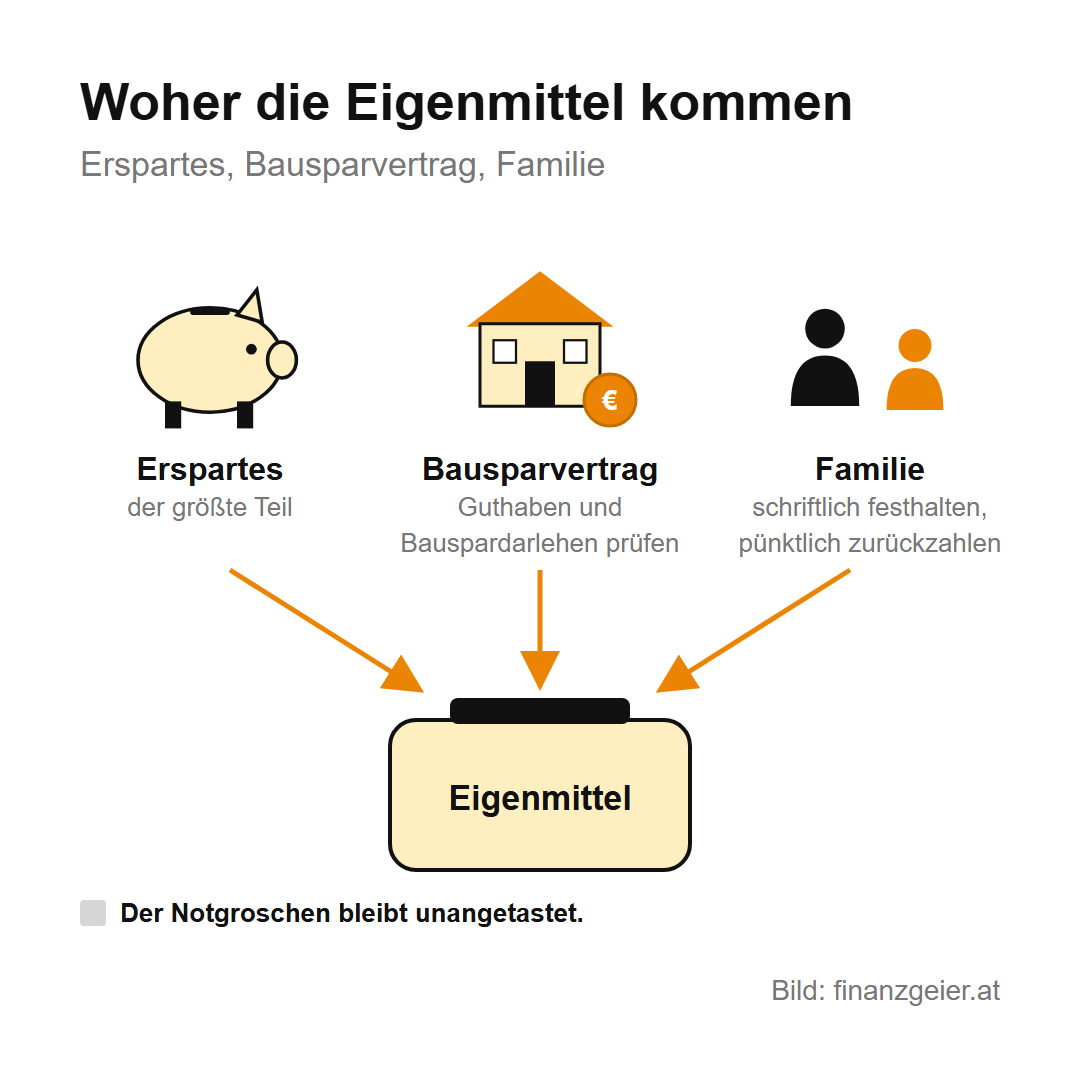
Der größte Teil der Eigenmittel ist bei den meisten Erspartes. Bevor du zur Bank gehst, lohnt sich aber ein Blick auf zwei weitere Quellen. Die erste ist der Bausparvertrag. Viele haben einen, oft schon seit Jahren. Das Guthaben zählt zu den Eigenmitteln, und der Vertrag gibt dir zusätzlich das Recht auf ein Bauspardarlehen für Wohnzwecke, mit einer Zinsobergrenze. Ob ein Bauspardarlehen für einen Teil der Finanzierung günstiger ist als der Bankkredit, muss man jedes Mal vergleichen, aber ansehen sollte man es sich auf jeden Fall.
Die zweite Quelle ist die Familie. Man kann versuchen, einen Teil des Geldes bei Eltern oder Verwandten zu leihen. Das ist ohne Bearbeitungsgebühren möglich und hoffentlich zu einem niedrigeren Zinssatz als bei der Bank. Hier gilt aber eine klare Regel: Bei einem Darlehen aus der Familie darfst du auf keinen Fall in Zahlungsverzug kommen, denn es geht um die Familie. Haltet Betrag, Zinsen und Rückzahlung schriftlich fest, auch wenn ihr euch vertraut. Und sag der Bank offen, dass ein Teil der Eigenmittel geliehen ist, denn die Rückzahlung belastet dein Budget genauso wie die Rate der Bank.
Die Nebenkosten beim Kauf
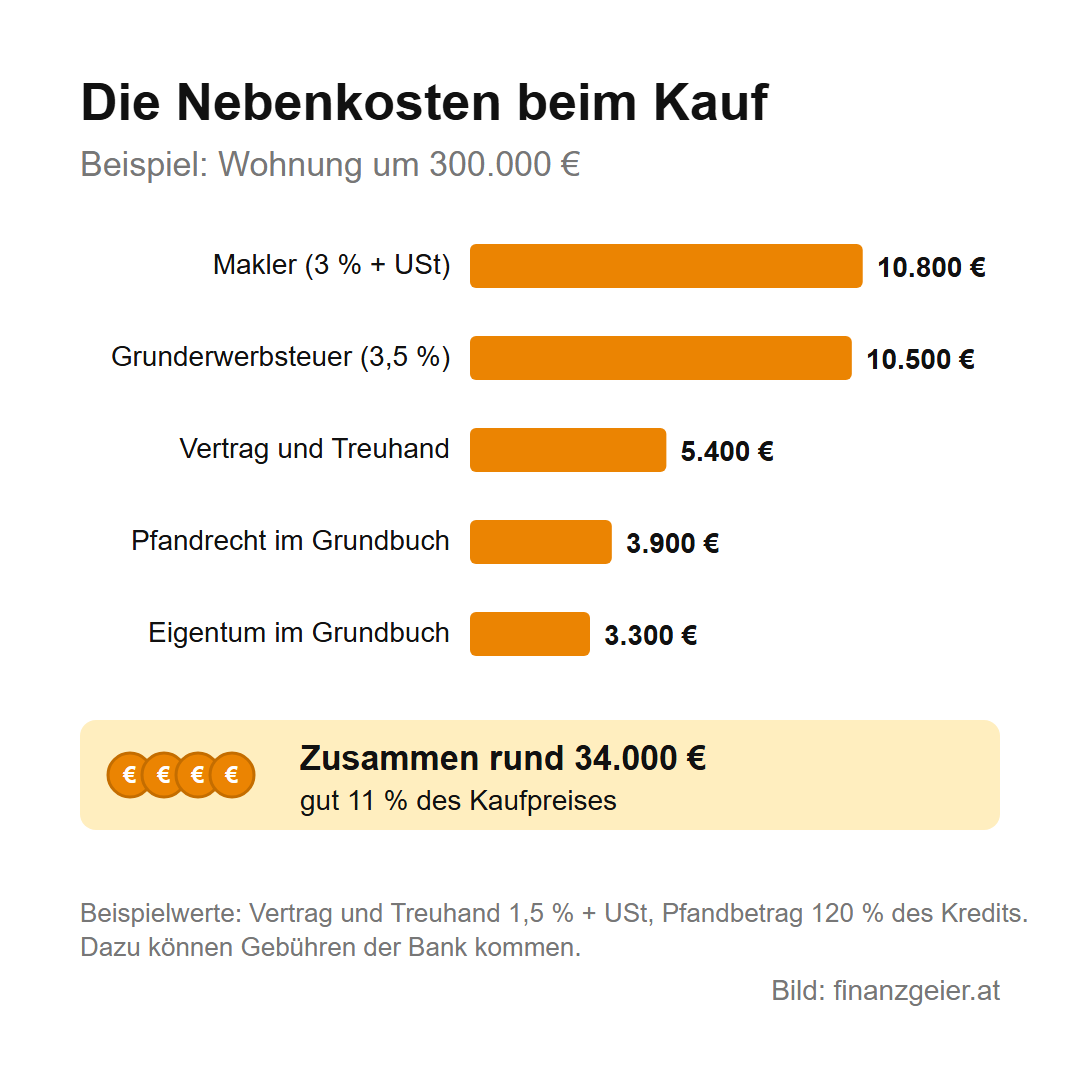
Die Nebenkosten unterschätzen viele, weil sie im Inserat nicht stehen. Fix sind die Grunderwerbsteuer mit 3,5 % des Kaufpreises und die Eintragung des Eigentums ins Grundbuch mit 1,1 %. Dazu kommt die Eintragung des Pfandrechts der Bank mit 1,2 %. Diese Gebühr wird vom eingetragenen Pfandbetrag berechnet, und der liegt meist über dem Kreditbetrag, weil die Bank auch Zinsen und Kosten absichern will. Die Befreiung von diesen beiden Grundbuchgebühren für den Hauptwohnsitz galt nur bis 30. Juni 2026 und ist ausgelaufen.
Dazu kommen der Vertrag und die Treuhandschaft beim Notar oder Rechtsanwalt, je nach Kanzlei und Aufwand meist 1 bis 2 % plus Umsatzsteuer, und wenn ein Makler im Spiel ist, dessen Provision von höchstens 3 % plus Umsatzsteuer. Im Beispiel sind das bei 300.000 Euro: 10.500 Euro Grunderwerbsteuer, 3.300 Euro für das Eigentum im Grundbuch, rund 3.900 Euro für das Pfandrecht, 10.800 Euro Makler und rund 5.400 Euro für Vertrag und Treuhand. Zusammen rund 34.000 Euro, also gut 11 % des Kaufpreises. Dazu können noch Gebühren der Bank kommen, etwa für die Bearbeitung oder die Schätzung der Immobilie. Die sind nicht bei jeder Bank gleich und stehen im Angebot.
Wie hoch die Rate sein darf
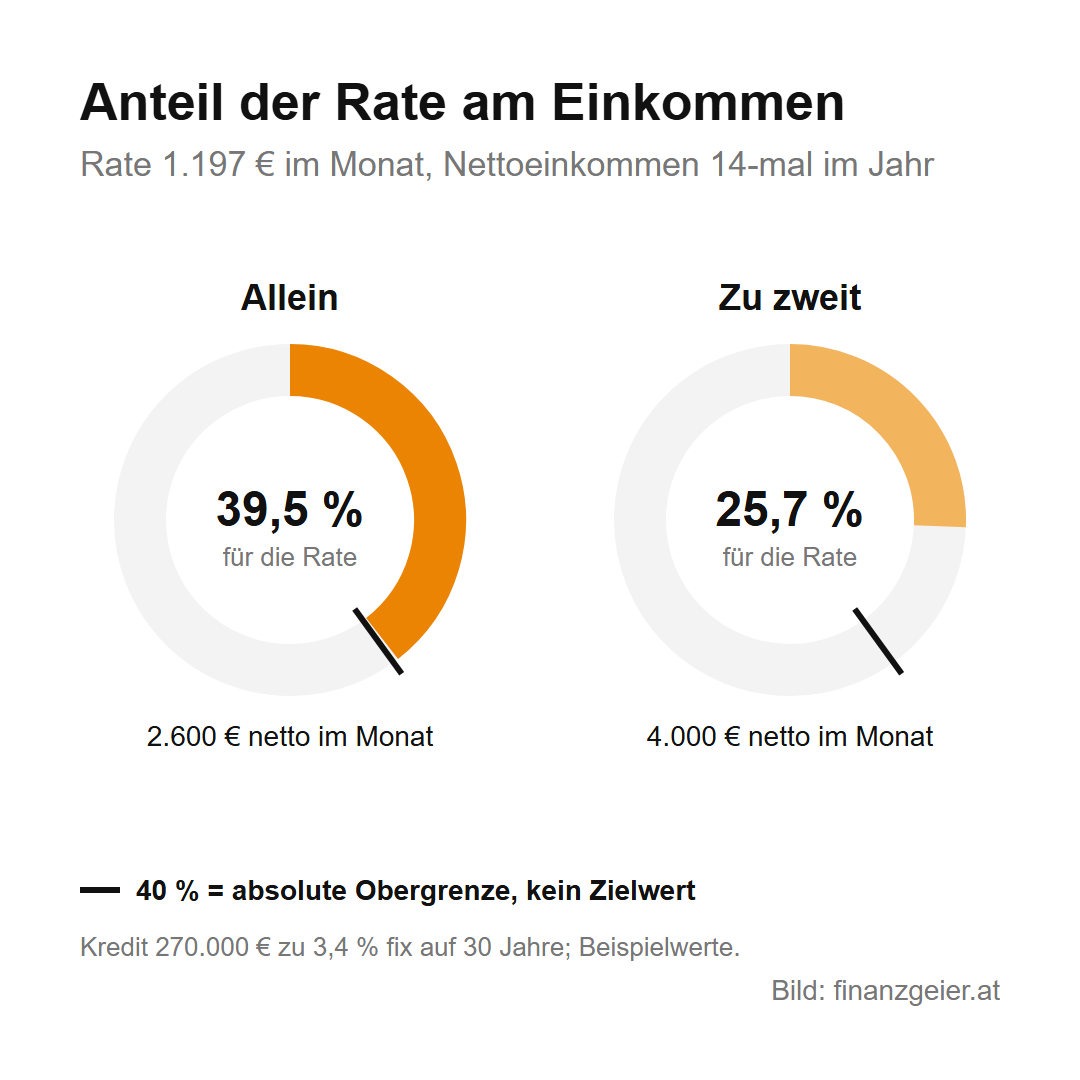
Die zweite Regel der KIM-Verordnung betrifft die Rate: Sie darf höchstens 40 % des Nettoeinkommens ausmachen. Diese 40 % sind eine absolute Obergrenze und kein Zielwert. Vom restlichen Einkommen müssen Lebensmittel, Strom, Heizung, Betriebskosten, Auto und alles andere bezahlt werden, und das Leben bleibt über 30 Jahre nicht gleich.
Im Beispiel kostet der Kredit über 270.000 Euro bei 3,4 % fix auf 30 Jahre rund 1.200 Euro im Monat, also rund 14.400 Euro im Jahr. Damit diese Rate 40 % nicht übersteigt, braucht es mindestens rund 35.900 Euro netto im Jahr, das sind bei 14 Gehältern rund 2.570 Euro im Monat. Wer allein 2.600 Euro netto verdient, liegt mit 39,5 % knapp an der Grenze und hat kaum Spielraum. Ein Paar mit zusammen 4.000 Euro netto liegt bei rund 26 % und steht deutlich sicherer da.
Wenn ihr zu zweit einen Kredit aufnehmt
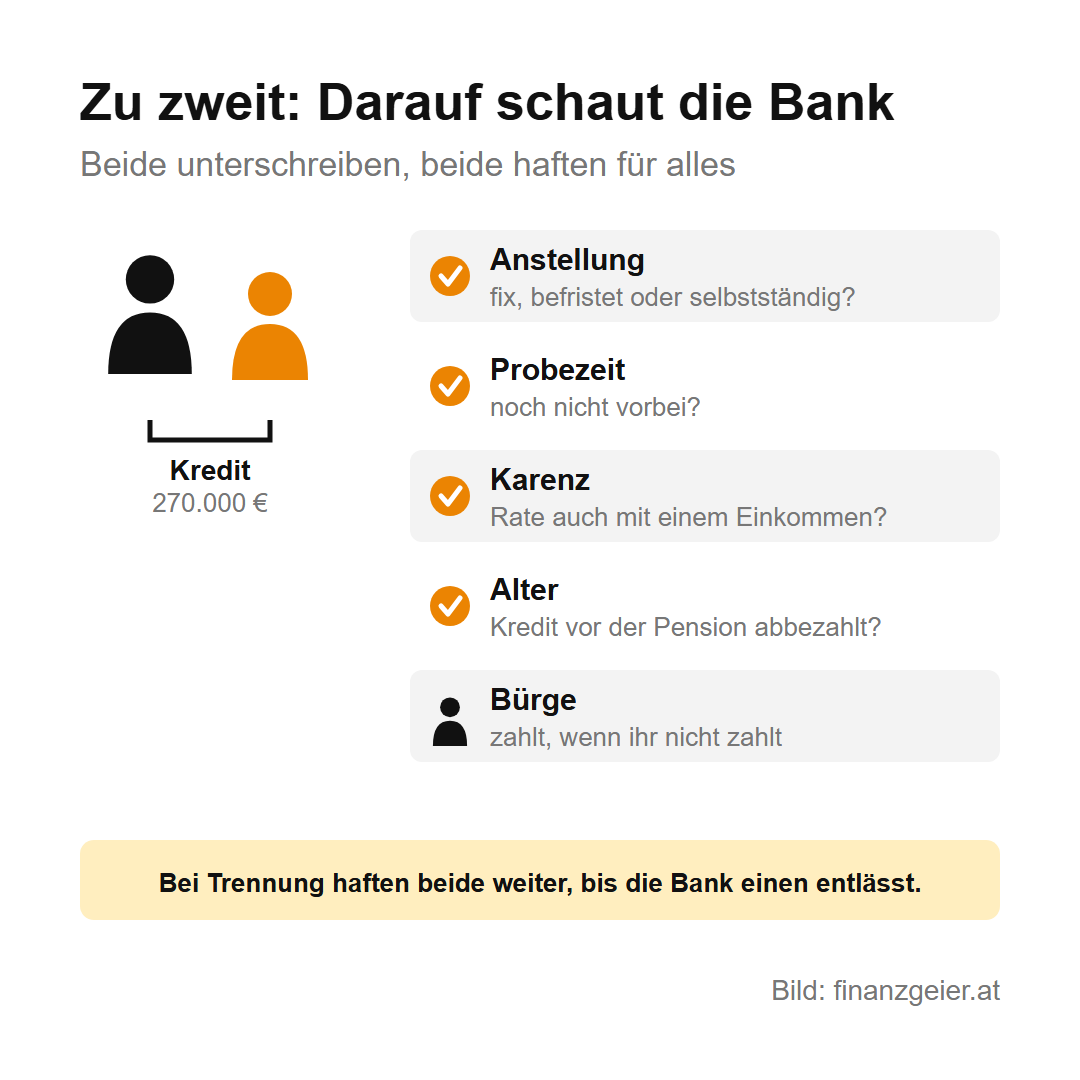
Viele Wohnungen kauft ein Paar gemeinsam. Für die Bank zählt dann das gemeinsame Einkommen, und beide unterschreiben als Kreditnehmer. Das heißt aber auch: Jeder haftet für den ganzen Kredit, nicht nur für seine Hälfte. Kann einer nicht mehr zahlen, holt sich die Bank das Geld vom anderen. Eine Abmachung zwischen euch, wer wie viel zahlt, ändert daran gegenüber der Bank nichts.
Bei der Prüfung schaut die Bank auf beide. Wichtig ist, ob beide fix angestellt sind, ob jemand noch in der Probezeit ist, ein befristetes Dienstverhältnis hat oder selbstständig ist, denn dann ist das Einkommen weniger sicher. Ist eine Karenz absehbar, muss die Rate auch mit einem Einkommen und dem Kinderbetreuungsgeld zu schaffen sein. Auch das Alter spielt eine Rolle: Der Kredit soll möglichst vor der Pension abbezahlt sein, weil das Einkommen dann meist sinkt. Wie streng das gehandhabt wird, ist nicht bei jeder Bank gleich.
Reicht das Einkommen nicht, verlangt die Bank manchmal einen Bürgen, oft die Eltern. Ein Bürge muss zahlen, wenn ihr es nicht mehr könnt, und das bis zur vollen Höhe der Bürgschaft. Wer bürgt, sollte das nur tun, wenn er den Betrag im Ernstfall auch zahlen kann. Die Bank muss einen Bürgen übrigens warnen, wenn sie erkennt, dass die Kreditnehmer voraussichtlich nicht zahlen werden. Bei einer Trennung bleibt die gemeinsame Haftung bestehen, bis die Bank einen von beiden entlässt. Verheiratete können bei der Scheidung das Gericht aussprechen lassen, dass einer Hauptschuldner wird und der andere nur noch Ausfallsbürge, der erst zahlen muss, wenn beim anderen nichts mehr zu holen ist. Für unverheiratete Paare gibt es diese Möglichkeit nicht.
Fixzins oder variabler Zins
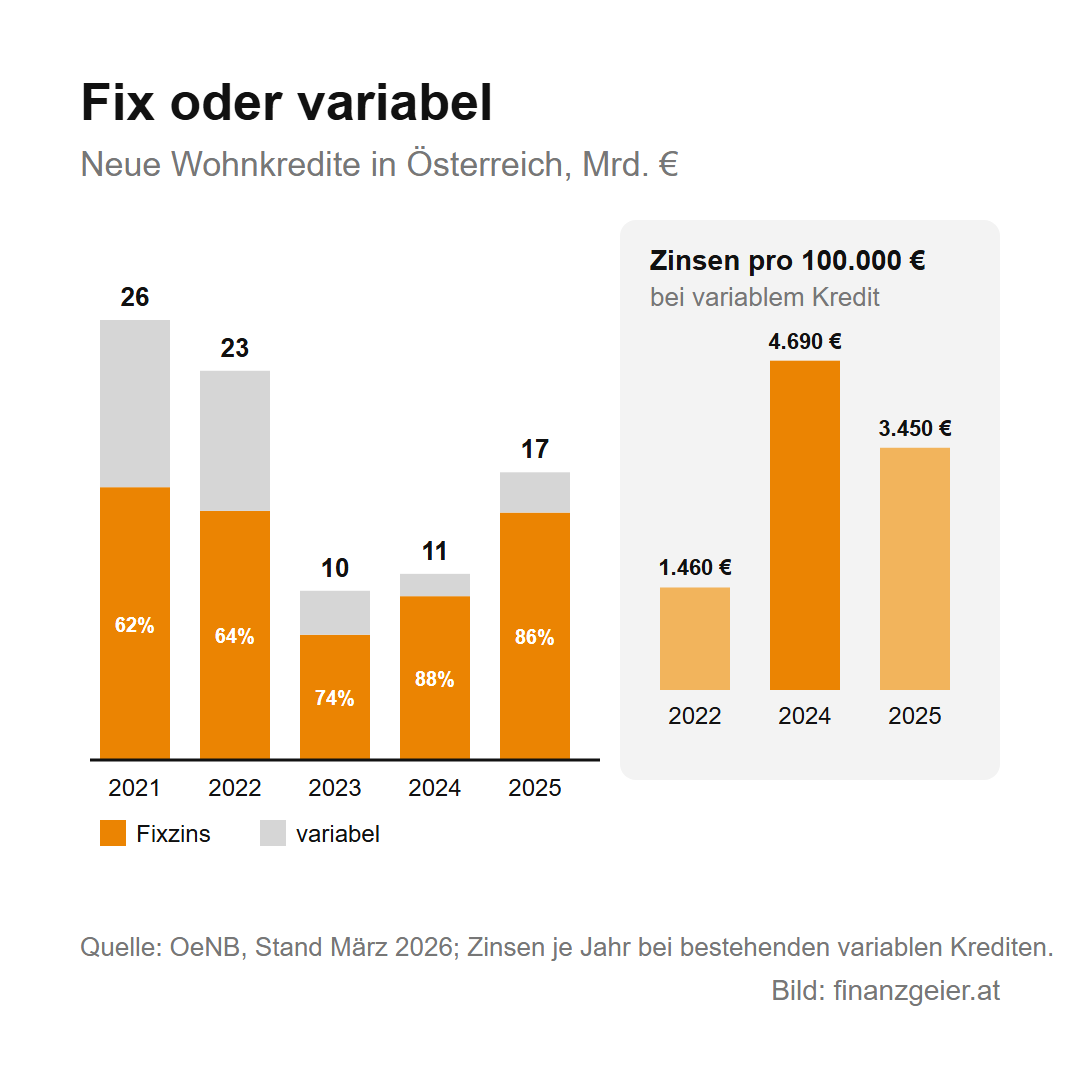
Beim Zinssatz gibt es zwei Arten. Ein fixer Zinssatz bleibt für eine vereinbarte Zeit gleich, oft 10, 15 oder 20 Jahre, manchmal für die ganze Laufzeit, und die Rate ändert sich in dieser Zeit nicht. Ein variabler Zinssatz hängt an einem Referenzzinssatz, meist am 3-Monats-Euribor, also dem Zinssatz, zu dem sich Banken untereinander für drei Monate Geld leihen, und die Bank schlägt ihren Anteil darauf. Steigt der Euribor, steigt deine Rate.
Wie stark das ausmachen kann, haben die letzten Jahre gezeigt. Wer einen variablen Wohnkredit hatte, zahlte laut Nationalbank 2022 pro 100.000 Euro Kreditschuld rund 1.460 Euro Zinsen im Jahr, 2024 waren es rund 4.690 Euro. Seitdem setzen die meisten auf Sicherheit: 2025 wurden 86 % der neuen Wohnkredite mit Fixzins abgeschlossen. Der Fixzins war Ende 2025 mit durchschnittlich 3,42 % etwas teurer als der variable Zins mit 3,21 %, dafür weißt du, was du zahlst.
Einen allgemeinen Rat gibt es hier kaum. Die Wahl hängt von deiner Risikobereitschaft ab, von der Höhe der Rate und von der Laufzeit. Nur eines lässt sich sicher sagen: Wer variabel finanziert, braucht einen Polster für den Fall, dass die Zinsen steigen, auch wenn es gerade nicht danach aussieht. Die Vergangenheit zeigt, dass das jederzeit passieren kann.
Laufzeit und Gesamtkosten
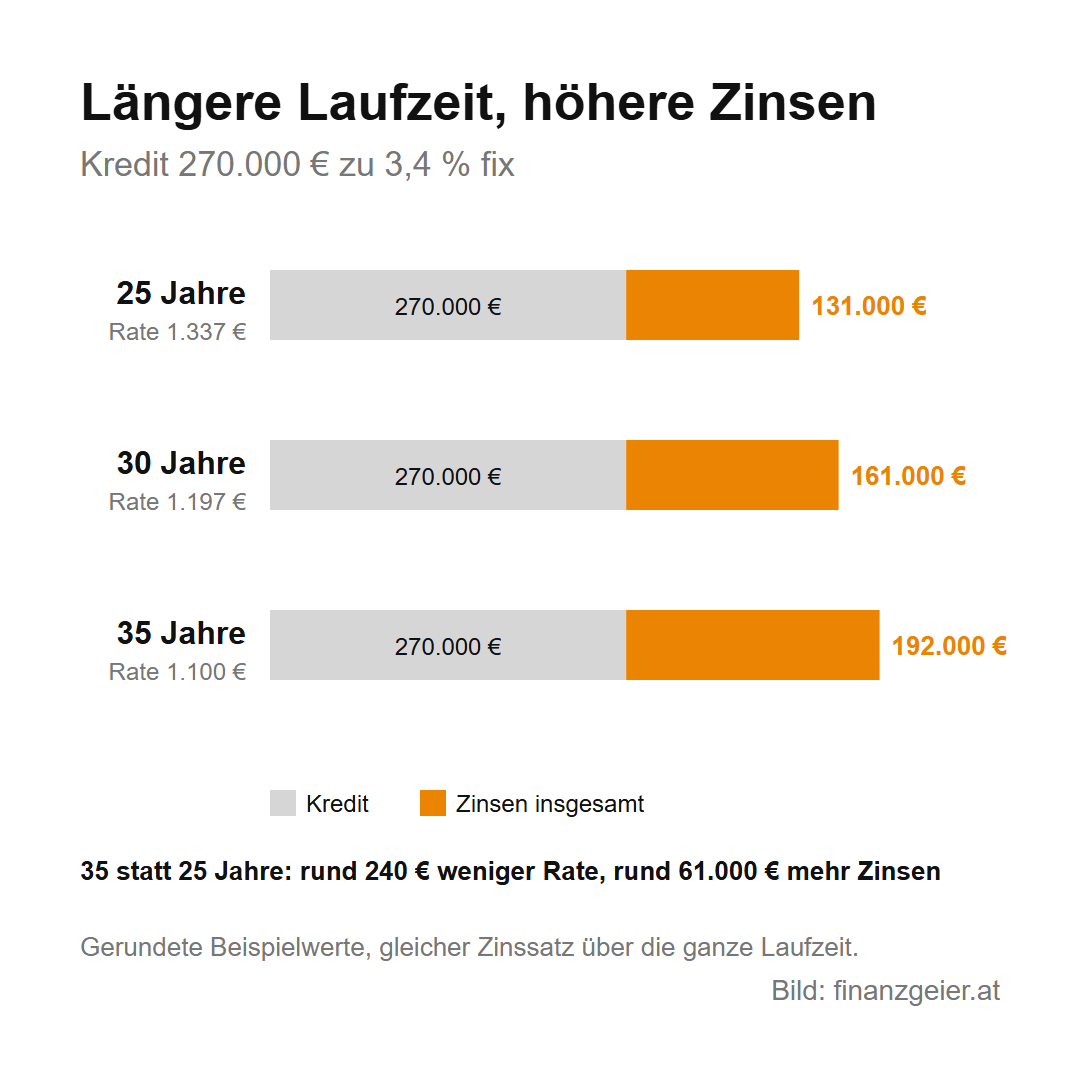
Eine längere Laufzeit macht die Rate kleiner, aber den Kredit teurer. Im Beispiel mit 270.000 Euro und 3,4 % sieht das so aus: Auf 25 Jahre beträgt die Rate rund 1.340 Euro, und du zahlst insgesamt rund 131.000 Euro Zinsen. Auf 30 Jahre sind es rund 1.200 Euro Rate und 161.000 Euro Zinsen. Auf 35 Jahre sinkt die Rate auf rund 1.100 Euro, die Zinsen steigen aber auf rund 192.000 Euro.
Die zehn Jahre zwischen der kürzesten und der längsten Variante kosten also rund 61.000 Euro mehr, obwohl die Rate nur um rund 240 Euro im Monat sinkt. Zählen sollten immer die Gesamtkosten über die Laufzeit, nicht die Monatsrate. Die Laufzeit so kurz wie möglich zu wählen, ist aber nur dann richtig, wenn die höhere Rate trotzdem deutlich unter 40 % deines Nettoeinkommens bleibt und genug Spielraum für die laufenden Ausgaben lässt. Im Beispiel wären die 1.340 Euro auf 25 Jahre für ein Paar mit 4.000 Euro netto rund 29 %, für jemanden allein mit 2.600 Euro netto aber rund 44 %, also zu viel.
Angebote vergleichen und abschließen
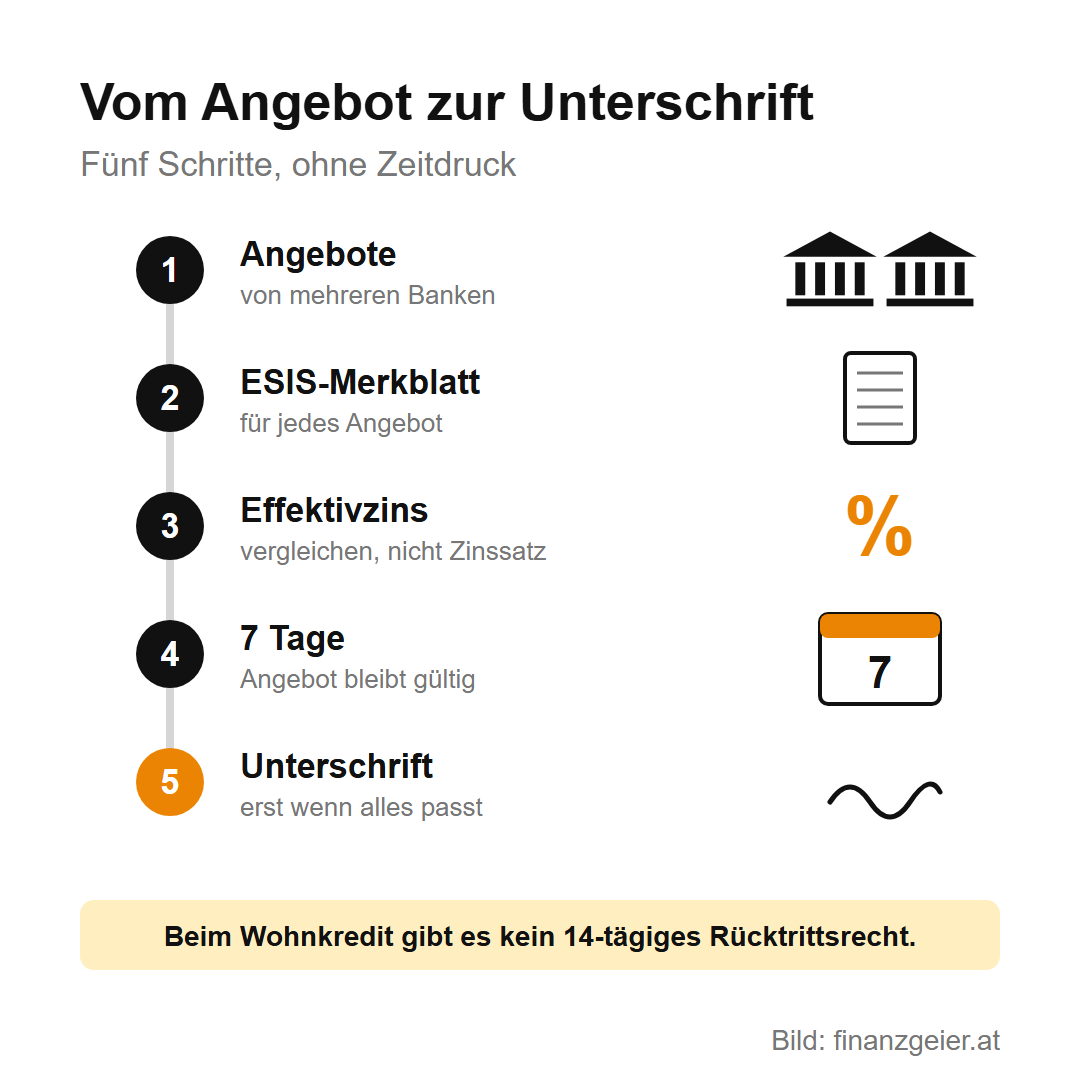
Hol dir Angebote von mehreren Banken. Jede Bank muss dir vor dem Abschluss das Europäische Standardisierte Merkblatt geben, kurz ESIS-Merkblatt. Darin stehen in gleicher Form Kreditbetrag, Laufzeit, Zinssatz, alle Kosten und der Effektivzinssatz. Der Effektivzinssatz rechnet die Gebühren in den Zinssatz ein und ist deshalb die Zahl, mit der du Angebote vergleichen kannst. Eine Bank mit niedrigerem Zinssatz und hohen Gebühren kann am Ende teurer sein als eine mit etwas höherem Zinssatz ohne Gebühren.
Ein verbindliches Angebot muss die Bank mindestens sieben Tage aufrechterhalten. Diese Zeit solltest du nutzen, um in Ruhe zu vergleichen und alles noch einmal durchzurechnen. Ein allgemeines Rücktrittsrecht von 14 Tagen wie bei einem Konsumkredit gibt es beim Wohnkredit nicht. Zurücktreten kannst du nur, wenn du schon innerhalb von zwei Werktagen nach Erhalt des ESIS-Merkblatts unterschrieben hast, und auch dann nur innerhalb von zwei Werktagen. Wer sich die Zeit nimmt, braucht dieses Recht nicht.
Vorzeitig zurückzahlen
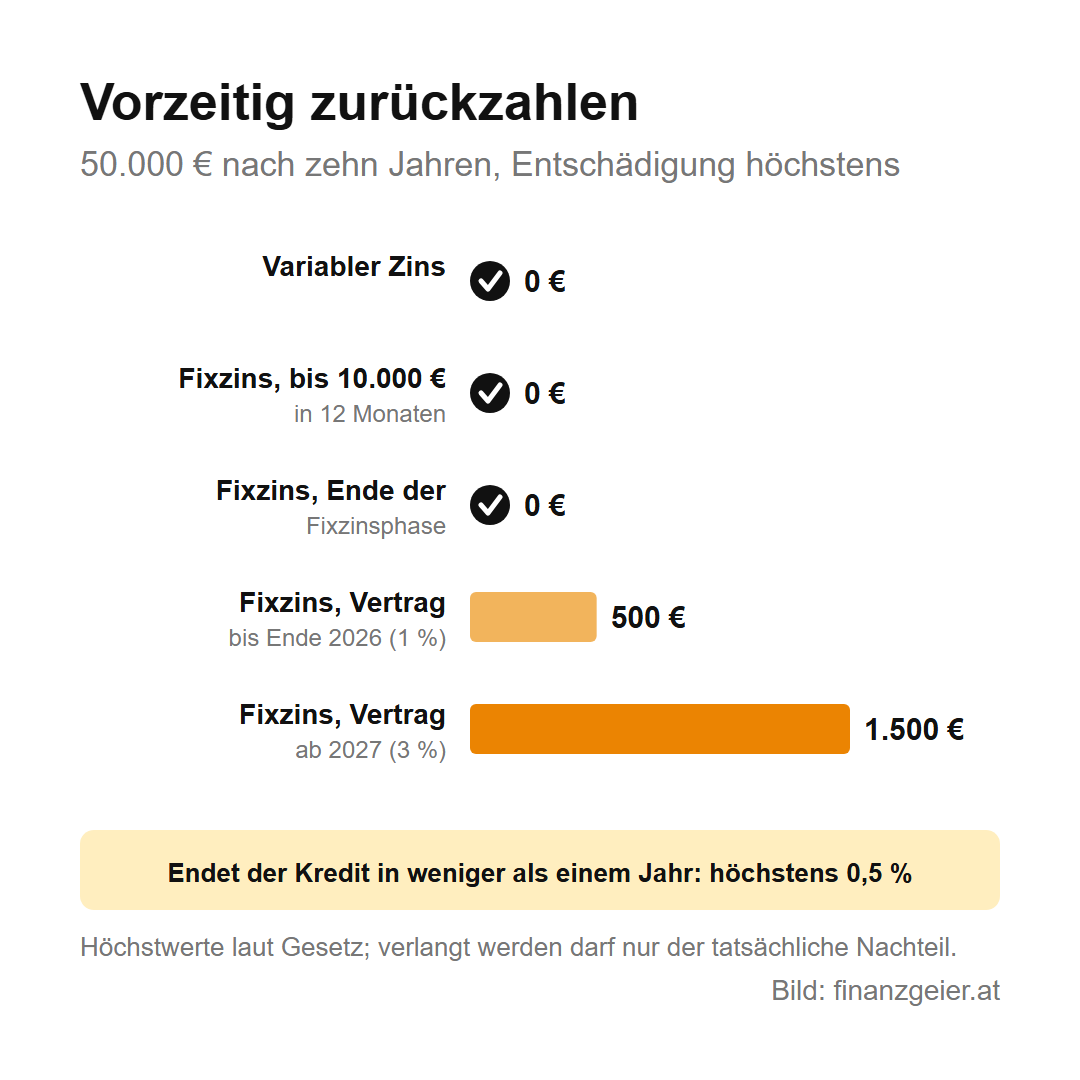
Den Kredit darfst du jederzeit ganz oder teilweise vorzeitig zurückzahlen, etwa mit einer Erbschaft oder Ersparnissen. Die Zinsen werden dann entsprechend weniger. Bei einem variablen Zinssatz kostet das nichts, die Bank darf nur eine Kündigungsfrist von höchstens sechs Monaten verlangen. Bei einem Fixzins darf die Bank eine Entschädigung verlangen, weil ihr Zinsen entgehen. Ausgenommen sind Rückzahlungen bis 10.000 Euro innerhalb von zwölf Monaten und Rückzahlungen am Ende der Fixzinsphase.
Für die Höhe der Entschädigung gibt es eine Obergrenze. Bei Verträgen, die bis Ende 2026 abgeschlossen werden, sind es höchstens 1 % des zurückgezahlten Betrags. Für Verträge, die ab 1. Jänner 2027 abgeschlossen werden, steigt die Obergrenze auf 3 %. Liegt das vereinbarte Ende des Kredits weniger als ein Jahr entfernt, sind es in beiden Fällen höchstens 0,5 %. Im Beispiel: Wer nach zehn Jahren 50.000 Euro auf einmal zurückzahlt, zahlt bei einem Vertrag aus 2026 höchstens 500 Euro Entschädigung, bei einem Vertrag ab 2027 bis zu 1.500 Euro. Wer damit rechnet, später größere Beträge zurückzuzahlen, sollte das bei der Wahl zwischen Fixzins und variablem Zins mitbedenken und im Angebot nachfragen, was die Bank verlangt.
Der Rat zum Schluss: Rechne den Kauf durch, bevor du eine Wohnung besichtigst, nicht danach. Nimm die alten KIM-Werte als deine eigene Untergrenze, also rund 20 % Eigenmittel und höchstens 40 % des Nettoeinkommens für die Rate, und versuche sie zu übertreffen. Jede Lage ist anders, aber wer mit mehr Eigenmitteln und einer niedrigeren Rate startet, hält auch steigende Zinsen, eine Karenz oder eine kaputte Heizung aus.
Quellen: FMA – Rundschreiben zur soliden Vergabe von Wohnimmobilienkrediten (Juni 2025); OeNB – Zinssätze, Kredite, Einlagen und Wohnimmobilien (20.03.2026); RIS – Hypothekar- und Immobilienkreditgesetz, Ehegesetz § 98, Konsumentenschutzgesetz § 25c. Stand: Oktober 2026.
Zurück zur Themenseite: Kredit & Schulden
Hinweis: Diese Seite gibt allgemeine Informationen und die eigene Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung zum Abschluss eines Kredits. Jede Lage ist anders; lass dir dein Angebot im Zweifel von einer unabhängigen Stelle erklären.

