
Zuletzt aktualisiert: 12.10.2026
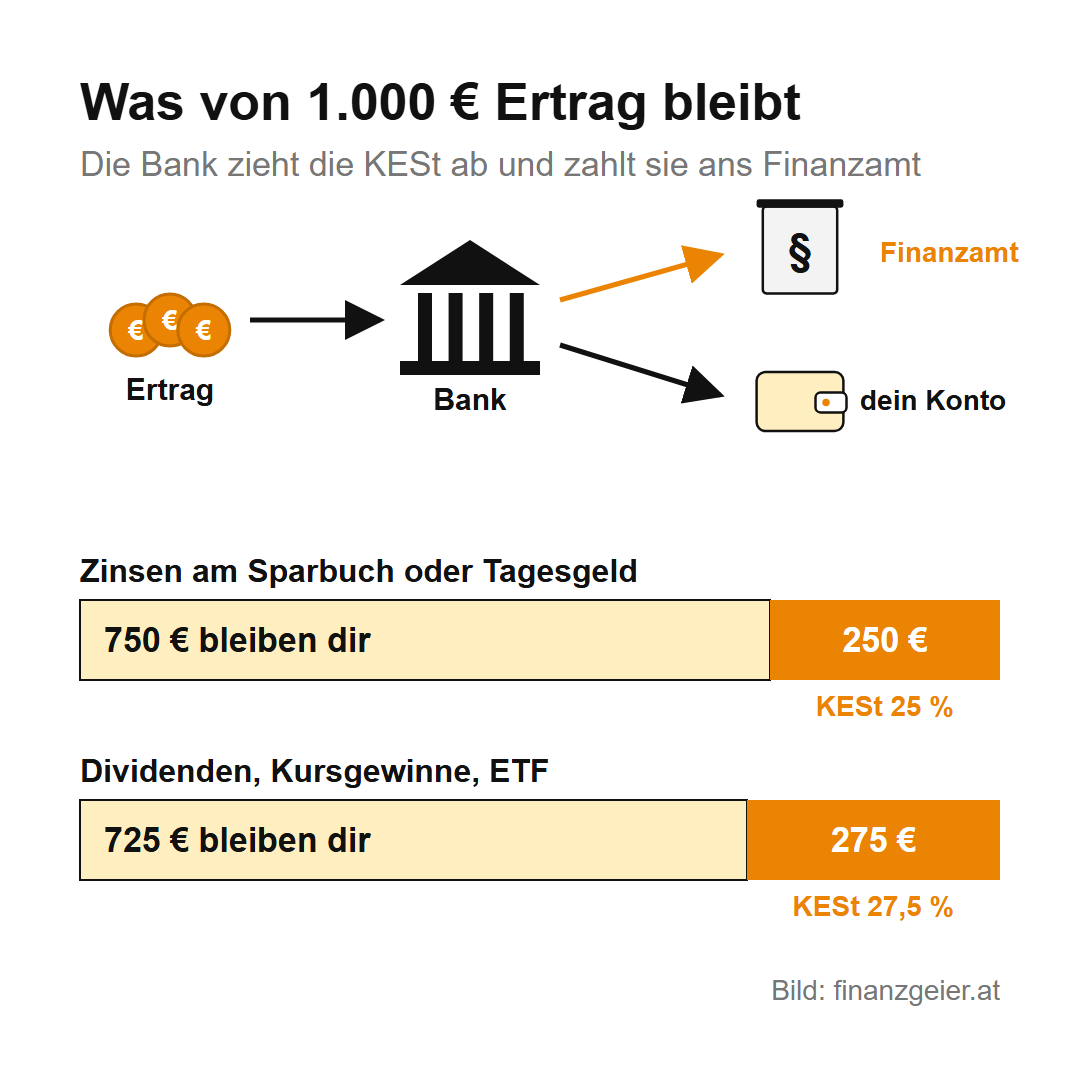
Von 1.000 Euro Zinsen am Sparkonto bleiben dir 750 Euro, von 1.000 Euro Gewinn mit einem ETF 725 Euro. Den Rest behält die Bank ein und überweist ihn an das Finanzamt: die Kapitalertragsteuer, kurz KESt. Diese Seite erklärt, was die KESt ist, warum du sie zahlst, wie hoch sie bei welcher Anlage ist und wie sie berechnet wird. Ein Beispieldepot mit Tagesgeld, Dividenden, einem ETF und einer Aktie zieht sich durch alle Kapitel und zeigt am Ende, was nach Steuern übrig bleibt.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Was die KESt ist und warum du sie zahlst
Zinsen, Dividenden und Kursgewinne sind Einkommen, genauso wie dein Lohn. Der Staat besteuert Einkommen, egal ob es aus Arbeit oder aus Vermögen kommt. Für Kapitalerträge gilt aber eine eigene, einfachere Regel: ein fester Steuersatz statt des Stufentarifs der Einkommensteuer. Die Bank zieht die Steuer direkt bei der Gutschrift ab und überweist sie an das Finanzamt, du musst dafür nichts tun. Damit ist die Steuer erledigt, Fachleute nennen das Endbesteuerung. Die Erträge müssen nicht mehr in die Steuererklärung, und sie erhöhen auch nicht den Steuersatz auf deinen Lohn.
Ob es gerecht ist, dass Kapitalerträge mit einem festen Satz besteuert werden, während Arbeitseinkommen in der höchsten Stufe 55 Prozent trägt, ist eine Frage der fairen Verteilung. Darauf gibt es keine richtige oder falsche Antwort, nur verschiedene Meinungen. Eines lässt sich aber auch positiv sehen: Wer viel Kapitalertragsteuer zahlt, hatte vorher viel Kapitalertrag. Und wer nur ein kleines Einkommen hat, kann sich die KESt unter bestimmten Voraussetzungen zurückholen. Wie das funktioniert, steht im letzten Kapitel.
25 oder 27,5 Prozent: was bei welcher Anlage gilt
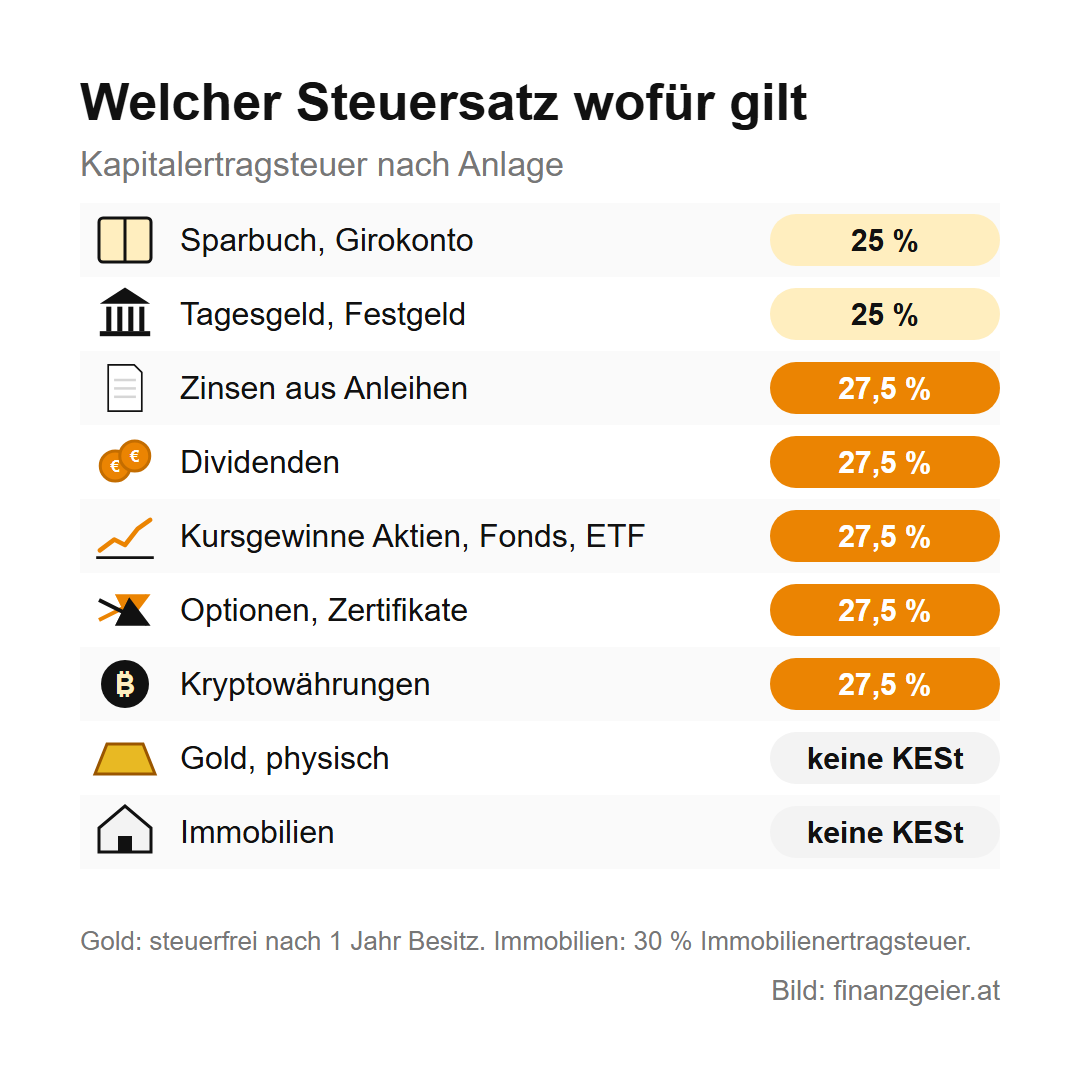
Es gibt zwei Steuersätze. 25 Prozent gelten nur für Zinsen auf Geld, das bei einer Bank liegt: Sparbuch, Girokonto, Tagesgeld und Festgeld. Für alles andere, was am Kapitalmarkt verdient wird, gelten seit 2016 27,5 Prozent. Dazu gehören Zinsen aus Anleihen, Dividenden, Gewinne aus dem Verkauf von Aktien, Fonds und ETF, Erträge aus Optionen und Zertifikaten und seit März 2022 auch Gewinne mit Kryptowährungen.
Bei Fonds und ETF kommt eine Besonderheit dazu. Ein ausschüttender ETF zahlt Erträge aus, und die Bank zieht davon die KESt ab. Ein thesaurierender ETF legt seine Erträge wieder an, und trotzdem werden sie jedes Jahr besteuert, obwohl kein Geld auf dein Konto fließt. Diese sogenannten ausschüttungsgleichen Erträge gelten beim späteren Verkauf als schon versteuert, du zahlst also nicht zweimal. Die Bank holt sich die Steuer dafür aber vom Verrechnungskonto, deshalb sollte dort immer etwas Geld liegen.
Zwei Anlagen fallen nicht unter die KESt. Physisches Gold ist steuerfrei, wenn du es länger als ein Jahr hattest. Für Immobilien gibt es eine eigene Immobilienertragsteuer von 30 Prozent.
Wie der Gewinn berechnet wird
Bei Zinsen und Dividenden ist die Rechnung einfach: Ertrag mal Steuersatz. Im Beispieldepot liegen 10.000 Euro auf einem Tagesgeldkonto zu 2 Prozent. Das bringt 200 Euro Zinsen, davon gehen 25 Prozent weg, also 50 Euro. Dazu kommen 400 Euro Dividenden, davon 27,5 Prozent, also 110 Euro.
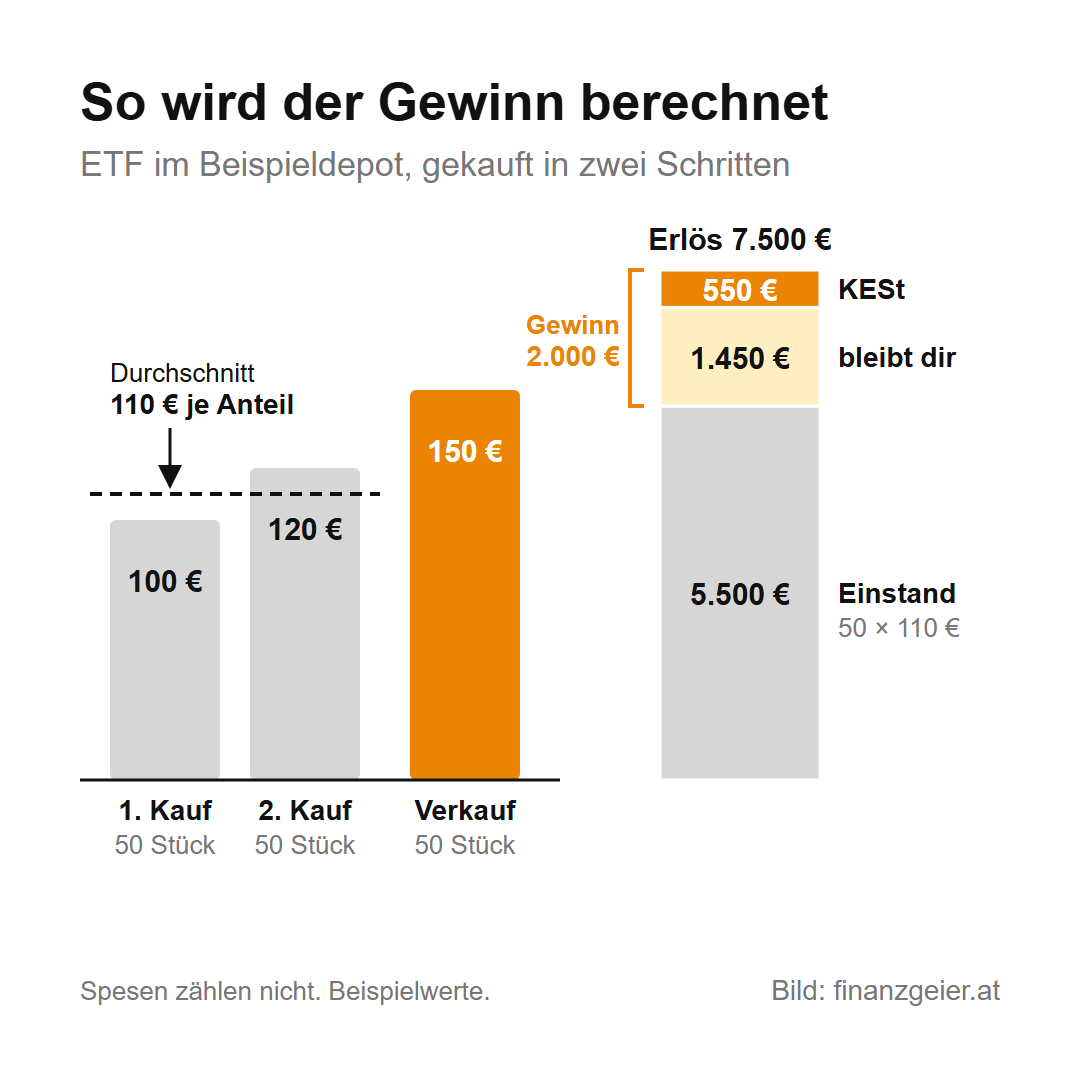
Beim Verkauf von Wertpapieren wird nur der Gewinn besteuert: Verkaufserlös minus Anschaffungskosten. Wer in mehreren Schritten gekauft hat, etwa mit einem Sparplan, rechnet mit dem Durchschnittspreis aller Käufe. Im Beispieldepot wurden 50 Anteile eines ETF zu 100 Euro gekauft und später noch einmal 50 Anteile zu 120 Euro. Das sind 100 Anteile um 11.000 Euro, also im Durchschnitt 110 Euro je Anteil. Werden davon 50 Anteile zu 150 Euro verkauft, bringt das 7.500 Euro. Abgezogen werden 50 mal 110 Euro, also 5.500 Euro. Der Gewinn beträgt 2.000 Euro, die KESt darauf 550 Euro.
Spesen spielen dabei keine Rolle. Ordergebühren, Depotgebühren und Kaufspesen dürfen bei privaten Anlegern weder vom Gewinn abgezogen noch zu den Anschaffungskosten gezählt werden. Einen Freibetrag gibt es auch nicht, die KESt fällt ab dem ersten Cent an.
Verluste mit Gewinnen ausgleichen
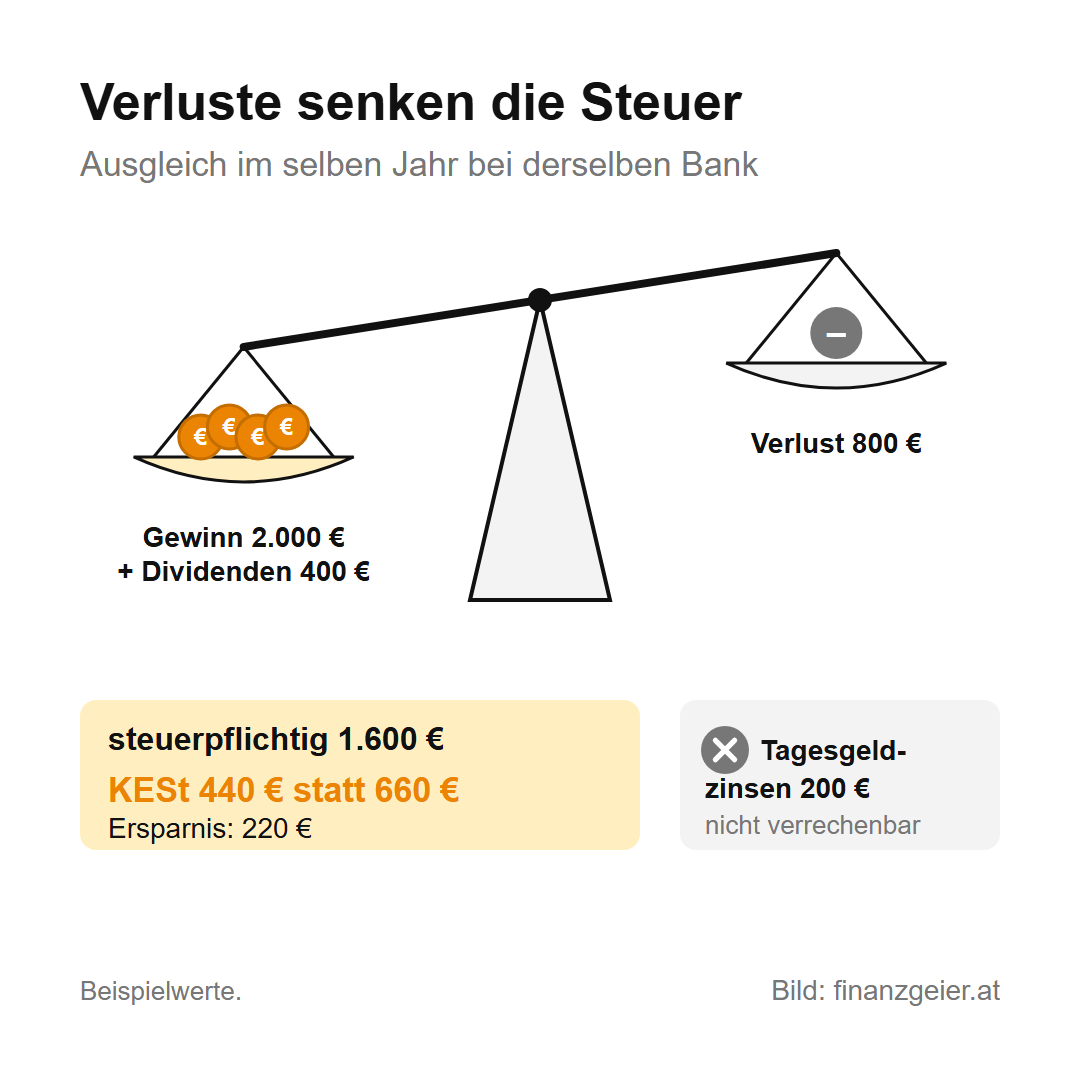
Nicht jede Anlage geht gut. Im Beispieldepot wurde auch eine Aktie um 3.000 Euro gekauft und um 2.200 Euro wieder verkauft, ein Verlust von 800 Euro. Diesen Verlust darfst du mit Gewinnen und Dividenden aus demselben Kalenderjahr verrechnen. Steuerpflichtig sind dann nicht 2.000 plus 400 Euro, sondern 2.400 minus 800 Euro, also 1.600 Euro. Die KESt sinkt von 660 auf 440 Euro, der Verlust spart also 220 Euro Steuer.
Bei derselben Bank passiert das automatisch, auch über mehrere Depots hinweg. Hat die Bank für einen Gewinn schon KESt abgezogen und entsteht später im Jahr ein Verlust, schreibt sie dir die zu viel bezahlte Steuer wieder gut. Hast du Depots bei verschiedenen Banken, gleicht keine Bank die Verluste der anderen aus. Das ist nur über die Steuererklärung möglich.
Der Ausgleich hat Grenzen. Verluste lassen sich nicht ins nächste Jahr mitnehmen, was am 31. Dezember nicht verrechnet ist, verfällt. Sie lassen sich auch nicht mit Zinsen vom Sparbuch oder Tagesgeld verrechnen und nicht mit deinem Lohn. Die 50 Euro KESt auf die Tagesgeldzinsen bleiben im Beispiel deshalb unverändert.
Wer die Steuer an das Finanzamt zahlt
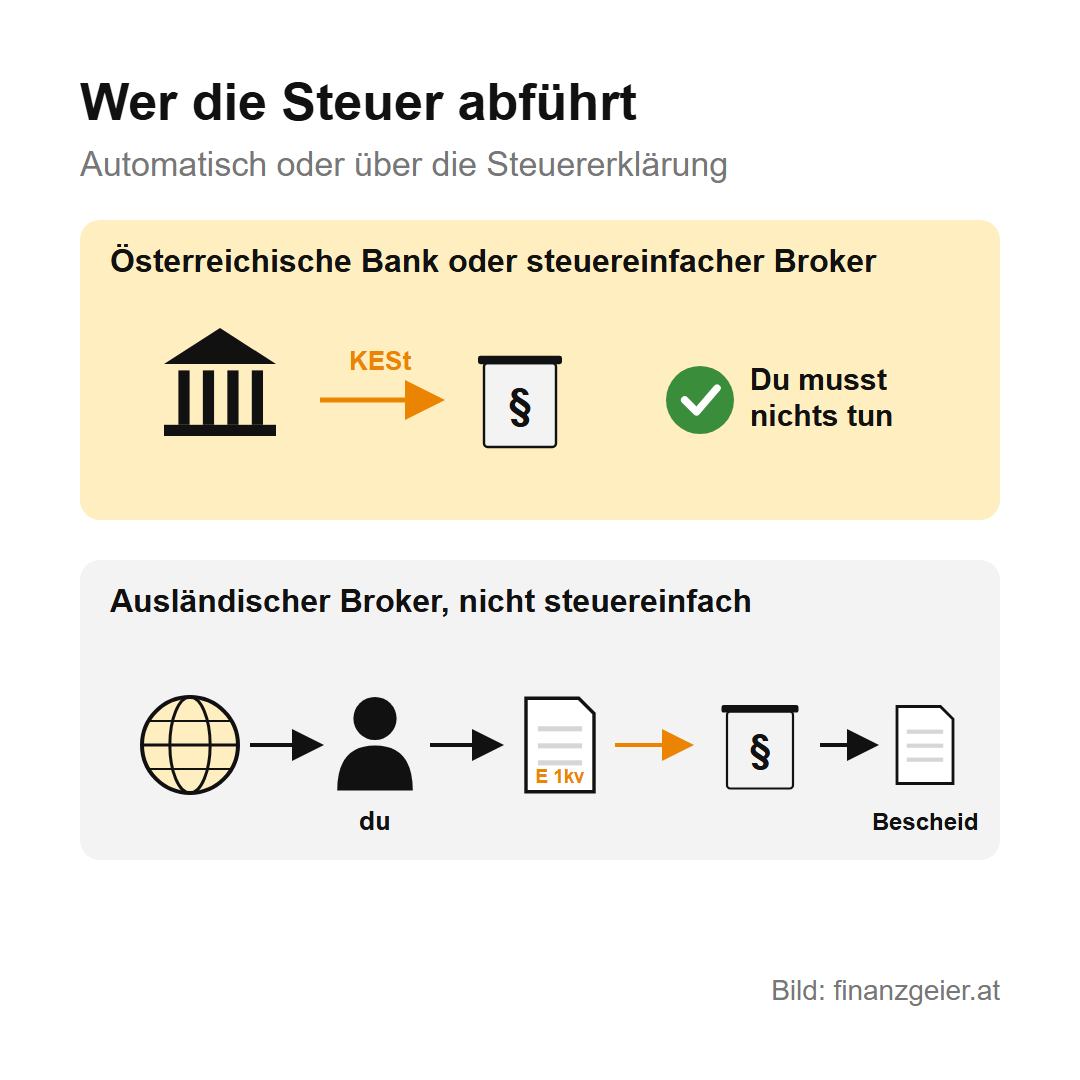
Bei einer österreichischen Bank oder einem steuereinfachen Broker erledigt die Bank alles: Sie zieht die KESt ab, gleicht Verluste aus, rechnet ausländische Steuern an und schickt dir zu Jahresbeginn eine Bescheinigung. Du musst nichts in die Steuererklärung schreiben.
Bei einem ausländischen Broker, der nicht steuereinfach ist, oder bei einem Tagesgeldkonto im Ausland zieht niemand etwas ab. Dann musst du die Erträge selbst erklären, mit dem Formular E 1kv in FinanzOnline, und das Finanzamt schreibt dir die Steuer vor. Die Zahlen musst du dir aus den Unterlagen des Brokers selbst zusammenrechnen. Wer das auslässt, muss sich bewusst sein, dass ausländische Banken die Konten von Österreichern automatisch an die österreichische Finanzverwaltung melden.
Ausnahmen, Rückerstattung und ausländische Steuern
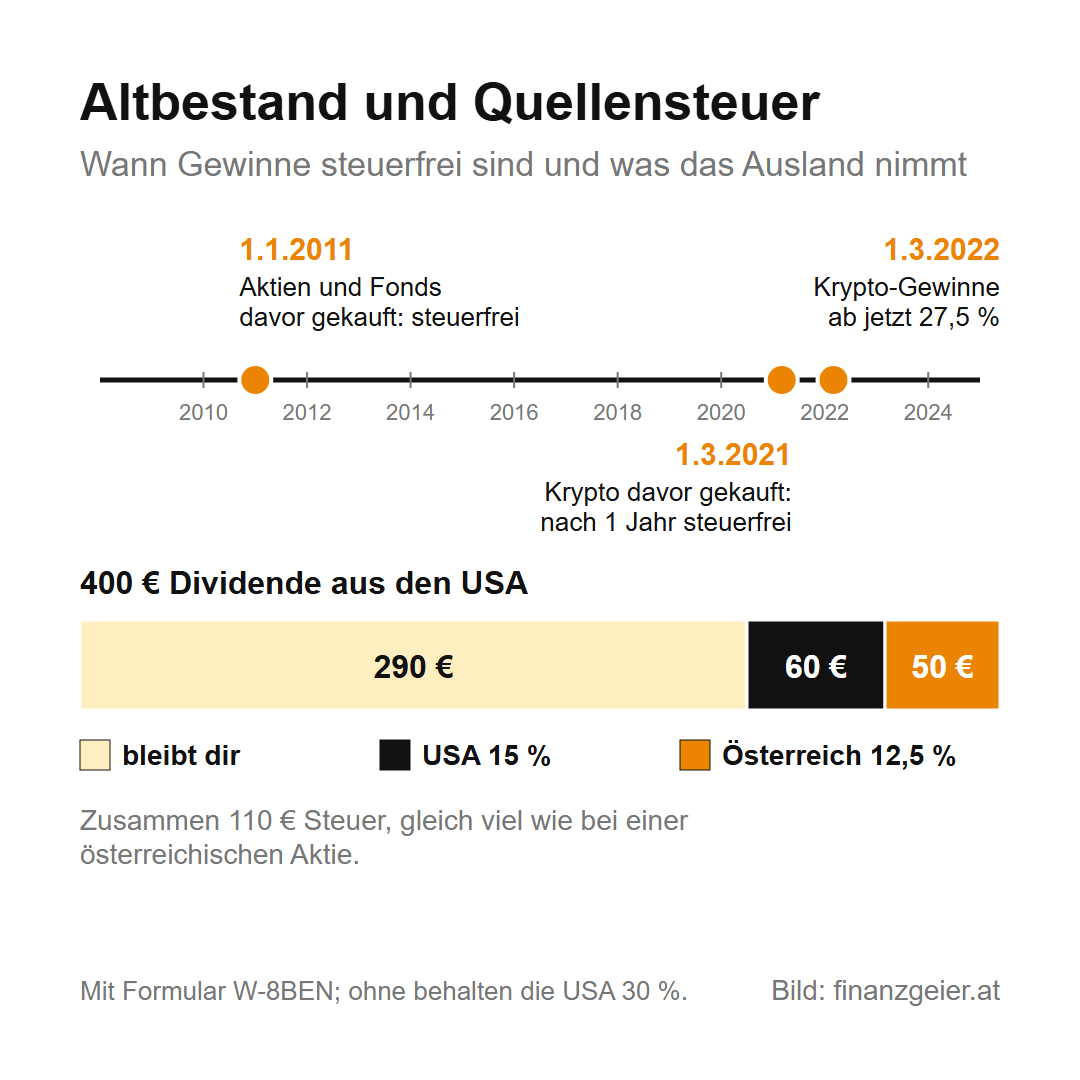
Wer Aktien oder Fondsanteile vor dem 1. Jänner 2011 gekauft hat, verkauft sie steuerfrei. Damals galt noch die alte Regel, nach der Kursgewinne nach einem Jahr steuerfrei waren, und für diesen sogenannten Altbestand gilt sie weiter. Dividenden aus diesen Aktien werden trotzdem mit 27,5 Prozent besteuert. Für Kryptowährungen gilt eine ähnliche Grenze: Wer vor dem 1. März 2021 gekauft hat und länger als ein Jahr behalten hat, verkauft steuerfrei.
Wer wenig verdient, kann sich die KESt zurückholen. Die Einkommensteuer hat eine steuerfreie Stufe, deren Grenze jedes Jahr angepasst wird. Liegt dein gesamtes Einkommen samt Kapitalerträgen darunter, zahlst du nach dem normalen Tarif gar keine Steuer. Dafür beantragst du in der Arbeitnehmerveranlagung oder in der Steuererklärung die sogenannte Regelbesteuerung. Sie gilt dann für alle Kapitalerträge gemeinsam, und das Finanzamt prüft nicht von selbst, ob sie sich lohnt. Du musst sie also ausdrücklich beantragen.
Bei ausländischen Dividenden behält meist schon das Land der Firma eine Quellensteuer ein. Österreich rechnet davon bis zu 15 Prozent an und verlangt nur noch den Rest. Kommen die 400 Euro Dividenden im Beispiel aus den USA, gehen 15 Prozent oder 60 Euro an die USA und 12,5 Prozent oder 50 Euro an Österreich, zusammen wieder 110 Euro. Damit die USA nur 15 Prozent abziehen, braucht der Broker von dir das Formular W-8BEN, sonst sind es 30 Prozent, und die Hälfte davon bekommst du nur mit viel Aufwand zurück.
Rechenbeispiel für das Steuerjahr 2026
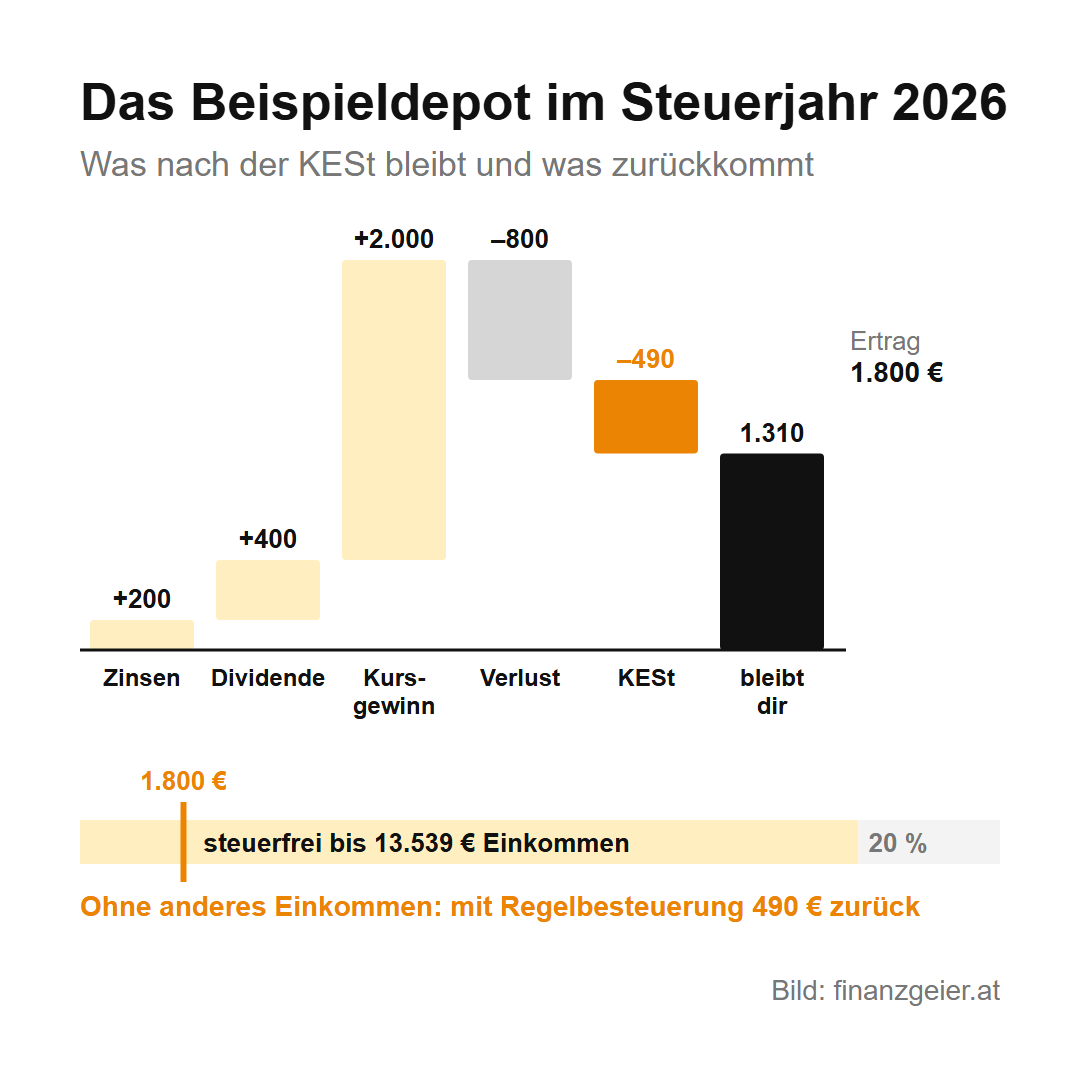
Zusammengerechnet bringt das Beispieldepot im Jahr 200 Euro Zinsen, 400 Euro Dividenden und 2.000 Euro Kursgewinn, abzüglich 800 Euro Verlust, also 1.800 Euro Ertrag. Die KESt beträgt 50 Euro auf die Zinsen und 440 Euro auf den Rest, zusammen 490 Euro. Dir bleiben 1.310 Euro.
Die steuerfreie Stufe der Einkommensteuer reicht 2026 bis 13.539 Euro im Jahr. Hätte jemand mit diesem Depot sonst kein Einkommen, läge er mit 1.800 Euro weit darunter. Mit der Regelbesteuerung bekäme er alle 490 Euro KESt zurück. Schon mit einem Lohn knapp unter dieser Grenze sieht die Rechnung anders aus, denn dann fallen auf den Teil über der Grenze 20 Prozent Einkommensteuer an, und die Rückerstattung wird kleiner.
Der Rat zum Schluss: Die Steuer sollte nie der Hauptgrund sein, eine Anlage zu kaufen oder zu verkaufen, aber kennen solltest du sie. Schau vor Jahresende auf deine Gewinne und Verluste, gerade wenn du Depots bei mehreren Banken hast, und wenn dein Einkommen unter der steuerfreien Grenze liegt, beantrage die Regelbesteuerung und hol dir die KESt zurück.
Quellen: BMF: Information zu Einkünften aus Kapitalvermögen, Besteuerung inländischer Kapitalerträge, Steuerliche Behandlung von Kryptowährungen; WKO: Besteuerung von Kapitalvermögen; RIS: Einkommensteuergesetz 1988. Stand: Oktober 2026.
Weiterlesen: Seit März 2022 fallen auch Gewinne mit Kryptowährungen unter die 27,5 Prozent. Beim Tausch in eine andere Kryptowährung und beim Staking gelten für die Steuern auf Kryptowährungen aber eigene Regeln. Dort steht, wann du zahlst und wie viel.
Hinweis: Diese Seite gibt nur einen groben Überblick über die Kapitalertragsteuer und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung. Die Rechenbeispiele sind gerundete Beispielwerte.

