
Zuletzt aktualisiert: 15.10.2026
Was 2020 in Österreich 100 Euro gekostet hat, kostete 2025 im Durchschnitt 128,20 Euro. Wer seit 2020 jeden Monat dieselben 2.500 Euro verdient, kann sich davon heute nur noch so viel kaufen wie 2020 um rund 1.950 Euro. Das ist Inflation: Die Preise steigen, und dasselbe Geld ist weniger wert. Sie ist immer da, mal stärker, mal schwächer, und sie sorgt Jahr für Jahr für einen langsamen Kaufkraftverlust. Diese Seite erklärt, was Inflation ist, wie sie gemessen wird, wie stark die Preise zuletzt gestiegen sind, warum sie sich im Alltag oft höher anfühlt, woher sie kommt und wie du dein Einkommen und dein Erspartes davor schützt.
Inhalt
Was Inflation ist und wie sie gemessen wird
Inflation heißt, dass das allgemeine Preisniveau steigt. Einzelne Preise steigen und fallen ständig, mal wird Butter teurer, mal ein Fernseher billiger. Von Inflation spricht man, wenn die Preise im Durchschnitt nach oben gehen. Das Gegenteil, sinkende Durchschnittspreise, heißt Deflation.
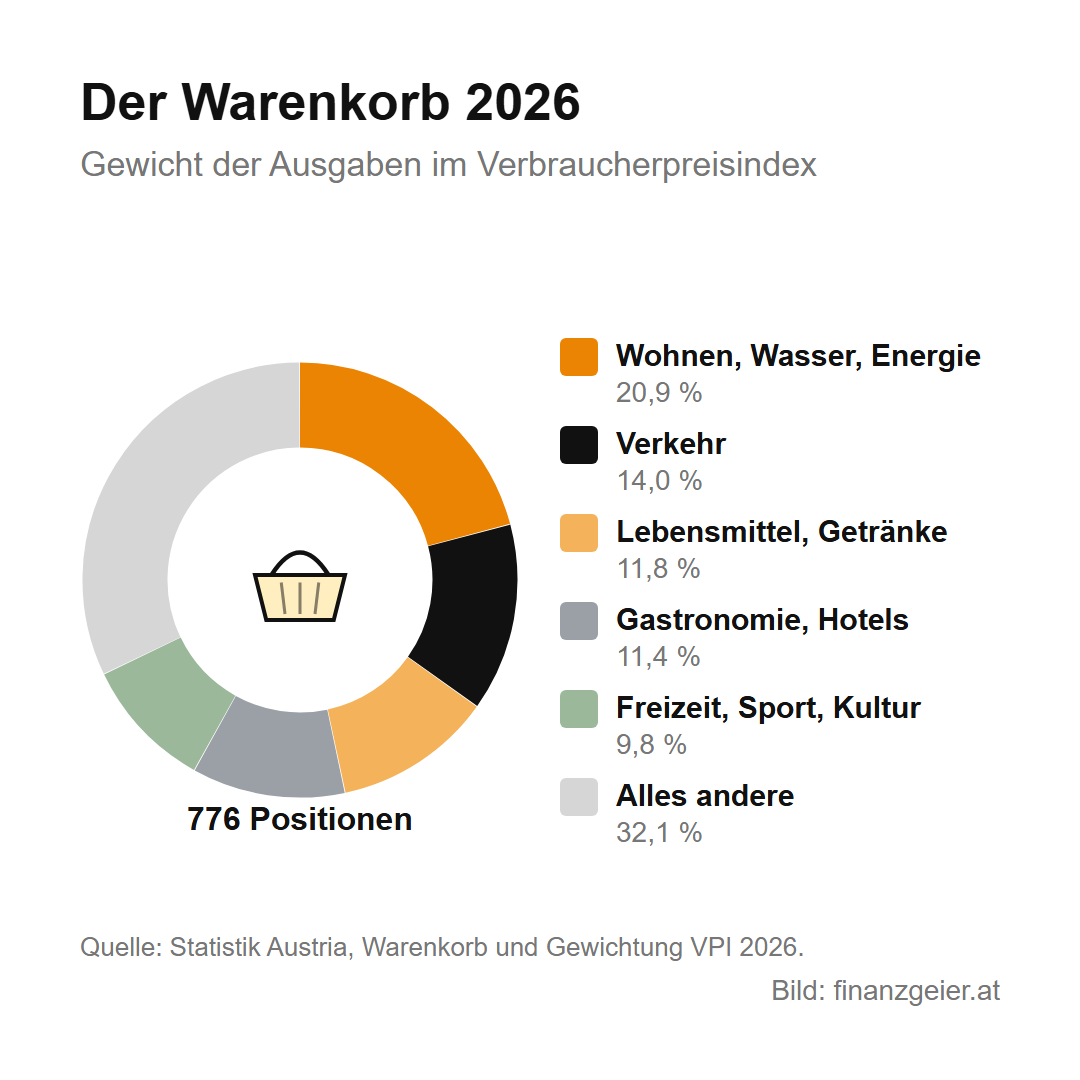
Gemessen wird die Inflation in Österreich von Statistik Austria mit dem Verbraucherpreisindex, kurz VPI. Dafür gibt es einen Warenkorb, der abbildet, wofür die Haushalte ihr Geld ausgeben. 2026 enthält er 776 Waren und Dienstleistungen, vom Brot über die Miete bis zum Friseur, und jede Position hat ein Gewicht nach ihrem Anteil an den Ausgaben. Am schwersten wiegt mit 20,9 Prozent der Bereich Wohnen, Wasser und Energie, dann folgen Verkehr mit 14 Prozent, Lebensmittel und alkoholfreie Getränke mit 11,8 Prozent sowie Gastronomie und Hotels mit 11,4 Prozent. Jeden Monat werden die Preise erhoben und mit dem Vorjahresmonat verglichen. Daraus ergibt sich die Inflationsrate, die in den Nachrichten genannt wird. Für den Vergleich innerhalb der EU gibt es zusätzlich den harmonisierten Verbraucherpreisindex HVPI, der etwas anders gewichtet ist.
Wie stark die Preise gestiegen sind
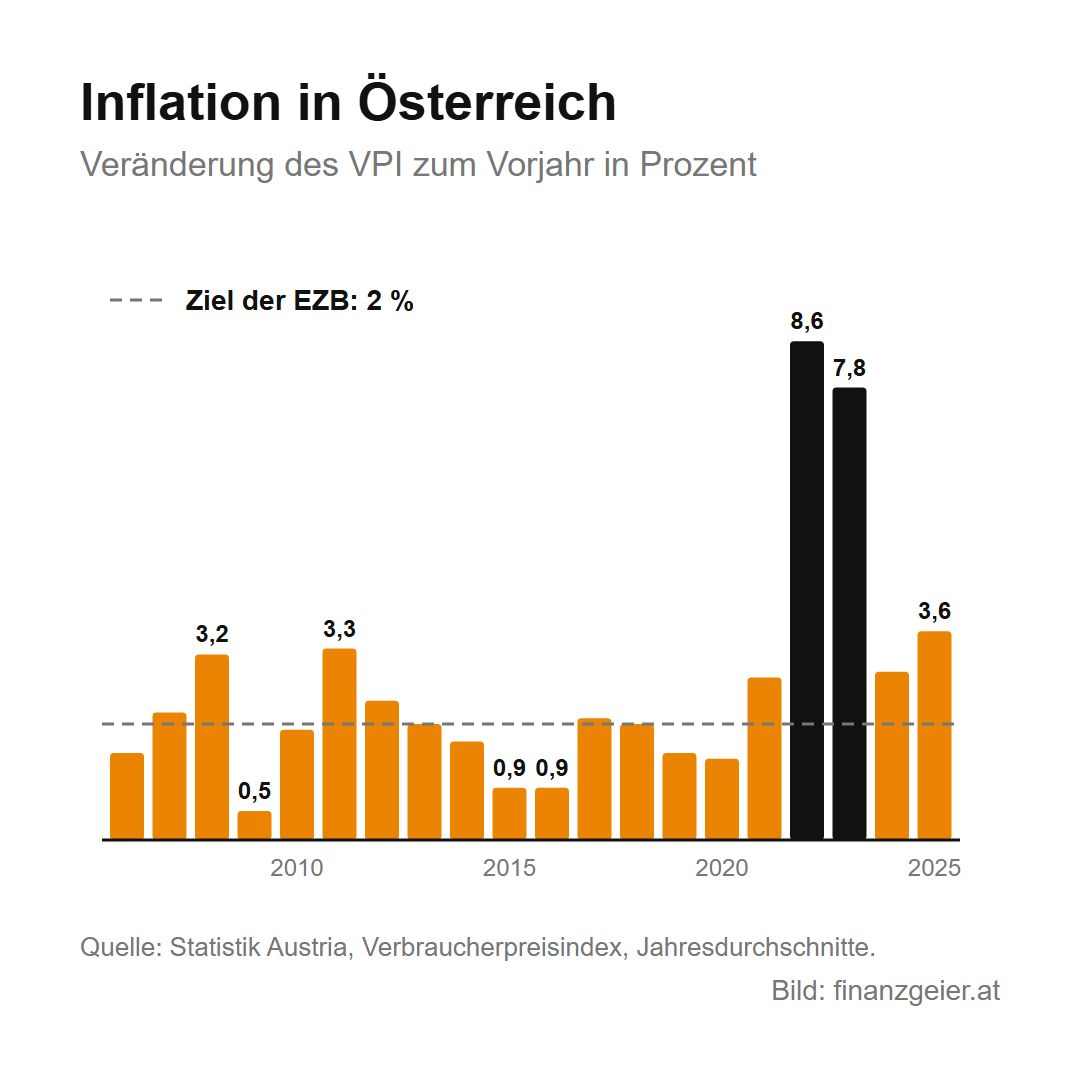
Über viele Jahre lag die Inflation in Österreich bei 1 bis 3 Prozent pro Jahr, 2015 und 2016 sogar nur bei 0,9 Prozent. Dann kam der Sprung: 2022 stiegen die Preise um 8,6 Prozent, 2023 um 7,8 Prozent, so stark wie seit Jahrzehnten nicht. Ausgelöst wurde das vor allem durch die Energiepreise. 2024 ging die Rate auf 2,9 Prozent zurück, 2025 lag sie bei 3,6 Prozent.
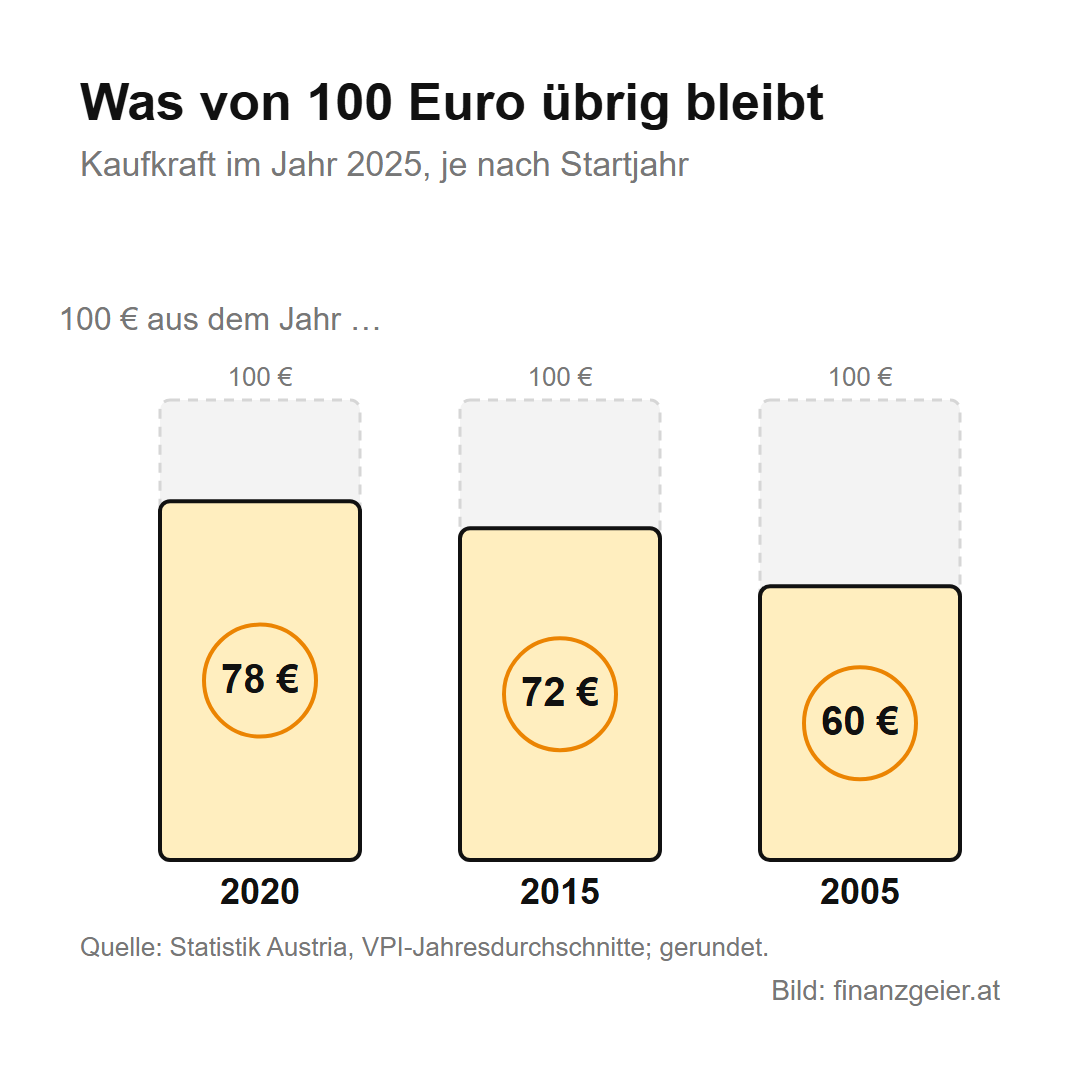
Wie sich diese Jahre zusammenzählen, zeigt der Vergleich über die Zeit. Was 2015 100 Euro gekostet hat, kostete 2025 138,70 Euro. Was 2005 100 Euro gekostet hat, kostete 2025 168,20 Euro. In 20 Jahren sind die Preise also um mehr als zwei Drittel gestiegen, auch wenn einzelne Jahre harmlos ausgesehen haben.
Was Inflation mit deinem Geld macht
Inflation wirkt leise, aber stetig. 100 Euro, die 2015 unter dem Kopfpolster gelegen sind, kaufen 2025 nur noch so viel wie damals 72 Euro. Selbst eine niedrige Inflation frisst sich über die Jahre durch: Die Europäische Zentralbank strebt 2 Prozent pro Jahr an, und schon bei diesen 2 Prozent halbiert sich die Kaufkraft eines Betrags in rund 35 Jahren.
Für dein Einkommen heißt das: Ein Gehalt, das nicht steigt, sinkt in Wirklichkeit. Die 2.500 Euro aus der Einleitung sind 2025 nur noch so viel wert wie rund 1.950 Euro im Jahr 2020, ein Verlust von etwa 550 Euro Kaufkraft pro Monat. Für dein Erspartes gilt dasselbe. Bringt das Sparkonto 2 Prozent Zinsen und die Inflation liegt bei 3,6 Prozent, wird dein Geld jedes Jahr um rund 1,5 Prozent weniger wert, obwohl der Kontostand steigt. Volkswirte nennen das den Unterschied zwischen nominell und real, also zwischen dem, was auf dem Konto steht, und dem, was du dir davon kaufen kannst.
Gemessene und gefühlte Inflation
Viele Menschen haben das Gefühl, dass die Preise viel stärker steigen, als die Statistik sagt. Das hat einen Grund: Der VPI enthält auch Dinge, die man selten kauft, wie Möbel, Elektronik oder Urlaube. Was man täglich oder wöchentlich kauft, merkt man sich viel genauer. Statistik Austria rechnet deshalb zusätzlich einen Mikrowarenkorb, der den täglichen Einkauf wie Brot, Milch oder den Kaffee im Kaffeehaus abbildet, und einen Miniwarenkorb für den wöchentlichen Einkauf samt Treibstoff.
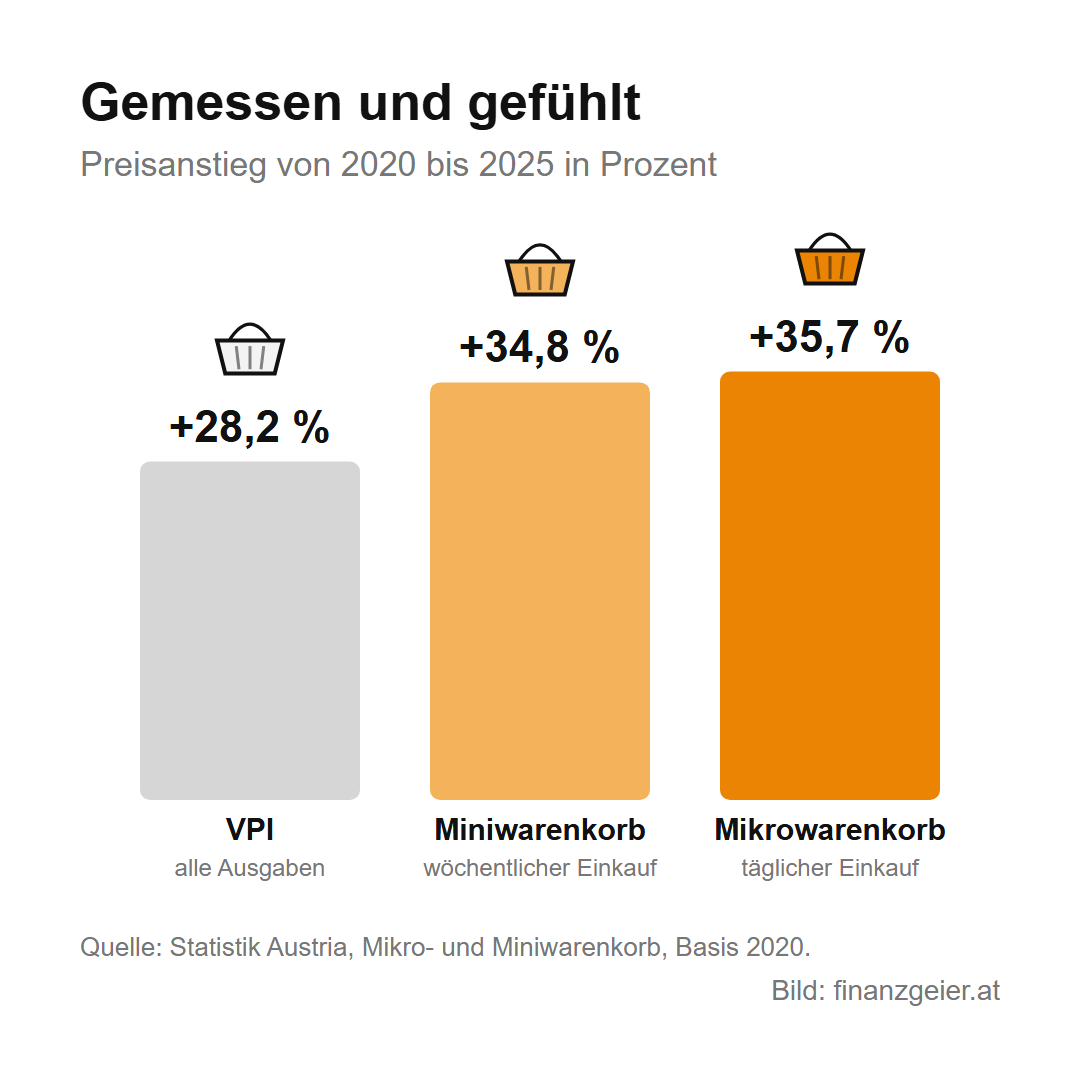
Von 2020 bis 2025 stieg der VPI um 28,2 Prozent, der Miniwarenkorb um 34,8 Prozent und der Mikrowarenkorb um 35,7 Prozent. Der tägliche Einkauf ist also tatsächlich deutlich teurer geworden als der Durchschnitt aller Ausgaben. Dazu kommt, dass jeder Haushalt anders einkauft: Wer viel Auto fährt oder eine teure Wohnung heizt, spürt Energiepreise stärker als jemand, der in der Stadt mit der Straßenbahn fährt. Die offizielle Inflation ist ein Durchschnitt, deine eigene kann darüber oder darunter liegen.
Woher Inflation kommt und wer sie bekämpft
Preise steigen, wenn die Nachfrage größer ist als das Angebot. Das passiert zum Beispiel, wenn die Wirtschaft brummt und alle gleichzeitig kaufen wollen. Preise steigen aber auch, wenn die Kosten der Unternehmen steigen, etwa für Energie, Rohstoffe oder Löhne, und diese Kosten an die Kunden weitergegeben werden. Genau das war 2022 der Fall. Und wenn sehr viel Geld im Umlauf ist, ohne dass mehr hergestellt wird, verliert das Geld ebenfalls an Wert.
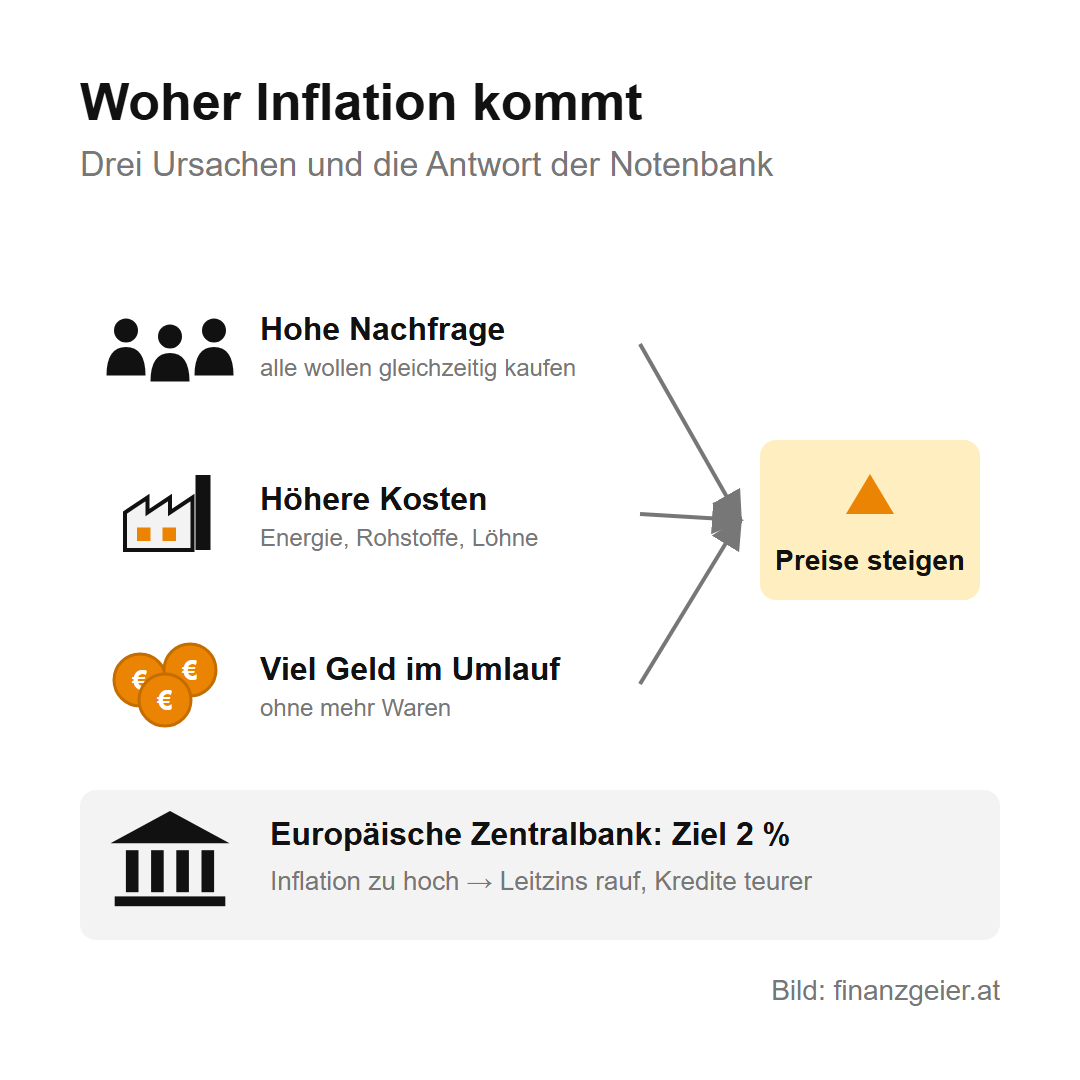
Zuständig für stabile Preise im Euroraum ist die Europäische Zentralbank. Ihr wichtigstes Werkzeug ist der Leitzins: Steigt die Inflation über das Ziel von 2 Prozent, erhöht sie den Leitzins, Kredite werden teurer, es wird weniger gekauft und investiert, und der Preisdruck lässt nach. Ist die Inflation zu niedrig und schwächelt die Konjunktur, senkt sie ihn wieder.
Wie du dein Geld vor Inflation schützt
Die Inflation lässt sich nicht abschalten, aber jeder kann dafür sorgen, dass sein Einkommen mitwächst. Als Angestellter ist dafür der Kollektivvertrag da: Jedes Jahr verhandeln Gewerkschaft und Arbeitgeber über die Erhöhung. Wie gut dieser Ausgleich ausfällt, hängt aber von der Branche ab. Wer in einer Branche mit einem guten Kollektivvertrag und hohen Abschlüssen arbeitet, ist klar im Vorteil. Wer selbständig ist, hat niemanden, der für ihn verhandelt. Er muss seine Preise selbst regelmäßig anpassen, sonst verdient er jedes Jahr ein Stück weniger, ohne es auf den ersten Blick zu merken.
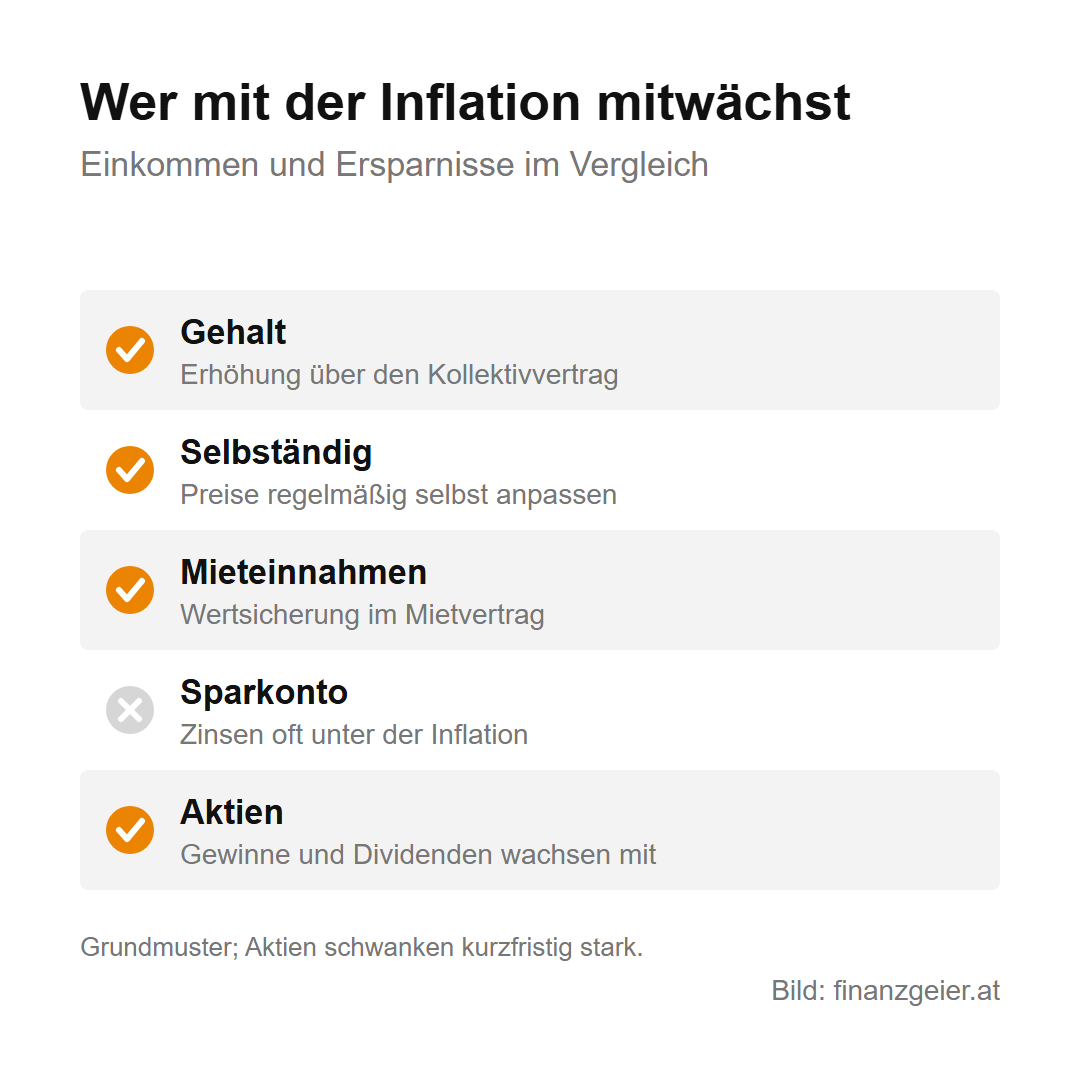
Dasselbe gilt für andere Einkommen wie Mieteinnahmen. Mietverträge enthalten dafür meist eine Wertsicherung, die die Miete an den VPI bindet. Für viele Wohnungen begrenzt das Mietrecht allerdings, wie stark und wie oft die Miete steigen darf.
Beim Ersparten schützt das Sparkonto allein auf Dauer nicht, denn die Zinsen liegen oft unter der Inflation. Anders ist es bei Aktien: Unternehmen erhöhen ihre Preise mit der Inflation, und damit wachsen auf lange Sicht auch Umsätze und Gewinne. Wer eine ordentliche Strategie mit Dividenden verfolgt, bekommt Ausschüttungen, die über die Jahre mitsteigen, und bei reinem Kurswachstum passiert der Ausgleich über die Jahre ohnehin von selbst. Kurzfristig schwanken Aktien allerdings stark, und einzelne Jahre können trotz Inflation im Minus enden.
Der Rat zum Schluss: Inflation ist immer da, ob sie bei 2 oder bei 8 Prozent liegt. Beschäftige dich zumindest einmal ordentlich mit dem Thema und schau dir an, ob dein Gehalt, deine Preise oder deine Mieteinnahmen mit der Inflation mitwachsen und ob dein Erspartes so angelegt ist, dass es nicht jedes Jahr an Wert verliert.
Quellen: Statistik Austria: Verbraucherpreisindex VPI und HVPI (Verbraucherpreisindizes ab 1990, Warenkorb und Gewichtung 2026, Mikro- und Miniwarenkorb). Stand: Oktober 2026.
Weiterlesen: Ein Gehalt, das nicht steigt, sinkt in Wirklichkeit, aber auch eine Gehaltserhöhung kommt nicht immer voll an. Ein Grund dafür ist die kalte Progression. Dort steht, warum eine Gehaltserhöhung weniger bringt, als sie verspricht.
Hinweis: Diese Seite erklärt wirtschaftliche Zusammenhänge und ersetzt keine Beratung. Jede Lage ist anders. Das Gehaltsbeispiel und die Sparzinsen sind Beispielwerte, vergangene Entwicklungen sind keine Garantie für die Zukunft.

