
Zuletzt aktualisiert: 10.10.2026
Wer der Republik Österreich für zehn Jahre Geld borgt, bekommt dafür 3,50 % Zinsen im Jahr, für einen Monat sind es 2,45 %. So stand es im Oktober 2026 beim Bundesschatz, und schon diese zwei Zahlen zeigen, worum es bei Anleihen geht: Jemand braucht Geld, du borgst es ihm, und für die Zeit, in der du darauf verzichtest, bekommst du Zinsen. Anleihen gibt es auf der ganzen Welt, von Staaten, Banken und Unternehmen, und sie sind nicht alle gleich sicher. Diese Seite erklärt, was eine Anleihe ist, wer sie ausgibt, warum die Zinsen so verschieden sind, was mit dem Kurs passiert und wie sich Anleihen von Sparbuch und Aktie unterscheiden. Am Ende kannst du einschätzen, ob sie zu dir passen.
Inhalt
Was eine Anleihe ist
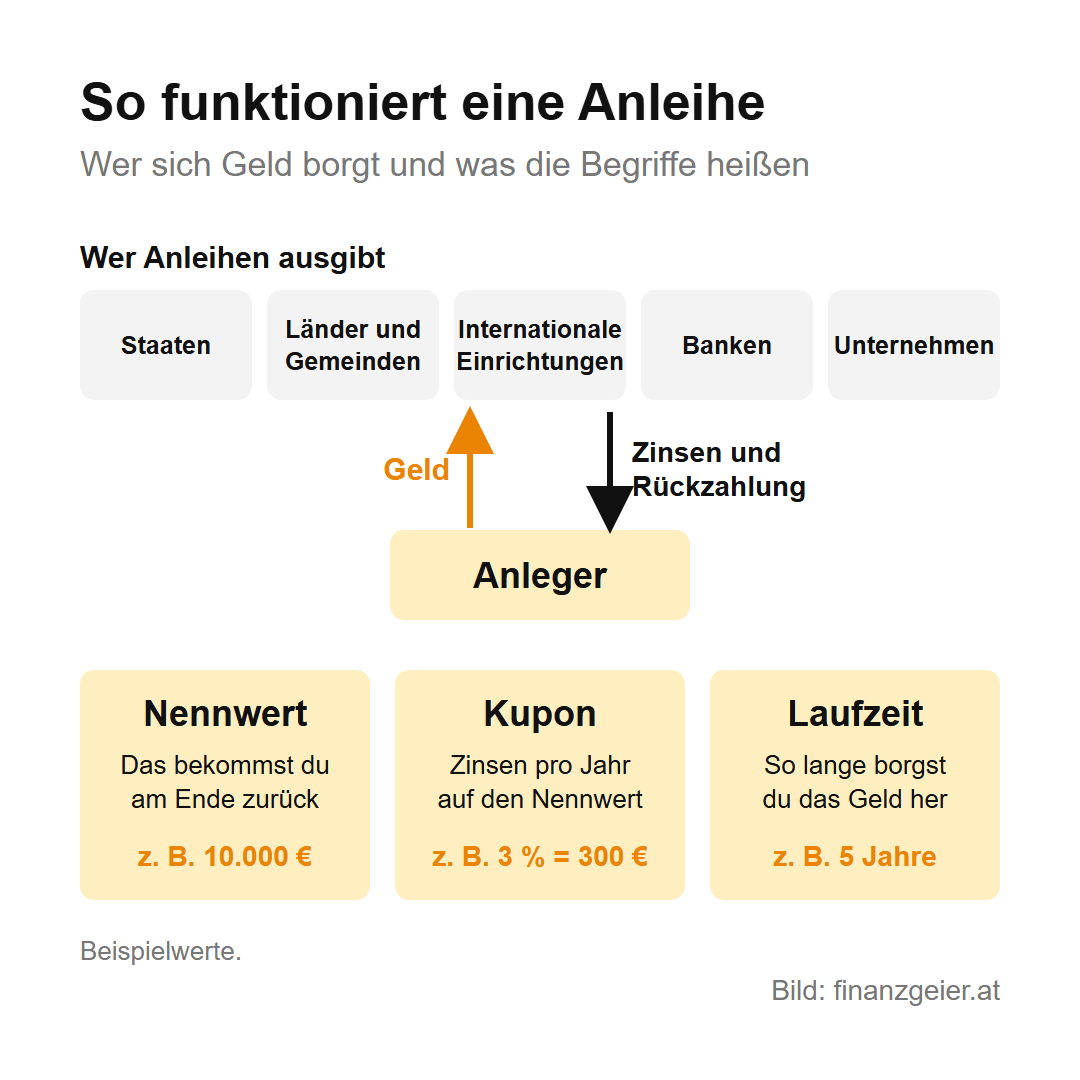
Eine Anleihe ist ein Kredit, nur in die umgekehrte Richtung als gewohnt. Nicht du borgst dir Geld von der Bank, sondern du borgst jemandem Geld. Wer die Anleihe ausgibt, heißt Emittent. Er verspricht, das Geld an einem festen Tag zurückzuzahlen und bis dahin regelmäßig Zinsen zu zahlen. Damit viele Anleger mitmachen können, ist der große Kredit in kleine, gleich große Stücke geteilt. Wie groß ein Stück ist, legt der Emittent fest, zum Beispiel 1.000 Euro. Jedes Stück ist ein Wertpapier, das du kaufen, im Depot halten und wieder verkaufen kannst.
Drei Begriffe kommen bei jeder Anleihe vor. Der Nennwert ist der Betrag, den der Emittent am Ende zurückzahlt, zum Beispiel 1.000 Euro je Stück. Der Kupon ist der Zinssatz auf den Nennwert, gezahlt meist einmal im Jahr. Den Namen hat er aus der Zeit, als eine Anleihe noch ein Stück Papier mit Zinsscheinen zum Abschneiden war. Die Laufzeit ist die Zeit bis zur Rückzahlung. Sie reicht von wenigen Monaten bis zu Jahrzehnten, und Österreich hat 2017 sogar eine Anleihe mit 100 Jahren Laufzeit ausgegeben.
Ein Beispiel mit runden Werten zieht sich durch diese Seite: Du kaufst eine Anleihe um 10.000 Euro, der Kupon beträgt 3 %, die Laufzeit fünf Jahre. Jedes Jahr bekommst du 300 Euro Zinsen, insgesamt also 1.500 Euro, und nach fünf Jahren die 10.000 Euro zurück. Das alles gilt aber nur, solange der Emittent zahlen kann.
Wer Anleihen ausgibt
Anleihen gibt jeder aus, der viel Geld braucht und es nicht von einer einzelnen Bank leihen will. Die größten Schuldner sind Staaten. Sie bezahlen damit Straßen, Schulen und Pensionen und vor allem die Lücke zwischen Einnahmen und Ausgaben. Fast jedes Land der Welt hat Staatsanleihen, von Österreich und Deutschland über die USA und Japan bis zu Schwellenländern in Südamerika, Asien oder Afrika. Auch Bundesländer und Gemeinden geben Anleihen aus, und dazu kommen Einrichtungen, die von mehreren Staaten getragen werden, wie die Europäische Investitionsbank oder die Weltbank.
Die zweite große Gruppe sind Unternehmen. Ein Konzern, der ein neues Werk baut, kann dafür einen Kredit bei der Bank aufnehmen oder eine Anleihe ausgeben und sich das Geld direkt bei Anlegern holen, was für große Unternehmen oft günstiger ist. Auch Banken geben Anleihen aus, um sich Geld für ihre eigenen Kredite zu beschaffen. Eine besondere Form ist der Pfandbrief, bei dem die Bank zusätzlich mit einem Bestand an Krediten haftet, meist Wohnbaukrediten.
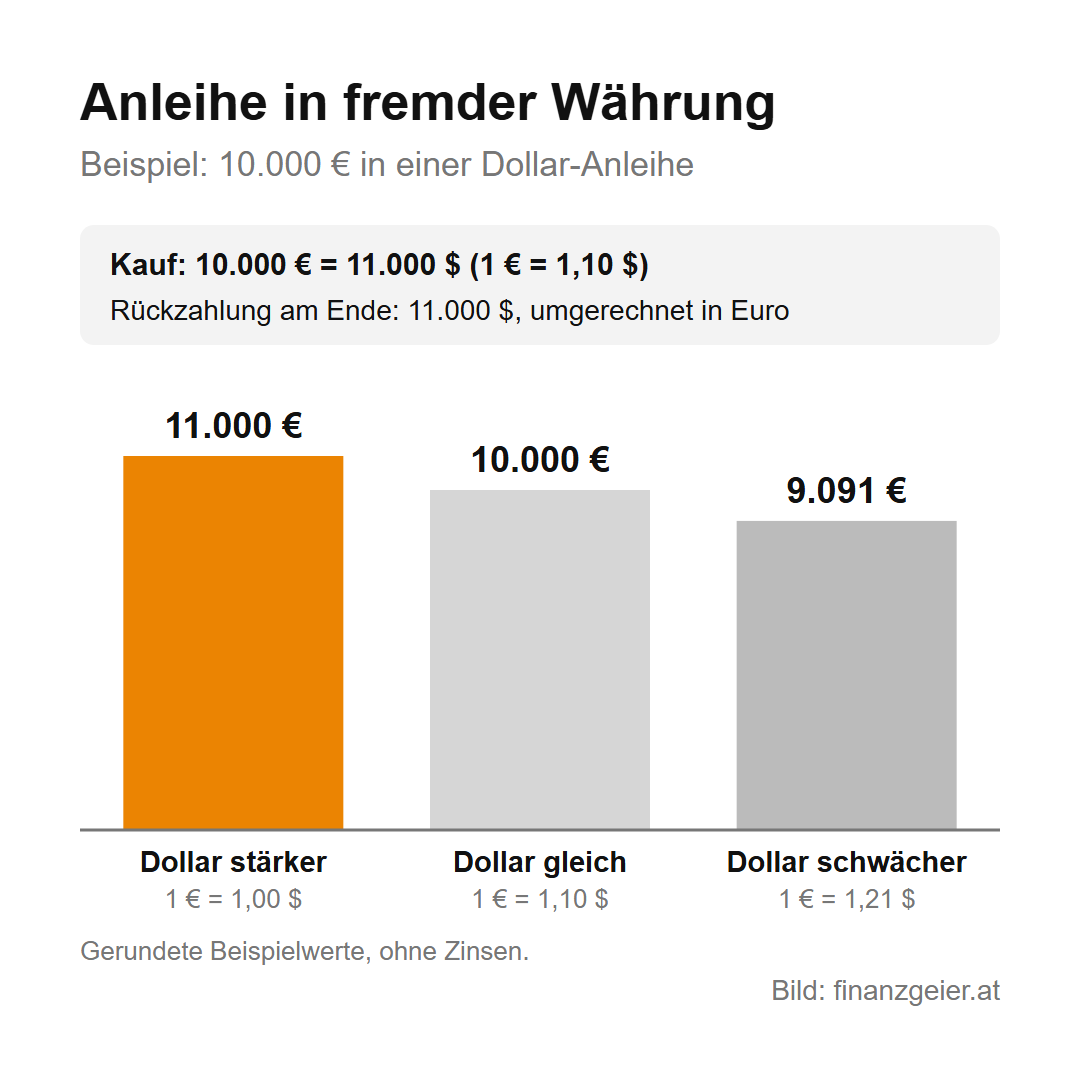
Viele Anleihen laufen nicht in Euro, sondern in US-Dollar, Schweizer Franken oder anderen Währungen. Für einen Anleger in Österreich hängt der Ertrag dann auch vom Wechselkurs ab.
Bonität: Wie sicher du dein Geld zurückbekommst
Bei jedem Kredit stellt sich dieselbe Frage: Kann der Schuldner zurückzahlen? Diese Zahlungsfähigkeit heißt Bonität. Ein Staat mit starker Wirtschaft und geordneten Finanzen zahlt mit großer Wahrscheinlichkeit pünktlich, ein Unternehmen mit hohen Schulden und schwachen Geschäften vielleicht nicht. Deshalb verlangen Anleger von unsicheren Schuldnern höhere Zinsen, als Ausgleich für das größere Risiko. Ein hoher Zins ist der Preis für die Gefahr, dass das Geld ganz oder teilweise verloren ist.
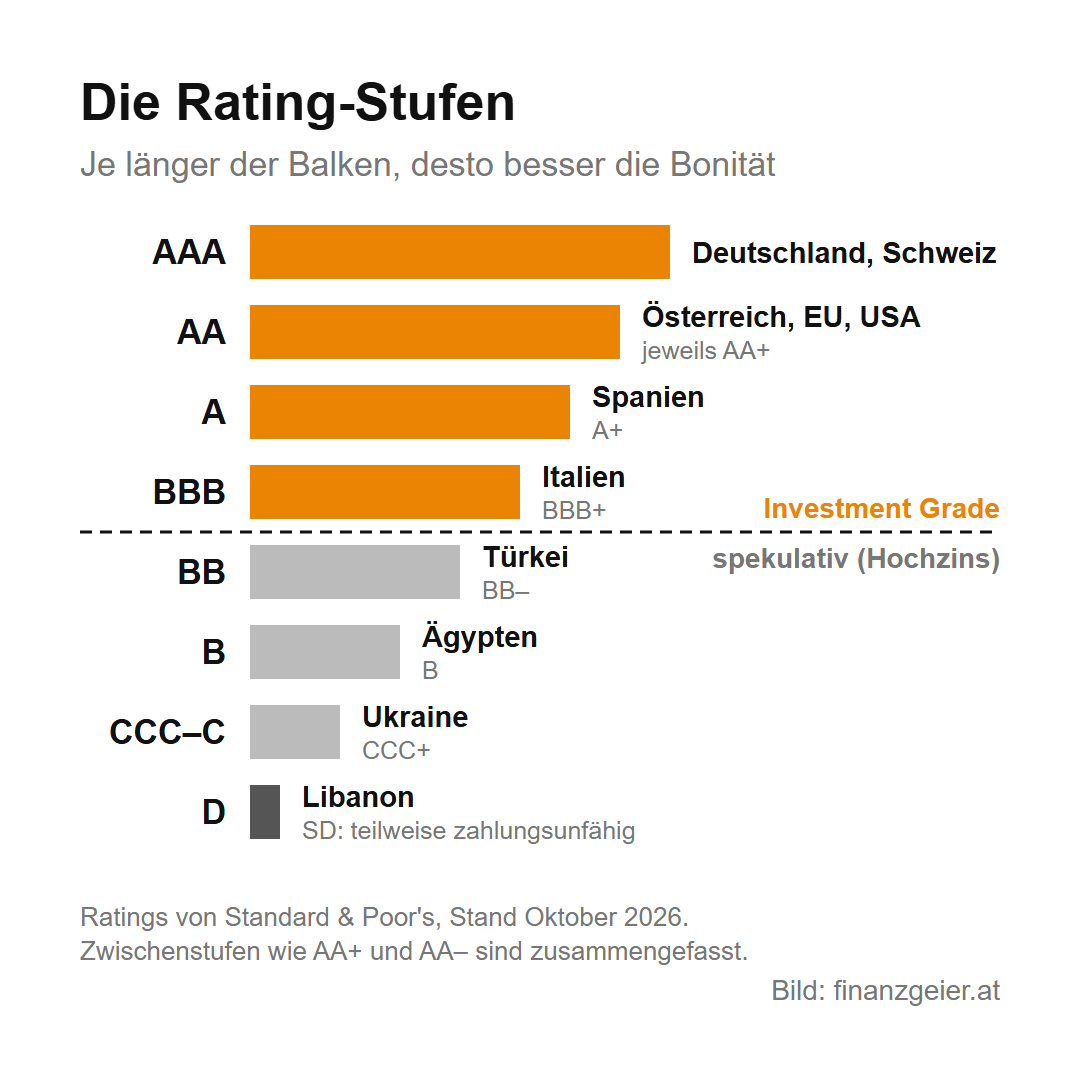
Damit nicht jeder Anleger selbst Bilanzen prüfen muss, gibt es Ratingagenturen. Die bekanntesten sind Standard & Poor’s, Moody’s und Fitch. Sie bewerten Staaten und Unternehmen mit Buchstaben, von AAA für die beste Bonität über AA, A und BBB bis hinunter zu D für zahlungsunfähig. Innerhalb der meisten Stufen gibt es zusätzlich ein Plus oder ein Minus als feinere Abstufung, A+ ist also etwas besser als A und A– etwas schlechter. Alles von AAA bis BBB gilt als Investment Grade, also als solide Anlage. Darunter beginnt der spekulative Bereich, und die Anleihen dort heißen Hochzinsanleihen oder umgangssprachlich Ramschanleihen. Bei Standard & Poor’s hatte Deutschland im Oktober 2026 die Bestnote AAA, Österreich, die Europäische Union und die USA standen eine Stufe darunter bei AA+.
Ein Rating ist eine Einschätzung und keine Garantie. Es kann sich ändern, und auch Ratingagenturen haben sich schon geirrt. Wer eine Anleihe mit auffallend hohem Zins angeboten bekommt, muss sich deshalb zuerst fragen, warum der Schuldner so viel zahlen muss.
Laufzeit: Je länger, desto mehr Zinsen
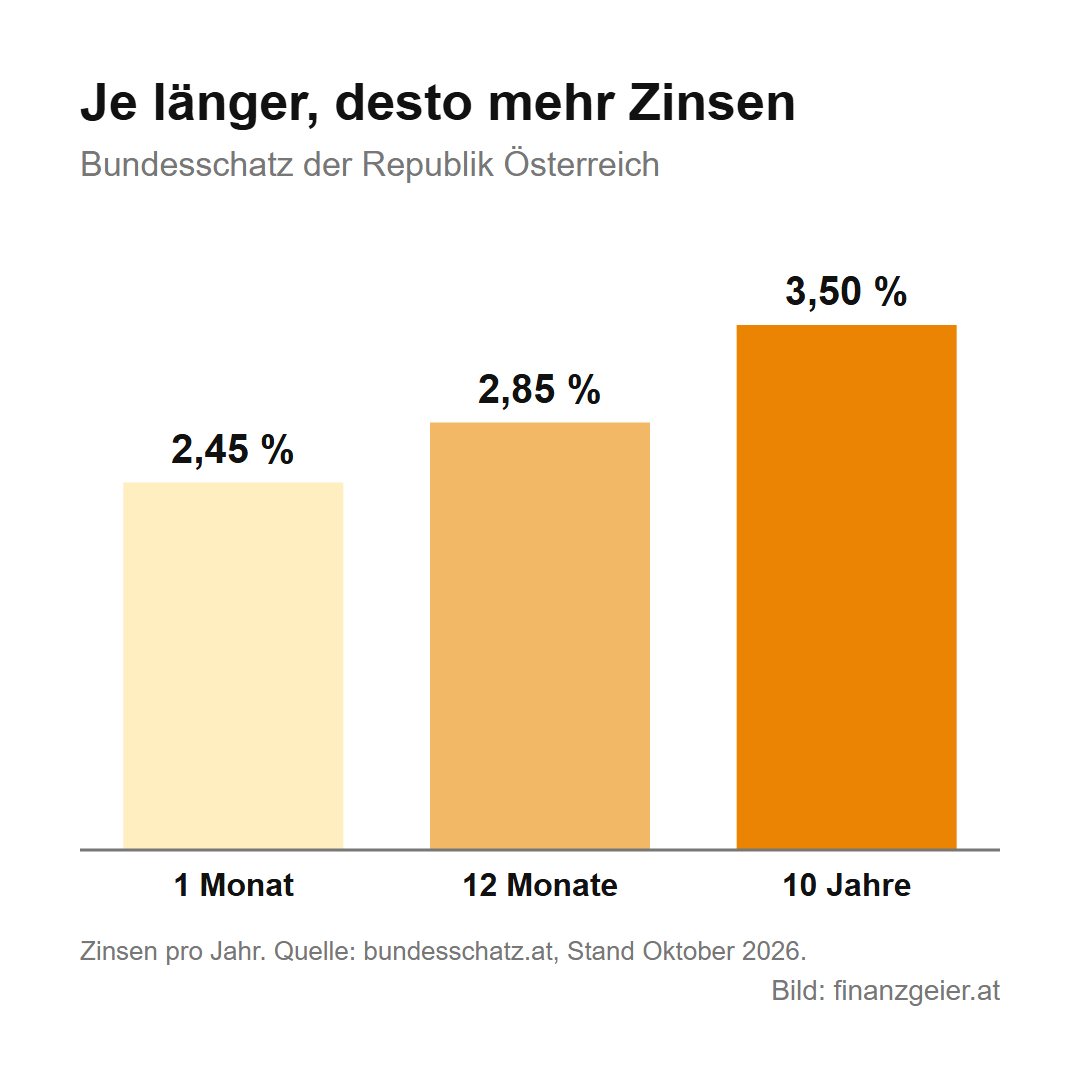
Neben der Bonität bestimmt die Laufzeit den Zins. Wer sein Geld für zehn Jahre hergibt, verzichtet lange darauf und weiß nicht, wie sich Zinsen und Preise in dieser Zeit entwickeln. Dafür will er mehr bekommen als jemand, der sein Geld nach einem Monat zurückhat. Beim Bundesschatz, über den die Republik Österreich direkt bei Privatanlegern Geld aufnimmt, sah das im Oktober 2026 so aus: 2,45 % für einen Monat, 2,85 % für zwölf Monate und 3,50 % für zehn Jahre. Gleicher Schuldner, gleiche Sicherheit, und trotzdem mehr als ein Prozentpunkt Unterschied, nur wegen der Zeit.
Das ist der Normalfall, aber kein Gesetz. Es gab Zeiten, in denen kurze Laufzeiten mehr brachten als lange, und in den Jahren vor 2022 warfen viele Staatsanleihen kaum Zinsen oder sogar negative Renditen ab. Österreich hat 2020 eine zehnjährige Anleihe mit negativer Rendite ausgegeben. Die Anleger haben also dafür bezahlt, dem Staat Geld borgen zu dürfen. Seit dem Zinsanstieg 2022 gibt es wieder spürbare Zinsen.
Kurs: Was deine Anleihe vor dem Ende wert ist
Bis zum Ende der Laufzeit musst du nicht warten. Die meisten Anleihen werden an der Börse gehandelt, und du kannst sie jederzeit verkaufen. Dann bekommst du aber nicht den Nennwert, sondern den aktuellen Kurs. Er wird in Prozent vom Nennwert angegeben: Ein Kurs von 100 heißt, die Anleihe ist genau ihren Nennwert wert, ein Kurs von 96 heißt 4 % weniger.
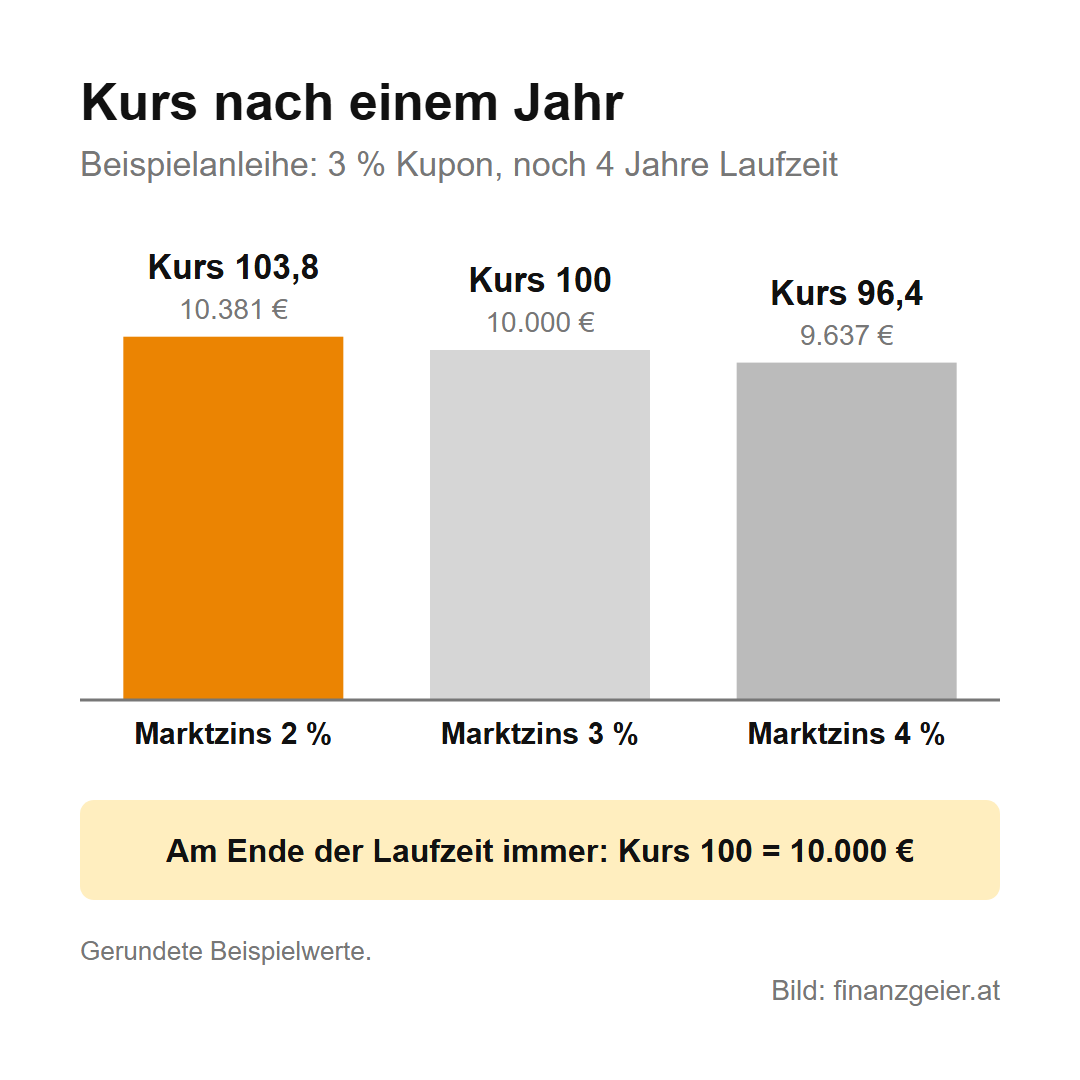
Warum sich der Kurs ändert, zeigt das Beispiel von oben. Du hast die Anleihe mit 3 % Kupon gekauft. Ein Jahr später sind die Zinsen gestiegen, und neue Anleihen mit vier Jahren Laufzeit bringen 4 %. Für deine 3-%-Anleihe zahlt dann niemand mehr den vollen Preis, wenn er anderswo 4 % bekommt. Der Kurs fällt so weit, bis beide gleich viel bringen, in diesem Fall auf rund 96,4. Deine 10.000 Euro sind bei einem Verkauf dann nur noch etwa 9.640 Euro wert. Fallen die Zinsen dagegen auf 2 %, steigt der Kurs auf rund 103,8, und du könntest mit Gewinn verkaufen. Je länger die Restlaufzeit, desto stärker schwankt der Kurs.
Wer bis zum Ende behält, für den spielt der Kurs keine Rolle. Am letzten Tag zahlt der Emittent 100 % zurück, egal was der Kurs zwischendurch gemacht hat. Die Schwankung trifft also vor allem den, der vorzeitig an sein Geld muss, und deshalb gehört in eine Anleihe nur Geld, das du für die ganze Laufzeit entbehren kannst. Aus Kurs und Kupon ergibt sich die Rendite. Sie gibt an, was du tatsächlich verdienst, wenn du zum heutigen Kurs kaufst und bis zum Ende behältst. Wer die Beispielanleihe um 96,4 kauft, bekommt die 3 % Kupon und am Ende zusätzlich den Unterschied bis 100 und kommt damit auf eine Rendite von 4 % im Jahr.
Risiken, die du kennen solltest
Das größte Risiko ist, dass der Schuldner nicht zahlt. Dann sind die Zinsen und ein Teil des Geldes oder alles verloren. Anders als beim Sparbuch gibt es bei Anleihen keine Einlagensicherung, auch nicht bei Anleihen einer Bank. Muss eine Bank abgewickelt werden, können ihre Anleihegläubiger sogar gezielt an den Verlusten beteiligt werden, das heißt Bail-in. Besonders riskant sind Nachranganleihen: Ihre Besitzer kommen in einer Insolvenz erst an die Reihe, wenn alle anderen Gläubiger ihr Geld haben, und das Risiko eines Totalverlusts ist entsprechend hoch.
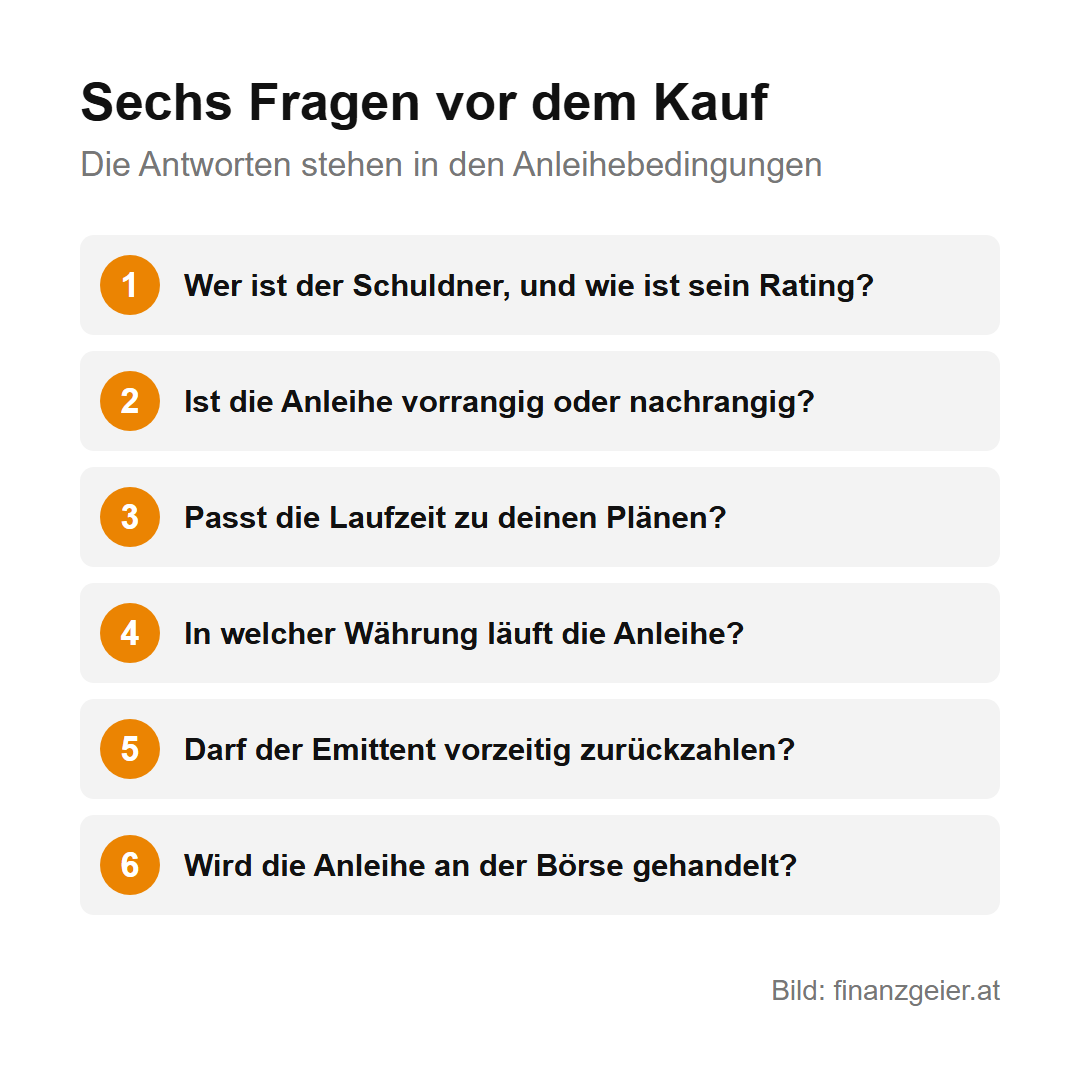
Dazu kommen kleinere Risiken. Steigen die Zinsen, fällt der Kurs, und das trifft dich bei einem Verkauf vor dem Ende. Manche Anleihen werden selten gehandelt, dann ist ein Verkauf nur mit Abschlag möglich. Bei Anleihen in fremder Währung kann ein schwächerer Dollar den Zinsvorteil auffressen. Und manche Emittenten dürfen ihre Anleihe vorzeitig zurückzahlen, meistens dann, wenn die Zinsen gefallen sind und du das Geld nur schlechter wieder anlegen kannst. Was davon gilt, steht in den Anleihebedingungen, und die liest man vor dem Kauf.
Anleihe, Sparbuch oder Aktie
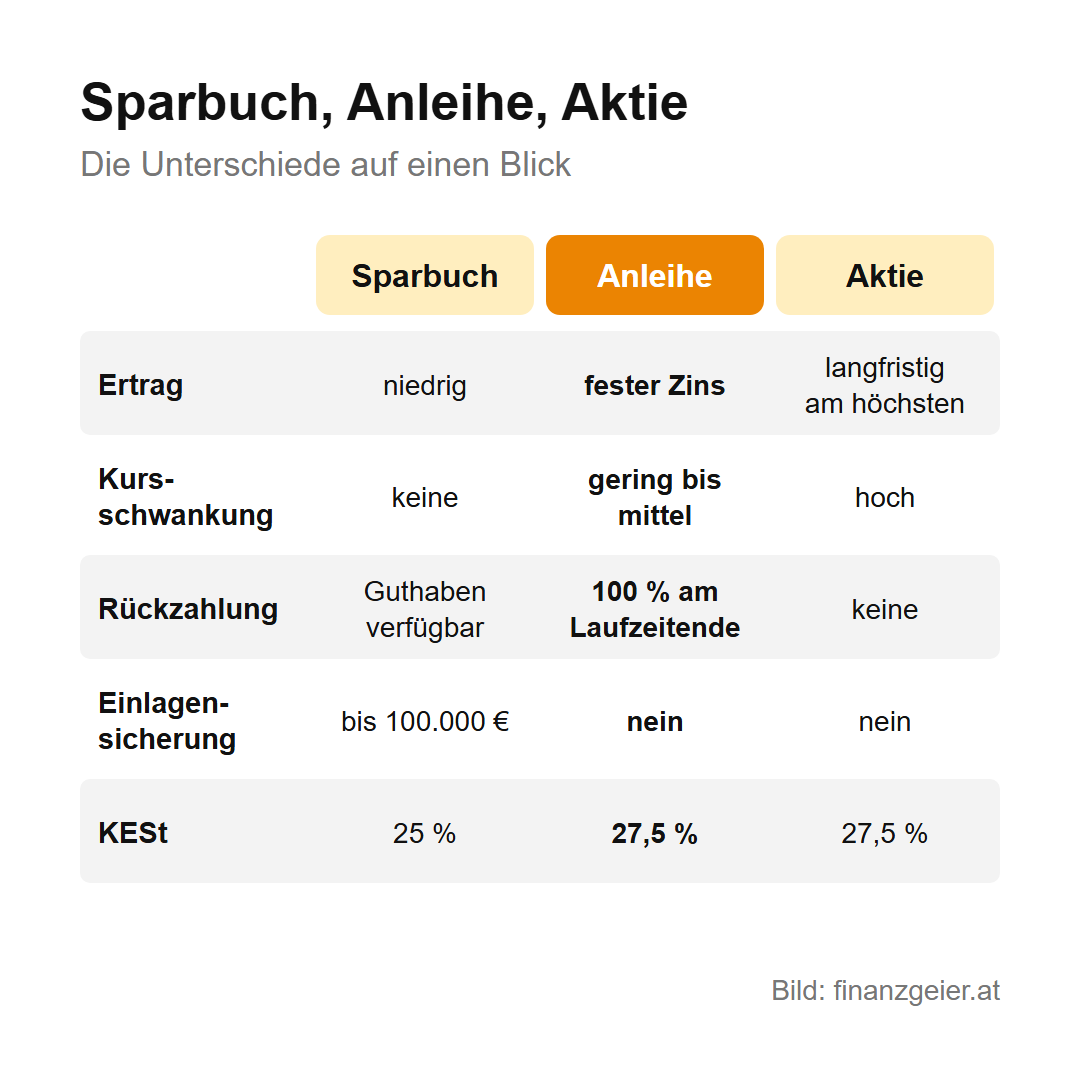
Im Vergleich liegt die Anleihe zwischen Sparbuch und Aktie. Das Sparbuch ist am einfachsten: Das Geld ist bis 100.000 Euro je Bank durch die Einlagensicherung geschützt und je nach Sparform rasch verfügbar, dafür ist der Zins meist niedriger. Die Aktie ist ein Anteil an einem Unternehmen. Sie kann über viele Jahre am meisten bringen, aber ihr Kurs schwankt stark, und eine feste Rückzahlung gibt es nicht. Die Anleihe bringt einen festen Zins und am Ende eine feste Rückzahlung, solange der Schuldner zahlt, und ihr Kurs schwankt weniger als der einer Aktie.
Bei den Steuern gibt es einen kleinen Unterschied: Zinsen und Kursgewinne aus Anleihen kosten 27,5 % Kapitalertragsteuer, Sparbuchzinsen 25 %. Liegt die Anleihe bei einer österreichischen Bank im Depot, zieht diese die Steuer automatisch ab. Von den 300 Euro Zinsen im Beispiel bleiben so 217,50 Euro.
Gekauft werden Anleihen über ein Wertpapierdepot, entweder bei der Ausgabe, das nennt man Zeichnung, oder später an der Börse. Wie viel du mindestens kaufen musst, legt der Emittent fest, das können 100 Euro sein oder 100.000 Euro. Wer nicht einzelne Schuldner auswählen will, kauft einen Anleihenfonds oder einen Anleihen-ETF und verteilt sein Geld damit auf hunderte Anleihen. Den Bundesschatz gibt es direkt bei der Republik ab 100 Euro, ohne Depot und ohne Spesen.
Anleihen passen zu allen, denen Sicherheit wichtig ist, die aber einen Schritt weiter gehen wollen als das Sparbuch. Wer einen festen Zins für eine feste Zeit will und das Geld bis zum Ende nicht braucht, hat mit Anleihen guter Schuldner einen ruhigen Baustein. Wer auf lange Sicht Vermögen aufbauen will, kommt an Aktien kaum vorbei, und viele Anleger verbinden beides.
Der Rat zum Schluss: Wähle einen Schuldner mit einer Bonität, die zu deinem Risikoprofil passt, und eine Laufzeit, die mit deinem Anlagehorizont übereinstimmt. Am besten planst du von Anfang an, die Anleihe bis zum Ende der Laufzeit zu behalten.
Quellen: Bundesschatz (Zinssätze), Republic of Austria Investor Information der OeBFA (Ratings Österreichs, 100-jährige Anleihe, negative Rendite), Länder-Ratings von Standard & Poor’s (Übersicht), FMA: Anleihe vs. Sparbuch, FMA: Risiken bei Nachrangdarlehen, Besteuerung von Kapitalerträgen – Bundesministerium für Finanzen. Stand: Oktober 2026.
Weiterlesen: Steigen die Zinsen, fällt der Kurs einer Anleihe, und seit dem Zinsanstieg 2022 gibt es wieder spürbare Zinsen. Den Rahmen dafür setzt der Leitzins. Dort steht, wie er Kredit, Sparbuch und Börse beeinflusst.
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

