
Zuletzt aktualisiert: 13.10.2026
Fünf Prozent mehr Gehalt, aber fast zehn Prozent mehr Lohnsteuer: So kann eine Gehaltserhöhung aussehen, wenn der Staat seine Steuerstufen nicht an die Teuerung anpasst. Am Ende bleibt dir trotz Erhöhung weniger Kaufkraft als vorher. Diesen Effekt nennt man kalte Progression. Diese Seite erklärt, wie er entsteht, wie viel er ausmacht und wie Österreich ihn seit 2023 ausgleicht. Ein Rechenbeispiel mit runden Zahlen zieht sich durch alle Kapitel, im letzten Kapitel folgt dieselbe Rechnung mit den echten Werten eines Steuerjahres.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Was kalte Progression ist
Steigen die Preise, verlangen Arbeitnehmer zu Recht mehr Lohn. Bekommst du genau so viel mehr, wie die Preise gestiegen sind, kannst du dir mit deinem Gehalt gleich viel kaufen wie vorher, mehr aber nicht. Eigentlich sollte sich damit auch für den Staat nichts ändern. Er bekommt aber mehr als vorher, und zwar nicht nur in Euro, sondern auch als Anteil an deinem Einkommen. Der Grund ist der Stufentarif der Einkommensteuer: Je höher das Einkommen, desto höher der Steuersatz für den Teil, der in eine höhere Stufe fällt. Die Grenzen dieser Stufen sind aber in Euro festgelegt. Bleiben sie gleich, rutscht ein immer größerer Teil deines Einkommens in die höheren Stufen, obwohl du real gar nicht mehr verdienst.
Das Wort „kalt“ steht dafür, dass diese Steuererhöhung still passiert. Kein Gesetz wird geändert, niemand beschließt etwas, und trotzdem zahlst du jedes Jahr ein bisschen mehr. Progression heißt, dass der Steuersatz mit dem Einkommen steigt.
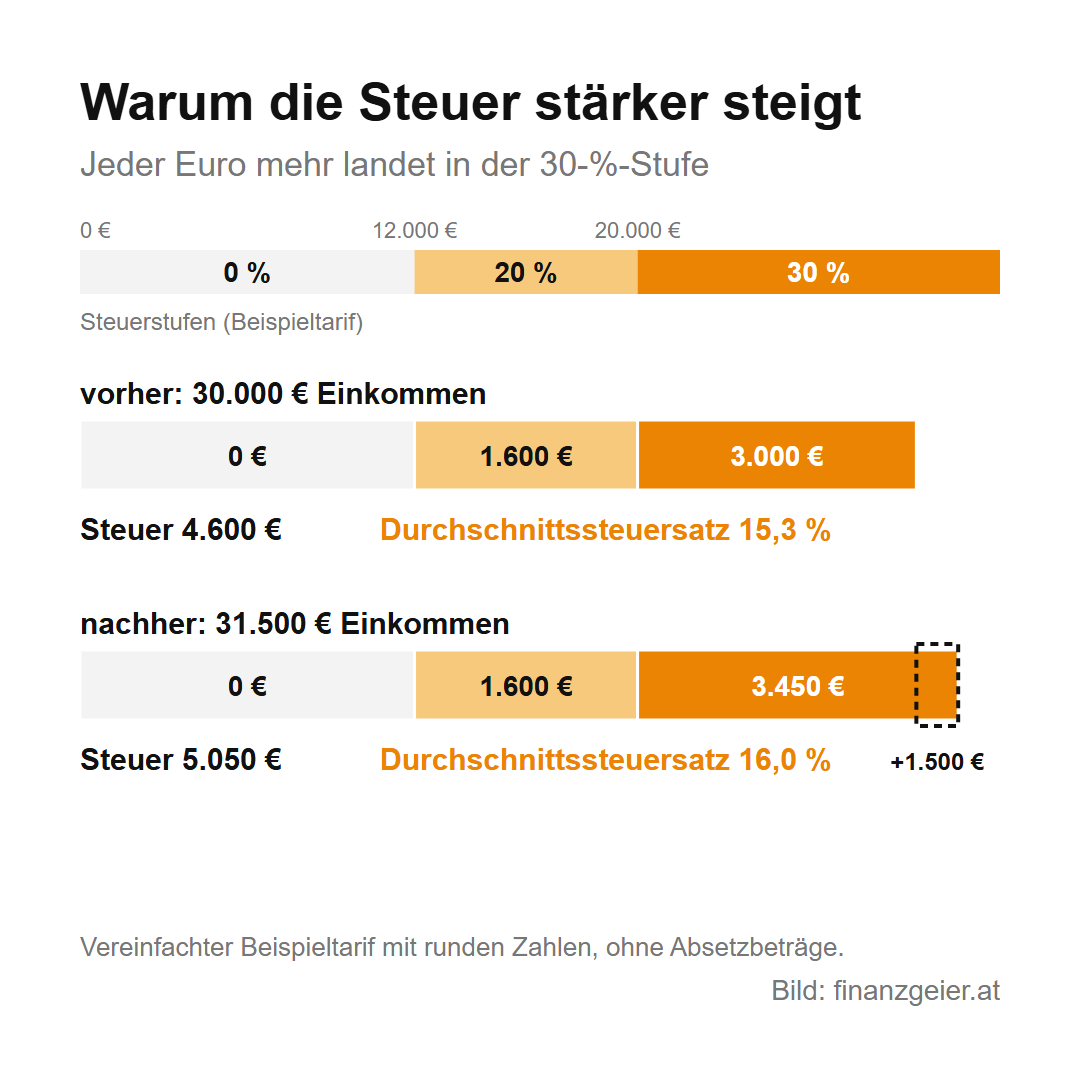
Für das Beispiel auf dieser Seite gilt ein vereinfachter Tarif mit runden Zahlen: Die ersten 12.000 Euro im Jahr sind steuerfrei, von 12.000 bis 20.000 Euro zahlst du 20 Prozent, von 20.000 bis 36.000 Euro 30 Prozent. Dein steuerpflichtiges Einkommen liegt bei 30.000 Euro im Jahr, das ist dein Einkommen nach Abzug der Sozialversicherung. Die Preise steigen um 5 Prozent, und du bekommst genau 5 Prozent mehr, also 31.500 Euro. Absetzbeträge lassen wir der Einfachheit halber weg.
Warum das passiert: der Stufentarif
Bei 30.000 Euro zahlst du für die ersten 12.000 Euro nichts. Für die nächsten 8.000 Euro bis zur Grenze von 20.000 Euro zahlst du 20 Prozent, das sind 1.600 Euro. Die restlichen 10.000 Euro liegen in der 30-Prozent-Stufe, das macht 3.000 Euro. Zusammen sind das 4.600 Euro Steuer, also 15,3 Prozent deines Einkommens.
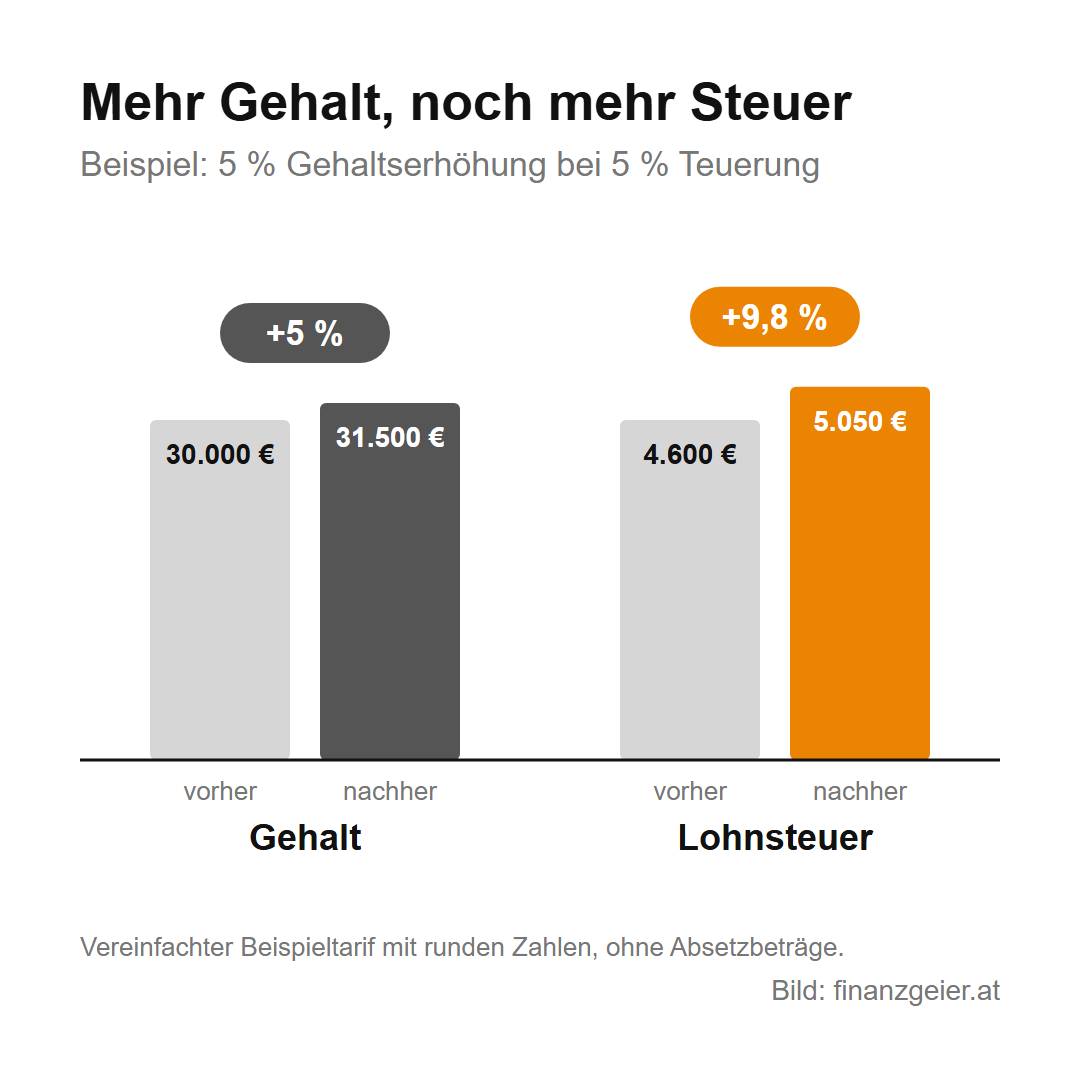
Nach der Erhöhung auf 31.500 Euro bleiben die ersten beiden Stufen gleich. Die zusätzlichen 1.500 Euro landen aber alle in der 30-Prozent-Stufe. Die Steuer steigt auf 5.050 Euro. Dein Einkommen ist um 5 Prozent gewachsen, die Steuer um fast 10 Prozent, und der Anteil der Steuer an deinem Einkommen steigt von 15,3 auf 16,0 Prozent. Diesen Anteil nennt man Durchschnittssteuersatz. Er ist das, was die kalte Progression sichtbar macht: Bei gleicher Kaufkraft zahlst du einen höheren Anteil an den Staat.
Dass dir von der Erhöhung nur 70 Prozent bleiben, ist dabei kein Fehler. Die Stufen sind so gedacht, dass mehr Einkommen auch mehr Steuer bedeutet. Das Problem entsteht erst dadurch, dass die 5 Prozent mehr gar kein echtes Plus sind, sondern nur die Teuerung ausgleichen.
Was dir real bleibt
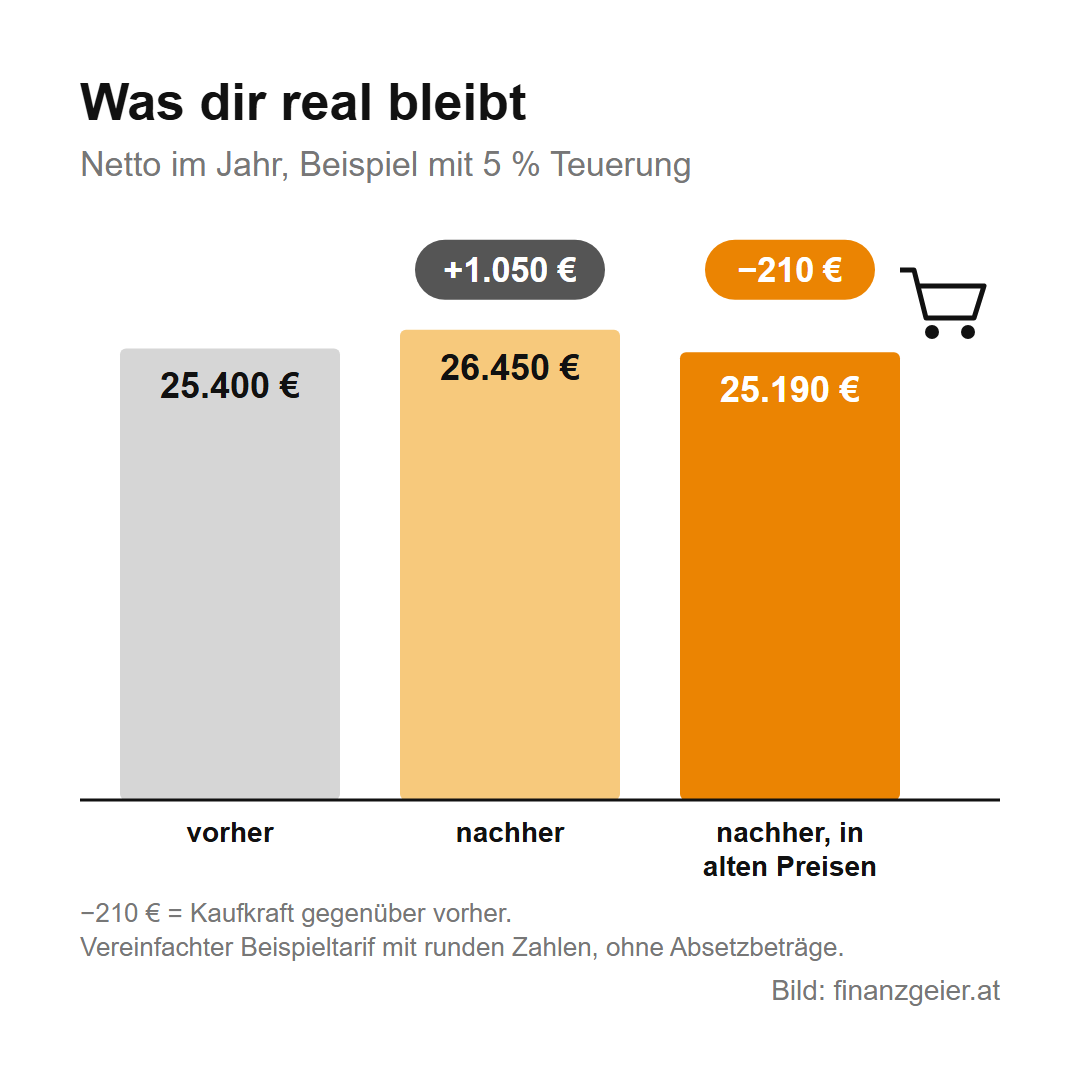
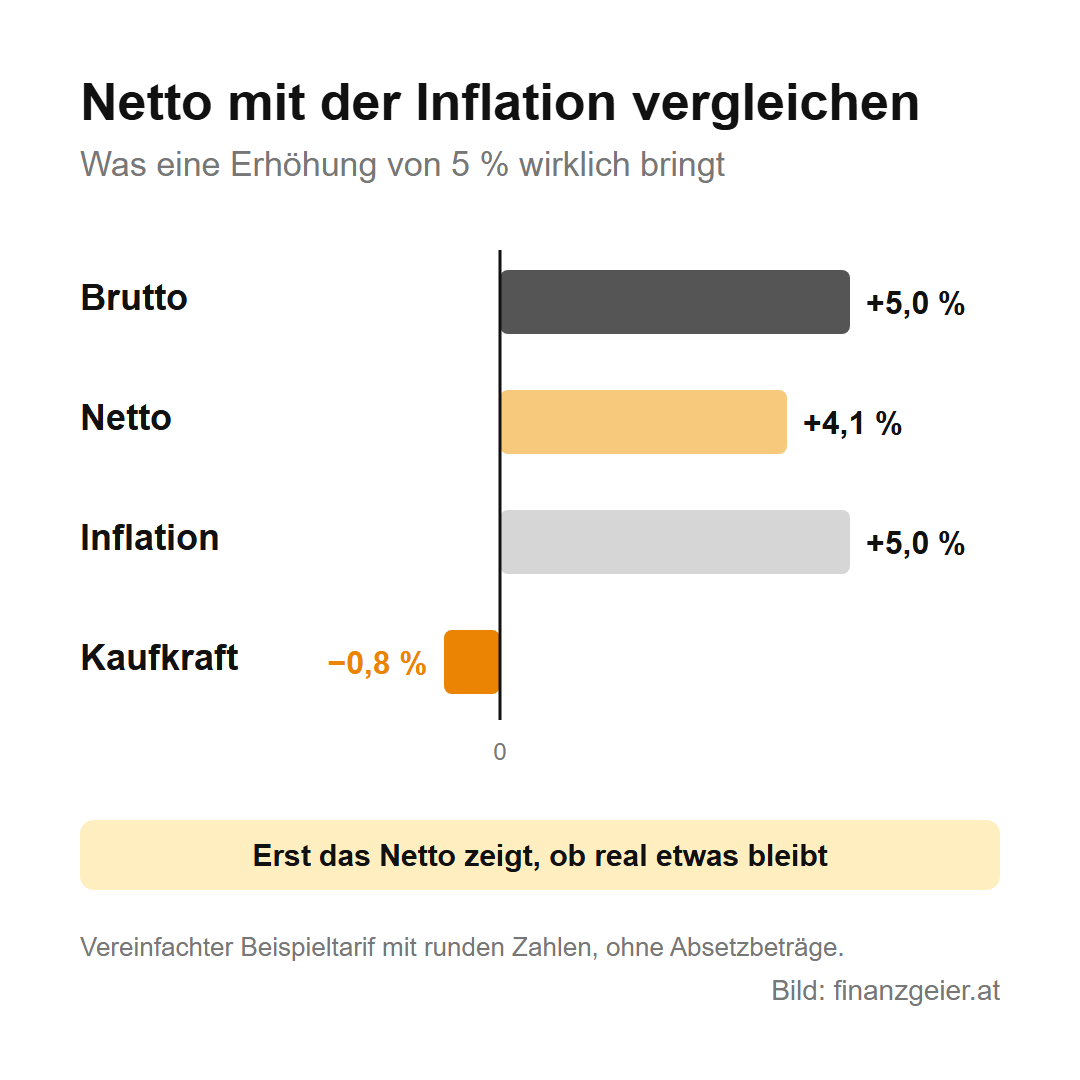
Netto bleiben dir vor der Erhöhung 25.400 Euro, danach 26.450 Euro. Das sind 1.050 Euro mehr, also gut 4 Prozent. Die Preise sind aber um 5 Prozent gestiegen. Rechnet man die 26.450 Euro auf die alten Preise zurück, haben sie nur mehr die Kaufkraft von rund 25.190 Euro. Trotz Gehaltserhöhung kannst du dir also um rund 210 Euro im Jahr weniger leisten als vorher.
Hätte der Staat seine Stufengrenzen ebenfalls um 5 Prozent angehoben, sähe die Rechnung anders aus. Dann wäre die Steuer genau im selben Verhältnis gestiegen wie dein Einkommen, auf 4.830 Euro. Dein Nettoeinkommen wäre ebenfalls um 5 Prozent gewachsen, und deine Kaufkraft wäre gleich geblieben. Der Unterschied zwischen 5.050 und 4.830 Euro, also 220 Euro, ist die kalte Progression in diesem Beispiel. Ein Jahr allein wirkt harmlos, aber der Effekt summiert sich: Werden die Grenzen mehrere Jahre nicht angepasst, wächst der Betrag jedes Jahr weiter.
Wie Österreich die kalte Progression ausgleicht
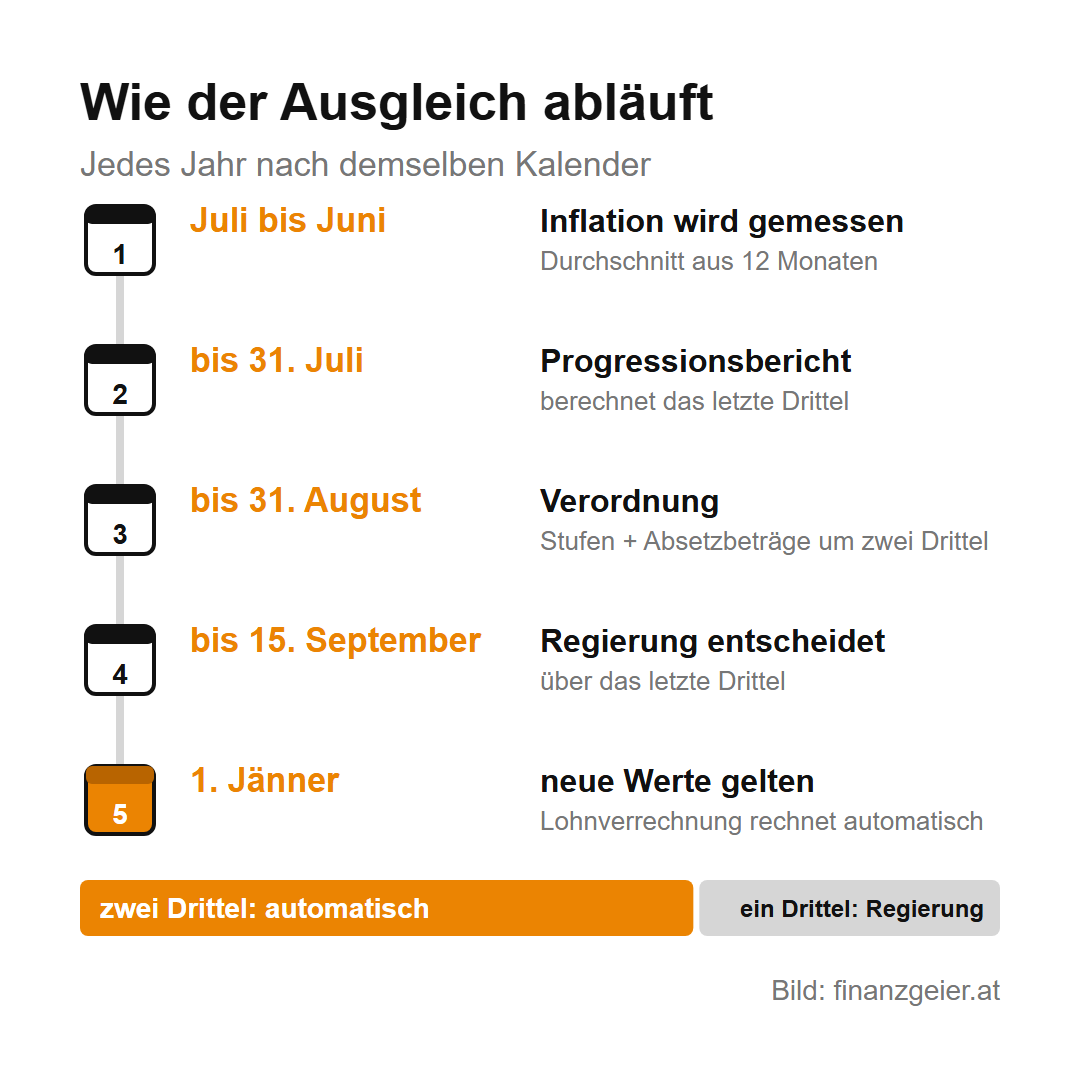
Bis 2022 wurden die Stufengrenzen nur dann angehoben, wenn die Regierung eine Steuerreform beschlossen hat. Dazwischen lagen oft mehrere Jahre, in denen die kalte Progression ungebremst wirkte. Seit 2023 passt sich der Tarif automatisch an, und das funktioniert so:
Grundlage ist die durchschnittliche Inflation von Juli des Vorjahres bis Juni des laufenden Jahres. Um zwei Drittel dieser Inflation werden die Stufengrenzen und die meisten Absetzbeträge, etwa der Verkehrsabsetzbetrag, automatisch angehoben. Der Finanzminister muss die neuen Werte bis 31. August per Verordnung festlegen, sie gelten ab 1. Jänner des Folgejahres. Ausgenommen ist nur die Grenze für den Spitzensteuersatz von 55 Prozent ab einer Million Euro, sie bleibt immer gleich.
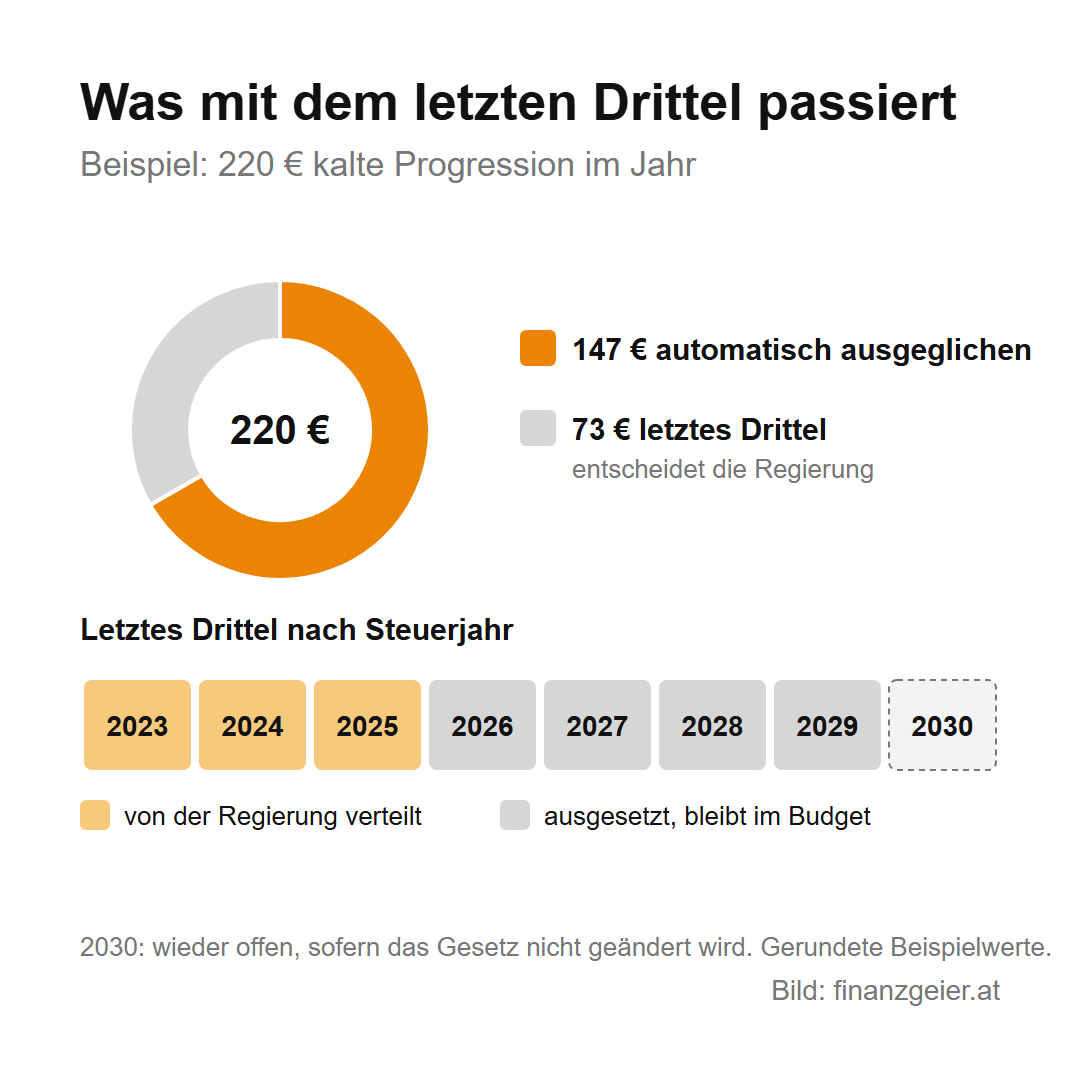
Für das letzte Drittel gibt es keine Automatik. Ein Progressionsbericht berechnet bis 31. Juli, wie viel Geld dieses Drittel ausmacht, und die Bundesregierung soll bis 15. September beschließen, wie sie es zurückgibt. Sie kann damit gezielt bestimmte Gruppen entlasten, zum Beispiel niedrigere Einkommen, indem sie nur die unteren Stufen stärker anhebt. Im Beispiel würden die Grenzen bei 5 Prozent Inflation automatisch um 3,33 Prozent steigen: Die Steuer läge dann bei rund 4.900 statt 5.050 Euro. Zwei Drittel der 220 Euro wären ausgeglichen, rund 70 Euro hängen davon ab, was die Regierung mit dem letzten Drittel macht.
Das letzte Drittel und das Budget
Das letzte Drittel ist derzeit ausgesetzt. Das Einkommensteuergesetz legt fest, dass es bei den Anpassungen der Jahre 2025 bis 2028 nicht angewendet wird. Damit werden die Stufen für die Steuerjahre 2026 bis 2029 nur um zwei Drittel der Inflation angehoben, und das Geld aus dem letzten Drittel bleibt im Staatshaushalt. Begründet wurde das mit der Sanierung des Budgets.
Für dich heißt das: Ein Drittel der kalten Progression bleibt in diesen Jahren bestehen. Im Beispiel wären das rund 70 Euro im Jahr. Weil jedes Jahr ein neues Drittel dazukommt, das nicht ausgeglichen wird, wächst dieser Betrag mit den Jahren. Ob das Aussetzen richtig ist, ist eine politische Frage, auf die es verschiedene Antworten gibt. Diese Seite bewertet das nicht. Sie zeigt nur, wie es sich auswirkt.
Eines ist bei der Kapitalertragsteuer anders: Sie hat einen festen Steuersatz und keine Stufen. Zinsen und Dividenden sind deshalb nicht von der kalten Progression betroffen.
Was du davon merkst
Die Anpassung passiert ohne dein Zutun. Dein Arbeitgeber rechnet ab Jänner mit den neuen Grenzen, und dein Nettolohn steigt ein wenig, auch wenn sich dein Bruttogehalt nicht verändert hat. Wer seinen Lohnzettel vom Dezember mit dem vom Jänner vergleicht, sieht den Unterschied. Bei Pensionisten wirkt die Anpassung genauso.
Bei Gehaltsverhandlungen hilft es, die kalte Progression im Kopf zu haben. Eine Erhöhung in Höhe der Inflation sichert die Kaufkraft vor Steuern, aber nicht ganz danach. Wie viel von einer Erhöhung wirklich bleibt, zeigt erst das Netto.
Jede Lage ist anders: Wer mit seinem Einkommen knapp unter einer Stufengrenze liegt, spürt die kalte Progression stärker als jemand, der mitten in einer Stufe liegt. Und wer nicht genug verdient, um überhaupt Lohnsteuer zu zahlen, spürt sie gar nicht.
Der Rat zum Schluss: Vergleich bei jeder Gehaltserhöhung nicht das Brutto, sondern das Netto mit der Inflation des letzten Jahres. Nur so siehst du, ob du real mehr verdienst oder nur gleich viel.
Rechenbeispiel für das Steuerjahr 2027
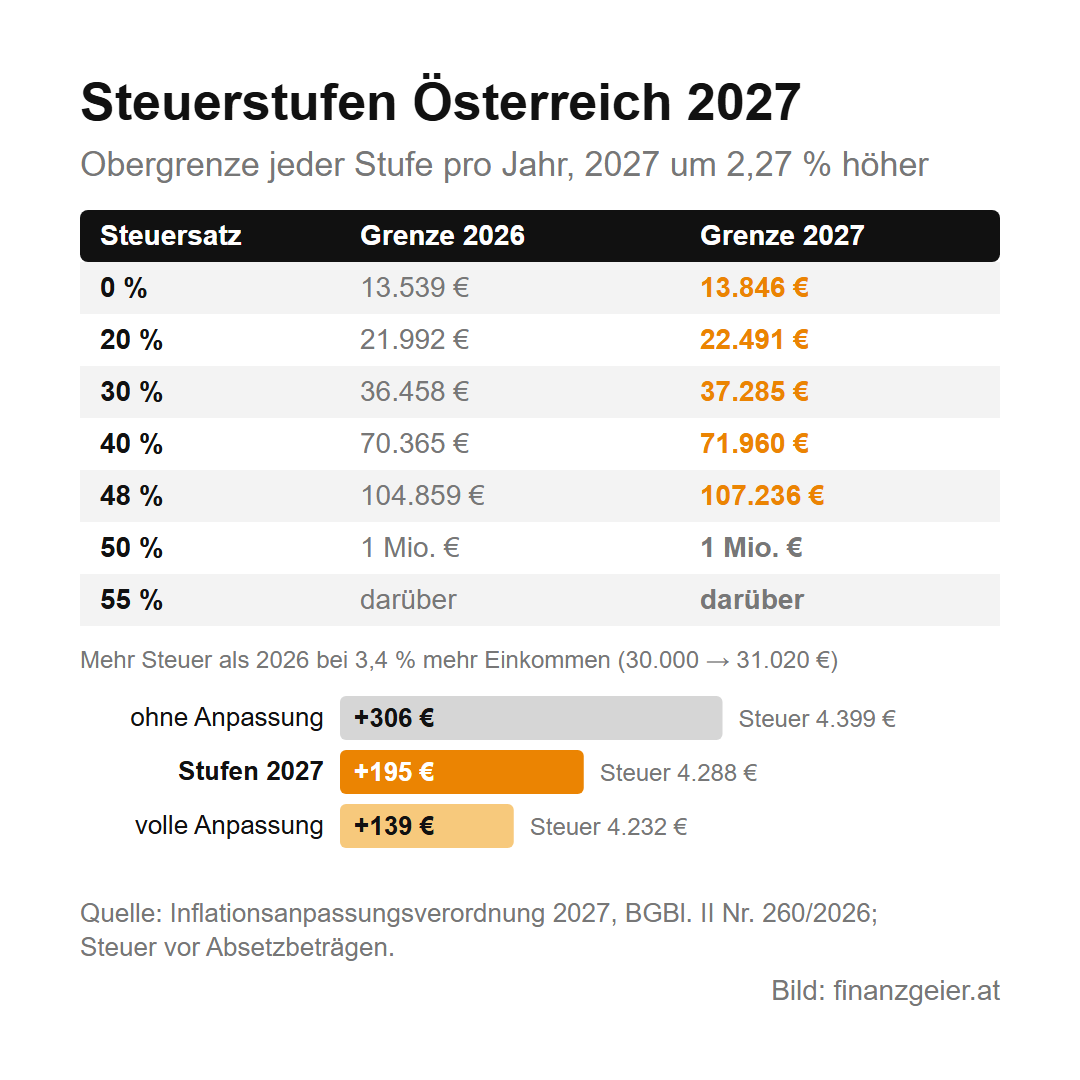
Für 2027 wurden die Stufengrenzen um 2,27 Prozent angehoben. Das sind zwei Drittel der maßgeblichen Inflation von 3,4 Prozent. Das letzte Drittel wird nicht weitergegeben. Die Steuerstufen Österreich 2027 im Vergleich zu 2026:
- steuerfrei: bis 13.539 Euro (2026), bis 13.846 Euro (2027)
- 20 Prozent: bis 21.992 Euro (2026), bis 22.491 Euro (2027)
- 30 Prozent: bis 36.458 Euro (2026), bis 37.285 Euro (2027)
- 40 Prozent: bis 70.365 Euro (2026), bis 71.960 Euro (2027)
- 48 Prozent: bis 104.859 Euro (2026), bis 107.236 Euro (2027)
- 50 Prozent darüber, 55 Prozent ab einer Million Euro (unverändert)
Das Beispiel mit echten Werten: Dein steuerpflichtiges Einkommen liegt 2026 bei 30.000 Euro, 2027 steigt es um die Inflation von 3,4 Prozent auf 31.020 Euro. Die Steuer vor Absetzbeträgen liegt 2026 bei 4.093 Euro. Mit den Grenzen von 2027 sind es 4.288 Euro. Wären die Grenzen gleich geblieben, wären es 4.399 Euro, bei einer vollen Anpassung um 3,4 Prozent 4.232 Euro. Die kalte Progression macht in diesem Fall also 167 Euro aus. Davon gleicht die Anpassung 111 Euro aus, 56 Euro bleiben. Auch die Absetzbeträge wurden um 2,27 Prozent angehoben, das bringt zusätzlich ein paar Euro.
Quellen: RIS: Einkommensteuergesetz 1988 (Inflationsanpassung und Aussetzung des letzten Drittels); BMF: Inflationsanpassungsverordnung 2027, BGBl. II Nr. 260/2026; ORF: Steuerstufen um 2,27 Prozent angehoben (01.09.2026); Unternehmensserviceportal: Steuerabsetzbeträge. Stand: Oktober 2026.
Weiterlesen: Bei Gehaltsverhandlungen hilft es, die kalte Progression im Kopf zu haben. Für viele Arbeitnehmer wird die jährliche Erhöhung im Kollektivvertrag ausgehandelt. Dort steht, was er regelt und warum er für dein Gehalt zählt.
Hinweis: Diese Seite gibt nur einen groben Überblick über die kalte Progression und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung. Die Rechenbeispiele sind gerundete Beispielwerte.

