
Zuletzt aktualisiert: 12.10.2026
Eine kleine Wohnung um 202.500 Euro bringt im Beispiel dieser Seite 7.560 Euro Miete im Jahr. Nach Rücklage, Reparaturen und Leerstand bleiben davon rund 6.100 Euro, und versteuert werden davon nur rund 3.700 Euro. Den Rest stellen die Abschreibungen steuerfrei. Diese Seite ist für alle, die eine Wohnung nicht selbst bewohnen, sondern als Anlage kaufen und vermieten wollen. Sie erklärt, worauf es beim Kauf ankommt, was die Wohnung wirklich bringt, wie der Staat mitschneidet, wie du den richtigen Mieter findest und woran du erkennst, ob du für das Vermieten gemacht bist.
Weil es um rechtliche und steuerliche Fragen geht, gleich vorweg: Diese Seite ist eine erste Orientierung. Bevor du kaufst und den ersten Mietvertrag unterschreibst, hol dir für deinen Fall professionelle Hilfe von einem Steuerberater und einem Anwalt oder Notar.
Inhalt
Lage, Lage, Lage
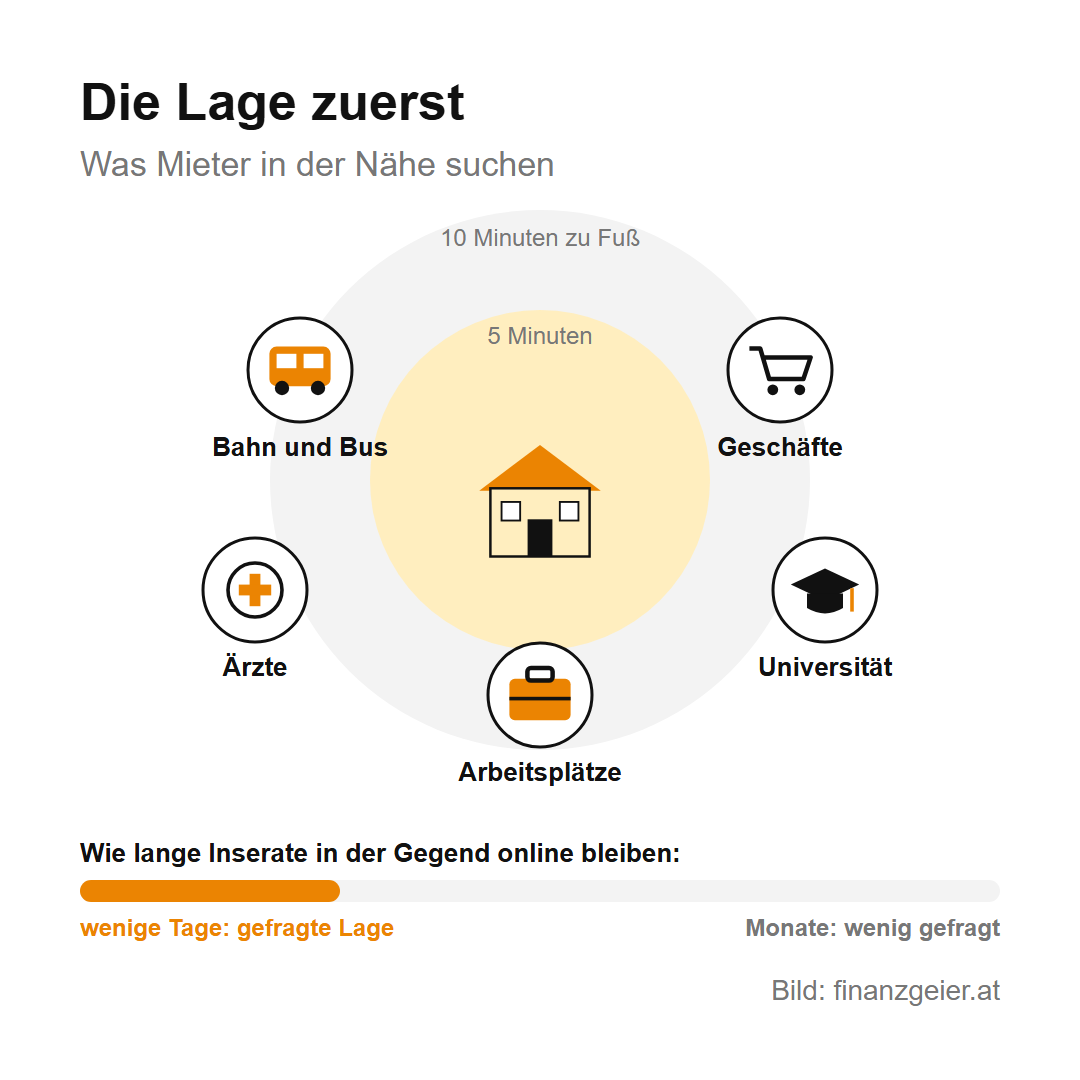
Bei einer Wohnung zum Vermieten zählt zuerst die Lage, dann lange nichts und dann alles andere. Eine gute Lage heißt: Öffentliche Verkehrsmittel, Geschäfte, Ärzte und Arbeitsplätze sind in der Nähe, und es gibt viele Menschen, die genau dort wohnen wollen. Mit einer guten Lage lässt sich ein guter Mietpreis verlangen, die Wohnung steht kaum leer, und sie verliert auch in schwächeren Jahren weniger an Wert. Eine schöne Wohnung in einer Gegend, in die niemand ziehen will, bleibt dagegen eine schöne Wohnung ohne Mieter.
Prüf die Lage deshalb mit den Augen eines Mieters und nicht mit deinen eigenen. Wer pendelt, schaut auf die Verbindung zum Bahnhof, wer studiert, auf den Weg zur Universität, wer arbeitet, auf den Weg zum Arbeitsplatz. Schau dir an, welche Wohnungen in der Gegend gerade inseriert sind, zu welchem Preis und wie lange sie online bleiben. Inserate, die nach wenigen Tagen verschwinden, zeigen eine gefragte Lage. Inserate, die monatelang zu sehen sind, zeigen das Gegenteil.
Warum eine kleine Wohnung, die kein Altbau ist
Für die Vermietung spricht viel für eine kleine Wohnung. Kleine Wohnungen sind schneller vermietet, denn sie passen zu Singles, zu Studierenden und zu Paaren am Anfang, und die Gesamtmiete bleibt für viele leistbar. Pro Quadratmeter lässt sich dabei meist eine höhere Miete verlangen als bei einer großen Wohnung, weil Küche, Bad und Vorraum auch auf wenig Fläche gebraucht werden. Das hebt die Rendite. Im Beispiel dieser Seite hat die Wohnung 45 Quadratmeter.
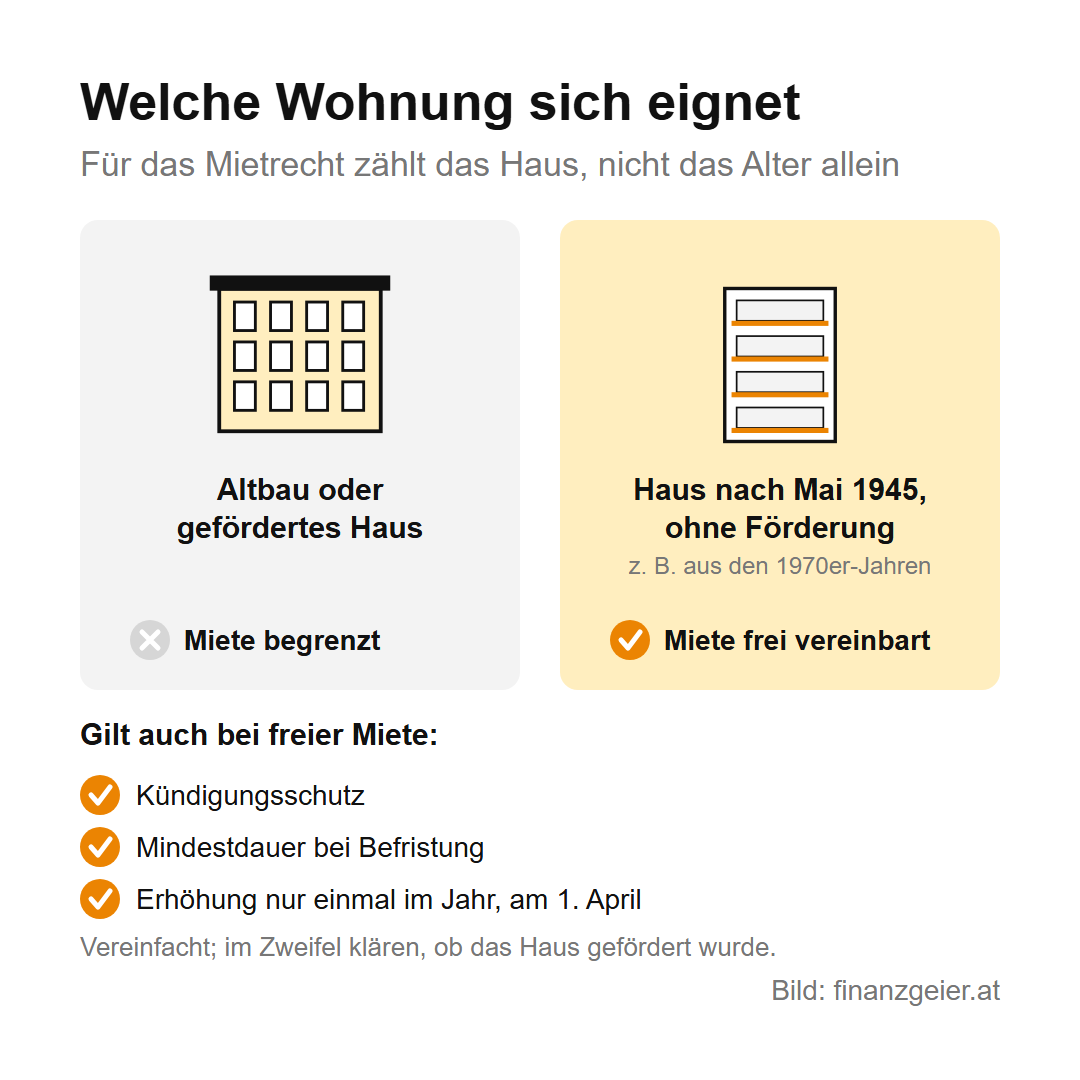
Genauso wichtig ist das Alter des Hauses, und zwar so, wie das Mietrecht es sieht. Für das Mietrecht ist eine Eigentumswohnung schon dann ein Neubau, wenn das Haus nach dem Mai 1945 bewilligt und ohne Wohnbauförderung gebaut wurde. Eine Wohnung aus den 1970er-Jahren kann also genauso passen wie eine ganz neue. Für solche Wohnungen gilt das Mietrecht nur zum Teil, und die Höhe der Miete darf frei vereinbart werden. Anders ist es im Altbau und in geförderten Häusern: Dort gilt meist die Richtwertmiete, und die liegt deutlich unter dem Marktpreis. Wer gut sucht, findet so eine Wohnung um 4.500 Euro pro Quadratmeter. Ganz frei ist aber auch diese Wohnung nicht. Kündigungsschutz, Mindestdauer bei Befristungen und die Grenze für die jährliche Erhöhung gelten auch hier. Seit 2026 darf die Miete nur noch einmal im Jahr am 1. April steigen, und liegt die Inflation über 3 %, zählt der Teil darüber nur zur Hälfte.
Was die Wohnung wirklich bringt
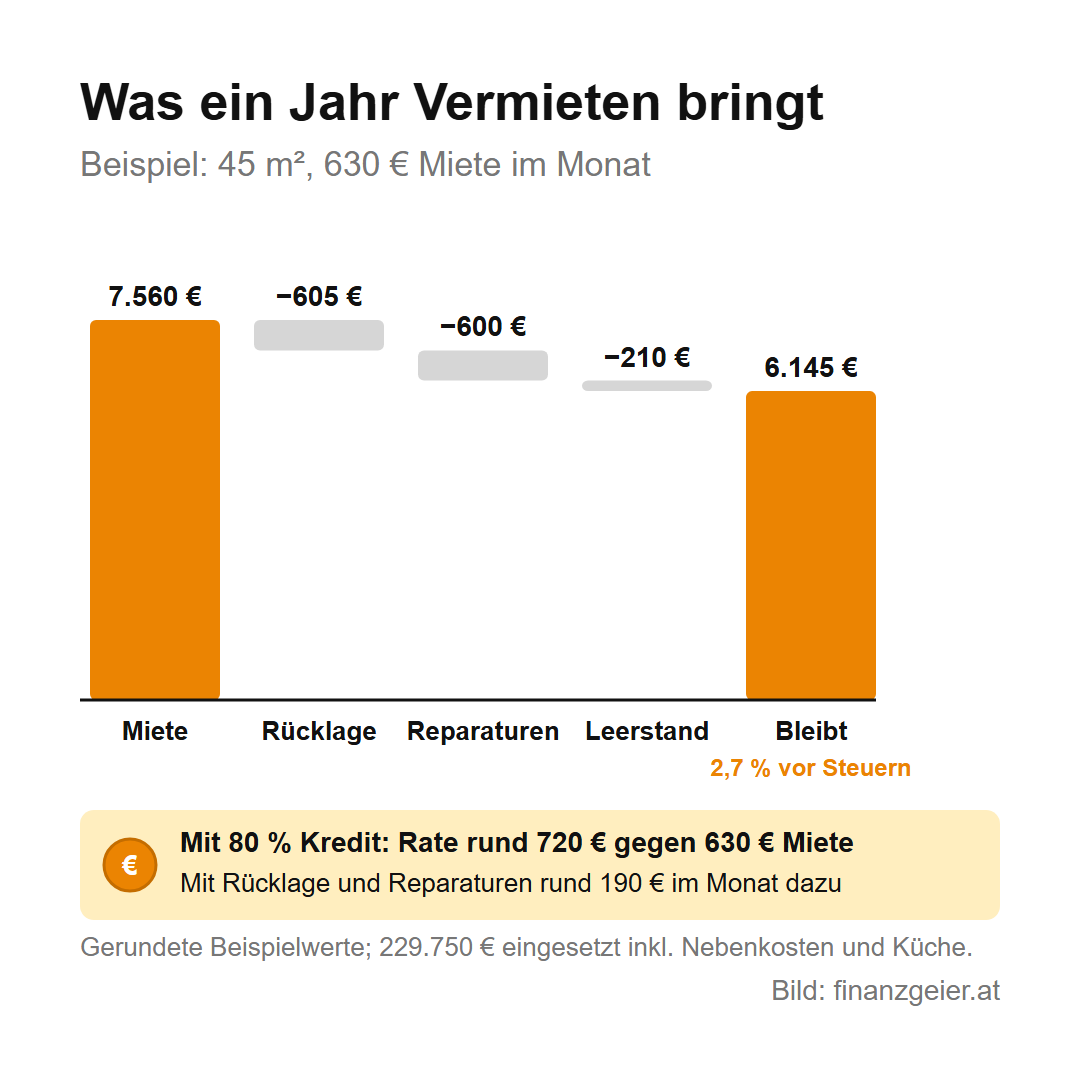
Die Rechnung mit gerundeten Beispielwerten: Die Wohnung mit 45 Quadratmetern in guter Lage kostet 4.500 Euro pro Quadratmeter, also 202.500 Euro. Dazu kommen rund 20.250 Euro Nebenkosten für Grunderwerbsteuer, Grundbuch, Makler und Vertrag, und für die Küche 7.000 Euro. Insgesamt sind das 229.750 Euro. Die Miete beträgt 14 Euro pro Quadratmeter ohne Betriebskosten, also 630 Euro im Monat und 7.560 Euro im Jahr. Die Betriebskosten von rund 120 Euro im Monat zahlt der Mieter, sie laufen nur durch.
Die Bruttorendite, also die Jahresmiete im Verhältnis zum Kaufpreis, liegt bei rund 3,7 %. Davon gehen aber Kosten ab, die der Eigentümer trägt. Die Rücklage, also der gemeinsame Topf aller Eigentümer im Haus für Dach, Fassade und Lift, beträgt mindestens 1,12 Euro pro Quadratmeter und Monat, hier rund 605 Euro im Jahr. Für Reparaturen in der Wohnung sind im Beispiel 600 Euro im Jahr angesetzt, und für Leerstand zwischen zwei Mietern ein Monat alle drei Jahre, das sind rund 210 Euro im Jahr. Übrig bleiben rund 6.145 Euro, das sind rund 2,7 % des eingesetzten Geldes vor Steuern. Dazu kommt, was die Wohnung im Lauf der Jahre an Wert gewinnt. Das ist nicht sicher, aber in guter Lage ist es wahrscheinlicher als anderswo.
Viele kaufen die Wohnung mit einem Kredit. Dazu eine klare Meinung: Eine Wohnung kauft man nur mit ausreichend Eigenkapital, und das heißt mindestens 20 % des Kaufpreises. Das ist die Untergrenze, nicht das Ziel, und die Nebenkosten und die Küche kommen noch dazu. Im Beispiel sind das 40.500 Euro, mit Nebenkosten und Küche 67.750 Euro aus eigener Tasche. Finanziert die Bank die restlichen 162.000 Euro zu 3,4 % fix auf 30 Jahre, beträgt die Rate rund 720 Euro im Monat. Auch dann muss sich jeder bewusst sein: Die Miete zahlt den Kredit nicht ganz ab. Mit Rücklage und Reparaturen legst du jeden Monat rund 190 Euro dazu, und das über viele Jahre. Die Zinsen kannst du zwar steuerlich absetzen, aber das Geld für die Differenz musst du trotzdem haben.
Die Steuern: Warum nicht die ganze Miete versteuert wird
Die Mieteinnahmen sind Einkünfte aus Vermietung und Verpachtung. Sie werden zu deinem übrigen Einkommen gezählt und mit deinem persönlichen Steuersatz versteuert. Du gibst sie in der Steuererklärung an, auch wenn du sonst nur ein Gehalt hast. Versteuert wird aber nicht die Miete, sondern nur das, was nach den Werbungskosten übrig bleibt. Werbungskosten sind alle Ausgaben, die mit der Vermietung zusammenhängen, etwa Reparaturen, Zinsen für den Kredit und die Abschreibung.
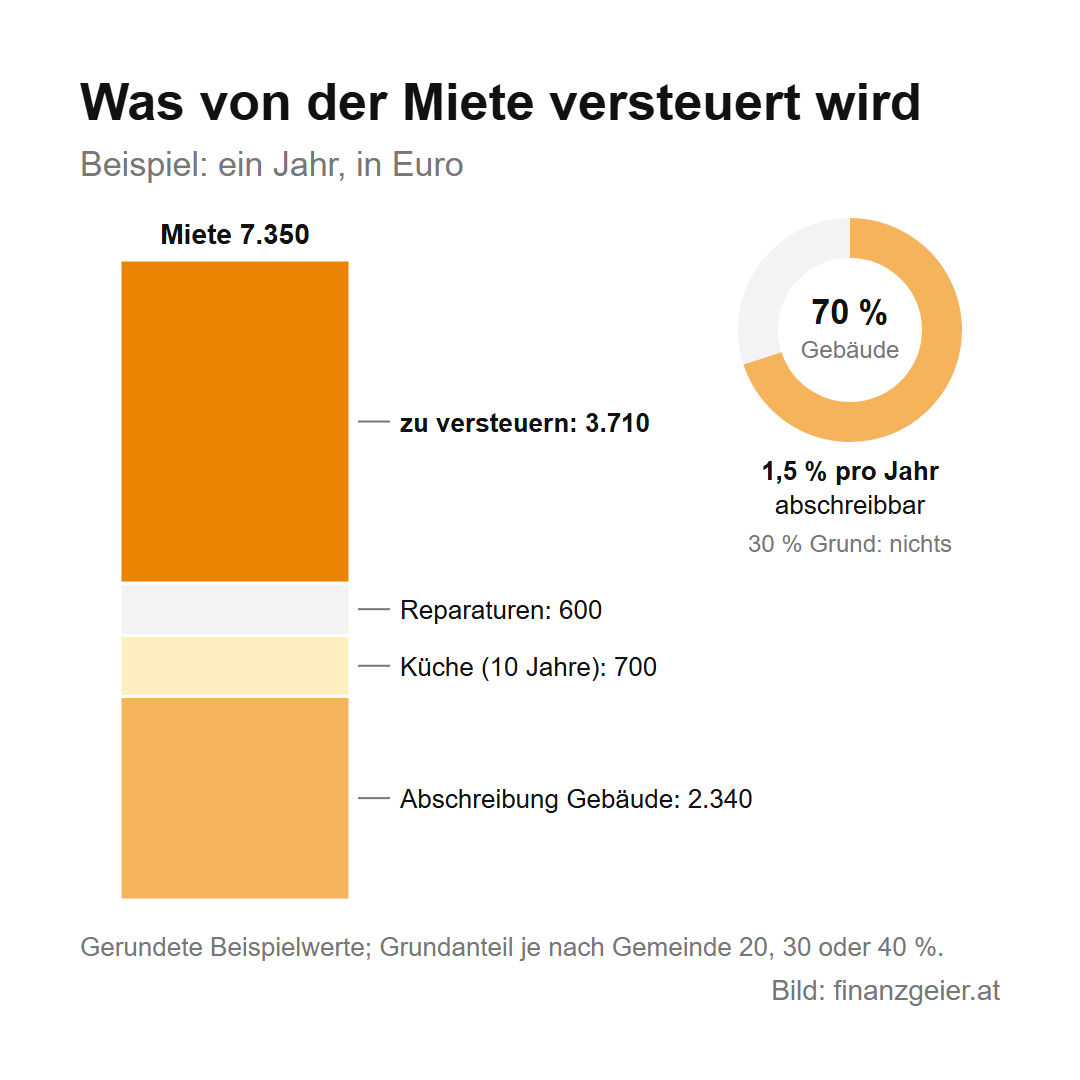
Die Abschreibung ist der größte Posten. Ein Gebäude nutzt sich ab, deshalb darfst du jedes Jahr 1,5 % des Kaufpreises samt Nebenkosten absetzen, ohne dass dafür Geld fließt. Abgeschrieben wird aber nur das Gebäude, nicht der Grund. Ohne Gutachten werden je nach Gemeinde 20, 30 oder 40 % als Grundanteil abgezogen. Im Beispiel liegt die Wohnung in einer großen Stadt in einem Haus mit mehr als zehn Wohnungen, also 30 %. Von 222.750 Euro bleiben 155.925 Euro für das Gebäude, und davon sind 1,5 % rund 2.340 Euro im Jahr. Wer nach dem 30. Juni 2020 gekauft hat, darf im ersten Jahr sogar 4,5 % und im zweiten 3 % absetzen. Auch die Küche wird abgeschrieben, verteilt über ihre Nutzungsdauer, im Beispiel zehn Jahre, also 700 Euro im Jahr. Größere Reparaturen, die die Wohnung länger nutzbar machen, werden auf 15 Jahre verteilt.
Im Beispiel heißt das: rund 7.350 Euro Miete nach Leerstand, minus 2.340 Euro Abschreibung des Gebäudes, minus 700 Euro für die Küche, minus 600 Euro Reparaturen, ergibt rund 3.710 Euro Einkünfte. Bei einem Steuersatz von 40 % als Beispielwert sind das rund 1.480 Euro Steuer. Nach Steuern bleiben rund 4.660 Euro, also rund 2 % des eingesetzten Geldes, dazu die mögliche Wertsteigerung. Eine Bedingung gibt es dabei: Die Vermietung muss sich rechnen. Bringt eine vermietete Eigentumswohnung innerhalb von 25 Jahren keinen Überschuss, wertet das Finanzamt sie als Liebhaberei, also als Hobby. Dann zählen auch Verluste nicht. Gerade bei einem hohen Kredit sollte man das vorher durchrechnen lassen.
Privat oder als GmbH vermieten
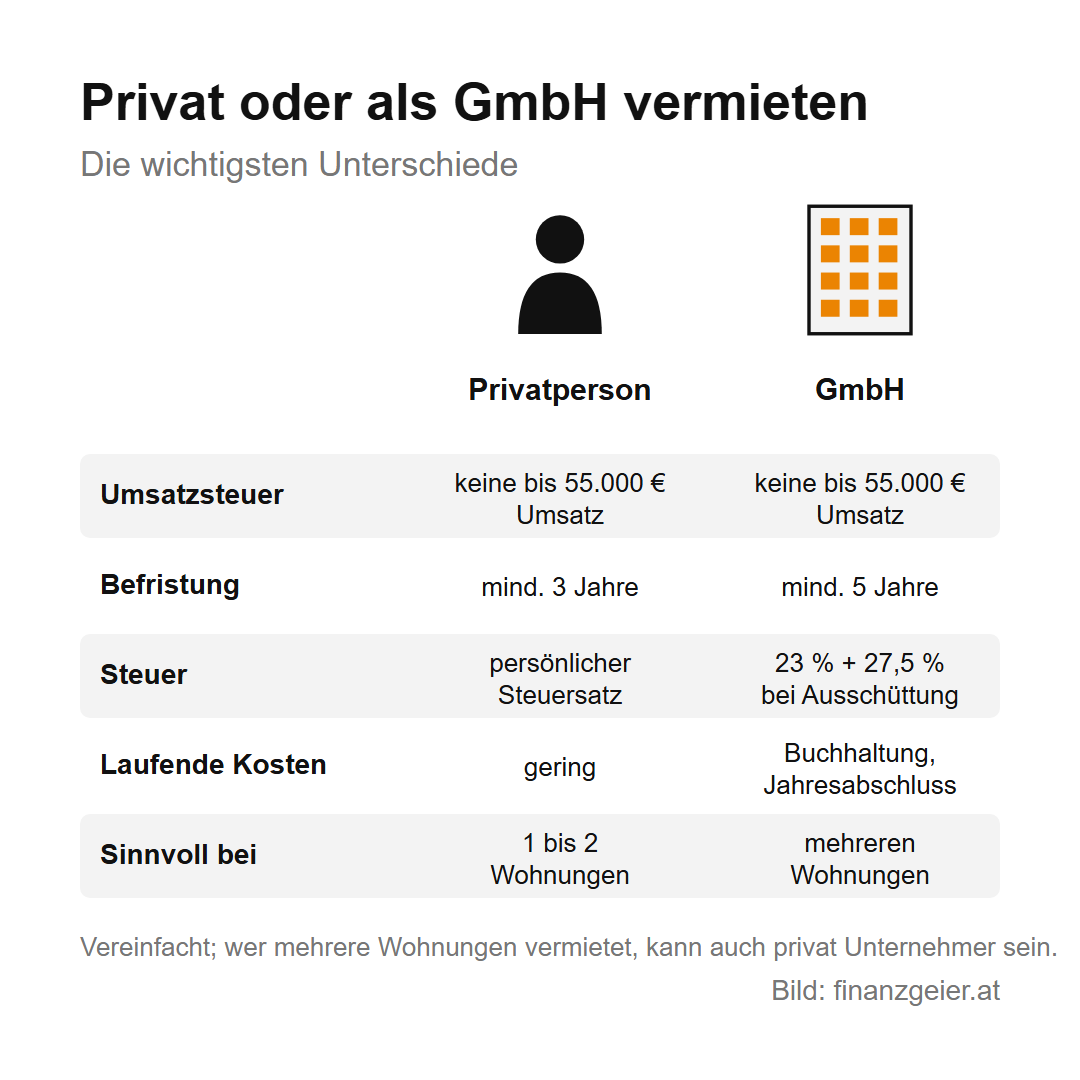
Mit einer oder zwei Wohnungen spricht viel dafür, als Privatperson zu vermieten. Wer im Jahr weniger als 55.000 Euro Umsatz macht, ist Kleinunternehmer und verrechnet keine Umsatzsteuer. Die Miete bleibt dadurch für den Mieter niedriger, und du hast keine Umsatzsteuererklärung. Dazu kommt das Mietrecht: Eine Privatperson darf einen Mietvertrag auf drei Jahre befristen. Ein Unternehmer, und dazu zählt jede GmbH, muss mindestens fünf Jahre befristen. Wer mehrere Wohnungen vermietet, kann allerdings auch als Privatperson schon als Unternehmer gelten.
Eine GmbH zahlt auf ihren Gewinn 23 % Körperschaftsteuer, und wenn das Geld an dich ausgeschüttet wird, kommen noch 27,5 % Kapitalertragsteuer dazu. Dafür bleibt der Gewinn, solange er in der GmbH liegt, geringer besteuert als ein hohes persönliches Einkommen. Gleichzeitig kostet die GmbH laufend Geld, für Buchhaltung, Jahresabschluss und Steuerberater. Bei einer oder zwei Wohnungen frisst das den Vorteil auf. Bei mehreren Wohnungen kann sich die Gründung einer GmbH auszahlen, dann aber nur mit einem Steuerberater, der beide Wege für deinen Fall durchrechnet.
Den richtigen Mieter finden
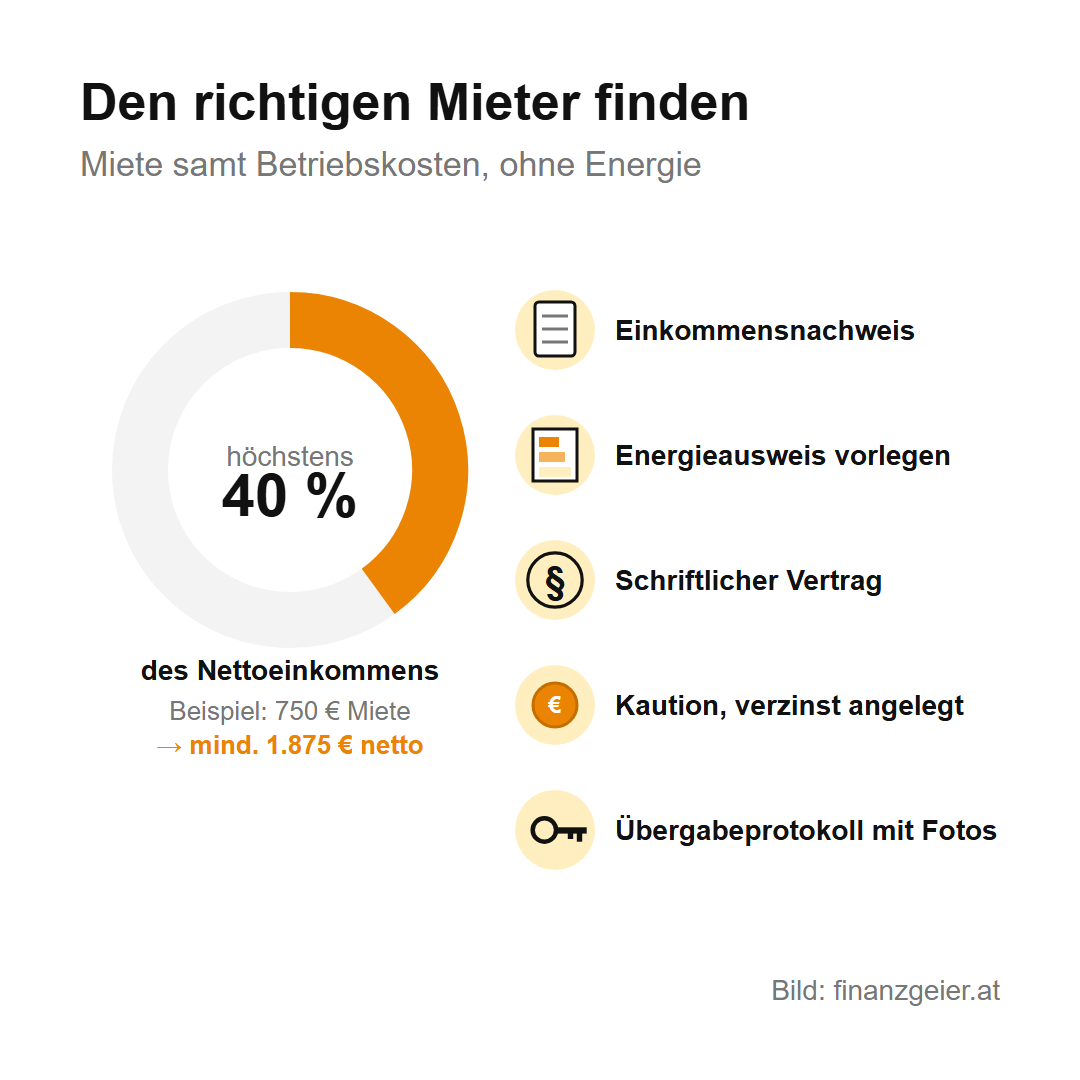
Der beste Kaufpreis nützt nichts, wenn der Mieter nicht zahlt. Prüf deshalb die Bonität, also ob der Mieter die Miete auf Dauer zahlen kann. Lass dir Einkommensnachweise zeigen und frag nach dem Dienstverhältnis. Dazu eine klare Regel: Die Miete samt Betriebskosten, ohne Strom und Heizung, darf höchstens 40 % des Nettoeinkommens des Mieters betragen. Liegt sie darüber, ist die Wohnung für diesen Mieter zu teuer, auch wenn er sie unbedingt will. Im Beispiel mit 750 Euro Miete samt Betriebskosten heißt das: mindestens 1.875 Euro netto im Monat.
Im Inserat müssen die Kennzahlen des Energieausweises stehen, und den Energieausweis musst du dem Mieter vor der Unterschrift vorlegen. Beauftragst du einen Makler, zahlst du ihn seit Juli 2023 selbst. Den Mietvertrag schließt du schriftlich ab, mit Befristung, Wertsicherung und den Betriebskosten. Als Kaution sind drei Monatsmieten üblich. Du musst sie verzinst anlegen und nach dem Auszug zurückzahlen, soweit keine Schäden offen sind. Halte bei der Übergabe den Zustand der Wohnung mit Fotos und einem Protokoll fest, das beide unterschreiben. Das erspart beim Auszug viel Streit.
Selbst vermieten oder vermieten lassen
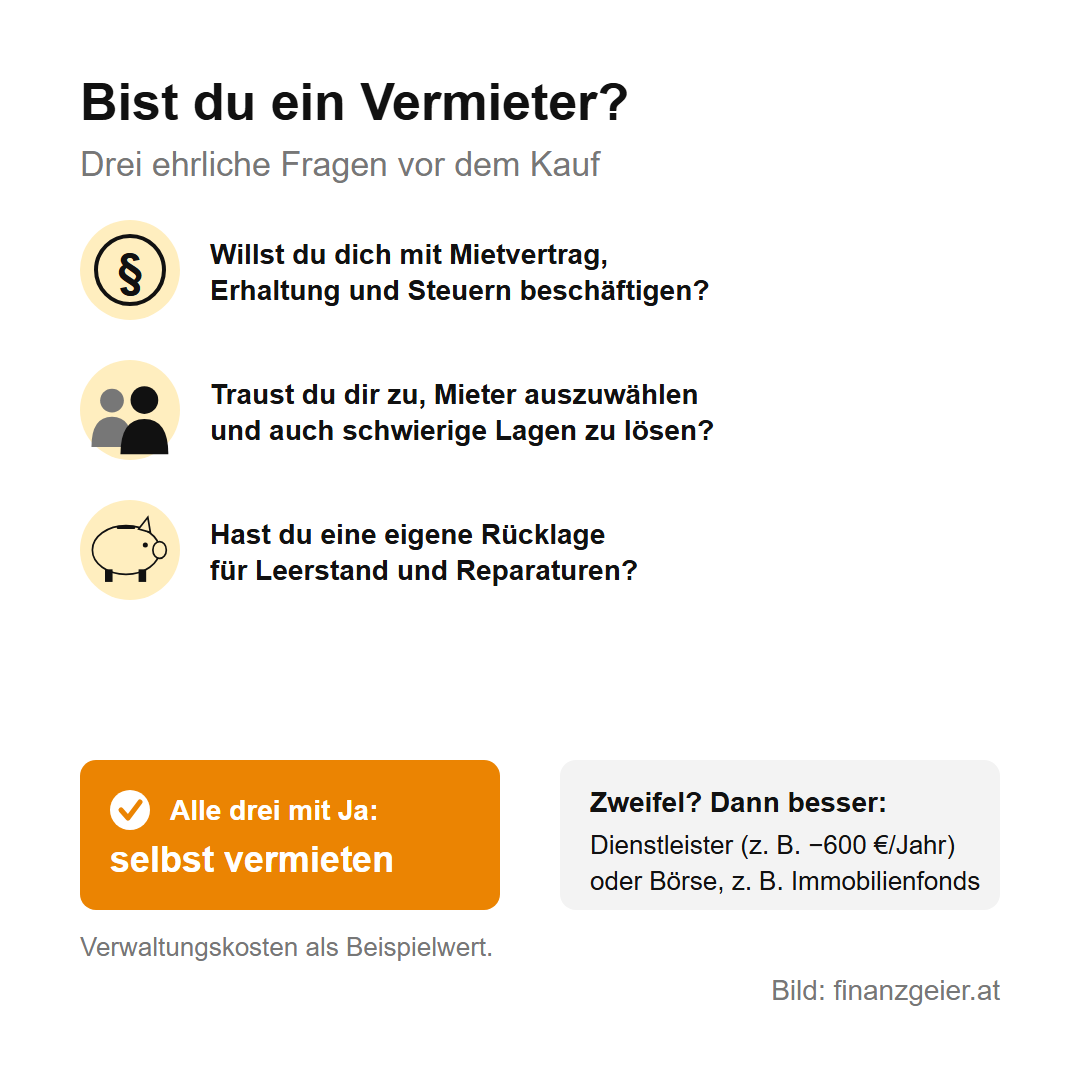
Vermieten ist eine gute Anlage für alle, die sich darum kümmern wollen. Wer die Arbeit an einen Dienstleister abgibt, muss diesen bezahlen, und das geht direkt von der Rendite ab. Nimmt eine Verwaltung als Beispielwert 50 Euro im Monat, sind das 600 Euro im Jahr, also fast ein Zehntel dessen, was im Beispiel vor Steuern übrig bleibt. Bei einer oder zwei Wohnungen liegt beim Selbermachen die größte Ersparnis.
Selbermachen heißt aber: Du schreibst den Mietvertrag oder lässt ihn prüfen, du kennst die Regeln zu Befristung, Kaution und Erhöhung, du schickst jedes Jahr die Betriebskostenabrechnung bis 30. Juni und das Schreiben zur Wertsicherung rechtzeitig vor dem 1. April. Du kümmerst dich darum, wenn die Therme ausfällt, und du machst die Steuererklärung. Und du musst mit Menschen umgehen können, freundlich, aber bestimmt, auch wenn ein Mieter einmal nicht zahlt. Es gibt Menschen, die das nicht können oder nicht wollen, und das ist keine Schande. Nicht jeder ist ein geborener Vermieter. Für sie gibt es zwei vernünftige Wege: einen Dienstleister engagieren und die kleinere Rendite in Kauf nehmen, oder das Geld an der Börse anlegen, wer das Thema Immobilien mag, zum Beispiel in Immobilienfonds.
Der Rat zum Schluss: Bevor du eine Wohnung zum Vermieten kaufst, beantworte dir ehrlich drei Fragen. Willst du dich mit Mietvertrag, Erhaltungspflichten und Steuern beschäftigen? Traust du dir zu, Mieter auszuwählen und mit ihnen auch in schwierigen Lagen umzugehen? Und hast du eine eigene Rücklage für Leerstand und Reparaturen, damit ein paar Monate ohne Miete nicht gleich zum Problem werden? Wer alle drei Fragen mit Ja beantwortet, hat mit einer kleinen Wohnung in guter Lage eine solide Anlage. Jede Lage ist anders, und wer zweifelt, ist mit einem Dienstleister oder der Börse besser beraten.
Quellen: WKO – Vermietung und Verpachtung (Februar 2026), Änderung der Liebhabereiverordnung (2024); Statistik Austria – Wohnkosten 1. Quartal 2026, Immobilien-Durchschnittspreise 2025; Mietrechtsgesetz (RIS). Stand: Oktober 2026.
Zurück zur Themenseite: Immobilien & Wohnen
Hinweis: Diese Seite gibt allgemeine Informationen und die eigene Meinung des Autors wieder. Sie ist keine Steuer-, Rechts- oder Finanzberatung und keine Aufforderung zum Kauf einer Immobilie. Jede Lage ist anders; lass deinen Fall von einem Steuerberater und einem Anwalt oder Notar prüfen.

