
Zuletzt aktualisiert: 08.11.2026
Ein Fernseher um 2.000 Euro, bezahlt mit einem Sofortkredit über 24 Monate, kostet im Rechenbeispiel dieser Seite 91,37 Euro im Monat. Diese Rate passt in fast jedes Budget, und genau darin liegt die Falle: Am Ende hast du 2.212,88 Euro bezahlt, und wer dieselben 91,37 Euro jeden Monat zur Seite legt, hat die 2.000 Euro nach 22 Monaten beisammen, ohne einen Cent Zinsen. Nur weil man sich die Kreditrate leisten kann, heißt das noch lange nicht, dass man sich das Produkt selbst leisten kann. Wer nach Sofortkredit Österreich sucht, findet trotzdem viele Angebote mit Zusage in Minuten, manche angeblich ohne Prüfung. Diese Seite erklärt, wie ein Sofortkredit abläuft und was er kostet, warum seriöse Kreditgeber prüfen müssen, woran du Betrug erkennst, welche Rechte du hast und was du tun kannst, wenn das Geld wirklich fehlt.
Inhalt
Was ein Sofortkredit ist und wie schnell er wirklich kommt
Sofortkredit ist ein Wort aus der Werbung, kein Begriff aus dem Gesetz: Im Verbraucherkreditgesetz kommt es nicht vor. Im Netz heißt es auch Schnellkredit, Kredite sofort oder kurz sofort Kredit, und gemeint ist meist ein Ratenkredit für den privaten Konsum, online beantragt und schnell ausgezahlt. Rechtlich ist das ein Verbraucherkredit, also ein Konsumkredit, und für Online Kredite gilt dasselbe Gesetz wie für den Kredit in der Filiale. Minikredite und der Kleinkredit online sind kleinere Beträge ohne feste Grenze. Das bisherige Verbraucherkreditgesetz galt erst ab 200 Euro und nicht für Kredite, die binnen drei Monaten mit geringen Kosten zurückzuzahlen sind; für Verträge ab 20. November 2026 gilt das Verbraucherkreditgesetz 2026 auch für sie.
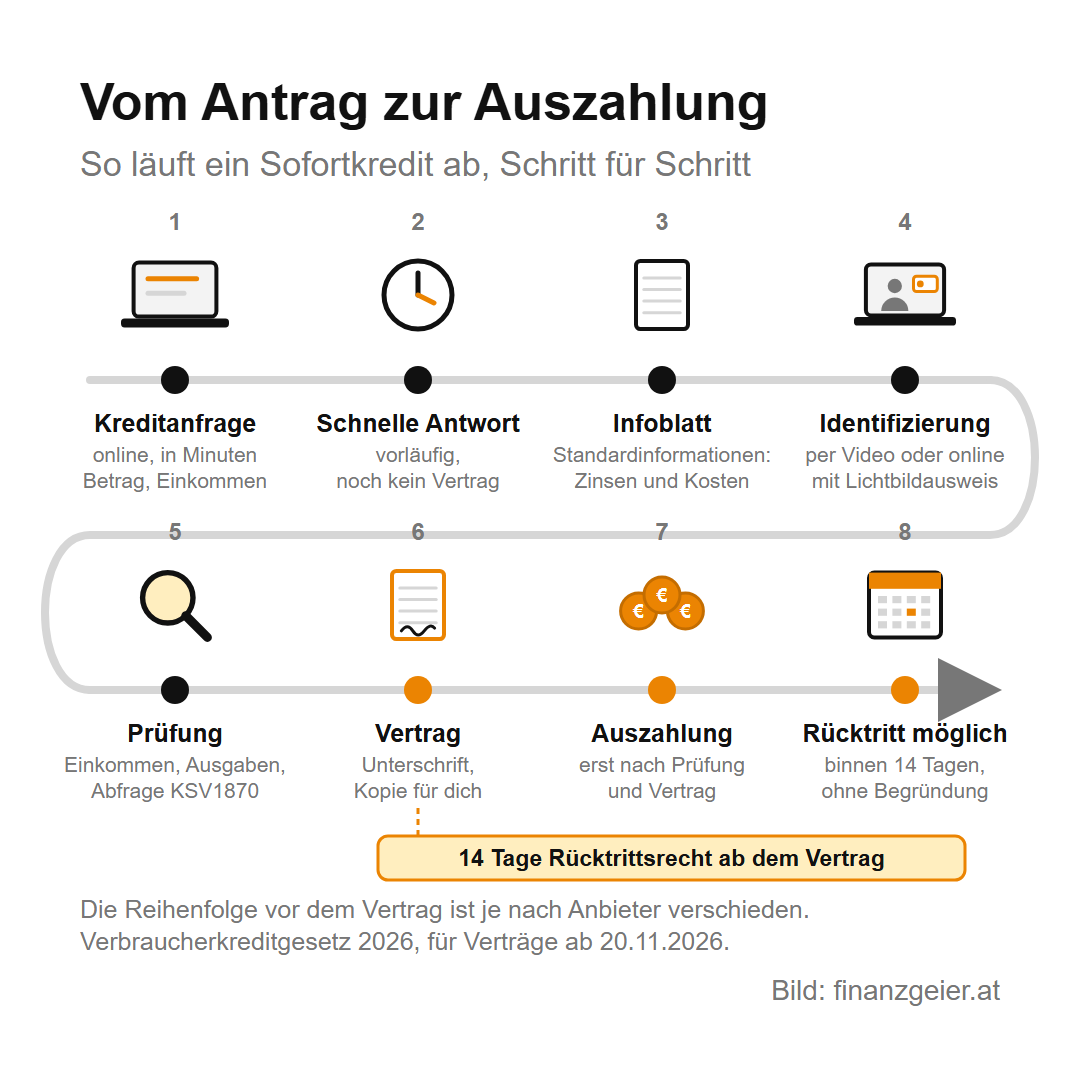
Eine Kreditanfrage online ist in wenigen Minuten gestellt, aber ein Kredit mit Sofortzusage online heißt nicht, dass alles erledigt ist: Vor dem Vertrag muss der Kreditgeber deine Kreditwürdigkeit prüfen und deine Angaben kontrollieren, wenn nötig anhand von Unterlagen. Dazu kommt die Identifizierung, online etwa per Videogespräch mit amtlichem Lichtbildausweis nach Regeln der Finanzmarktaufsicht (FMA), und vor der Unterschrift bekommst du die Europäischen Standardinformationen, ein überall gleich aufgebautes Formular mit Zinsen, Kosten und Rücktrittsrecht. Ausgezahlt wird erst nach Prüfung und Vertrag; wie lange das dauert, hängt vom Anbieter ab und davon, wie schnell du Unterlagen lieferst. Wer einen Kredit schnell bekommen will, sollte wissen: „Kredit Auszahlung noch heute“ oder Kleinkredit Sofortauszahlung beschreibt das Ende dieses Ablaufs. Und schon die Anfrage zählt: Wer in der Konsumentenkreditevidenz des KSV1870 abfragt, gibt laut KSV1870 bekannt, dass du eine Finanzierung beantragt hast.
Rate leistbar heißt nicht Produkt leistbar: das Rechenbeispiel
Das Beispiel mit Beispielwerten: Ein Fernseher kostet 2.000 Euro. Der Sofortkredit läuft 24 Monate mit einem Sollzins von 9 Prozent, dazu kommt eine Bearbeitungsgebühr von 1 Prozent, also 20 Euro. Die Monatsrate liegt bei 91,37 Euro, nach 24 Raten hast du 2.192,88 Euro zurückgezahlt, mit der Gebühr 2.212,88 Euro. Der Fernseher kostet also 212,88 Euro mehr, der effektive Jahreszins liegt bei rund 10,5 Prozent und damit in der Größenordnung des österreichischen Durchschnitts von 9,96 Prozent für neue Konsumkredite im September 2026.
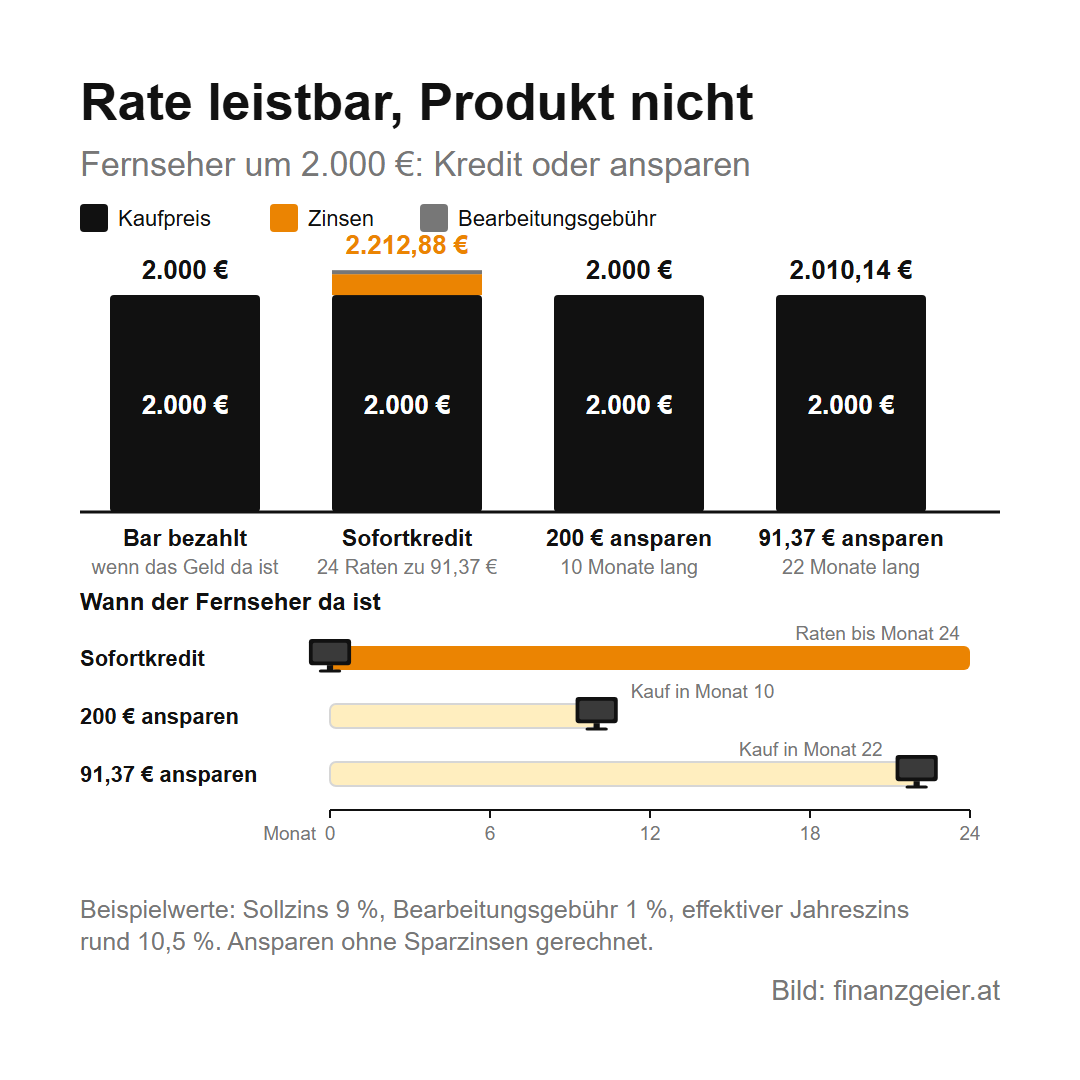
Die Gegenrechnung: Wer 200 Euro im Monat zur Seite legen kann, hat die 2.000 Euro nach zehn Monaten beisammen, zahlt bar und ist 14 Monate früher fertig als mit dem Kredit. Wer nur die 91,37 Euro der Rate übrig hat, hat nach 22 Monaten 2.010,14 Euro gespart, zwei Monate bevor die letzte Kreditrate fällig wäre. Der Kredit kauft also nur Zeit: 22 Monate früher fernzusehen kostet 212,88 Euro, und dabei sind die Zinsen, die Erspartes auf einem Tagesgeldkonto bringt, noch nicht gerechnet.
Dazu eine klare Meinung: Auch wenn ein Sofortkredit für viele verlockend klingt, bleibt er ein Kredit, und meist geht es um Konsumkredite, die von Grund auf zu vermeiden sind. Wenn du dir etwas nicht sofort leisten kannst, kannst du es dir auch auf Kredit nicht leisten, und daran ändert die leistbare Rate nichts. Leisten kannst du dir eine Sache erst, wenn du sie aus dem Ersparten zwei- oder dreimal bezahlen könntest, ohne es zu merken. Was jeden Monat wirklich übrig bleibt, zeigt der Haushaltsbudget-Rechner, und andere Beträge rechnest du mit dem Kreditrechner nach.
Was ein Sofortkredit kostet: effektiver Jahreszins, Gesamtbetrag und Gebühren
Beim Preis eines Kredits zählen zwei Zinssätze und ein Betrag. Der Sollzins ist der reine Zins für das geborgte Geld. Der effektive Jahreszins rechnet alle Kosten dazu, etwa Bearbeitungsgebühr, Kontoführung des Kreditkontos und Vermittlungsprovision; nicht enthalten sind Verzugszinsen und Mahnspesen, die erst bei verspäteter Zahlung anfallen. Der Gesamtbetrag ist Kreditbetrag plus alle Kosten, also das, was du am Ende wirklich überweist. Alle drei Werte stehen auf der ersten Seite der Standardinformationen; mehr zum Unterschied erklärt die Seite Kreditzinsen.
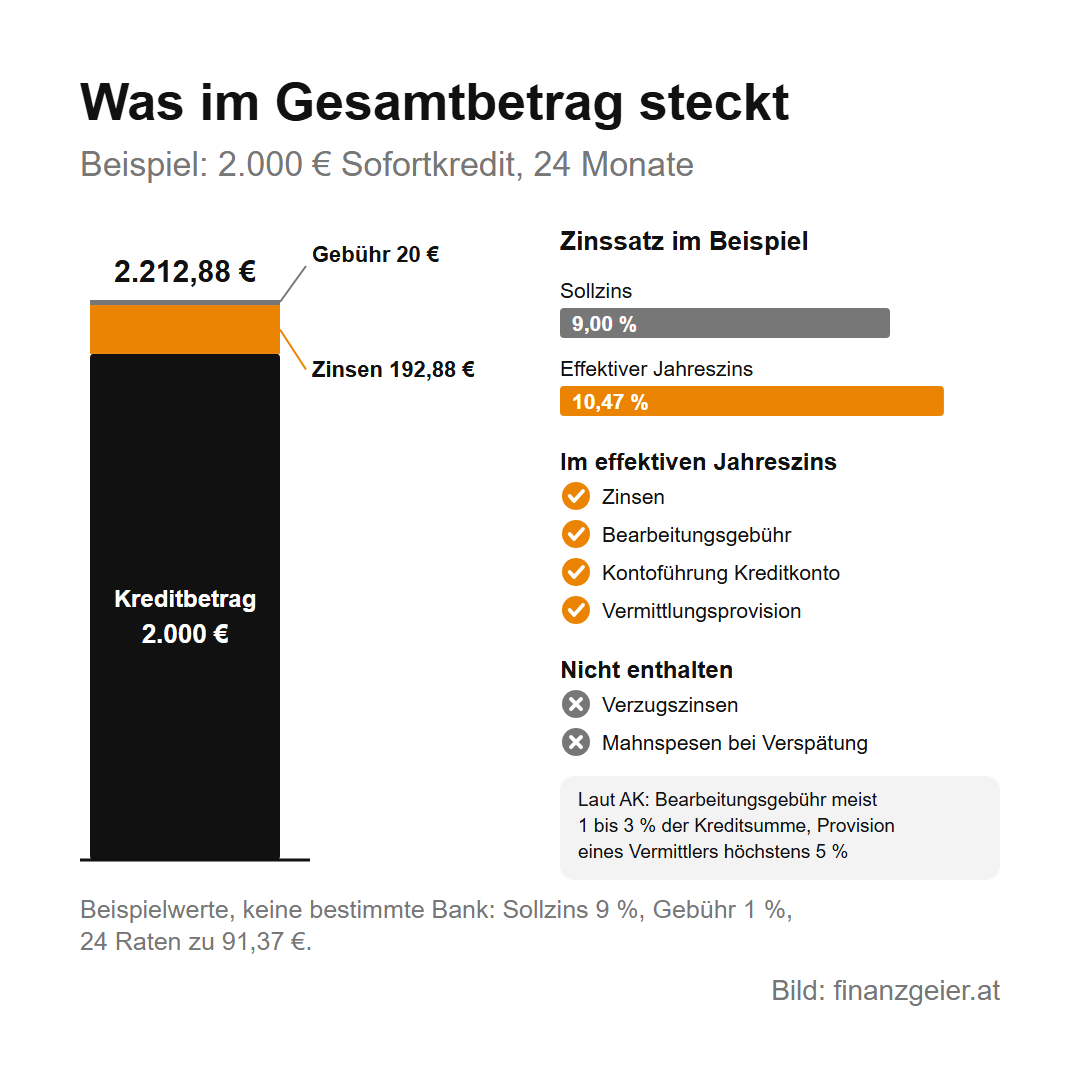
Die Bearbeitungsgebühr liegt laut Arbeiterkammer meist zwischen 1 und 3 Prozent der Kreditsumme und ist in den meisten Fällen verhandelbar. Ein Kreditvermittler darf laut Arbeiterkammer höchstens 5 Prozent des Kreditbetrags ohne Zinsen als Provision verlangen, und das nur bei Erfolg, wenn also ein Kredit zu den vereinbarten Bedingungen zugesagt wird oder zustande kommt; Bearbeitungs- oder Vormerkgebühren darf er nicht verrechnen. Deshalb gilt: Kredite vergleichen und wenn möglich überhaupt vermeiden. Günstige seriöse Kredite findet, wer mehrere Standardinformationen nebeneinanderlegt und effektiven Jahreszins und Gesamtbetrag vergleicht, nicht die Monatsrate; Schritt für Schritt zeigt das die Seite Kreditvergleich. Auch ein günstiger Privatkredit kostet Geld, und nach dem neuen Gesetz muss Kreditwerbung darauf hinweisen: „Achtung! Kreditaufnahme kostet Geld“.
Die Prüfung der Kreditwürdigkeit: warum es keine seriösen Kredite ohne Bonitätsprüfung gibt
Vor dem Vertrag muss der Kreditgeber prüfen, wie wahrscheinlich es ist, dass du den Kredit wie vereinbart zurückzahlst. Das Verbraucherkreditgesetz 2026 verlangt dafür eine eingehende Prüfung, um Überschuldung zu verhindern, und der Kreditgeber darf den Kredit nur geben, wenn du ihn nach dem Ergebnis wahrscheinlich zurückzahlen kannst. Geprüft werden Einkommen und Ausgaben, Vermögen, bestehende Kredite und andere Verpflichtungen, dazu fragt der Kreditgeber Datenbanken ab, etwa die Konsumentenkreditevidenz des KSV1870, in die Banken und Leasingfirmen Kredite über 300 Euro eintragen. Daten aus sozialen Netzwerken und Gesundheitsdaten darf er nicht verwenden. Kredite ohne Bonitätsprüfung gibt es deshalb bei seriösen Kreditgebern nicht, und die Frage, ob ein Kredit ohne Bonitätsprüfung seriös sein kann, beantwortet das Gesetz mit Nein. Ausgenommen sind nur Sonderfälle wie der Pfandkredit, bei dem du allein mit einem abgegebenen Wertgegenstand haftest, laut Arbeiterkammer eine der teuersten Finanzierungsformen, oder ein günstiges Darlehen des Arbeitgebers.
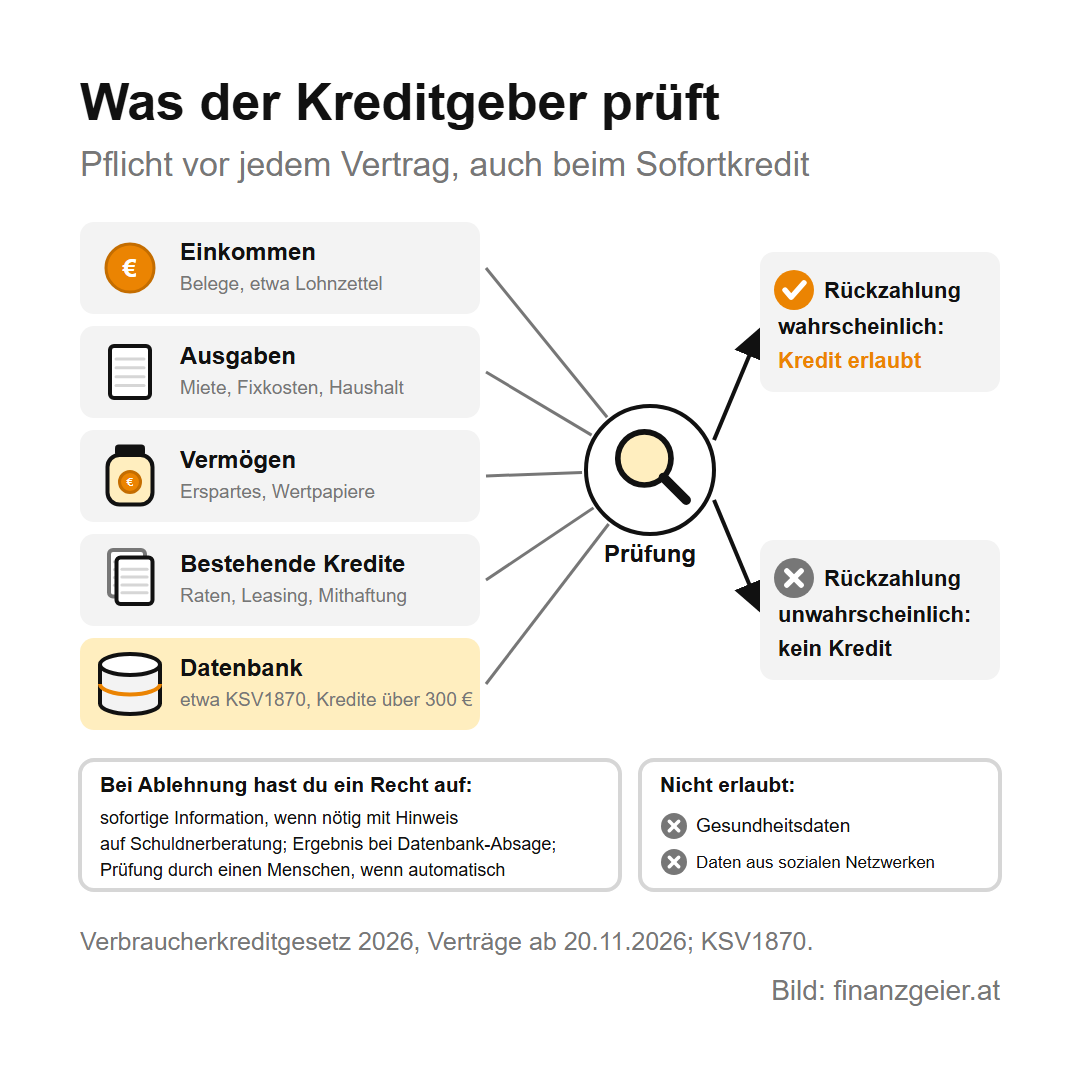
Ein laufender Kredit in der Konsumentenkreditevidenz ist nichts Schlechtes, der Eintrag zeigt nur, dass du einen Kredit hast; laut KSV1870 können dort aber auch Zahlungsanstände vermerkt sein. Um negative Einträge, etwa nach einer unbezahlten Rechnung, geht es bei der Suche nach einem Kredit mit KSV; wie sie entstehen und wie du sie kostenlos abfragst, erklärt die Seite Bonität und KSV. Für Verträge ab 20. November 2026 gilt: Fällt die Prüfung negativ aus, darf kein Kredit vergeben werden, und der Kreditgeber muss dich unverzüglich informieren, gegebenenfalls an eine Schuldnerberatung verweisen und, wenn die Ablehnung auf einer Datenbankabfrage beruht, Ergebnis und Datenbank nennen; hat ein automatisiertes Verfahren entschieden, kannst du eine Überprüfung durch einen Menschen verlangen. Wer einen Kredit trotz Ablehnung sucht, sollte sie ernst nehmen: Lehnen mehrere Banken ab, dann laut Arbeiterkammer aus Sorge um deine Zahlungsfähigkeit, und bei echten Zahlungsschwierigkeiten ist die Schuldenberatung der richtige Weg, nicht ein Kreditvermittler. Bei der Frage Kredit aufnehmen trotz bestehendem Kredit zählt das Verhältnis von bestehenden Schulden zu laufendem Einkommen, das laut KSV1870 mit dem neuen Gesetz deutlich an Bedeutung gewinnt. Die Kleinkredit Voraussetzungen legt jeder Kreditgeber selbst fest; die Arbeiterkammer rät, vorher einen Finanzplan zu machen, also Einnahmen den fixen und variablen Ausgaben gegenüberzustellen, mit einem Sicherheitsnetz für schlechte Monate, wie es die Seite Haushaltsbudget zeigt.
Unseriöse Angebote erkennen: Vorkosten, garantierte Zusage und Messenger
Wo viele schnell Geld suchen, sind Betrüger nicht weit. Die FMA beschreibt die gängigste Masche so: Eine Anzeige im Internet verspricht ein Express-Darlehen oder eine Umschuldung ohne Bonitätsprüfung, der Antrag wird in kürzester Zeit bewilligt, und vor der Auszahlung soll plötzlich Geld fließen, für angebliche Bearbeitungsgebühren, für eine beteiligte Bank oder sogar für eine Aufsichtsbehörde, manchmal mehrmals mit immer neuen Begründungen. Ausgezahlt wird nie. Die Arbeiterkammer Steiermark berichtet von Fällen, die über Werbung in sozialen Medien begannen und dann nur über WhatsApp und E-Mail liefen; ein Betroffener zahlte so 2.579,18 Euro, die laut Arbeiterkammer wohl verloren sind, die erste Zahlung ging auf ein privates Girokonto. Werbung für Online Kredite ohne Bonitätsprüfung ist deshalb ein Warnzeichen. Mit seriösen Banken und Kreditvermittlern hat das nichts zu tun, es ist Betrug.
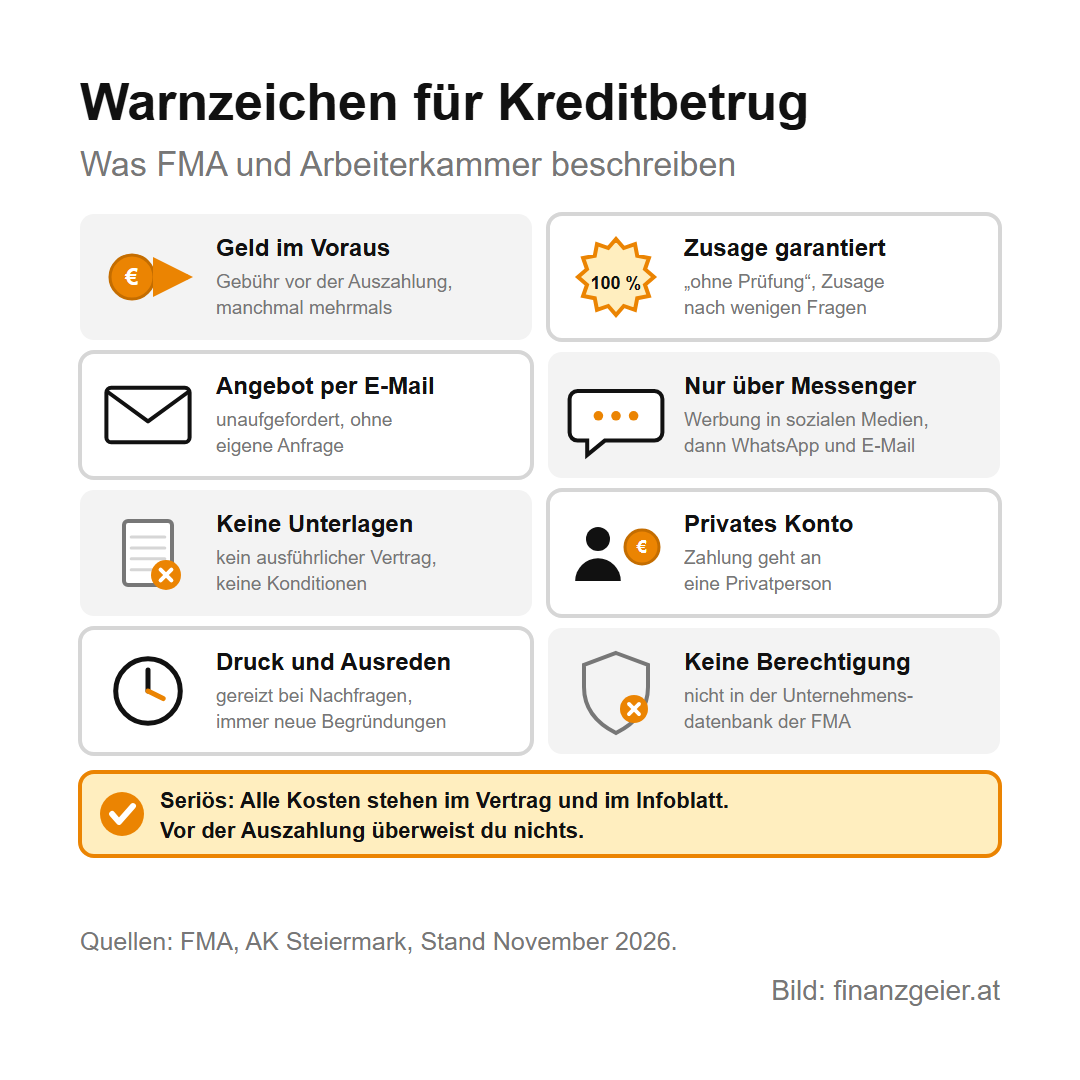
Die Warnzeichen laut FMA: Man will vorab Geld, es gibt keine ausführlichen schriftlichen Verträge, die Zusage kommt prompt nach wenigen Fragen, das Angebot kommt unaufgefordert per E-Mail, und bei Nachfragen wird Druck gemacht. Seriöse Kredite ohne Vorkosten erkennst du daran, dass alle Kosten in Standardinformationen und Vertrag stehen und du vor der Auszahlung nichts überweisen musst; die FMA sagt es deutlich: Überweise nie Geld für einen Kredit im Voraus. Einen Kredit mit garantierter Zusage gibt es seriös ebenfalls nicht, denn verbindlich zusagen, also den Vertrag schließen, darf der Kreditgeber erst nach der Prüfung. Wer in Österreich Kredite vergibt, braucht eine Berechtigung: Die Unternehmensdatenbank der FMA zeigt alle Banken, die hier tätig sein dürfen, das Gewerbeinformationssystem GISA die Gewerbeberechtigung von Kreditvermittlern. Warnungen veröffentlichen die FMA und die Watchlist Internet. Hast du schon bezahlt, rät die FMA zur Anzeige bei der Polizei mit allen Nachrichten und Zahlungsbelegen; was bei weitergegebenen Kontodaten zu tun ist, steht auf der Seite Phishing.
Rücktritt und Kredit vorzeitig zurückzahlen: deine Rechte
Vom Kreditvertrag kannst du binnen 14 Tagen ohne Angabe von Gründen zurücktreten. Die Frist beginnt mit dem Vertragsabschluss oder, wenn du Bedingungen und Informationen erst später bekommst, mit diesem Tag, und es reicht, die Erklärung vor Ablauf abzusenden. Danach zahlst du unverzüglich, spätestens 30 Tage nach dem Absenden, den ausbezahlten Betrag samt Zinsen bis zur Rückzahlung zurück, mehr nicht, außer Abgaben an öffentliche Stellen, die der Kreditgeber nicht zurückbekommt. Im Rechenbeispiel kosten zehn Tage rund 5 Euro Zinsen, und die Zinsen pro Tag müssen im Vertrag stehen. Den Rücktritt erklärst du auf Papier oder auf dem dauerhaften Datenträger, den der Vertrag dafür nennt, etwa per E-Mail; zum Beweis rät die Arbeiterkammer zum eingeschriebenen Brief mit Rückschein. Nennt der Vertrag eine E-Mail-Adresse für den Rücktritt, kannst du ihn auch über den kostenlosen Dienst meinschreiben.at schicken: Dein Schreiben geht als PDF per E-Mail an den Empfänger, und du bekommst einen Sendebericht, der festhält, was du wann an welche Adresse gesendet hast und dass der Mailserver des Empfängers die Sendung angenommen hat.
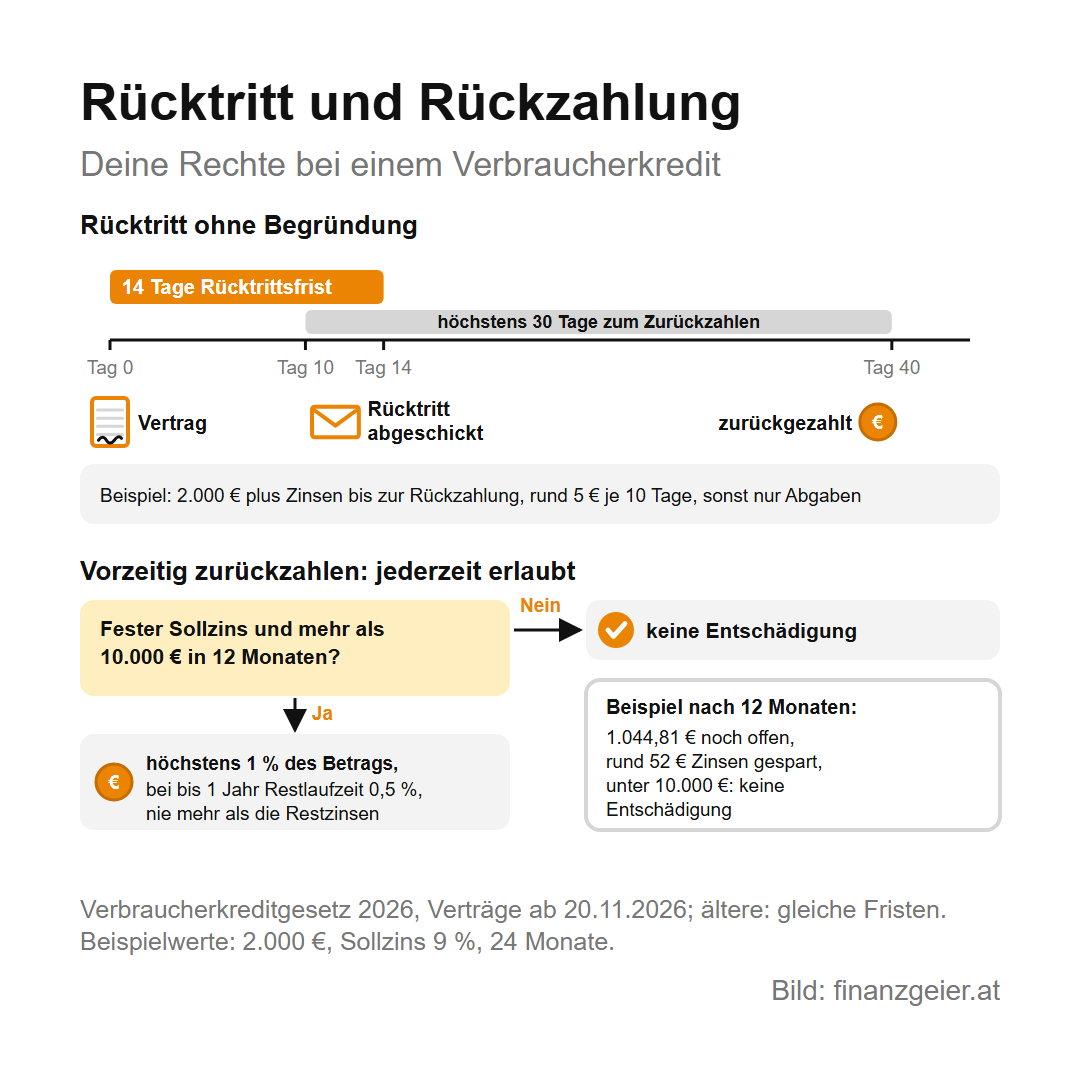
Einen Kredit vorzeitig zurückzahlen darfst du jederzeit, ganz oder teilweise. Dann sinken die Gesamtkosten für die restliche Laufzeit, und dabei zählen alle Kosten, die dir der Kreditgeber verrechnet, also auch die Bearbeitungsgebühr. Eine Entschädigung darf er nur bei einem festen Sollzins verlangen und nur, wenn du innerhalb von zwölf Monaten mehr als 10.000 Euro vorzeitig zurückzahlst: höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei höchstens einem Jahr Restlaufzeit höchstens 0,5 Prozent, und nie mehr als die Zinsen, die bis zum Ende noch angefallen wären. Bei einem Sofortkredit bis 10.000 Euro gibt es also keine Entschädigung. Im Rechenbeispiel sind nach zwölf Monaten noch 1.044,81 Euro offen, und wer sie auf einmal zahlt, spart rund 52 Euro Zinsen. Wie du die vorzeitige Rückzahlung ankündigst, regelt der Vertrag; nennt er dafür eine E-Mail-Adresse, kannst du die Mitteilung ebenfalls über meinschreiben.at schicken. Für Verträge vor dem 20. November 2026 gilt das bisherige Verbraucherkreditgesetz weiter, mit denselben Fristen und Höchstsätzen.
Konsumkredite in Österreich: die Zahlen der Nationalbank
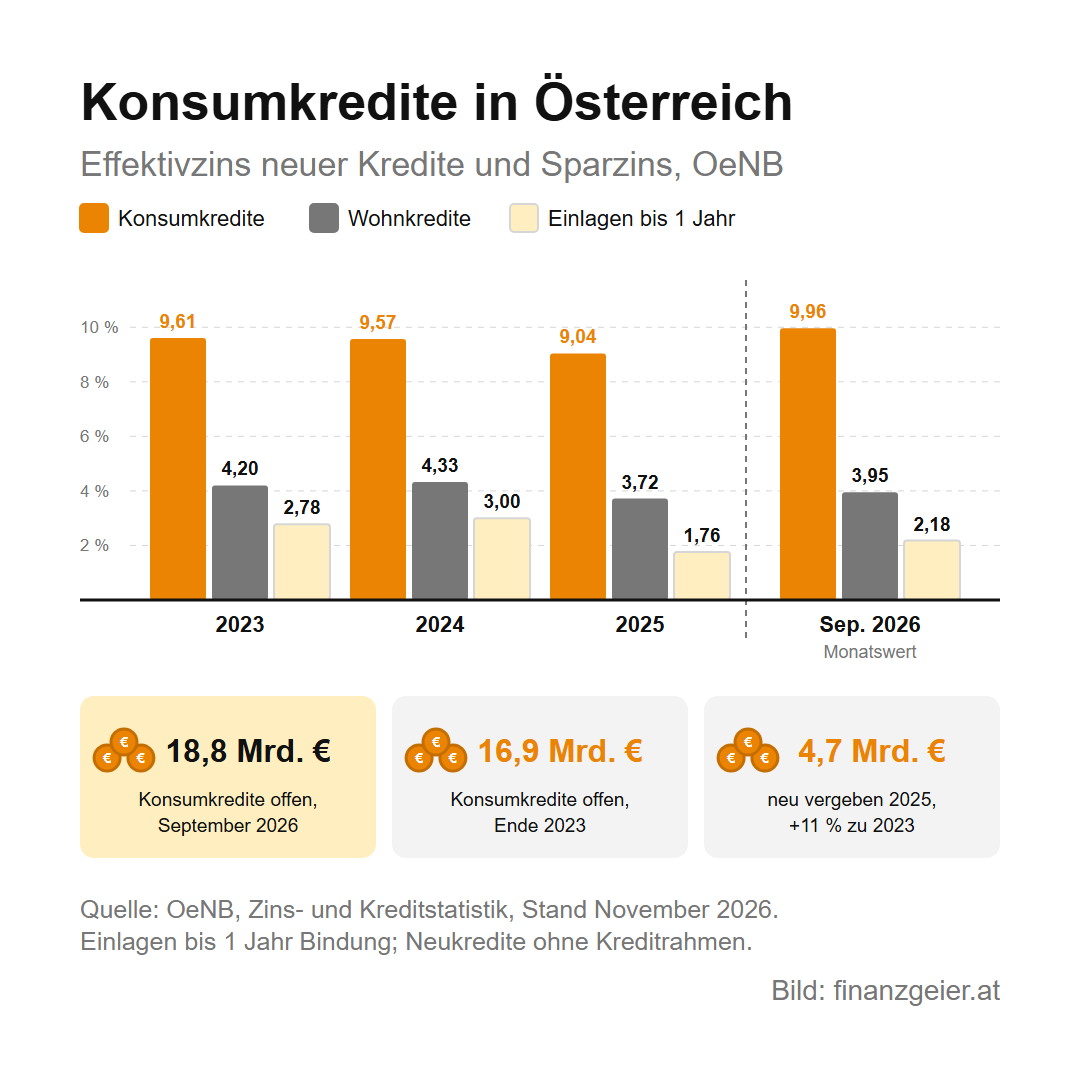
Laut Oesterreichischer Nationalbank (OeNB) hatten private Haushalte in Österreich im September 2026 bei österreichischen Banken 18,8 Milliarden Euro an Konsumkrediten offen, Ende 2023 waren es 16,9 Milliarden. Neu vergeben wurden 2025 Konsumkredite über 4,7 Milliarden Euro, ohne Kreditrahmen wie die Kontoüberziehung gerechnet, um rund 11 Prozent mehr als 2023. Der effektive Jahreszins für neue Konsumkredite lag 2023 bei 9,61 Prozent, 2024 bei 9,57 und 2025 bei 9,04 Prozent, im September 2026 bei 9,96 Prozent. Neue Wohnkredite kosteten im selben Monat effektiv 3,95 Prozent, und für Einlagen mit bis zu einem Jahr Bindung bekamen Haushalte 2,18 Prozent. Wer anspart, bekommt also Zinsen, wer einen Konsumkredit nimmt, zahlt sie, und der Abstand ist groß.
Die OeNB hielt in ihrem Financial Stability Report vom April 2026 fest, dass die Konsumkredite deutlich gewachsen sind, und sah das mit Vorsicht, weil zugleich die Arbeitslosigkeit stieg, ein Muster, dem bisher meist mehr Kreditausfälle folgten; der Anteil notleidender Konsumkredite sank vor allem, weil viele neue Kredite dazukamen, nicht weil besser zurückgezahlt wurde. Für Anleger heißt das: Ein starkes Wachstum bei Konsumkrediten bringt einer Bank heute Zinsen, das Risiko zeigt sich erst, wenn Kreditnehmer nicht mehr zahlen können, und dann steht es in ihrer Bilanz.
Wenn das Geld wirklich fehlt: Alternativen zum Sofortkredit
Für alle, die sich denken „brauche schnell Geld ohne Kredit“, hängt der Weg davon ab, wofür das Geld fehlt. Für einen Notfall wie die kaputte Waschmaschine ist der Notgroschen da. Liegt Geld auf einem Sparbuch oder in Wertpapieren, die weniger bringen, als der Kredit kostet, rät die Arbeiterkammer, zuerst dieses Vermögen zu verwenden. Kann der Kauf warten, ist Ansparen der Weg aus dem Rechenbeispiel, und oft tut es auch ein gebrauchtes oder einfacheres Gerät. Für eine offene Rechnung vereinbarst du mit dem Gläubiger oder dem Inkassounternehmen Raten, die du sicher hältst, wie die Seite Inkasso zeigt. Bei einem Bankkredit hilft das frühe Gespräch, denn bei Verträgen ab 20. November 2026 muss die Bank nach dem neuen Gesetz je nach Lage Nachsicht walten lassen, bevor sie Exekution führt, etwa mit längerer Laufzeit oder Zahlungsaufschub. Ein Gehaltsvorschuss ist laut Arbeiterkammer eine freiwillige Leistung des Arbeitgebers, auf die es in der Regel keinen Anspruch gibt, und wer das Unternehmen verlässt, zahlt den Rest auf einmal zurück.
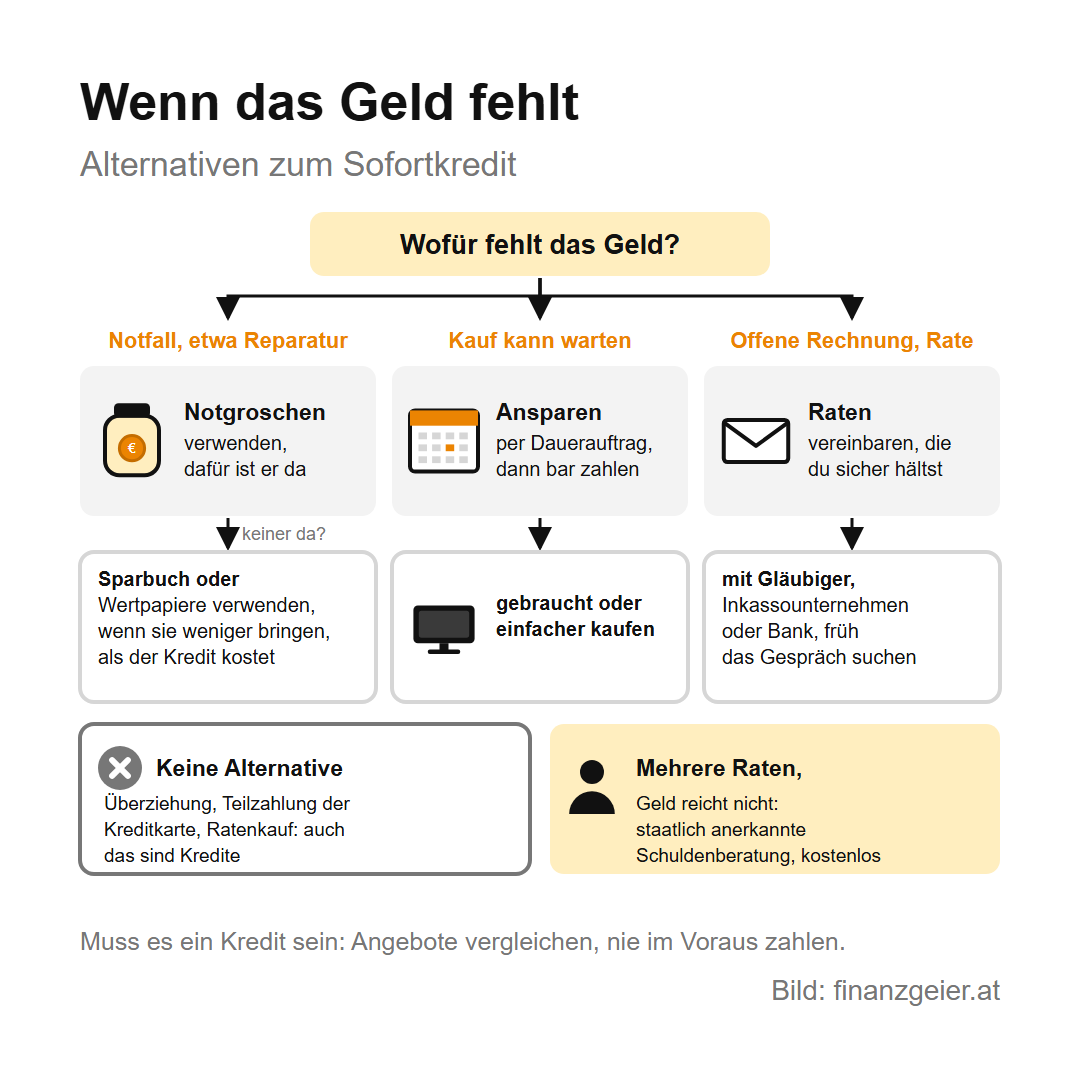
Nicht weiter hilft der Griff zum Überziehungsrahmen oder zur Teilzahlung der Kreditkarte: Beide sind Kredite, und für Überziehungen verrechnen die Banken laut Arbeiterkammer meist höhere Zinsen als für einen Privatkredit. Auch Ratenkauf und „später bezahlen“ sind Kredite, wie die Seite Ratenkauf und später bezahlen zeigt. Laufen schon mehrere Raten und reicht das Geld nicht mehr, ist die staatlich anerkannte Schuldnerberatung die richtige Adresse, nicht ein neuer Kredit für alte Raten; den Weg heraus zeigt die Seite Schulden abbauen. Jede Lage ist anders, und welcher Weg passt, entscheidest du selbst; den Sofortkredit vermeidest du, wo es nur geht.
Der Rat zum Schluss: Bevor du eine Kreditanfrage online abschickst, rechne den Gesamtbetrag aus und frag dich, ob du die Sache bar bezahlen könntest. Wenn nicht, spar sie per Dauerauftrag am Tag nach dem Gehalt an und bau daneben den Notgroschen auf. Muss es doch ein Kredit sein, vergleiche mehrere Angebote nach effektivem Jahreszins und Gesamtbetrag, nimm die kürzeste Laufzeit, die du sicher zahlen kannst, und überweise nie Geld im Voraus.
Quellen: RIS: Verbraucherkreditgesetz 2026, Fassung ab 20.11.2026, RIS: VKrG 2026 § 6, RIS: VKrG 2026 § 8, RIS: VKrG 2026 § 10, RIS: VKrG 2026 § 17, RIS: VKrG 2026 § 19, RIS: VKrG 2026 § 20, RIS: VKrG 2026 § 25, RIS: VKrG 2026 § 29, RIS: VKrG 2026 § 31, RIS: VKrG 2026 § 42, RIS: VKrG 2026 § 45, RIS: Verbraucherkreditrechts-Änderungsgesetz 2026, BGBl. I Nr. 36/2026, ausgegeben am 10.6.2026, RIS: Verbraucherkreditgesetz 2010, für Verträge bis 19.11.2026, RIS: VKrG 2010 § 4, RIS: VKrG 2010 § 12, RIS: VKrG 2010 § 16, RIS: Bankwesengesetz § 1, RIS: Bankwesengesetz § 4, RIS: Online-Identifikationsverordnung der FMA, RIS: Standesregeln für Kreditvermittlung § 9, oesterreich.gv.at: Verbraucherkreditrechts-Änderungsgesetz, Stand 10.6.2026, FMA: Reden wir über Geld, Sammelband 2021, Ausgabe 09/2021 Zahlungsschwierigkeiten, FMA: Zahlungsschwierigkeiten – Achtung vor Kreditbetrug, 29.9.2021, FMA: Warnungen, FMA: Unternehmensdatenbank, GISA: Gewerbeinformationssystem Austria, OeNB: Kreditzinssätze Neugeschäft, OeNB: Einlagenzinssätze Neugeschäft, OeNB: Kredite an private Haushalte nach Verwendungszweck, OeNB: Neukreditvergaben an private Haushalte, OeNB: Financial Stability Report 51, 22.4.2026, Arbeiterkammer Wien: Kredite, Wichtige Tipps für die Kreditaufnahme, März 2026, AK Oberösterreich: Kreditvermittler, AK Oberösterreich: Kreditformen, AK Steiermark: Vorschussbetrug bei Privatkredit, Watchlist Internet, KSV1870: KonsumentenKreditEvidenz, KSV1870: 60 Jahre KKE, 20.6.2024, KSV1870: Datenschutzerklärung zur KKE, KSV1870: Verbraucherkreditgesetz 2026, 22.10.2026, meinschreiben.at: Startseite und FAQ. Stand: November 2026.
Weiterlesen: Für alles, was nicht warten kann, wie eine Reparatur, ist der Notgroschen da und nicht der Sofortkredit. Wie viel du brauchst, wo er hingehört und wie du ihn aufbaust, erklärt die Seite Notgroschen.
Hinweis: Diese Seite gibt einen allgemeinen Überblick. Sie ersetzt keine Rechts- oder Finanzberatung, ist keine Aufforderung, einen Kredit abzuschließen oder nicht abzuschließen, und keine Kauf- oder Verkaufsempfehlung für Wertpapiere. Das Rechenbeispiel verwendet Beispielwerte; verbindlich sind Gesetz, Vertrag und die Standardinformationen des Kreditgebers. Jede Lage ist anders; Hilfe bekommst du bei der Arbeiterkammer, beim Verein für Konsumenteninformation oder bei einer staatlich anerkannten Schuldenberatung.


