
Zuletzt aktualisiert: 02.11.2026
Wer 10.000 Euro ein Jahr lang auf ein Festgeld mit 2,50 % legt, hat nach Abzug der Steuer 187,50 Euro mehr. Auf einem Tagesgeldkonto zum mittleren Zins von 0,60 % sind es 45 Euro. Beide Zinssätze stammen aus einer Erhebung der Arbeiterkammer im Oktober 2026, und der Unterschied von 142,50 Euro hängt an einer einzigen Frage: Brauchst du das Geld jederzeit, oder kannst du es für eine bestimmte Zeit binden? Tagesgeld und Festgeld sind beide Sparkonten, passen aber für verschiedene Zwecke. Diese Seite zeigt, wie du Zinsen richtig vergleichst, was bei einer Bank im Ausland anders ist, wie eine Zinstreppe funktioniert und wofür welches Konto passt.
Inhalt
Der Unterschied zwischen Tagesgeld und Festgeld
Beim Tagesgeld liegt dein Geld auf einem Sparkonto, von dem du jederzeit abheben kannst, ohne Kündigungsfrist und meist ohne Kosten. Der Zinssatz ist variabel: Die Bank darf ihn jederzeit ändern, und er hängt am Zinssatz der Europäischen Zentralbank, dem Leitzins. Beim Festgeld vereinbarst du einen Betrag und eine Laufzeit, zum Beispiel zwölf Monate, und der Zinssatz steht von Anfang an fest, egal was in der Zwischenzeit passiert.
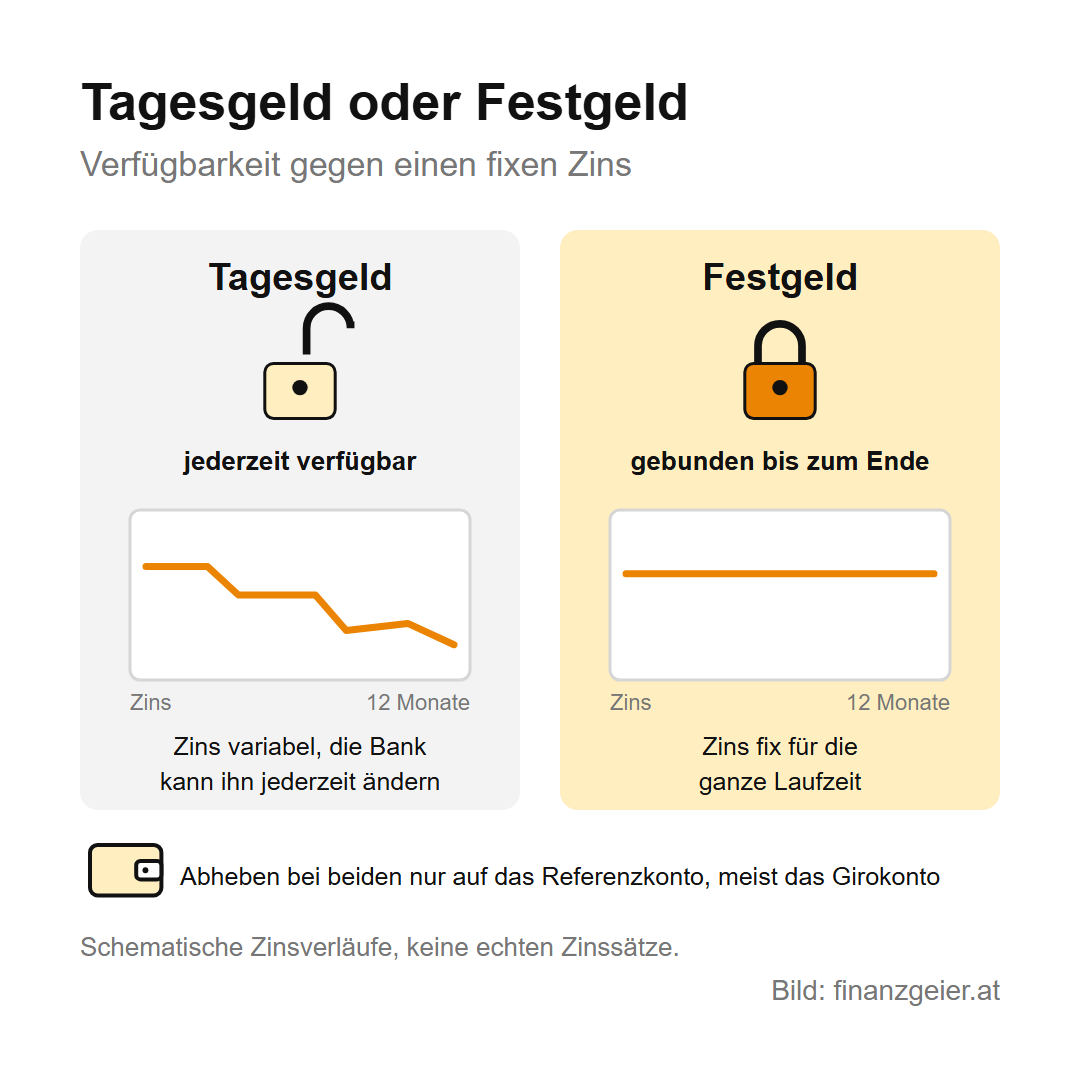
Im Grunde ist das ein Tausch: Beim Tagesgeld bekommst du die Verfügbarkeit und nimmst in Kauf, dass der Zins sinken kann, beim Festgeld bekommst du einen sicheren Zins und gibst dafür die Verfügbarkeit ab. Sinken die Zinsen während der Laufzeit, liegt das Festgeld vorne, steigen sie, kann das Tagesgeld aufholen. Bei beiden geht das Geld beim Abheben nur auf ein hinterlegtes Referenzkonto, in der Regel auf dein Girokonto.
Termingeld, Kapitalsparbuch und Festgeldkonto
In Österreich heißt Festgeld oft auch Termingeld, und die Banken geben ihren Produkten eigene Namen wie Festgeldkonto, Sparkonto fix oder Kapitalsparbuch, gemeint ist aber immer ein Betrag, der für eine vereinbarte Laufzeit zu einem fixen Zins bei einer Bank liegt.
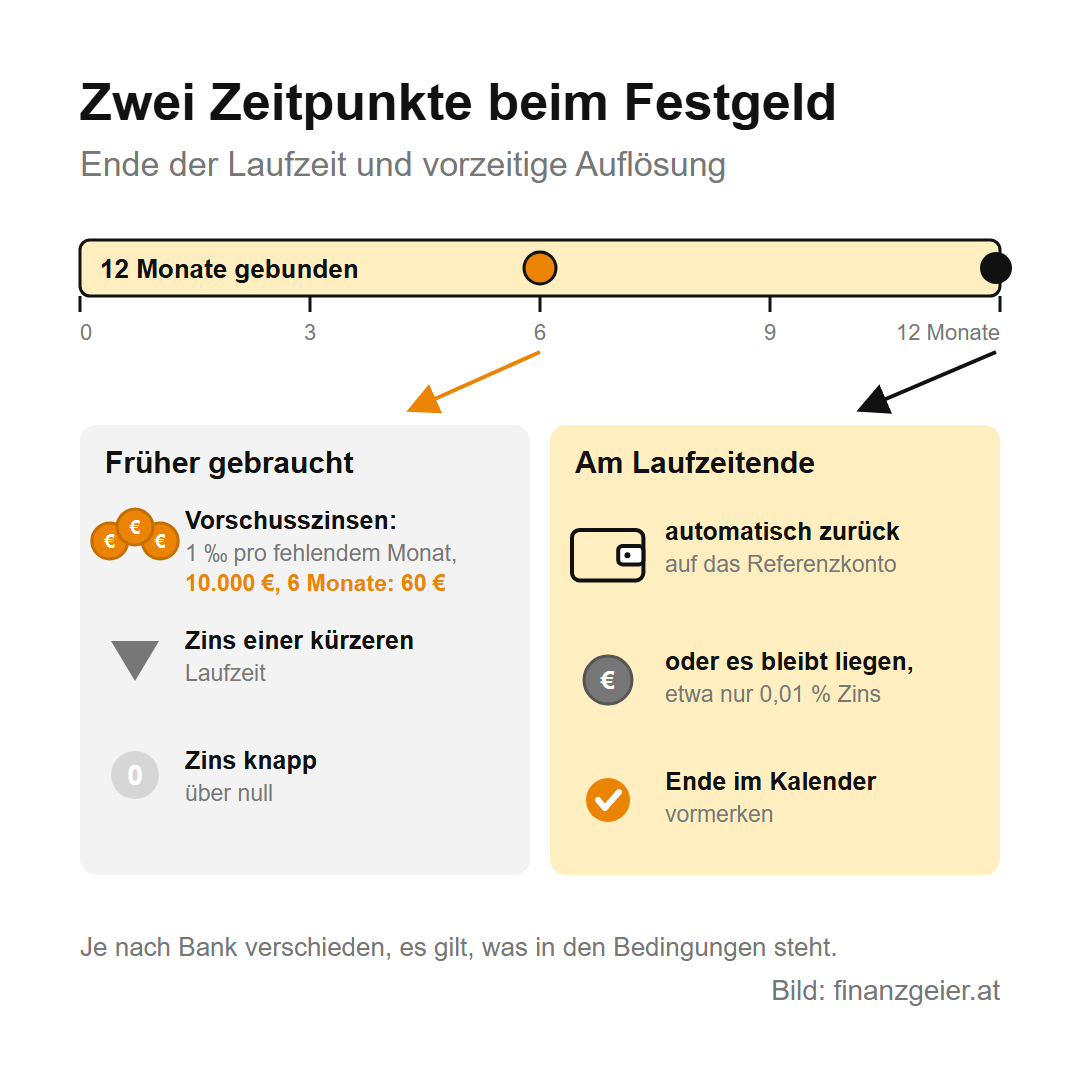
Zwei Zeitpunkte solltest du dir schon vor der Eröffnung ansehen. Der erste ist das Ende der Laufzeit. Bei vielen Banken geht das Geld samt Zinsen dann automatisch auf das Referenzkonto zurück, bei manchen bleibt es liegen und bringt nur noch einen sehr niedrigen Zins, bei einer großen Bank zum Beispiel 0,01 % im Jahr. Wer das Ende übersieht, parkt sein Geld womöglich monatelang fast ohne Ertrag.
Der zweite ist der Tag, an dem du das Geld früher brauchst als geplant, und was dann passiert, ist nicht bei jeder Bank gleich. Beim Kapitalsparbuch verrechnet die Bank Vorschusszinsen von einem Promille pro Monat, der zur vereinbarten Bindung noch fehlt: Bei 10.000 Euro und sechs fehlenden Monaten sind das 60 Euro. Bei anderen Festgeldkonten bekommt der früher behobene Betrag nur noch den Zins einer kürzeren Laufzeit oder einen Zins knapp über null. Bei einem niedrigen Zinssatz kann eine vorzeitige Auflösung so den ganzen Ertrag kosten.
Zinsen vergleichen: pro Jahr, Laufzeit und Lockzinsen
Jeder Zinssatz auf einem Sparkonto ist ein Zinssatz pro Jahr, auch wenn er nur ein paar Monate gilt: Ein Neukundenzins von 3 % für drei Monate bringt auf 10.000 Euro nicht 300 Euro, sondern ein Viertel davon, also 75 Euro, danach gilt der normale Zins der Bank.
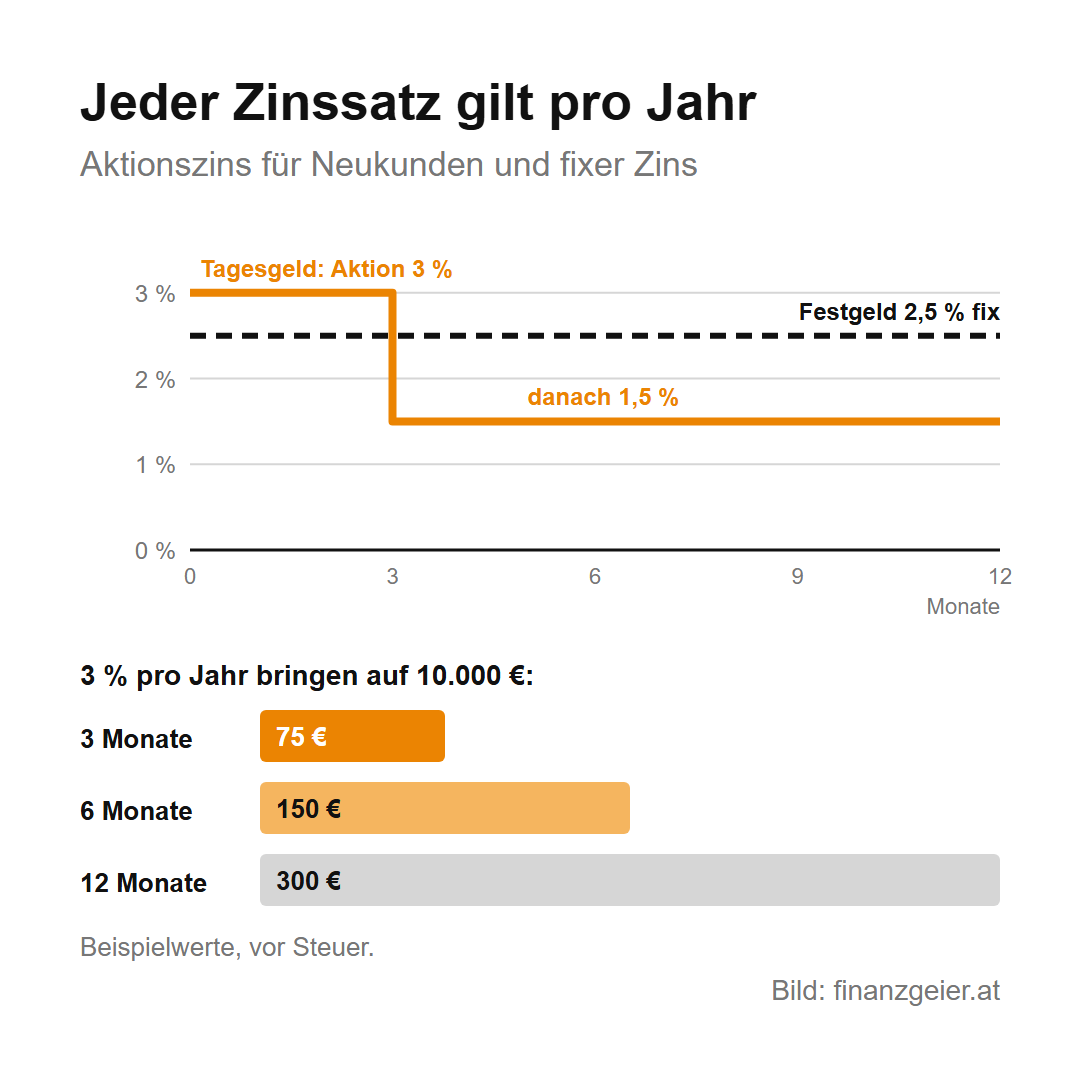
Solche Lockzinsen sind beim Tagesgeld weit verbreitet. Bei der Erhebung der Arbeiterkammer im Oktober 2026 boten Banken Neukunden für täglich fälliges Geld bis zu 3,5 %, meist nur für drei oder vier Monate, danach blieben häufig nur ein bis zwei Prozent. Bei manchen Konten besteht der Zins aus einem Basiszins von 0,01 % und einem freiwilligen Bonuszins, den die Bank jederzeit ändern oder streichen kann, und manche Aktionen gelten nur bis zu einem Höchstbetrag. Wer beim Tagesgeld Zinsen vergleicht, schaut deshalb auf den Zins nach der Aktion und darauf, welcher Teil davon nur freiwillig gezahlt wird. Ein hoher Aktionszins ist Werbung und kein Dauerzustand, und Treue zur Bank zahlt sich beim Tagesgeld nicht automatisch aus: Wer nach der Aktion nicht nachschaut, bekommt jahrelang den niedrigen Zins.
Beim Festgeld-Vergleich ist es einfacher, weil der Zins fest steht. Wichtig ist nur, gleiche Laufzeiten zu vergleichen und auf Mindestsumme, Schließungsspesen und die Regeln für das Laufzeitende zu schauen. Ein Festzins-Vergleich nützt außerdem nur, wenn du das Angebot auch bekommst, denn viele Banken bieten Sparprodukte nur noch bestehenden Kunden an. Kaum ins Gewicht fällt dagegen, ob die Zinsen monatlich oder einmal im Jahr gutgeschrieben werden: Der Zinseszinseffekt macht bei 10.000 Euro und 2,5 % knapp 3 Euro im Jahr vor Steuer aus.
Zinsen auf Sparbücher im Vergleich
Wie weit die Zinsen auf Sparbücher und Sparkonten auseinanderliegen, zeigt derselbe Sparzinsen-Monitor der Arbeiterkammer vom Oktober 2026: Für täglich fälliges Geld reichten die Zinssätze von 0,001 bis 3,50 %, der Median, also der mittlere Wert, lag bei 0,60 %.
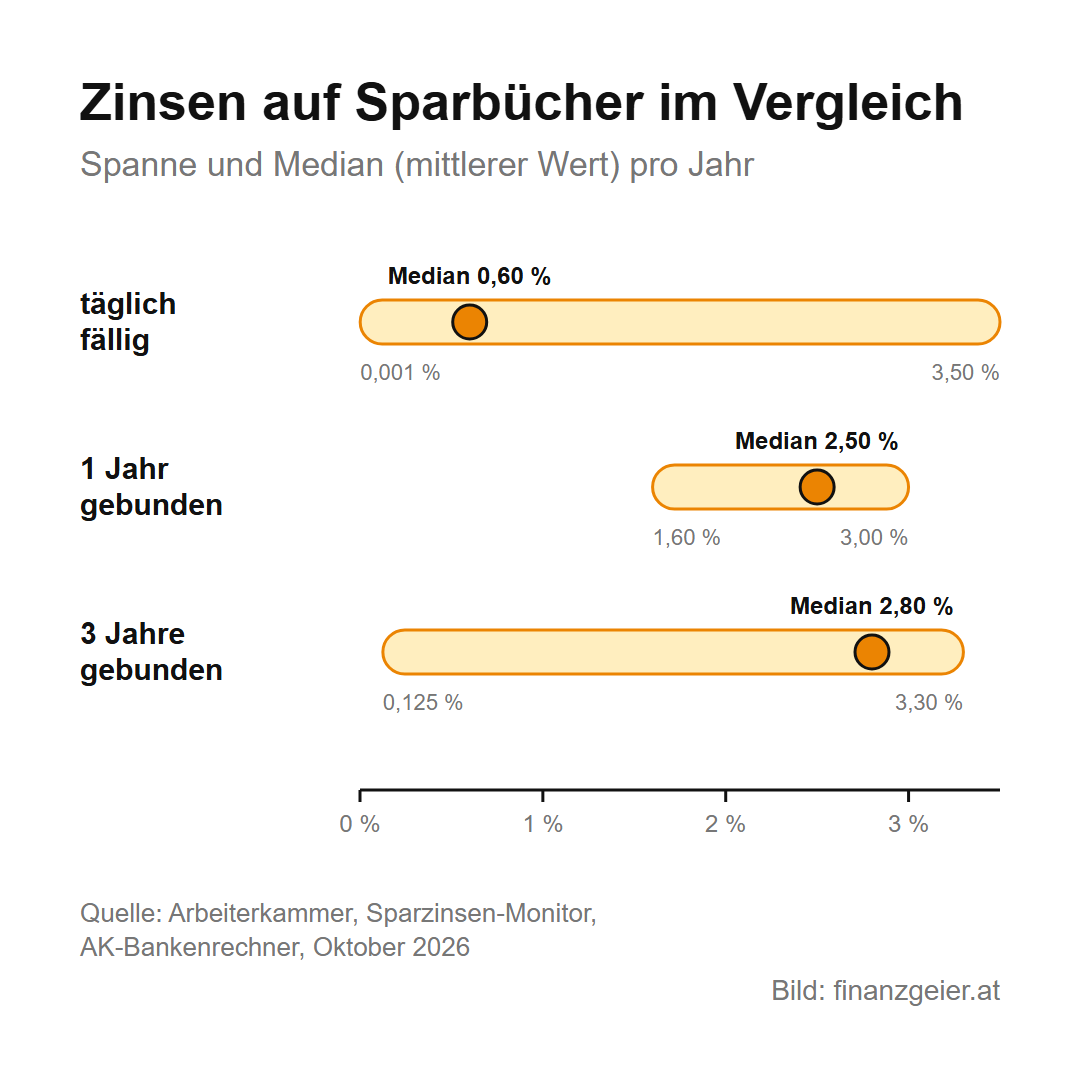
Bei einem Jahr Bindung lagen die Zinssätze zwischen 1,60 und 3,00 %, der Median bei 2,50 %. Bei drei Jahren reichten sie von 0,125 bis 3,30 %, der Median lag bei 2,80 %. Gebundenes Geld bringt also deutlich mehr als täglich fälliges, eine längere Bindung aber nicht automatisch viel mehr: Zwischen den besten Angeboten für ein und für drei Jahre lagen nur 0,3 Prozentpunkte. Wer beim Festgeld Zinsen für drei Jahre fixiert, bekommt dafür wenig Aufschlag und verzichtet trotzdem drei Jahre auf sein Geld.
Ganz unten liegt oft das täglich fällige Sparbuch in der Filiale, bei den Sparbuch-Zinsen großer Banken lag der Zins im Oktober 2026 teils kaum über null. Real betrachtet sind täglich fällige Sparkonten mit solchen Zinsen Geldvernichtungsmaschinen, denn solange die Inflation höher ist als der Zins, verliert das Geld jedes Jahr an Kaufkraft.
Rechenbeispiel: 10.000 Euro nach der KESt
Auf Zinsen von Tagesgeld, Festgeld und Sparbuch fallen in Österreich 25 % Kapitalertragsteuer an, kurz KESt, und eine österreichische Bank zieht sie bei der Gutschrift gleich ab.
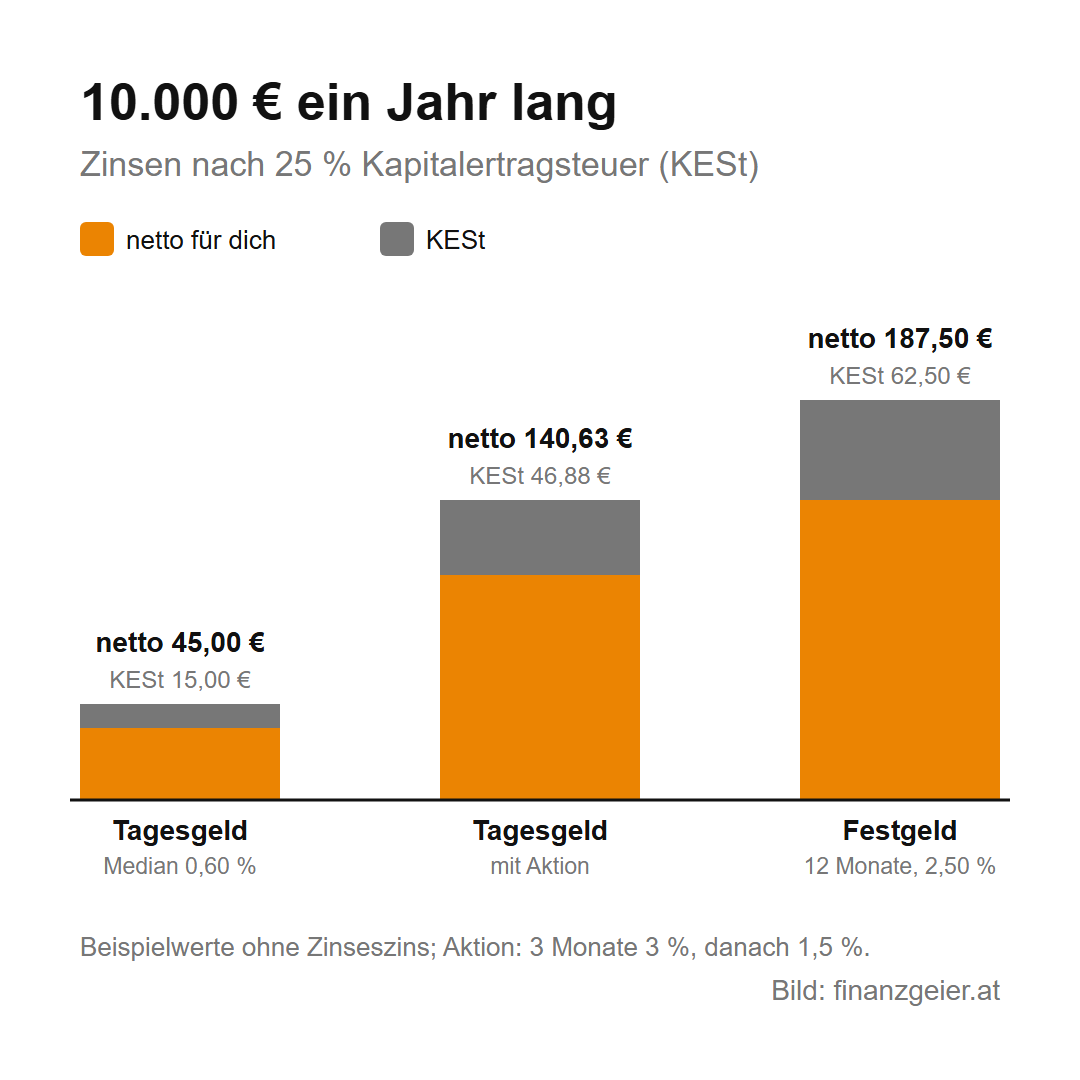
Im Rechenbeispiel liegen 10.000 Euro ein Jahr lang auf drei Arten, mit Beispielwerten nahe an der Erhebung der Arbeiterkammer und ohne Zinseszins. Auf einem Tagesgeldkonto zum Median von 0,60 % gibt es 60 Euro Zinsen, davon gehen 15 Euro KESt weg, netto bleiben 45 Euro. Auf einem Tagesgeldkonto mit Neukundenzins bringen drei Monate zu 3 % zuerst 75 Euro und die neun Monate danach zu 1,5 % weitere 112,50 Euro, zusammen 187,50 Euro. Nach 46,88 Euro KESt bleiben 140,63 Euro. Auf einem Festgeld für zwölf Monate zu 2,50 % sind es 250 Euro Zinsen, 62,50 Euro KESt und netto 187,50 Euro.
Das Festgeld bringt netto 142,50 Euro mehr als das Tagesgeld zum mittleren Zins und knapp 47 Euro mehr als das Tagesgeld mit Aktion, dafür liegt das Geld zwölf Monate fest. Beim Tagesgeld mit Aktion kommt der größere Teil des Ertrags aus den neun Monaten danach, deshalb zählt der Zins nach der Aktion mehr als der Aktionszins. Jede Lage ist anders: Steigen die Zinsen im Lauf des Jahres, holt das Tagesgeld auf, und wer das Geld nach sechs Monaten doch braucht, verliert beim Festgeld einen Teil der Zinsen.
Bank im EU-Ausland: Steuer und Einlagensicherung
Tagesgeld und Festgeld gibt es auch bei Banken mit Sitz in einem anderen EU-Land, die du online eröffnest, und hat die Bank keine Stelle in Österreich, zieht sie die österreichische KESt nicht ab.
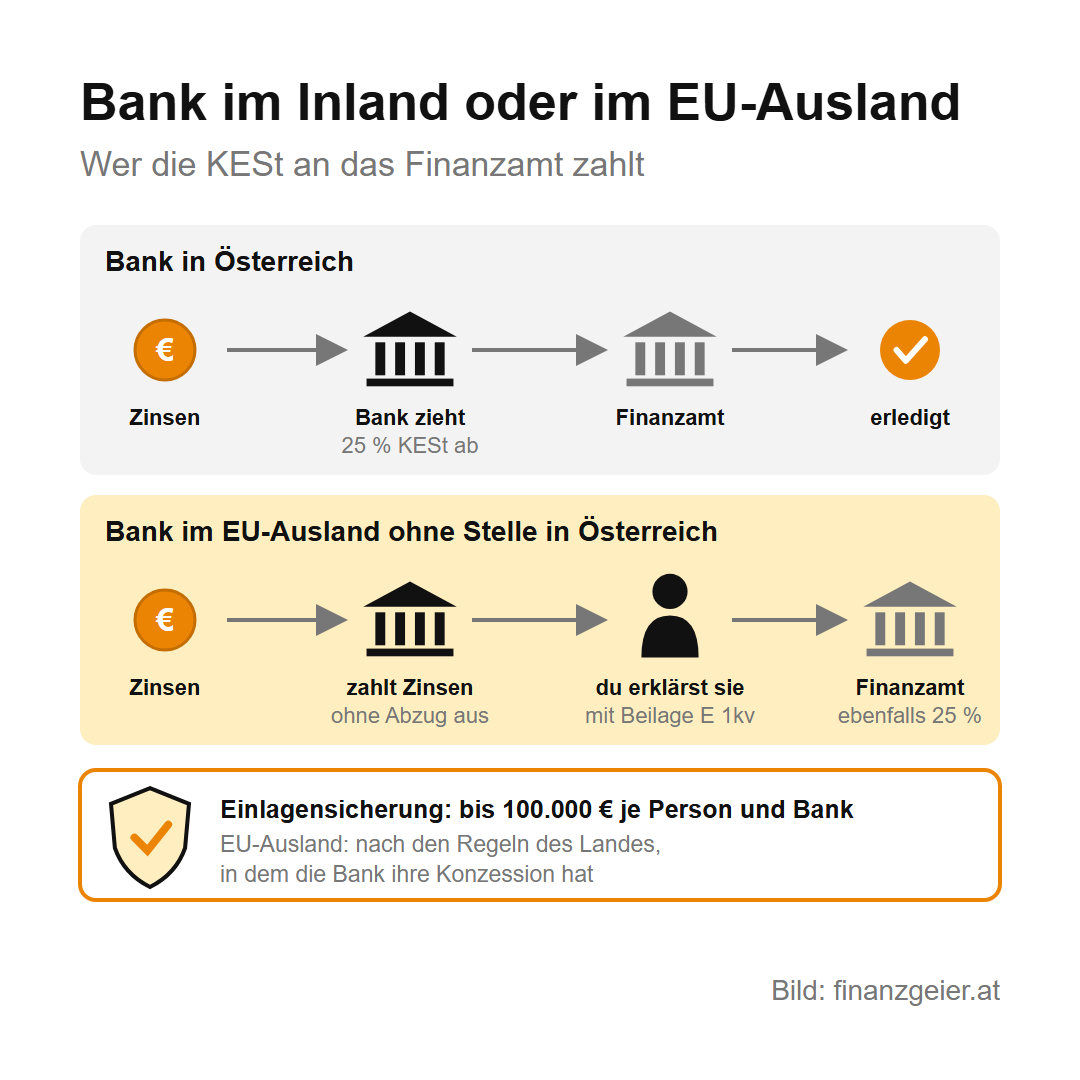
Dann musst du die Zinsen selbst in deiner Einkommensteuererklärung angeben, mit der Beilage E 1kv in FinanzOnline. Der Steuersatz bleibt derselbe, auch hier sind es 25 %, getrennt vom übrigen Einkommen. Wer die Erklärung auslässt, muss sich bewusst sein, dass Banken in der EU die Konten von Österreichern samt Kontostand automatisch melden und diese Daten bei der österreichischen Finanzverwaltung landen. Manche ausländische Anbieter ziehen die KESt selbst ab, sie sind dann steuereinfach. Ein paar Zehntelprozent mehr Zinsen sind die Arbeit mit der Steuererklärung nur bei größeren Beträgen wert, und ruhiger schläft, wer eine Bank wählt, die die KESt selbst abzieht.
Bei der Sicherheit ist der Unterschied kleiner. Jede Bank in der EU muss einer Einlagensicherung angehören, die Guthaben samt Zinsen bis 100.000 Euro je Person und Bank schützt. Bei einer Bank aus einem anderen EU-Land gilt die Einlagensicherung des Landes, in dem sie ihre Konzession hat, auch wenn sie eine Zweigniederlassung in Österreich hat. Die Regeln sind in der EU im Wesentlichen gleich, im Einzelnen kann es aber Abweichungen geben. Welche Einlagensicherung zuständig ist, steht im Informationsbogen, den dir jede Bank aushändigen muss.
Die Zinstreppe: Festgeld auf mehrere Laufzeiten aufteilen
Wer einen größeren Betrag binden will, muss nicht alles auf eine Laufzeit setzen: Bei einer Zinstreppe teilst du das Geld auf mehrere Festgelder auf, mit Beispielwerten etwa 10.000 Euro in vier Teile zu je 2.500 Euro für ein, zwei, drei und vier Jahre.
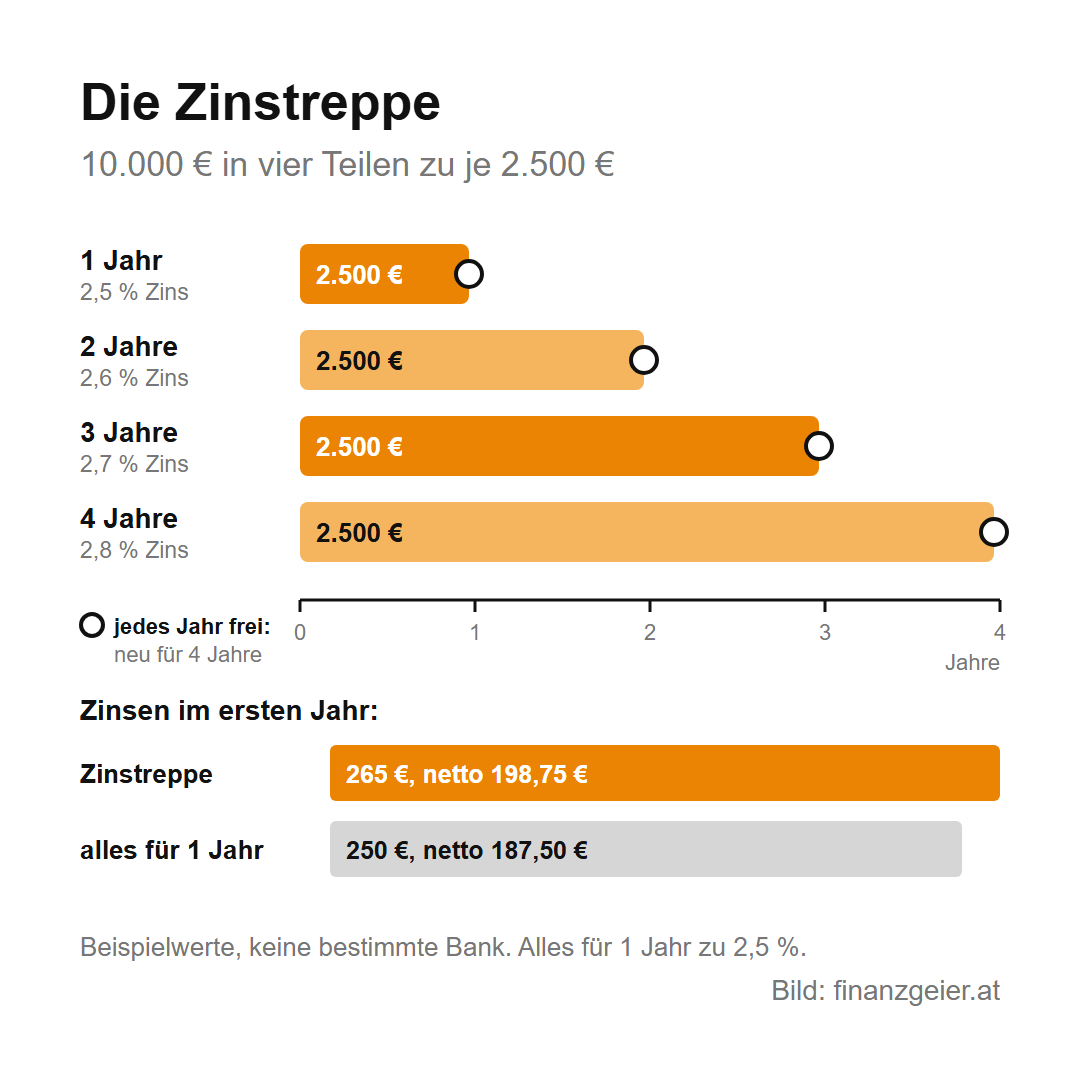
Mit Beispielzinsen von 2,5, 2,6, 2,7 und 2,8 % bringen die vier Teile zusammen 265 Euro Zinsen im Jahr, nach KESt 198,75 Euro. Alles für ein Jahr zu 2,5 % brächte netto 187,50 Euro. Der Mehrertrag ist also klein, der eigentliche Vorteil liegt woanders: Nach jedem Jahr wird ein Teil frei. Brauchst du ihn, steht er ohne Vorschusszinsen zur Verfügung, brauchst du ihn nicht, legst du ihn wieder für vier Jahre an. Nach drei Jahren läuft so jeder Teil über vier Jahre, und trotzdem wird jedes Jahr ein Viertel frei. Dazu verteilt die Treppe das Zinsrisiko: Sinken die Zinsen, ist ein Teil noch Jahre zum alten Satz fixiert, steigen sie, kommt jedes Jahr ein Teil zum neuen Satz dazu.
Wofür Tagesgeld passt und wofür Festgeld
Was jederzeit verfügbar sein muss, gehört aufs Tagesgeld, allen voran der Notgroschen von drei bis sechs Nettomonatsgehältern, denn ein Notfall kündigt sich nicht an, und dann darf das Geld weder gebunden sein noch Vorschusszinsen kosten.
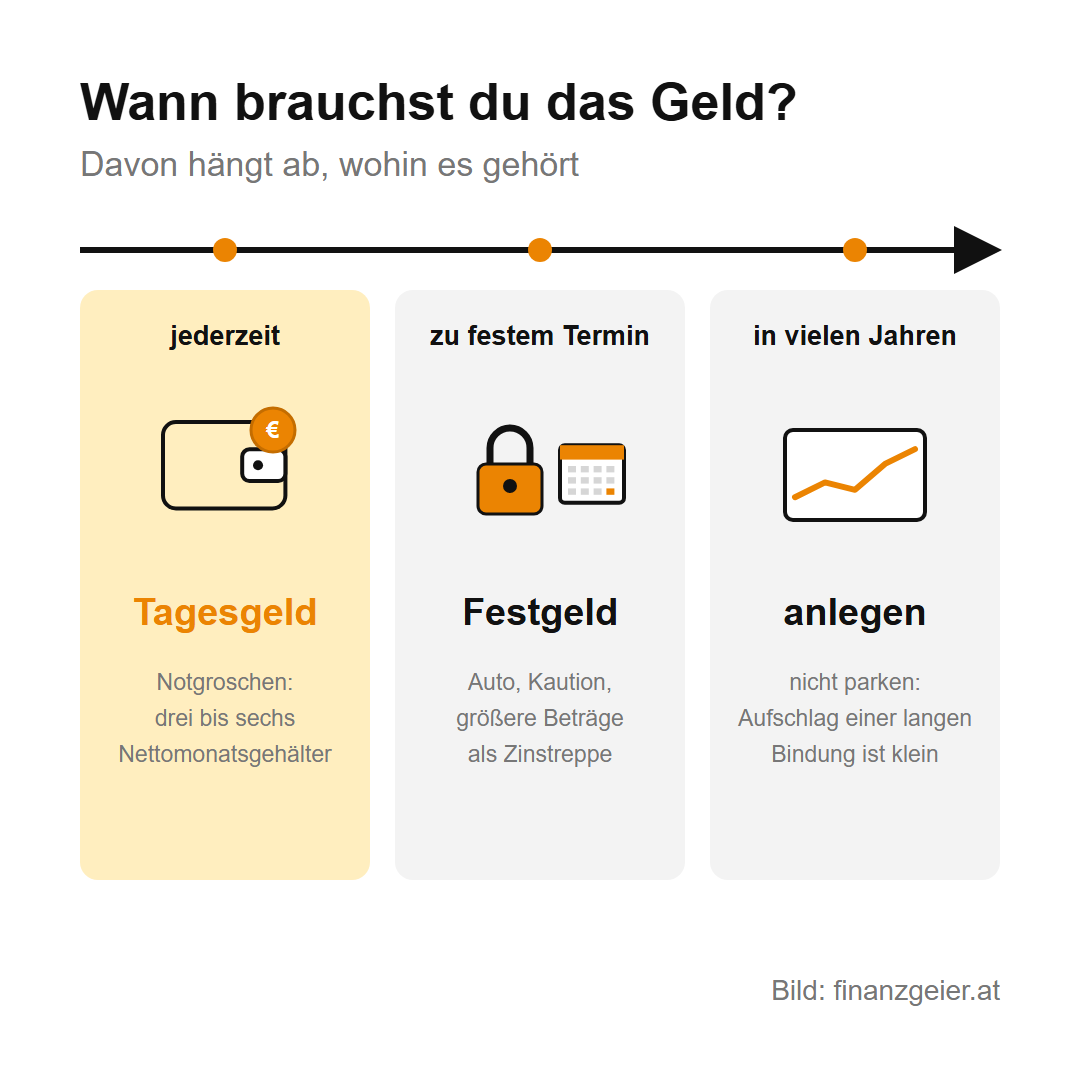
Aufs Festgeld passt Geld, das du zu einem bekannten Zeitpunkt brauchst, etwa in einem Jahr für ein Auto oder in zwei Jahren für die Kaution einer neuen Wohnung, und zwar nur so viel und so lange, wie du sicher entbehren kannst. Eine Alternative dafür ist der Bundesschatz der Republik Österreich mit fixen Zinsen schon ab einem Monat Laufzeit. Geld, das du viele Jahre nicht brauchst, gehört auf keines der beiden Konten. Für so lange Zeiträume ist der kleine Aufschlag einer langen Bindung zu wenig, dieses Geld gehört angelegt und nicht geparkt.
Der Rat zum Schluss: Leg den Notgroschen auf ein eigenes Tagesgeldkonto und verteile ihn, wenn er größer ist, auf zwei Banken. Schau beim Tagesgeld auf den Zins nach der Aktion, nicht auf den Aktionszins, und prüf einmal im Jahr, was dein Konto wirklich bringt. Was du zu einem festen Termin brauchst, bindest du als Festgeld genau bis dahin, und größere Beträge teilst du mit einer Zinstreppe auf mehrere Laufzeiten auf.
Quellen: Arbeiterkammer: Sparzinsen-Monitor Oktober 2026; Arbeiterkammer Wien: Kapitalsparbuch; Arbeiterkammer Wien: Voreiliges Auflösen von Spareinlagen kommt teuer; Raiffeisen Bankenlexikon: Festgeld; Bedingungen gebundener Sparkonten: Erste Bank, Oberbank, Bank Austria; BMF: Information zu Einkünften aus Kapitalvermögen; BMF: Automatischer Informationsaustausch; FMA: Einlagensicherung. Stand: November 2026.
Weiterlesen: Geld, das viele Jahre nicht gebraucht wird, liegt weder auf dem Tagesgeld noch auf dem Festgeld richtig. Ob für dich sparen oder anlegen passt, hängt vor allem davon ab, wie viel Risiko du tragen willst. Dort steht, warum die Börse für den langfristigen Vermögensaufbau dazugehört.
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen. Zinssätze ändern sich laufend, maßgeblich sind die Bedingungen deiner Bank. Bei steuerlichen Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel beim Finanzamt, bei der Arbeiterkammer oder bei einer Steuerberatung. Die Rechenbeispiele sind gerundete Beispielwerte.


