
Zuletzt aktualisiert: 09.10.2026
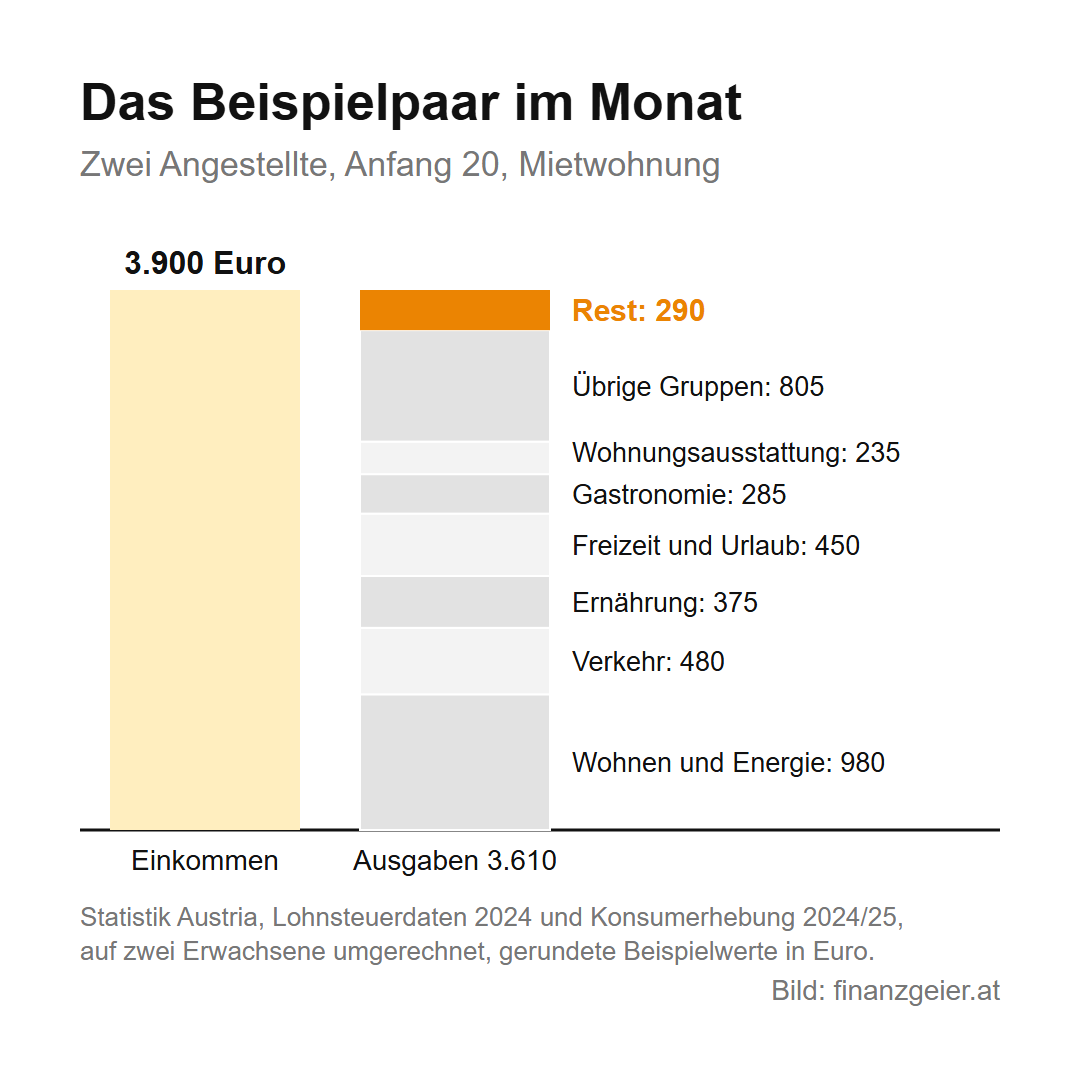
Ein junges Paar Anfang 20, beide angestellt, hat im Monat im Schnitt rund 3.900 Euro netto zur Verfügung und gibt davon rund 3.610 Euro aus. Am Ende bleiben knapp 300 Euro übrig. Diese Zahlen stammen nicht aus einem Werbeprospekt, sondern aus den Erhebungen von Statistik Austria, und sie zeigen, wie wenig Spielraum oft bleibt, obwohl zwei Gehälter hereinkommen. Wer da nicht genau hinschaut, merkt erst am Kontostand, dass etwas nicht passt. Genau dafür gibt es das Haushaltsbudget. Diese Seite erklärt, was es ist, warum es sich lohnt und wie du es Schritt für Schritt aufstellst, am Ende auch direkt im Haushaltsbudget-Rechner.
Inhalt
Was ein Haushaltsbudget ist
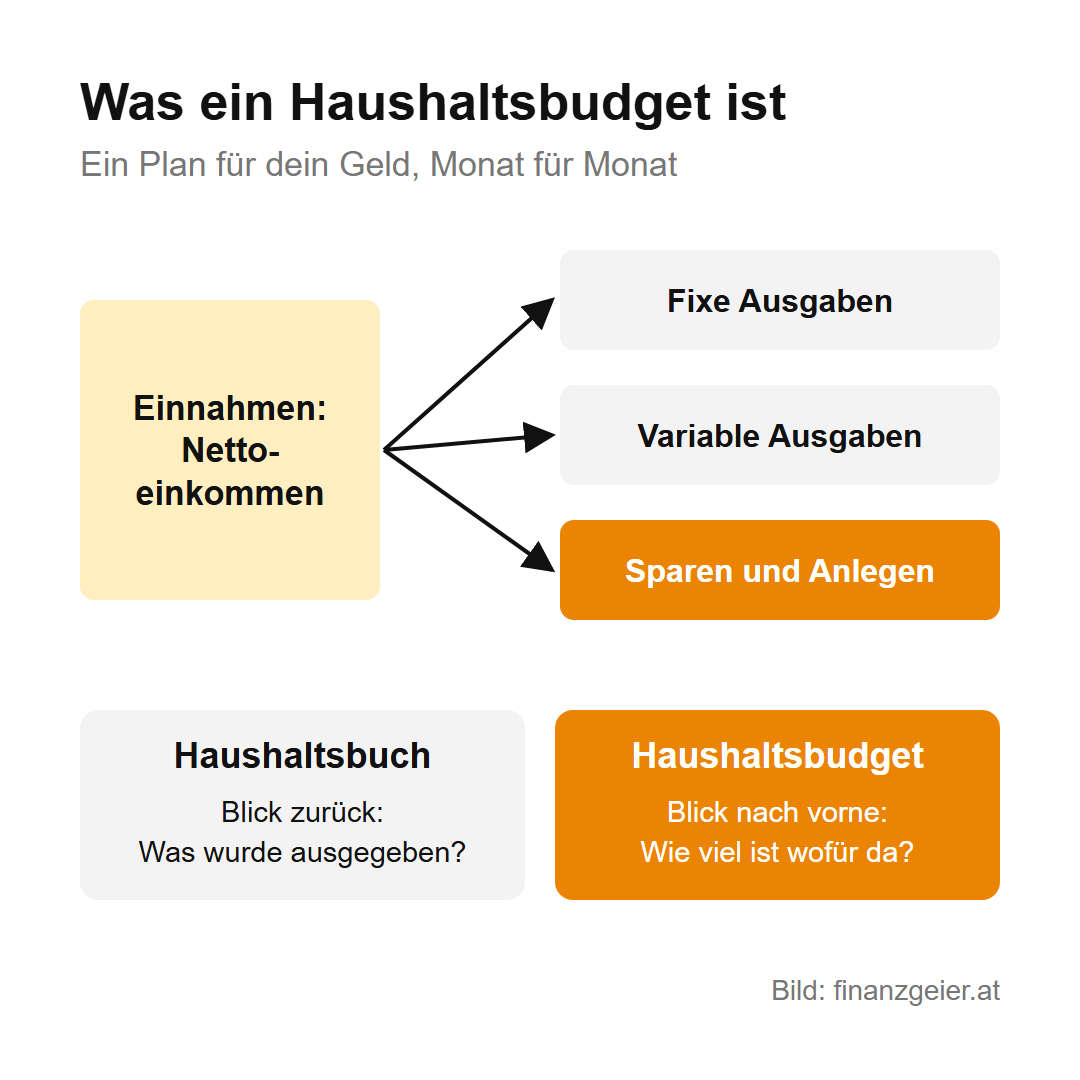
Ein Haushaltsbudget ist ein Plan für dein Geld. Auf der einen Seite steht, was jeden Monat hereinkommt, also dein Nettoeinkommen. Auf der anderen Seite steht, wofür das Geld ausgegeben wird: Miete, Strom, Lebensmittel, Handy, Auto, Freizeit und alles andere. Was nach den Ausgaben übrig bleibt, kannst du sparen oder anlegen. Bleibt nichts übrig oder sogar weniger als nichts, zeigt das Budget das, bevor es am Konto sichtbar wird.
Oft wird das Haushaltsbudget mit dem Haushaltsbuch verwechselt. Das Haushaltsbuch schaut zurück: Du schreibst auf, was du tatsächlich ausgegeben hast. Das Haushaltsbudget schaut nach vorne: Du legst fest, wie viel für jeden Bereich da sein soll. Beides gehört zusammen, denn ohne zu wissen, wohin das Geld bisher gegangen ist, lässt sich kein ehrlicher Plan machen. Das Haushaltsbuch liefert also die Zahlen, das Budget macht daraus einen Plan.
Warum sich ein Budget lohnt
Jede Firma plant, wie viel sie im nächsten Jahr einnimmt und ausgibt, und der Staat beschließt jedes Jahr ein Budget, in dem jeder Bereich seinen Betrag bekommt. Das machen sie nicht aus Freude an Tabellen, sondern weil sie gut haushalten müssen: Wer mehr ausgibt, als hereinkommt, muss sich Geld leihen, und das kostet Zinsen. Für einen privaten Haushalt gilt dasselbe, nur in kleinerem Maßstab. Deshalb sollte sich jeder zumindest in Grundzügen mit seinem eigenen Budget beschäftigen.
Der größte Nutzen ist der Überblick. Viele wissen ungefähr, was die Miete kostet, aber kaum jemand weiß aus dem Kopf, wie viel im Monat für Essen gehen, Lieferdienste, Abos oder Kleidung draufgeht. Gerade kleine Beträge fallen einzeln nicht auf, ergeben zusammen aber schnell ein paar hundert Euro. Mit einem Budget triffst du solche Entscheidungen bewusst, statt am Monatsende überrascht zu sein. Außerdem lassen sich Ziele einplanen: der Notgroschen, der nächste Urlaub oder ein Auto. Was einen eigenen Betrag im Budget hat, wird tatsächlich erreicht, und was nur irgendwann passieren soll, passiert meistens nie.
Was ein junges Paar verdient und ausgibt
Damit das Budget nicht abstrakt bleibt, begleitet uns auf dieser Seite ein Beispielpaar: ein Mann und eine Frau, beide Anfang 20, beide angestellt, gemeinsam in einer Mietwohnung. Für das Einkommen gibt es die Lohnsteuerdaten von Statistik Austria. Bei Angestellten zwischen 20 und 29 Jahren lag das mittlere Nettojahreseinkommen 2024 bei Frauen bei 20.665 Euro und bei Männern bei 26.116 Euro, 13. und 14. Gehalt eingerechnet. Mittleres Einkommen heißt: Die Hälfte verdient mehr, die andere Hälfte weniger. In diesen Werten stecken allerdings auch Teilzeitkräfte und Leute, die nicht das ganze Jahr gearbeitet haben, und wer Vollzeit arbeitet, verdient meist etwas mehr. Für unser Paar runden wir auf 20.700 und 26.100 Euro. Zusammen sind das 46.800 Euro im Jahr oder im Schnitt 3.900 Euro im Monat.
Für die Ausgaben gibt es die Konsumerhebung von Statistik Austria. Dafür haben 6.689 Haushalte im Jahr 2024/25 zwei Wochen lang jede Ausgabe aufgeschrieben. Haushalte, deren Hauptperson jünger als 30 ist, geben demnach pro Erwachsenem rund 2.410 Euro im Monat aus. Für zwei Erwachsene rechnet Statistik Austria nicht das Doppelte, denn eine Wohnung, eine Waschmaschine oder ein Internetanschluss kosten zu zweit kaum mehr als allein. Die zweite erwachsene Person zählt deshalb nur zur Hälfte. Für das Paar ergibt das rund 3.610 Euro im Monat. Der größte Posten ist Wohnen und Energie mit rund 980 Euro, danach kommen Verkehr mit 480 Euro und Ernährung mit 375 Euro.
Damit bleiben dem Paar rund 290 Euro im Monat, also etwa 7 % des Nettoeinkommens. Zum Vergleich: Alle Haushalte in Österreich zusammen haben 2025 rund 10 % ihres Einkommens gespart. Dazu muss man wissen, dass in den Durchschnittswerten auch größere Anschaffungen stecken, etwa Möbel oder ein Auto. Für ein junges Paar, das gerade die erste gemeinsame Wohnung einrichtet, ist das aber durchaus realistisch.
Fixe und variable Ausgaben
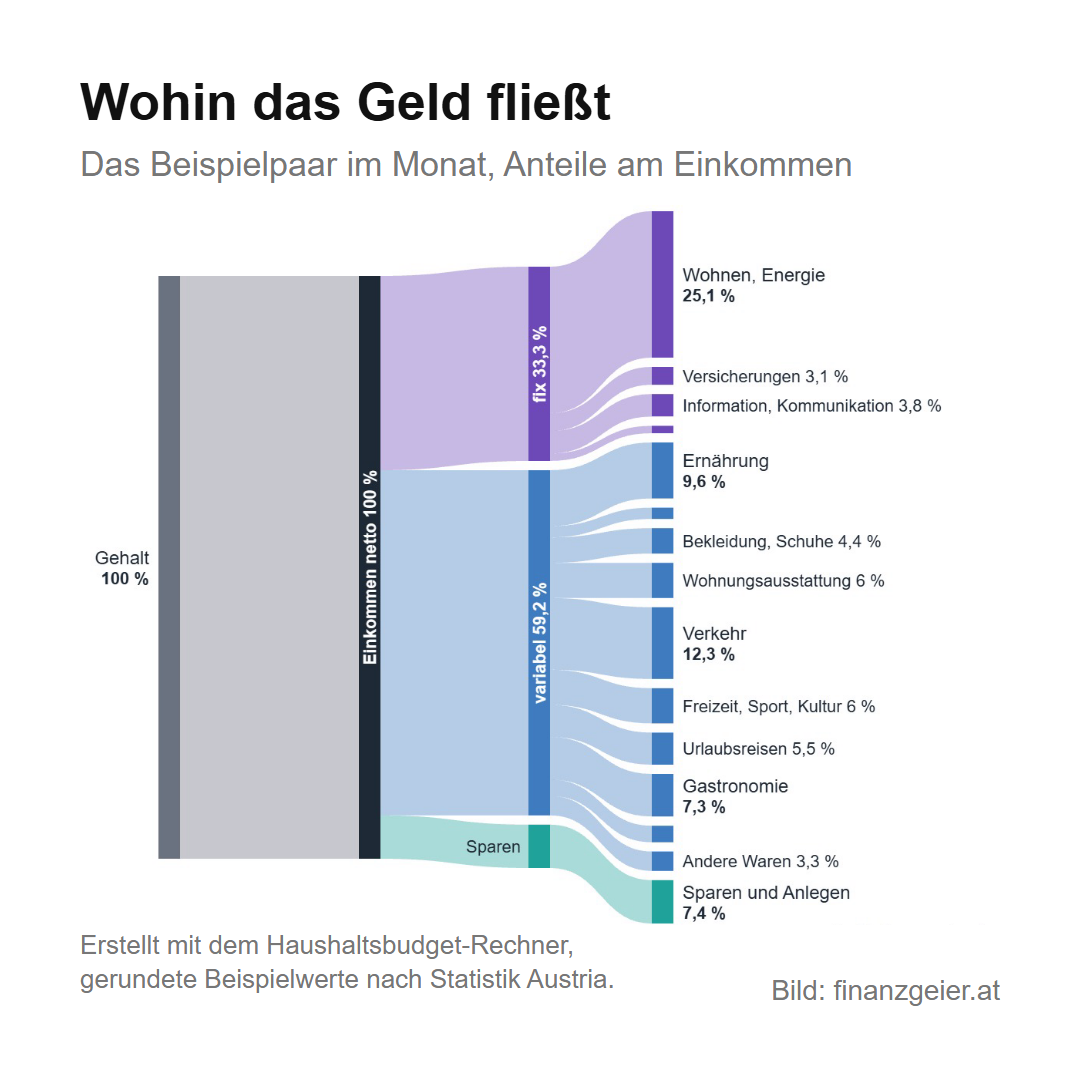
Für den Plan hilft es, die Ausgaben in zwei Gruppen zu teilen. Fixe Ausgaben kommen jeden Monat in ähnlicher Höhe und sind meistens durch einen Vertrag festgelegt: Miete, Betriebskosten, Strom und Gas, Internet und Handy, Versicherungen. Beim Beispielpaar sind das rund 1.300 Euro, also ein Drittel des Einkommens. Sie lassen sich nur mit Vorlauf ändern, durch einen Anbieterwechsel, eine Kündigung oder eine günstigere Wohnung. Variable Ausgaben schwanken von Monat zu Monat: Lebensmittel, Tanken, Kleidung, Ausgehen, Urlaub. Hier liegen beim Paar die übrigen rund 2.310 Euro, und hier kannst du am schnellsten etwas ändern.
Dazu kommen Ausgaben, die nur einmal im Jahr anfallen: der Urlaub, die Jahresabrechnung für Strom, die Autobahnvignette, das Pickerl oder das Service fürs Auto. Diese Beträge gehören ins Budget, und zwar auf den Monat umgerechnet. Plant das Paar 2.580 Euro im Jahr für Urlaub, sind das 215 Euro pro Monat. Wer solche Posten weglässt, hat ein Budget, das elf Monate lang aufgeht und im zwölften ein Loch reißt.
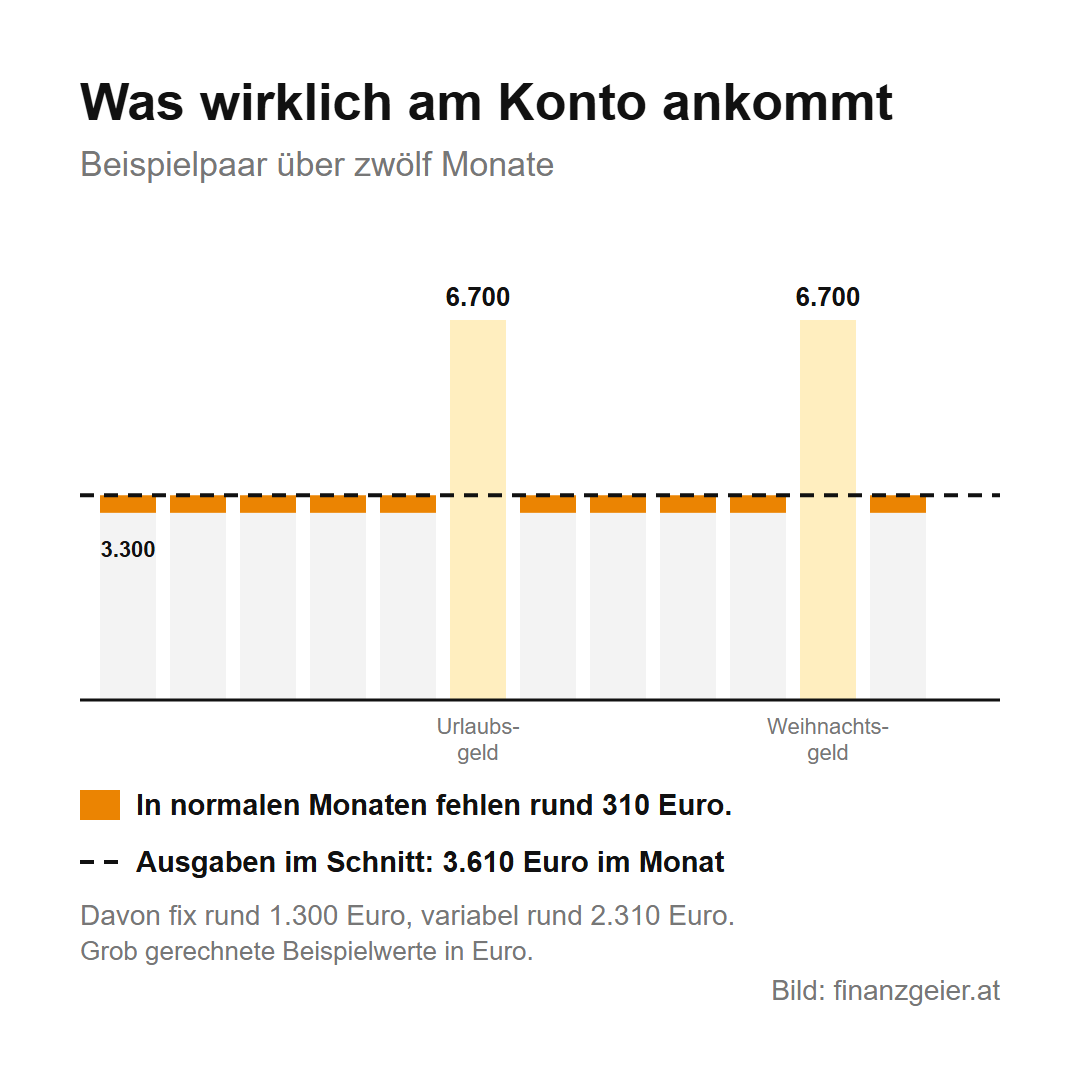
Einen Haken hat der Monatsschnitt von 3.900 Euro noch: In Österreich gibt es für die meisten Angestellten 14 Gehälter, und das 13. und 14. Gehalt kommt nur zweimal im Jahr. Grob gerechnet landen beim Beispielpaar in den meisten Monaten nur rund 3.300 Euro am Konto, und zweimal im Jahr kommen jeweils rund 3.400 Euro dazu. Wer jeden Monat 3.610 Euro ausgibt, rutscht also in den normalen Monaten ins Minus, auch wenn das Jahr am Ende aufgeht. Dazu eine klare Meinung: Die laufenden Ausgaben gehören zum regelmäßigen Gehalt, die Sonderzahlungen sind für die Jahreskosten und fürs Sparen da.
So stellst du dein Budget in der Praxis auf
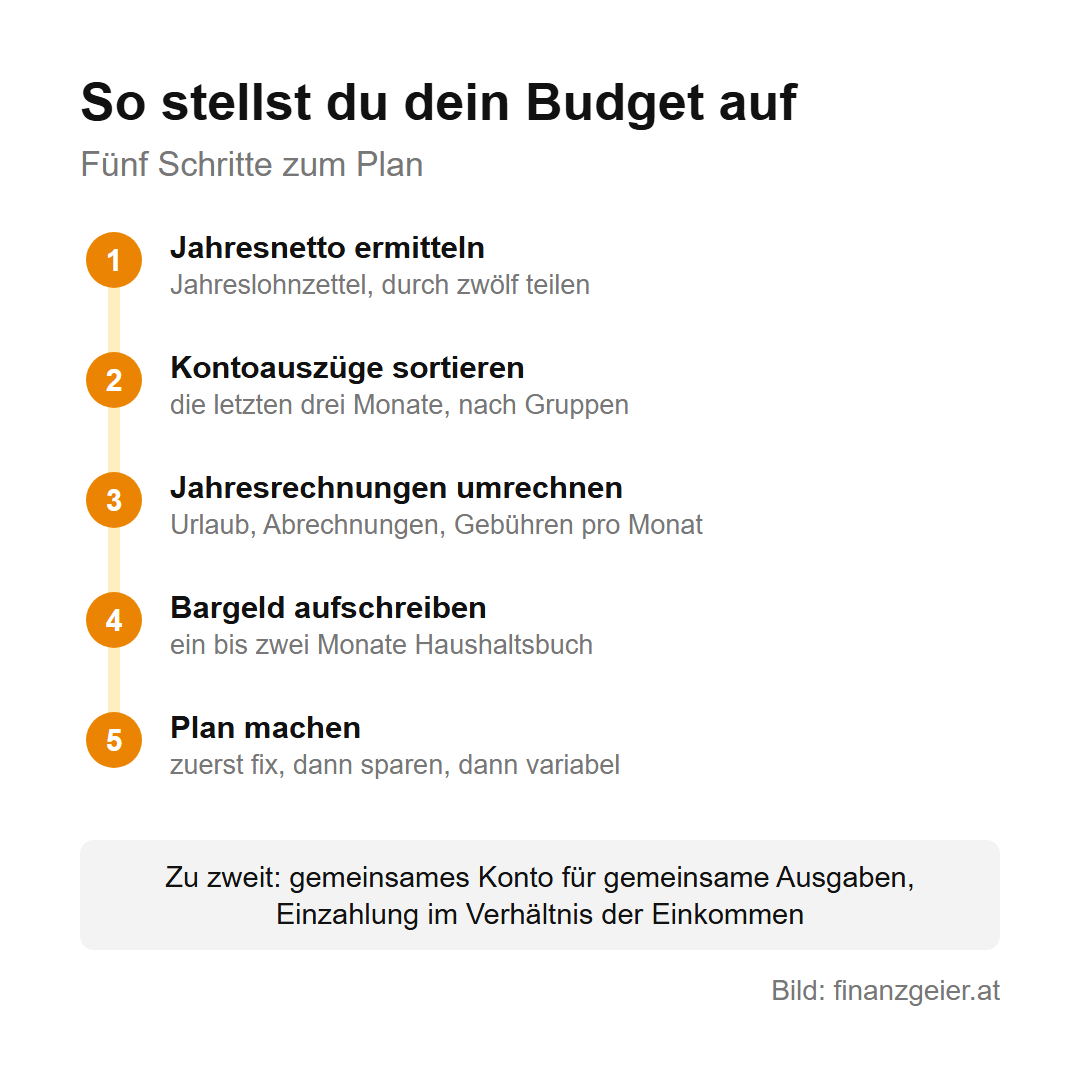
Am Anfang steht das Einkommen. Gemeint ist das, was netto am Konto ankommt, nicht der Bruttolohn aus dem Vertrag. Am genauesten ist das Jahresnetto, das du am Jahreslohnzettel oder aus den Gehaltszetteln eines Jahres zusammenrechnest, geteilt durch zwölf. Danach gehst du die Kontoauszüge der letzten drei Monate durch und ordnest jede Ausgabe einer Gruppe zu. Drei Monate deshalb, weil ein einzelner Monat oft nicht typisch ist. Dazu suchst du die Rechnungen heraus, die nur einmal im Jahr kommen, also Jahresabrechnungen, Prämien und Gebühren.
Was am Kontoauszug nicht aufscheint, ist das Bargeld. Hier hilft ein bis zwei Monate lang ein Haushaltsbuch, egal ob als App, als Tabelle am Computer oder in einem Heft. Es muss nicht auf den Cent stimmen, es soll nur zeigen, wohin die kleinen Beträge gehen. Danach machst du den eigentlichen Plan für die nächsten Monate: zuerst die fixen Ausgaben, dann der Betrag fürs Sparen, und erst danach die variablen Ausgaben mit einem Betrag pro Gruppe.
Lebt ihr zu zweit, gehört eine Frage gleich an den Anfang: Wer zahlt was? Bewährt hat sich ein gemeinsames Konto für alle gemeinsamen Ausgaben, auf das beide per Dauerauftrag einzahlen, im Verhältnis ihrer Einkommen. Beim Beispielpaar wären das 44 % und 56 %. Was danach jedem auf seinem eigenen Konto bleibt, kann jeder selbst ausgeben. Das erspart viele Diskussionen über einzelne Einkäufe.
Dein Budget im Haushaltsbudget-Rechner
Am schnellsten setzt du das alles im Haushaltsbudget-Rechner um. Er verwendet dieselben Ausgabengruppen wie die Konsumerhebung von Statistik Austria, du kannst die Zahlen aus deinen Kontoauszügen also direkt übertragen. Neben jedem Feld wählst du, ob der Betrag pro Monat oder pro Jahr gilt, und der Rechner rechnet Jahresbeträge selbst auf den Monat um.
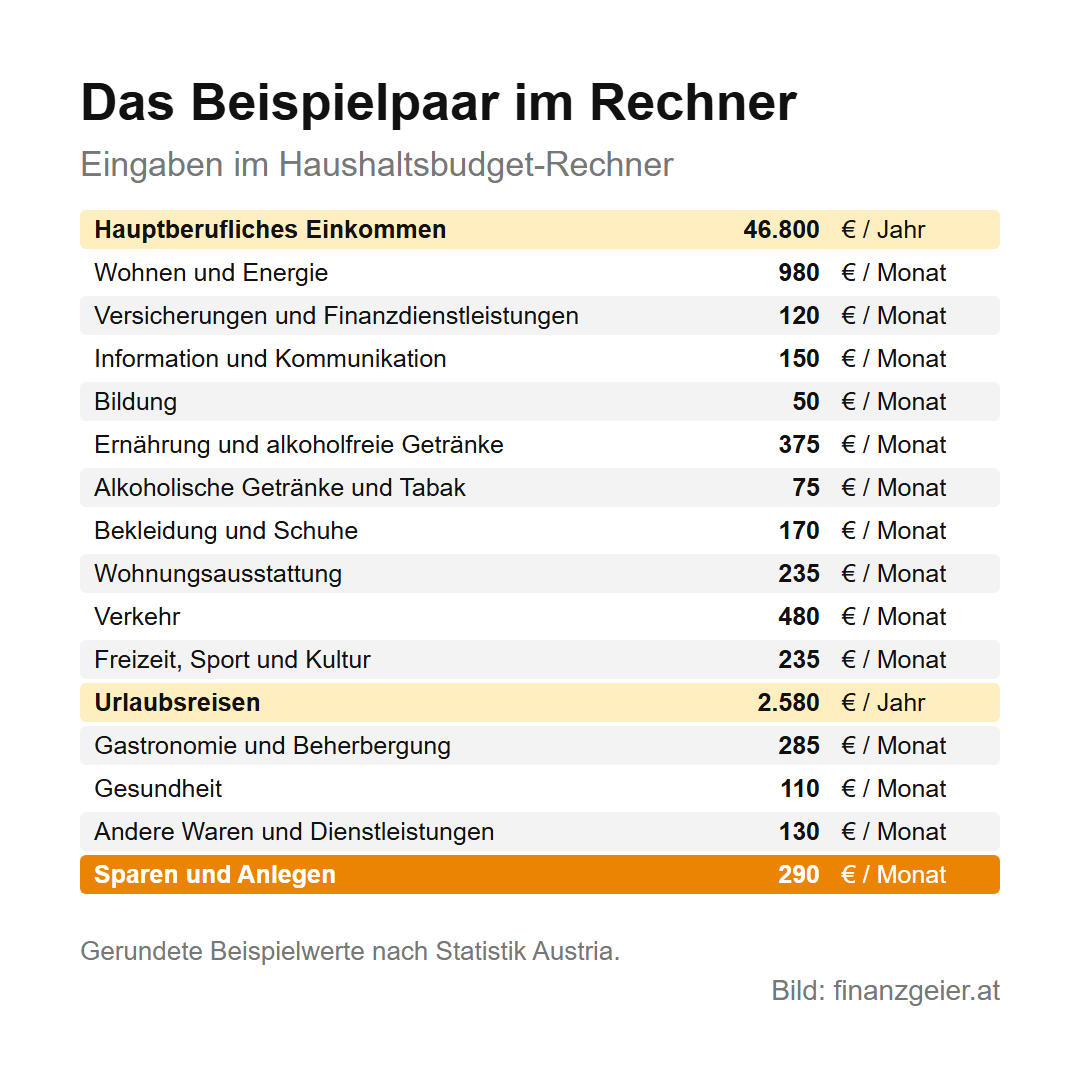
Beim Beispielpaar sieht das so aus: Unter „Hauptberufliches Einkommen“ kommen die 46.800 Euro hinein, mit der Auswahl „€ / Jahr“. Damit sind die Sonderzahlungen gleich eingerechnet. Danach folgen die Ausgaben je Gruppe als Monatsbeträge, also 980 Euro bei „Wohnen und Energie“, 480 Euro bei „Verkehr“ und so weiter. Der Urlaub kommt mit 2.580 Euro und „€ / Jahr“ hinein. Unter „Sparen und Anlegen“ trägst du ein, was du jeden Monat tatsächlich zur Seite legst, beim Paar die 290 Euro. Felder, die für dich nicht passen, lässt du einfach leer.
Unter den Eingabefeldern zeigt der Rechner sofort das Ergebnis: ob am Monatsende ein Überschuss bleibt oder ein Fehlbetrag entsteht, die Sparquote, also den Anteil des Einkommens, der gespart wird, und die Wohnkostenquote, also den Anteil, der für Wohnen und Energie draufgeht. Das Flussdiagramm zeigt, wie sich das Einkommen auf fixe Ausgaben, variable Ausgaben und Sparen aufteilt. Außerdem vergleicht der Rechner deine Anteile mit dem österreichischen Durchschnitt und markiert jede Gruppe, die um fünf Prozentpunkte oder mehr abweicht. Beim Beispielpaar ist keine Gruppe markiert, denn seine Werte stammen ja aus derselben Erhebung. Deine Eingaben bleiben in deinem Browser. Mit „Link zur Berechnung kopieren“ kannst du sie aber speichern und später weiterbearbeiten, und die Auswertung gibt es auch als PDF.
Was du aus dem Ergebnis ableitest
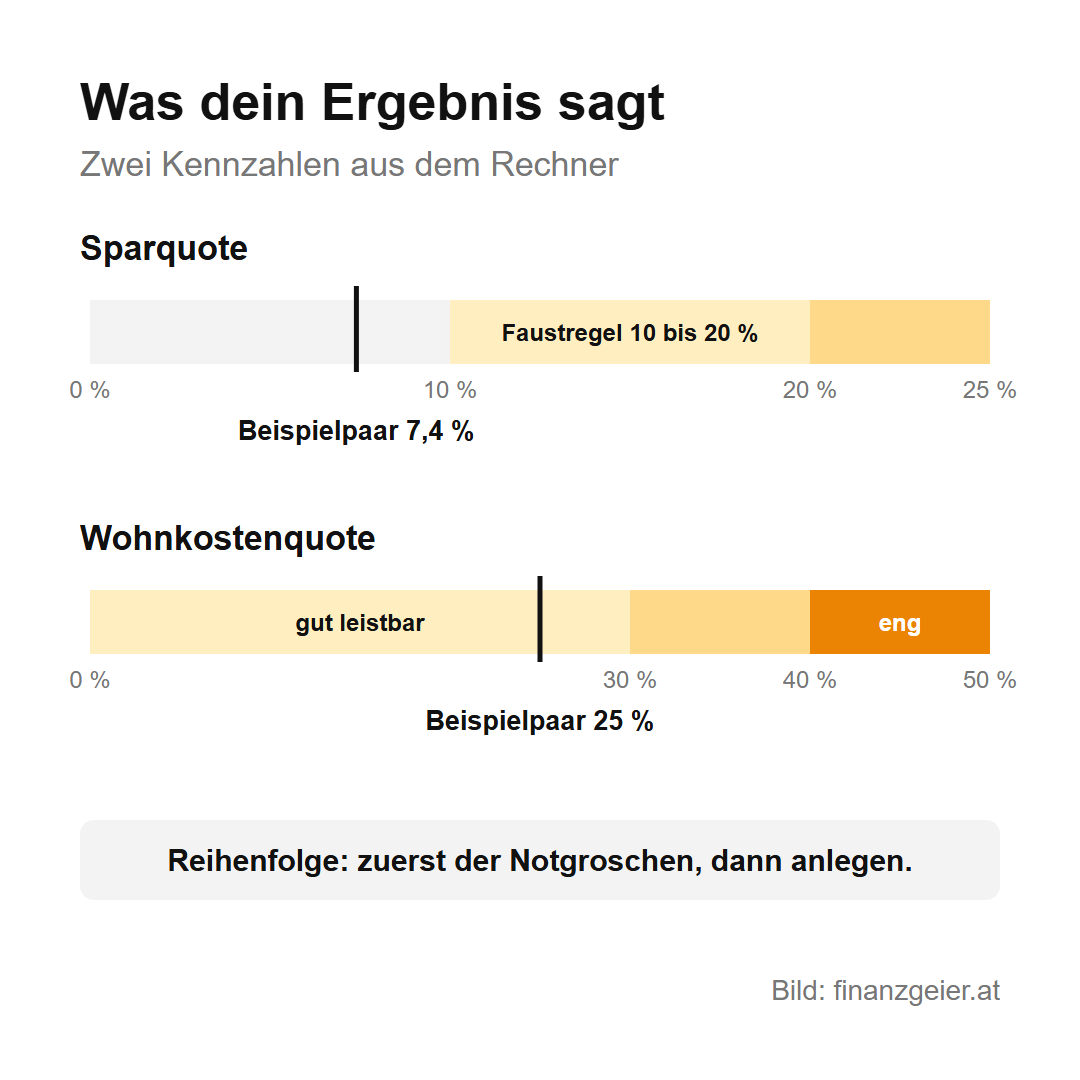
Die wichtigste Zahl ist die Sparquote. Als Faustregel gelten 10 bis 20 % des Nettoeinkommens. Das Beispielpaar liegt mit 290 Euro bei 7,4 %, also knapp darunter. Für 10 % bräuchte es 390 Euro, also 100 Euro mehr im Monat. Die findet man am ehesten bei den variablen Ausgaben: Bei 285 Euro für Gastronomie und 235 Euro für Freizeit ist das ein Restaurantbesuch und ein Abo weniger, und niemand muss deshalb auf etwas Wichtiges verzichten. Jede Lage ist anders, und wo du ansetzt, entscheidest du selbst. Wichtig ist nur, dass es eine bewusste Entscheidung ist.
Die zweite Zahl ist die Wohnkostenquote. Bis etwa 30 % des Nettoeinkommens gilt Wohnen als gut leistbar, über 40 % bleibt für alles andere wenig übrig. Das Paar liegt mit 980 Euro bei 25 % und damit im gut leistbaren Bereich. Wer deutlich darüber liegt, kann an den übrigen Posten kaum genug einsparen, um das auszugleichen, und sollte mittelfristig die Wohnkosten selbst angehen.
Danach kommt die Reihenfolge: Zuerst gehört der Überschuss in den Notgroschen, also eine Rücklage von drei bis sechs Nettomonatsgehältern für unerwartete Ausgaben. Erst wenn er steht, lohnt sich das Anlegen. Was 290 oder 390 Euro im Monat über viele Jahre ausmachen, rechnest du im Zinseszinsrechner nach.
Der Rat zum Schluss: Stell dein Budget einmal in Ruhe auf, mit den echten Zahlen der letzten drei Monate. Richte den Sparbetrag als Dauerauftrag am Tag nach dem Gehaltseingang ein, damit er wie eine fixe Ausgabe behandelt wird und nicht davon abhängt, was am Monatsende übrig ist. Vergleiche nach drei Monaten den Plan mit dem, was tatsächlich passiert ist, und passe ihn an. Danach reicht ein Blick einmal im Jahr oder immer dann, wenn sich etwas ändert, etwa beim Gehalt, bei der Miete oder wenn jemand dazukommt. Ein Budget muss nicht perfekt sein, es muss nur da sein.
Quellen: Statistik Austria: Konsumerhebung 2024/25, Verbrauchsausgaben nach Alter der Referenzperson, Statistik Austria: Brutto- und Nettojahreseinkommen nach Altersgruppen 2024, Statistik Austria: Sparquote 2025. Stand: Oktober 2026.
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

