
Zuletzt aktualisiert: 17.10.2026
Für 1,52 Euro kannst du in Österreich den Jahresabschluss jeder GmbH und jeder Aktiengesellschaft abrufen. Eine Beispiel-GmbH mit 1 Million Euro Bilanzsumme und 300.000 Euro Eigenkapital hat eine Eigenkapitalquote von 30 Prozent und würde ihre Schulden aus dem laufenden Geschäft in knapp vier Jahren zurückzahlen (Beispielwerte). Zwei Zahlen, die viel darüber sagen, ob du einem Unternehmen eine Anzahlung anvertrauen kannst. GmbHs und Aktiengesellschaften müssen offenlegen, was sie tun und wie es ihnen geht, aber die meisten wissen nicht, wo sie diese Zahlen finden und wie sie sie lesen. Diese Seite erklärt, wo die Bilanzen liegen, was ein Unternehmen veröffentlichen muss, wie Bilanz und Gewinn- und Verlustrechnung aufgebaut sind, welche Kennzahlen am meisten verraten, woran du Warnsignale erkennst und was du daraus ableiten kannst.
Inhalt
Wo du Bilanzen findest
Kapitalgesellschaften, also vor allem GmbHs und Aktiengesellschaften, müssen ihren Jahresabschluss spätestens neun Monate nach dem Bilanzstichtag beim Firmenbuchgericht einreichen. Das Firmenbuch ist das öffentliche Verzeichnis aller eingetragenen Unternehmen in Österreich, und die eingereichten Jahresabschlüsse landen dort in der sogenannten Urkundensammlung. Abrufen kannst du sie online über JustizOnline oder über eine der Verrechnungsstellen, die das Justizministerium beauftragt hat. Ein Dokument aus der Urkundensammlung kostet 1,52 Euro, ein aktueller Firmenbuchauszug mit Geschäftsführern, Gesellschaftern und Adresse 4,89 Euro, die Verrechnungsstellen dürfen einen kleinen Aufschlag verrechnen.
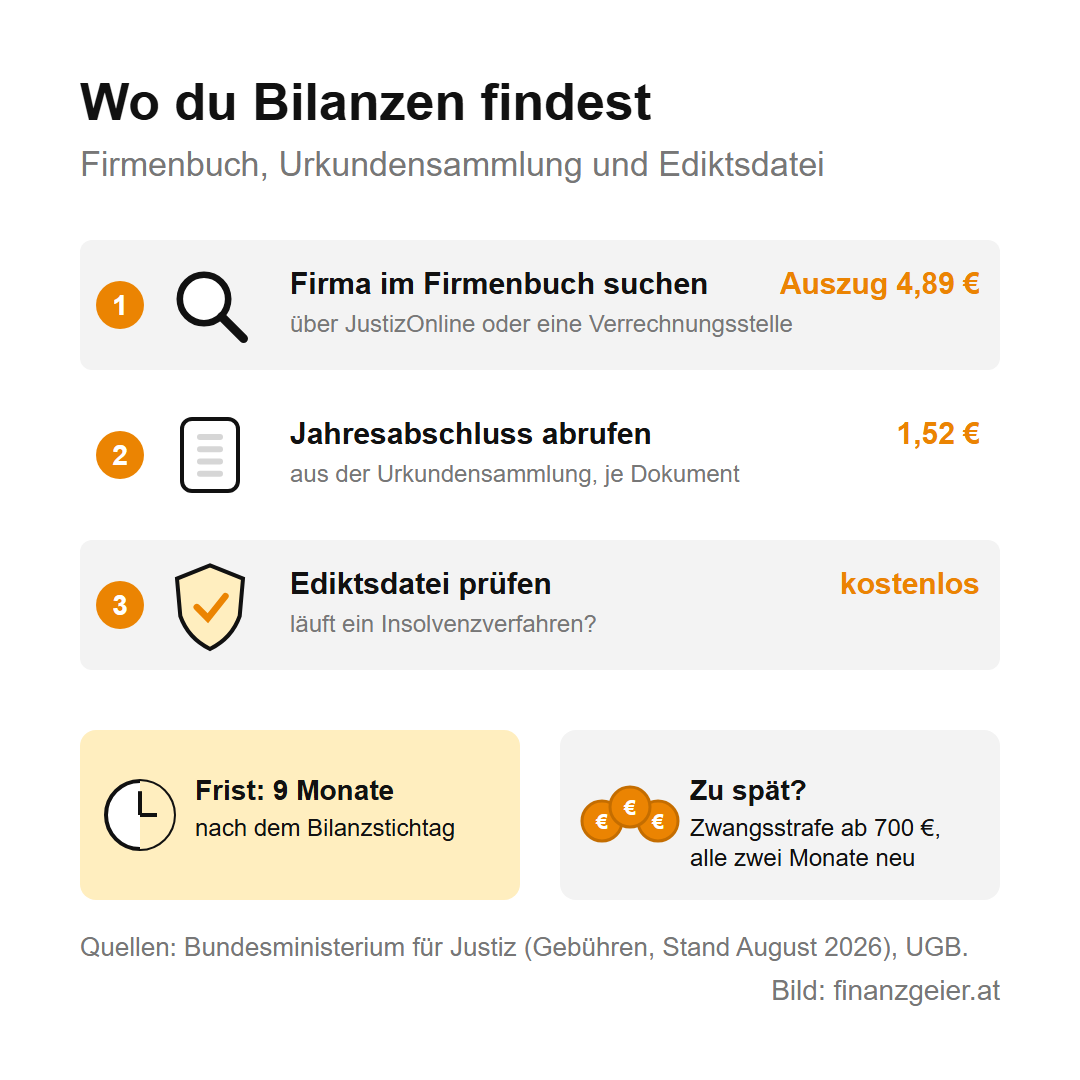
Börsennotierte Aktiengesellschaften stellen ihre Geschäftsberichte zusätzlich kostenlos auf ihre eigene Website. Wer zu spät oder gar nicht einreicht, bekommt automatisch eine Zwangsstrafe von 700 Euro, die alle zwei Monate wiederholt wird, bei mittelgroßen und großen Gesellschaften ein Vielfaches davon. Fehlt der letzte Jahresabschluss im Firmenbuch, ist das also schon ein Hinweis. Keine Bilanz offenlegen müssen Einzelunternehmer und Personengesellschaften wie die Offene Gesellschaft (OG), in denen Menschen persönlich haften. Viele kleine Betriebe ermitteln ihren Gewinn ohnehin mit der einfacheren Einnahmen-Ausgaben-Rechnung.
Was ein Unternehmen veröffentlichen muss
Wie viel du zu sehen bekommst, hängt von der Größe des Unternehmens ab. Das Unternehmensgesetzbuch, kurz UGB, teilt Kapitalgesellschaften in vier Größenklassen ein, nach Bilanzsumme, Umsatz und Zahl der Beschäftigten. Eine Kleinstkapitalgesellschaft hat höchstens 450.000 Euro Bilanzsumme, 900.000 Euro Umsatz und 10 Beschäftigte, eine kleine Gesellschaft höchstens 6,25 Millionen Euro Bilanzsumme, 12,5 Millionen Euro Umsatz und 50 Beschäftigte. Mittelgroß ist eine Gesellschaft bis 25 Millionen Euro Bilanzsumme, 50 Millionen Euro Umsatz und 250 Beschäftigte, alles darüber ist groß. Für die Einteilung reicht es, wenn zwei der drei Grenzen eingehalten werden.
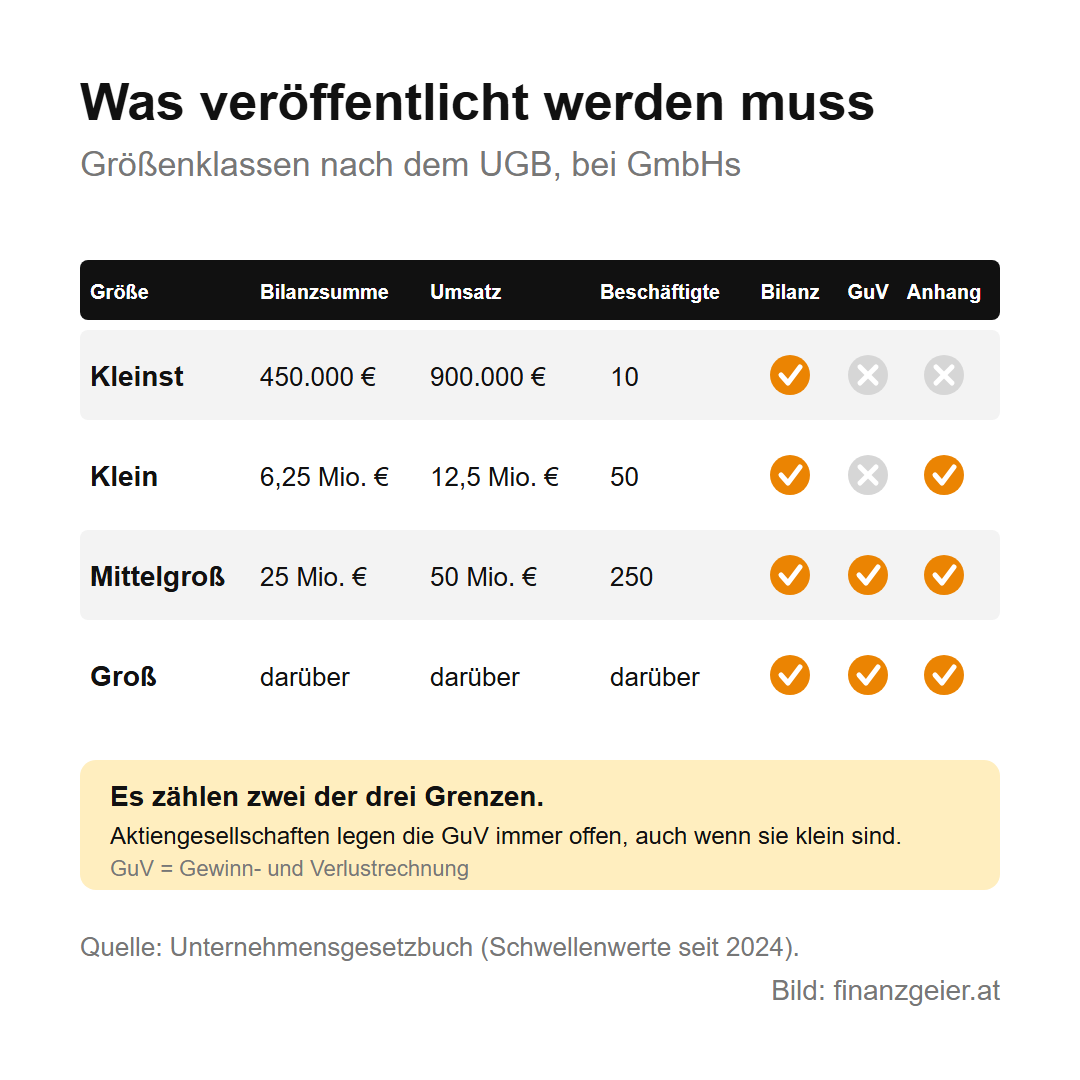
Für den Leser hat das eine wichtige Folge: Eine kleine GmbH muss nur die Bilanz und den Anhang einreichen, aber keine Gewinn- und Verlustrechnung, eine Kleinst-GmbH sogar nur die Bilanz. Bei den allermeisten GmbHs siehst du also, was das Unternehmen besitzt und was es schuldet, aber nicht, wie viel es umsetzt. Den Gewinn oder Verlust erkennst du trotzdem, denn er zeigt sich im Eigenkapital, das von Jahr zu Jahr wächst oder schrumpft. Aktiengesellschaften und alle mittelgroßen und großen Gesellschaften legen dazu die Gewinn- und Verlustrechnung offen, meist auch einen Lagebericht über Geschäftsverlauf und Risiken.
Der Aufbau der Bilanz
Eine Bilanz ist eine Momentaufnahme am Bilanzstichtag, meist dem 31. Dezember, und sie hat immer zwei Seiten, die gleich groß sind. Links stehen die Aktiva, also alles, was das Unternehmen besitzt. Rechts stehen die Passiva, also woher das Geld dafür stammt. Die Summe beider Seiten heißt Bilanzsumme. Bei der Beispiel-GmbH sind es 1 Million Euro, alle Werte sind Beispielwerte.
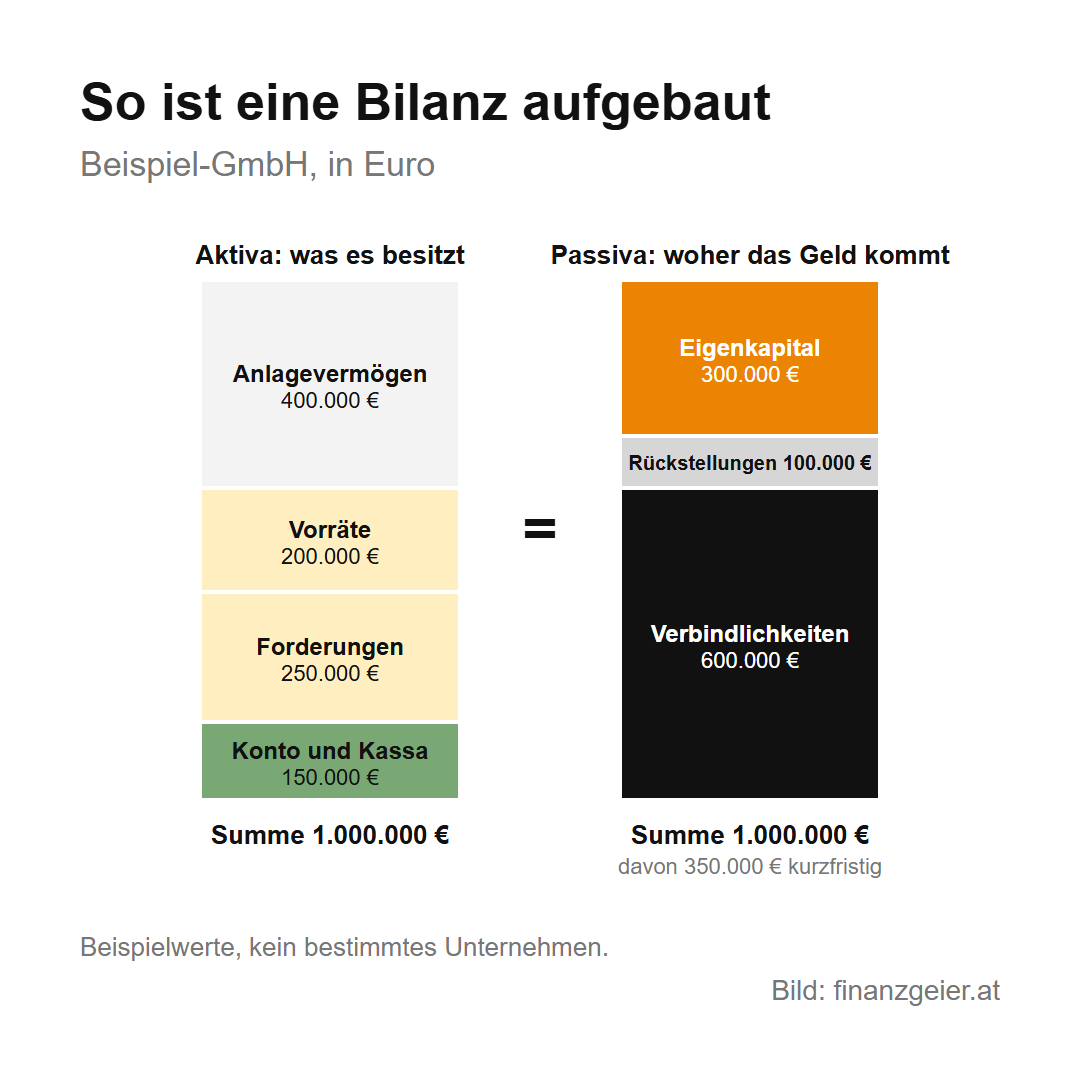
Die Aktiva teilen sich in Anlagevermögen und Umlaufvermögen. Zum Anlagevermögen gehört, was dem Betrieb lange dient, etwa Gebäude, Maschinen und Fahrzeuge, bei der Beispiel-GmbH 400.000 Euro. Das Umlaufvermögen ist für den laufenden Betrieb da: 200.000 Euro Vorräte, 250.000 Euro Forderungen, also Geld, das Kunden noch schulden, und 150.000 Euro auf Konto und in der Kassa. Auf der Passivseite stehen 300.000 Euro Eigenkapital, das Geld der Eigentümer samt einbehaltenen Gewinnen, dann 100.000 Euro Rückstellungen für ungewisse, aber erwartete Zahlungen wie Abfertigungen oder Steuern, und 600.000 Euro Verbindlichkeiten, also Schulden bei Banken, Lieferanten und dem Finanzamt. Davon sind 350.000 Euro innerhalb eines Jahres fällig.
Die Gewinn- und Verlustrechnung
Während die Bilanz einen Stichtag zeigt, zeigt die Gewinn- und Verlustrechnung, kurz GuV, was im ganzen Jahr passiert ist. Oben stehen die Umsatzerlöse, darunter werden Schritt für Schritt die Aufwände abgezogen, unten steht das Ergebnis. Die Beispiel-GmbH hat 2 Millionen Euro umgesetzt. Davon gehen 900.000 Euro für Material und Waren weg, 700.000 Euro für Personal, 80.000 Euro für Abschreibungen, also den Wertverlust von Maschinen und Gebäuden, und 220.000 Euro für sonstige Aufwände wie Miete, Energie und Versicherungen. Übrig bleibt ein Betriebsergebnis von 100.000 Euro.
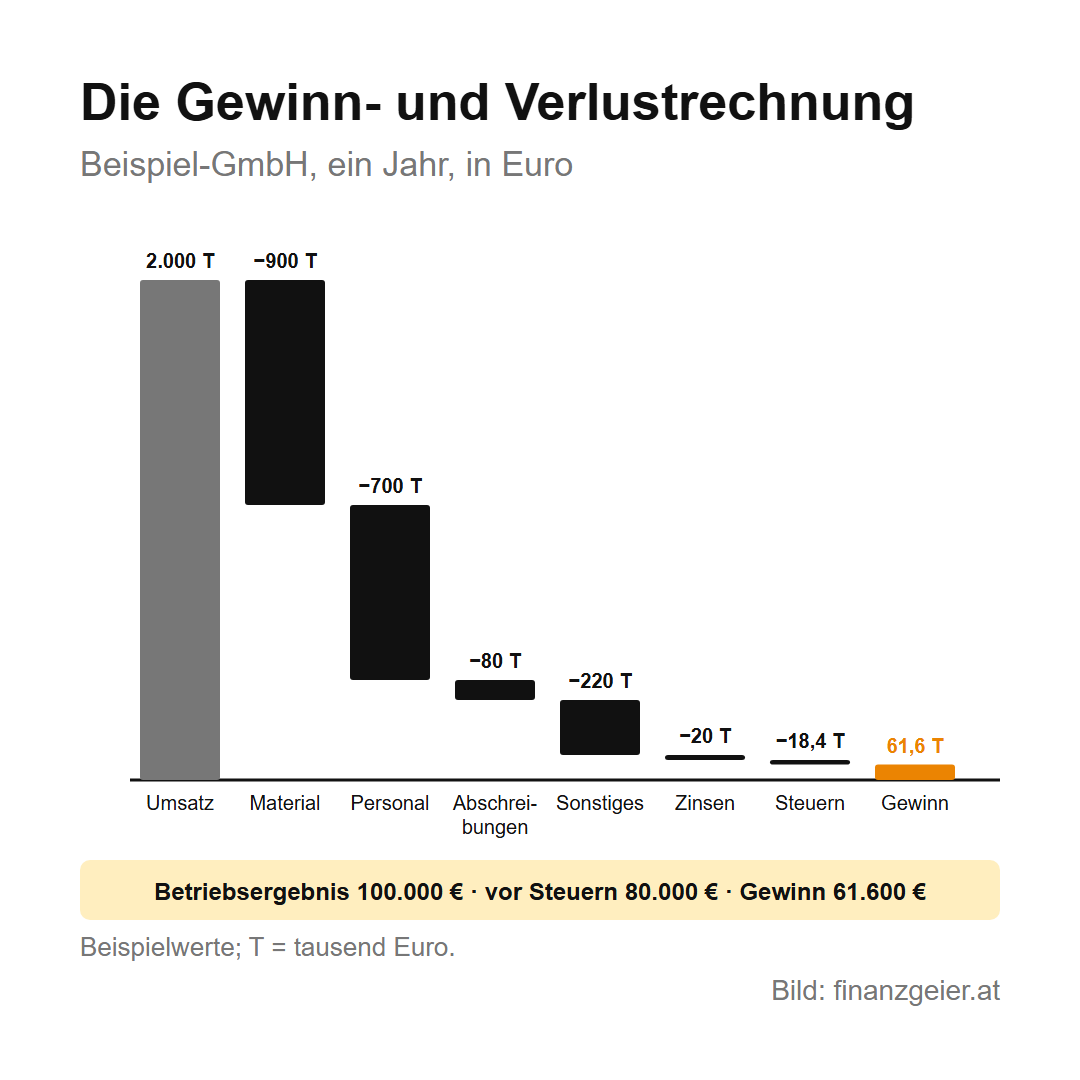
Nach 20.000 Euro Zinsen für Kredite bleiben 80.000 Euro vor Steuern. Davon zahlt die GmbH 23 Prozent Körperschaftsteuer, das ist die Einkommensteuer der Kapitalgesellschaften, also 18.400 Euro. Der Jahresüberschuss liegt bei 61.600 Euro. Er kann an die Eigentümer ausgeschüttet werden, bei Aktiengesellschaften als Dividende, oder er bleibt im Unternehmen und erhöht das Eigenkapital. Ein Jahresfehlbetrag, also ein Verlust, verringert es.
Die wichtigsten Kennzahlen
Aus Bilanz und GuV lassen sich mit wenigen Rechnungen die Zahlen gewinnen, die am meisten über ein Unternehmen verraten. Die wichtigste ist die Eigenkapitalquote, das Eigenkapital im Verhältnis zur Bilanzsumme. Bei der Beispiel-GmbH sind das 300.000 von 1 Million Euro, also 30 Prozent. Je höher die Quote, desto mehr Verluste kann ein Unternehmen verkraften, bevor es in Schwierigkeiten kommt. Die Liquidität, genauer die Liquidität zweiten Grades, zeigt, ob das Unternehmen seine kurzfristigen Schulden bezahlen kann: Konto, Kassa und Forderungen von zusammen 400.000 Euro stehen 350.000 Euro kurzfristigen Verbindlichkeiten gegenüber, das sind 114 Prozent. Liegt der Wert unter 100 Prozent, wird es eng, wenn alle Rechnungen gleichzeitig kommen.
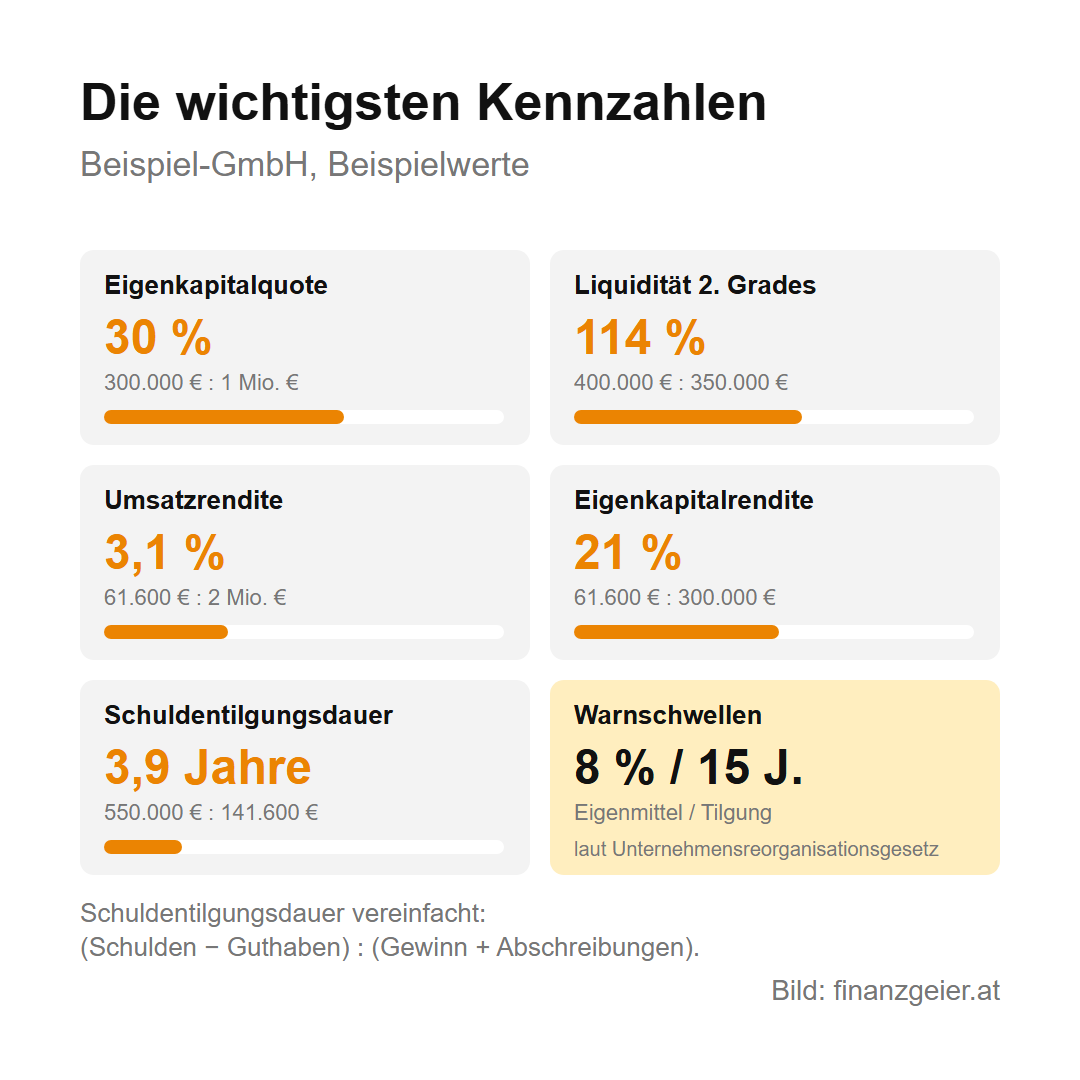
Die Umsatzrendite zeigt, wie viel vom Umsatz als Gewinn bleibt: 61.600 von 2 Millionen Euro sind gut 3 Prozent. Die Eigenkapitalrendite setzt den Gewinn ins Verhältnis zum eingesetzten Eigenkapital: 61.600 von 300.000 Euro sind rund 21 Prozent. Die fiktive Schuldentilgungsdauer schließlich zeigt, wie viele Jahre das Unternehmen bräuchte, um seine Schulden aus dem laufenden Geschäft zu tilgen. Vereinfacht gerechnet: Rückstellungen und Verbindlichkeiten von 700.000 Euro minus 150.000 Euro Guthaben ergeben 550.000 Euro, geteilt durch den Jahresüberschuss plus Abschreibungen von 141.600 Euro sind das knapp 3,9 Jahre. Kennzahlen sagen erst im Vergleich etwas, mit den Vorjahren und mit anderen Betrieben derselben Branche, denn ein Händler hat ganz andere Werte als ein Maschinenbauer.
Woran du Warnsignale erkennst
Das österreichische Unternehmensreorganisationsgesetz nennt zwei Grenzwerte, die gemeinsam als ernstes Warnsignal gelten: eine Eigenmittelquote unter 8 Prozent und eine fiktive Schuldentilgungsdauer über 15 Jahre. Sind beide überschritten, wird ein Reorganisationsbedarf vermutet, und der Abschlussprüfer muss darauf hinweisen. Die Beispiel-GmbH ist mit 30 Prozent und knapp 4 Jahren weit davon entfernt. Noch deutlicher ist ein negatives Eigenkapital: Dann übersteigen die Schulden das gesamte Vermögen, und in der Bilanz steht ein „nicht durch Eigenkapital gedeckter Fehlbetrag“.
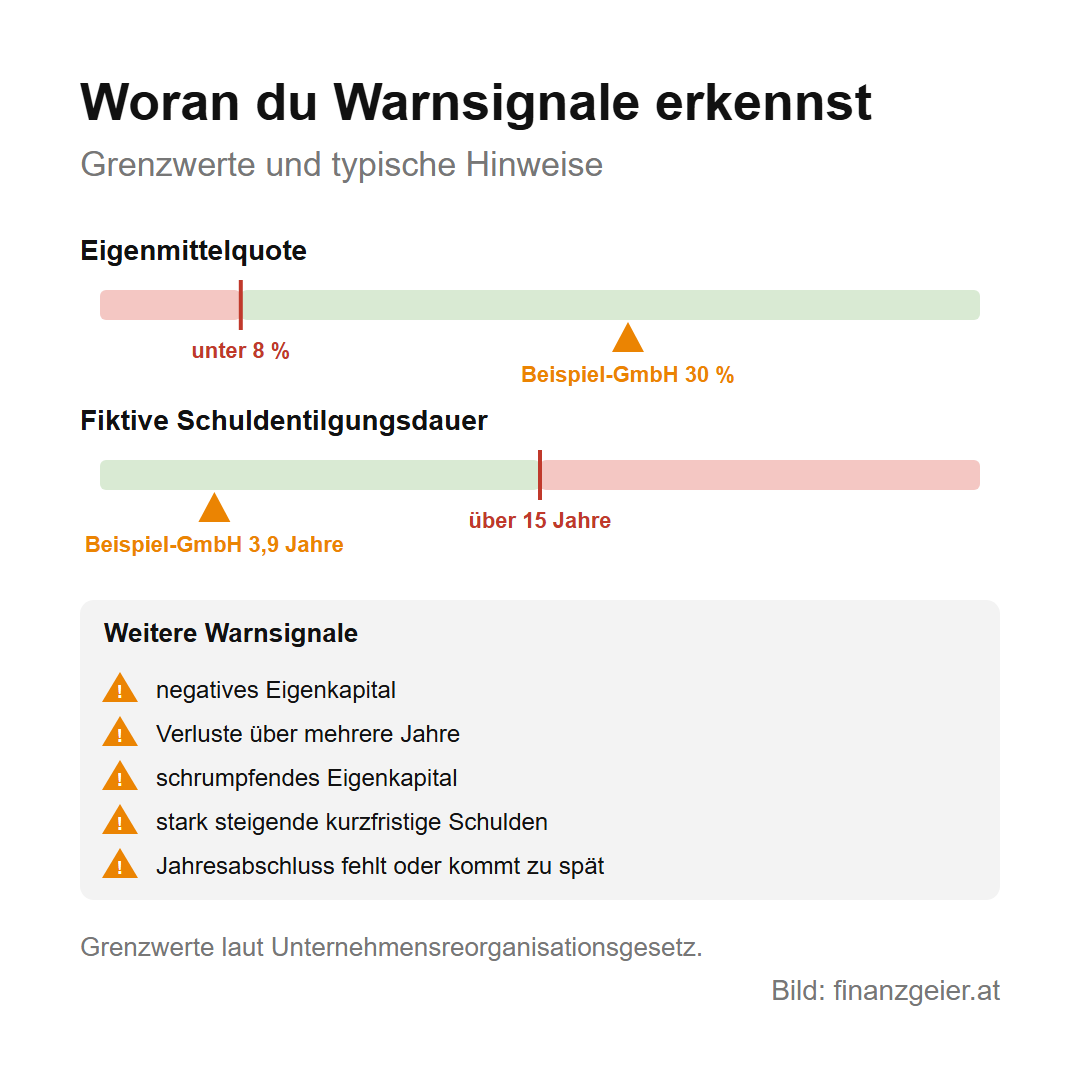
Weitere Warnsignale sind Verluste über mehrere Jahre, ein Eigenkapital, das von Jahr zu Jahr schrumpft, stark steigende kurzfristige Verbindlichkeiten, sehr hohe Forderungen im Verhältnis zum Umsatz und ein Jahresabschluss, der verspätet oder gar nicht eingereicht wurde. Ob über ein Unternehmen bereits ein Insolvenzverfahren eröffnet wurde, zeigt die Ediktsdatei der Justiz, und die Abfrage dort ist kostenlos. Keines dieser Signale beweist allein, dass ein Unternehmen in Schwierigkeiten ist, aber mehrere zusammen sind ein klarer Grund, genauer hinzusehen.
Was du daraus ableiten kannst
Eine Bilanz zu lesen, hilft dir überall dort, wo du einem Unternehmen Geld anvertraust. Wer für eine Küche, ein Fertigteilhaus oder eine Maschine eine Anzahlung von mehreren tausend Euro leistet, will wissen, ob der Betrieb in einem halben Jahr noch existiert. Wer als Unternehmer eine langfristige Zusammenarbeit mit einem Lieferanten oder Partner aufbauen will, will wissen, ob dieser auf soliden Beinen steht. Und wer Aktien kauft, wird zum Miteigentümer und sollte zumindest die wichtigsten Zahlen kennen. Mit den Kennzahlen dieser Seite fällt es leichter, einem Unternehmen zu vertrauen, oder eben nicht.
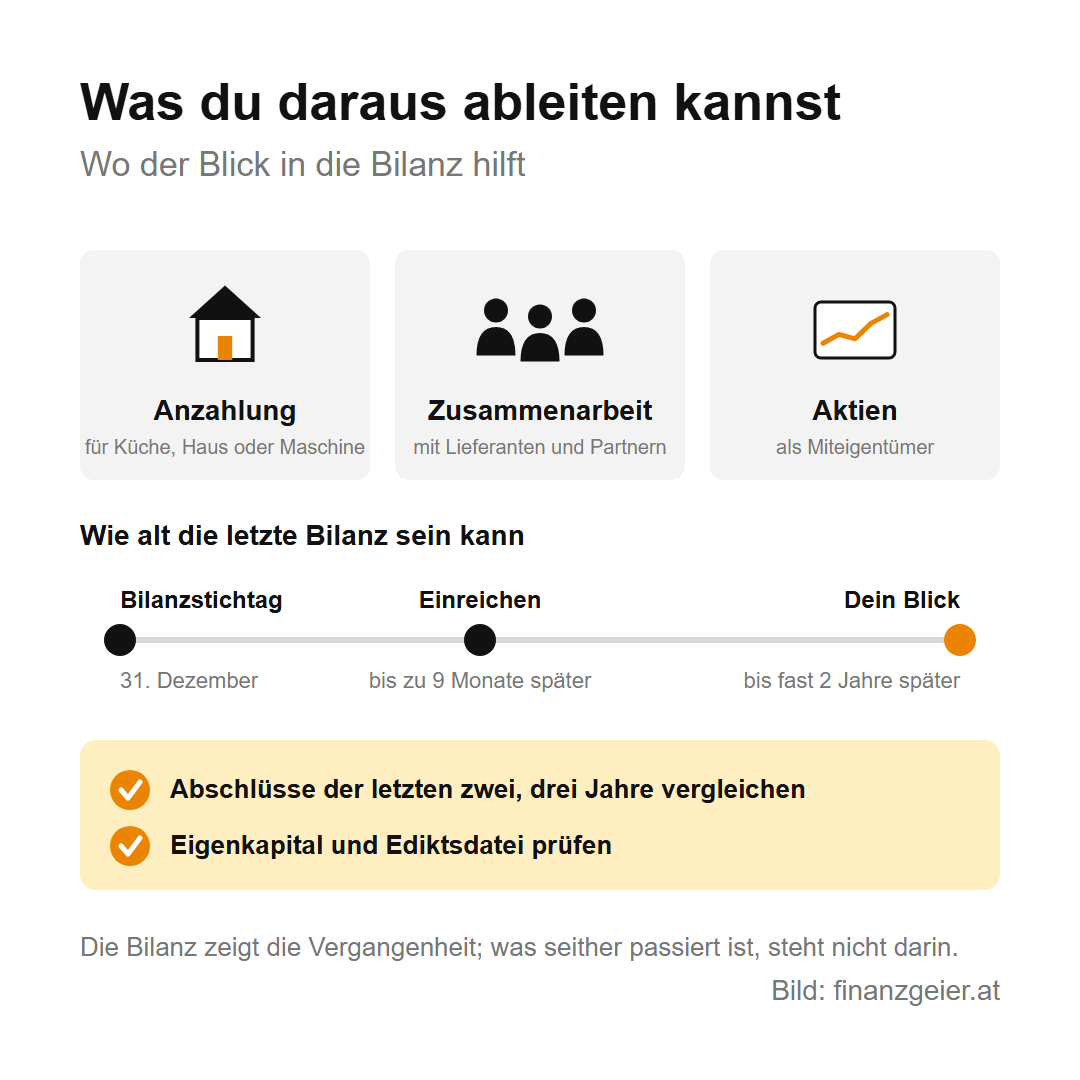
Eine Bilanz hat aber Grenzen. Sie zeigt die Vergangenheit, und weil Unternehmen neun Monate Zeit zum Einreichen haben, kann die letzte verfügbare Bilanz schon fast zwei Jahre alt sein. Was seither passiert ist, steht nicht darin. Jede Lage ist anders, und eine Bilanz ersetzt bei großen Beträgen weder Erfahrung mit dem Partner noch fachliche Beratung durch einen Steuerberater. Bei Geschäften gilt trotzdem: Kontrolle ist besser als Vertrauen, und ein paar Euro für den Blick ins Firmenbuch sind gut investiertes Geld.
Der Rat zum Schluss: Bevor du eine größere Anzahlung leistest oder eine langfristige Zusammenarbeit eingehst, ruf die Jahresabschlüsse der letzten zwei, drei Jahre aus dem Firmenbuch ab, schau dir Eigenkapitalquote und Entwicklung des Eigenkapitals an und prüf in der Ediktsdatei, ob ein Insolvenzverfahren läuft.
Quellen: RIS – Unternehmensgesetzbuch: Größenklassen, Offenlegung kleiner GmbHs und Zwangsstrafen; RIS: Unternehmensreorganisationsgesetz; Bundesministerium für Justiz: Firmenbuchabfrage und Gebühren; Unternehmensserviceportal: Bilanzveröffentlichung. Stand: Oktober 2026.
Weiterlesen: Einzelunternehmer und Personengesellschaften wie die Offene Gesellschaft müssen keine Bilanz offenlegen, GmbHs und Aktiengesellschaften schon. Wer haftet und welche Zahlen öffentlich sind, hängt also an den Unternehmensformen. Dort steht, was Einzelunternehmen, e.U. und GmbH unterscheidet und wer wofür haftet.
Hinweis: Diese Seite erklärt, wie du eine Bilanz in Grundzügen liest, und ersetzt keine Beratung durch einen Steuerberater oder Wirtschaftsprüfer. Jede Lage ist anders; die Beispiel-GmbH verwendet Beispielwerte.

