
Zuletzt aktualisiert: 08.11.2026
Ein Pfandkredit über 500 Euro kostet im Rechenbeispiel dieser Seite in sechs Monaten bis zu 118,60 Euro, umgerechnet rund 57 Prozent im Jahr. Dieselben 500 Euro kosten mit der Teilzahlung der Kreditkarte rund 50 Euro. Der Pfandkredit ist also neben Kreditkarten einer der teuersten Kredite überhaupt, und in diesem Vergleich sogar der teuerste. Dafür bekommt ihn auch, wer bei der Bank längst abgewiesen wurde, und genau deshalb haben viele schon etwas versetzt und konnten es dann nicht mehr auslösen. Diese Seite erklärt, wie die Pfandleihe abläuft, was sie kostet, was mit einem verfallenen Pfand passiert, welche Regeln für Pfandleiher gelten, woher das Geschäft in Österreich kommt und wann es sich vertreten lässt.
Inhalt
Was ein Pfandkredit ist und was sich verpfänden lässt
Bei einem Pfandkredit, auch Pfanddarlehen genannt, bekommst du Geld und übergibst dafür eine Sache. Das Geschäft heißt Pfandleihe, das Unternehmen Pfandleiher, das Geschäftslokal Pfandhaus oder Pfandleihhaus. Wer im Netz „geld leihen pfandhaus“ eingibt, sucht genau das. Der große Unterschied zum Bankkredit: Du haftest nicht persönlich, sondern nur mit dem Pfand, also nicht mit Gehalt oder Erspartem. Laut einer Studie des Vereins für Konsumenteninformation (VKI) für die Arbeiterkammer Steiermark gibt es keine Bonitätsprüfung und keinen Eintrag beim Kreditschutzverband, denn beliehen wird nur der Wert der Sache. Anders als beim Verkauf bleibt das Pfand dein Eigentum, und du kannst es zurückholen. Die Regeln des Verbraucherkreditgesetzes für Kreditverträge gelten nicht für Kredite, bei denen du nur mit einer dem Kreditgeber übergebenen Sache haftest. Daher gibt es nach diesem Gesetz weder ein Rücktrittsrecht von 14 Tagen wie beim Konsumkredit noch eine Pflicht, den effektiven Jahreszins zu nennen.
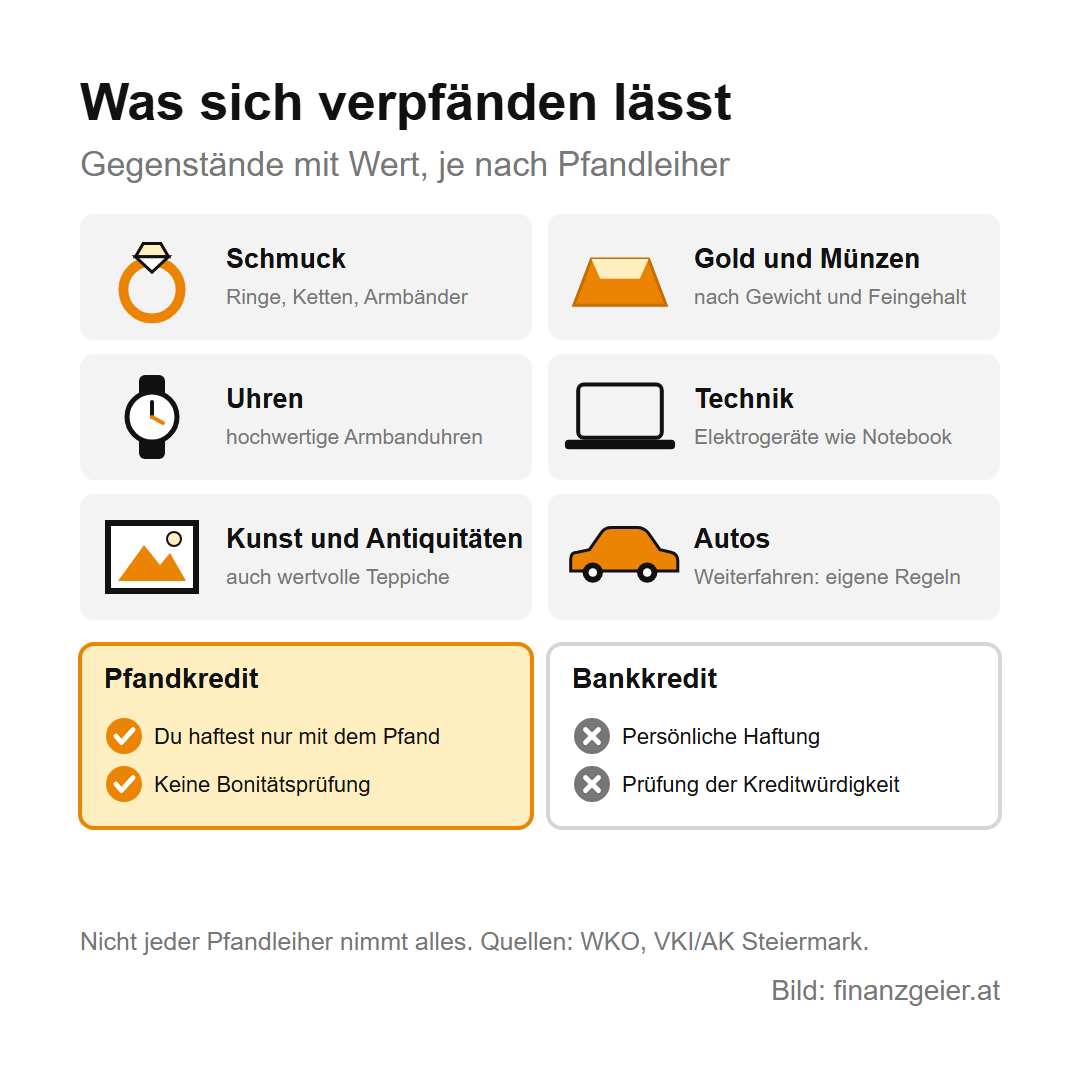
Verpfänden lassen sich laut Wirtschaftskammer grundsätzlich alle wertvollen Gegenstände: Schmuck, Uhren, Gold- und Silbermünzen, Kunst, Antiquitäten, Teppiche und Elektrogeräte. Nicht jeder Pfandleiher nimmt alles. Beim Pfandhaus Goldpreis zählen Gewicht und Feingehalt, also wie viel reines Gold im Stück steckt, bei 585er Gold etwa 58,5 Prozent. Geliehen wird weniger, als das Stück wert ist: Laut profil Extra vom Oktober 2024 sind 30 bis 80 Prozent des Werts üblich, und bei einem Test der Arbeiterkammer Wien 2025 reichten die Angebote für gleichartige Goldmünzen von 326 bis 425 Euro. Wer Gewicht und Preis von Gold kennt, kann das Angebot einschätzen, etwa mit einem Goldpreisrechner.
Eine Ausnahme ist die Pfandleihe für Autos, wenn du den Wagen weiterfährst. Dann ist er nicht übergeben, und laut einem rechtskräftigen Urteil des Oberlandesgerichts Linz von 2016 gilt das Verbraucherkreditgesetz: Der Anbieter muss Sollzins, effektiven Jahreszins und Gesamtbetrag nennen, und es gibt das Rücktrittsrecht. Auch eine persönliche Haftung ist dann möglich. Bei der Pfandleihe online schickst du Fotos und dann das Stück, und laut der Studie zahlst du das Porto schon, bevor feststeht, ob es einen Vertrag gibt.
Pfandhaus wie geht das: der Pfandleihhaus Ablauf Schritt für Schritt
Die Frage „Pfandleihhaus wie läuft das ab“ ist schnell beantwortet. Du bringst den Gegenstand und einen amtlichen Lichtbildausweis. Der Schätzmeister prüft das Stück und nennt das Darlehen, den sogenannten Belehnwert. Die Schätzung verpflichtet dich zu nichts. Nimmst du an, bekommst du einen Pfandschein und das Geld gleich bar oder überwiesen. Am Pfandschein stehen Darlehen, Beginn, Verfallstag, die Beschreibung des Pfands und die Frist, ab der verwertet werden darf.
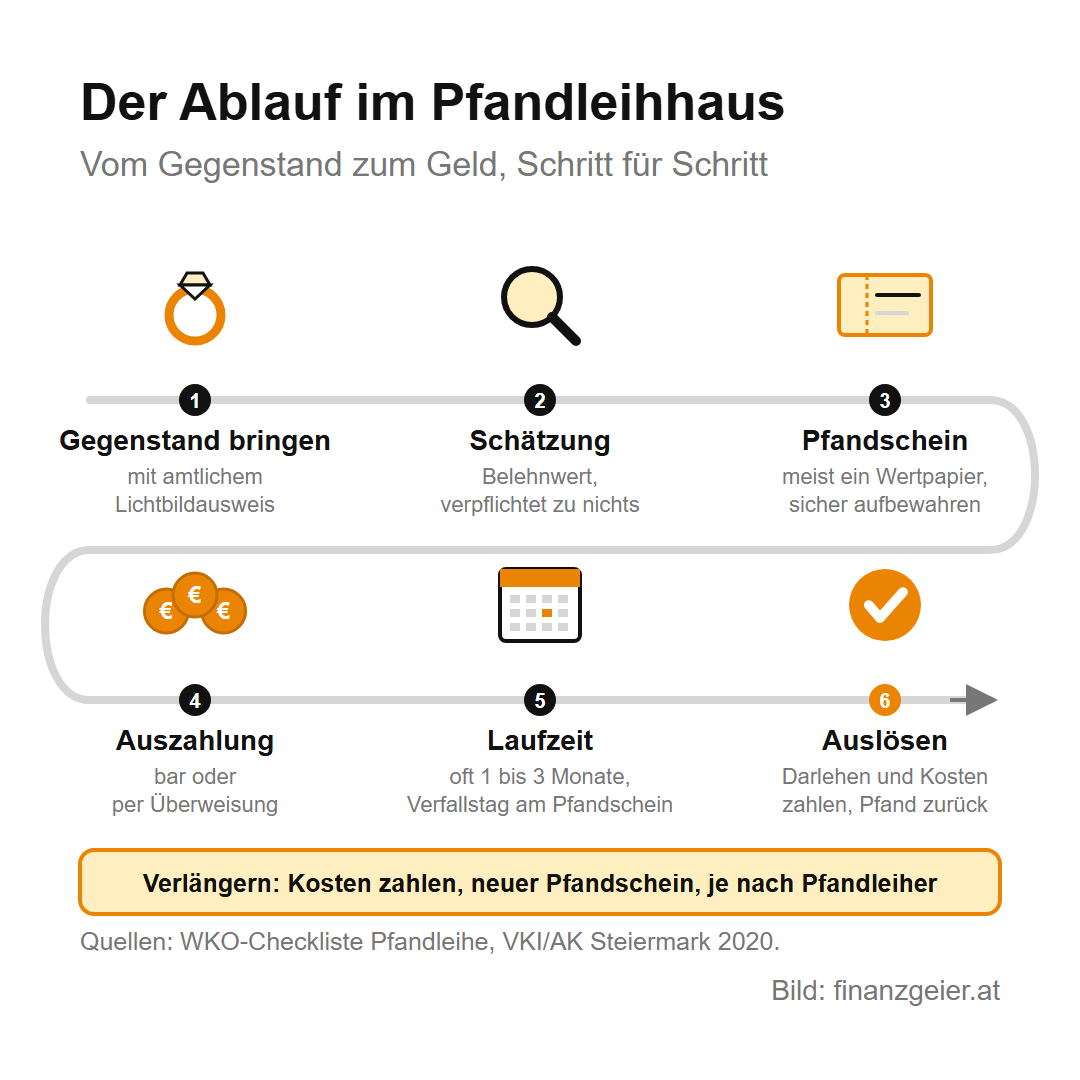
Die Laufzeit wird vereinbart, laut Wirtschaftskammer oft ein bis drei Monate plus Nachfrist; für Schmuck beim Dorotheum nannte die Studie von 2020 drei Monate. Auslösen kannst du das Pfand während der Laufzeit jederzeit zu den Geschäftszeiten: Darlehen plus Zinsen und Gebühren zahlen, Pfand mitnehmen. Pass auf den Pfandschein auf, denn er ist meist ein Wertpapier, und wer ihn vorlegt, kann das Pfand auslösen. Geht er verloren, zeigst du das sofort beim Pfandleiher an; beim Dorotheum bekommst du dann nach einer behördlichen Verlustanzeige einen Vormerkschein, und das Pfand grundsätzlich erst nach einem Jahr oder gegen eine Kaution in Höhe des Schätzwerts.
Reicht das Geld am Verfallstag nicht, kann die Laufzeit gegen Bezahlung der aufgelaufenen Kosten verlängert werden, und dafür gibt es einen neuen Pfandschein. Zur Dorotheum Pfand Verlängerung steht in den Geschäftsbedingungen von 2023, dass sie auch abgelehnt oder von einer Teilrückzahlung abhängig gemacht werden kann; einen Anspruch hast du also nicht. Ein Pfandleihhaus in der Nähe findest du über die Firmensuche der Wirtschaftskammer oder das Gewerbeinformationssystem GISA, dort siehst du auch, ob eine Gewerbeberechtigung besteht.
Pfandleihhaus Zinsen Gebühren: das Rechenbeispiel mit 500 Euro
Zinsen Pfandleihhaus heißt fast nie nur Zinsen. Verrechnet werden Darlehenszinsen, meist eine einmalige Ausfertigungsgebühr für den Pfandschein, manchmal eine Manipulationsgebühr, also ein Entgelt für die Abwicklung, und manchmal Lager- oder Platzgeld. Bei den Gebühren Pfandleihhaus gibt es große Unterschiede: Beim Test der Arbeiterkammer Wien von 2025 lagen Zinsen und Manipulationsgebühr bei sieben Wiener Pfandleihern meist zwischen 3,5 und 5 Prozent im Monat, das sind 42 bis 60 Prozent im Jahr, dazu 4,90 bis 12 Euro Ausfertigung und 2 bis 9,90 Euro Lagergeld. Abgerechnet wurde nie auf den Tag genau, sondern mindestens für jeden angefangenen Halbmonat, und einen Zinssatz in Prozent nannten nur zwei von sieben Pfandscheinen.
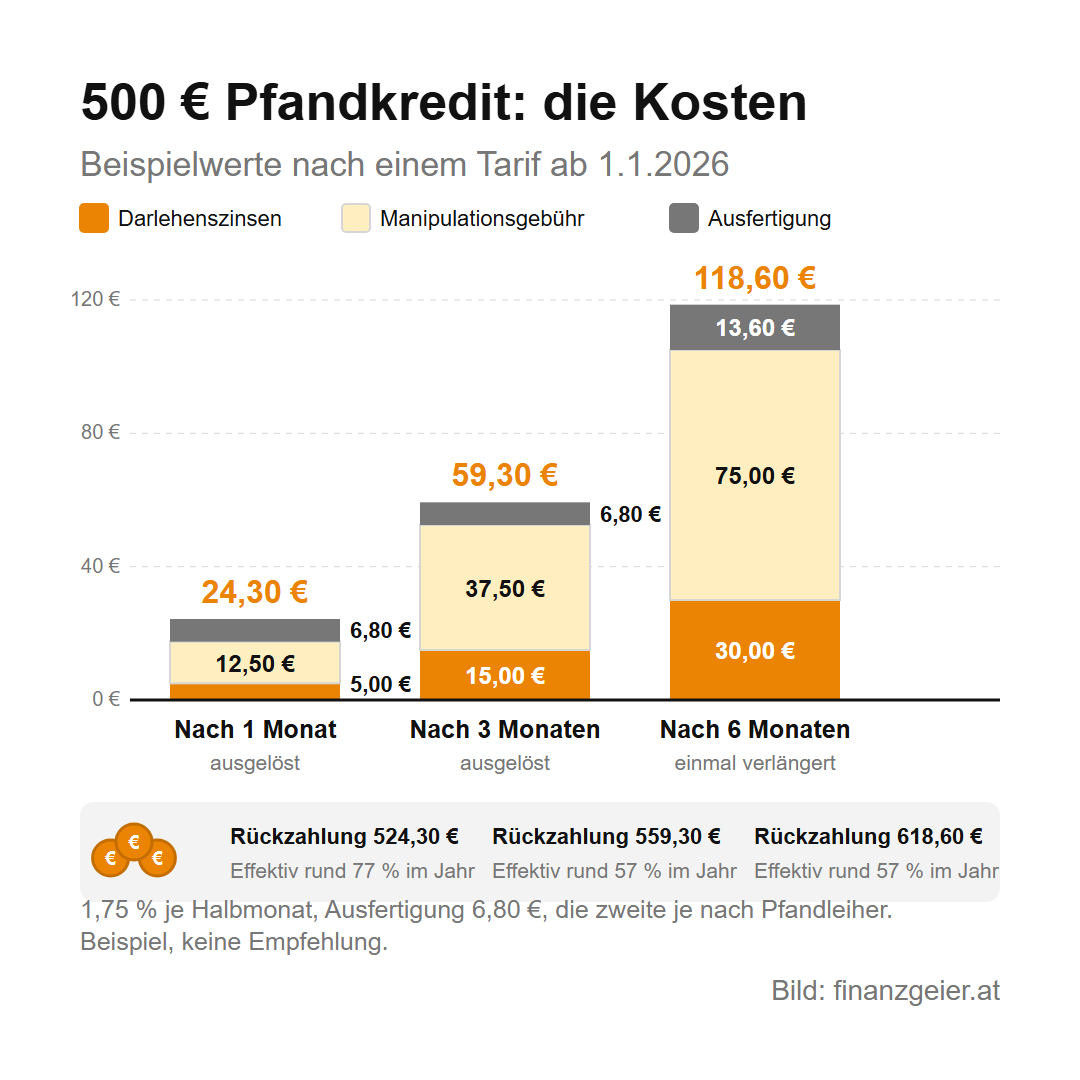
Für Dorotheum Pfand Zinsen und Dorotheum Pfand Gebühren gilt laut Gebührentarif ab 1. Jänner 2026: 0,50 Prozent Darlehenszinsen und 1,25 Prozent Manipulationsgebühr je Halbmonat, zusammen 3,5 Prozent im Monat. Der erste Monat wird immer voll gerechnet, danach jeder angefangene Halbmonat. Bei einem Darlehen zwischen 375 und 749 Euro kommt eine Ausfertigungsgebühr von 6,80 Euro dazu. Das ist ein Beispiel, keine Empfehlung.
Das Rechenbeispiel mit diesem Tarif: Eine Goldkette, Belehnung 500 Euro. Je Halbmonat fallen 1,75 Prozent an, das sind 8,75 Euro, also 17,50 Euro im Monat. Nach drei Monaten sind 52,50 Euro plus 6,80 Euro Ausfertigung fällig, zusammen 59,30 Euro. Verlängerst du einmal um drei Monate, zahlst du diese 59,30 Euro am Verfallstag und noch einmal 6,80 Euro für den neuen Pfandschein, wenn dein Pfandleiher sie so verrechnet, und nach weiteren drei Monaten 52,50 Euro plus die 500 Euro Darlehen. In Summe kosten dich 500 Euro für sechs Monate also bis zu 118,60 Euro, ohne zweite Ausfertigung 111,80 Euro. Der Tarif allein ergibt nominal 42 Prozent im Jahr, effektiv, mit den Zahlungsterminen und der Ausfertigungsgebühr gerechnet, sind es rund 57 Prozent. Wer nur einen Monat braucht, zahlt 24,30 Euro, und effektiv sogar rund 77 Prozent, weil die Ausfertigung bei kurzer Laufzeit besonders stark ins Gewicht fällt.
Teurer als die Kreditkarte: der Vergleich in Jahreskosten
Dieselben 500 Euro für sechs Monate, mit Beispielwerten: Bei der Teilzahlung der Kreditkarte mit dem Beispielwert von 20 Prozent Sollzins, also Zinsen ohne Gebühren, fallen rund 50 Euro an. Beim Überziehungsrahmen am Girokonto sind es mit dem Beispielwert von 11 Prozent rund 27,50 Euro. Ein Konsumkredit mit dem durchschnittlichen effektiven Jahreszins der Oesterreichischen Nationalbank von 9,96 Prozent für neue Kredite im September 2026 kostet rund 25 Euro; mehr zu den Unterschieden steht unter Kreditzinsen.
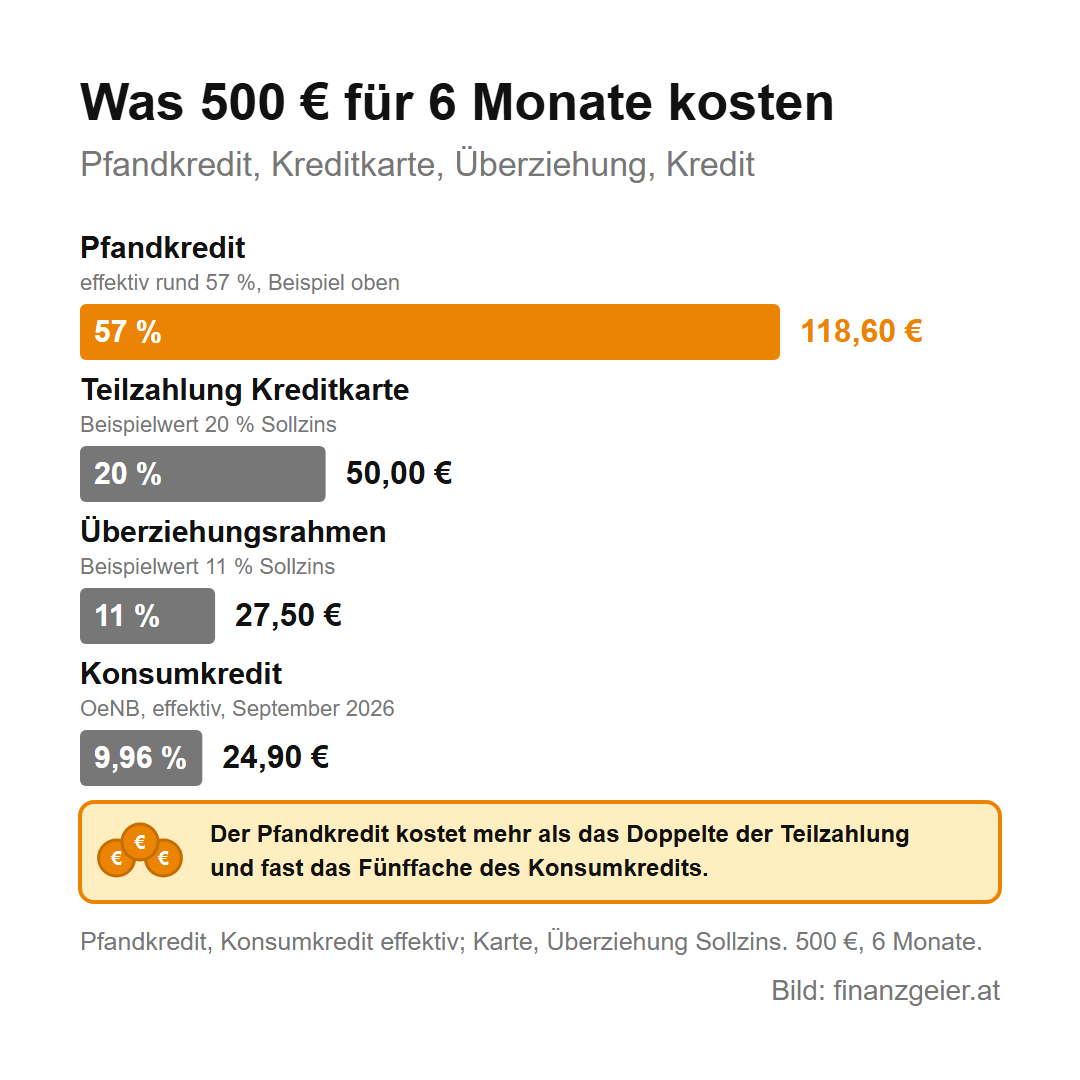
Der Pfandkredit kostet mit 118,60 Euro also mehr als das Doppelte der Teilzahlung und fast das Fünffache des Konsumkredits, und die Arbeiterkammer Oberösterreich zählt ihn zu den teuersten Finanzierungsformen. In der Studie für die Arbeiterkammer Steiermark entsprach ein Angebot von 1.060 Euro Rückzahlung nach einem Monat für 1.000 Euro sogar 103,18 Prozent im Jahr. Dieselbe Studie sagt allerdings, ein direkter Vergleich sei nicht korrekt, weil die Voraussetzungen andere sind: Der Pfandleiher schätzt, verwahrt und trägt das Risiko, dass das Pfand weniger bringt, und du kannst am Ende nicht zahlen, ohne dass jemand etwas von dir will. Das darf etwas kosten, aber zählen muss am Ende die Zahl: Frag vor dem Abschluss nach Gesamtbetrag und effektivem Jahreszins und rechne andere Angebote mit dem Kreditrechner nach.
Wenn das Pfand verfällt: Pfandhausversteigerung, Mehrerlös und Mindererlös
Löst du nicht aus und verlängerst nicht, ist das Pfand am Verfallstag verfallen. Sofort verkauft wird es nicht: Laut Wirtschaftskammer gilt eine Frist von mindestens einem Monat, meist sechs bis acht Wochen, beim Dorotheum steht in den Geschäftsbedingungen eine Nachfrist von mindestens vier Wochen. In dieser Zeit kannst du das Pfand noch auslösen, bei Bezahlung aller aufgelaufenen Kosten. Das Pfand fällt danach nicht einfach dem Pfandleiher zu, denn eine solche Abmachung ist laut Gesetz ungültig. Er hält sich durch den Verkauf schadlos, etwa in einer Pfandhausversteigerung; beim Dorotheum werden Stücke bis 600 Euro und solche mit Börsen- oder Marktpreis in der Regel direkt verkauft.
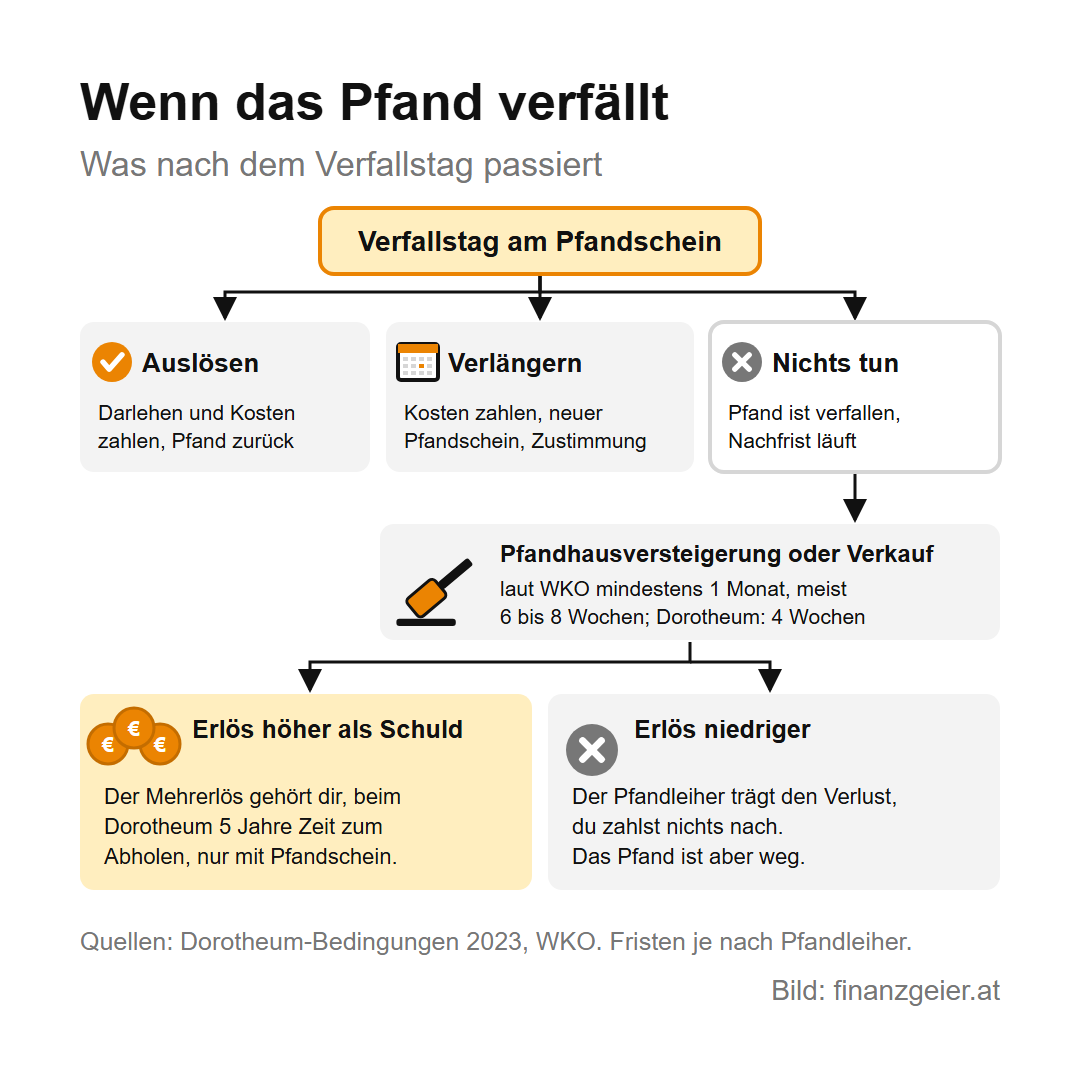
Vom Erlös behält der Pfandleiher Darlehen, Zinsen und Gebühren. Dazu kommt beim Dorotheum eine Verwertungsgebühr von bis zu 18 Prozent des Meistbots, also des höchsten Gebots. Bleibt etwas übrig, gehört dieser Mehrerlös dir, und du musst ihn holen: Beim Dorotheum gilt dafür eine Frist von fünf Jahren nach dem Verkauf, und du brauchst den Pfandschein. Bringt der Verkauf zu wenig, trägt der Pfandleiher den Verlust, und nachzahlen musst du nichts. Schulden bleiben also keine, aber das Stück ist weg, und bei einem Erbstück macht das auch ein Mehrerlös nicht gut. Laut Anbietern wird der weitaus größte Teil der Pfänder wieder ausgelöst, beim Dorotheum nannte ein Bereichsleiter in profil Extra 2024 rund 90 Prozent rechtzeitige Auslösungen. Das heißt umgekehrt: Rund jedes zehnte Pfand wird dort nicht rechtzeitig ausgelöst, und Zahlen für die ganze Branche gibt es nicht.
Was Pfandleiher in Österreich gesetzlich brauchen
Wer Darlehen gegen Übergabe beweglicher Sachen vergibt, braucht eine Gewerbeberechtigung als Pfandleiher nach der Gewerbeordnung. Laut Wirtschaftskammer ist das ein freies Gewerbe, ein Befähigungsnachweis ist also nicht nötig, es gelten die allgemeinen Voraussetzungen wie Volljährigkeit und keine Verurteilung. Vor dem Start muss aber der Landeshauptmann eine Geschäftsordnung samt Tarif genehmigen, die die ordnungsgemäße Ausübung sicherstellt und die Interessen der Verpfänder wahrt. Sie regelt unter anderem verbotene Pfanddarlehen, das Verbot der Weiterverpfändung, Pfandleihbücher, Pfandscheine, den Verlust des Pfandscheins und den Verkauf des Pfands, und sie muss in den Geschäftsräumen aushängen.
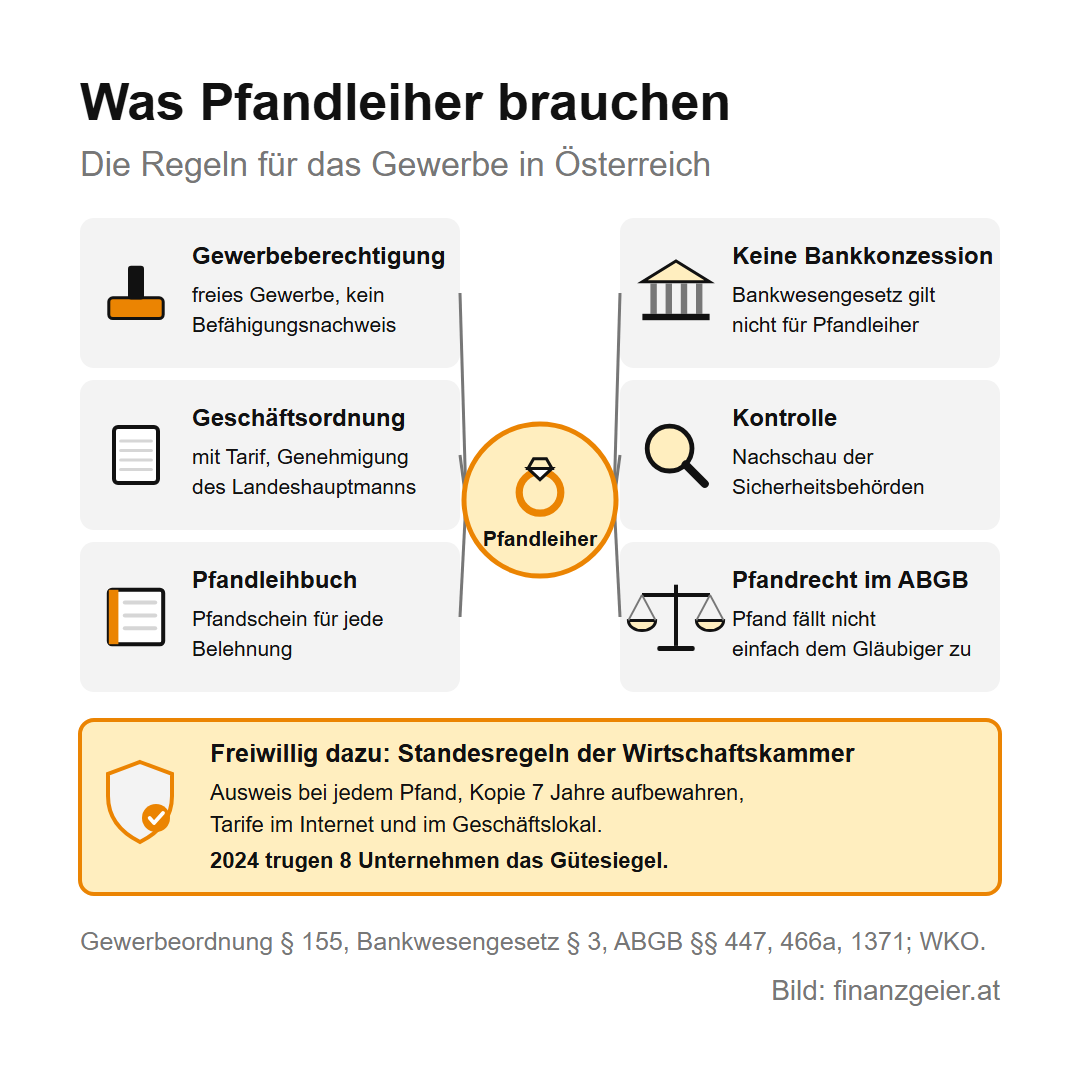
Zur Kontrolle müssen Pfandleiher den Sicherheitsbehörden Nachschau und Einsicht in die Pfandleihbücher gewähren und Meldungen über gestohlene oder verlorene Gegenstände geordnet aufbewahren; gegenüber Privatpersonen müssen sie Stillschweigen wahren. Eine Bankkonzession brauchen sie nicht, denn das Bankwesengesetz nimmt Unternehmen, die das Pfandleihgewerbe betreiben, ausdrücklich aus. Eine Obergrenze für Zinsen nennt die Gewerbeordnung nicht; wer aber eine Zwangslage ausbeutet und sich dafür unverhältnismäßig viel zahlen lässt, fällt unter die allgemeinen Regeln zu Wucher. Freiwillig können Pfandleiher den Standesregeln der Wirtschaftskammer beitreten, mit Ausweiskontrolle bei jedem Pfand, Aufbewahrung der Ausweiskopie über sieben Jahre und veröffentlichten Tarifen; 2024 trugen laut Fachverband acht Unternehmen das Gütesiegel. Die Arbeiterkammer fordert gesetzliche Mindeststandards für klare Kostenangaben.
Vom Versatzamt zur Dorotheum Pfandleihe: Geschichte und Markt in Österreich
Die Geschichte der Pfandleihe in Österreich ist die Geschichte des Dorotheums. Kaiser Joseph I. gründete mit Patent vom 14. März 1707 das Versatzamt, das zunächst mit dem Fragamt verbunden war. 1788 übersiedelte es in das umgebaute Gebäude des aufgehobenen Dorotheerklosters und bekam daher seinen Namen. 1923 erhielt es ein neues Statut samt Eintragung ins Handelsregister, das Dorotheum-Gesetz von 1979 regelte die Rechtsstellung neu. In der NS-Zeit profitierte es von der Versteigerung enteigneter Vermögen. 2001 endete nach fast 300 Jahren die staatliche Verwaltung, ein Teil des Erlöses ging in den Allgemeinen Entschädigungsfonds für die Opfer des Nationalsozialismus. Der Bund erlöste je nach Berechnung rund 70 bis 73 Millionen Euro; der Rechnungshof hielt das 2012 für zu wenig, die Staatsholding ÖIAG wies die Kritik zurück.
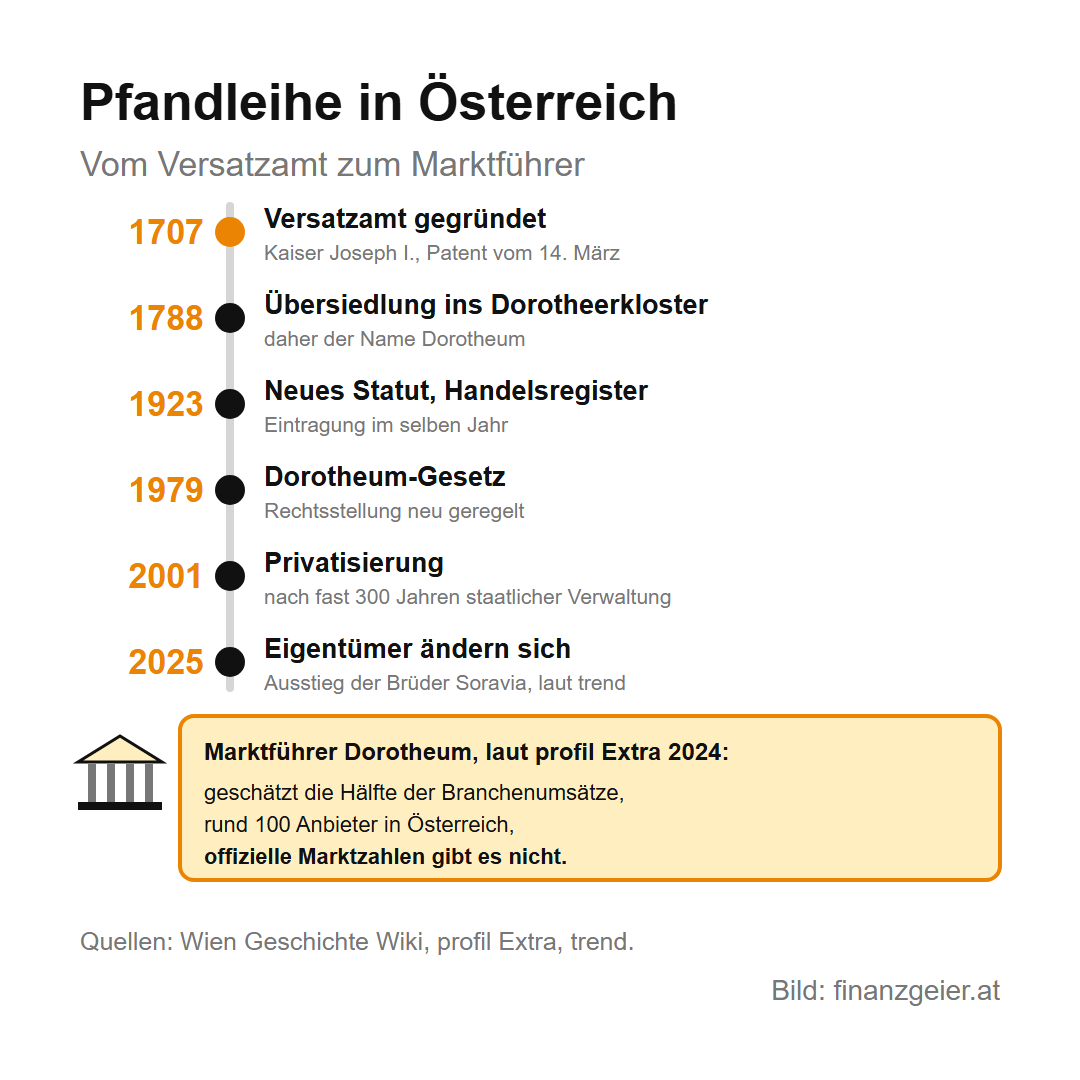
Heute gilt das Dorotheum als Marktführer. Wer „Pfand Dorotheum“ oder „Dorotheum Pfand“ sucht, landet bei einem Unternehmen, über das laut profil Extra vom Oktober 2024 geschätzt die Hälfte der Branchenumsätze läuft; im selben Bericht steht, dass offizielle Zahlen nicht existieren, und einen belegten Gesamtumsatz der Branche gibt es daher nicht. Anbieter gab es laut dem Bericht rund 100, die Studie von 2020 zählte in der Liste der Wirtschaftskammer 137. Seit Dezember 2025 gehört das Dorotheum laut trend nach dem Ausstieg der Brüder Soravia der Familie Dichand, dem Unternehmer Michael Tojner und den beiden Geschäftsführern. Bewertet wurde es dabei mit rund 400 Millionen Euro; der Auktionsumsatz 2024 lag bei 220 Millionen Euro, der Gruppenumsatz dürfte laut trend rund 400 Millionen Euro ausmachen, und als Haupttreiber gilt das Pfandgeschäft in Italien. Als GmbH & Co KG hat das Dorotheum keine Aktien an der Börse. Für Anleger zeigt das Beispiel, dass Pfandleihe ein Geschäft mit Sicherheit und laufenden Gebühren ist, das in Krisen eher gefragter wird; die Studie von 2020 spricht von regelrechten Boomzeiten.
Lohnt sich Pfandleihhaus? Wann es vertretbar ist und was es sonst gibt
Vertretbar ist ein Pfandkredit nur in einem engen Fall: Der Engpass ist kurz, du weißt sicher, woher das Geld in ein bis zwei Monaten kommt, du willst den Gegenstand wirklich zurück, und ein normaler Kredit ist nicht zu bekommen oder wäre für die kleine Summe zu aufwendig. Laut Wirtschaftskammer kann ein Pfanddarlehen auch billiger sein als die Mahn- und Verzugskosten einer zu spät bezahlten Rechnung, aber die Kosten laufen mit jedem Halbmonat weiter. Nicht vertretbar ist er, wenn die Rückzahlung ungewiss ist, wenn das Geld jeden Monat zu knapp ist oder wenn du ein Erbstück einsetzt, ohne zu wissen, wie du es zurückholst. Wer etwas Entbehrliches zu Geld machen will, verkauft es und hat keine laufenden Kosten. Für einen Betrieb ist der Pfandkredit eine Rechenfrage: 42 Prozent im Jahr und mehr muss die Spanne erst einmal hergeben.
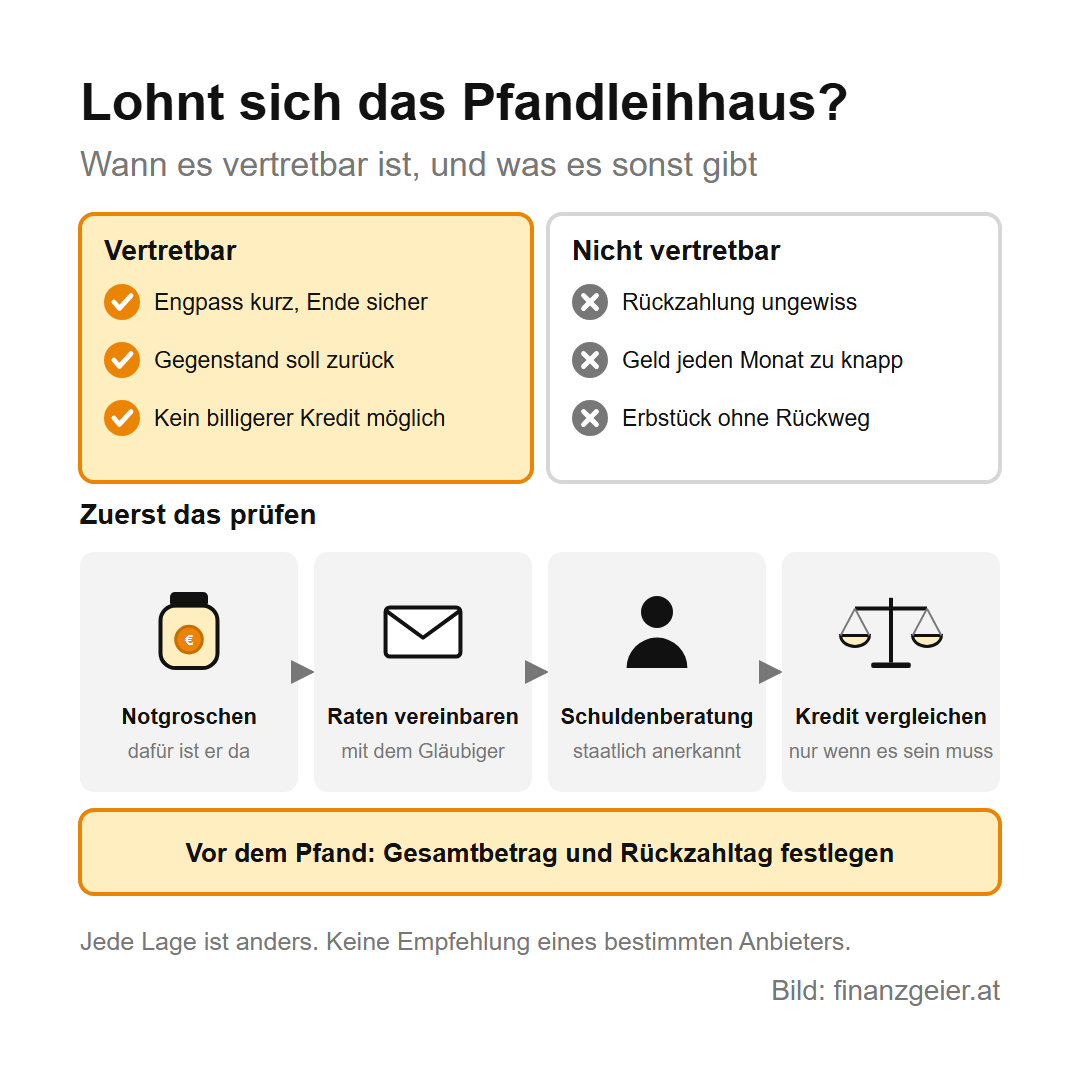
Zuerst der Notgroschen: Genau dafür ist er da, und wer keinen hat, baut ihn auf, sobald der Engpass vorbei ist. Ist eine Rechnung offen, frag beim Gläubiger oder beim Inkassounternehmen nach einer Stundung oder nach Raten, die du sicher hältst; das schreibst du ihm am besten nachweisbar, etwa über den kostenlosen Dienst meinschreiben.at: Dein Schreiben geht als PDF per E-Mail an den Empfänger, und du bekommst einen Sendebericht, der festhält, dass der Mailserver des Empfängers die Sendung angenommen hat. Laufen schon mehrere Raten, ist die staatlich anerkannte Schuldnerberatung die richtige Adresse. Muss es ein Kredit sein, zeigt der Kreditvergleich, was er wirklich kostet, und auch ein Sofortkredit bleibt ein Kredit, für den eine gute Bonität zählt. Jede Lage ist anders, und entscheiden musst du selbst.
Der Rat zum Schluss: Bevor du etwas versetzt, rechne aus, was es dich bis zum Tag kostet, an dem das Geld sicher da ist, und lass dir den Gesamtbetrag schriftlich geben. Wenn du diesen Tag nicht nennen kannst, nimm das Stück gar nicht erst mit ins Pfandhaus. Musst du ein Pfand zum zweiten Mal verlängern, hat sich das Problem nicht gelöst, sondern nur verteuert: Dann lös es aus oder verkauf es, bevor die Gebühren den Wert auffressen, und bau mit dem ersten freien Geld per Dauerauftrag den Notgroschen auf.
Quellen: RIS: Gewerbeordnung 1994 § 155, RIS: Verbraucherkreditgesetz 2026 § 6, Fassung ab 20.11.2026, RIS: Bankwesengesetz § 3, RIS: ABGB § 447, § 466a, § 879, § 1371, RIS: Strafgesetzbuch § 154, Dorotheum: Gebührentarif Pfand, gültig ab 1.1.2026, Allgemeine Geschäftsbedingungen Pfand, März 2023, Arbeiterkammer Wien: Schnelles Geld durchs „Pfandl“, Test 2025, VKI im Auftrag der AK Steiermark: Pfandleihe, August bis Oktober 2020, AK Oberösterreich: Kreditformen, WKO: Berufsbild Pfandleiher, 17.2.2026, Fragen-Checkliste zur Pfandleihe, Stand 8.9.2020, Standes- und Ausübungsregeln Pfandleiher, in Kraft seit 1.1.2022, FACTS 3/2024, Firmen A–Z, GISA: Gewerbeinformationssystem Austria, VKI: OLG Linz 25.4.2016, 4 R 183/15g, OeNB: Kreditzinssätze Neugeschäft, Wien Geschichte Wiki: Dorotheum, profil Extra: Bares für Wahres, 25.10.2024, trend: Dorotheum-Deal perfekt, 3.12.2025, Soravia-Brüder trennen sich von Dorotheum-Anteilen, 12.9.2025, ORF: Rechnungshof: Dorotheum zu billig verkauft, 23.8.2012, ÖIAG-Reaktion, meinschreiben.at: FAQ. Stand: November 2026.
Weiterlesen: Wer ein Pfand immer wieder verlängert, hat keinen kurzen Engpass mehr, sondern ein Budgetproblem, und das löst kein weiteres Darlehen. Wie du einen Überblick bekommst und aus den Schulden herausfindest, zeigt die Seite Schulden abbauen.
Hinweis: Diese Seite gibt einen allgemeinen Überblick. Sie ersetzt keine Rechts- oder Finanzberatung und ist keine Empfehlung für einen bestimmten Pfandleiher. Die Tarifwerte stammen von einem Anbieter und sind ein Beispiel, die Beträge sind gerundete Beispielwerte; verbindlich sind Pfandschein, Geschäftsordnung und Gebührentarif deines Pfandleihers. Jede Lage ist anders; Hilfe bekommst du bei der Arbeiterkammer, beim Verein für Konsumenteninformation oder bei einer staatlich anerkannten Schuldenberatung.


