
Zuletzt aktualisiert: 06.11.2026
Rund 1,26 Milliarden Lastschriften haben Kunden in Österreich laut Nationalbank im Jahr 2025 bezahlt, im Schnitt um rund 317 Euro. Dazu kommen die Daueraufträge für Miete, Vereinsbeitrag und Sparkonto. Lastschrift und Dauerauftrag sind zwei Automatisierungen, und Automatisierungen erleichtern das Leben sehr. Man muss aber aufpassen, dass sie richtig eingestellt sind. Sind sie das, kannst du relativ sorglos damit umgehen, denn die Durchführung klappt meistens. Diese Seite erklärt die SEPA Lastschrift und den Dauerauftrag aus drei Blickwinkeln: als Nutzer, wie du beides einrichtest, änderst und widerrufst, als Unternehmer, was das Einziehen vom Konto der Kunden verlangt und kostet, und als Anleger, wie aus 100 Euro im Monat ein Sparautomat wird.
Inhalt
Lastschrift und Dauerauftrag: der Unterschied
Beim Dauerauftrag schickst du das Geld. Du legst bei deiner Bank Empfänger, Betrag und Termin fest, und die Bank führt in diesen Abständen eine Überweisung aus. Das passt für Zahlungen, die immer gleich hoch sind, etwa Miete, Vereinsbeitrag oder Sparbetrag. Steigt die Miete, musst du den Betrag selbst anpassen.
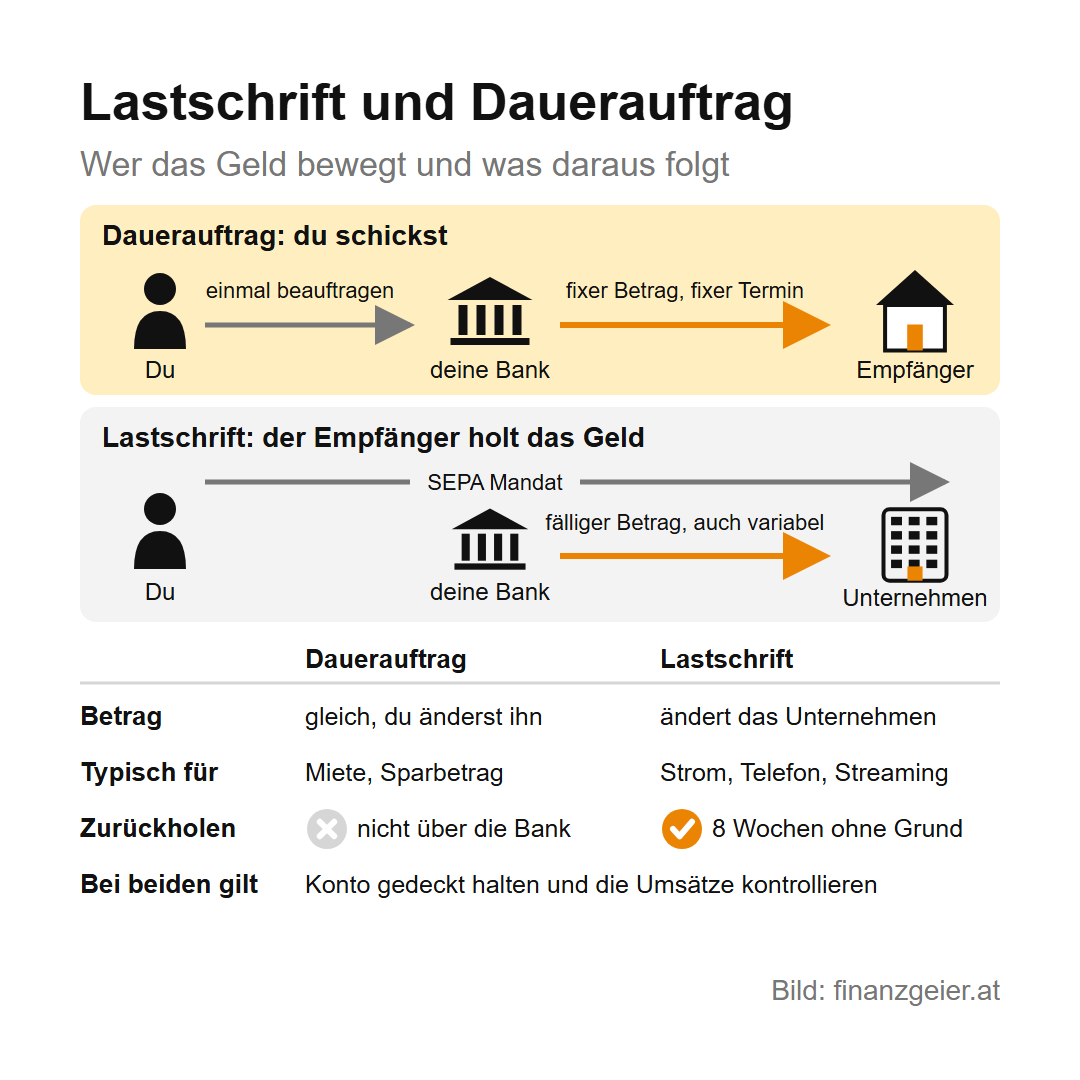
Bei der Lastschrift holt sich der Empfänger das Geld, und zwar mit deinem Auftrag. Du erlaubst einem Unternehmen einmal, von deinem Konto abzubuchen, und es bucht dann jeweils den fälligen Betrag ab. Das passt für Zahlungen, deren Höhe sich ändert, wie bei Strom, Telefon oder Streaming. Der Name SEPA steht für Single Euro Payments Area, den einheitlichen Euro-Zahlungsraum. Die Lastschrift funktioniert dort in allen Ländern nach denselben Regeln, aber nur in Euro.
Daraus folgt der wichtigste Unterschied beim Zurückholen. Eine abgebuchte Lastschrift kannst du ohne Begründung zurückholen. Einen durchgeführten Dauerauftrag kann die Bank laut Arbeiterkammer nicht zurückbuchen, da musst du dich direkt an den Empfänger wenden. Dafür bleibt der Dauerauftrag ganz in deiner Hand, während bei der Lastschrift das Unternehmen den Betrag bestimmt. Deshalb gilt bei beiden: regelmäßig auf das Konto schauen und die Umsätze oder den Kontoauszug kontrollieren.
Dauerauftrag einrichten: die Angaben und die Wege in George und ELBA
Um einen Dauerauftrag einzurichten, brauchst du überall dieselben Angaben: Empfänger und IBAN, also die internationale Kontonummer, den Betrag, die Zahlungsreferenz oder den Verwendungszweck, den Durchführungstag und das Intervall, zum Beispiel monatlich oder vierteljährlich. Dazu kommt die Laufzeit: bis auf Widerruf oder bis zu einem Datum. Wer nach Dauerauftrag George oder Dauerauftrag ELBA sucht, findet zwei Beispiele für den Weg dorthin (Stand November 2026, Bezeichnungen können sich ändern). In George, dem Online-Banking von Erste Bank und Sparkassen, öffnest du in der App dein Konto und gehst über „Funktionen“ zu „Dauer- & Abschöpfungsaufträge“. Am Ende gibst du den Auftrag frei. In Mein ELBA, dem Online-Banking von Raiffeisen, wählst du in der App „Neue Überweisung“ und als Auftragsart „Dauerauftrag“, unterschrieben wird mit pushTAN, einer Freigabe am Handy. Bei anderen Banken steht der Weg in deren Hilfe.
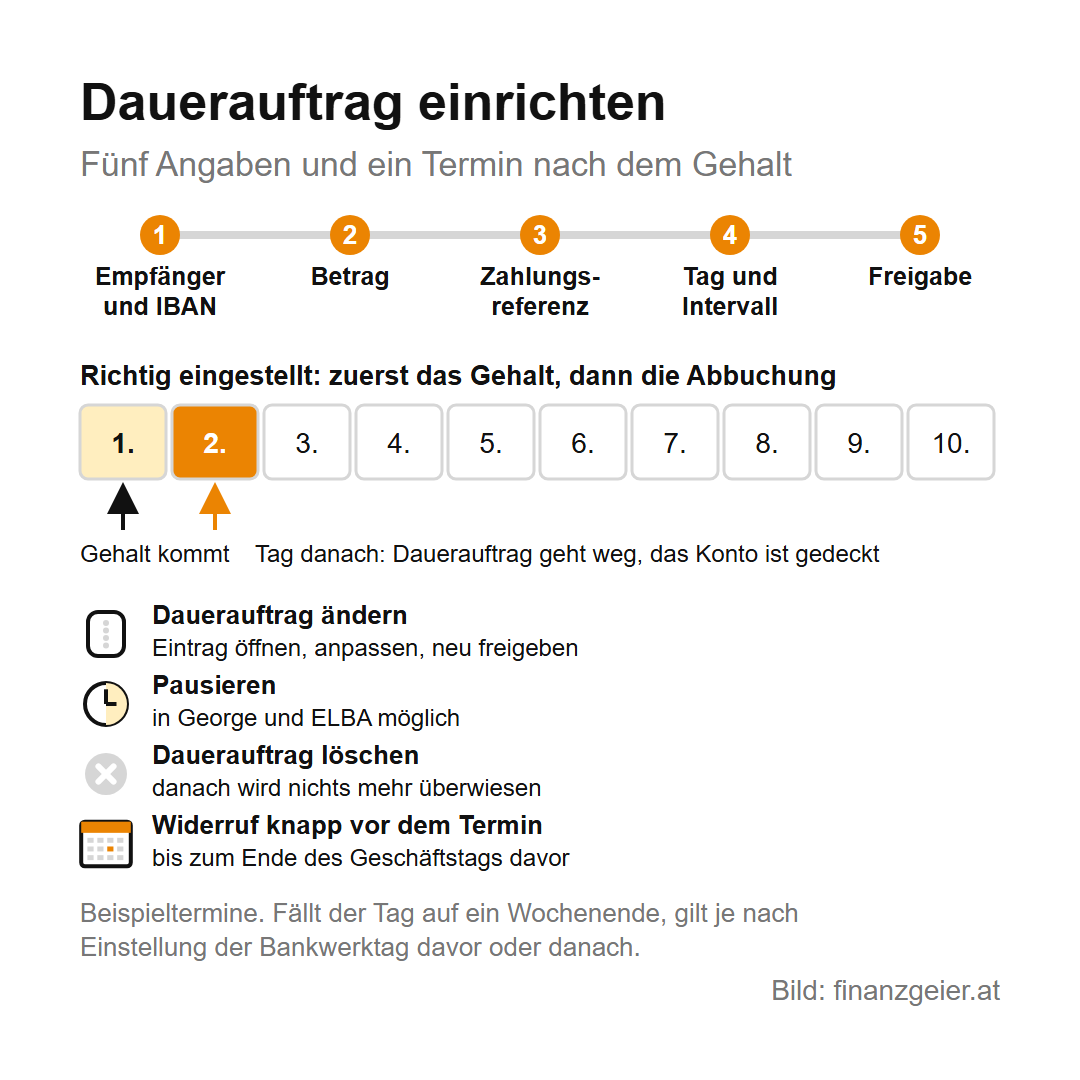
Richtig eingestellt heißt vor allem: Der Tag liegt nach dem Gehaltseingang, denn am Durchführungstag muss das Geld da sein. Fällt er auf ein Wochenende oder einen Feiertag, wird der Auftrag je nach Einstellung am Bankwerktag davor oder danach durchgeführt. Stimmen muss auch die Zahlungsreferenz, sonst kann der Empfänger das Geld nicht zuordnen.
Einen Dauerauftrag ändern kannst du jederzeit selbst: Eintrag öffnen, Betrag oder Empfänger anpassen, neu freigeben. Beide Systeme erlauben auch eine Pause. Einen Dauerauftrag löschen funktioniert genauso, danach wird nichts mehr überwiesen. Knapp vor dem Termin wird es eng: Laut Gesetz ist ein Auftrag mit fixem Termin nur bis zum Ende des Geschäftstags davor widerrufbar, und George nennt für eine Pause zwei Tage vor dem Termin. Ob das Ändern oder Löschen etwas kostet, steht in der Entgeltinformation deines Girokontos. Bei einem Kontowechsel übersiedeln Daueraufträge und Lastschriften mit, wenn du das in der Ermächtigung festlegst.
SEPA Lastschrift, SEPA Mandat, Einzugsermächtigung und Abbuchungsauftrag
Die vielen Namen stammen aus der Zeit vor 2014. In Österreich gab es zwei Formen. Bei der Einzugsermächtigung hast du das Unternehmen ermächtigt, und die Erlaubnis lag beim Unternehmen. Beim Abbuchungsauftrag hast du deiner eigenen Bank den Auftrag gegeben, die Lastschriften eines bestimmten Unternehmens durchzuführen. Im Februar 2014 wurden beide durch die SEPA Lastschrift ersetzt. Bestehende Einzugsermächtigungen und unterschriebene Abbuchungsaufträge blieben in Österreich gültig und werden seither im SEPA-Basisverfahren abgewickelt, das der alten Einzugsermächtigung ähnelt.
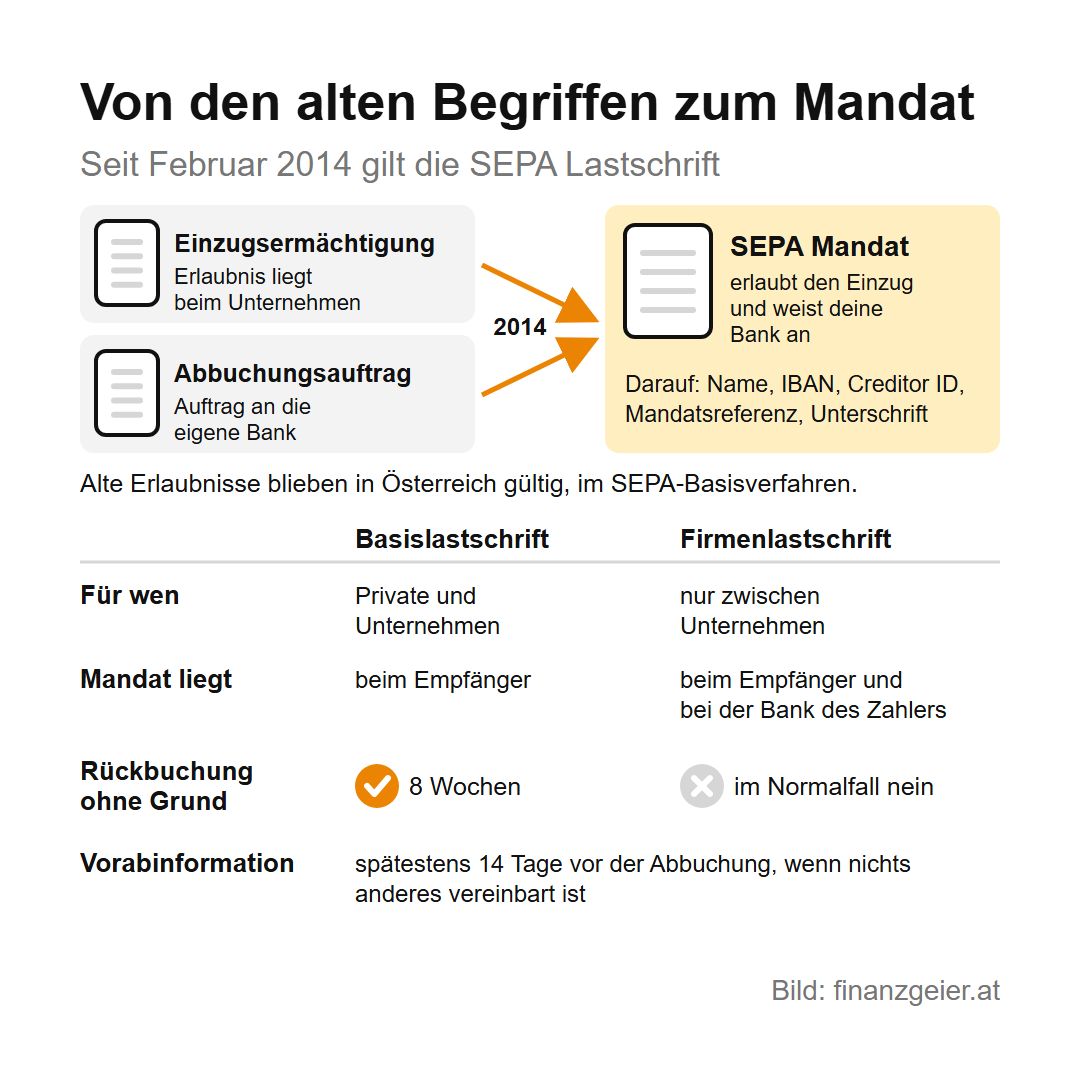
Eine neue Erlaubnis heißt SEPA Mandat. Mit diesem Formular erklärst du zwei Dinge auf einmal: Das Unternehmen darf einziehen, und deine Bank soll die Lastschrift einlösen. Darauf stehen dein Name und deine IBAN, der Name des Unternehmens, seine Creditor ID, also die Kennung des Einziehers, die Mandatsreferenz, eine Nummer für genau dieses Mandat, und deine Unterschrift. Das Original bleibt beim Unternehmen. Im Alltag sagen viele weiterhin Einzugsermächtigung und meinen das Mandat. Das Unternehmen muss dich spätestens 14 Tage vor der Abbuchung über Höhe und Termin informieren, außer ihr habt eine andere Frist vereinbart. Oft steht das einfach auf der Rechnung. So kannst du für Deckung sorgen.
Daneben gibt es die SEPA-Firmenlastschrift, die nur zwischen Unternehmen zulässig ist. Sie braucht ein eigenes Mandat, das zusätzlich die Bank des zahlenden Unternehmens bekommt und schon vor der Zahlung prüft. Dafür ist die Abbuchung im Normalfall endgültig.
Lastschrift zurückbuchen und Lastschrift widerrufen: die Fristen
Du kannst eine Lastschrift zurückbuchen lassen, und zwar innerhalb von acht Wochen, das sind 56 Tage, ab der Abbuchung und ohne Begründung. Du wendest dich einfach an deine Bank, und sie muss binnen zehn Geschäftstagen erstatten oder dir die Gründe für eine Ablehnung nennen. War die Abbuchung gar nicht erlaubt, weil ein Mandat fehlt oder ungültig ist, hast du 13 Monate Zeit, musst dich aber gleich melden, sobald du es bemerkst. Das schützt auch für den Fall, dass jemand deine IBAN missbraucht oder am Telefon herauslockt. Das Zurückbuchen löscht aber keine Schuld: Besteht ein gültiger Vertrag, musst du trotzdem zahlen.
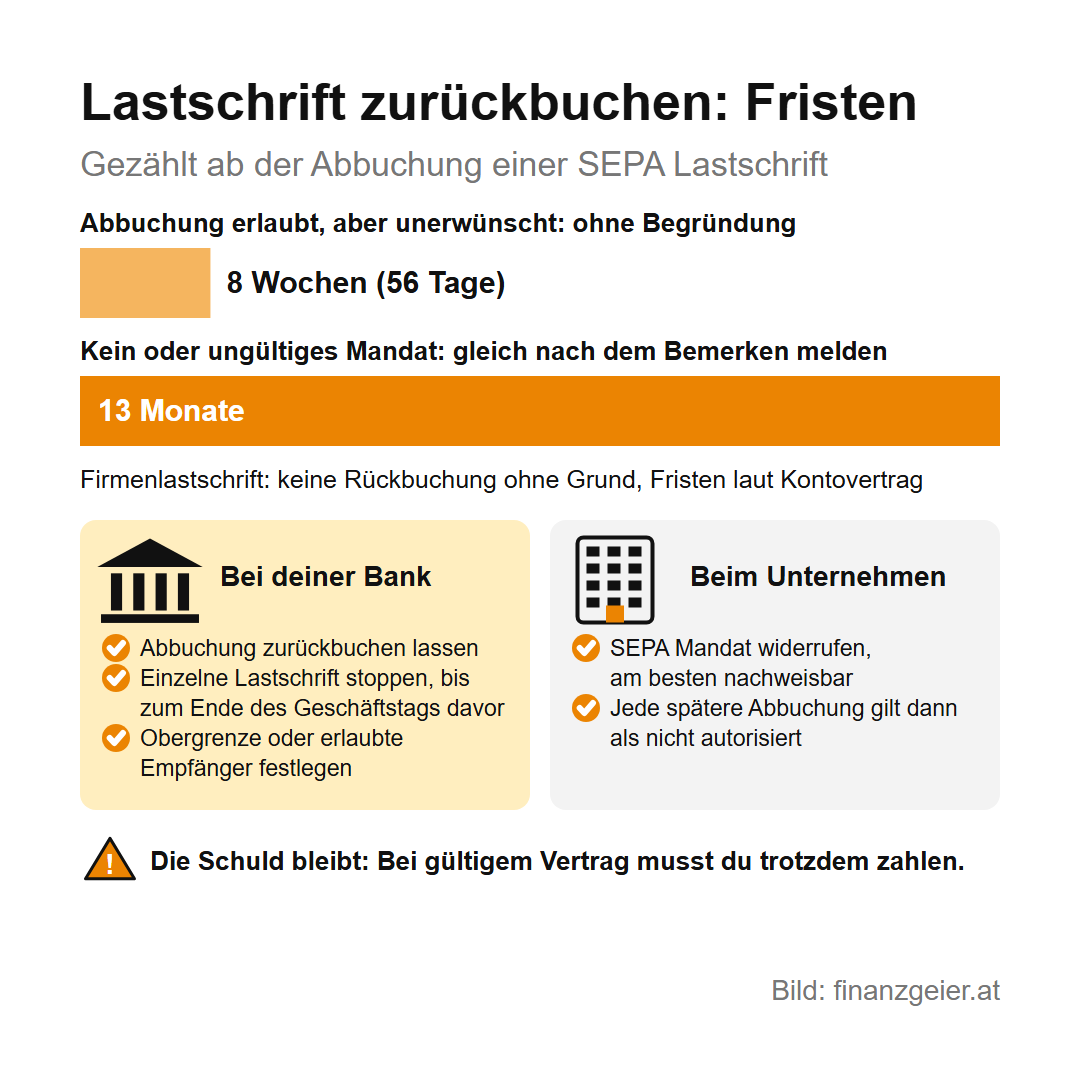
Eine Lastschrift widerrufen meint zwei verschiedene Dinge. Die einzelne Abbuchung kannst du bei deiner Bank bis zum Ende des Geschäftstags vor dem vereinbarten Belastungstag stoppen. Die Erlaubnis selbst, also das Mandat, widerrufst du beim Unternehmen, denn dort wurde sie erteilt, und das am besten nachweisbar. Jede spätere Abbuchung gilt dann als nicht autorisiert. Der Vertrag läuft dadurch nicht aus, die Rechnung zahlst du dann auf anderem Weg. Bei deiner Bank kannst du außerdem eine Obergrenze für Lastschriften festlegen oder bestimmen, welche Empfänger überhaupt abbuchen dürfen.
Die Ausnahme ist das Firmenlastschrift-Verfahren, auf Englisch B2B für Business to Business. Dort gibt es keine Rückbuchung ohne Grund. Fehlt das Mandat oder ist es ungültig, nennt die Nationalbank auch hier 13 Monate. Banken dürfen mit Unternehmern aber andere Fristen vereinbaren, und eine große Bank nennt für nicht autorisierte Firmenlastschriften nur einen Monat. Als Unternehmer gilt für dich deshalb, was in deinem Kontovertrag steht.
Konto nicht gedeckt: Rücklastschrift, Gebühr und Kontoüberziehung
Worauf du achten musst, ist, dass du nicht zu viele Schulden machst und das Konto immer gedeckt ist, denn sonst kann die beste Bank keine Abbuchung durchführen. Ist das Konto nicht gedeckt, weist sie die Lastschrift zurück, das heißt Rücklastschrift. Beim Dauerauftrag spricht man von Nichtdurchführung: Die Überweisung unterbleibt. In beiden Fällen bleibt die Rechnung offen, und dazu kommen Kosten.
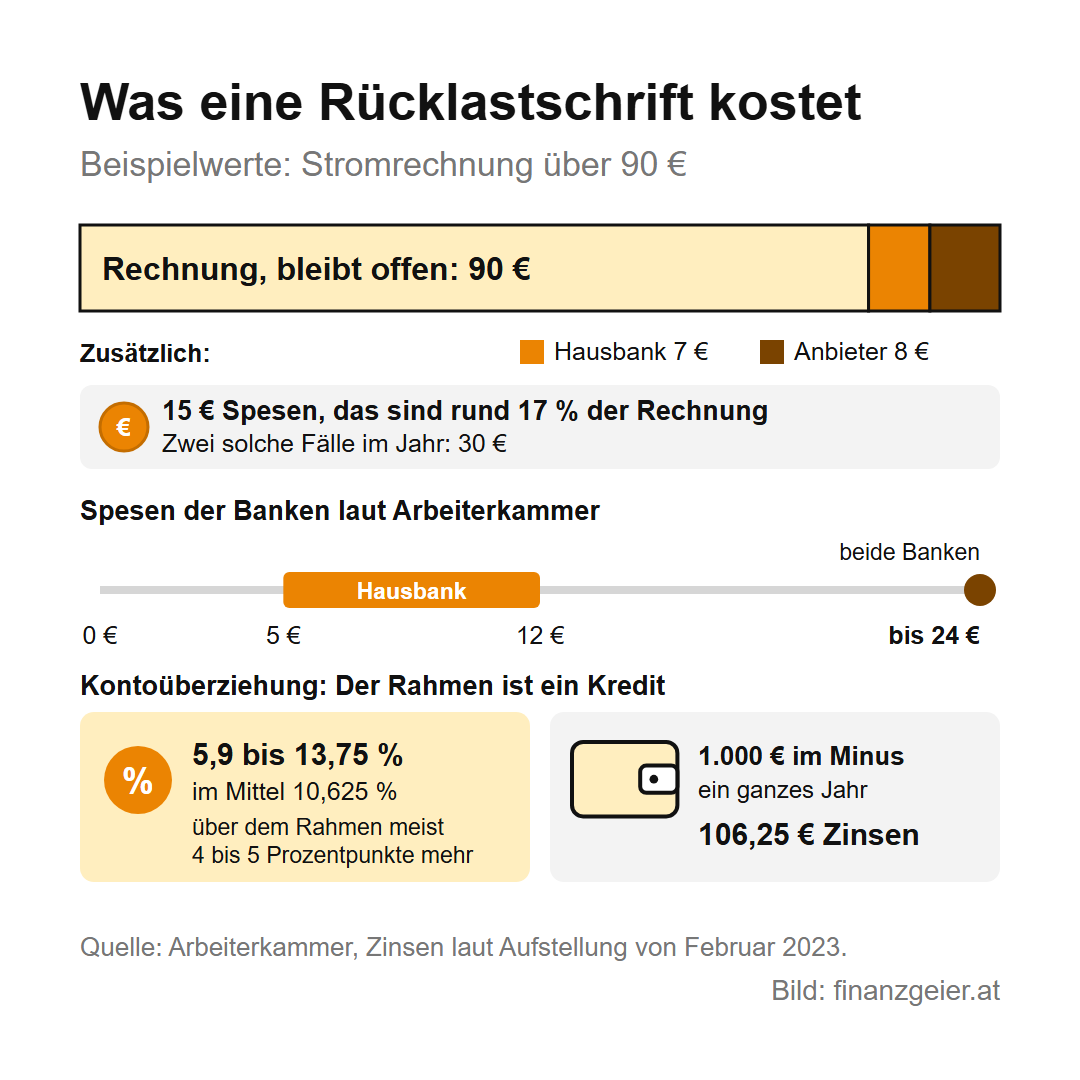
Die Rücklastschrift Gebühr hängt von der Bank ab. Laut Arbeiterkammer kann die Hausbank für die Benachrichtigung 5 bis 12 Euro verrechnen, verlangen beide beteiligten Banken Spesen, sind es insgesamt bis zu 24 Euro. Zwei Preisblätter von 2026 nennen 6,90 Euro plus Porto und 10,50 Euro. Die Rechnung mit Beispielwerten: Die Abbuchung einer Stromrechnung über 90 Euro platzt, die Hausbank verrechnet 7 Euro, und der Anbieter gibt 8 Euro Spesen weiter. Das sind 15 Euro oder rund 17 % für nichts, und die 90 Euro sind noch immer offen. Zwei solche Fälle im Jahr kosten 30 Euro. Kommt dir ein Betrag überhöht vor, frag beim Anbieter nach, und hilft das nicht, bei der Arbeiterkammer.
Mit einem vereinbarten Überziehungsrahmen ist die Abbuchung bis zu dessen Grenze gedeckt. Das ist eine Kontoüberziehung, und sie ist ein Kredit. Laut einer Aufstellung der Arbeiterkammer von Februar 2023 lagen die Zinsen dafür zwischen 5,9 und 13,75 %, im Mittel bei 10,625 %, und über dem Rahmen kamen meist 4 bis 5 Prozentpunkte dazu. Sind 1.000 Euro ein ganzes Jahr im Minus, kostet das bei 10,625 % gerechnet 106,25 Euro. Der Überziehungsrahmen ist ein teurer Kredit und keine Reserve. Wer jeden Monat hineinrutscht, gibt mehr aus, als hereinkommt, und muss zuerst das in Ordnung bringen. Dabei helfen ein Haushaltsbudget mit allen Abbuchungen und ein Plan, um Schulden abzubauen. Ein langes Minus lässt sich auch auf einen Konsumkredit umschulden, das ist aber eine Rechnung im Einzelfall.
SEPA Lastschrift für Unternehmer: Creditor ID, Mandat und Ausfallrisiko
Wer regelmäßig von Kunden Geld einzieht, etwa für ein Abo, einen Mitgliedsbeitrag oder eine Miete, kann die SEPA Lastschrift selbst nutzen. Am Anfang steht eine Vereinbarung mit deiner Bank über das Einreichen von Lastschriften, denn ein normales Konto kann das nicht automatisch. Dazu brauchst du eine Creditor ID, auf Deutsch Gläubiger ID, eine 18-stellige Kennung. In Österreich vergibt und verwaltet sie die Nationalbank, beantragt wird sie aber über deine Bank. Das kostet etwas, ein Preisblatt einer Raiffeisenbank nennt 30 Euro. Dann holst du von jedem Kunden ein unterschriebenes Mandat mit einer eindeutigen Mandatsreferenz ein, bewahrst es auf, informierst den Kunden rechtzeitig und reichst die Lastschrift spätestens einen Geschäftstag vor der Fälligkeit ein.
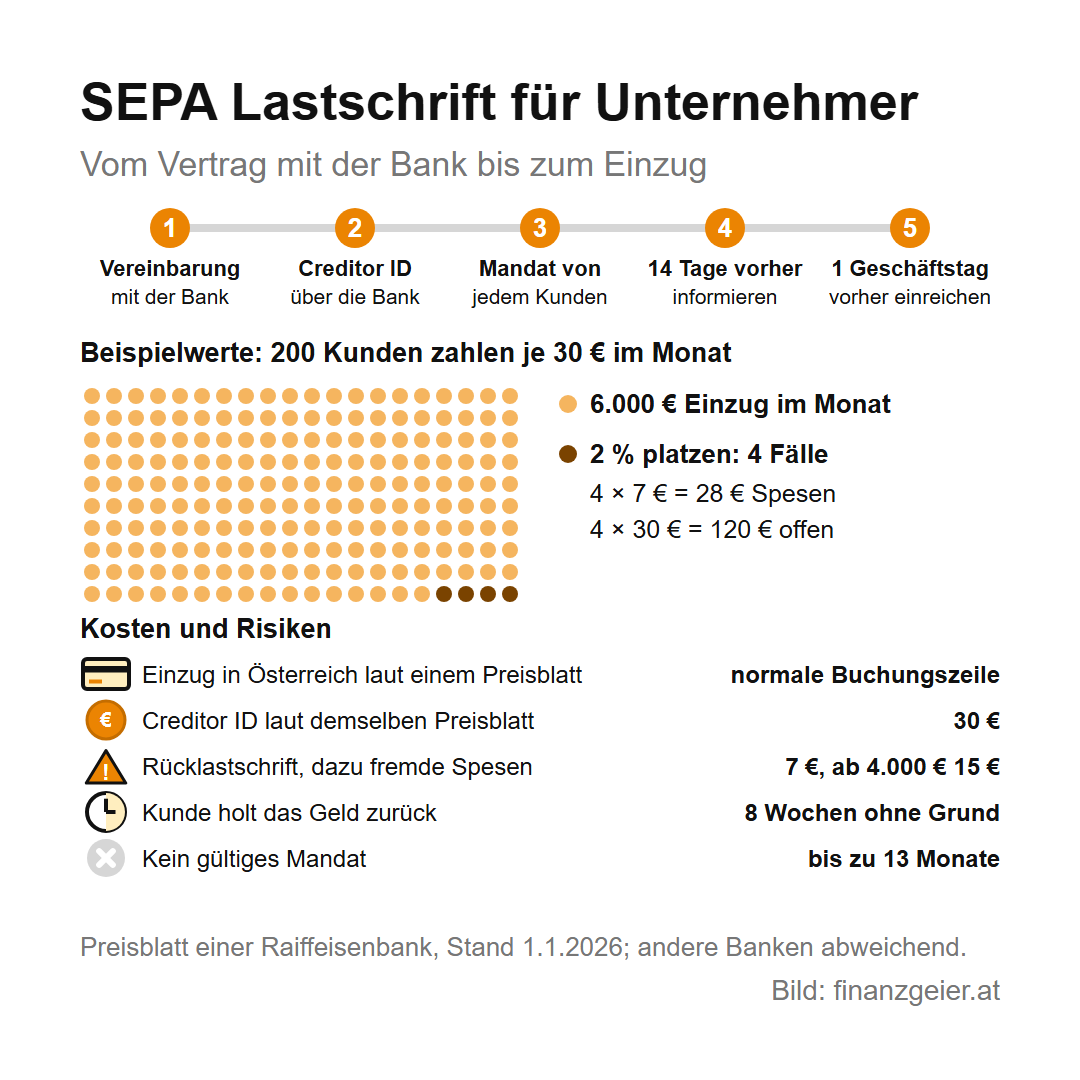
Bei den laufenden Kosten hat die Lastschrift einen Vorteil. In dem Preisblatt zählt ein Einzug in Österreich als normale Buchungszeile deines Kontos und nicht als Prozent vom Umsatz. Bei PayPal kostet eine Zahlung über 100 Euro den Händler dagegen 3,75 Euro. Der Preis dafür ist das Ausfallrisiko. Das Geld ist am Fälligkeitstag bei dir, aber acht Wochen lang kann es der Kunde ohne Begründung zurückholen, bei fehlendem Mandat bis zu 13 Monate lang. Fehlt die Deckung, kommt die Lastschrift zurück, und laut Preisblatt kostet dich das 7 Euro, ab 4.000 Euro 15 Euro, dazu fremde Spesen. Die Rechnung mit Beispielwerten: 200 Kunden zahlen 30 Euro im Monat, das sind 6.000 Euro. Platzen 2 %, sind das 4 Fälle zu je 7 Euro, also 28 Euro Spesen, und vor allem 120 Euro, denen du nachlaufen musst. Mit Firmenkunden ist die Firmenlastschrift endgültig, nicht jede Bank muss sie aber anbieten.
Hier gilt Kontrolle vor Vertrauen: Ohne unterschriebenes Mandat keine Abbuchung, denn ein fehlendes Mandat kostet im schlimmsten Fall die Einnahmen von 13 Monaten aus diesem Kunden. Wer einem Neukunden eine große Leistung im Voraus erbringt, schaut sich vorher seine Bonität an, und wer Spesen einer Rücklastschrift weiterverrechnen will, regelt das klar im Vertrag.
Was die Zahlen der Nationalbank über Lastschriften zeigen
Laut Nationalbank haben Kunden in Österreich im Jahr 2025 rund 2,08 Milliarden Zahlungen mit der Karte, 1,26 Milliarden Lastschriften und 887 Millionen Überweisungen gesendet. Die Lastschrift hat damit einen Anteil von rund 30 % an allen unbaren Zahlungen, gemessen am Wert aber nur rund 5,6 %, denn das sind 400,7 Milliarden Euro von insgesamt 7.168 Milliarden Euro. Die Zahl steigt: 2023 waren es 1,09 Milliarden, 2024 schon 1,18 Milliarden Lastschriften.
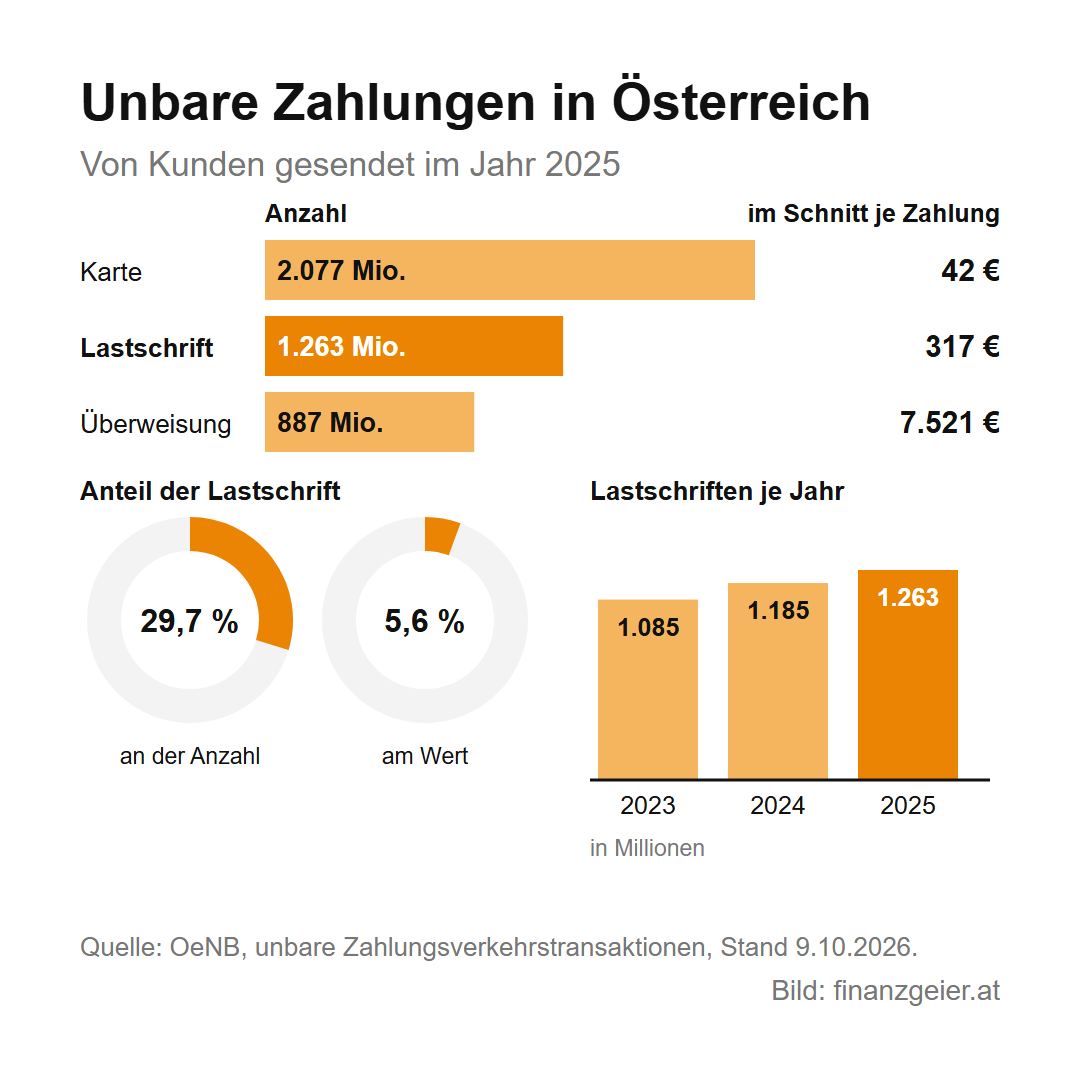
Mehr sagen die Durchschnitte, die sich daraus ergeben. Eine Kartenzahlung macht im Schnitt 42 Euro aus, eine Lastschrift 317 Euro und eine Überweisung 7.521 Euro, denn in den Überweisungen stecken auch die großen Zahlungen von Unternehmen. Die Lastschrift sitzt also in der Mitte, dort, wo laufende Rechnungen liegen. Für Unternehmen bringt sie planbare Eingänge am vereinbarten Tag, und für Kunden nimmt sie das Abarbeiten jeder einzelnen Rechnung ab. Mehr als jede fünfte Lastschrift ging 2025 ins Ausland, das sind 283 Millionen Stück: Der gemeinsame Euro-Zahlungsraum wird im Alltag genutzt.
Der Dauerauftrag als Sparautomat für Tagesgeld und ETF-Sparplan
Am meisten bringt der Dauerauftrag, wenn du ihn für dich selbst einrichtest. Zuerst bezahlst du dich selbst: Am Tag nach dem Gehaltseingang geht der Sparbetrag automatisch weg, und ausgegeben wird, was übrig bleibt. Selbst kleine Beträge sind wertvoll, wenn sie automatisch laufen. Die Reihenfolge ist dabei klar: Zuerst füllt der Dauerauftrag den Notgroschen auf einem eigenen Tagesgeldkonto, drei bis sechs Nettomonatsgehälter. Dann werden Schulden getilgt, und erst danach geht das Geld in einen ETF per Sparplan. Wie die Rate zum Broker kommt, ist je nach Anbieter verschieden: per Dauerauftrag auf das Verrechnungskonto oder per Lastschrift, das steht in seinen Bedingungen.
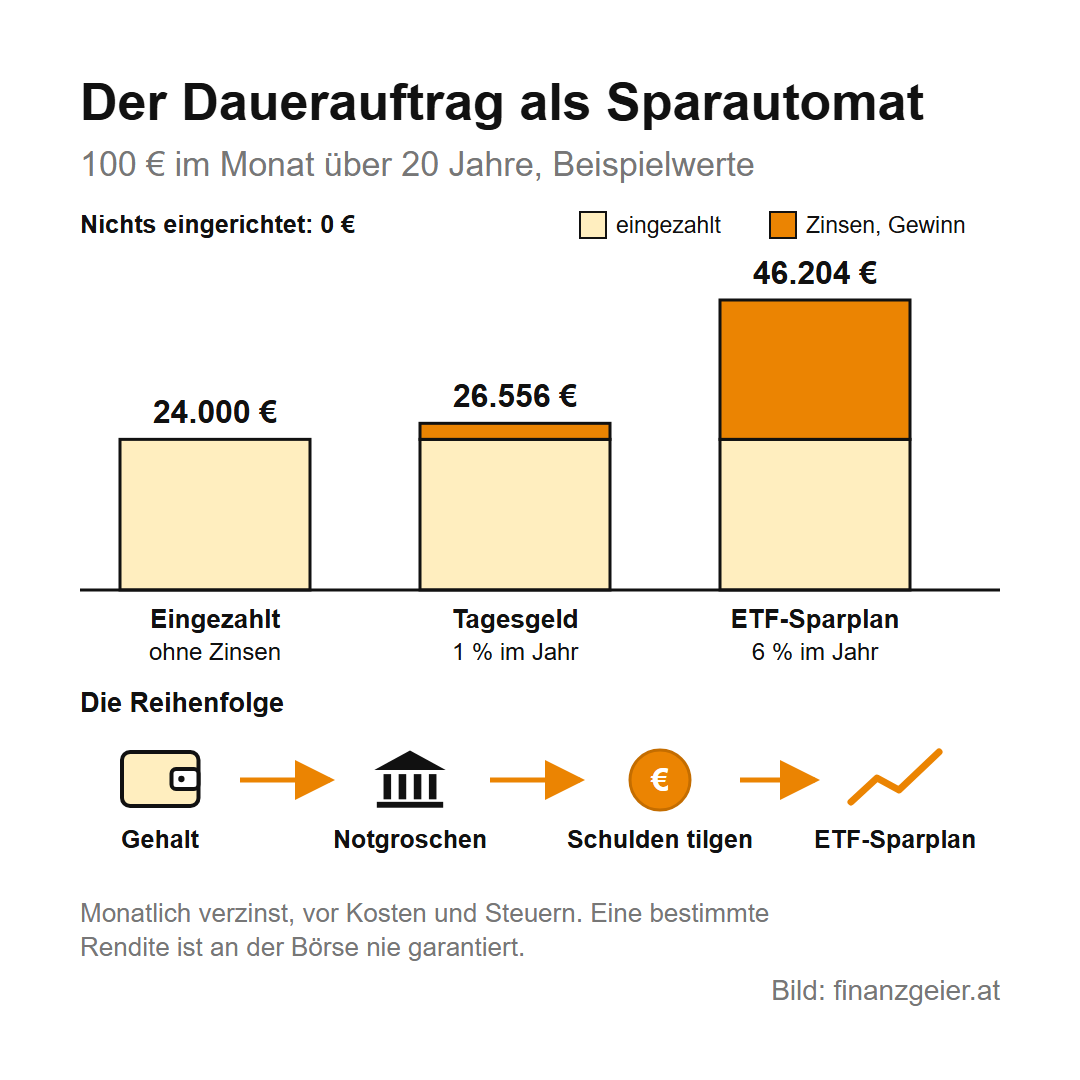
Die Rechnung mit Beispielwerten: 100 Euro im Monat über 20 Jahre sind 240 Raten oder 24.000 Euro. Wer nichts einrichtet und das Geld nebenbei ausgibt, hat am Ende nichts davon. Auf einem Tagesgeldkonto mit 1 % im Jahr werden daraus rund 26.560 Euro, in einem ETF mit 6 % im Jahr rund 46.200 Euro, beides monatlich verzinst, vor Kosten und vor der Kapitalertragsteuer. Beim ETF sind 22.204 Euro Gewinn, die Steuer von 27,5 % nimmt davon 6.106 Euro, also bleiben rund 40.100 Euro. Eine bestimmte Rendite an der Börse ist nie garantiert. Mit eigenen Beträgen rechnest du das im Zinseszinsrechner nach. Fällt die Börse, läuft der Dauerauftrag einfach weiter, denn der größte Feind eines Sparplans ist, wer selbst eingreift.
Der Rat zum Schluss: Schreib einmal alle Abbuchungen mit Betrag und Datum in dein Haushaltsbudget, leg die Daueraufträge auf den Tag nach dem Gehalt und halte das Konto immer gedeckt. Schau jeden Monat die Umsätze durch und hol eine falsche Lastschrift gleich zurück. Als Unternehmer ziehst du nur mit unterschriebenem Mandat ein. Und richte als Erstes einen Dauerauftrag für dich selbst ein, auch wenn er klein ist.
Quellen: OeNB: Wiederkehrende Zahlungen, OeNB: Lastschrift oder Dauerauftrag, OeNB: Unbare Zahlungsverkehrstransaktionen, Tabelle 5.4.3, Stand 9.10.2026, oesterreich.gv.at: Allgemeines zum Lastschriftverfahren, Stand 1.9.2026, RIS: Zahlungsdienstegesetz 2018, Arbeiterkammer: Sicher bezahlen, AK Tirol: Ungewollte Abbuchungen, AK Wien: Girokonten, Fragen und Antworten, Februar 2023, BAWAG: SEPA aktuell, BAWAG: Entgelt für Nichtdurchführung, Sparkasse: SEPA-Zahlungsverkehr, Sparkasse: George: Daueraufträge, Stand 9.9.2026, Sparkasse: George: SEPA-Mandate, Raiffeisen: Daueraufträge in Mein ELBA, Raiffeisen: SEPA für Firmenkunden, Raiffeisenbank Region St. Pölten: Konditionen, Stand 1.1.2026, Bank Austria: SEPA für Firmenkunden, Bank Austria: Entgeltinformation Online-Konto, Stand 1.9.2026, easybank: Preisblatt easy plus, Stand 14.10.2026, Oberbank: SEPA-Lastschrift aus Sicht des Zahlungsempfängers. Stand: November 2026.
Weiterlesen: Ein Dauerauftrag ist am Ende nichts anderes als eine Überweisung, die sich von selbst wiederholt. Welche Fristen dafür gelten, wann eine Zahlung rechtzeitig ist und warum ein fehlender Verwendungszweck so viel Ärger macht, erklärt die Seite über die Überweisung.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Sie ist weder eine Produktempfehlung noch eine Kauf- oder Verkaufsempfehlung für Wertpapiere. Entgelte, Menüs und Fristen in Firmenverträgen sind je nach Bank verschieden, verbindlich sind dein Kontovertrag und die aktuelle Entgeltinformation. Jede Lage ist anders, die Rechenbeispiele verwenden Beispielwerte; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation.


