
Zuletzt aktualisiert: 12.10.2026
Wer sich 10.000 Euro für fünf Jahre ausborgt, zahlt beim heutigen Zinsniveau rund 12.500 Euro zurück. Die Anschaffung wird also um ein Viertel teurer, und das bei einer Sache, die meist ohnehin schon viel Geld kostet. Ein Konsumkredit ist deshalb eine teure Lösung. Diese Seite erklärt, was ein Konsumkredit ist, was er wirklich kostet, warum er erst ganz am Ende aller Möglichkeiten stehen soll und worauf du achten musst, wenn es doch nicht ohne ihn geht.
Inhalt
Was ein Konsumkredit ist
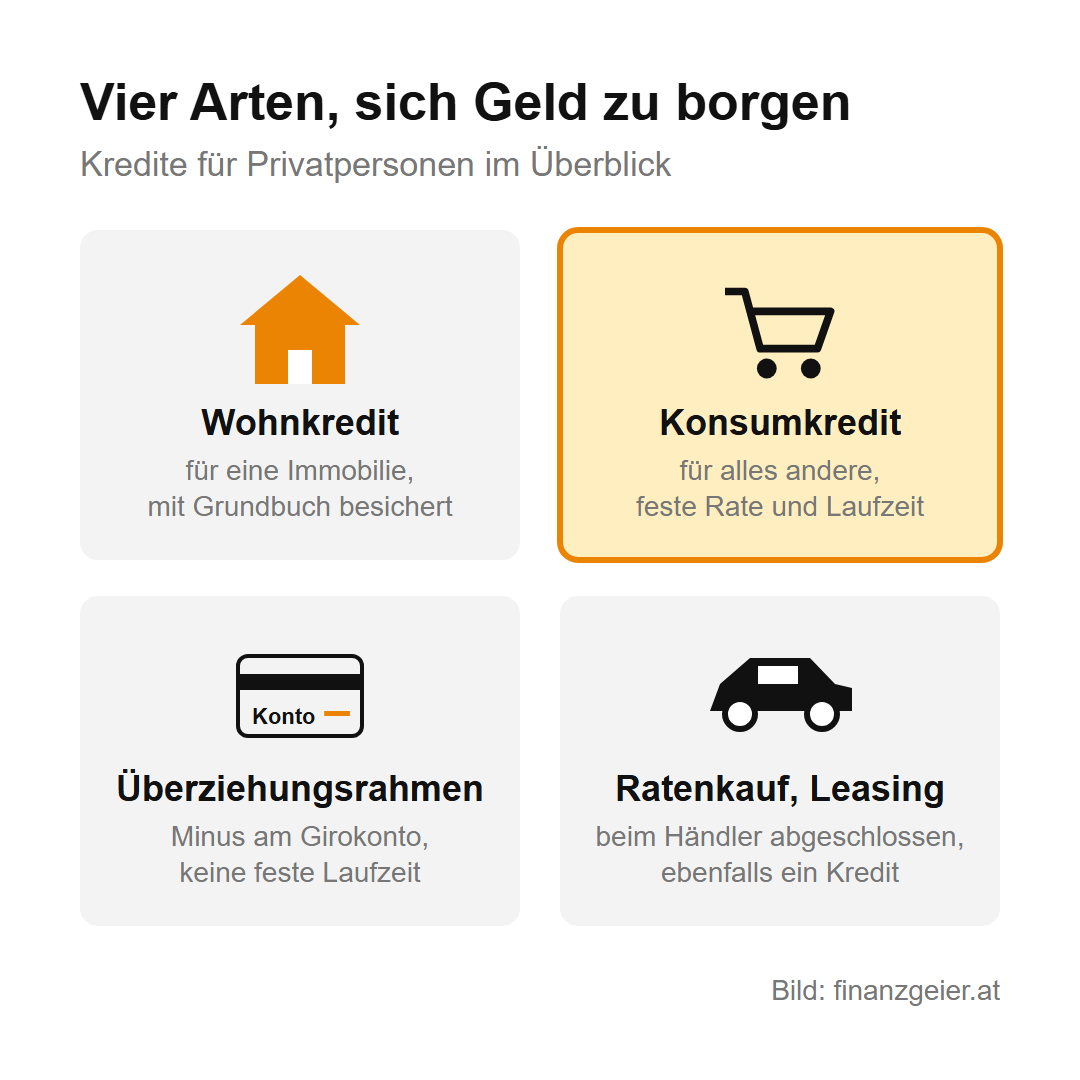
Ein Konsumkredit, auch Verbraucherkredit oder Ratenkredit genannt, ist ein Kredit an eine Privatperson für alles, was keine Immobilie ist: Auto, Möbel, Küche, Fernseher, Urlaub oder eine Reparatur. Du bekommst einen festen Betrag und zahlst ihn in gleichbleibenden Monatsraten samt Zinsen zurück. Eine Sicherheit wie ein Grundbuchseintrag ist dafür nicht nötig, deshalb verlangen die Banken höhere Zinsen als beim Wohnkredit.
Vom Konsumkredit zu unterscheiden sind der Wohnkredit, der mit einer Immobilie besichert ist, und der Überziehungsrahmen am Girokonto, der keine feste Laufzeit hat. Dazwischen liegen Ratenkauf, Leasing und die Teilzahlung mit der Kreditkarte. Sie heißen anders, sind aber ebenfalls Kredite.
In Österreich haben private Haushalte rund 19,4 Milliarden Euro an Konsumkrediten offen. Vor 20 Jahren waren es knapp 27 Milliarden, seit 2021 steigt der Betrag wieder langsam.
Was ein Konsumkredit kostet
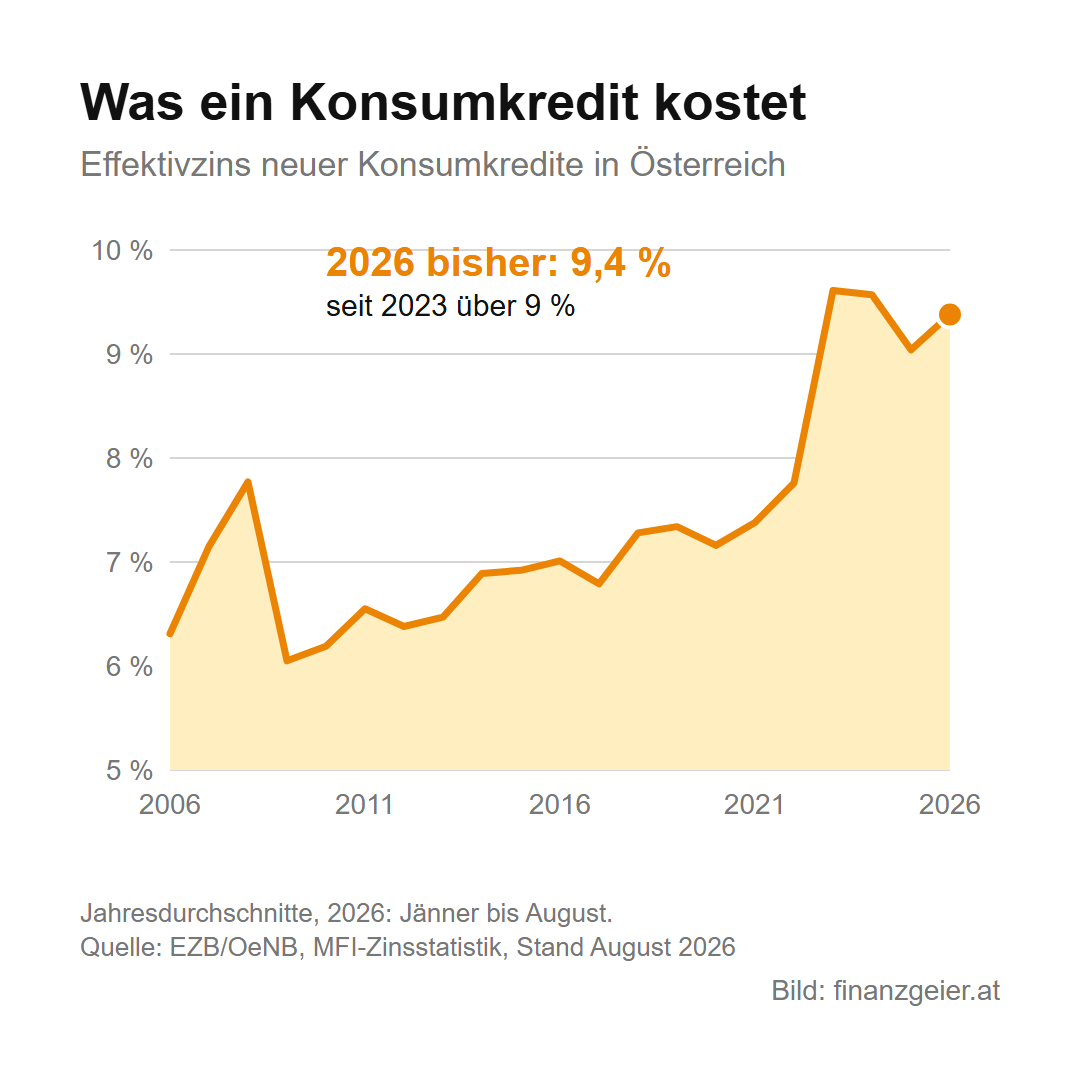
Beim Zins gibt es zwei Angaben. Der Sollzinssatz ist der reine Zins für das geborgte Geld. Der Effektivzinssatz rechnet alle Kosten dazu, die du zwingend zahlen musst, also Bearbeitungsgebühr, Kontoführung des Kreditkontos und Spesen. Nur der Effektivzins zeigt, was ein Kredit wirklich kostet, und nur mit ihm lassen sich zwei Angebote vergleichen.
Im August 2026 lag der durchschnittliche Sollzins für neue Konsumkredite in Österreich bei 8,64 Prozent, der Effektivzins bei 9,6 Prozent. Vor einem Jahr waren es 7,84 und 8,93 Prozent. Über die letzten 20 Jahre lag der Effektivzins meist zwischen 6 und 8 Prozent, seit 2023 liegt er über 9 Prozent.
Dazu kommen die Gebühren. Die Bearbeitungsgebühr liegt laut Arbeiterkammer meist zwischen 0,5 und 3 Prozent der Kreditsumme und ist verhandelbar. Manche Banken verlangen statt einer hohen Einmalgebühr laufende Kontoführungsgebühren für das Kreditkonto. Kreditvermittler verlangen in der Regel eine Provision von 5 Prozent des Kreditbetrags.
Ein Rechenbeispiel: 10.000 Euro über drei, fünf und sieben Jahre
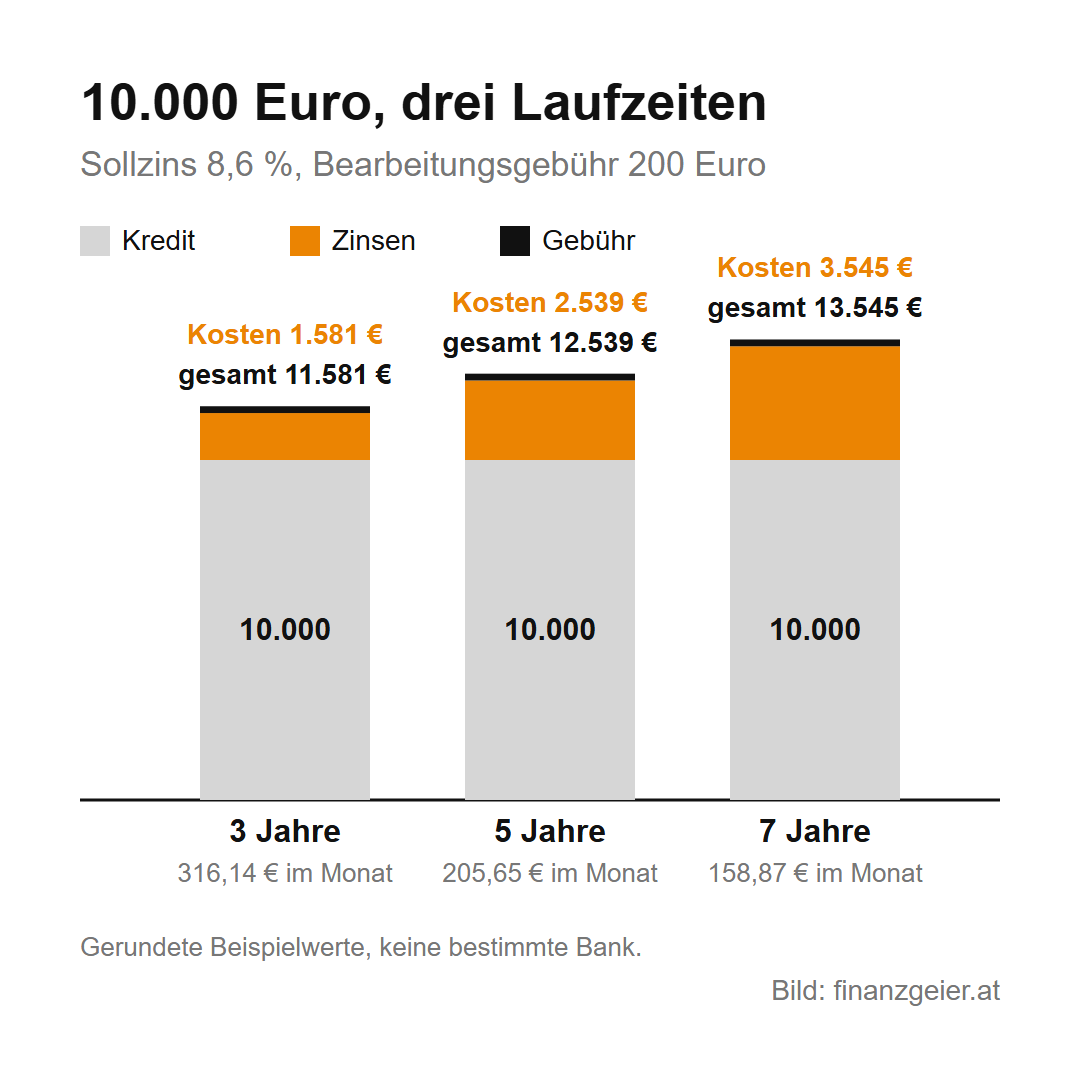
Angenommen, du borgst dir 10.000 Euro zu einem Sollzins von 8,6 Prozent und zahlst 2 Prozent Bearbeitungsgebühr, also 200 Euro. Das sind gerundete Beispielwerte nahe am österreichischen Durchschnitt.
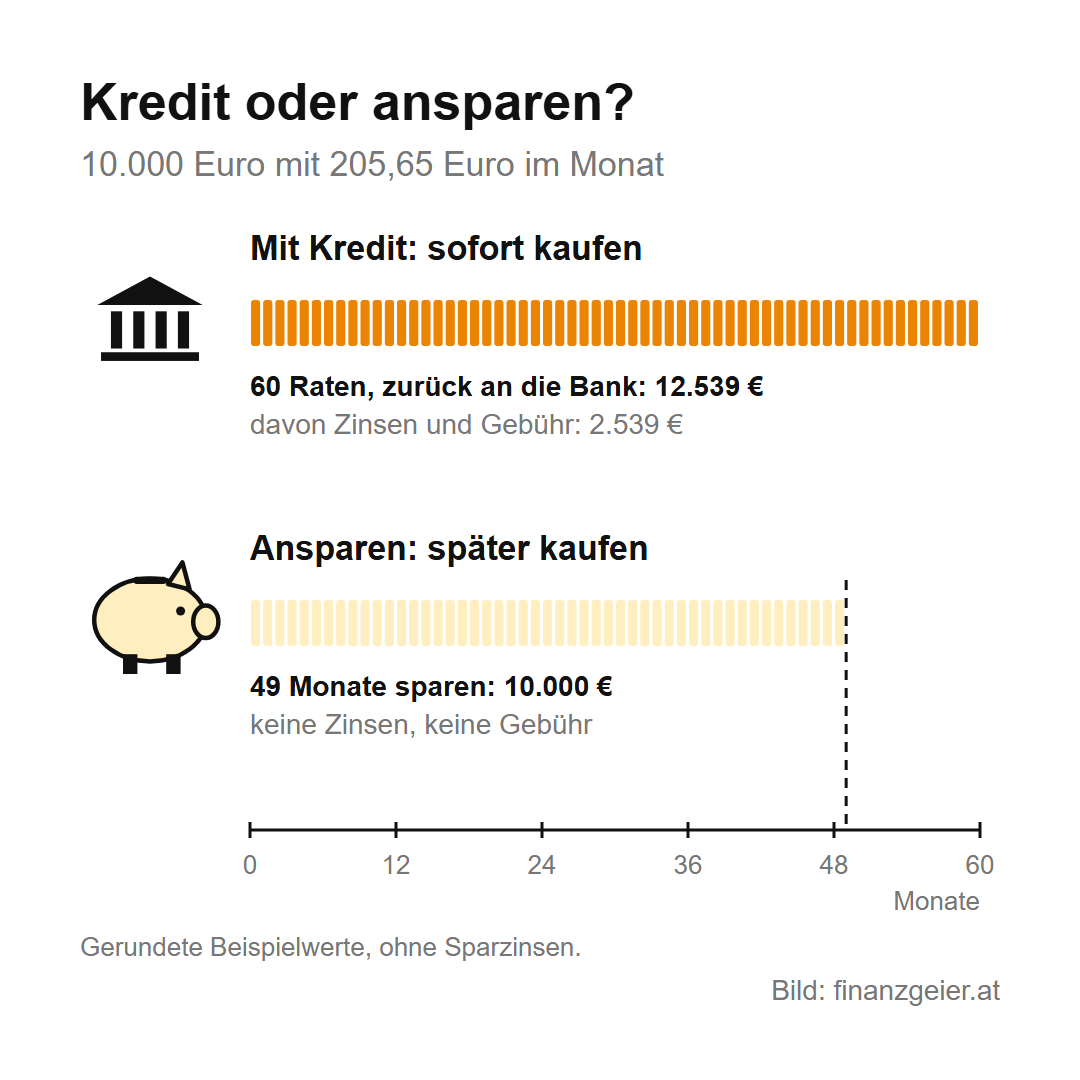
Bei fünf Jahren Laufzeit beträgt die Rate 205,65 Euro im Monat. Nach 60 Raten hast du 12.339 Euro zurückgezahlt, dazu kommen die 200 Euro Gebühr. Der Kredit kostet dich also 2.539 Euro, der Effektivzins liegt bei rund 9,9 Prozent.
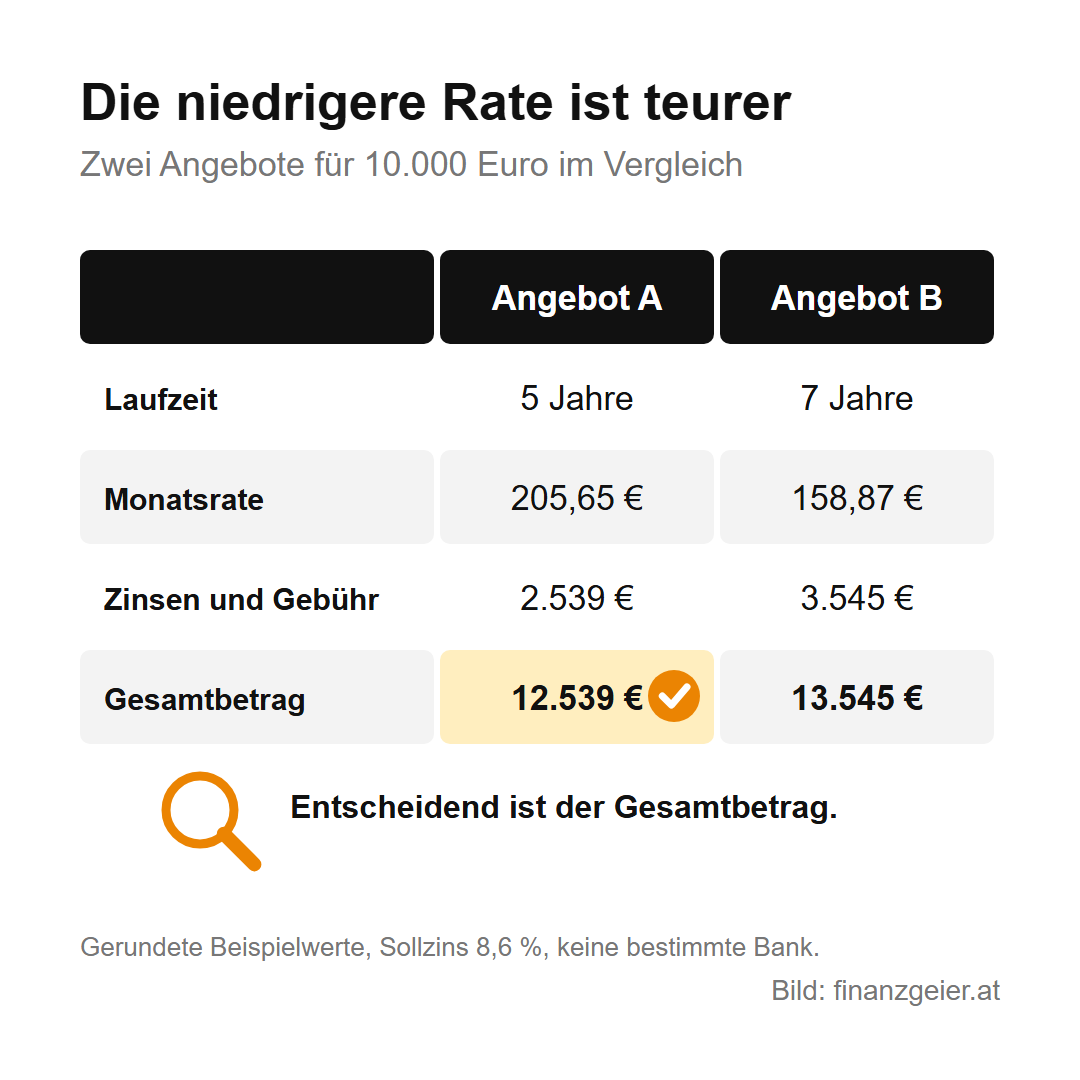
Die Laufzeit verändert die Rechnung stark. Bei drei Jahren ist die Rate mit 316,14 Euro höher, die Kosten sind mit 1.581 Euro aber deutlich niedriger. Bei sieben Jahren sinkt die Rate auf 158,87 Euro, dafür steigen die Kosten auf 3.545 Euro. Eine niedrige Rate fühlt sich leichter an, aber sie macht den Kredit teurer. Was zählt, sind die Gesamtkosten über die ganze Laufzeit. Mit dem Kreditrechner lässt sich das für jeden Betrag nachrechnen.
Zuerst der Notgroschen, der Kredit ganz zuletzt
Dazu eine klare Meinung: Konsumkredite sind zu vermeiden. Für Urlaub, Handy, Fernseher, Möbel oder Geschenke gilt das ausnahmslos. Wer sich so etwas nur mit einem Kredit kaufen kann, kann es sich nicht leisten und muss zuerst sparen.
Schwieriger ist es bei Dingen, die nicht warten können: das Auto, mit dem du in die Arbeit fährst, oder die Heizung, die im Winter ausfällt. Auch dafür ist der Kredit nicht die erste Wahl, sondern der Notgroschen. Genau für solche Fälle gibt es ihn, und wer ihn hat, braucht keine Bank und zahlt keine Zinsen. Der Konsumkredit ist das letzte Mittel, wenn es keinen anderen Weg gibt, denn er macht eine Anschaffung, die schon teuer genug ist, noch teurer.
Wie stark der Unterschied ist, zeigt das Rechenbeispiel: Wer die Rate von 205,65 Euro nicht an die Bank überweist, sondern selbst auf die Seite legt, hat die 10.000 Euro nach 49 Monaten beisammen, also ein knappes Jahr früher, als der Kredit abbezahlt wäre, und ohne 2.539 Euro an Kosten. Dazu kommt ein Gedanke, den viele erst merken, wenn es passiert: Ein Auto kann kaputt oder gestohlen sein, während der Kredit dafür noch läuft. Die Raten muss man trotzdem weiterzahlen.
Angebote vergleichen und verhandeln
Geht es nicht ohne Kredit, dann unbedingt mehrere Angebote einholen. Jede Bank muss dir vor dem Abschluss die Europäischen Standardinformationen für Verbraucherkredite aushändigen. Das ist ein Formular, das bei allen Banken gleich aufgebaut ist und deshalb den Vergleich erleichtert. Darin stehen Sollzins, Effektivzins, Laufzeit, Rate und der Gesamtbetrag, den du am Ende zurückzahlst.
Vergleiche vor allem den Effektivzins und den Gesamtbetrag, nicht die Monatsrate. Eine niedrigere Rate bei längerer Laufzeit sieht günstiger aus und ist doch teurer. Die Bearbeitungsgebühr und oft auch der Zins selbst sind verhandelbar, und ein Angebot einer anderen Bank ist das beste Argument dafür. Frage auch nach den Kosten, die erst später entstehen können: Mahnspesen, Gebühren für eine Stundung oder für eine Änderung des Vertrags.
Bei höheren Kreditbeträgen verlangen Banken oft eine Ablebensversicherung als Sicherheit. Ist sie Bedingung für den Kredit, sind ihre Kosten im Effektivzins enthalten.
Je besser deine Bonität, also deine Kreditwürdigkeit, desto günstiger sind die Angebote. Die Bank muss sie vor jedem Kredit prüfen und darf ihn nur vergeben, wenn es wahrscheinlich ist, dass du ihn wie vereinbart zurückzahlst. Dafür verlangt sie Gehaltszettel, Kontoauszüge und eine Aufstellung deiner Ausgaben. Das Haushaltsbudget im Voraus zu kennen, hilft dir dabei selbst am meisten.
Deine Rechte beim Konsumkredit
Für Kreditverträge, die ab 20. November 2026 abgeschlossen werden, gilt in Österreich ein neues Verbraucherkreditgesetz. Es gilt dann für alle Konsumkredite, auch für Ratenkäufe mit null Prozent Zinsen und für sehr kleine Beträge.
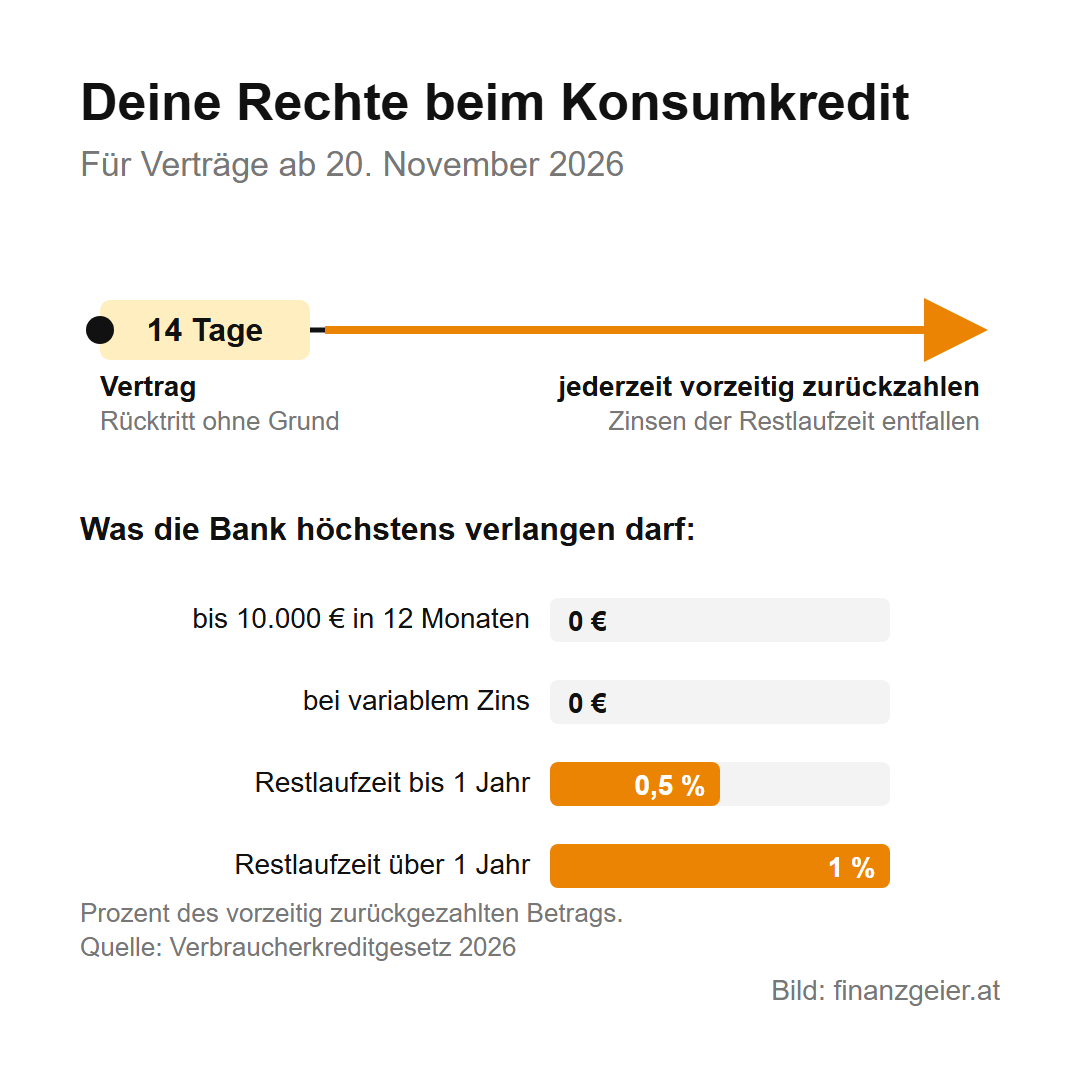
Vom Kreditvertrag kannst du innerhalb von 14 Tagen ohne Angabe von Gründen zurücktreten. Die Frist beginnt mit dem Abschluss des Vertrags oder, falls später, mit dem Tag, an dem du alle Vertragsunterlagen bekommen hast. Den bereits ausbezahlten Betrag musst du dann innerhalb von 30 Tagen samt den Zinsen für diese Tage zurückzahlen.
Du darfst einen Konsumkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen. Die Zinsen für die restliche Laufzeit entfallen dann. Die Bank darf dafür eine Entschädigung verlangen, aber höchstens 1 Prozent des zurückgezahlten Betrags, bei weniger als einem Jahr Restlaufzeit höchstens 0,5 Prozent. Gar nichts verlangen darf sie, wenn du innerhalb von zwölf Monaten nicht mehr als 10.000 Euro vorzeitig zurückzahlst oder wenn der Zins variabel ist. Im Rechenbeispiel wären nach zwei Jahren noch rund 6.500 Euro offen. Wer sie auf einmal zurückzahlt, spart rund 900 Euro Zinsen und zahlt keine Entschädigung.
Bonität, KSV und wenn das Geld knapp wird
Banken melden Konsumkredite an die Kleinkreditevidenz des KSV1870. Bevor eine Bank einen Kredit vergibt, sieht sie dort, welche Kredite du schon hast und ob es Zahlungsprobleme gab. Negative Einträge bleiben jahrelang abrufbar. Sie können einen neuen Kredit verhindern und ebenso einfache Dinge wie einen Handyvertrag. Welche Daten der KSV1870 über dich gespeichert hat, erfährst du mit einer Auskunft, die für Privatpersonen kostenlos ist. Einmal im Jahr nachzusehen, ist eine gute Gewohnheit.
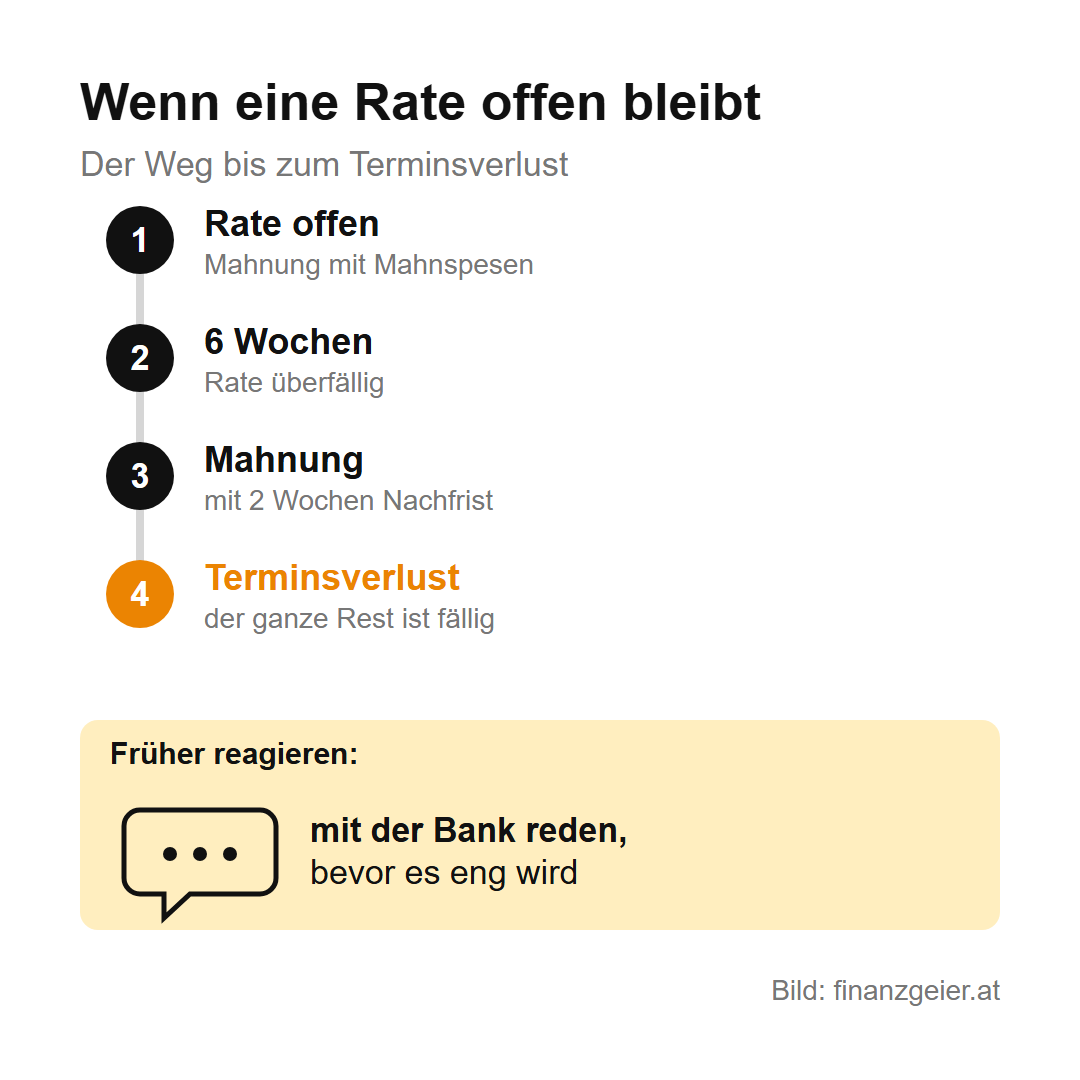
Deshalb gilt: Die Raten immer in voller Höhe und pünktlich zahlen. Bleibt eine Rate offen, kommt zuerst eine Mahnung mit Mahnspesen. Den ganzen offenen Kredit auf einmal verlangen darf die Bank erst, wenn eine Rate seit mindestens sechs Wochen überfällig ist und sie dir in einer Mahnung eine Nachfrist von mindestens zwei Wochen gesetzt hat. Das nennt man Terminsverlust. Dazu kommt, was viele nicht wissen: Gerät deine Zahlungsfähigkeit in Gefahr, darf die Bank laut ihren Geschäftsbedingungen auch die übrigen Geschäfte mit dir kündigen, etwa den Überziehungsrahmen am Girokonto. Dann ist auch dieser Betrag sofort fällig.
Wird das Geld knapp, rede früh mit der Bank, nicht erst nach der dritten Mahnung. Die Bank muss angemessene Nachsicht prüfen, bevor sie vor Gericht geht, zum Beispiel eine längere Laufzeit oder eine Pause bei den Raten. Reicht das nicht, helfen die staatlich anerkannten Schuldenberatungen kostenlos. Im Jahr 2025 haben sich dort 21.599 Menschen zum ersten Mal gemeldet. Der häufigste Grund war der Verlust des Arbeitsplatzes oder ein geringeres Einkommen, gefolgt vom Umgang mit Geld.
Der Rat zum Schluss: Bevor du einen Konsumkredit unterschreibst, prüfe, ob du die Sache wirklich jetzt brauchst und ob der Notgroschen reicht. Geht es nicht anders, vergleiche mindestens drei Angebote nach dem Gesamtbetrag, wähle die kürzeste Laufzeit, die du sicher leisten kannst, und zahle jede Rate pünktlich.
Quellen: Verbraucherkreditgesetz 2026, BGBl. I Nr. 36/2026; EZB/OeNB, Zinssätze für Konsumkredite an private Haushalte in Österreich; Arbeiterkammer, Checkliste für Konsumkredite; Arbeiterkammer Oberösterreich, Kreditangebote vergleichen und verhandeln; KSV1870, Auskunft für Privatpersonen; ASB Schuldnerberatungen, Schuldenreport 2026; Sozialministerium, Präsentation Schuldenreport 2026. Stand: Oktober 2026.
Weiterlesen: Ratenkauf, Leasing und die Teilzahlung mit der Kreditkarte heißen anders, sind aber ebenfalls Kredite. Wie das beim Auto aussieht, zeigt die Seite über das Leasing. Dort steht, wie es funktioniert und was es wirklich kostet.
Hinweis: Diese Seite gibt allgemeine Informationen und die Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung, einen Kredit abzuschließen oder nicht abzuschließen. Jede Lage ist anders; im Zweifel helfen die Arbeiterkammer oder eine Schuldenberatung weiter.

