
Zuletzt aktualisiert: 12.10.2026
Wer 2.000 Euro auf der Kreditkarte offen hat und jeden Monat nur den Mindestbetrag zahlt, ist die Schuld bei 20 Prozent Zinsen erst nach gut acht Jahren los. Bis dahin kosten die Zinsen 1.676 Euro, mehr als vier Fünftel dessen, was damals eingekauft wurde. Wer die Monatsabrechnung dagegen jedes Mal ganz bezahlt, zahlt keinen Cent Zinsen. Diese Seite erklärt, wo in der Kreditkarte der Kredit steckt, wie die Teilzahlung funktioniert, was sie kostet und wie du wieder herauskommst.
Inhalt
Der Kredit in der Kreditkarte
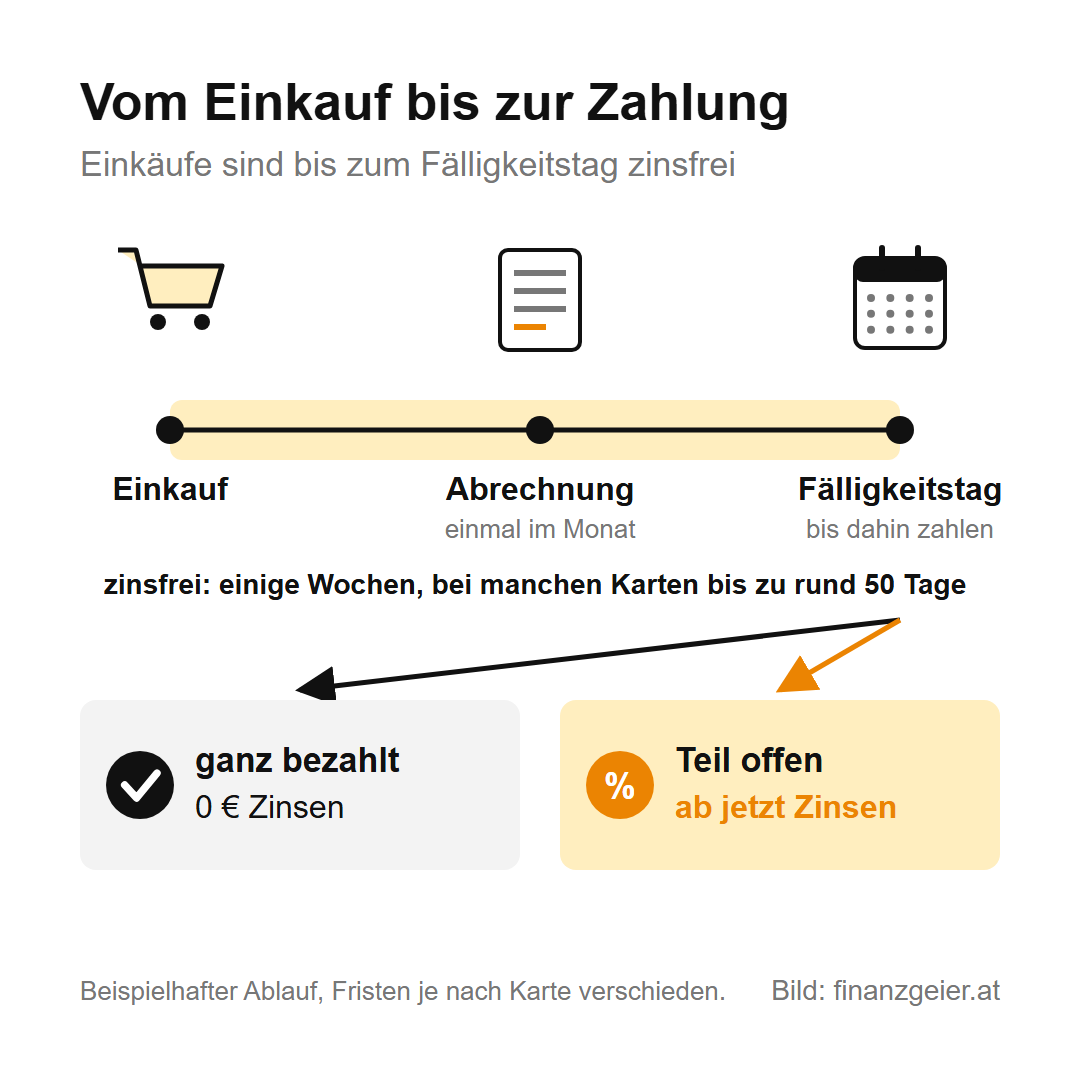
Die Kreditkarte ist eine der Kontokarten, die es zu vielen Girokonten gibt. Mit ihr zahlst du an der Kassa, im Internet oder im Urlaub, aber das Geld geht nicht sofort von deinem Konto weg. Zuerst zahlt die Kartenfirma, also die Bank oder das Unternehmen, das die Karte ausgegeben hat. Sie sammelt alle Zahlungen eines Monats und schickt dir einmal im Monat eine Abrechnung. Bis zu einem bestimmten Tag, dem Fälligkeitstag, musst du den Betrag bezahlen. Bis dahin borgt dir die Kartenfirma das Geld, und daher hat die Karte ihren Namen. Wie viel du ausgeben darfst, legt der Kreditrahmen fest, zum Beispiel 2.000 Euro im Monat. Den bestimmt die Bank nach deinem Einkommen und deiner Bonität, also deiner Kreditwürdigkeit.
Bis zum Fälligkeitstag kostet dieser Kredit nichts. Zwischen Einkauf und Fälligkeitstag vergehen einige Wochen, bei manchen Karten bis zu rund 50 Tage. Wie viel Zeit tatsächlich bleibt, hängt davon ab, wann im Monat du einkaufst: Ein Einkauf kurz nach dem Abrechnungstag hat mehr Zeit als einer kurz davor. Solange du die ganze Abrechnung bis zum Fälligkeitstag bezahlst, ist alles unkritisch, denn genau dafür ist die Karte da. Erst wenn ein Teil offen bleibt, wird aus der praktischen Zahlungskarte ein echter Kredit.
Volle Abbuchung oder Teilzahlung
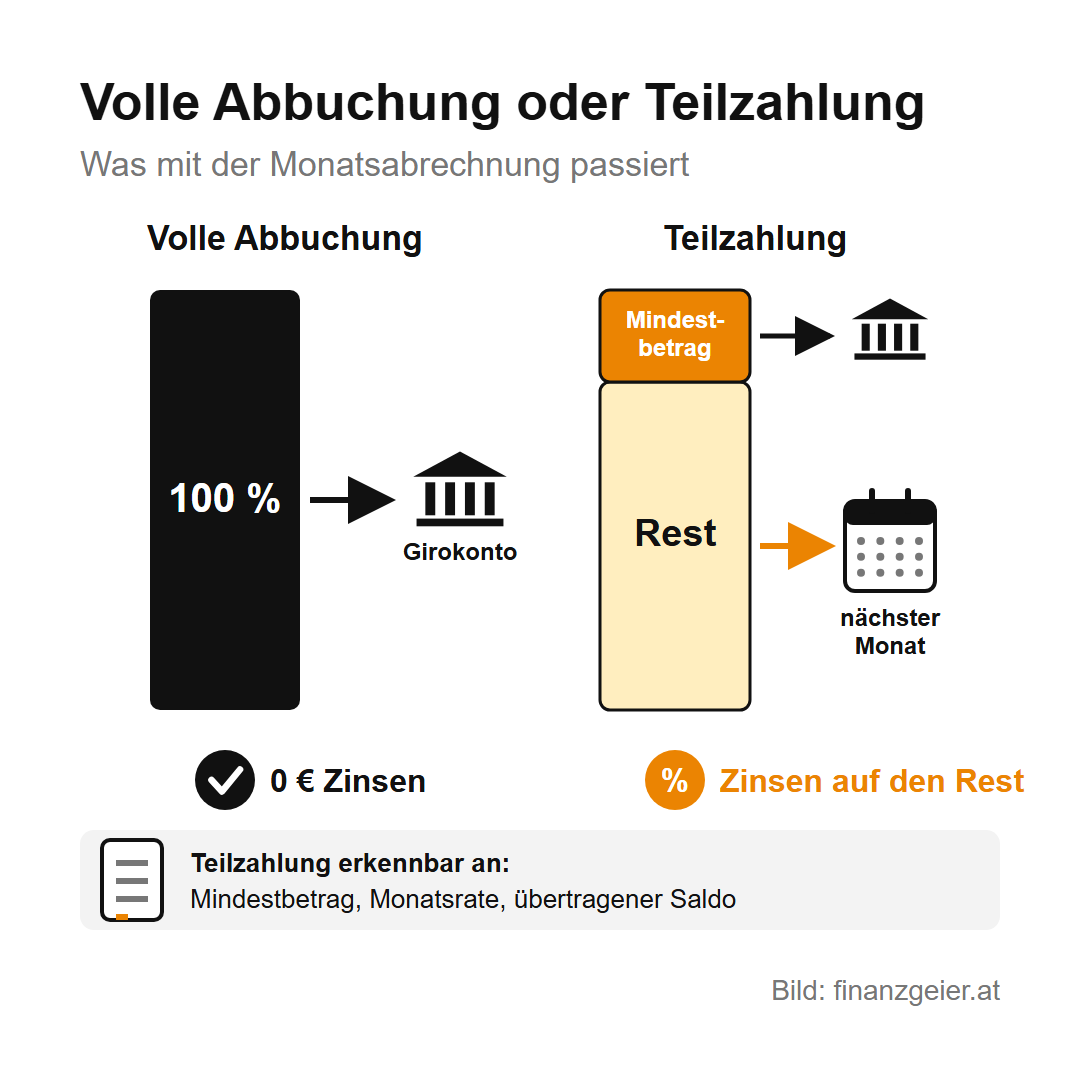
Bei den meisten Kreditkarten österreichischer Banken wird die ganze Abrechnung automatisch vom Girokonto abgebucht. Dafür erteilst du beim Antrag einen Abbuchungsauftrag, das sogenannte SEPA-Lastschriftmandat. Eine Teilzahlung ist bei diesen Karten nur möglich, wenn du sie eigens beantragst, und dafür prüft die Bank noch einmal deine Bonität. Stimmt sie zu, gibt es einen eigenen Teilzahlungsvertrag, und ab dann darfst du jede Abrechnung in Raten bezahlen.
Andere Karten, vor allem solche, die online beantragt werden, sind von Anfang an auf Teilzahlung eingestellt. Du bekommst eine Abrechnung mit einem Mindestbetrag, zahlst diesen oder mehr, und der Rest wandert in den nächsten Monat. Viele dieser Karten werden als Gratis-Kreditkarten beworben. Diese Bezeichnung ist irreführend, denn gratis sind nur die Kontoführung und die Karte selbst. Die Teilzahlung ist nicht gratis, sie ist im Gegenteil ziemlich teuer.
Welche Art du hast, siehst du auf der Monatsabrechnung: Steht dort ein Mindestbetrag oder eine Monatsrate und wird ein offener Betrag in den nächsten Monat übertragen, ist die Teilzahlung aktiv. Steht dort nur der Gesamtbetrag mit einem Abbuchungstermin, wird alles auf einmal bezahlt. Im Zweifel steht es im Kartenvertrag, oder du fragst bei der Bank nach.
So funktioniert die Teilzahlung
Bei der Teilzahlung zahlst du jeden Monat nur einen Teil der offenen Summe, entweder den Mindestbetrag oder einen Betrag, den du selbst wählst. Den Mindestbetrag legt der Vertrag fest: meist ein paar Prozent der offenen Summe, aber nie weniger als ein fester Betrag, bei einer großen österreichischen Bank zum Beispiel 100 Euro. Alles, was du nicht zahlst, wird verzinst und auf die nächste Abrechnung übertragen. Kommen dort neue Einkäufe dazu, wächst die Schuld weiter, während du noch die alte abzahlst.
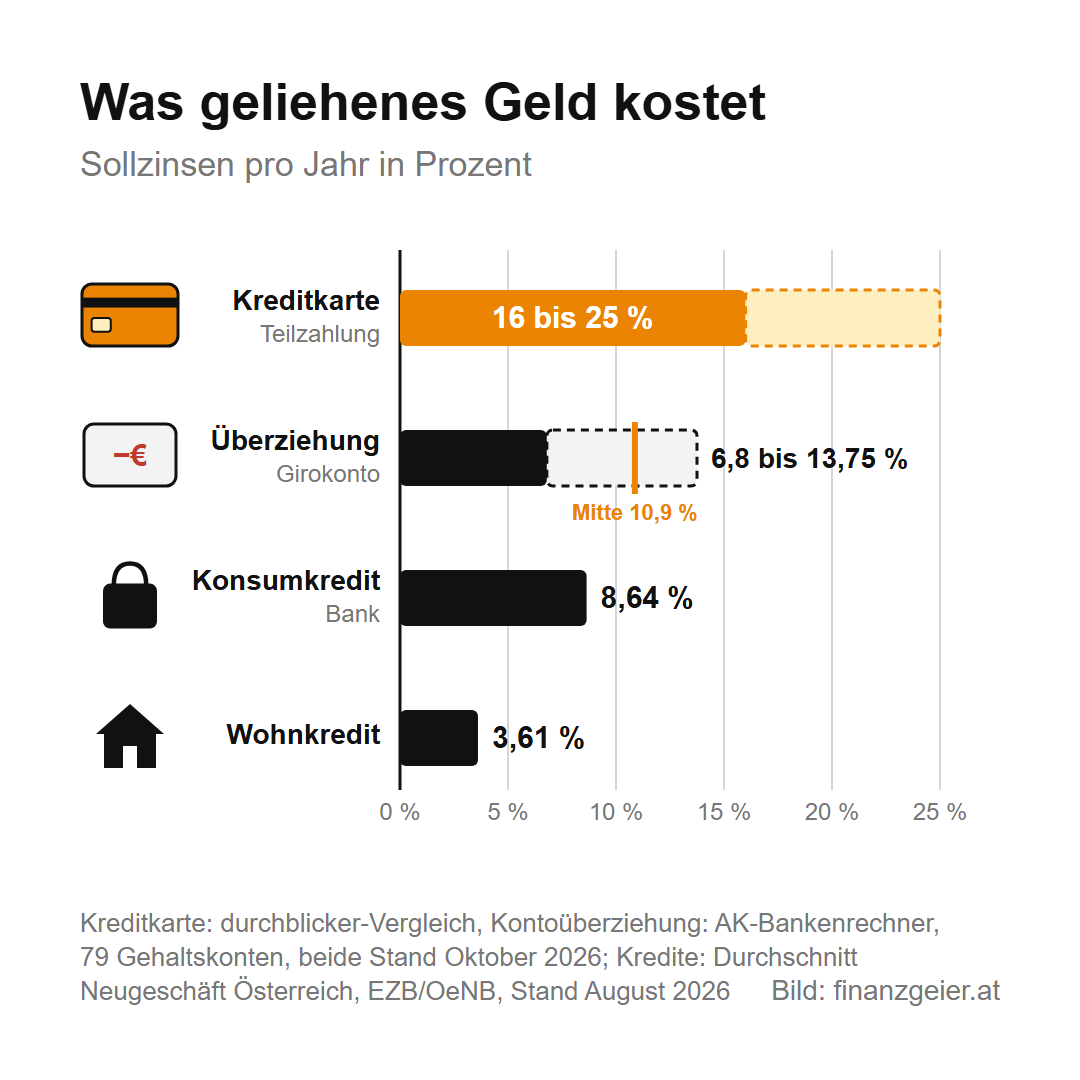
Die Zinsen sind hoch. Bei den Kreditkarten im Vergleich von durchblicker liegt der Sollzins für die Teilzahlung zwischen rund 16 und 25 Prozent im Jahr. Ein Konsumkredit einer Bank kostete im August 2026 im österreichischen Durchschnitt 8,64 Prozent Sollzins, ein Wohnkredit 3,61 Prozent. Wer sein Girokonto überzieht, zahlt bei den Gehaltskonten im Bankenrechner der Arbeiterkammer im Oktober 2026 zwischen 6,8 und 13,75 Prozent, in der Mitte rund 11 Prozent. Die Teilzahlung mit der Kreditkarte ist also noch einmal deutlich teurer als der Überziehungsrahmen. Ab wann die Zinsen laufen, ist nicht bei jeder Karte gleich, bei manchen ab dem Fälligkeitstag, bei anderen ab dem Tag der Buchung. Das steht in den Bedingungen deiner Karte.
Dazu eine klare Meinung: Was als bequeme Teilzahlungsfunktion beworben wird, ist ein irrsinnig teurer Kredit, und den sollte niemand in Anspruch nehmen. Man muss schon sehr verzweifelt sein, um darauf zurückzugreifen. Für fast jeden Zweck gibt es billigeres Geld, und für einen Einkauf, den man sich nicht leisten kann, sollte man gar keines borgen.
Rechenbeispiel: 2.000 Euro auf der Karte
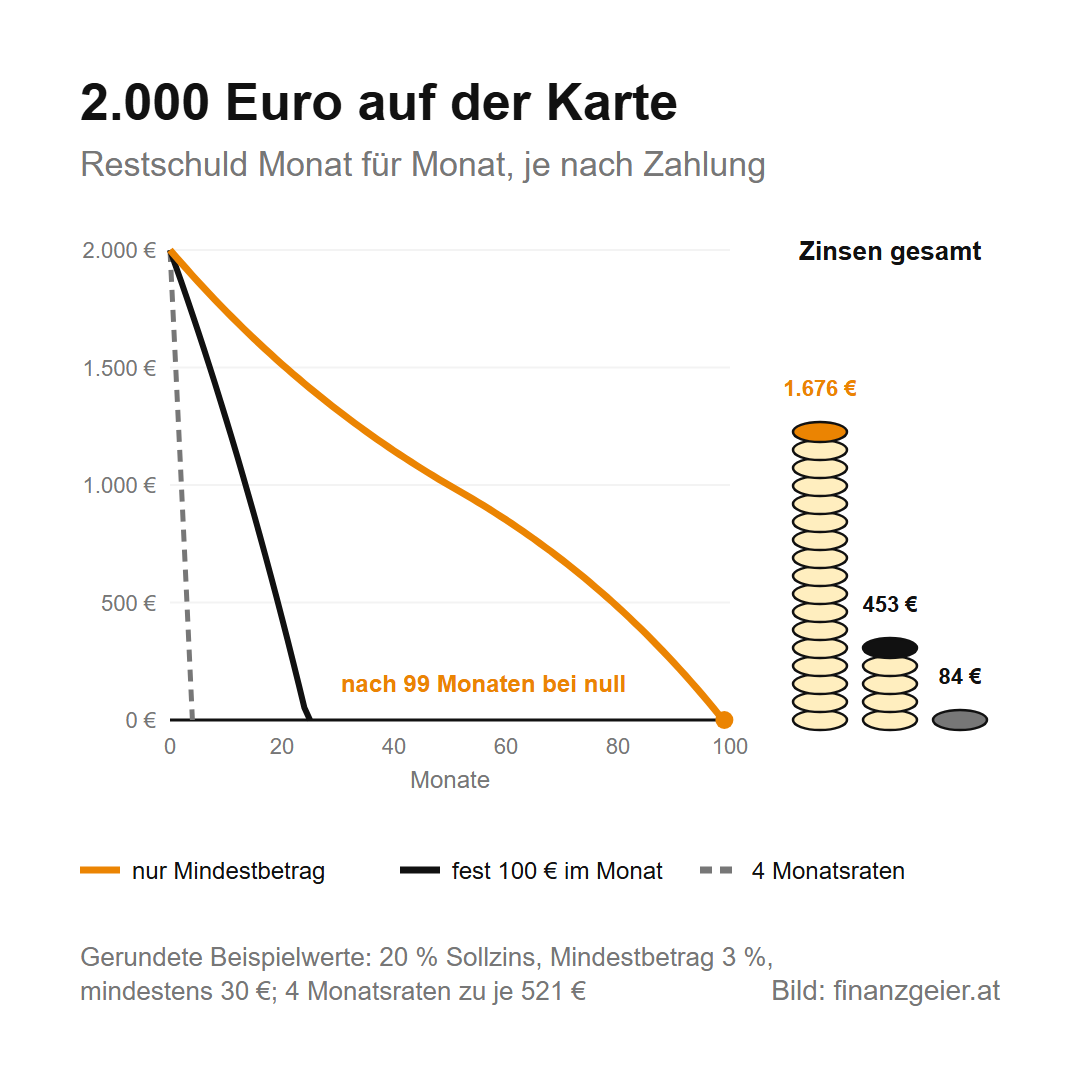
Angenommen, auf deiner Karte sind 2.000 Euro offen, der Sollzins liegt bei 20 Prozent im Jahr, und der Mindestbetrag beträgt 3 Prozent der offenen Summe, mindestens aber 30 Euro. Das sind gerundete Beispielwerte, keine bestimmte Karte. Im ersten Monat fallen rund 33 Euro Zinsen an, der Mindestbetrag liegt bei 61 Euro. Von deiner Zahlung verringern also nur 28 Euro die Schuld. Weil der Mindestbetrag mit der Schuld sinkt, wird auch dieser Teil kleiner, bis der Mindestbetrag nach gut vier Jahren bei 30 Euro angekommen ist. Zahlst du immer nur den Mindestbetrag und kaufst nichts Neues dazu, dauert es 99 Monate, also gut acht Jahre, bis die Karte wieder bei null steht. An Zinsen hast du dann 1.676 Euro bezahlt.
Zahlst du stattdessen jeden Monat fest 100 Euro, ist die Schuld nach 25 Monaten weg, und die Zinsen kosten 453 Euro. Teilst du die 2.000 Euro auf vier Monatsraten zu je 521 Euro auf, zahlst du nur 84 Euro Zinsen. Noch billiger wird es, wenn du die 2.000 Euro mit einem Konsumkredit zu 8,64 Prozent über zwei Jahre ablöst: Die Rate liegt dann bei 91 Euro, die Zinsen bei 185 Euro, dazu kommt eine allfällige Bearbeitungsgebühr. Es zählt also nicht die niedrige Monatsrate, sondern was am Ende insgesamt bezahlt wird.
Bargeld und versäumte Zahlungen
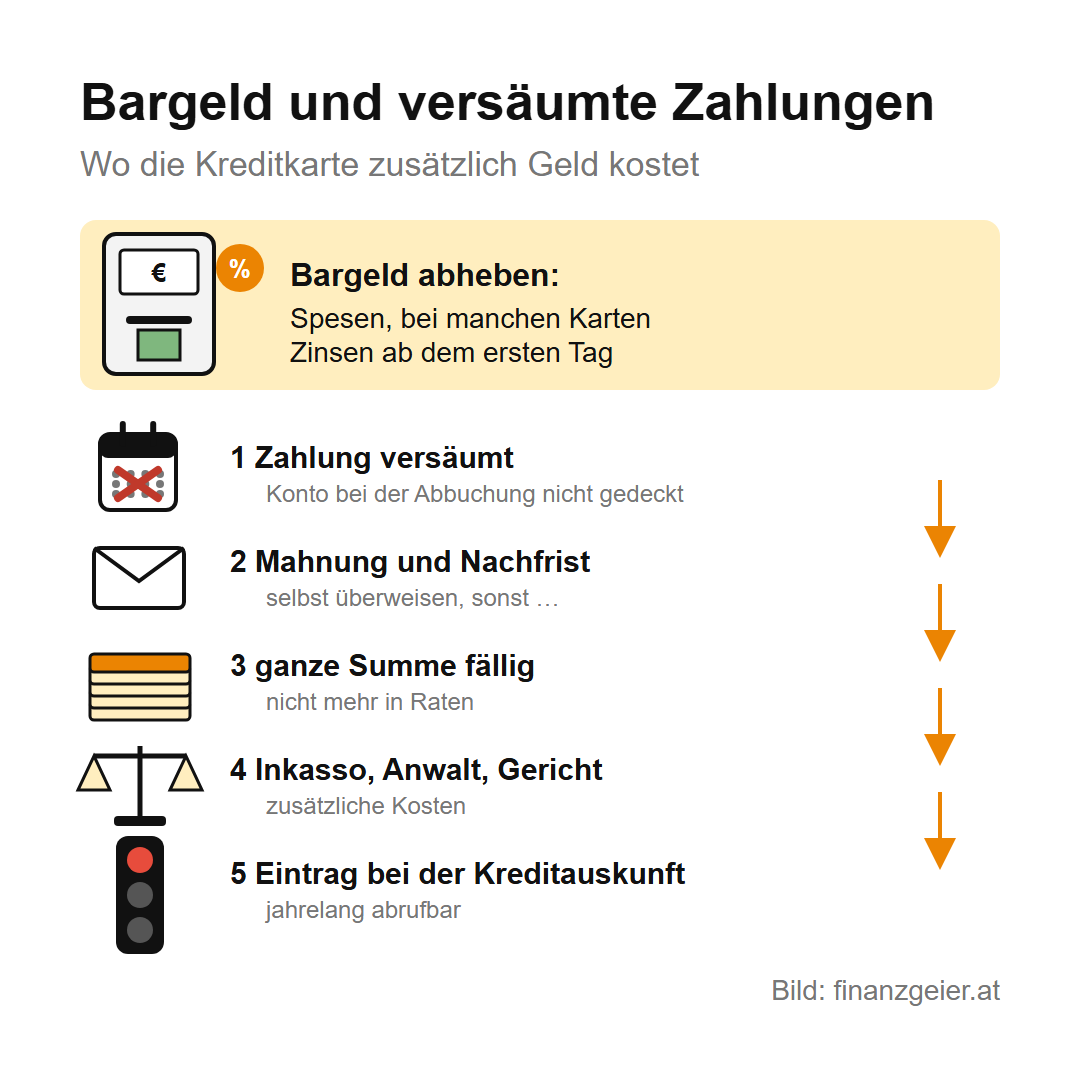
Bargeld mit der Kreditkarte abzuheben, ist auch ohne Teilzahlung teuer. Bei den meisten Karten kostet jede Behebung Spesen, und bei manchen laufen ab dem Tag der Behebung Zinsen, auch wenn du die Abrechnung später ganz bezahlst. Die zinsfreie Zeit gilt dann nicht. Für Bargeld ist die Debitkarte die bessere Wahl.
Ernst wird es, wenn eine fällige Zahlung ausbleibt, etwa weil das Girokonto bei der Abbuchung nicht gedeckt ist. Dann musst du selbst rechtzeitig überweisen. Bleibt die Zahlung trotzdem aus, darf die Bank nach einer Mahnung und einer Nachfrist die gesamte offene Summe auf einmal fällig stellen. Muss sie das Geld eintreiben, kommen Kosten für Inkasso, Anwalt und Gericht dazu, und die Kreditwürdigkeit leidet. Ein negativer Eintrag bei einer Kreditauskunftei wie dem KSV1870 bleibt jahrelang abrufbar und kann sogar einen neuen Handyvertrag verhindern.
Raus aus der Teilzahlung
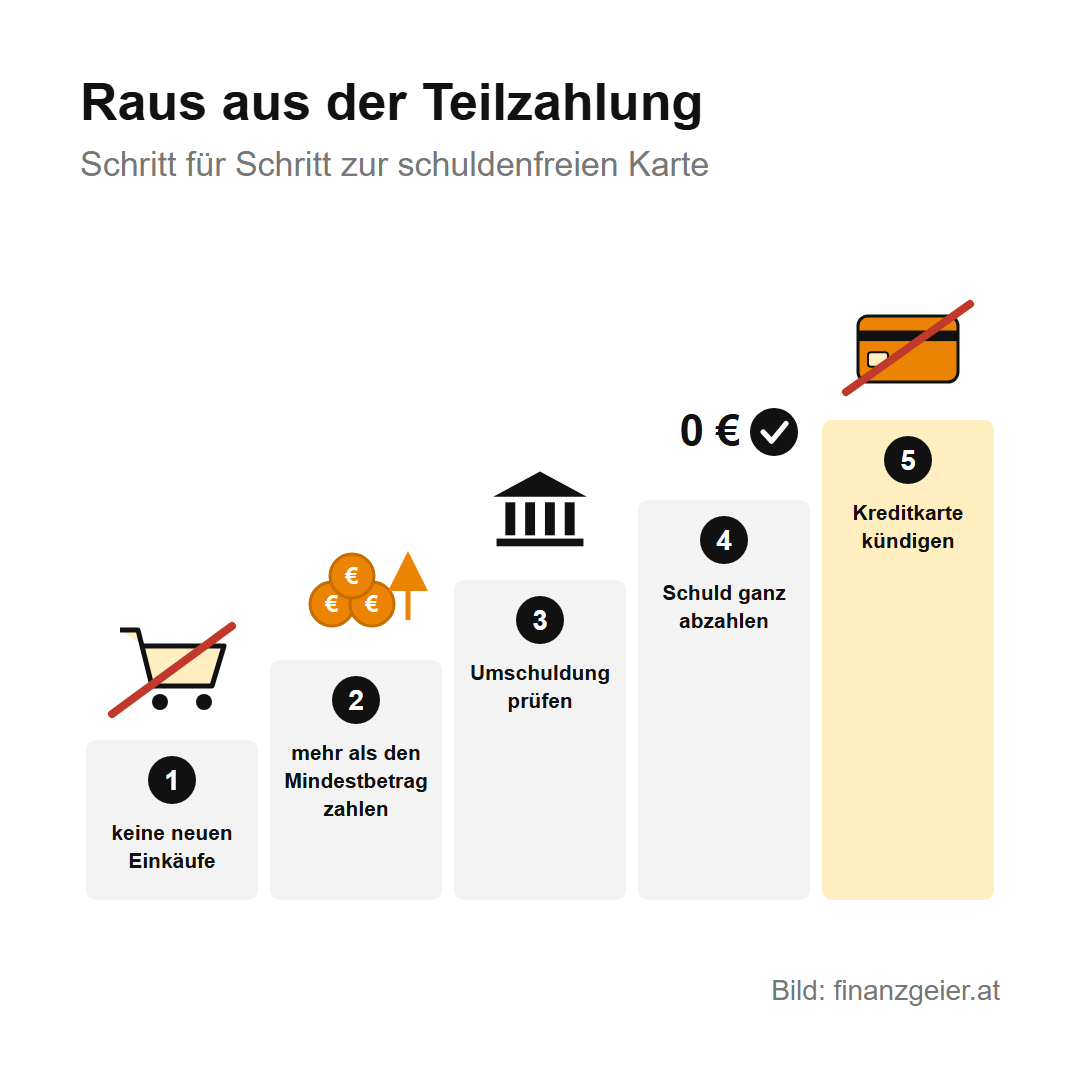
Wer in der Teilzahlung steckt, kommt mit einem klaren Plan wieder heraus. Der erste Schritt: die Karte nicht mehr für neue Einkäufe verwenden, solange noch etwas offen ist, sonst wächst die Schuld nach. Der zweite: mehr als den Mindestbetrag zahlen, und zwar so viel wie möglich. Zusätzliche Zahlungen sind jederzeit erlaubt, verringern sofort die Zinsen und kosten keine Gebühr.
Bei größeren Beträgen solltest du jedenfalls eine Umschuldung prüfen. Dabei nimmst du bei einer Bank einen normalen Konsumkredit mit fester Laufzeit auf und zahlst damit die Kreditkarte auf einmal ab. Im Rechenbeispiel sinken die Zinsen damit von 453 auf 185 Euro, und die feste Rate sorgt dafür, dass die Schuld an einem bestimmten Tag wirklich weg ist. Vergleiche dabei den effektiven Jahreszins und die Bearbeitungsgebühr, denn erst beide zusammen zeigen, ob sich der Wechsel lohnt.
Ist die Schuld abbezahlt, kündige die Kreditkarte. Wer einmal in der Teilzahlung war, ist ohne Kreditkarte besser dran, denn so kommt er gar nicht erst in Versuchung, wieder zu einer teuren kurzfristigen Finanzierung zu greifen. Für Zahlungen im Internet reicht die Debitkarte. Wird die Last zu groß, helfen die staatlich anerkannten Schuldenberatungen kostenlos weiter, und das besser früher als später.
Der Rat zum Schluss: Bezahl die Kreditkarte jeden Monat zur Gänze, am besten per Abbuchung vom Girokonto. Ist das Geld dafür nicht da, war der Einkauf nicht leistbar, und dann ist es Zeit, sich von der Karte zu trennen.
Quellen: durchblicker: Kreditkartenvergleich, EZB/OeNB: Zinssätze für Konsumkredite in Österreich, Neugeschäft, EZB/OeNB: Zinssätze für Wohnkredite in Österreich, Neugeschäft, BAWAG: Besondere Bedingungen für die Teilzahlung, PayLife: Besondere Geschäftsbedingungen Teilzahlungsmöglichkeit, AK-Bankenrechner: Girokonten, Dachverband der Schuldenberatungen. Stand: Oktober 2026
Weiterlesen: Am sichersten ist es, die Kreditkarte jeden Monat zur Gänze zu bezahlen, am besten per Abbuchung vom Girokonto. Worauf du bei diesem Konto achten solltest, zeigt die Seite über das Girokonto. Dort steht, wie du Girokonten vergleichst und eines eröffnest.
Hinweis: Diese Seite gibt allgemeine Informationen und die Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung, eine Kreditkarte oder einen Kredit abzuschließen oder nicht abzuschließen. Jede Lage ist anders; im Zweifel helfen die Arbeiterkammer oder eine Schuldenberatung weiter.

