
Zuletzt aktualisiert: 06.11.2026
10.000 Euro liegen fünf Jahre auf einem Sparbuch mit 0,5 % Zinsen. Am Ende stehen 10.188,91 Euro drauf, aber bei 3 % Inflation im Jahr kannst du dir dafür nur noch so viel kaufen wie heute um 8.789 Euro (Beispielwerte). Trotzdem haben laut der Sparstudie 2026 von Erste Bank und Sparkassen 79 % der Befragten ein Sparbuch oder Sparkonto. Diese Seite erklärt das Sparbuch selbst: das Heft, das Losungswort, was bei einem Verlust passiert und wer es wofür nutzt. Dann kommt die Abwägung, einmal als Sparer, einmal als Anleger im Vergleich mit Bundesschatz und Bundesanleihe, und einmal mit Blick darauf, was die Milliarden auf Österreichs Sparkonten für die Wirtschaft heißen.
Inhalt
Was ein Sparbuch ist: eine Urkunde zum Angreifen
Rechtlich ist das Sparbuch eine Sparurkunde. Das Bankwesengesetz beschreibt Spareinlagen als Geldeinlagen, die nicht dem Zahlungsverkehr dienen, sondern der Anlage, und eine Bank darf sie nur gegen eine solche Urkunde annehmen. Ausgeben dürfen sie nur Banken mit der Berechtigung für dieses Geschäft, und auch das Wort „Sparbuch“ ist diesen Urkunden vorbehalten.
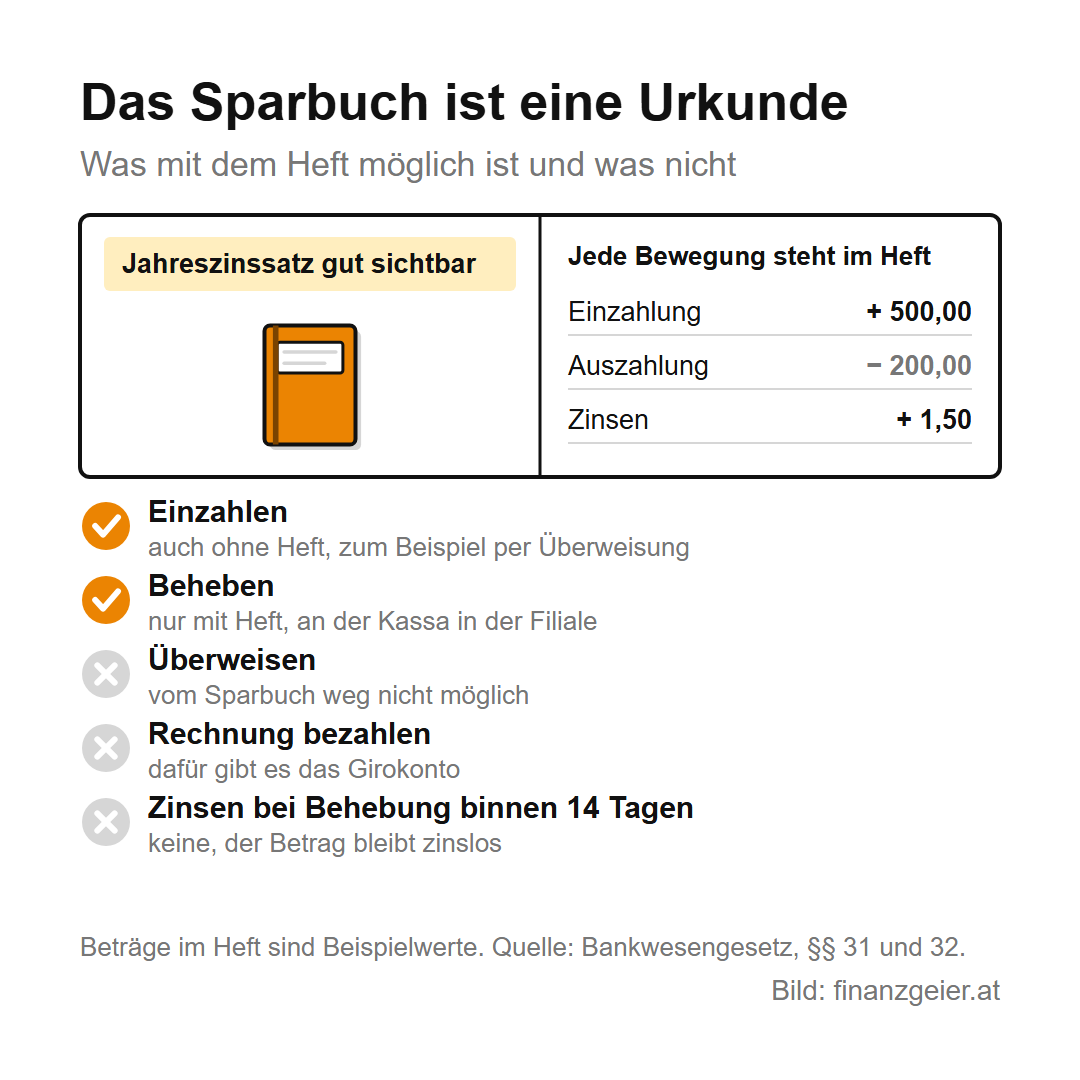
Im Alltag ist das ein kleines Heft. Jede Einzahlung und jede Auszahlung wird darin vermerkt, und auch der Zinssatz muss dort gut sichtbar stehen. Einzahlen kannst du auch ohne das Heft, etwa per Überweisung, nachgetragen wird das bei der nächsten Vorlage. Auszahlen darf die Bank aber nur gegen Vorlage des Sparbuchs, und zwar an der Kassa in der Filiale, also während der Öffnungszeiten. Weg vom Sparbuch überweisen oder damit eine Rechnung bezahlen ist nicht möglich, dafür gibt es das Girokonto. Beträge, die binnen 14 Tagen nach der Einzahlung wieder behoben werden, bringen außerdem keine Zinsen.
Selbstverständlich ist das Heft aber nicht mehr. Banken müssen keine Sparbücher anbieten, laut Arbeiterkammer führen viele sie nur noch für bestehende Kunden, und manche große Bank eröffnet neue nur noch in Sonderfällen. An die Stelle des Hefts treten Sparkonten mit Sparkarte, mit der du am Bankomat abhebst, aber im Geschäft nicht bezahlen kannst.
Sparbuch Losungswort, Verlust und das alte Büchlein
Heute gibt es zwei Arten. Das Namenssparbuch lautet auf dich, nur du kommst mit Ausweis und Unterschrift an das Geld. Das Sparbuch mit Losungswort lautet auf eine Bezeichnung oder Nummer und ist nur möglich, solange weniger als 15.000 Euro darauf liegen, ab dann schreibt das Gesetz den Namen vor. Das Losungswort legst du selbst fest. Abheben darf dann jeder, der das Heft und einen amtlichen Lichtbildausweis vorlegt und das Wort nennt. Deshalb lässt sich so ein Sparbuch leicht weitergeben, und deshalb gehört das Losungswort nie ins Heft und nicht in dieselbe Lade. Anonyme Sparbücher dürfen seit 1. November 2000 nicht mehr neu eröffnet werden. Wer noch eines hat, verliert das Geld nicht, kommt aber erst nach einer Identitätsprüfung heran.
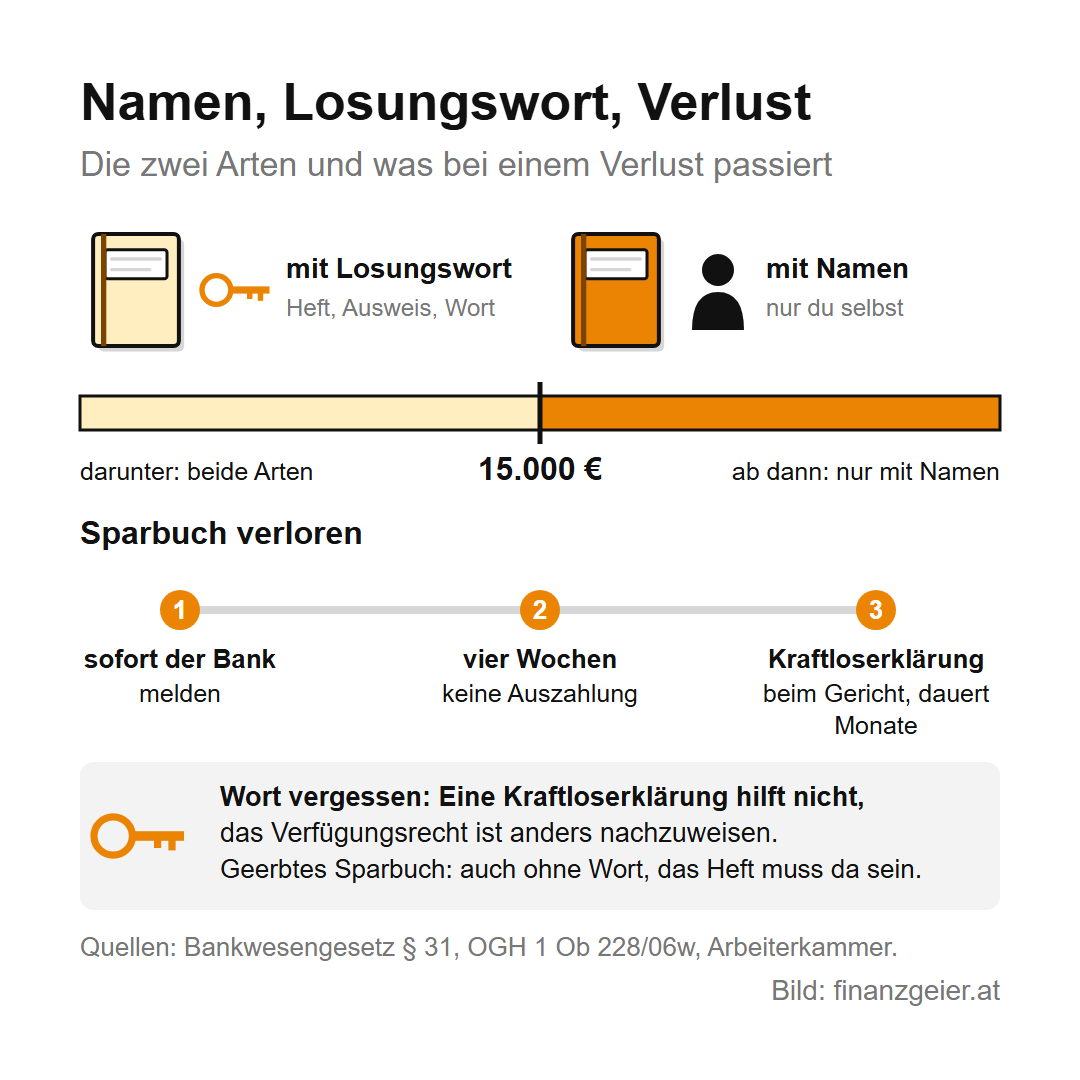
Geht das Sparbuch verloren, meldest du das sofort der Bank, mit Name, Anschrift und Geburtsdatum. Sie darf dann vier Wochen lang nichts auszahlen. Taucht es in dieser Zeit nicht auf, führt der Weg über die Kraftloserklärung, ein Gerichtsverfahren, das die verlorene Urkunde für ungültig erklärt. Das kostet Gebühren und kann Monate dauern, und das Losungswort brauchst du trotzdem.
Ist nur das Wort weg und das Heft noch da, hilft die Kraftloserklärung nicht, wie der Oberste Gerichtshof entschieden hat. Dann musst du der Bank auf andere Weise nachweisen, dass dir das Geld zusteht, und das ist schwierig. Leichter haben es Erben: Über ein Sparbuch, das man von Todes wegen erworben hat, kann ohne Losungswort verfügt werden. Das Heft muss laut Erste Sparkasse aber vorliegen. Findest du ein altes Sparbuch in einer Schublade, geh damit und mit deinem Ausweis zur Bank. Nach 30 Jahren ohne Bewegung ist die Forderung verjährt, dann zahlen Banken höchstens noch aus Kulanz.
Sparbuch eröffnen: täglich fällig, Kapitalsparbuch oder Sparbuch online
Zum Sparbuch eröffnen gehst du mit einem amtlichen Lichtbildausweis in die Filiale, denn die Bank muss feststellen, wer du bist. Mehrere Sparbücher bei einer oder mehreren Banken sind erlaubt. Die erste Frage ist dann, wann du das Geld brauchst. Beim täglich fälligen Sparbuch kommst du jederzeit heran, dafür ist der Zins variabel: Die Bank ändert ihn, ohne kündigen zu müssen, und trägt ihn bei der nächsten Vorlage ein.
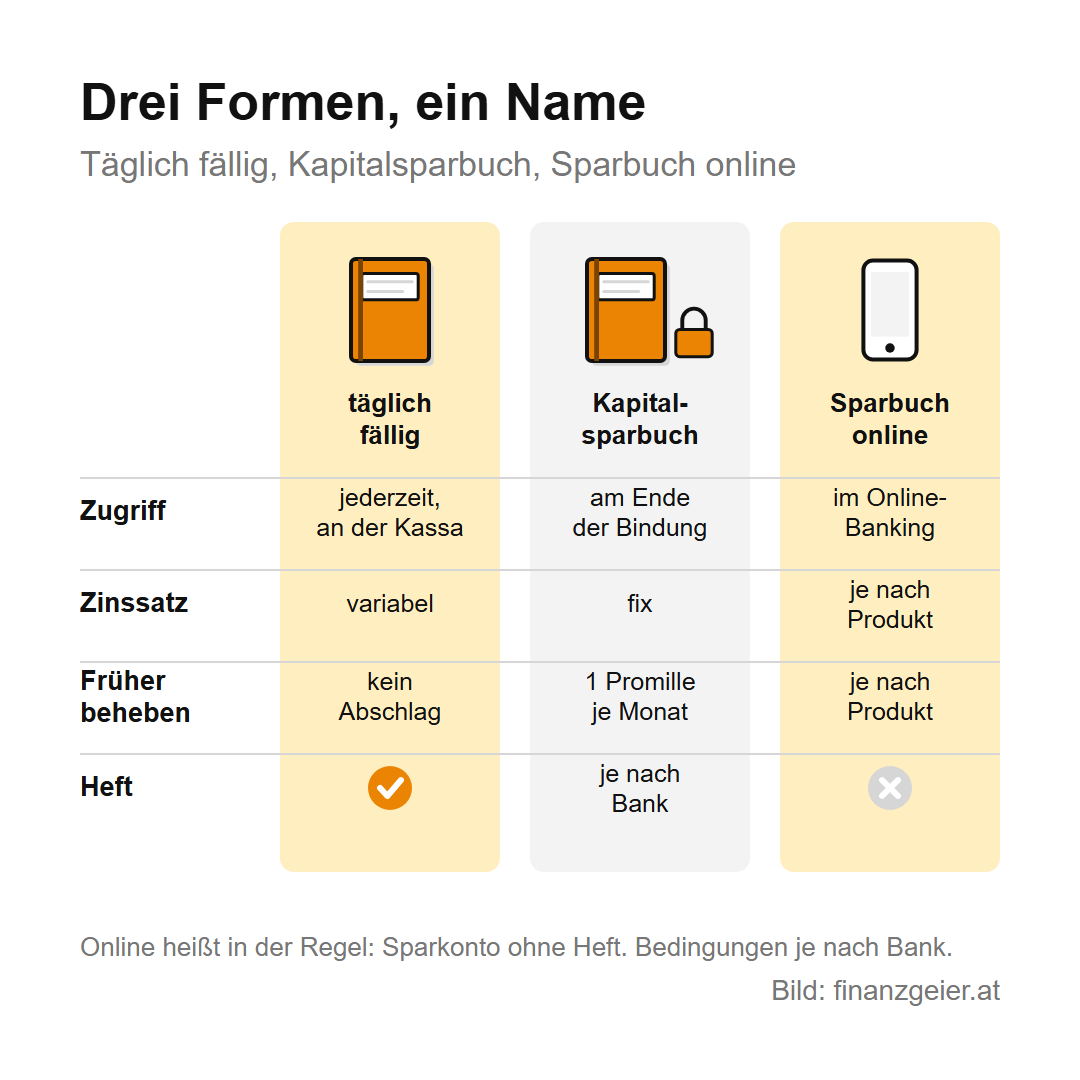
Beim gebundenen Sparbuch, oft Kapitalsparbuch genannt, liegt das Geld für eine vereinbarte Zeit, und der Zinssatz steht für die ganze Laufzeit fest. Viele Banken verlangen eine Mindesteinlage, und es können Schließungsspesen anfallen, die oft verhandelbar sind. Brauchst du das Geld früher, verrechnet die Bank Vorschusszinsen, also einen Abschlag von einem Promille für jeden vollen Monat, der zur Bindung fehlt. Mehr, als an Zinsen hereingekommen ist, darf das nicht sein, dein eingezahltes Geld bleibt also unangetastet. Wie du Laufzeiten vergleichst und Geld aufteilst, steht bei Tagesgeld und Festgeld.
Sparbuch online heißt in der Praxis meistens: gar kein Heft. Ein online Sparbuch ist in der Regel ein Sparkonto, das du im Online-Banking führst und von dem das Geld nur auf dein hinterlegtes Referenzkonto zurückgeht. Das ist bequemer und oft besser verzinst, nur in der Hand halten kannst du es nicht mehr. Die Unterschiede zwischen Sparbuch, Tagesgeld und Festgeld erklärt die Seite über Sparkonten.
Sparbuch Zinsen, Steuer und Sicherheit
Die Sparbuch Zinsen sind bei täglich fälligem Geld niedrig und von Bank zu Bank sehr verschieden. Täglich fällige Sparkonten brachten laut Nationalbank im Dezember 2025 im Schnitt 0,69 %, in der Filiale lag der mittlere Wert auf der Transparenzplattform der Nationalbank im Oktober 2026 bei nur 0,01 %, online bei 0,5 %. Was einzelne Banken zahlen, steht im Beitrag über Sparbuch-Zinsen, und für einen Sparbuch Vergleich gibt es den Bankenrechner der Arbeiterkammer.
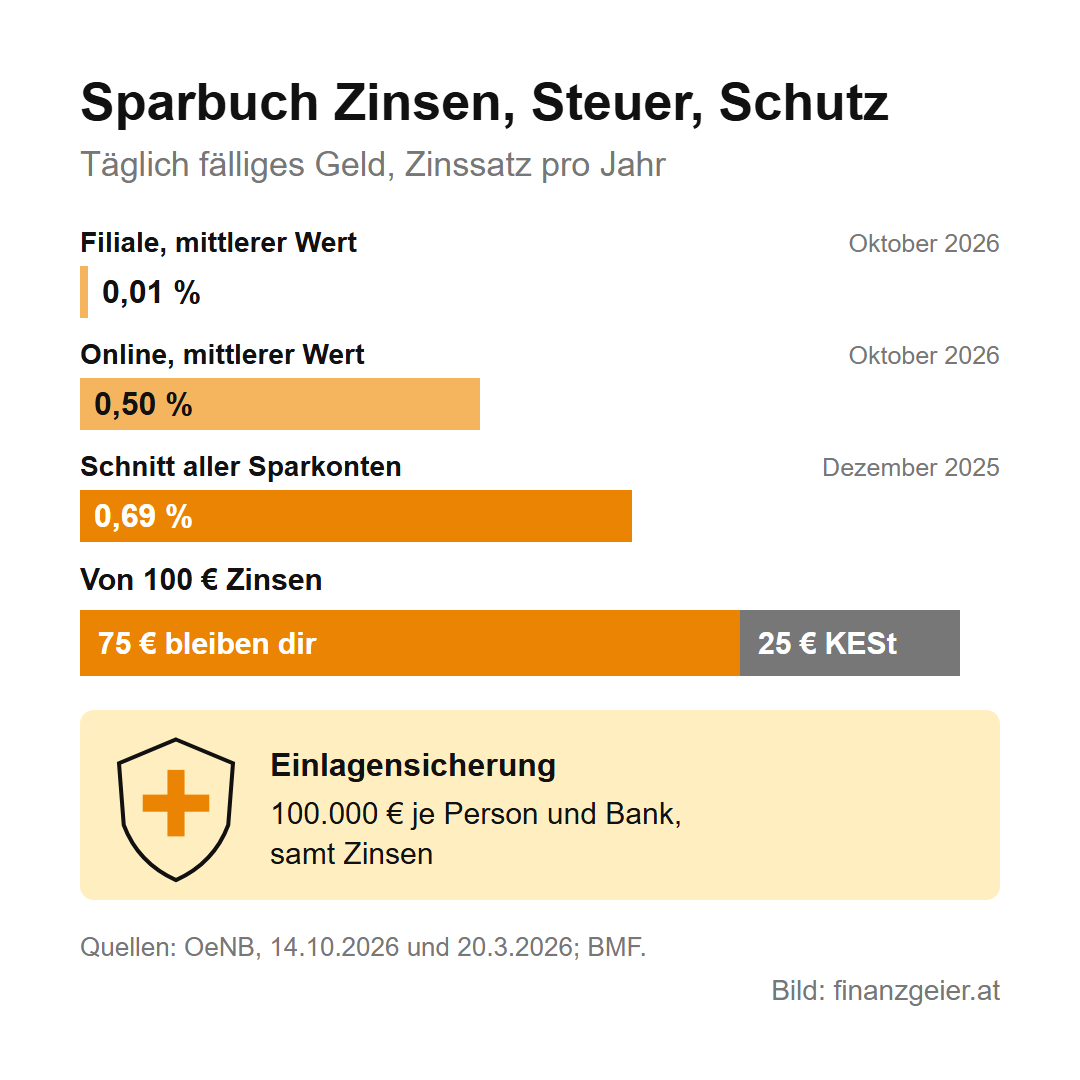
Von den Zinsen gehen 25 % Kapitalertragsteuer weg, kurz KESt, die österreichische Banken gleich abziehen. Das Guthaben fällt samt Zinsen unter die Einlagensicherung, die es bis 100.000 Euro je Person und Bank schützt.
Wer das Sparbuch nutzt und wofür es taugt
Beliebt ist das Sparbuch auch bei älteren Leuten, weil es einfach zu handhaben ist und ein physisches Produkt, das man wirklich noch in der Hand halten kann. Kein Passwort, keine App, und jede Bewegung steht schwarz auf weiß im Heft.
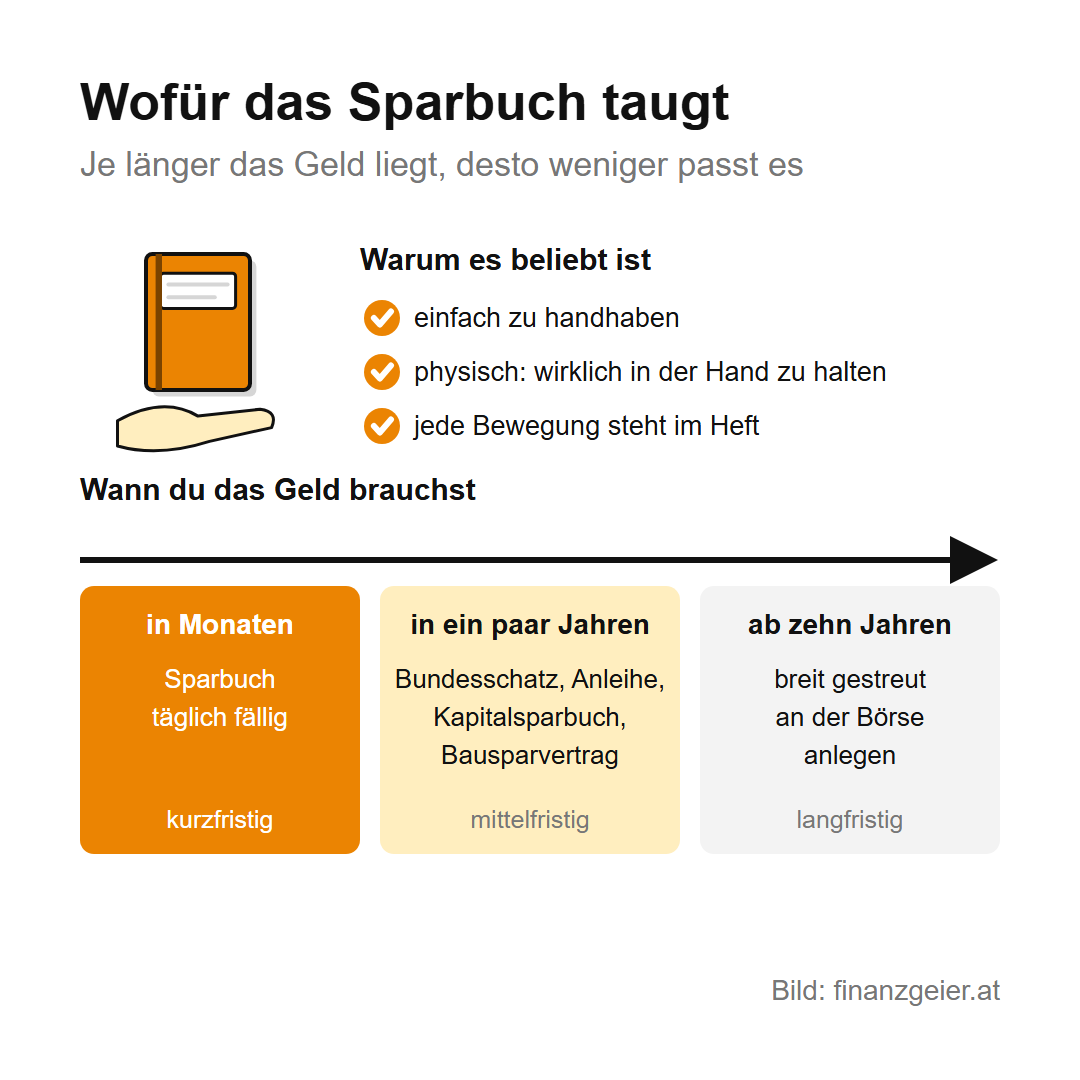
Für kurzfristige Geldanlagen ist das Sparbuch in Ordnung, wobei „Anlage“ hier übertrieben ist. Denn meistens frisst die Inflation die wenigen Prozent oder Zehntelprozentpunkte Sparbuchzinsen auf. Das Sparbuch ist also nur etwas für kurze Zeit, etwa für Geld, das in den nächsten Monaten für eine größere Rechnung gebraucht wird. Auch ein Teil des Notgroschens kann dort liegen, denn bei ihm zählt die Verfügbarkeit vor dem Ertrag. Abends und am Wochenende kommst du aber nicht an Geld, das nur an der Kassa ausgezahlt wird, und für den Hauptteil bleibt das eigene Tagesgeldkonto die bessere Wahl. Für Geld, das du erst in ein paar Jahren brauchst, gibt es darüber hinaus Bundesschatz oder Anleihen, und auch das gebundene Sparbuch und der Bausparvertrag kommen dafür infrage.
221 Milliarden Euro: was die Sparkonten für Österreich heißen
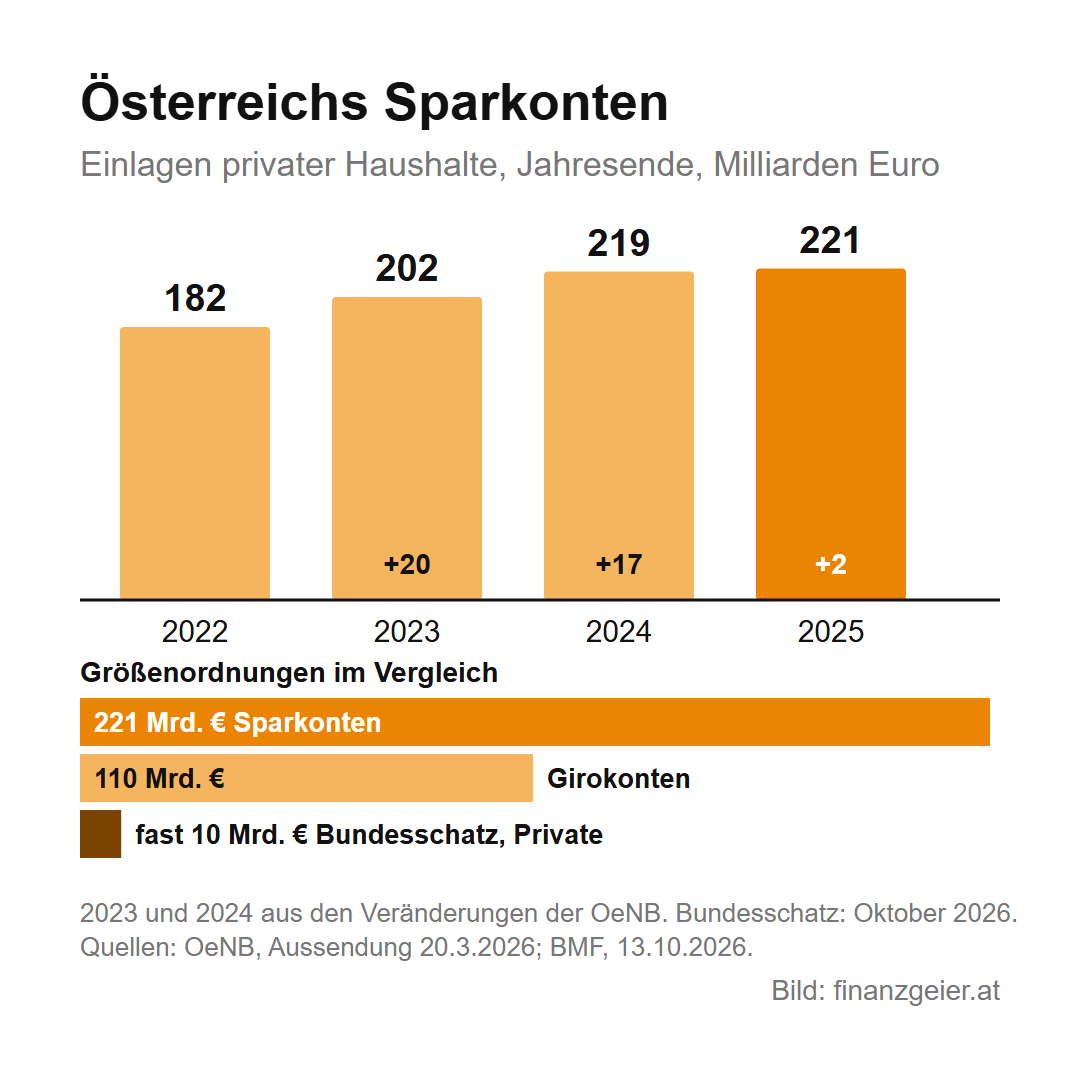
Laut Nationalbank lagen Ende 2025 rund 331 Milliarden Euro der privaten Haushalte auf Bankkonten, 110 Milliarden auf Girokonten und 221 Milliarden auf Sparkonten. Das klassische Heft ist in diesen Zahlen nicht eigens genannt. Ende 2022 waren es 182 Milliarden, 2023 kamen 20 dazu, 2024 weitere 17 und 2025 nur noch 2, denn mit den sinkenden Zinsen floss mehr Geld auf Girokonten und in Wertpapiere. Insgesamt besitzen die Haushalte laut Nationalbank seit Mitte 2026 erstmals mehr als eine Billion Euro an Finanzvermögen, davon 34 % als Einlagen und 24 % in Wertpapieren. Die Sparquote, also der Teil des verfügbaren Einkommens, der nicht ausgegeben wird, lag 2025 bei 9,7 %.
Eine Bank hebt dieses Geld nicht im Tresor auf, sie verleiht es weiter. Die Haushalte hatten Ende 2025 selbst 188 Milliarden Euro Bankkredite offen, davon 132 Milliarden für Wohnbau. Neue Kredite an Haushalte kosteten zu dieser Zeit im Schnitt 3,85 %, täglich fällige Sparkonten brachten 0,69 %. Das sind zwei verschiedene Geschäfte und keine fertige Gewinnrechnung, aber der Abstand zeigt das Prinzip: Für eine Bank ist das Sparbuch billiges Geld. Wer als Anleger Aktien von Banken hält, etwa aus dem ATX, steht also auf der anderen Seite des Schalters, und wie weit Kreditzins und Sparzins auseinanderliegen, hängt auch am Leitzins.
Für die Sparer ist die Summe weniger erfreulich. Liegt die Inflation einen Prozentpunkt über dem Zins, gehen bei 221 Milliarden Euro rund 2,2 Milliarden Euro Kaufkraft im Jahr verloren, ohne dass auf einem einzigen Konto weniger steht. Der Bundesschatz wirkt dagegen klein: Private haben laut Finanzministerium im Oktober 2026 fast 10 Milliarden Euro darin angelegt, auf gut 210.000 Konten.
Bundesschatz und Bundesanleihe: dem Staat Geld borgen
Der Bundesschatz ist ein Wertpapier der Republik Österreich, das du direkt bei ihr kaufst, ohne Bank und ohne Depot. Du borgst dem Staat also Geld, und er zahlt dafür fixe Zinsen. Zur Wahl stehen ein Monat, sechs Monate, zwölf Monate, vier Jahre und zehn Jahre, die Laufzeiten von sechs Monaten und vier Jahren heißen „grün“, weil das Geld in nachhaltige Projekte in Österreich fließt. Es beginnt bei 100 Euro, nach oben gibt es keine Grenze, und Gebühren fallen keine an. Anlegen können Volljährige mit Wohnsitz in der EU, online mit der ID Austria oder per Post, das Geld läuft über ein Referenzkonto auf deinen Namen.
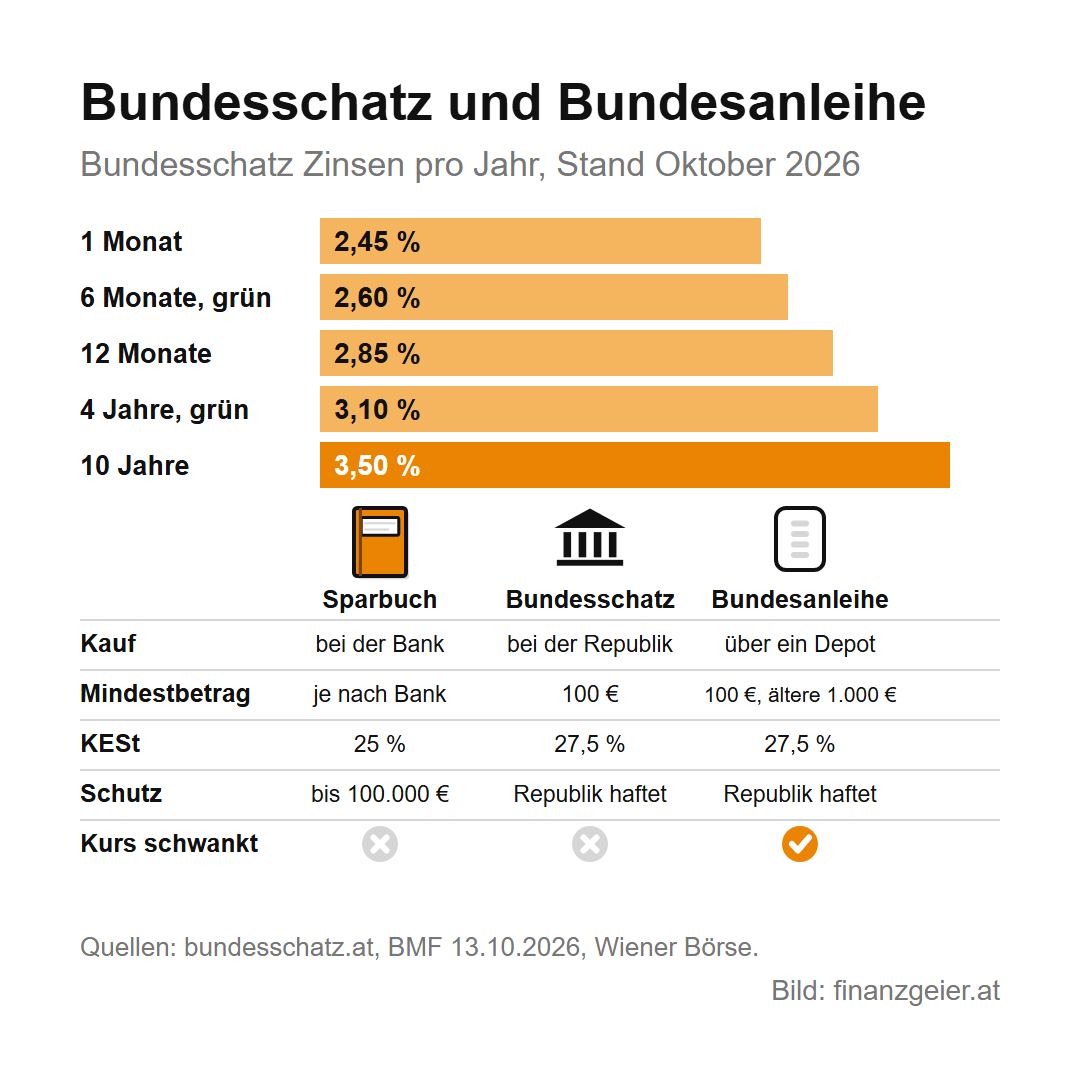
Die Bundesschatz Zinsen hängen vom Tag der Einzahlung ab und bleiben dann für die ganze Laufzeit gleich. Im Oktober 2026 reichten sie von 2,45 % für einen Monat bis 3,5 % für zehn Jahre, im April 2026 noch von 1,95 % bis 3,10 %. Sie ändern sich also, der aktuelle Satz steht auf bundesschatz.at. Auf die Zinsen fallen 27,5 % KESt an statt 25 % beim Sparbuch. Eine Einlagensicherung gibt es nicht, weil es keine Einlage ist, dafür haftet die Republik selbst für die gesamte Summe, auch über 100.000 Euro. Vorzeitig kommst du an das Geld: Bei den Laufzeiten bis zwölf Monate kostet jeder noch offene Monat 0,05 Prozentpunkte vom Zinssatz, bei vier und zehn Jahren gilt eine Tabelle, und der Abschlag kann einen großen Teil der Zinsen kosten. Dein Kapital bleibt erhalten. Wählst du zum Ende keine Auszahlung, wird das Geld samt Zinsen automatisch neu angelegt.
Mit der Bundesanleihe deckt der Bund seinen Finanzierungsbedarf am Kapitalmarkt. Laut Bundesfinanzierungsagentur waren Anfang November 2026 insgesamt 34 Bundesanleihen über rund 353 Milliarden Euro im Umlauf, die letzte läuft bis 2120. Eine Bundesanleihe kaufst du über ein Wertpapierdepot an der Wiener Börse, neuere schon ab 100 Euro. Dazu können Depot- und Ordergebühren kommen, und der Kurs schwankt: Steigen die Zinsen, fällt er. Am Ende der Laufzeit bekommst du den vollen Nennwert zurück, wie bei jeder klassischen Anleihe. Das ist etwas für Sicherheitsbewusste, die einen Schritt weiter gehen wollen als das Sparbuch, und es passt am besten, wenn die Laufzeit zu dem Tag passt, an dem du das Geld brauchst, und du die Anleihe bis dahin behältst.
Inflation und Vermögensaufbau: die Rechnung über fünf Jahre
Der Realzins ist das, was nach der Teuerung bleibt: Zins minus Inflation. Wer bei hoher Inflation Sparbuch und Bundesschatz vergleicht, sieht den Unterschied erst damit. Gerechnet wird mit 10.000 Euro über fünf Jahre, drei Anlagen und 3 % Inflation im Jahr, die Zinsen werden jedes Jahr mit angelegt. Alle Werte sind Beispielwerte, keine aktuellen Angebote.
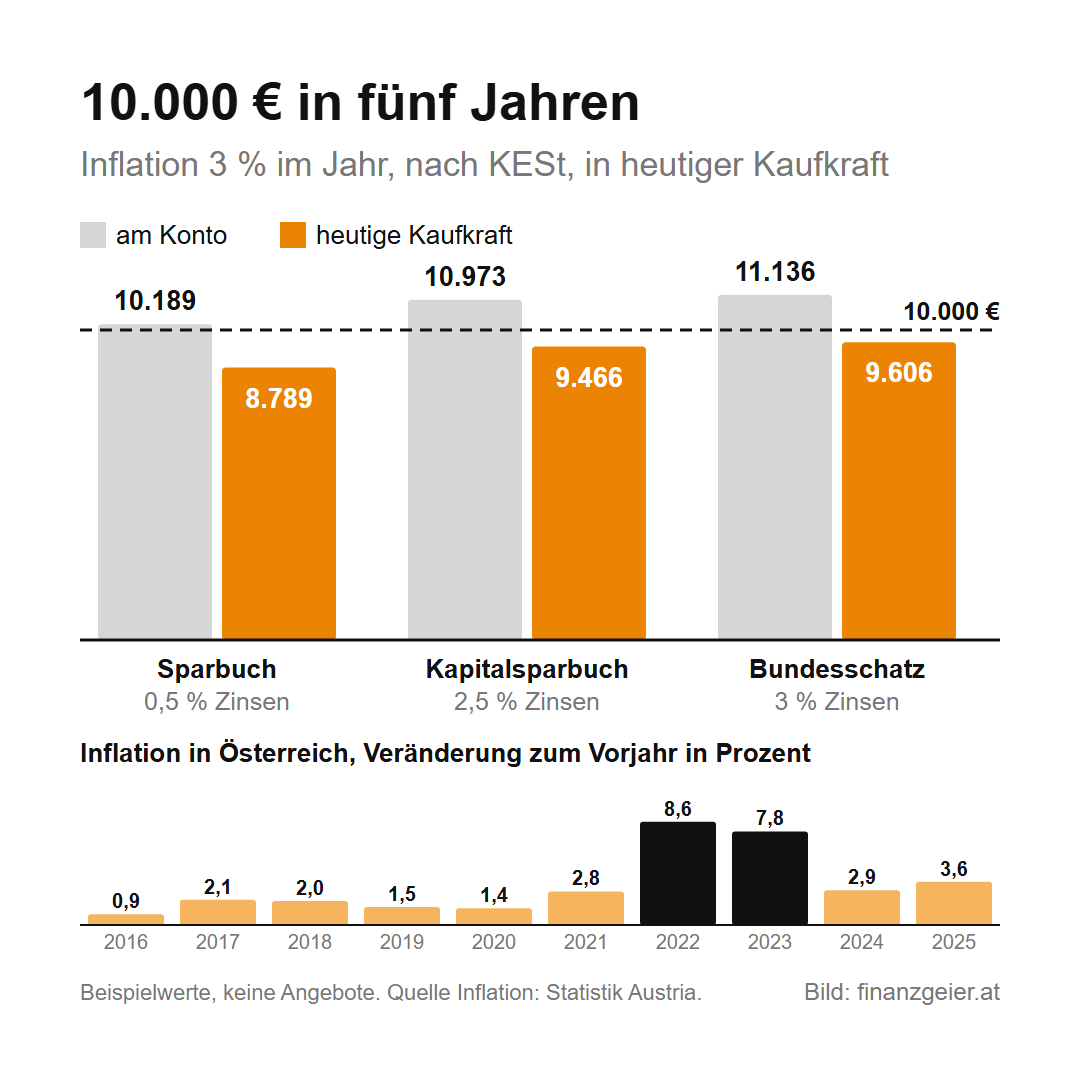
Beim täglich fälligen Sparbuch mit 0,5 % bleiben nach 25 % KESt 0,375 % im Jahr, am Ende stehen 10.188,91 Euro am Konto. Beim Kapitalsparbuch mit 2,5 % bleiben 1,875 %, das ergibt 10.973,32 Euro. Beim Bundesschatz mit 3 %, zwölf Monate jeweils neu angelegt, oder einer Bundesanleihe mit demselben Zins bleiben nach 27,5 % KESt 2,175 %, das ergibt 11.135,85 Euro. Dasselbe Leben kostet nach fünf Jahren aber nicht mehr 10.000, sondern 11.592,74 Euro. In heutiger Kaufkraft sind es also 8.789 Euro auf dem Sparbuch, 9.466 Euro auf dem Kapitalsparbuch und 9.606 Euro beim Bundesschatz. Zum Vergleich: Die Inflation in Österreich lag 2025 bei 3,6 %, im Oktober 2026 laut Schnellschätzung ebenfalls bei 3,6 %, von 2016 bis 2021 immer unter 3 %, 2022 und 2023 mit 8,6 und 7,8 % aber weit darüber. Jede Lage ist anders: Bei 2 % Inflation, dem Ziel der Europäischen Zentralbank, wären es 9.228 Euro beim Sparbuch und 10.086 Euro beim Bundesschatz. Das Sparbuch bleibt also auch dann klar im Minus, der Bundesschatz kommt knapp darüber.
Für den Vermögensaufbau heißt das: Sparbuch, Bundesschatz und Bundesanleihe erhalten im besten Fall die Kaufkraft, sie vermehren sie kaum. Ohne Risiko bleibt die Rendite meistens unter der Inflation. Wer Vermögen aufbauen will und zehn Jahre oder länger Zeit hat, kommt an der Börse nicht vorbei, etwa mit einem breit gestreuten ETF, und muss dafür Schwankungen aushalten. Ob das zu dir passt, steht bei sparen oder anlegen, wie stark ein höherer Ertrag über viele Jahre wirkt, zeigt der Zinseszinsrechner.
Der Rat zum Schluss: Schau in dein Sparbuch, welcher Zinssatz wirklich drinsteht, und lass dort nur liegen, was du in den nächsten Monaten brauchen könntest. Heb das Losungswort getrennt vom Heft auf, und zwar so, dass du es im Ernstfall auch findest. Was du erst in ein paar Jahren brauchst, bindest du auf einem Kapitalsparbuch oder legst es in den Bundesschatz oder eine Bundesanleihe bis zu dem Tag, an dem du das Geld brauchst. Alles, was du zehn Jahre und länger nicht angreifst, gehört angelegt.
Quellen: Bankwesengesetz § 31, Bankwesengesetz § 32, Oberster Gerichtshof: 1 Ob 228/06w, Arbeiterkammer: Sparbuch, Arbeiterkammer: Kapitalsparbuch, Arbeiterkammer: Bundesschätze, Stand 1.4.2026, Arbeiterkammer: Bankenrechner, Konsument: Sparbuchverlust, Erste Bank und Sparkassen: Geld am Sparbuch, Erste Bank und Sparkassen: Altes Sparbuch, Erste Bank und Sparkassen: Sparstudie 2026, Bank Austria: Sparbuch, OeNB: Zinssätze und Sparverhalten, 20.3.2026, OeNB: Finanzvermögen der Haushalte, 22.10.2026, OeNB: Zinssätze der Kreditinstitute, Bundesschatz, Bundesschatz: Häufige Fragen, Bundesschatz: Vorzeitige Auszahlungen, BMF: Bundesschatz, 13.10.2026, BMF: Einkünfte aus Kapitalvermögen, BMF: Bundesanleihen, OeBFA: Geldanlageprodukt, OeBFA: Ausstehende Bundesanleihen, Stand 5.11.2026, Wiener Börse: Stückelung, Statistik Austria: Verbraucherpreisindex, Statistik Austria: Schnellschätzung Oktober 2026. Stand: November 2026.
Weiterlesen: Das Sparbuch ist nur eine von mehreren Möglichkeiten, Geld bei der Bank liegen zu lassen, und selten die mit den besten Zinsen. Wie sich Sparbuch, Tagesgeld und Festgeld unterscheiden und welches Geld wohin passt, erklärt die Seite über Sparkonten.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Sie ist weder eine Produktempfehlung noch eine Kauf- oder Verkaufsempfehlung für Wertpapiere. Zinssätze ändern sich laufend, verbindlich sind die aktuellen Bedingungen der Bank und die Angaben auf bundesschatz.at. Jede Lage ist anders, die Rechenbeispiele verwenden Beispielwerte; bei Fragen helfen die Arbeiterkammer oder der Verein für Konsumenteninformation.


