
Zuletzt aktualisiert: 10.10.2026
270 Euro im Jahr oder gar nichts: So weit können die Kosten für dasselbe Depot auseinanderliegen, mit denselben Wertpapieren und denselben Käufen. Der Unterschied liegt nur beim Anbieter. Wer an der Börse anlegen will, braucht ein Wertpapierdepot, und die Wahl des Anbieters ist eine der ersten Entscheidungen. Diese Seite erklärt, was ein Depot ist, welche Fragen vor der Eröffnung zu klären sind, woraus sich die Kosten zusammensetzen, warum der Preis nicht alles ist und wie du Schritt für Schritt zu deinem eigenen Depot kommst.
Inhalt
Was ein Wertpapierdepot ist
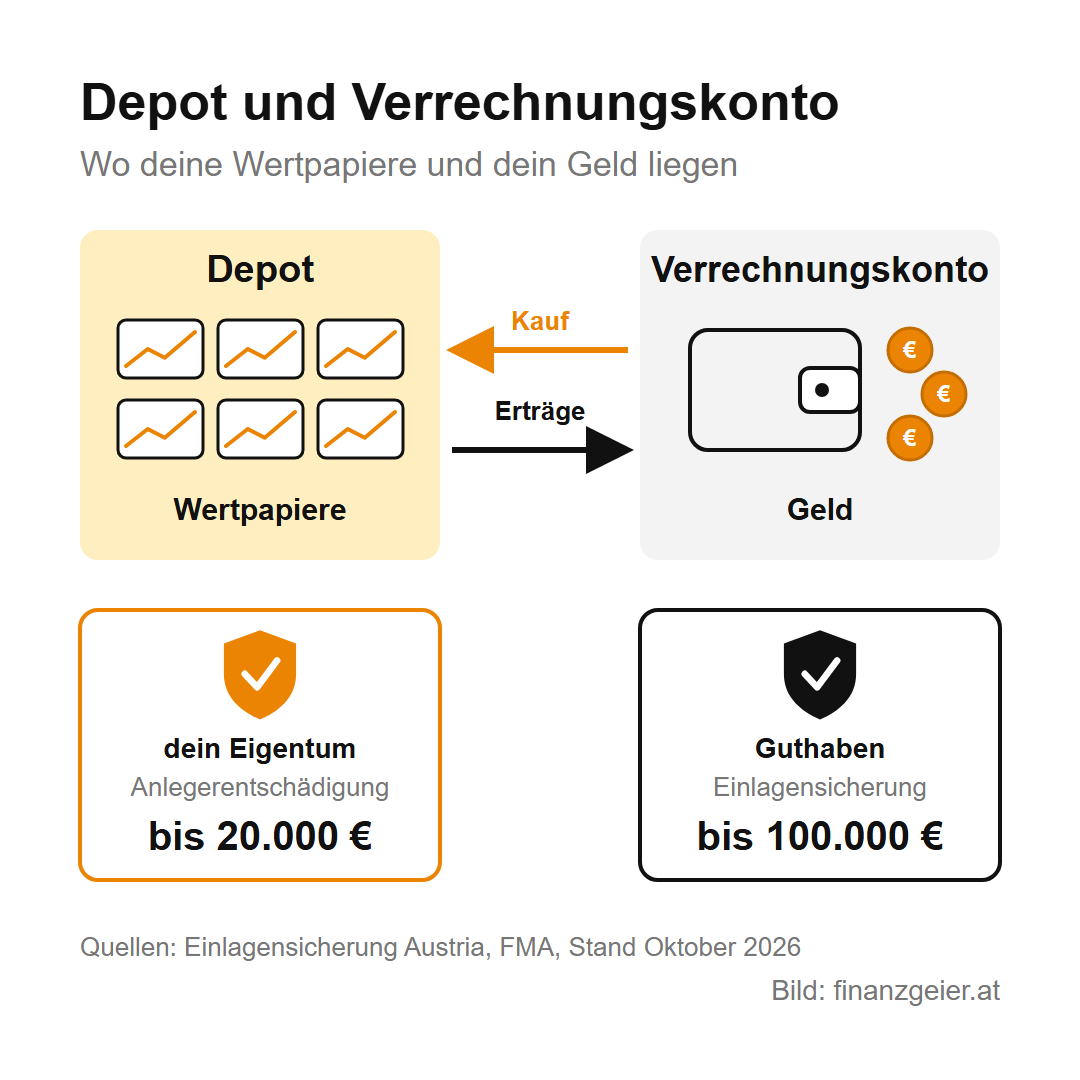
Ein Wertpapierdepot ist so etwas wie ein Konto für Wertpapiere. Darin liegen deine Aktien, ETF, Fonds, Anleihen, Zertifikate oder andere Finanzprodukte. Zu jedem Depot gehört ein Verrechnungskonto, ein normales Geldkonto beim selben Anbieter. Von dort wird das Geld für einen Kauf abgebucht, und dorthin fließen Verkaufserlöse, Dividenden und Zinsen.
Wichtig ist dabei die Frage, wem die Wertpapiere gehören: Sie bleiben dein Eigentum, die Bank oder der Broker verwahrt sie nur. Geht der Anbieter pleite, werden deine Wertpapiere auf ein Depot bei einem anderen Anbieter übertragen. Erst wenn das nicht möglich ist, springt die Anlegerentschädigung ein, und zwar bis 20.000 Euro pro Person. Das Geld auf dem Verrechnungskonto ist dagegen ein normales Guthaben und fällt unter die Einlagensicherung bis 100.000 Euro.
Ein Broker ist übrigens das Unternehmen, über das du Wertpapiere kaufst und verkaufst. Das kann deine Bank sein, eine reine Online-Bank oder ein Anbieter, den es nur als App gibt.
Die erste Frage: steuereinfach oder nicht
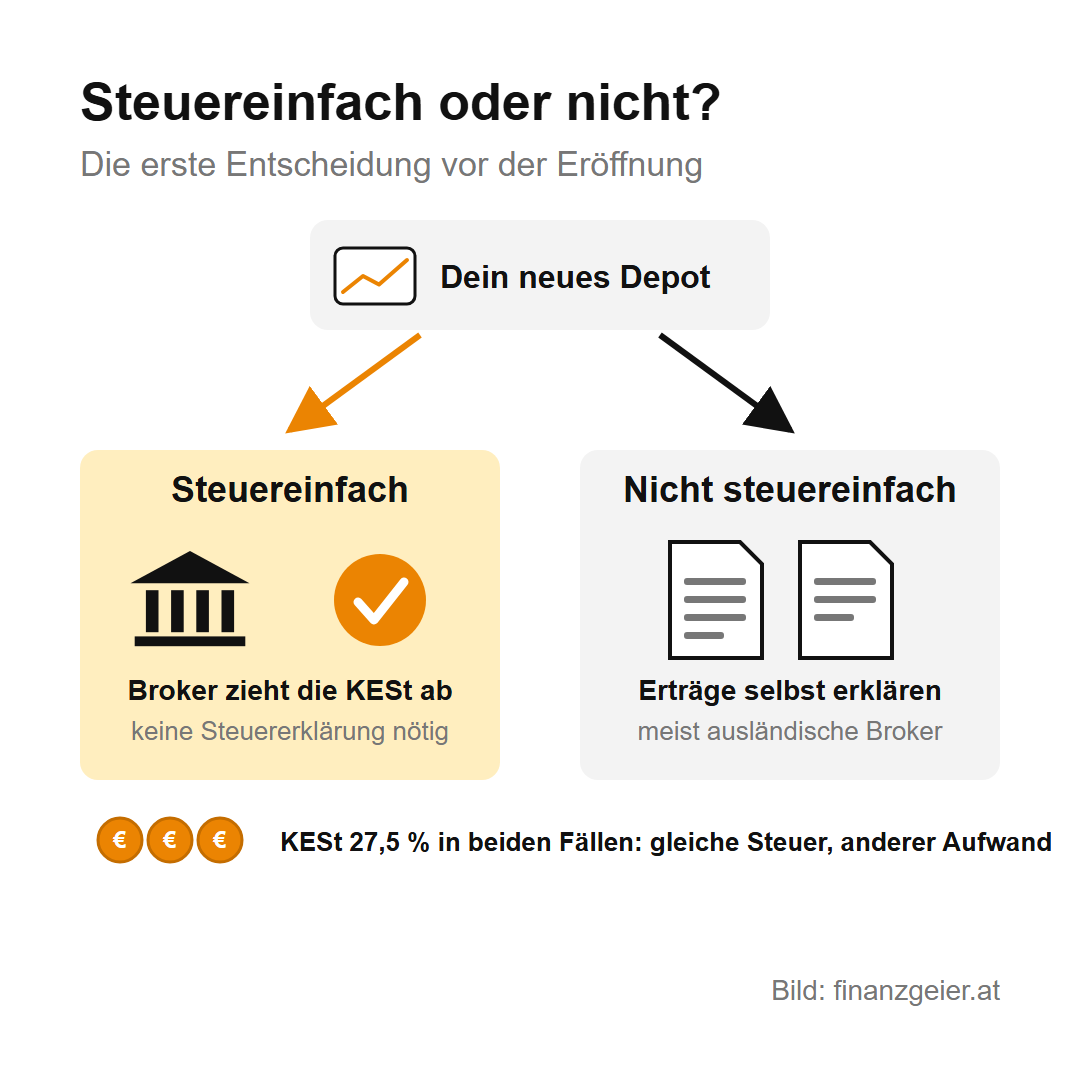
Bevor es um Anbieter und Preise geht, steht eine grundsätzliche Entscheidung: Soll das Depot steuereinfach sein oder nicht? Bei einem steuereinfachen Broker zieht der Broker die Kapitalertragsteuer automatisch ab und führt sie an das Finanzamt ab. Für dich ist die Sache damit erledigt. Bei einem Broker, der nicht steuereinfach ist, musst du alle Erträge selbst in der Steuererklärung angeben oder jemanden dafür bezahlen. Was das im Einzelnen bedeutet, steht auf der Seite Steuereinfacher Broker.
Diese Entscheidung engt die Auswahl stark ein. Ausländische Broker sind meist nicht steuereinfach und kommen deshalb erst in Frage, wenn du dich bewusst dafür entschieden hast, die Steuer selbst zu erledigen. Wer es einfach haben will, sucht nur unter den steuereinfachen Anbietern.
Welche Anbieter es gibt
Die Landschaft hat sich in den letzten Jahren stark verändert. Lange Zeit lief der Weg zum Depot über die eigene Hausbank. Dann kamen Online-Broker, die ohne Filiale arbeiten und deshalb billiger sind. Seit einigen Jahren gibt es außerdem sogenannte Neobroker. Das sind Anbieter, die fast nur über eine App oder eine Internetseite funktionieren, und einige davon sind inzwischen in Österreich steuereinfach.
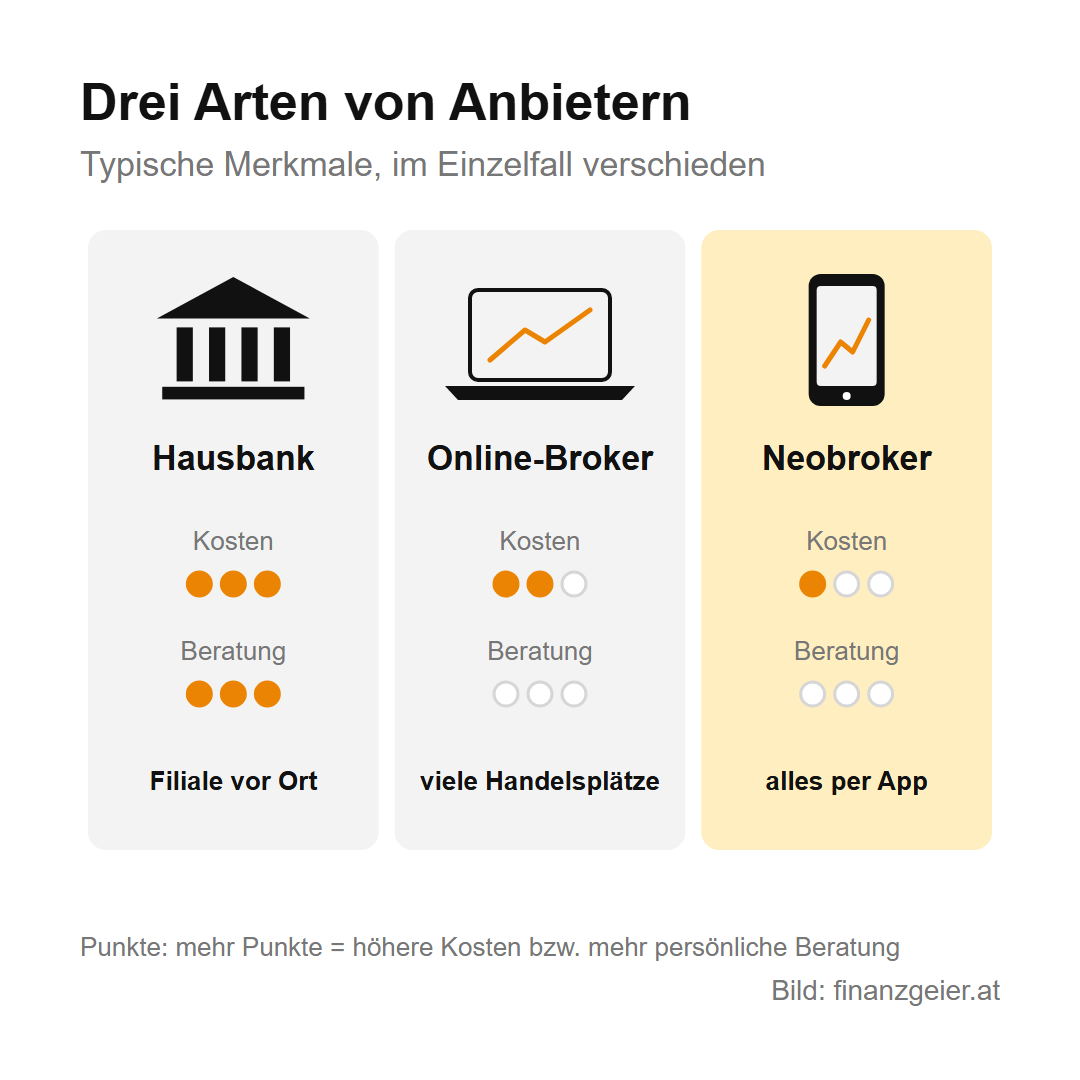
Grob lassen sich drei Gruppen unterscheiden: Die Hausbank mit Filiale bietet persönliche Beratung und einen Ansprechpartner vor Ort, verlangt dafür aber meist die höchsten Gebühren. Der Online-Broker einer Bank verzichtet auf die Beratung, bietet eine breite Auswahl an Handelsplätzen und kostet deutlich weniger. Der Neobroker ist am billigsten, setzt ganz auf Selbstbedienung und hat oft eine kleinere Auswahl an Handelsplätzen.
Dazu eine klare Meinung: Die eigene Hausbank wird vermutlich ein Depot anbieten, aber davon ist eher abzuraten, denn sie ist in den meisten Fällen schlicht zu teuer, bei der Depotführung genauso wie bei den Ordergebühren. Einzelne Banken haben ihre Preise inzwischen gesenkt, deshalb lohnt der Blick ins Preisblatt. Grundsätzlich passt für die meisten aber ein Neobroker oder ein Online-Broker mit Selbstbedienung am Computer oder in der App besser, vorausgesetzt, der Kundendienst ist gut erreichbar.
Was ein Depot kostet
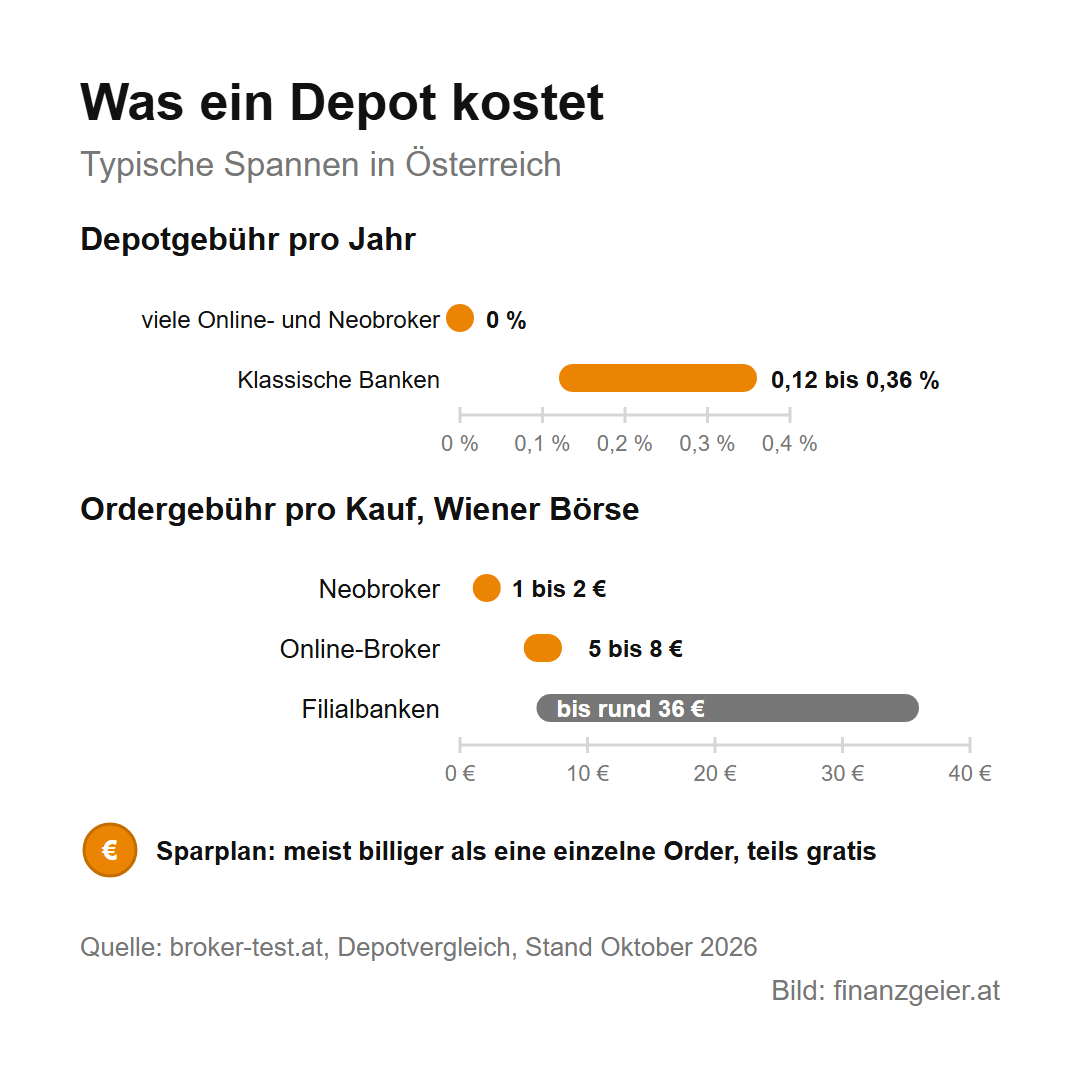
Die Kosten setzen sich vor allem aus zwei Teilen zusammen. Die Depotgebühr ist der Preis für die Verwahrung, meist ein Prozentsatz vom Wert deines Depots pro Jahr, oft mit einer Mindestgebühr pro Depot oder pro Wertpapier. Bei klassischen Banken in Österreich liegt sie zwischen rund 0,12 und 0,36 Prozent im Jahr, bei vielen Online- und Neobrokern ist sie null. Die Ordergebühr fällt bei jedem Kauf und jedem Verkauf an. Sie reicht von 1 bis 2 Euro bei Neobrokern über rund 5 bis 8 Euro bei Online-Brokern bis zu rund 36 Euro bei manchen Filialbanken, jeweils an der Wiener Börse. Bei einem Sparplan ist die Ausführung meist billiger als eine einzelne Order, und manche Anbieter verlangen weder für das Depot noch für den Sparplan etwas.
Dazu kommen kleinere Posten, die gern übersehen werden: Spesen des Handelsplatzes, eine Gebühr für das Verrechnungskonto, Kosten für den Umtausch in Dollar bei US-Aktien und Gebühren für den Depotübertrag, wenn du später den Anbieter wechselst. Der Übertrag wird oft pro Wertpapier verrechnet und kann bei einem gut gefüllten Depot teuer werden.
Welche Gebühr für dich schwerer wiegt, hängt von deinem Handelsvolumen ab. Wer einmal im Jahr einen größeren Betrag anlegt und dann liegen lässt, spürt vor allem die Depotgebühr, denn sie wächst mit dem Depot mit. Wer oft und in kleinen Beträgen kauft, spürt vor allem die Ordergebühr, denn sie fällt bei jedem Auftrag an. Beide können einen großen Teil des möglichen Gewinns wieder auffressen.
Das Rechenbeispiel: ein Depot, drei Anbieter
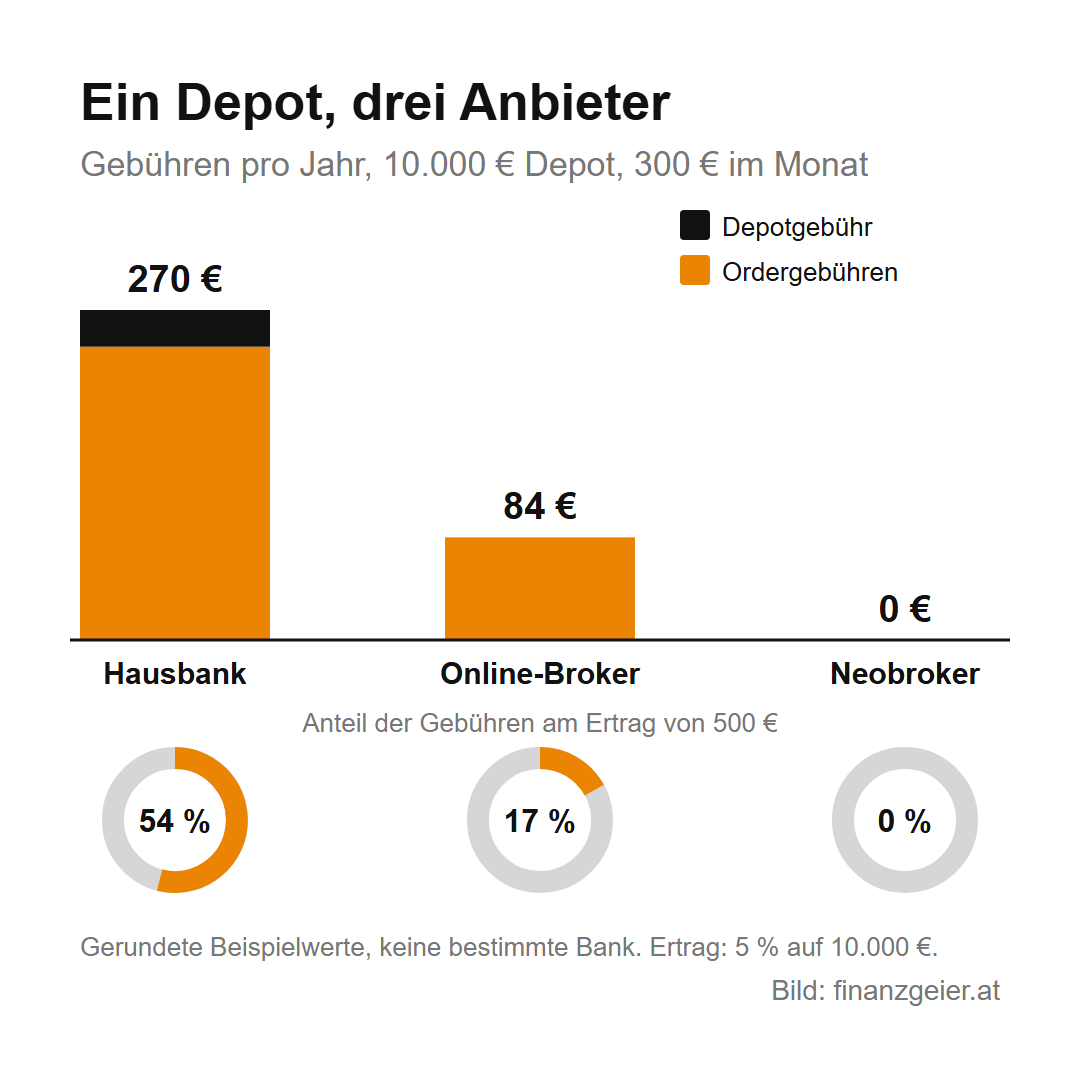
Zur Veranschaulichung ein Depot mit einem Wert von 10.000 Euro, in das du jeden Monat 300 Euro sparst, also zwölf Käufe im Jahr. Alle Werte sind gerundete Beispielwerte und gehören zu keiner bestimmten Bank.
Bei der Hausbank kostet das Depot 0,30 Prozent im Jahr, das sind 30 Euro. Jeder Kauf kostet 20 Euro, das sind 240 Euro. Zusammen ergibt das 270 Euro im Jahr. Beim Online-Broker gibt es keine Depotgebühr, jeder Kauf kostet 7 Euro, zusammen also 84 Euro. Beim Neobroker fällt ebenfalls keine Depotgebühr an, und die Ausführung des Sparplans ist gratis, zusammen also 0 Euro.
Was das bedeutet, zeigt der Vergleich mit dem Ertrag: Bringen die 10.000 Euro in einem Jahr 5 Prozent, sind das 500 Euro. Bei der Hausbank gehen davon 54 Prozent für Gebühren weg, also mehr als die Hälfte, beim Online-Broker knapp 17 Prozent und beim Neobroker nichts. Über zehn oder zwanzig Jahre wird aus diesem Unterschied eine beträchtliche Summe, denn das Geld, das für Gebühren draufgeht, kann auch nicht mehr weiterwachsen.
Geld ist nicht alles: die Qualität des Brokers
Obwohl es hier um Geld geht, ist Geld sprichwörtlich nicht alles. An der Börse werden teilweise große Summen bewegt, und die billigsten Konditionen nützen nichts, wenn der Broker schlechten Service bietet oder die Aufträge nicht einwandfrei ausgeführt werden. Die Qualität muss genauso stimmen wie der Preis, und sie zeigt sich an einigen Fragen.
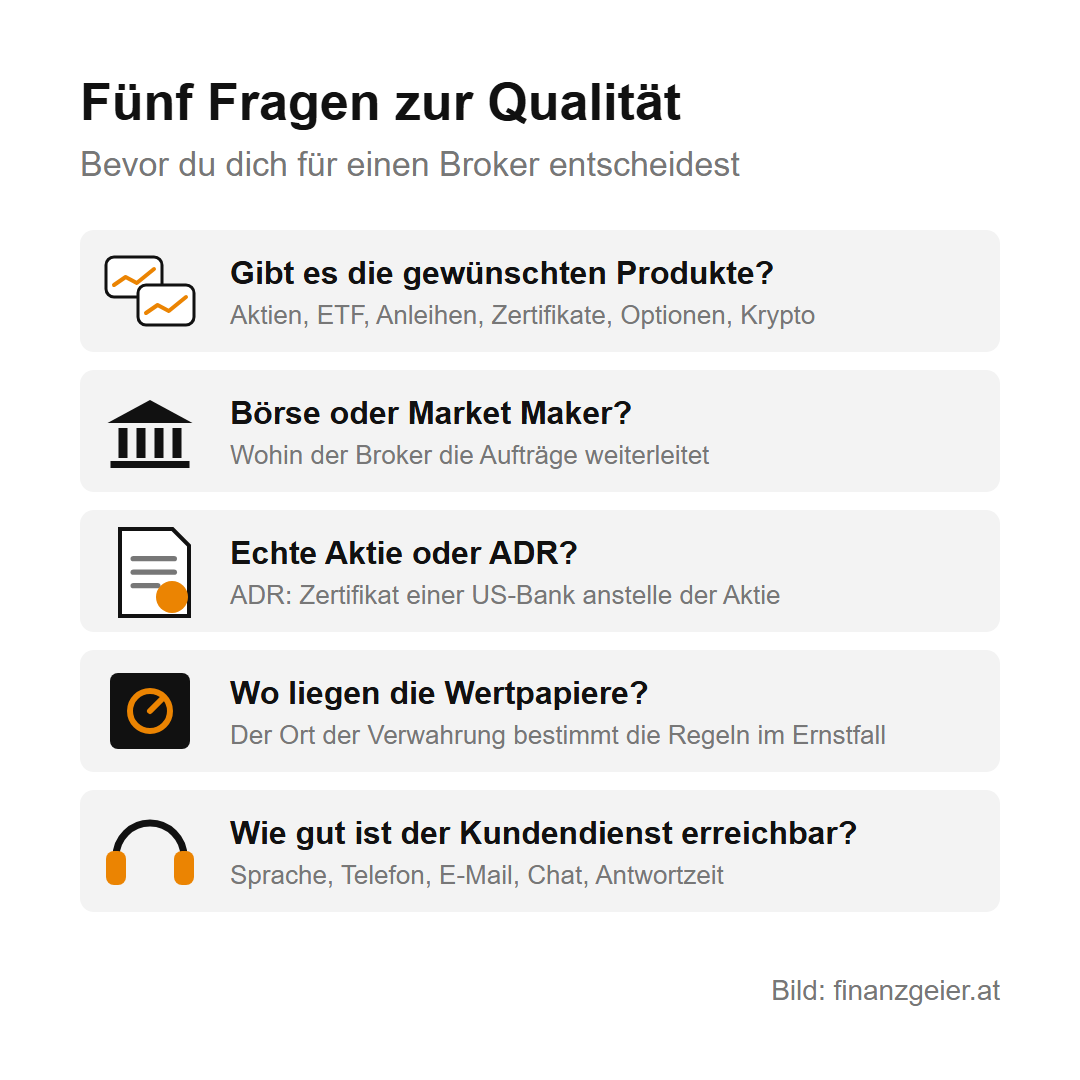
Zuerst: Welche Produkte willst du handeln, und bietet der Broker sie überhaupt an? Nicht jeder hat Anleihen, Zertifikate, Optionen, Kryptowährungen oder alle Börsenplätze im Angebot. Dann: Wo wird gehandelt? Manche Broker leiten deine Aufträge an eine echte Börse weiter, andere arbeiten nur mit einem Market Maker zusammen. Das ist ein Händler, der laufend Kauf- und Verkaufspreise stellt und selbst dein Gegenüber ist. Das funktioniert meistens gut, aber du solltest wissen, wo dein Auftrag landet. Und: Kaufst du wirklich die Aktie? Bei manchen ausländischen Firmen bekommst du statt der Aktie ein ADR (American Depositary Receipt), ein Zertifikat einer US-Bank, das stellvertretend für die Aktie gehandelt wird. Schließlich: Wo werden deine Wertpapiere verwahrt? Davon hängt ab, welche Regeln im Ernstfall gelten.
Mindestens genauso wichtig ist der Kundendienst, wenn einmal etwas nicht stimmt. Ist er deutschsprachig? Wie erreichst du ihn, per Telefon, per E-Mail, über ein Kontaktformular oder nur über einen Chatbot? Gibt es einen persönlichen Ansprechpartner oder sogar eine Filiale, in die du im Zweifelsfall fahren kannst? Und wie lange dauert es, bis eine Antwort kommt? Wenn eine Order hängt oder ein Betrag fehlt, zählt jeder Tag.
Schritt für Schritt zum eigenen Depot
Am Anfang steht dein Plan: Was willst du kaufen, zum Beispiel einen ETF per Sparplan oder einzelne Aktien, und wie oft wirst du handeln? Danach entscheidest du, ob es steuereinfach sein soll. Dann vergleichst du zwei oder drei passende Anbieter, und zwar mit deinem eigenen Handelsvolumen statt mit den Werbezahlen. Bevor du dich festlegst, prüfst du die Qualität: Gibt es deine Produkte, wo wird gehandelt, wie ist der Kundendienst erreichbar? Eine Frage an den Kundendienst vor der Eröffnung zeigt schnell, wie er arbeitet.
Die Eröffnung selbst läuft meist online. Du gibst deine Daten an, weist dich mit einem amtlichen Lichtbildausweis aus, meist per Videoanruf, und nennst das Land, in dem du steuerpflichtig bist. Außerdem fragt dich der Broker nach deinen Kenntnissen und Erfahrungen mit Wertpapieren, denn er muss je nach Produkt prüfen, ob du dessen Risiken verstehst. Zum Schluss gibst du ein Referenzkonto an, auf das Geld zurücküberwiesen wird, und überweist das erste Geld auf das Verrechnungskonto.
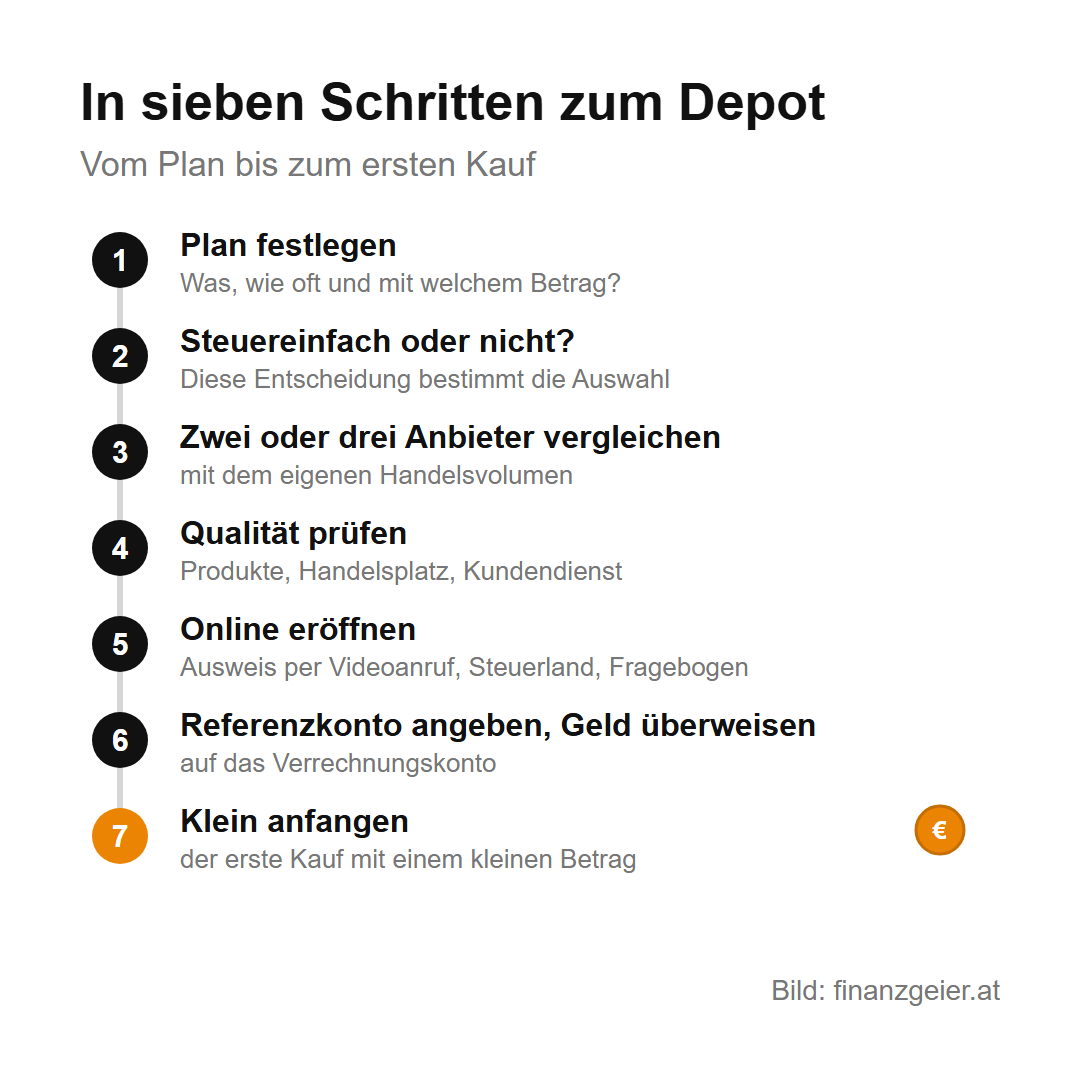
Der Rat zum Schluss: Fang klein an. Der erste Kauf darf ruhig ein kleiner Betrag sein, damit du siehst, wie Auftrag, Abrechnung und Depotansicht funktionieren, bevor größere Summen fließen. Wer sich vorher klar gemacht hat, was er handeln will, wie oft und mit welchem Anspruch an den Kundendienst, findet den passenden Broker und kann seine Pläne an der Börse gut umsetzen.
Quellen: Broker-Test.at: Depotvergleich, Einlagensicherung Austria: Anlegerentschädigung, FMA: Sonderfall Insolvenz des Anbieters, FMA: Beratungsgespräch, Wiener Börse: Market Maker, Wiener Börse: ADR – Stand: Oktober 2026
Weiterlesen: Die Hausbank mit Filiale bietet persönliche Beratung, verlangt dafür aber meist die höchsten Gebühren. Vor derselben Wahl stehst du beim Girokonto, und die Seite Online-Bank oder Filialbank stellt beide Wege gegenüber. Dort steht, wie sie sich bei Kosten, Bargeld und Beratung unterscheiden.
Hinweis: Diese Seite gibt die Meinung von finanzgeier.at wieder und dient der allgemeinen Information. Sie ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren.

