
Zuletzt aktualisiert: 09.10.2026
Bis 100.000 Euro ist dein Geld auf einem Konto in Österreich gesetzlich geschützt. Geht eine Bank pleite, bekommst du dein Guthaben bis zu dieser Grenze zurück, ohne Antrag und ohne Anwalt. Das ist eine gute Sache, aber am besten ist es, sie nie zu brauchen. Denn auch wenn am Ende kein Euro verloren geht, kommst du einige Zeit nicht an dein Geld heran, und Beträge über der Grenze hängen unter Umständen jahrelang fest. Diese Seite erklärt, wie die Einlagensicherung funktioniert, welches Geld geschützt ist und welches nicht, was im Ernstfall passiert und warum es klug ist, sein Geld auf mindestens zwei Banken zu verteilen, auch wenn es nur ein paar tausend Euro sind.
Inhalt
Was die Einlagensicherung ist
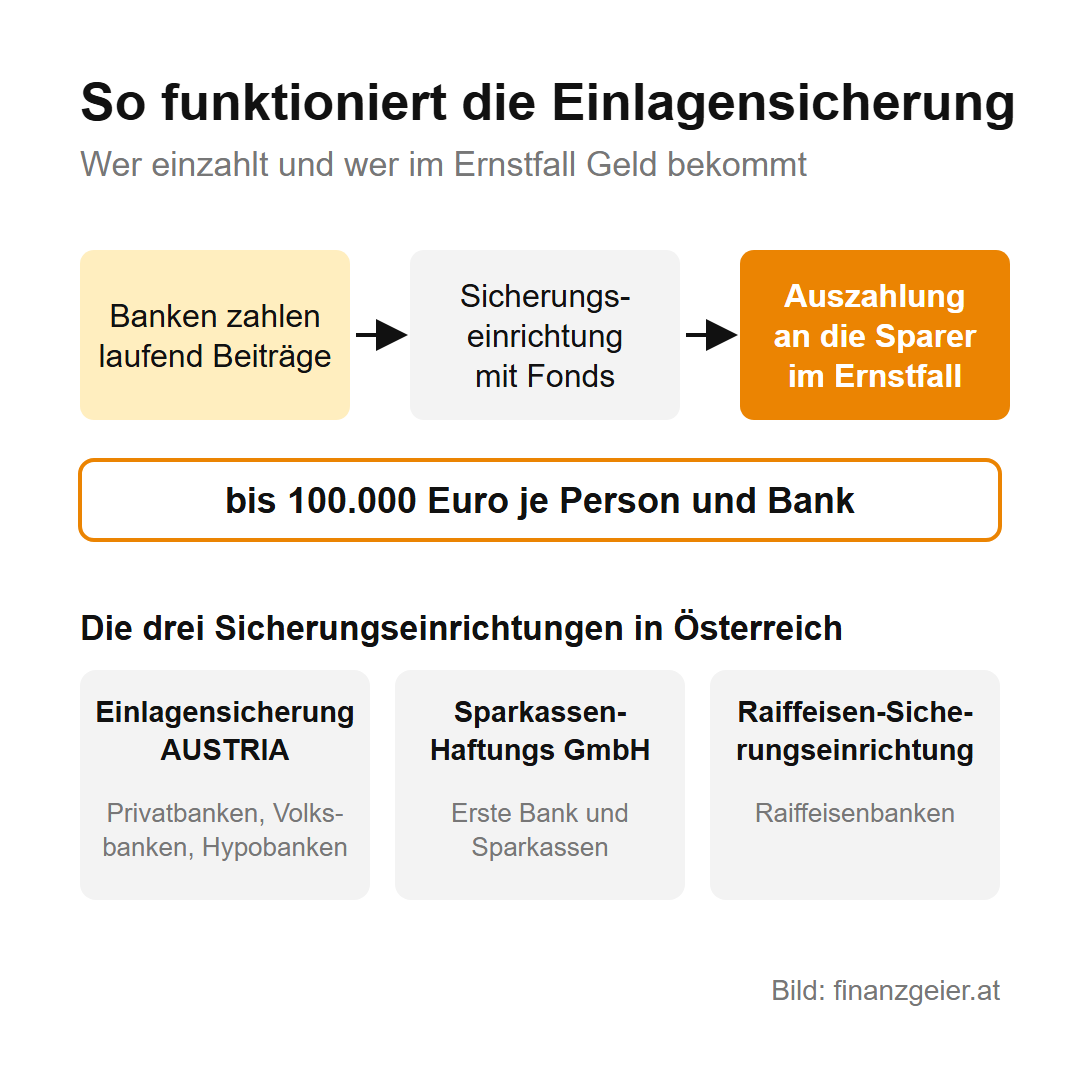
Jede Bank in Österreich, die Geld von Kunden annimmt, muss Mitglied einer Sicherungseinrichtung sein. So schreibt es das Einlagensicherungsgesetz vor, das auf einer Richtlinie der Europäischen Union beruht. In der ganzen Europäischen Union gelten deshalb dieselben Grundregeln. Bezahlt wird die Einlagensicherung von den Banken selbst: Sie zahlen laufend Beiträge in einen Fonds ein, und aus diesem Fonds werden die Sparer entschädigt, wenn eine Mitgliedsbank nicht mehr zahlen kann. Reicht der Fonds nicht, müssen die übrigen Banken nachschießen.
In Österreich gibt es drei Sicherungseinrichtungen. Die Sparkassen-Haftungs GmbH ist für die Erste Bank und die Sparkassen zuständig, die Österreichische Raiffeisen-Sicherungseinrichtung für die Raiffeisenbanken. Alle anderen Banken mit Sitz in Österreich gehören der Einlagensicherung AUSTRIA an, das schreibt das Gesetz so vor. Dazu zählen Privatbanken, Volksbanken und Hypobanken. Für dich als Kunde macht das keinen Unterschied, denn für alle gelten dieselben gesetzlichen Regeln.
Dass das nicht nur Theorie ist, zeigte sich im Juli 2020. Die Commerzialbank Mattersburg im Burgenland musste schließen, und die Einlagensicherung zahlte den Sparern zusammen fast eine halbe Milliarde Euro aus.
Welches Geld geschützt ist und welches nicht
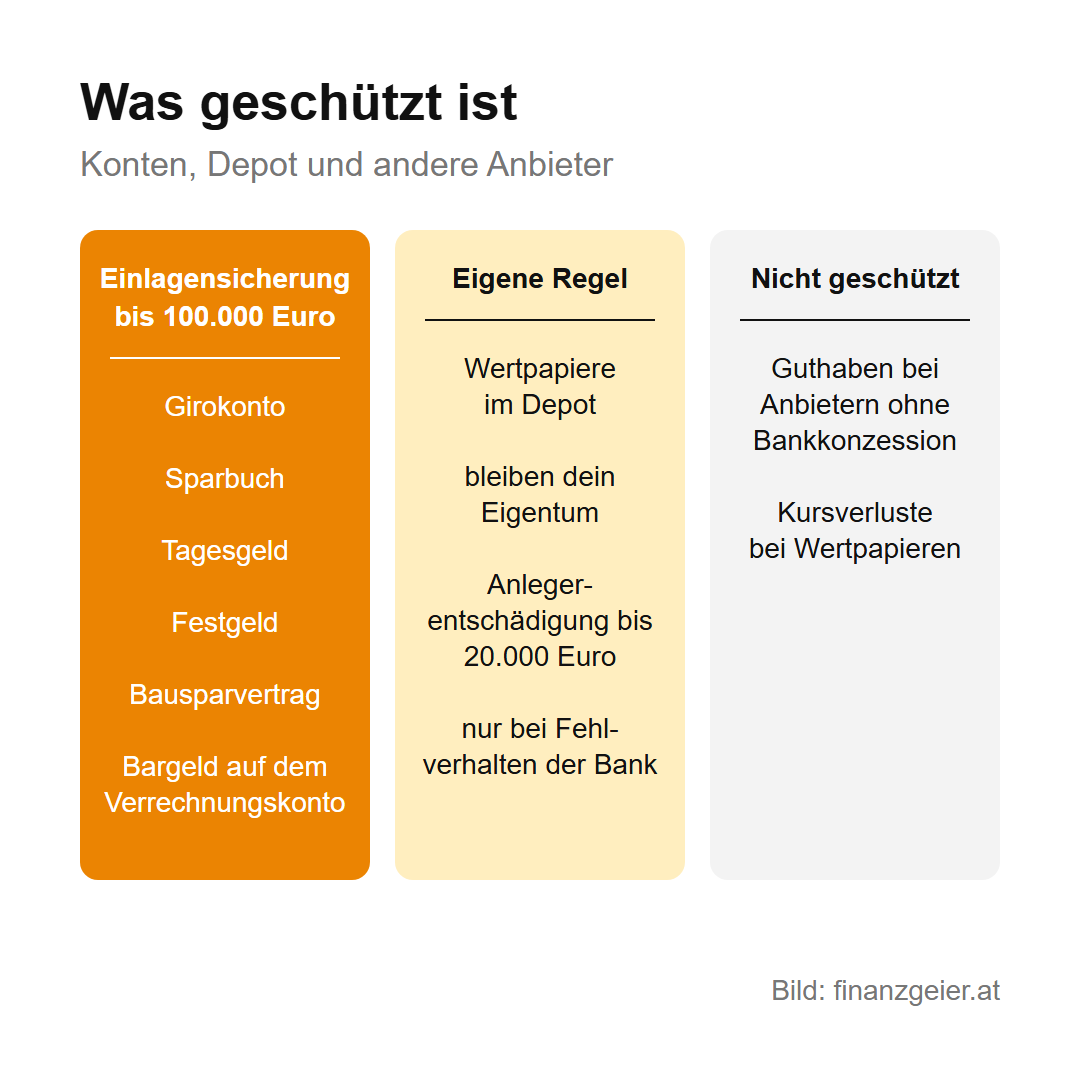
Geschützt ist Geld, das du einer Bank anvertraust und das sie dir zurückzahlen muss. Allen voran ist das dein Girokonto, über das Gehalt, Miete und Einkäufe laufen. Genauso gilt der Schutz für Sparbuch, Tagesgeld- und Festgeldkonto, Bausparvertrag und das Verrechnungskonto eines Wertpapierdepots. Liegt Geld in einer fremden Währung, etwa in Dollar, wird es im Ernstfall zum Tageskurs in Euro umgerechnet und in Euro ausgezahlt.
Beim Depot muss man genauer hinschauen. Das Bargeld auf dem Verrechnungskonto, also das Geld, mit dem du Wertpapiere kaufst und auf dem Verkaufserlöse und Dividenden landen, ist eine ganz normale Einlage und fällt unter die Einlagensicherung. Die Wertpapiere selbst, also Aktien, Anleihen, Fonds und ETFs, fallen nicht darunter. Das klingt schlimmer, als es ist, denn Wertpapiere gehören weiterhin dir und nicht der Bank. Geht die Bank pleite, werden sie nicht Teil der Konkursmasse, und du kannst sie auf ein Depot bei einer anderen Bank übertragen lassen. Für den seltenen Fall, dass die Bank deine Wertpapiere durch eigenes Fehlverhalten nicht mehr herausgeben kann, gibt es die Anlegerentschädigung. Sie zahlt höchstens 20.000 Euro. Gegen Kursverluste schützt keine der beiden Regeln: Fällt eine Aktie, ist das dein Risiko und nicht das der Bank.
Nicht geschützt ist Guthaben bei Anbietern, die keine Bank sind, auch wenn ihre App aussieht wie ein Konto. Manche Zahlungsdienste müssen das Geld ihrer Kunden zwar getrennt aufbewahren, aber das ist etwas anderes als die Einlagensicherung. Ob ein Anbieter eine Bank ist, steht in seinem Impressum und im Informationsbogen, den jede Bank ausgeben muss.
Die Grenze: 100.000 Euro je Person und Bank
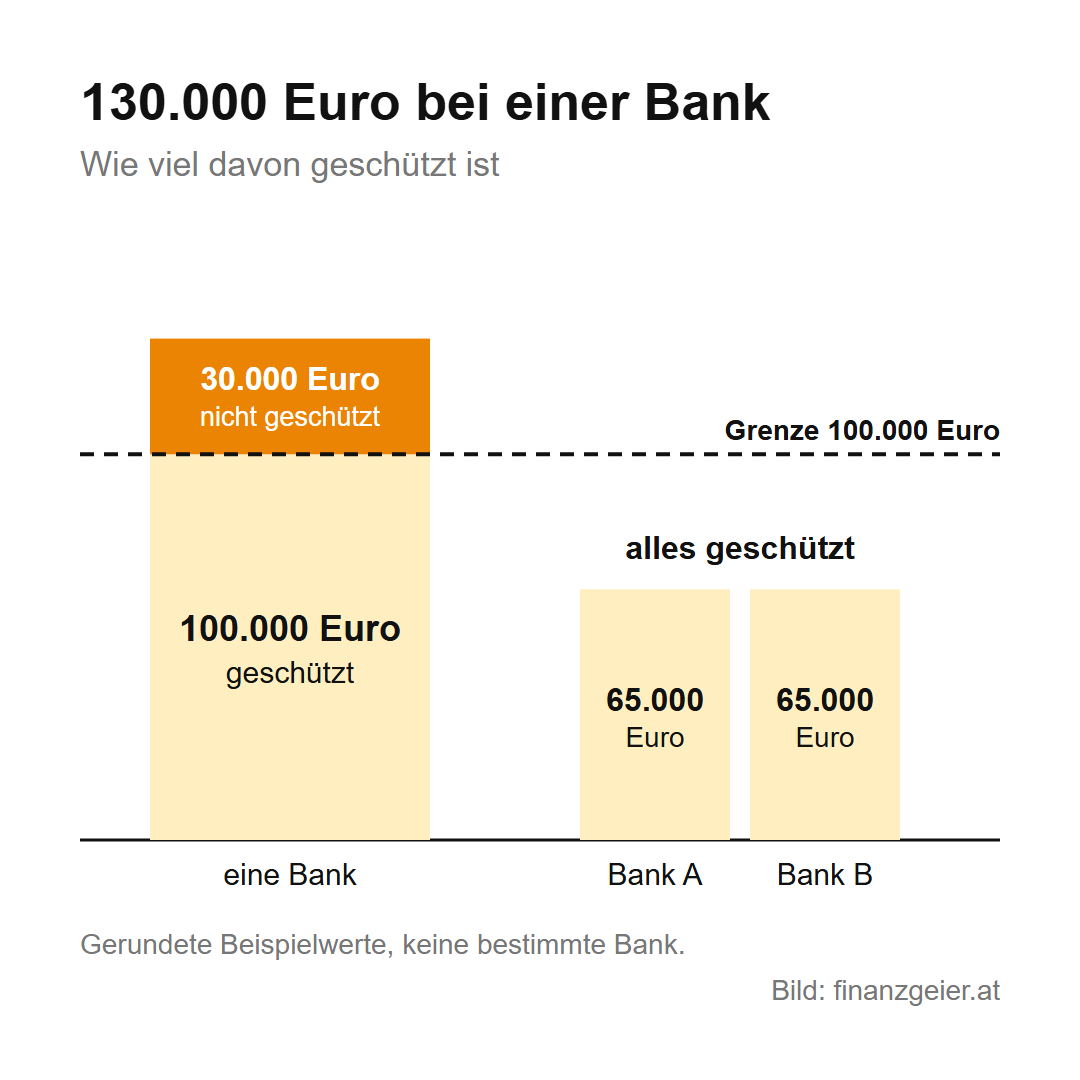
Die 100.000 Euro gelten für jede Person bei jeder Bank. Alle Konten bei derselben Bank werden dafür zusammengezählt, samt den Zinsen, die bis zum Ernstfall angefallen sind. Ein Rechenbeispiel mit Beispielwerten: Jemand hat bei derselben Bank 5.000 Euro am Girokonto, 40.000 Euro am Tagesgeldkonto und 85.000 Euro auf einem Festgeldkonto, zusammen also 130.000 Euro. Geschützt sind davon 100.000 Euro, die übrigen 30.000 Euro sind es nicht. Hätte dieselbe Person 65.000 Euro bei der einen und 65.000 Euro bei einer anderen Bank, wäre alles geschützt.
Wichtig ist dabei, was als eigene Bank zählt. Maßgeblich ist die Bank mit eigener Konzession, nicht der Name auf der Karte. Manche Banken treten unter mehreren Marken auf, und dann zählen alle Konten unter diesen Marken zusammen. So gehören etwa easybank, PayLife und Sparda-Bank zur BAWAG, und für alle zusammen gilt eine einzige Grenze von 100.000 Euro. Zu welcher Bank ein Konto gehört, steht im Informationsbogen.
Bei einem Gemeinschaftskonto hat jeder Kontoinhaber seinen eigenen Schutz bis 100.000 Euro. Haben die Inhaber der Bank nichts anderes schriftlich mitgeteilt, gehört jedem der gleiche Anteil. Bei einem Gemeinschaftskonto zu zweit mit 120.000 Euro entfallen also auf jeden 60.000 Euro, und beide Anteile sind geschützt. Hast du bei derselben Bank Schulden, die bereits fällig sind, etwa eine offene Kreditrate, kann die Bank sie von deinem geschützten Guthaben abziehen, wenn sie dich darauf vor dem Vertragsabschluss hingewiesen hat.
Bis zu 500.000 Euro für zwölf Monate
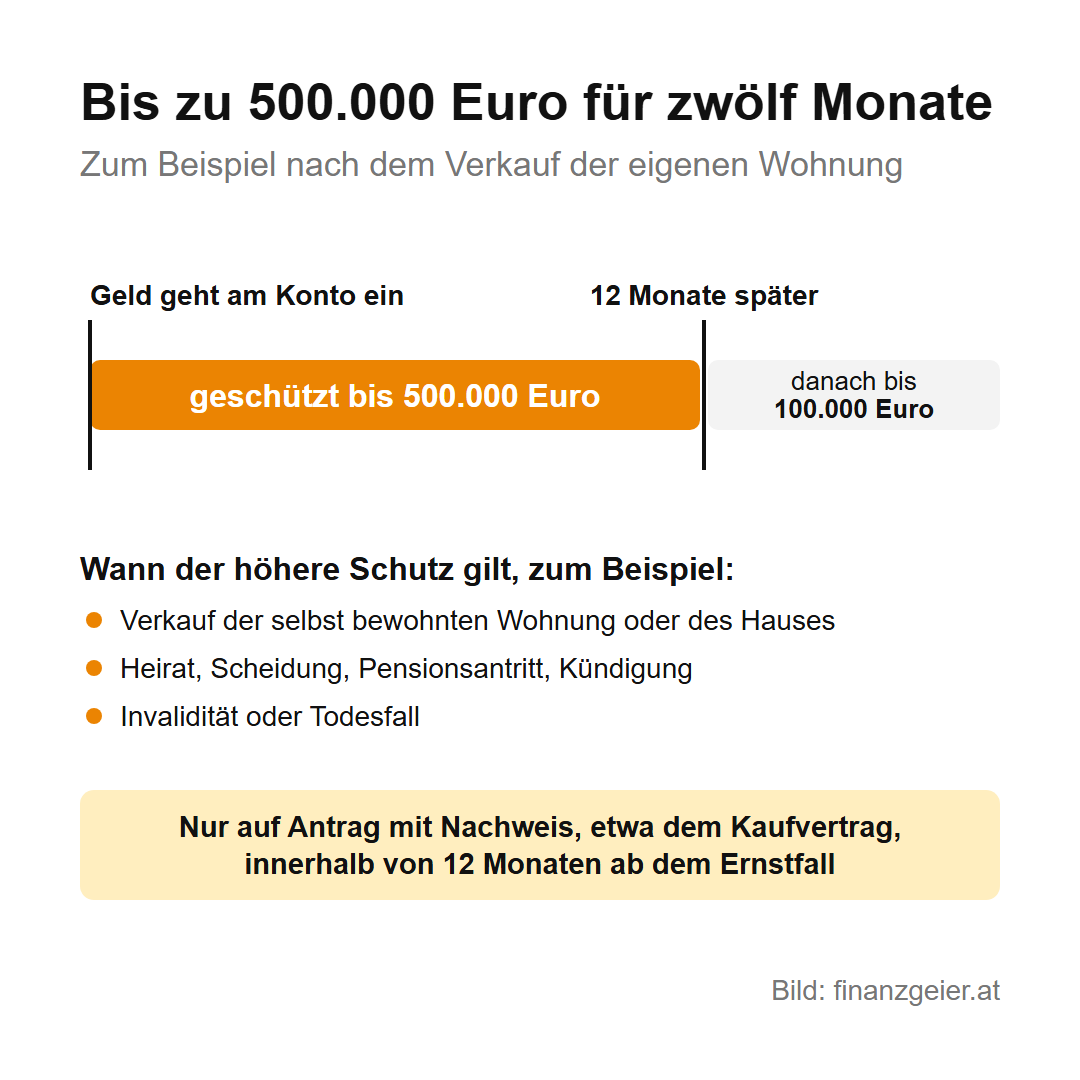
Manchmal liegt kurzfristig viel mehr Geld am Konto als sonst, ohne dass jemand reich geworden wäre. Für solche Fälle sieht das Gesetz einen höheren Schutz vor: Bis zu 500.000 Euro sind geschützt, wenn das Geld aus dem Verkauf einer selbst bewohnten Wohnung oder eines selbst bewohnten Hauses stammt, wenn es an ein besonderes Ereignis im Leben anknüpft, etwa Heirat, Scheidung, Pensionsantritt, Kündigung, Invalidität oder einen Todesfall, oder wenn es aus einer Versicherungsleistung oder einer Entschädigung für die Folgen einer Straftat stammt.
Dieser höhere Schutz gilt allerdings nur zwölf Monate ab dem Tag, an dem das Geld auf dem Konto eingeht. Danach gilt wieder die normale Grenze von 100.000 Euro. Anders als bei den ersten 100.000 Euro kommt das Geld auch nicht von selbst: Wer den höheren Schutz braucht, muss bei der Sicherungseinrichtung einen Antrag stellen und nachweisen, woher das Geld stammt, also etwa mit dem Kaufvertrag der Wohnung. Dafür hast du zwölf Monate ab dem Ernstfall Zeit. Bewahre solche Unterlagen deshalb gut auf.
Was im Ernstfall passiert
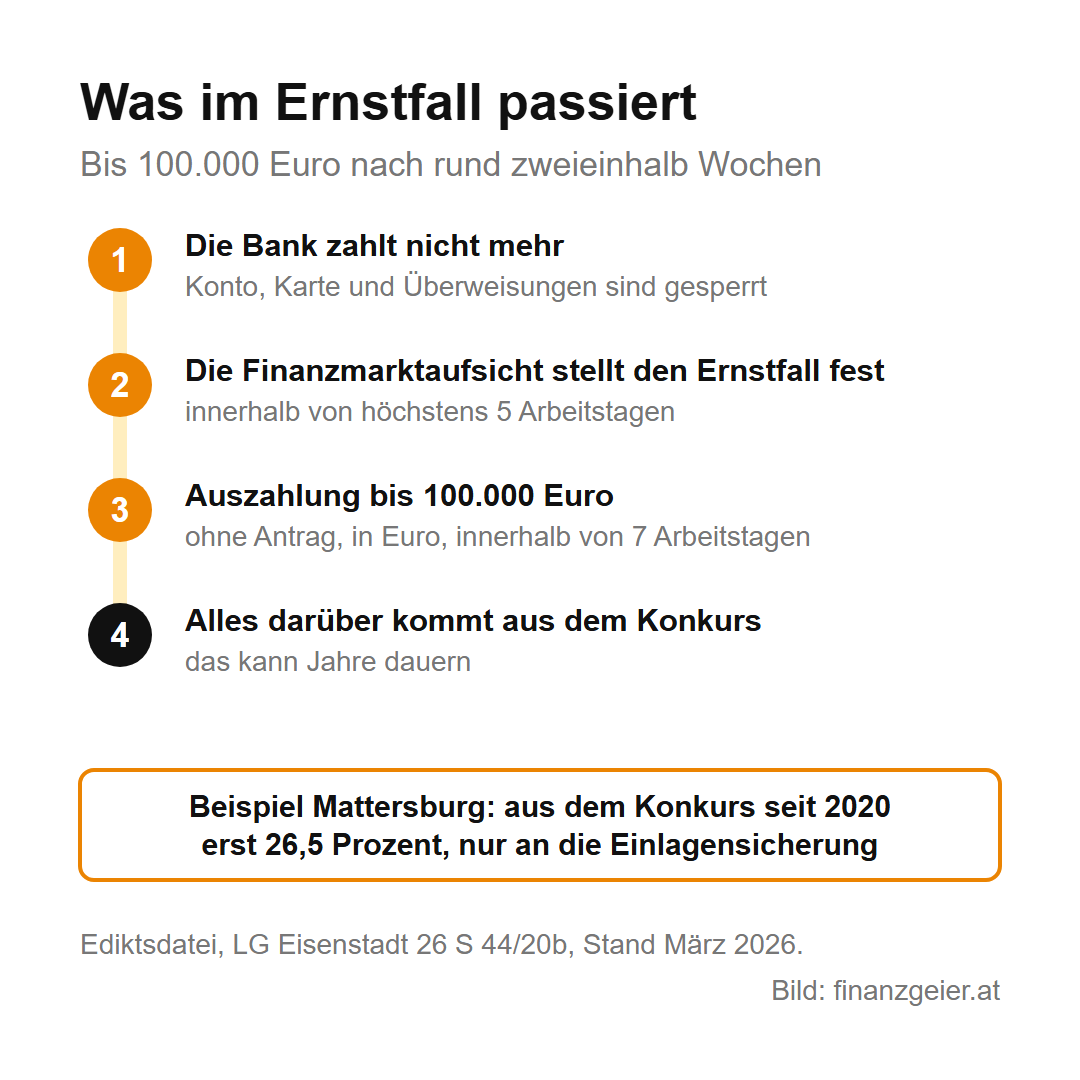
Der Ernstfall beginnt nicht mit einem Konkurs, sondern meist früher. Kann eine Bank fällige Einlagen nicht mehr zurückzahlen, hat die Finanzmarktaufsicht bis zu fünf Arbeitstage Zeit, um das offiziell festzustellen. Ab dann hat die Sicherungseinrichtung sieben Arbeitstage Zeit, um jedem Kunden sein geschütztes Guthaben auszuzahlen. Einen Antrag brauchst du dafür nicht, die Sicherungseinrichtung holt sich die Daten von der Bank. Zwischen dem Tag, an dem die Bank nicht mehr zahlt, und deinem Geld können also bis zu zwölf Arbeitstage liegen, rund zweieinhalb Wochen.
Das klingt kurz, aber in dieser Zeit kommst du an dein Geld nicht heran. Die Karte funktioniert nicht, Überweisungen und Daueraufträge gehen nicht hinaus, und Miete, Handyrechnung und Einkauf warten nicht. Auch das ausgezahlte Geld braucht ein Ziel: Wer kein Konto bei einer anderen Bank hat, muss erst eines eröffnen.
Für alles über 100.000 Euro beginnt danach das lange Warten. Dieses Geld bekommst du nur aus dem Konkurs der Bank zurück, und auch dort stehen die geschützten Einlagen an erster Stelle. Zuerst bekommt also die Sicherungseinrichtung das Geld zurück, das sie ausgezahlt hat, und erst danach kommen die anderen Gläubiger an die Reihe. Wie lange das dauern kann, zeigt wieder der Fall Mattersburg. Der Konkurs läuft seit Juli 2020 und ist noch immer nicht abgeschlossen. In über fünf Jahren wurden daraus 26,5 Prozent ausgeschüttet, und zwar ausschließlich an die Einlagensicherung. Wer dort mehr als 100.000 Euro liegen hatte, wartet mit dem Rest bis heute.
Warum zwei Banken besser sind als eine
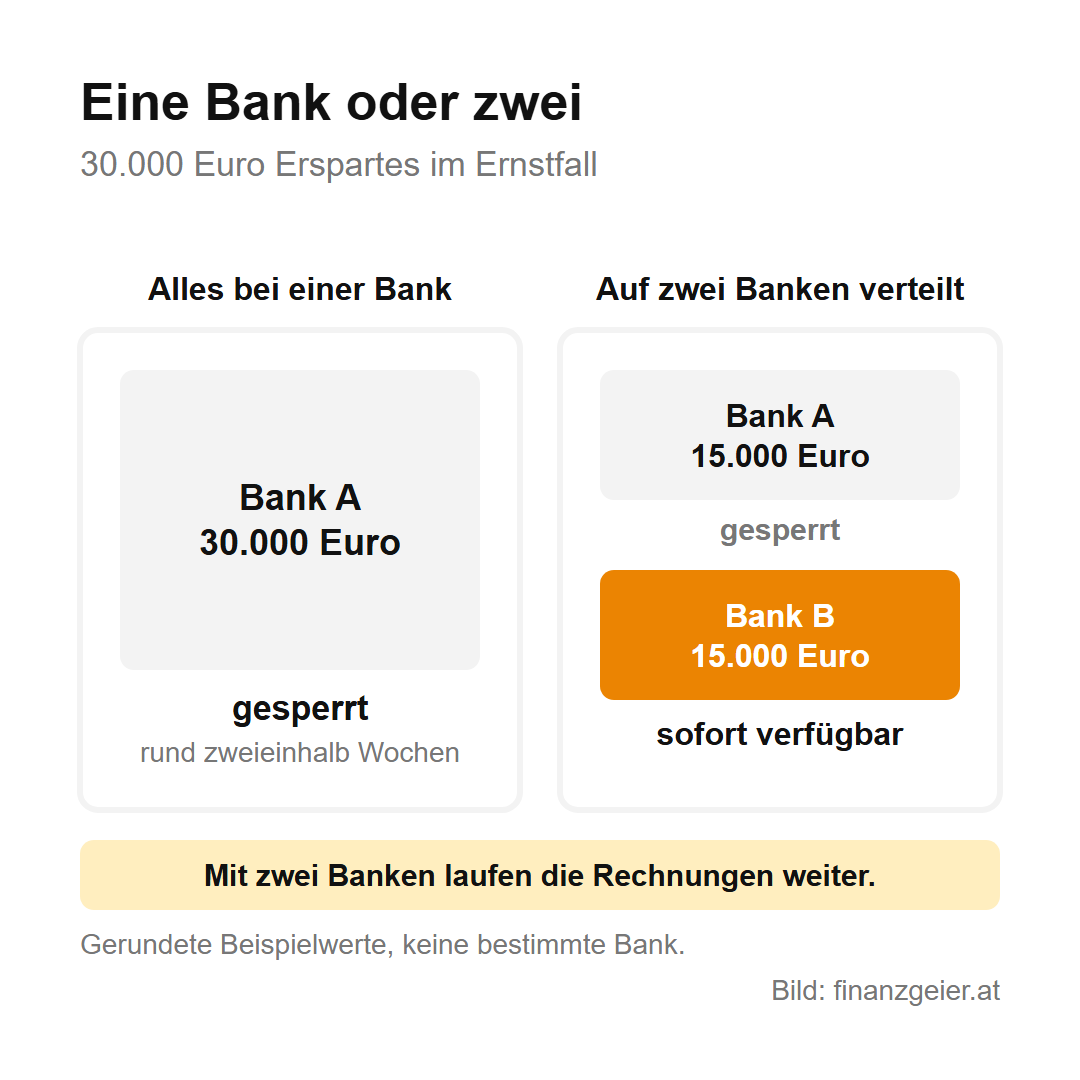
Aus all dem folgt eine einfache Regel, und sie gilt nicht erst für Vermögende. Wer mehr als 100.000 Euro hat, verteilt das Geld ohnehin auf mehrere Banken, damit jeder Euro geschützt ist. Aber auch mit viel weniger Geld lohnt sich eine zweite Bank. Ein Rechenbeispiel mit Beispielwerten: Jemand hat 30.000 Euro Erspartes, und alles liegt bei einer Bank, ein Teil am Girokonto, der Rest am Tagesgeldkonto. Geht diese Bank pleite, ist zwar jeder Euro geschützt, aber zweieinhalb Wochen lang ist auch jeder Euro gesperrt. Liegen dagegen 15.000 Euro bei der einen und 15.000 Euro bei einer anderen Bank, bleibt die Hälfte jederzeit verfügbar, und die Rechnungen werden weiter bezahlt, als wäre nichts gewesen.
Bei der zweiten Bank kommt es auf eine Kleinigkeit an. Ein Tagesgeldkonto überweist in der Regel nur auf ein hinterlegtes Referenzkonto, und liegt dieses Referenzkonto bei der Bank, die nicht mehr zahlt, kommst du auch an das Tagesgeld nicht schnell heran. [abgeleitet] Am besten ist deshalb bei der zweiten Bank ein eigenes Girokonto mit Karte, auf dem der Notgroschen liegt. Worauf du bei der Wahl eines Girokontos achten solltest, steht auf der Seite Girokonto: vergleichen, auswählen, eröffnen.
Prüfen kannst du deine Bank mit wenig Aufwand. Jede Bank muss dir vor der Kontoeröffnung einen Informationsbogen zur Einlagensicherung geben und danach mindestens einmal im Jahr wieder. Darin stehen die Bank, ihre Sicherungseinrichtung und die Grenze von 100.000 Euro. Auf jedem Kontoauszug steht außerdem, dass dein Guthaben unter die Einlagensicherung fällt. Bei einer Bank aus einem anderen Land der Europäischen Union gilt die Einlagensicherung ihres Heimatlandes, und die schützt ebenfalls bis 100.000 Euro.
Der Rat zum Schluss: Verteile dein Geld auf mindestens zwei Banken, auch wenn es weniger als 100.000 Euro sind, und halte bei jeder Bank so viel, dass du einige Wochen davon leben kannst. Achte darauf, dass bei keiner Bank mehr als 100.000 Euro liegen, und bei hohen Beträgen nach einem Wohnungsverkauf oder einer Erbschaft auf die Frist von zwölf Monaten. Die Einlagensicherung ist ein gutes Netz, aber das beste Netz ist das, in das man nie fallen muss.
Quellen: RIS: Einlagensicherungs- und Anlegerentschädigungsgesetz (ESAEG), RIS: Bankwesengesetz § 37a, Arbeiterkammer Wien: Einlagensicherung, Einlagensicherung AUSTRIA, Sparkassen-Haftungs GmbH, Raiffeisen: Einlagensicherung, BAWAG: Informationsbogen für den Einleger, Ediktsdatei der Justiz: LG Eisenstadt 26 S 44/20b, Konkurs Commerzialbank Mattersburg. Stand: Oktober 2026
Zurück zur Themenseite: Konto, Sparen & Versichern
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

