10.000 Euro liegen ein Jahr lang auf dem Sparbuch, und am Ende bleiben 75 Cent Zinsen. So viel bekommst du im schlimmsten Fall derzeit für täglich fälliges Geld, und das auch bei großen Banken wie der Ersten Bank oder der BAWAG. Trotzdem haben laut der aktuellen Sparstudie von Erste Bank und Sparkassen 79 Prozent der Menschen in Österreich ein Sparbuch oder Sparkonto. Dieser Beitrag zeigt, was die Banken wirklich zahlen, und zwar mit Namen, was die Inflation daraus macht, wofür das Sparbuch trotzdem gut ist und wo dasselbe Geld ein Vielfaches bringt, ohne dass du mehr Risiko eingehst.
Wer die Rechnung lieber hört als liest: Das Video geht denselben Weg in gut 14 Minuten durch.
Inhalt
Täglich fällig oder gebunden
Ein Sparbuch ist ein Sparkonto bei einer Bank. Die Bank zahlt dir Zinsen für dein Geld, Rechnungen bezahlen kannst du damit aber nicht, dafür gibt es das Girokonto. Früher war das Sparbuch ein kleines Heft mit Stempeln, heute ist es meistens ein Konto im Online-Banking. Es gibt zwei Arten:
| täglich fällig | gebunden | |
|---|---|---|
| Wann du an dein Geld kommst | jederzeit | am Ende der vereinbarten Zeit |
| Zinssatz | variabel, die Bank kann ihn jederzeit ändern | fix für die ganze Laufzeit |
| Wenn du früher Geld brauchst | kein Problem | Vorschusszinsen |
Zwei Regeln kennen viele nicht: Ein Sparbuch mit Losungswort statt mit deinem Namen ist nur möglich, solange weniger als 15.000 Euro darauf liegen. Und neue anonyme Sparbücher gibt es seit November 2000 nicht mehr. Wie Sparbuch, Tagesgeld und Festgeld im Detail funktionieren, steht auf der Seite zu den Sparkonten.
Was die Banken für täglich fälliges Geld zahlen
Die Oesterreichische Nationalbank sammelt auf ihrer Transparenzplattform die Sparzinsen der österreichischen Banken, und zwar die normalen Zinsen ohne Aktionen für Neukunden. Für täglich fälliges Geld in der Filiale lag der Median am 14. Oktober 2026 bei 0,01 Prozent. Die Hälfte aller Angebote zahlt also genau das oder noch weniger. Online sieht es etwas besser aus, im Schnitt aller Banken waren es 0,585 Prozent.
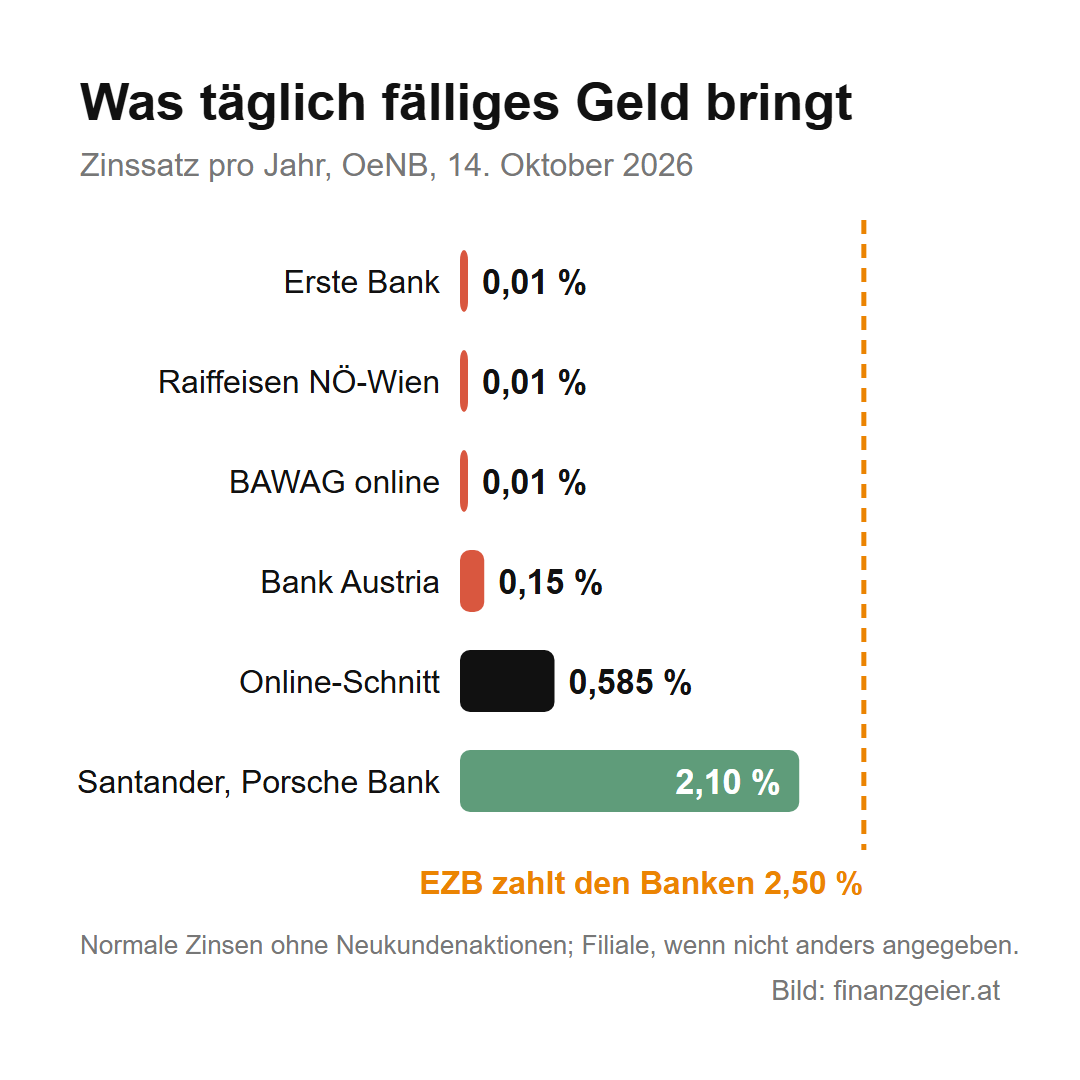
Mit Namen: Die Erste Bank zahlt in der Filiale 0,01 Prozent, die Raiffeisenlandesbank Niederösterreich-Wien 0,01 Prozent, auch online, die BAWAG online ebenfalls 0,01 Prozent. Die Bank Austria liegt in der Filiale bei 0,15 Prozent. Am oberen Ende der Liste stehen die Santander Consumer Bank und die Porsche Bank mit 2,10 Prozent und die Anadi Bank mit 1,75 Prozent.
Die Rechnung: 10.000 Euro, ein Jahr
Gerechnet wird mit 10.000 Euro, und das ist kein Zufallsbetrag. Wer 2.200 Euro netto im Monat verdient, sollte als Notgroschen drei bis sechs Monatsgehälter zur Seite legen, also zwischen 6.600 und 13.200 Euro. Auf alle Bankzinsen zieht die Bank automatisch 25 Prozent Kapitalertragsteuer ab.
| Wo die 10.000 Euro liegen | Zinssatz | Zinsen | nach Steuer |
|---|---|---|---|
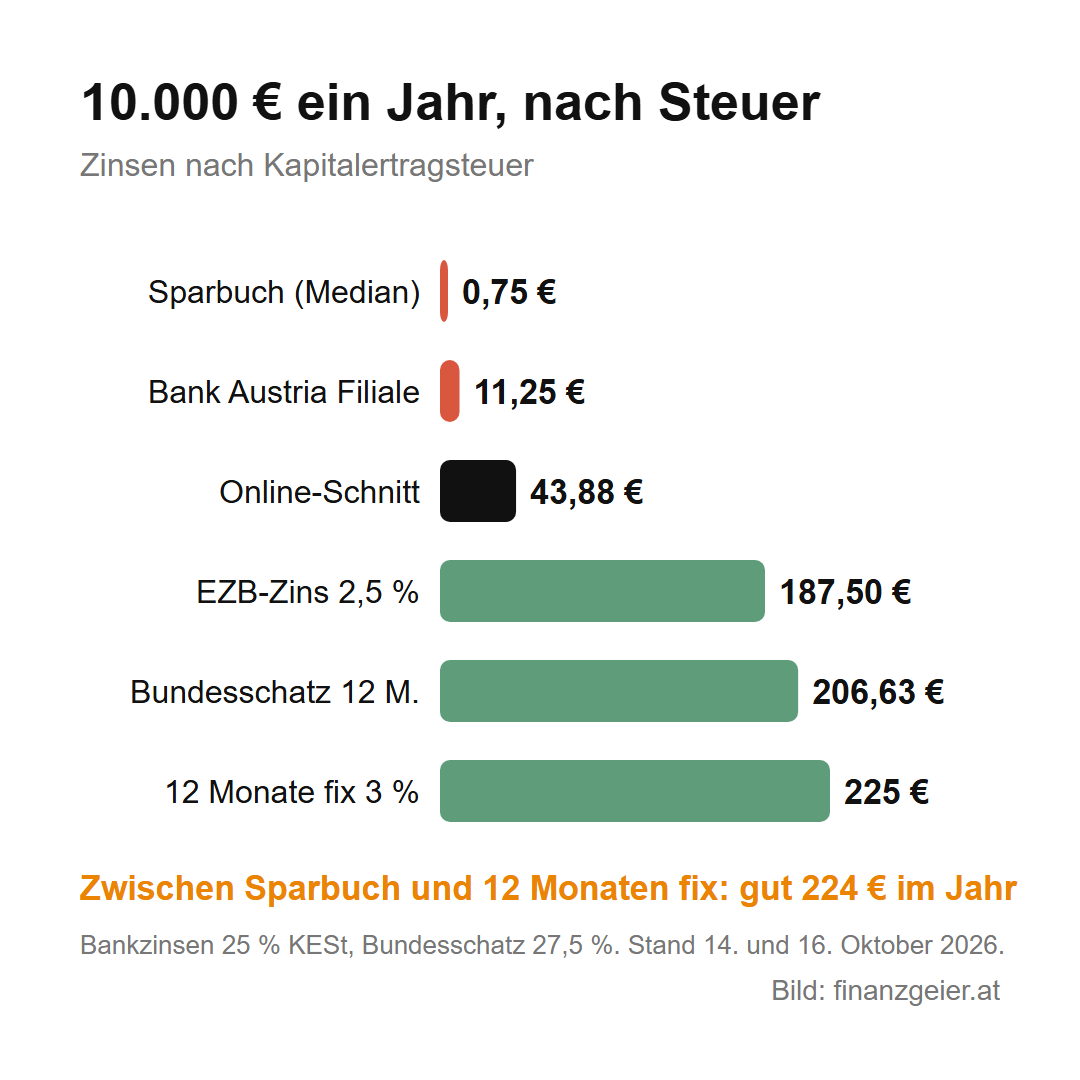
| Sparbuch Filiale (Median) | 0,01 % | 1,00 € | 0,75 € |
| Bank Austria Filiale | 0,15 % | 15,00 € | 11,25 € |
| Online-Sparkonto (Schnitt) | 0,585 % | 58,50 € | 43,88 € |
| Konto mit EZB-Zins (Trade Republic) | 2,50 % | 250,00 € | 187,50 € |
| 12 Monate gebunden | 3,00 % | 300,00 € | 225,00 € |
Warum so wenig? Eine Bank verleiht dein Geld weiter, etwa als Wohnkredit oder als Kredit an eine Firma, und verlangt dafür deutlich höhere Zinsen. Was sie gerade nicht verleiht, kann sie bei der Europäischen Zentralbank anlegen und bekommt dafür seit 16. September 2026 2,50 Prozent. Für Geld, das sie dort nur parkt, bekommt die Bank also 2,50 Prozent und gibt dir davon 0,01 weiter. Das ist ihr gutes Recht, es funktioniert aber nur, weil kaum jemand nachschaut, was er bekommt. Die Hausbank ist ein Dienstleister wie jeder andere, und sie meldet sich nicht von selbst, wenn es anderswo mehr gibt. Wie der Zinssatz der EZB auf deine Sparzinsen wirkt, erklärt die Seite zum Leitzins.
Was die Inflation daraus macht
Im September 2026 lag die Inflation in Österreich laut Schnellschätzung von Statistik Austria bei 3,6 Prozent. Was heute 10.000 Euro kostet, kostet in einem Jahr also rund 10.360 Euro. Auf dem Sparbuch stehen dann 10.000 Euro und 75 Cent. Am Konto steht mehr als vorher, kaufen kannst du dir dafür aber um rund 359 Euro weniger.
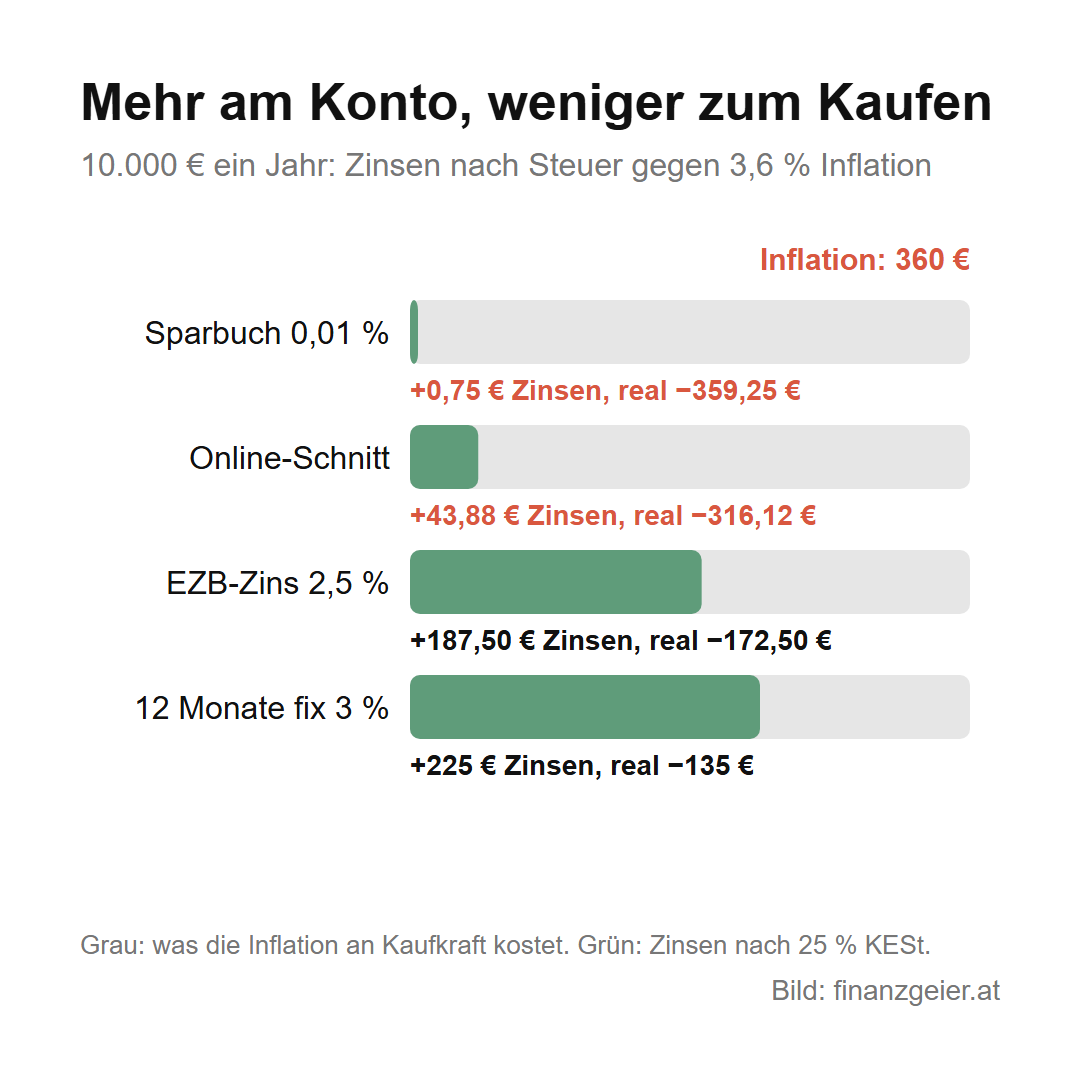
Dazu eine klare Meinung: Täglich fällige Spareinlagen sind Geldvernichtungsmaschinen. Sie eignen sich nur für das äußerst kurzfristige Sparen. Und selbst 2,5 Prozent schlagen die Inflation derzeit nicht, real fehlen auch dort noch gut 170 Euro im Jahr. Warum das so ist und wie du dein Geld langfristig schützt, steht auf der Seite zur Inflation.
Wofür das Sparbuch trotzdem gut ist
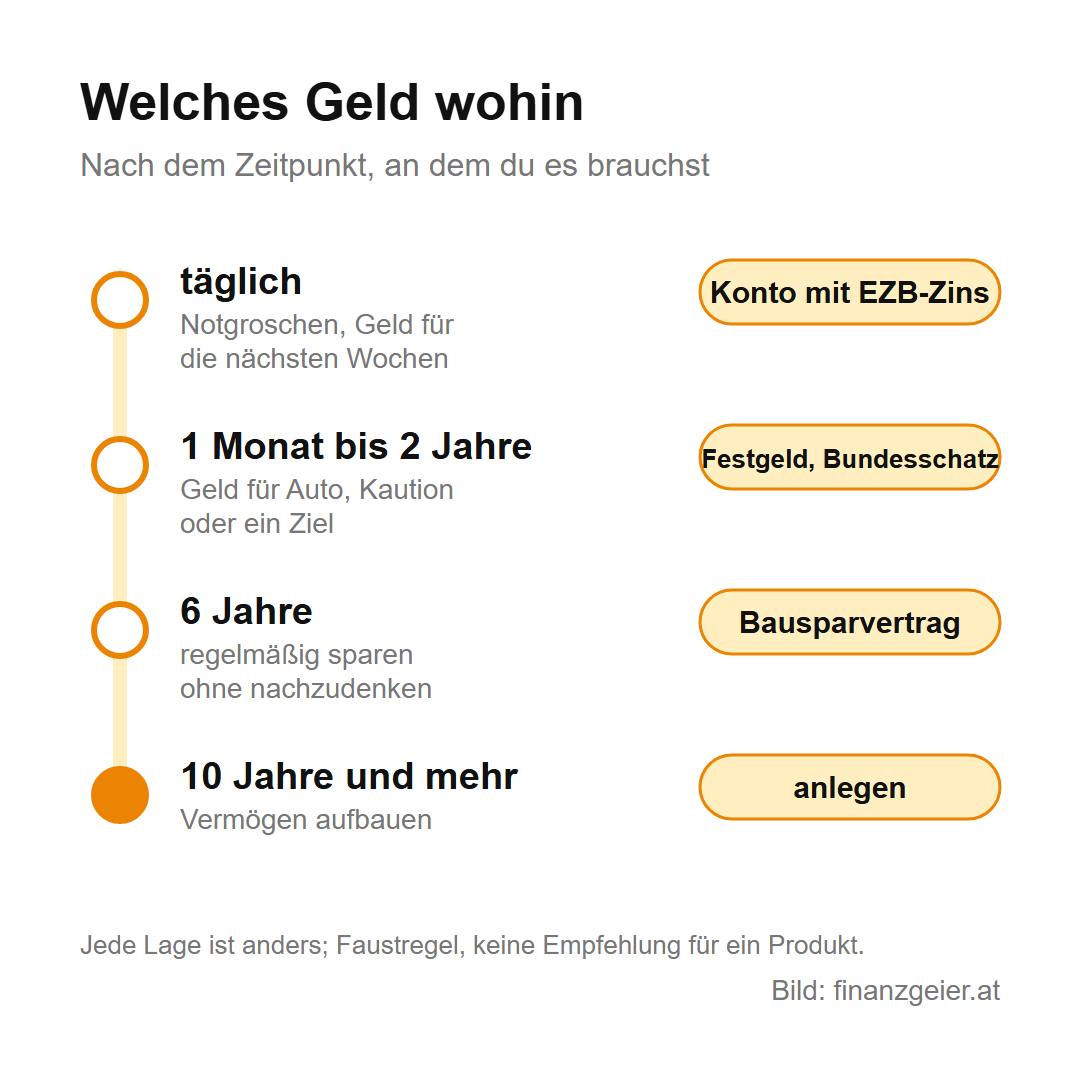
Trotzdem gibt es Geld, bei dem der Ertrag nicht die erste Frage ist: den Notgroschen. Laut Sparstudie sparen 91 Prozent der Menschen in Österreich für genau diesen Zweck. Ein Notfall kommt plötzlich, etwa eine kaputte Kupplung, eine Heizung, die im Winter ausfällt, oder Überstunden, die wegfallen, während Miete, Strom und Kreditrate weiterlaufen. Dann musst du sofort an das Geld kommen, ohne etwas mit Verlust verkaufen zu müssen. Deshalb gehört der Notgroschen nicht in Aktien und nicht in Festgeld, sondern auf ein täglich verfügbares Sparkonto, und ein Teil davon bar nach Hause. Dazu kommt Geld, das du nur ein paar Wochen parkst, zum Beispiel bis eine größere Rechnung fällig wird. Dafür, und nur dafür, ist das täglich fällige Sparen da. Die Frage ist also nur, wo dieses Geld liegt.
Wo täglich fälliges Geld mehr bringt
Im Bankenrechner der Arbeiterkammer finden sich am 16. Oktober 2026 für täglich fälliges Geld sogar 3 Prozent, etwa bei bank99, Santander und DenizBank, und 3,5 Prozent bei RCI Banque. Das sind aber fast alles Neukundenaktionen. Sie gelten ein paar Monate, danach fällt der Zins auf den normalen Satz. Wer jedes halbe Jahr wechseln will, kann das tun. Für den Notgroschen, der einfach liegen soll, ist das aber mühsam.
Eine andere Möglichkeit ist Trade Republic*. Das ist eine deutsche Bank, bei der man über eine App vor allem Aktien und ETFs kauft. Auf das Guthaben am Verrechnungskonto zahlt sie derzeit 2,5 Prozent im Jahr, die Zinsen werden jeden Monat gutgeschrieben, und der Satz passt sich immer an die Entscheidung der EZB an. Das ist also kein Lockangebot für ein paar Monate, sondern der normale Zins. Seit April 2025 ist Trade Republic in Österreich steuereinfach, zieht die Kapitalertragsteuer also selbst ab, und das Guthaben ist über die Einlagensicherung bis 100.000 Euro geschützt. Wer schon mehr zur Seite gelegt hat, verteilt es am besten auf zwei Banken, damit bei einem Ausfall das Geld der zweiten Bank sofort da ist.
Geld für ein, zwei Jahre: binden statt parken
Geld, das über den Notgroschen hinausgeht, das du aber in einem oder zwei Jahren brauchst, etwa für ein Auto oder eine Wohnungskaution, liegt täglich fällig am falschen Platz. Wer bindet, bekommt mehr, und der Zinssatz bleibt fix, auch wenn die EZB in der Zwischenzeit senkt.
| Angebot | Laufzeit | Zinssatz | Quelle |
|---|---|---|---|
| HYPO Oberösterreich, VakifBank, Kommunalkredit | 12 Monate | 3,00 % | AK-Bankenrechner, 16.10.2026 |
| Erste Bank (normaler Zins) | 12 Monate | 2,85 % | OeNB, 14.10.2026 |
| Bundesschatz | 1 Monat | 2,45 % | bundesschatz.at, 16.10.2026 |
| Bundesschatz | 12 Monate | 2,85 % | bundesschatz.at, 16.10.2026 |
Fast gleich viel bringt der Bundesschatz. Dabei borgst du der Republik Österreich Geld, schon ab 100 Euro und schon für einen einzigen Monat, ohne Spesen, angemeldet wird mit der ID Austria. Hinter dem Geld steht der Staat selbst, deshalb gibt es hier keine Grenze von 100.000 Euro. Ein Unterschied: Auf die Zinsen fallen 27,5 Prozent Kapitalertragsteuer an statt 25 Prozent. Von 2,85 Prozent für zwölf Monate bleiben bei 10.000 Euro rund 207 Euro, etwas weniger als beim besten gebundenen Sparbuch, dafür kannst du auch nur einen Monat binden. Der Bundesschatz ist damit der einfachste nächste Schritt über das Sparbuch hinaus. Wer danach noch einen Schritt weiter gehen will, schaut sich Anleihen an: Auch dabei borgst du einem Staat oder einem Unternehmen Geld für eine feste Zeit und bekommst dafür Zinsen.
Bausparen und Geld für viele Jahre
Für konservative Sparer, die jeden Monat etwas zur Seite legen wollen, eignet sich ein Bausparvertrag. Er läuft sechs Jahre, und der Staat gibt eine Prämie dazu, für 2026 sind das 1,5 Prozent auf höchstens 1.200 Euro im Jahr, also höchstens 18 Euro. Reich wird damit niemand, aber das Sparen läuft per Dauerauftrag von selbst, und für viele ist genau das der Anfang.
Geld, das du zehn Jahre und länger nicht brauchst, gehört dagegen weder aufs Sparbuch noch in den Bausparer, sondern angelegt. Das gilt auch für das Sparbuch, das viele für ihr Kind oder Enkelkind eröffnen: 18 Jahre sind genau die lange Zeit, für die ein Sparbuch am wenigsten taugt. Was für das Anlegen spricht und was dagegen, steht auf der Seite Sparen oder anlegen.
Der Rat zum Schluss
Zwischen dem Sparbuch mit 0,01 Prozent und zwölf Monaten fix mit 3 Prozent liegen bei 10.000 Euro gut 224 Euro im Jahr, für genau dasselbe Geld und jedes Mal mit Einlagensicherung. Und zwischen dem Sparbuch und einem Konto mit EZB-Zins liegt das 250-Fache, obwohl du in beiden Fällen jeden Tag an dein Geld kommst. Jede Lage ist anders: Wer 2.000 Euro auf dem Sparbuch hat, für den geht es um gut 45 Euro im Jahr. Und wer seinen Berater in der Filiale schätzt, hat dafür vielleicht gute Gründe. Die eigene Zahl sollte man aber kennen.
Schau deshalb nach, welchen Zins dein Sparbuch gerade wirklich bringt, im Online-Banking oder auf der Zinsseite der Nationalbank. Täglich verfügbar lässt du nur den Notgroschen und Geld für die nächsten Wochen, und zwar auf einem Konto, dessen Zins dem Satz der EZB folgt. Was du in einem oder zwei Jahren brauchst, bindest du fix oder legst es in den Bundesschatz.
Quellen: OeNB, Sparzinsen Österreich (Transparenzplattform), AK-Bankenrechner, Bundesschatz, Statistik Austria, Verbraucherpreisindex, Erste Bank und Sparkassen, Sparstudie 2026. Stand: Oktober 2026
Weiterlesen: Wie Sparbuch, Tagesgeld und Festgeld im Einzelnen funktionieren, worin sie sich unterscheiden und wofür welches Konto taugt, steht auf der Seite zu den Sparkonten.
* Affiliate-Link: Eröffnest du über diesen Link ein Konto, kann Finanzgeier dafür eine Vergütung bekommen. Für dich entstehen keine Mehrkosten.
Hinweis: Dieser Beitrag gibt die persönliche Meinung des Autors wieder. Er ist keine Anlage-, Rechts- oder Steuerberatung und keine Empfehlung oder Aufforderung, ein bestimmtes Sparprodukt, Konto oder eine bestimmte Bank zu wählen, ein Konto zu eröffnen oder zu kündigen, Geld zu binden oder anzulegen oder eine andere Handlung zu setzen. Zinssätze ändern sich laufend; maßgeblich sind die aktuellen Konditionen der Anbieter. Prüfe deine eigene Lage und hole dir im Zweifel fachlichen Rat.