Währungen schwanken, und das ist so normal, wie jeden Tag die Sonne aufgeht. Trotzdem hat das Jahr 2025 so manchen Anleger überrascht: Der Dollar hat gegenüber dem Euro 11,6 Prozent verloren, und das hat jeder gespürt, der US-Aktien oder einen weltweiten ETF im Depot hat. Auch dann, wenn dieser ETF in Euro notiert. Dieser Beitrag rechnet mit den echten Kursen der Europäischen Zentralbank nach, was der Euro-Dollar-Kurs in deinem Depot anrichtet und warum es der größere Schaden wäre, deshalb auf US-Aktien zu verzichten.
Inhalt
Das kennst du schon vom Urlaub
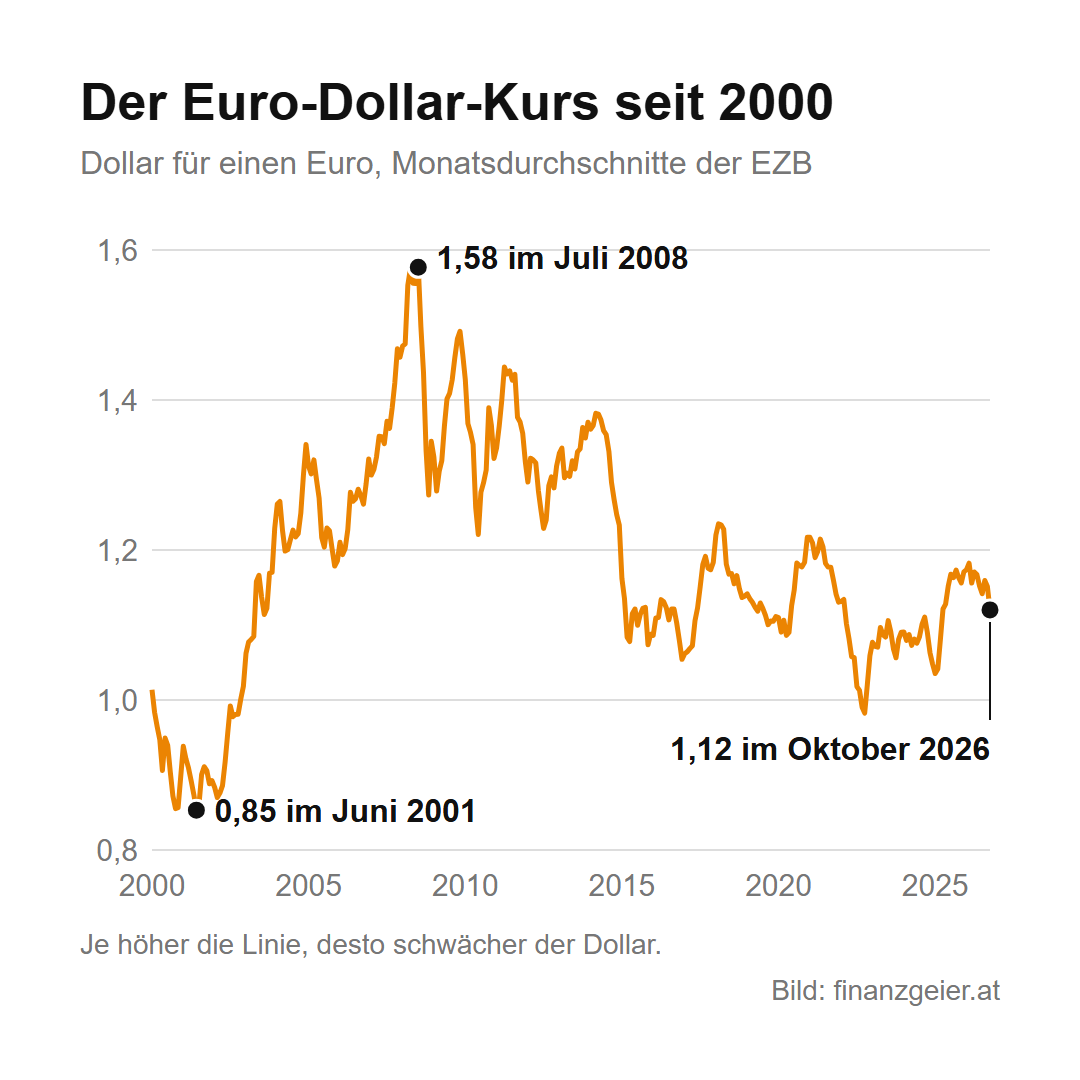
Der Euro-Dollar-Kurs sagt, wie viele Dollar du für einen Euro bekommst. Am 9. November 2026 waren es 1,1193 Dollar. Steigt diese Zahl, wird der Euro stärker und der Dollar schwächer. Das betrifft nicht nur Aktien, sondern alles, was nicht in Euro bezahlt wird: das Bargeld für den Urlaub, egal in welchem Land, genauso wie die Ware, die du in einer anderen Währung bestellst und dir schicken lässt. Eine Hotelrechnung über 1.000 Dollar hätte dich Ende 2024 beim Kurs von 1,0389 rund 963 Euro gekostet, Ende 2025 beim Kurs von 1,1750 nur noch 851 Euro.
Für viele Unternehmen ist das tägliches Geschäft, denn sie handeln international und das in gigantischen Summen. Laut der Bank für Internationalen Zahlungsausgleich wurden im April 2025 auf den Devisenmärkten im Schnitt rund 9,5 Billionen Dollar umgesetzt, und zwar pro Tag. Natürlich trifft das auch den Kleinanleger, der in Dollar anlegt. Nur läuft es bei ihm umgekehrt zum Urlauber: Was die Hotelrechnung billiger macht, macht auch seine Aktien in Euro weniger wert.
Dein ETF notiert in Euro und hängt trotzdem am Dollar
Hier liegt der häufigste Irrtum. Bei deinem Broker siehst du den Preis deines ETF in Euro, also hältst du ihn für eine Euro-Anlage. Das ist er nicht. Die Euro-Zahl am Bildschirm ist nur die Handelswährung, also das Preisschild. Es zählt, was im ETF drinnen steckt, und das sind bei einem ETF auf US-Aktien Unternehmen, deren Aktien in Dollar gehandelt werden. Fällt der Dollar, ist derselbe Aktienkorb in Euro weniger wert, und der Euro-Preis deines ETF sinkt, auch wenn sich in New York gar nichts getan hat.
Bei einem weltweiten ETF ist das nicht viel anders, denn im FTSE All-World machen die USA grob zwei Drittel aus. Auch die Fondswährung, die du im Datenblatt findest, ändert daran nichts: Sie legt nur fest, in welcher Währung der Fonds seine Buchhaltung führt. Wer US-Aktien dagegen direkt kauft, muss Euro gegen Dollar tauschen, und das kostet etwas. Wer dafür keine Spesen ausweist, verdient in der Regel im Wechselkurs, also zählen auch hier die Gesamtkosten.
2025 in Euro nachgerechnet
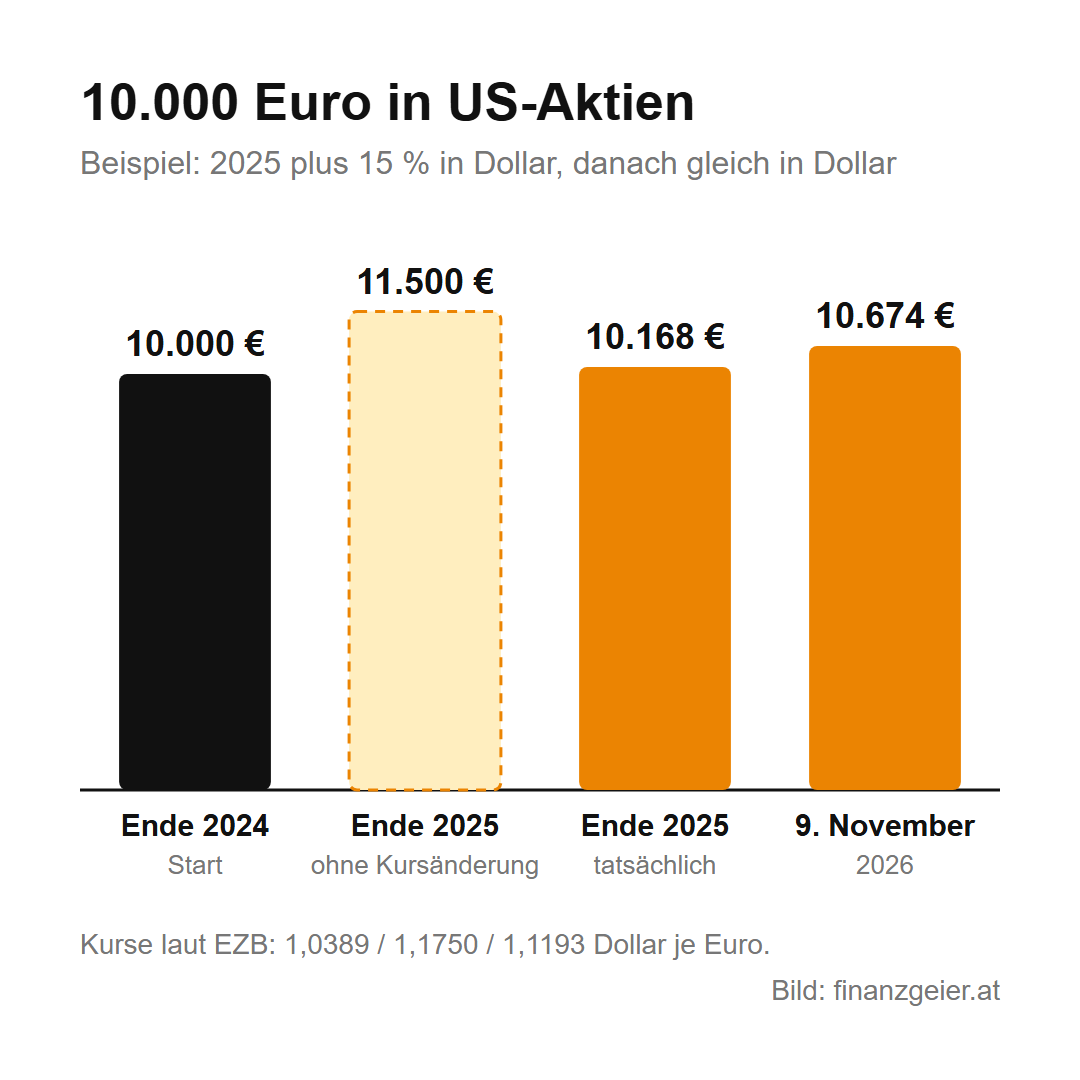
Am besten sieht man den Effekt an einem Beispiel mit echten Kursen. Du legst Ende 2024 genau 10.000 Euro in einen ETF auf US-Aktien an. Für das Beispiel nehmen wir an, dass die Aktien 2025 in Dollar 15 Prozent zulegen.
| Ende 2024 | Ende 2025 | 9. November 2026 | |
|---|---|---|---|
| Euro-Dollar-Kurs | 1,0389 | 1,1750 | 1,1193 |
| Depot in Dollar | 10.389 | 11.947 | 11.947 |
| Depot in Euro | 10.000 | 10.168 | 10.674 |
Aus 15 Prozent Gewinn in Dollar werden 1,7 Prozent in Euro. Wäre der Kurs gleich geblieben, stünden 11.500 Euro im Depot, der schwächere Dollar hat dich in diesem Beispiel also 1.332 Euro gekostet. Das tut weh, keine Frage. Die letzte Spalte zeigt aber, wie schnell sich das wieder ändern kann. Für 2026 ist das Depot in Dollar bewusst gleich geblieben, damit nur der Kurs wirkt. Seit Ende 2025 hat der Dollar rund 5 Prozent gewonnen, und allein dadurch stehen am 9. November 2026 statt 10.168 Euro nun 10.674 Euro im Depot, ohne dass eine einzige Aktie gestiegen wäre. Noch deutlicher war es von April 2014 bis April 2015: Damals hat der Dollar gegenüber dem Euro 28,1 Prozent gewonnen, und dieser Gewinn ist den Anlegern einfach zugefallen.
Je länger du dabei bleibst, desto weniger zählt der Kurs
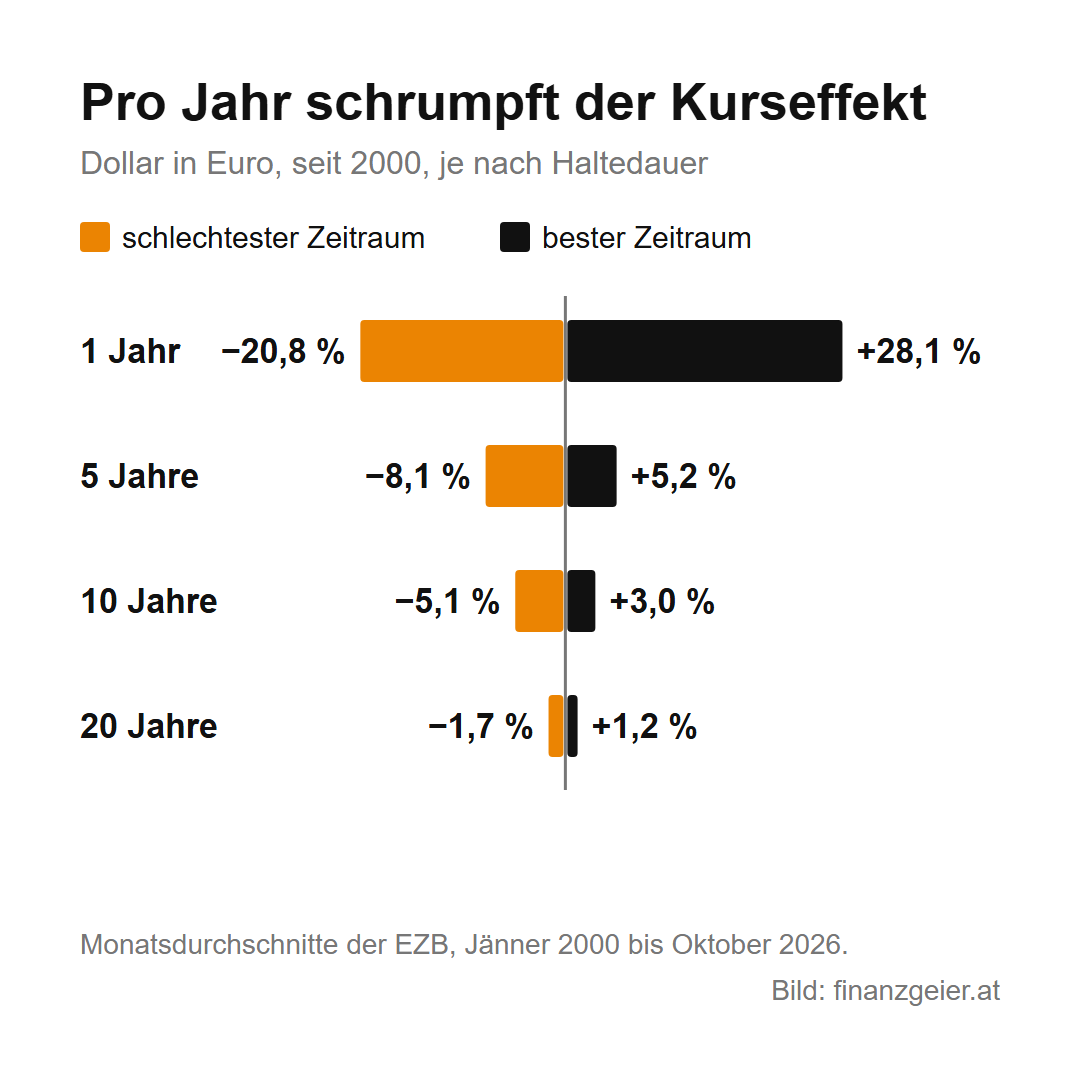
Ein einzelnes Jahr sagt also wenig. Deshalb haben wir alle Monatsdurchschnitte der Europäischen Zentralbank von Jänner 2000 bis Oktober 2026 ausgewertet: Wie viel hat der Dollar in Euro gewonnen oder verloren, je nachdem, wie lange jemand gehalten hat? Die Tabelle zeigt den schlechtesten und den besten Zeitraum, umgerechnet auf ein Jahr.
| Haltedauer | Schlechtester Zeitraum pro Jahr | Bester Zeitraum pro Jahr |
|---|---|---|
| 1 Jahr | −20,8 % | +28,1 % |
| 5 Jahre | −8,1 % | +5,2 % |
| 10 Jahre | −5,1 % | +3,0 % |
| 20 Jahre | −1,7 % | +1,2 % |
In diesen 26 Jahren lag der Kurs zwischen 0,85 und 1,58 Dollar, und eine Richtung, die ewig anhält, gab es nicht. Ganz verschwindet der Effekt natürlich nie: Im schlechtesten 20-Jahres-Zeitraum hat der Dollar insgesamt 29,2 Prozent verloren. Aufs Jahr gerechnet sind das aber nur noch 1,7 Prozent, und deine Aktien arbeiten in der Zwischenzeit weiter, weil die Unternehmen Gewinne machen. Wer mit einem Sparplan jeden Monat kauft, kauft außerdem den Dollar mal teuer und mal billig.
Wegbleiben kostet mehr
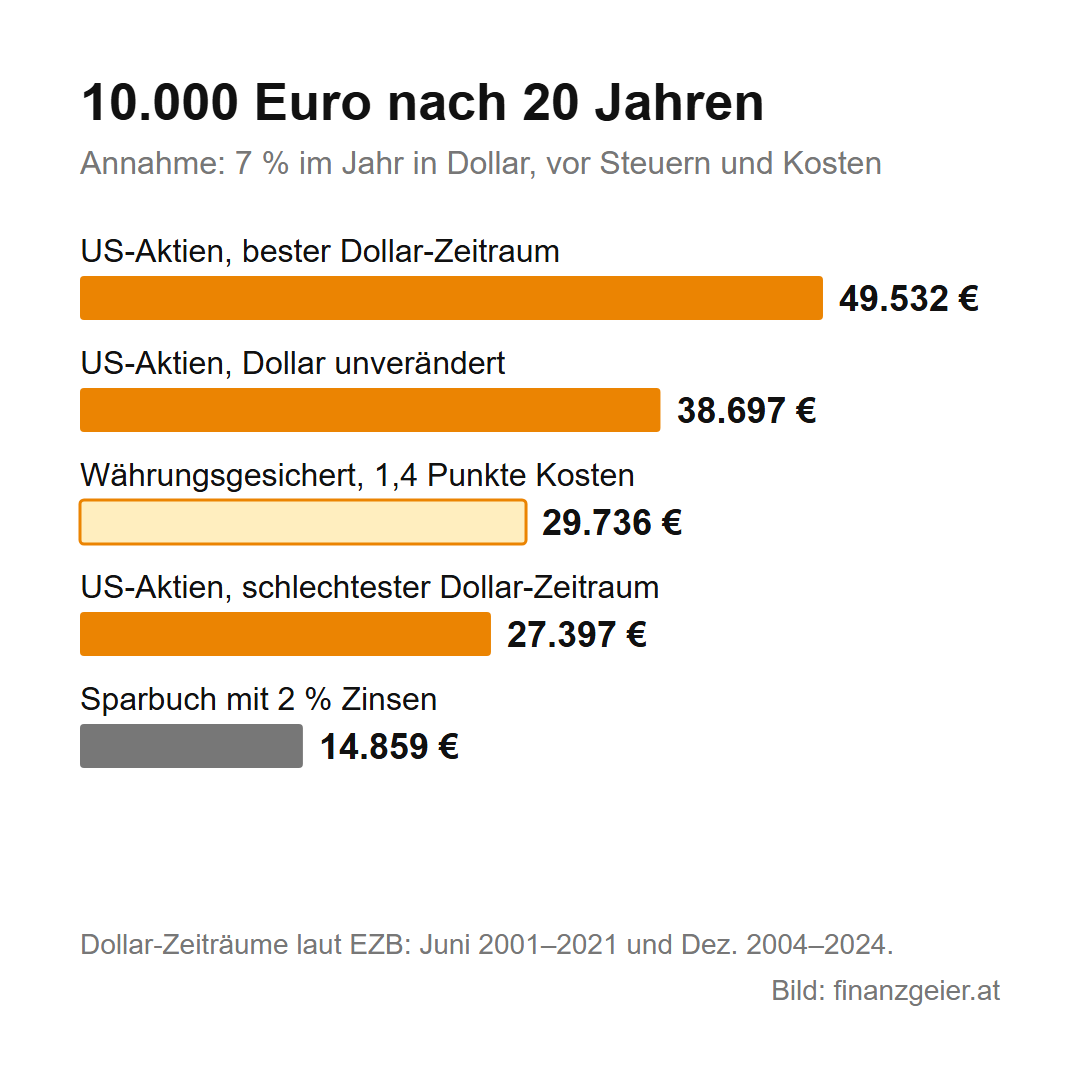
Zurück zu den 10.000 Euro, diesmal über 20 Jahre. Angenommen wird ein Aktiengewinn von 7 Prozent im Jahr in Dollar, vor Steuern und Kosten. Daneben steht ein Sparbuch mit großzügig angenommenen 2 Prozent Zinsen im Jahr.
| Variante | Nach 20 Jahren |
|---|---|
| US-Aktien, Dollar bleibt gleich | 38.697 € |
| US-Aktien, schlechteste 20 Jahre (Juni 2001 bis Juni 2021) | 27.397 € |
| US-Aktien, beste 20 Jahre (Dezember 2004 bis Dezember 2024) | 49.532 € |
| Sparbuch ohne Währungsrisiko | 14.859 € |
Die 7 Prozent sind eine Annahme, und Aktien können auch weniger bringen. Dazu eine klare Meinung: Es ist der größere Schaden, wegen des Währungsrisikos nicht in Dollar anzulegen, denn selbst der schlechteste Zeitraum der letzten 26 Jahre lässt das Sparbuch in dieser Rechnung weit hinter sich.
Absichern kostet mehr, als es aussieht
Wer das Risiko trotzdem loswerden will, findet ETF mit dem Zusatz „Hedged“ im Namen, die den Währungseffekt absichern. Bei den laufenden Kosten liegt so eine Variante bei einem großen Anbieter nur 0,03 Prozentpunkte über der normalen. Die eigentlichen Kosten stehen aber nicht in der Kostenquote, denn die Absicherung kostet ungefähr den Zinsunterschied zwischen Dollar und Euro, und der geht direkt von der Rendite ab. Derzeit liegt der Leitzins der US-Notenbank bei 3,75 bis 4,00 Prozent, der Einlagenzins der EZB bei 2,50 Prozent. Das sind rund 1,4 Prozentpunkte im Jahr.
Bliebe dieser Abstand 20 Jahre lang gleich, würden aus den 7 Prozent nur noch 5,6 Prozent und aus den 10.000 Euro 29.736 Euro. Das liegt nur knapp über dem schlechtesten Fall ohne Absicherung. Wer über Jahrzehnte anlegt, zahlt damit jedes Jahr für einen Schutz, den er langfristig kaum braucht.
Was das Finanzamt rechnet
Für die Kapitalertragsteuer zählt in Österreich der Gewinn in Euro: Kaufpreis in Euro zum Kurs beim Kauf, Verkaufserlös in Euro zum Kurs beim Verkauf. Würdest du im Beispiel Ende 2025 verkaufen, wären 168 Euro Gewinn zu versteuern, also rund 46 Euro bei 27,5 Prozent KESt, und nicht die 1.558 Dollar, die dein Depot in Dollar zugelegt hat. Ein schwächerer Dollar verringert deinen steuerpflichtigen Gewinn, ein stärkerer erhöht ihn. Bei einem steuereinfachen Broker erledigt das die Bank für dich.
Schau auf den Kurs, aber handle nicht danach
Das Währungsrisiko ist kein Grund, auf die Börse zu verzichten, und eine Dollar-Vorhersage kein Grund für Kauf oder Verkauf. Jede Lage ist anders, und die Rechenbeispiele können auf dich anders zutreffen. Geld, das du in ein paar Jahren brauchst, gehört ohnehin nicht in US-Aktien, denn dann bleibt dem Kurs keine Zeit, sich wieder zu drehen. Der Rat zum Schluss: Schau einmal nach, wie viel Dollar in deinem ETF tatsächlich drinnen steckt, damit dich das nächste schwache Dollarjahr nicht überrascht, und lass deinen Sparplan dann einfach weiterlaufen.
Quellen: Europäische Zentralbank, Referenzkurse Euro-Dollar · ORF zur EZB, 29.10.2026 · trend zur US-Notenbank, 29.10.2026 · Börse Express zum US-Anteil · Börse Express zu den Kosten · BMF, Erlass zur Besteuerung von Kapitalvermögen. Stand: November 2026.
Weiterlesen: Was ein ETF genau ist, was er kostet und wie du einsteigst, steht auf der eigenen Ratgeberseite.
Hinweis: Dieser Beitrag gibt die persönliche Meinung des Autors wieder. Er ist keine Anlage-, Rechts- oder Steuerberatung und keine Empfehlung oder Aufforderung, bestimmte Wertpapiere oder ETF zu kaufen, zu halten oder zu verkaufen oder eine andere Handlung zu setzen. Die Rechenbeispiele beruhen auf Annahmen und vergangenen Kursen, die nichts über die Zukunft aussagen. Prüfe deine eigene Lage und hole dir im Zweifel fachlichen Rat.