
Zuletzt aktualisiert: 02.11.2026
Eine österreichische IBAN hat immer 20 Stellen, und zwei davon haben nur eine Aufgabe: Sie verraten, ob sich jemand vertippt hat. Die IBAN ist die internationale Kontonummer deines Kontos. Du brauchst sie für jede Überweisung, du gibst sie deinem Arbeitgeber für das Gehalt und dem Stromanbieter für die Abbuchung, und sie steht auf fast jeder Rechnung. Auf dieser Seite erfährst du, wie die IBAN aufgebaut ist, wie die Prüfziffer funktioniert, was ein IBAN-Rechner macht, woran du die Bank erkennst, wann du zusätzlich den BIC brauchst und wie gefährlich es ist, die eigene IBAN weiterzugeben.
Inhalt
IBAN Österreich: so ist die Nummer aufgebaut
IBAN steht für International Bank Account Number. Jedes Land hat seine eigene Länge, eine IBAN kann bis zu 34 Zeichen haben. In Österreich sind es immer 20 Stellen, und sie folgen einem festen Muster: Am Anfang steht das Länderkennzeichen AT für Österreich. Danach kommen zwei Prüfziffern, dann die fünfstellige Bankleitzahl und zum Schluss die elfstellige Kontonummer. Ist die Kontonummer kürzer, wird sie vorne mit Nullen aufgefüllt. Aus der Bankleitzahl 12345 und der Kontonummer 1234567, beides erfundene Beispielwerte, wird so die IBAN AT62 1234 5000 0123 4567.
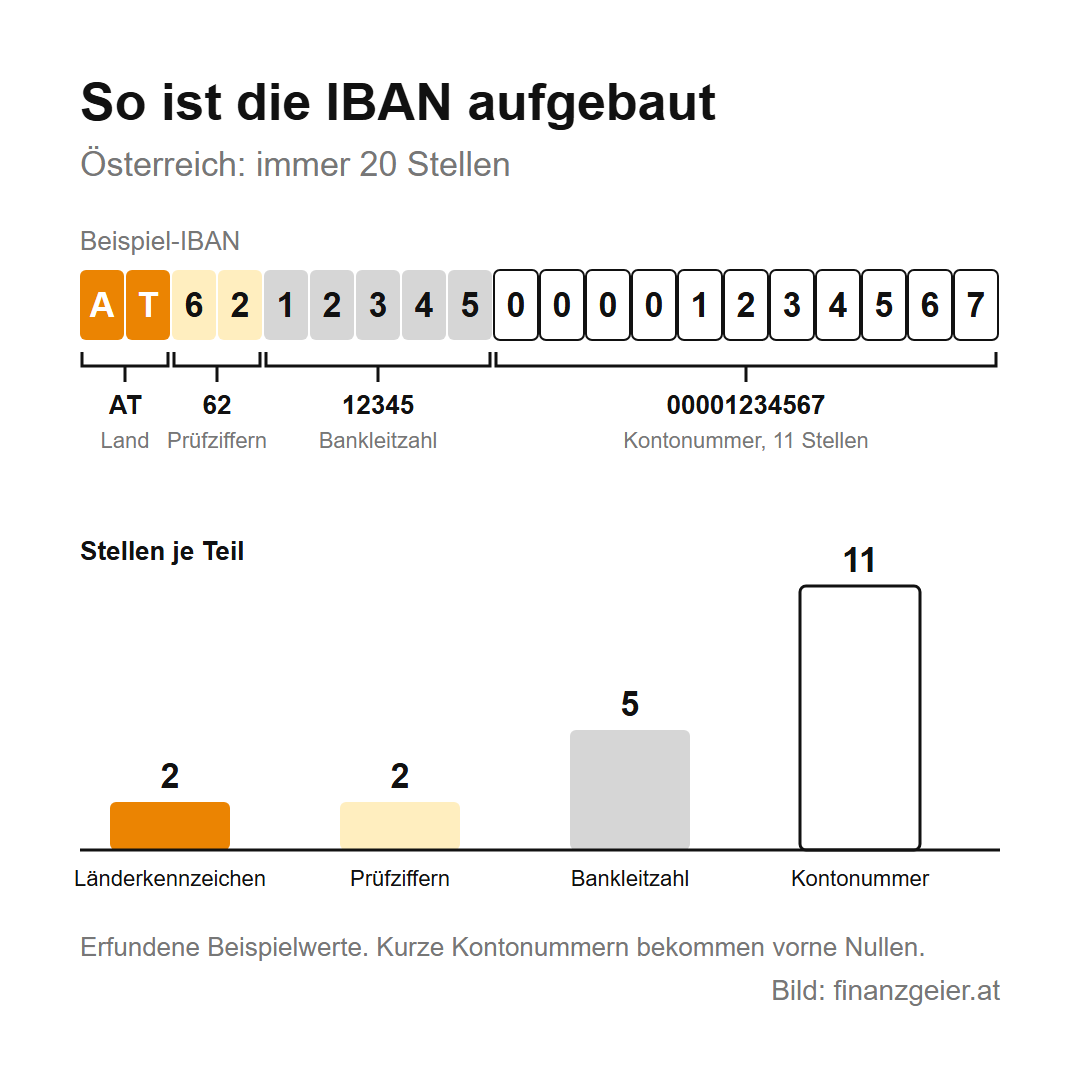
Die Leerzeichen dienen nur dem Lesen. Auf Papier darfst du die IBAN in Vierergruppen schreiben, im Online-Banking gibst du sie ohne Leerzeichen ein. Seit 2014 überweist man in Österreich nur noch mit der IBAN, die alten Bankleitzahlen und Kontonummern stecken seither in ihr drin. Deshalb hat jedes bestehende Konto automatisch eine IBAN, du musst sie nicht beantragen. Wer ein neues Girokonto eröffnet, bekommt sie mit den Kontounterlagen.
IBAN prüfen: so funktioniert die Prüfziffer
Die zwei Prüfziffern nach dem AT werden nach einer internationalen Norm berechnet, dem Verfahren Modulo 97. Modulo heißt nichts anderes als der Rest bei einer Division. Wer eine IBAN prüfen will, rechnet so: Die ersten vier Zeichen, also AT und die Prüfziffern, wandern ans Ende. Die Buchstaben werden in Zahlen übersetzt, A wird zu 10, B zu 11 und so weiter bis Z mit 35. Das T wird also zu 29. Die so entstandene lange Zahl teilst du durch 97. Bleibt genau 1 übrig, ist die IBAN gültig.
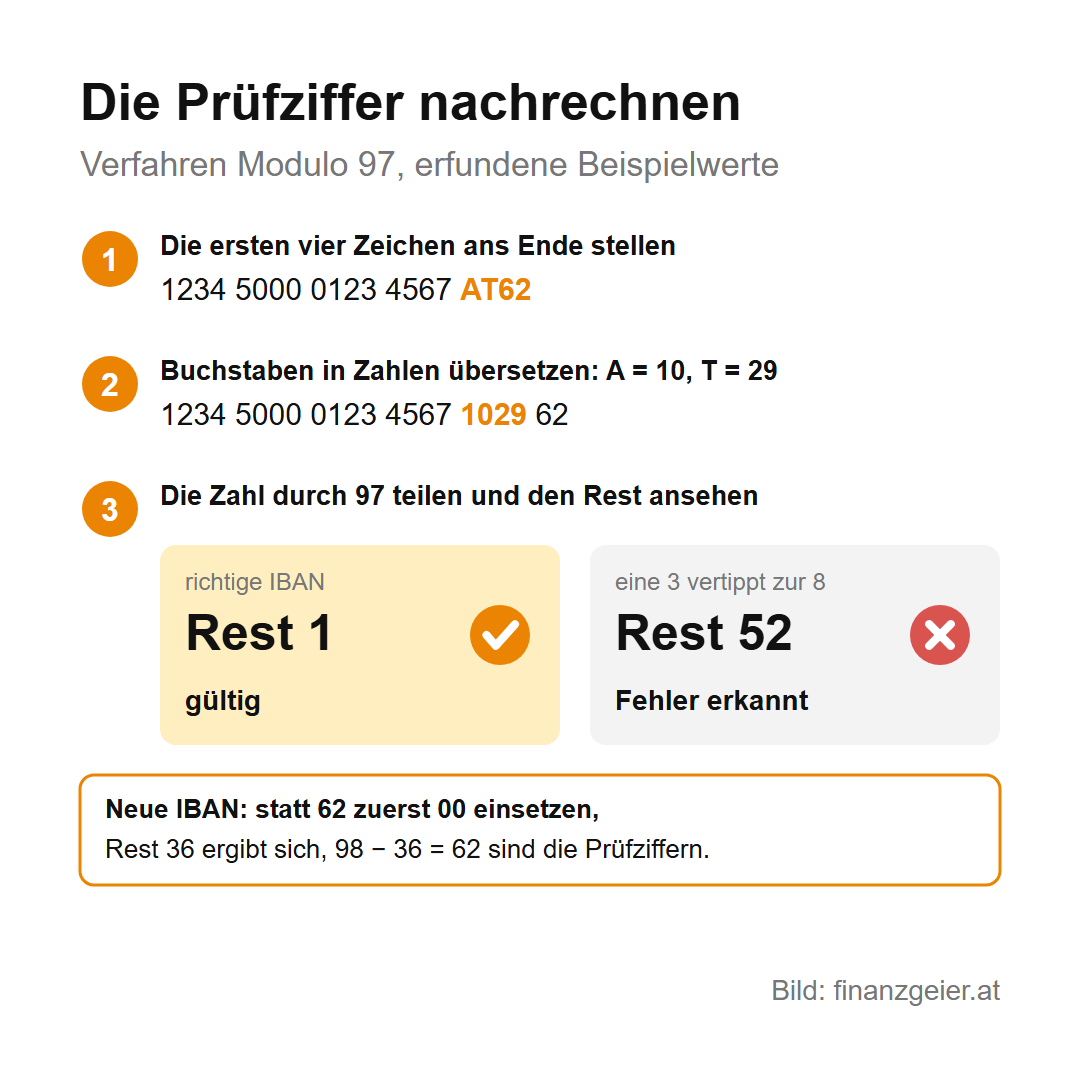
Am Rechenbeispiel mit den erfundenen Beispielwerten von oben: Aus AT62 1234 5000 0123 4567 wird die Zahl 1234 5000 0123 4567 1029 62. Diese Zahl geteilt durch 97 lässt den Rest 1, die IBAN ist also in Ordnung. Für eine neue IBAN läuft es umgekehrt: Statt der Prüfziffern setzt man 00 ein, rechnet den Rest aus, hier 36, und zieht ihn von 98 ab. 98 minus 36 ergibt die Prüfziffern 62. Weil die Zahl für einen Taschenrechner zu lang ist, rechnet man in Stücken: zuerst den Rest der ersten neun Ziffern, diesen Rest schreibt man vor die nächsten Ziffern und rechnet weiter, bis alle Ziffern verbraucht sind.
Das Verfahren erkennt jede einzelne falsche Ziffer und jeden Zahlendreher zweier benachbarter Ziffern. Tippst du in der Beispiel-IBAN statt der 3 eine 8, bleibt der Rest 52 statt 1, und das Online-Banking erkennt den Fehler gleich. Was die Prüfziffer nicht kann: Sie sagt nichts darüber, ob es das Konto wirklich gibt und wem es gehört.
Was ein IBAN-Rechner macht
Ein IBAN-Rechner macht genau diese Rechnung für dich. Du gibst Bankleitzahl und Kontonummer ein, und er setzt daraus die IBAN samt Prüfziffern zusammen. Umgekehrt prüft ein Rechner auch eine fertige IBAN: ob Länge und Prüfziffern stimmen, manche Rechner auch, ob es die Bankleitzahl gibt. Das hilft etwa, wenn du eine alte Kontonummer auf einem Vertrag findest und wissen willst, welche IBAN dazugehört.
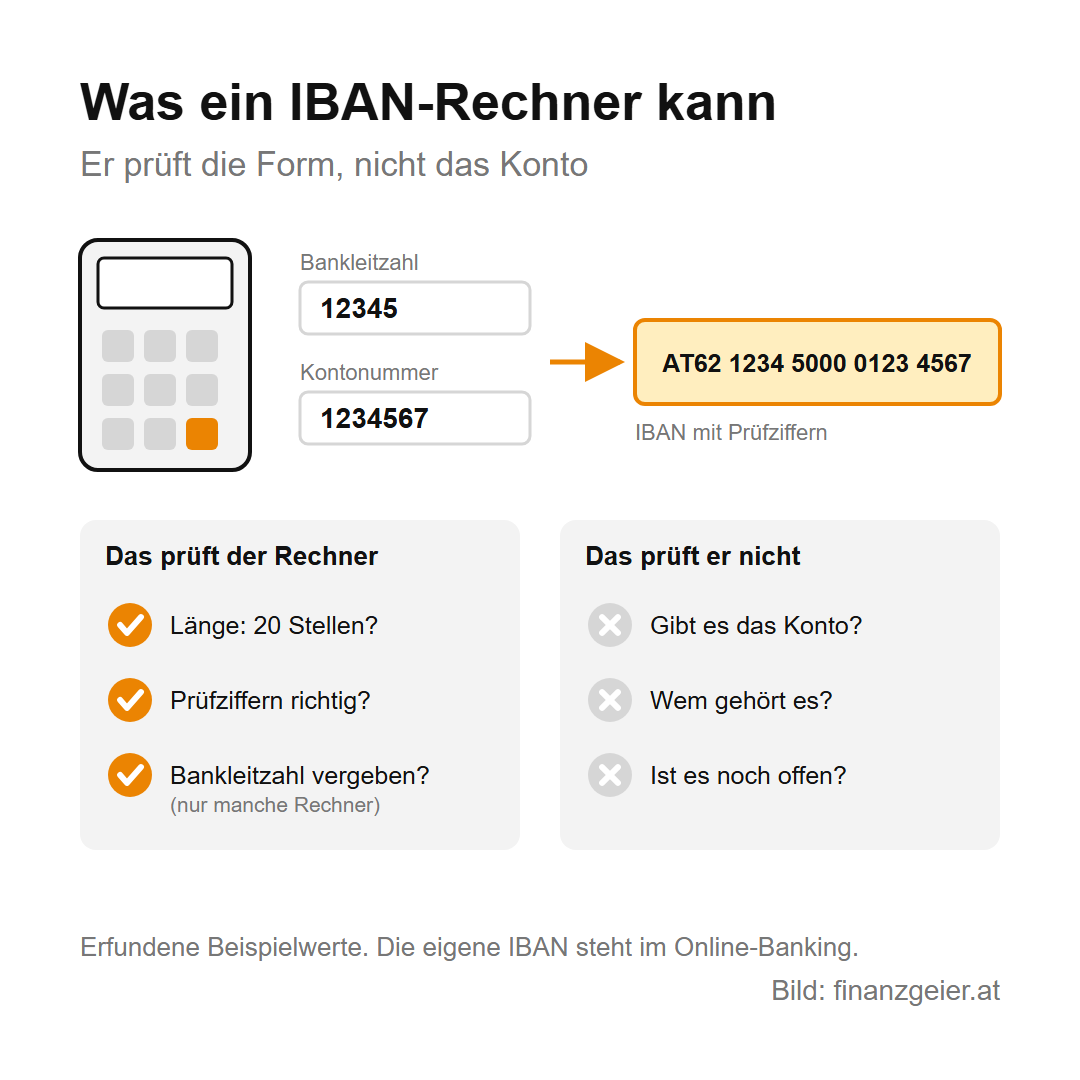
Mehr als die Form kann aber auch der beste Rechner nicht prüfen. Eine IBAN mit richtigen Prüfziffern kann trotzdem zu einem fremden Konto gehören, oder das Konto ist längst geschlossen. Für die eigene IBAN ist ein Rechner ohnehin der Umweg: Sie steht in deinem Online-Banking, in der App und auf dem Kontoauszug, und dort stimmt sie sicher. Für fremde Konten gilt dasselbe, die IBAN gehört von der Rechnung oder vom Empfänger selbst übernommen und nicht ausgerechnet.
Kontonummer aus IBAN, BIC aus IBAN und welche Bank dahintersteht
Weil die österreichische IBAN so einfach aufgebaut ist, lassen sich die Teile direkt ablesen. Die Kontonummer aus der IBAN sind die letzten elf Stellen, also die Stellen zehn bis zwanzig, ohne die Nullen am Anfang. Im Beispiel AT62 1234 5000 0123 4567 sind das 00001234567, also die Kontonummer 1234567. Die Stellen fünf bis neun sind die Bankleitzahl, hier 12345.
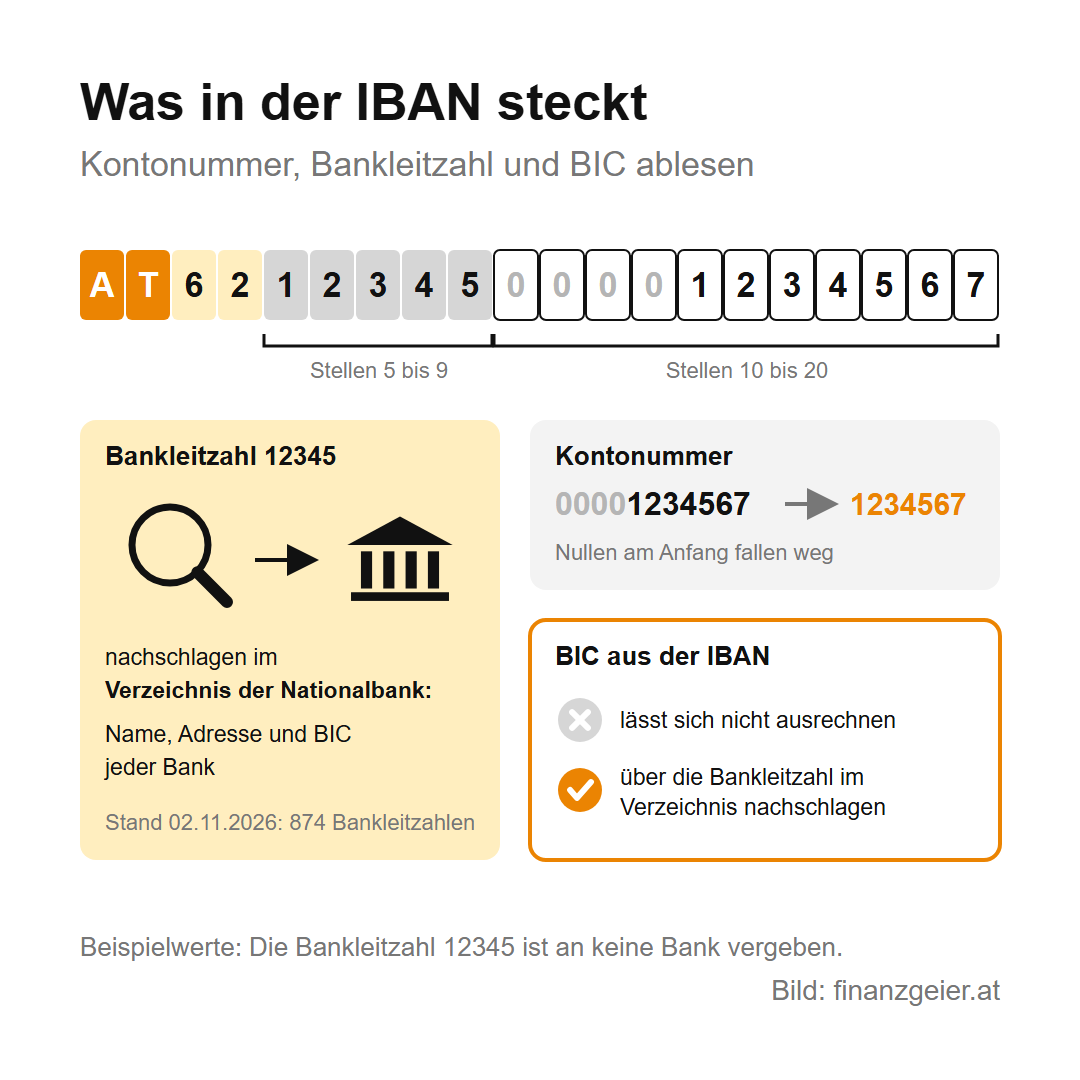
Wer wissen will, zu welcher IBAN welche Bank gehört, schlägt die Bankleitzahl nach. Die Oesterreichische Nationalbank führt dafür das SEPA-Zahlungsverkehrs-Verzeichnis und stellt es täglich aktualisiert und kostenlos ins Internet. Anfang November 2026 standen darin 874 Bankleitzahlen, jeweils mit Name, Adresse und BIC der Bank. Größere Banken haben oft mehrere Bankleitzahlen, eine Bankleitzahl gehört aber immer nur zu einer Bank. Die Bankleitzahl 12345 aus dem Rechenbeispiel ist übrigens an keine Bank vergeben. Auch den BIC aus der IBAN bekommst du nur auf diesem Weg: Ausrechnen lässt er sich nicht, aber über die Bankleitzahl findest du ihn im Verzeichnis.
Der BIC und wann du ihn brauchst
BIC steht für Business Identifier Code, oft heißt er auch SWIFT-Code. Er ist die weltweit eindeutige Kennung einer Bank und hat 8 oder 11 Stellen aus Buchstaben und Zahlen. Die ersten vier stehen für die Bank, die nächsten zwei für das Land und die zwei danach für den Ort. Beim BIC der Nationalbank, NABAATWW, steht NABA für die Bank, AT für Österreich und WW für den Ort. Hängen noch drei Zeichen dran, bezeichnen sie eine bestimmte Stelle der Bank. Deinen eigenen BIC findest du auf dem Kontoauszug oder in der App.
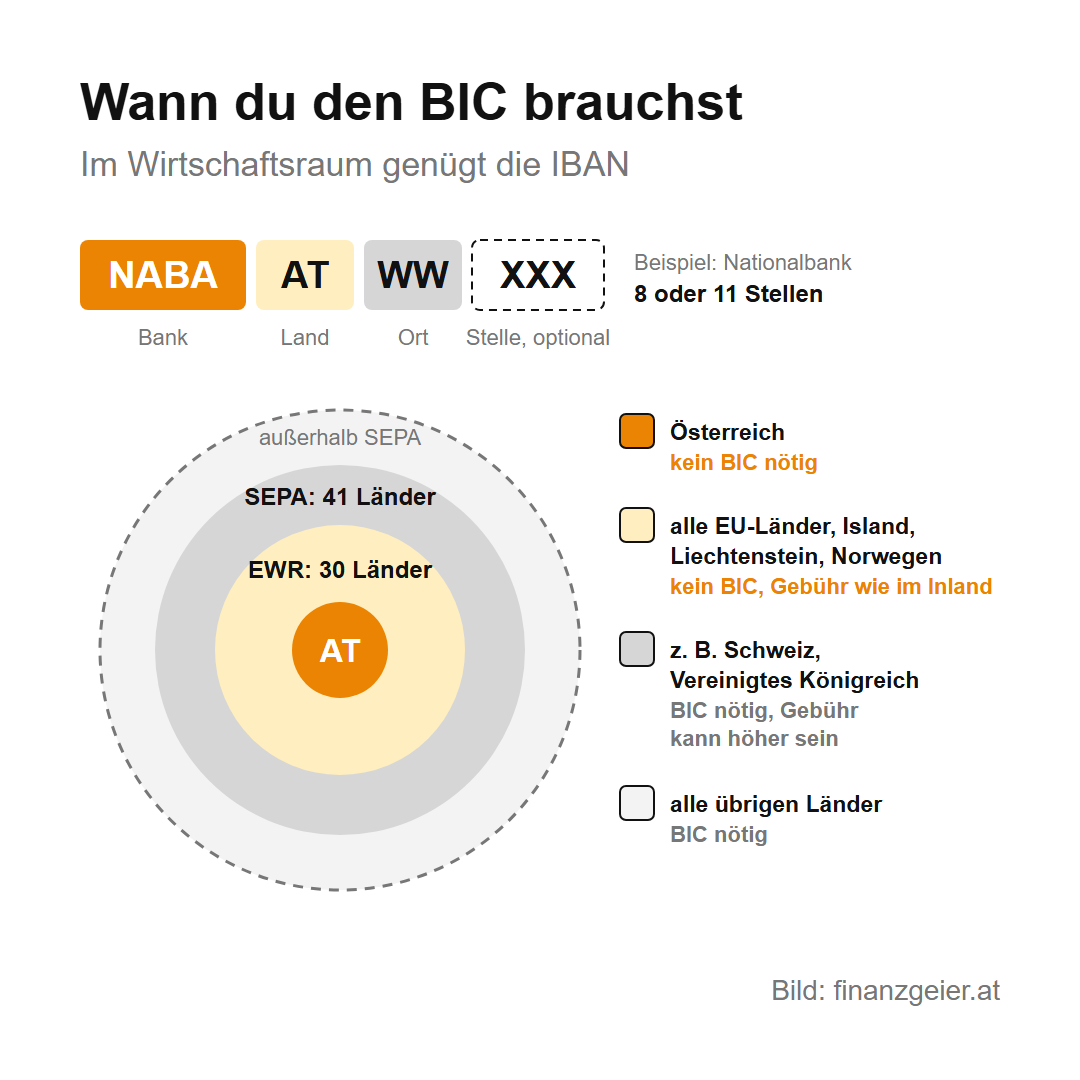
Innerhalb Österreichs brauchst du den BIC nicht. Seit Februar 2016 ist er auch bei Euro-Überweisungen in die anderen Länder des Europäischen Wirtschaftsraums überflüssig. Dazu gehören alle EU-Länder und dazu Island, Liechtenstein und Norwegen. Überweisungen in Euro laufen dort wie in Österreich als SEPA-Überweisung, benannt nach der Single Euro Payments Area, dem einheitlichen Euro-Zahlungsraum. Eine SEPA-Überweisung in diese Länder darf nicht mehr kosten als eine Überweisung im Inland. Der Euro-Zahlungsraum umfasst aber 41 Länder, darunter die Schweiz und das Vereinigte Königreich. Für die Länder außerhalb des Wirtschaftsraums und für alle Länder außerhalb von SEPA brauchst du den BIC weiterhin, und dort können auch höhere Gebühren anfallen.
Ausländische IBAN: was Unternehmen annehmen müssen
Wer ein Konto bei einer Bank in einem anderen Land hat, erlebt manchmal, dass ein Unternehmen diese IBAN nicht annimmt und ein österreichisches Konto verlangt, etwa für eine Auszahlung oder für eine Abbuchung. Das nennt man IBAN-Diskriminierung, und sie ist nicht erlaubt. Nach der europäischen SEPA-Verordnung müssen Unternehmen IBANs aus dem gesamten Europäischen Wirtschaftsraum akzeptieren, und Überweisungen auf ein ausländisches SEPA-Konto dürfen sie nicht verweigern.
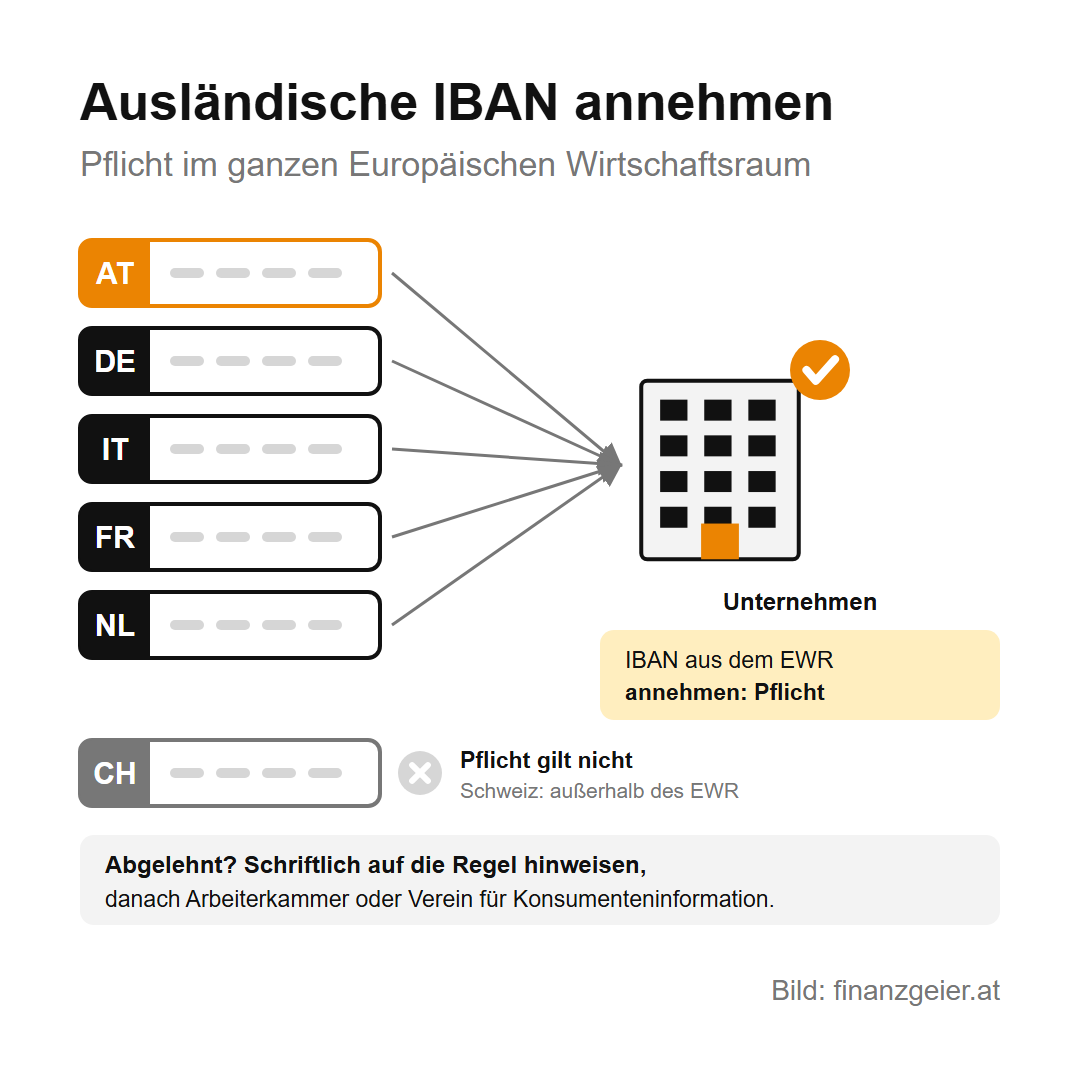
Lehnt ein Unternehmen deine IBAN ab, weise es schriftlich auf diese Regel hin. Hilft das nicht, kannst du dich an die Arbeiterkammer oder an den Verein für Konsumenteninformation wenden. Ein Konto im Ausland ist eine Entscheidung wie jede andere, und wer die Regel kennt, muss sich nicht abwimmeln lassen. Für Länder außerhalb des Wirtschaftsraums wie die Schweiz gilt diese Pflicht allerdings nicht.
Ist es gefährlich, die IBAN weiterzugeben?
Die IBAN ist zum Weitergeben da, sonst könnte dir niemand Geld überweisen. Eine Überweisung von deinem Konto kann mit der IBAN allein niemand auslösen, denn dafür braucht es deinen Zugang zum Online-Banking und eine Freigabe mit zwei Faktoren, etwa Passwort und Handy. Zugangsdaten, Freigabecodes und die PIN deiner Kontokarten gibst du deshalb nie weiter, die IBAN schon.
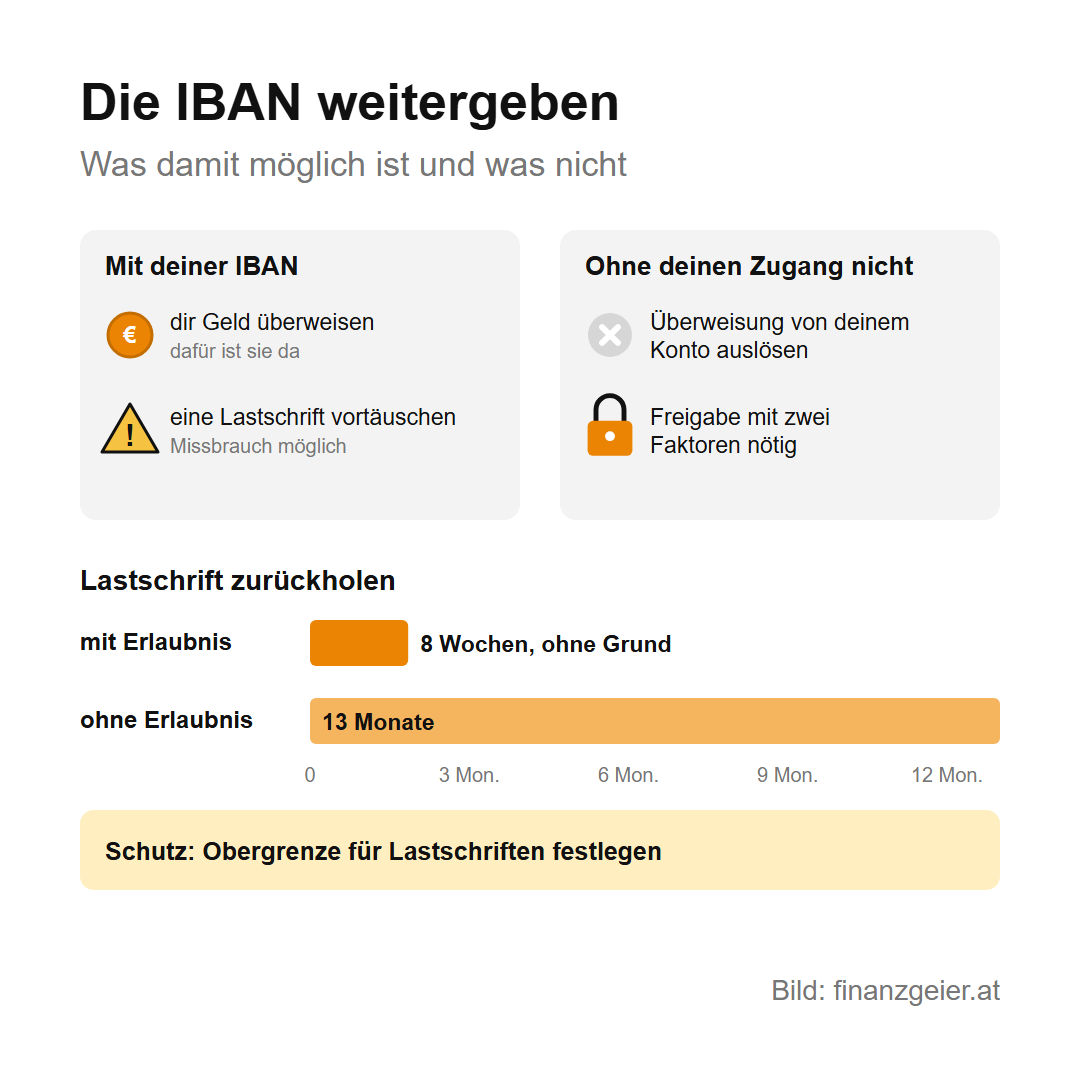
Missbrauch ist trotzdem möglich, und zwar über die Lastschrift. Bei der SEPA-Lastschrift erlaubst du einem Empfänger, Geld von deinem Konto abzubuchen. Betrüger geben eine fremde IBAN als ihre eigene an, etwa bei Einkäufen im Internet, oder täuschen eine solche Erlaubnis vor. Die Abbuchung läuft dann zunächst durch. Dagegen hast du ein starkes Recht: Eine Lastschrift kannst du innerhalb von acht Wochen ohne Grund zurückholen. Gab es gar keine Erlaubnis, hast du dafür 13 Monate Zeit. Zusätzlich kannst du bei deiner Bank eine Obergrenze für Lastschriften festlegen oder bestimmen, welche Empfänger überhaupt abbuchen dürfen.
Wer seine IBAN weitergibt, muss also keine Angst haben, er muss aber seine Kontobewegungen kennen: Wer jeden Monat die Abbuchungen durchsieht, bemerkt eine fremde Lastschrift, solange sie sich ohne Grund zurückholen lässt. Öffentlich ins Internet gehört die IBAN trotzdem nicht, denn was jeder lesen kann, finden auch Betrüger.
Empfängerüberprüfung: wenn Name und IBAN nicht zusammenpassen
Die Prüfziffer erkennt Tippfehler, aber nicht, wem ein Konto gehört. Diese Lücke schließt die Empfängerüberprüfung, die bei jeder Überweisung in Euro läuft. Seit Oktober 2025 muss deine Bank vor jeder Euro-Überweisung kostenlos prüfen, ob der Name, den du eingibst, zur IBAN passt. Das Ergebnis zeigt sie wie eine Ampel: Grün heißt, der Name stimmt, Gelb heißt, er stimmt fast, Rot heißt, er passt nicht. Grau bedeutet, dass die Prüfung gerade nicht möglich war, etwa wegen eines technischen Problems. Bei Lastschriften und bei Überweisungen auf Spar- oder Kreditkonten wird nicht geprüft.
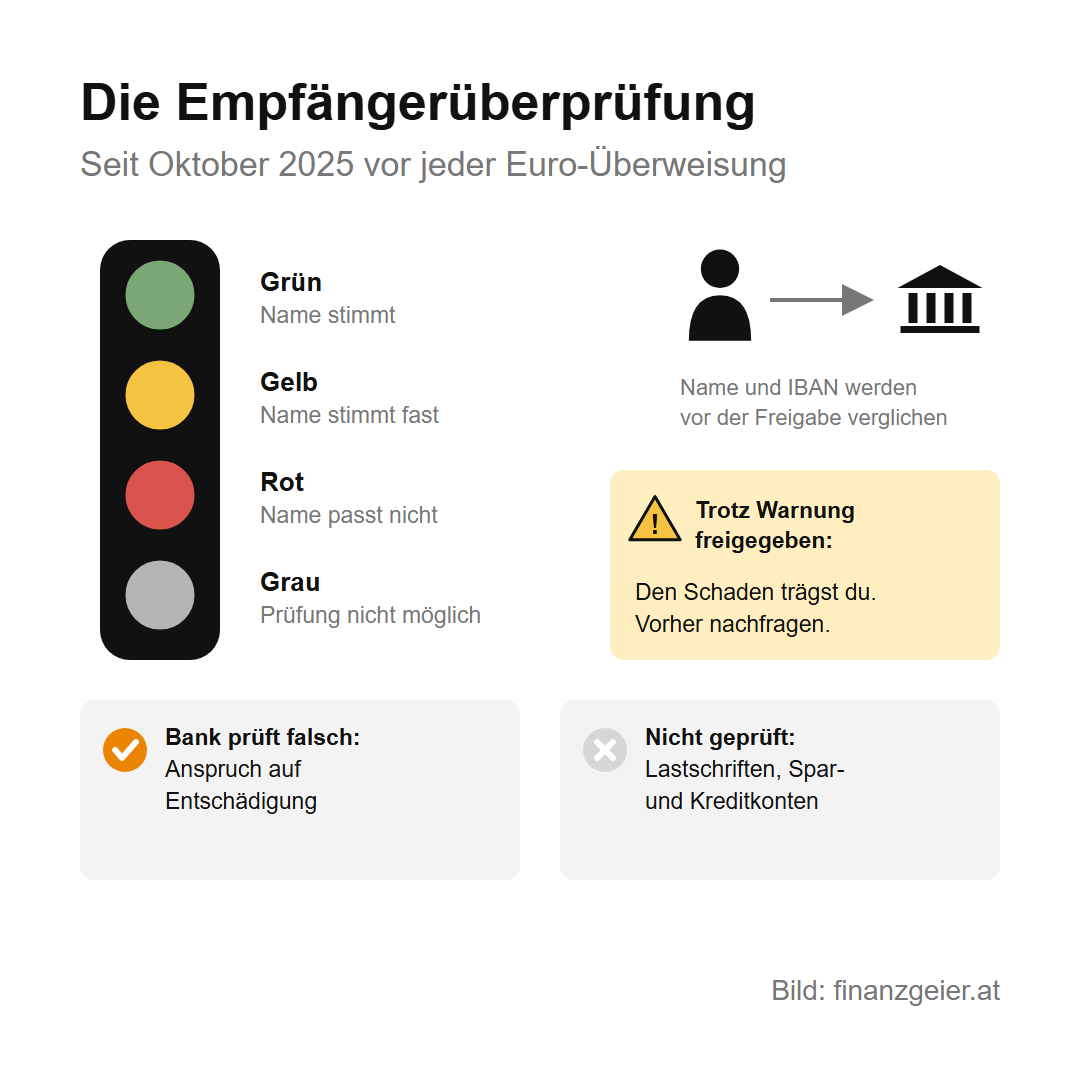
Gibst du eine Überweisung trotz Warnung frei und landet das Geld beim Falschen, trägst du den Schaden. Hat dagegen die Bank die Prüfung nicht oder falsch gemacht, hast du Anspruch auf Entschädigung. Eine Warnung ist deshalb kein Grund, die Zahlung trotzdem abzuschicken, sondern ein Grund, beim Empfänger nachzufragen, und zwar über eine Telefonnummer, die du selbst herausgesucht hast, nicht über die aus der verdächtigen E-Mail.
Der Rat zum Schluss: Übernimm jede IBAN von der Rechnung, aus dem QR-Code oder direkt vom Empfänger, nimm die Ampel der Empfängerüberprüfung ernst, leg für Lastschriften eine Obergrenze fest und sieh jeden Monat deine Abbuchungen durch. Dann kannst du deine IBAN ohne Sorge weitergeben.
Quellen: oesterreich.gv.at: Allgemeines zu IBAN und BIC; Oesterreichische Nationalbank: Zahlungen in Europa (SEPA), SEPA-Zahlungsverkehrsverzeichnis, Überweisungen und Wiederkehrende Zahlungen; WKO: Zahlungsverkehr: neue Regeln für elektronische Zahlungen und FAQ zum Zahlungsverkehr; FMA: Starke Kundenauthentifizierung; Watchlist Internet: Warnung vor SEPA-Lastschriftbetrug. Stand: November 2026.
Weiterlesen: Die Prüfziffer schützt vor Tippfehlern, die Empfängerüberprüfung vor dem falschen Namen, aber für den Verwendungszweck und den richtigen Zeitpunkt bist du selbst zuständig. Wie lange eine Überweisung dauert, wann sie rechtzeitig ist und was die Echtzeitüberweisung bringt, steht auf der Seite über die Überweisung und Echtzeitüberweisung.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Kosten, Limits und Abläufe sind je nach Bank verschieden und stehen in deinem Kontovertrag; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation.


