
Zuletzt aktualisiert: 02.11.2026
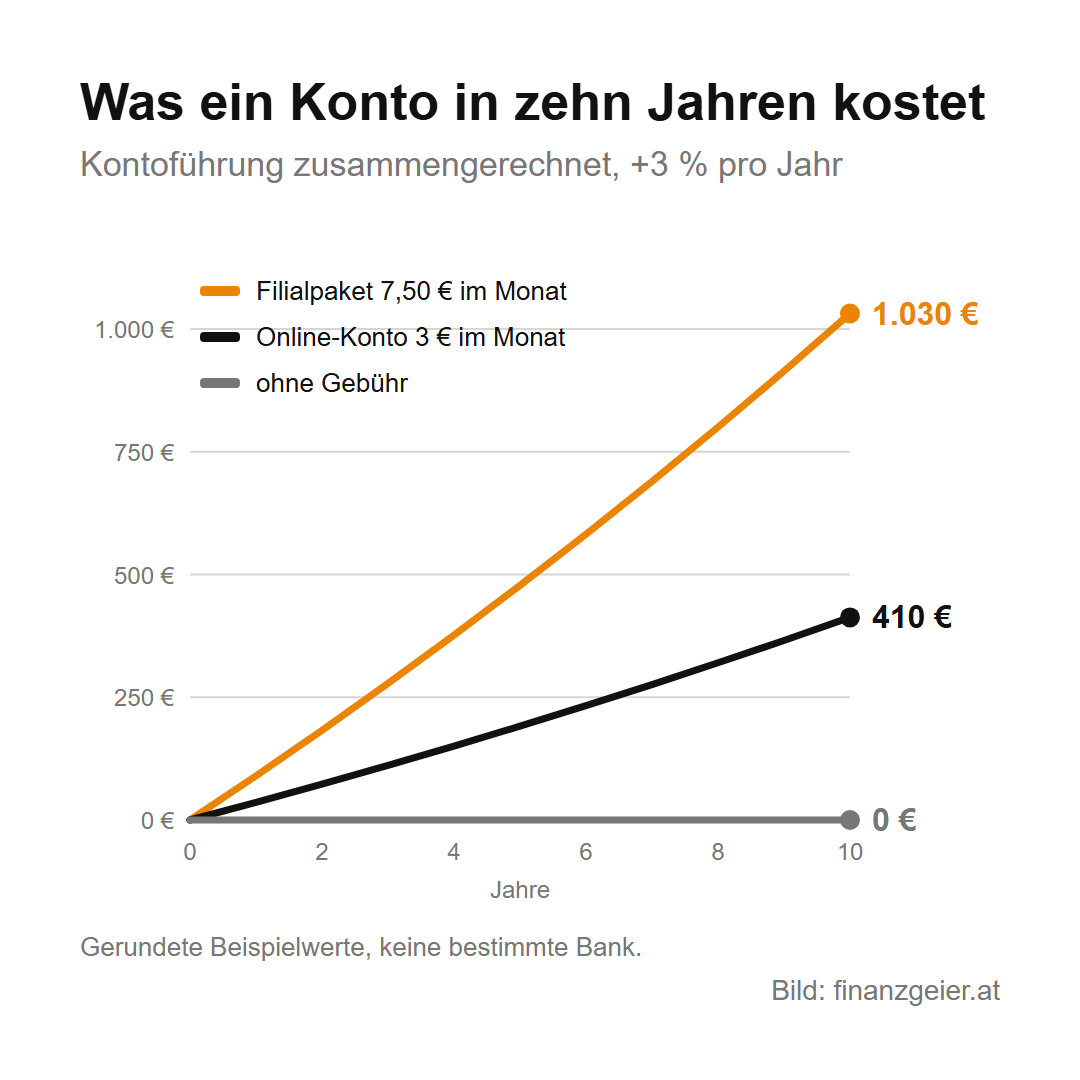
Ein Kontopaket um 7,50 Euro im Monat kostet in zehn Jahren rund 1.030 Euro, wenn die Bank ihre Preise jedes Jahr um 3 Prozent erhöht. Ein Konto ohne Kontoführungsgebühr kostet für dieselben Überweisungen nichts. Trotzdem bleiben viele bei ihrer Bank, weil ein Kontowechsel nach viel Arbeit klingt: Gehalt, Miete, Strom, Handy und Abos hängen am alten Konto. Seit 2016 gibt es dafür aber den gesetzlichen Kontowechselservice, und den Großteil der Arbeit erledigt die neue Bank. Laut Finanzmarktaufsicht gab es in Österreich im Jahr 2023 genau 87.024 Kontowechsel. Wer sein Konto wechseln will, findet hier den ganzen Weg: was ein Wechsel bringt, was die Banken tun müssen, wie du vorgehst und kündigst und worauf du bei Prämien, Schulden und dem Basiskonto achtest.
Inhalt
Warum sich ein Bankwechsel lohnt
Kontogebühren fallen kaum auf, weil sie in kleinen Beträgen vom Konto gehen, meist einmal im Quartal. Erst über die Jahre wird daraus eine Summe. Dazu ein durchgehendes Rechenbeispiel mit gerundeten Beispielwerten, die zu keiner bestimmten Bank gehören: Ein Kontopaket bei einer Filialbank kostet 7,50 Euro im Monat, also 90 Euro im Jahr. Erhöht die Bank den Preis jedes Jahr um 3 Prozent, kostet das Paket im zehnten Jahr rund 9,80 Euro im Monat, und über zehn Jahre kommen rund 1.030 Euro zusammen. Ein reines Online-Konto um 3 Euro im Monat kostet mit derselben Erhöhung in zehn Jahren rund 410 Euro, ein Konto ohne Kontoführungsgebühr 0 Euro. Für dieselbe Karte, dasselbe Online-Banking und dieselben Überweisungen liegen damit bis zu 1.030 Euro dazwischen.
Rechnet man Kreditkarte, Überziehungszinsen und Kleinigkeiten wie Auszüge per Post dazu, werden die Kontogebühren über zehn Jahre noch deutlich höher. Was dein Konto tatsächlich kostet, steht in der Entgeltaufstellung, die dir deine Bank einmal im Jahr kostenlos geben muss. Die Hausbank ist ein Dienstleister wie jeder andere, und Treue zahlt sich bei den Kontogebühren nicht automatisch aus. Bevor du die Bank wechselst, lohnt trotzdem eine Frage bei der eigenen Bank, denn oft gibt es dort ein günstigeres Kontomodell, das niemand von sich aus anbietet. Wie viel die gesparten Gebühren bringen würden, wenn du sie anlegst, rechnet der Zinseszinsrechner aus.
Der Kontowechselservice: was die Banken tun müssen
Den Kontowechselservice, oft auch Kontoumzug genannt, muss jede Bank in Österreich anbieten. Das schreibt das Verbraucherzahlungskontogesetz vor, damit der Wechsel nicht am Aufwand scheitert. Er gilt, wenn alte und neue Bank in Österreich sitzen und beide Konten in Euro geführt werden. Du gibst der neuen Bank eine schriftliche Ermächtigung und bekommst eine Kopie davon. Darin legst du fest, welche Daueraufträge, Lastschriften und regelmäßigen Eingänge übersiedeln sollen, ab welchem Tag das neue Konto sie übernimmt und ob das alte Konto geschlossen wird. Bei einem Gemeinschaftskonto müssen alle Kontoinhaber unterschreiben.
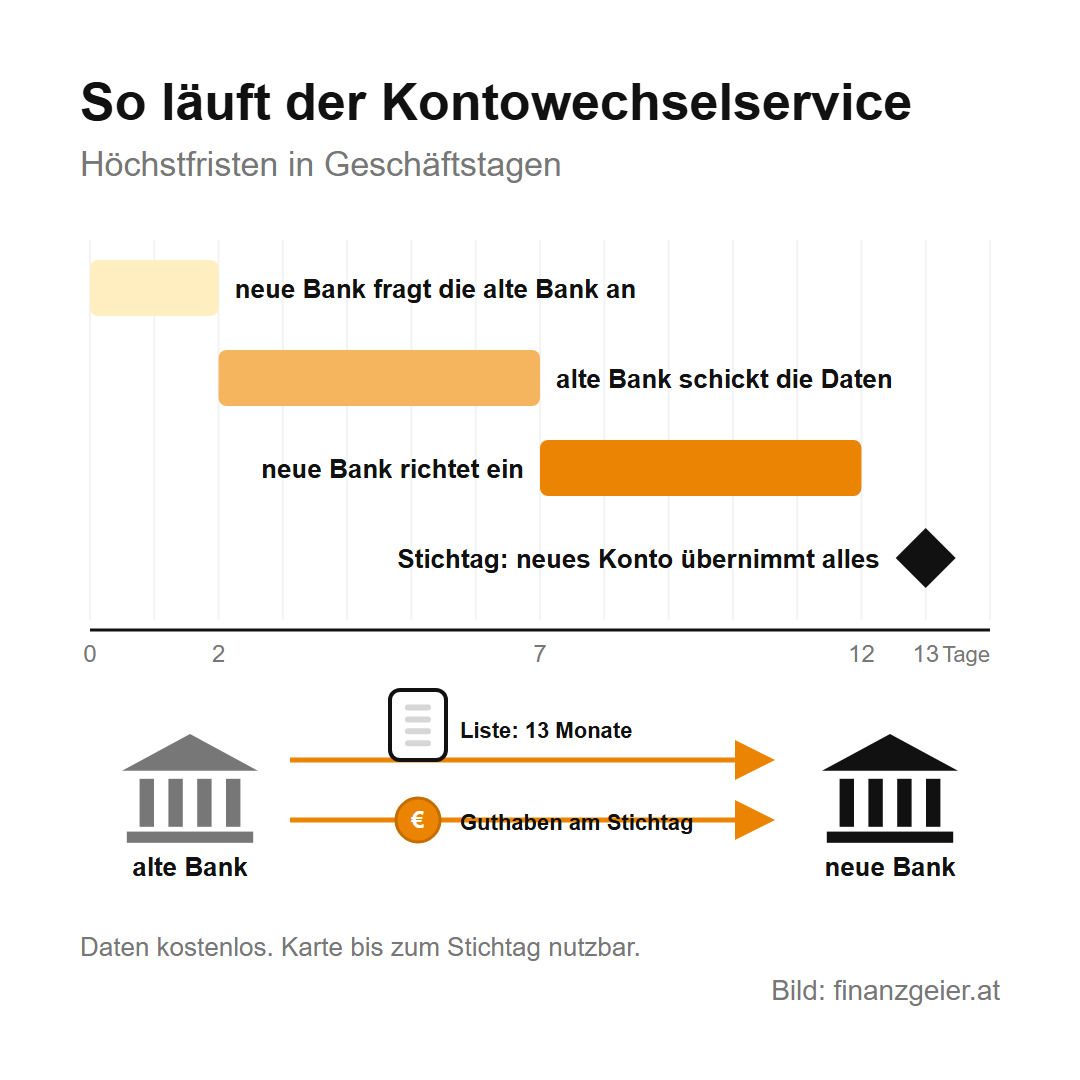
Danach laufen gesetzliche Fristen. Die neue Bank fordert die Daten innerhalb von zwei Geschäftstagen bei der alten Bank an. Die alte Bank schickt innerhalb von fünf Geschäftstagen die Liste der Daueraufträge und Lastschriftmandate, dazu die regelmäßigen Eingänge und die Abbuchungen der letzten 13 Monate. Die neue Bank richtet dann innerhalb von fünf Geschäftstagen die Daueraufträge ein und teilt allen, die regelmäßig auf dein Konto überweisen oder davon abbuchen, die neue Kontonummer mit. Der Stichtag, ab dem das neue Konto alles übernimmt, liegt mindestens sechs Geschäftstage nach dem Eingang der Unterlagen bei der neuen Bank. Schöpfen beide Banken ihre Fristen aus, läuft das neue Konto nach rund 13 Geschäftstagen, also nach knapp drei Wochen. Bis zu diesem Tag darf die alte Bank deine Karte nicht sperren, und am Stichtag überweist sie das restliche Guthaben auf das neue Konto.
Die Daten herausgeben muss die alte Bank kostenlos. Für andere Leistungen beim Wechsel darf eine Bank nur dann etwas verlangen, wenn es im Kontovertrag vereinbart ist und den tatsächlichen Kosten entspricht. Wer die Zahlungspartner lieber selbst informiert, bekommt von der neuen Bank Musterschreiben mit der neuen Kontoverbindung. Bei einem Wechsel zu einer Bank mit Sitz in einem anderen EU-Land gilt der Service nur eingeschränkt: Die alte Bank muss dir die Liste kostenlos geben, das Guthaben überweisen und das Konto schließen, das Einrichten und Verständigen bleibt aber bei dir und der neuen Bank.
Kontowechsel Schritt für Schritt
Am Anfang steht das neue Konto. Für die Eröffnung brauchst du einen amtlichen Lichtbildausweis, und wer ein Girokonto online eröffnet, weist sich per Video oder mit der ID Austria aus. Wer sein Girokonto wechseln will, gibt die Ermächtigung für den Kontowechsel am besten gleich bei der Eröffnung. Wichtig ist der Stichtag: Leg ihn nicht knapp vor den Tag, an dem das Gehalt kommt oder die Miete abgeht, sondern lieber ein paar Tage danach, damit keine Zahlung zwischen zwei Konten hängen bleibt.
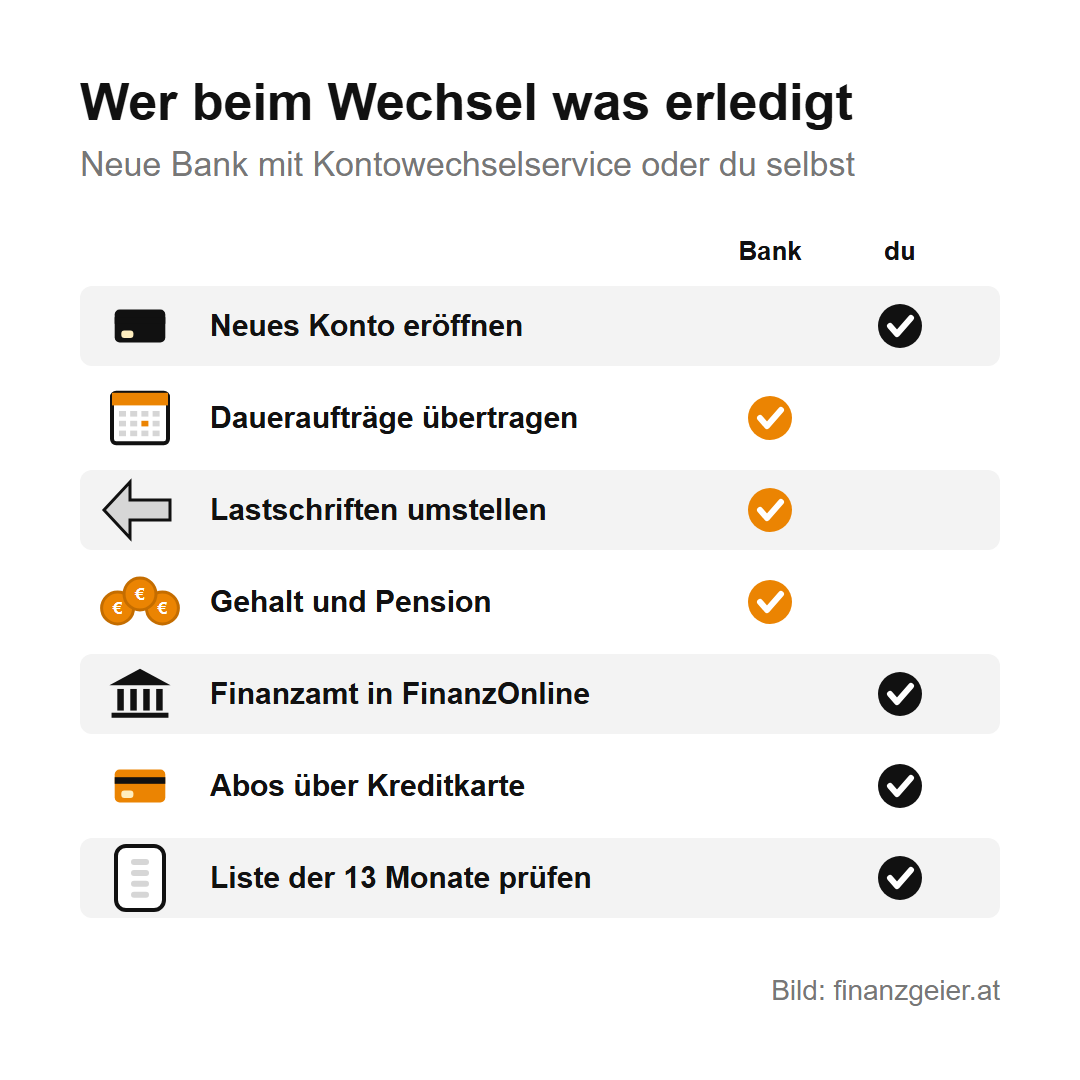
Daueraufträge, etwa für die Miete, richtet die neue Bank selbst ein, denn anders als eine einzelne Überweisung läuft ein Dauerauftrag jeden Monat von selbst weiter. Bei Lastschriften, auch Einzugsermächtigung oder SEPA-Lastschriftmandat genannt, verständigt sie die Empfänger wie Stromanbieter oder Handybetreiber. Gehalt und Pension übersiedeln ebenfalls, wenn du Arbeitgeber und Pensionsversicherung in der Ermächtigung angibst. Sicherheitshalber gibst du der Personalabteilung die neue IBAN zusätzlich selbst bekannt, denn das Gehalt ist die wichtigste Zahlung im Monat.
Nicht alles erfasst der Service. Beim Finanzamt änderst du die Bankverbindung selbst in FinanzOnline unter den Grunddaten, damit die Gutschrift aus der Arbeitnehmerveranlagung am richtigen Konto landet. Abos, die über die Kreditkarte oder einen Bezahldienst laufen, hängen an der Karte und nicht direkt am Konto. Bekommst du mit dem neuen Konto neue Kontokarten, musst du die Kartendaten bei Streamingdienst, Onlineshop oder Bezahldienst selbst austauschen. Jährliche Abbuchungen, etwa ein Vereinsbeitrag, findest du in der Liste der letzten 13 Monate, die die alte Bank mitliefern muss, deshalb lohnt es sich, sie Zeile für Zeile durchzugehen.
Konto kündigen: Fristen und Kosten
Ein Girokonto, das auf unbestimmte Zeit läuft, kannst du jederzeit kündigen. Eine Kündigungsfrist gilt nur, wenn sie vereinbart ist, und sie darf höchstens einen Monat betragen. Die Kündigung ist kostenlos, wenn der Vertrag unbefristet ist oder schon mindestens sechs Monate läuft. Ein Entgelt ist nur bei kurz befristeten Verträgen erlaubt, und auch dann nur, wenn es vereinbart ist. Kontoführungsgebühren darf die Bank nur anteilig bis zum Ende verrechnen, und was du im Voraus bezahlt hast, bekommst du anteilig zurück. Kündigt die Bank eine Änderung der Entgelte an, kannst du bis zum Inkrafttreten sogar fristlos und kostenlos kündigen.
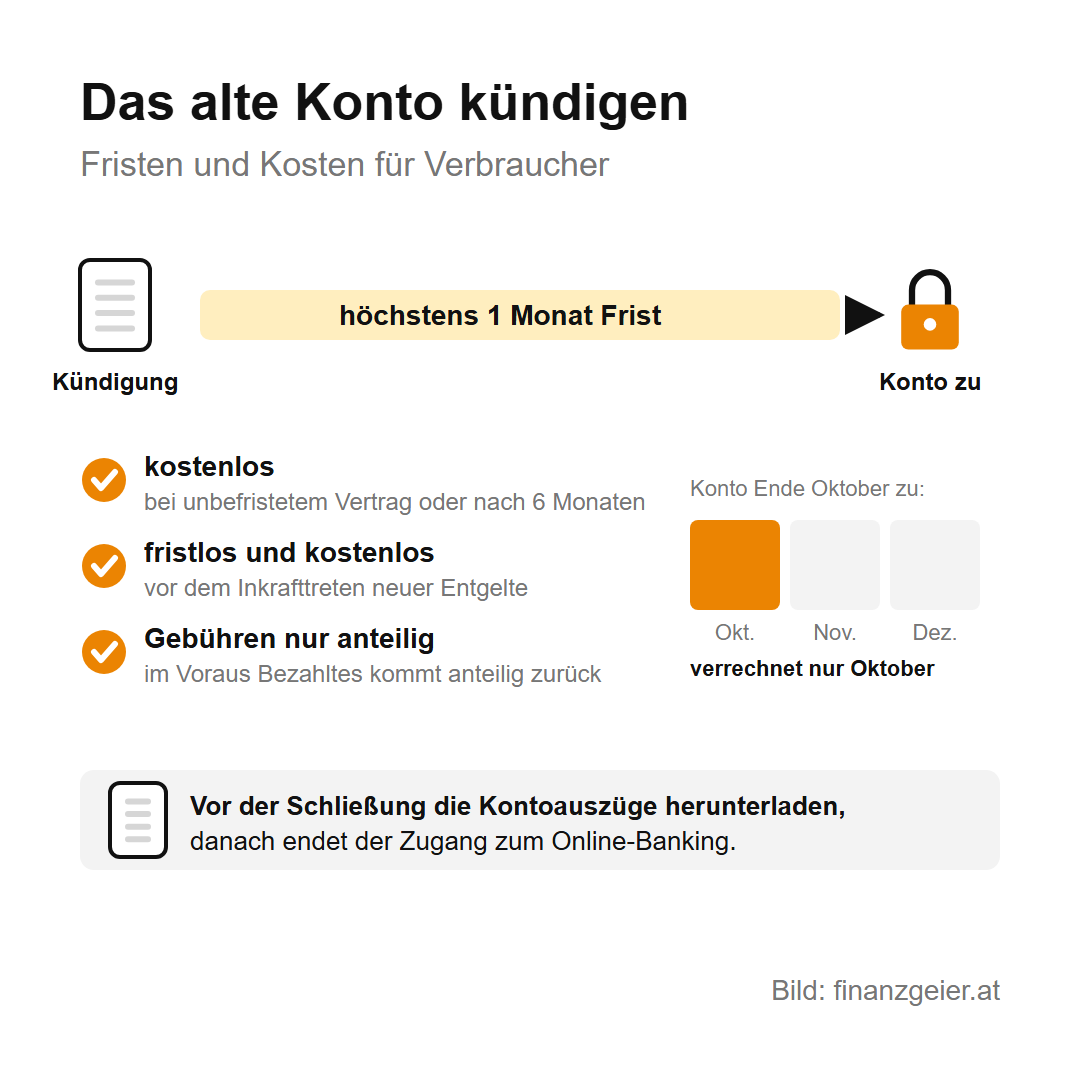
Beim Kontowechselservice kreuzt du die Schließung einfach in der Ermächtigung an, und die alte Bank schließt das Konto zum Stichtag oder, wenn eine Kündigungsfrist vereinbart ist, nach deren Ablauf. Ohne Service kündigst du schriftlich und nachweisbar, etwa per eingeschriebenem Brief oder über das Postfach im Online-Banking. Wer auf Nummer sicher gehen will, lässt das alte Konto beim Wechsel noch offen und kündigt es selbst, sobald auf dem neuen ein Gehalt eingegangen ist und alle Lastschriften einmal richtig abgebucht worden sind. Ein Monat mit zwei Konten kostet ein paar Euro und erspart Mahnungen wegen einer vergessenen Abbuchung. Vor der Schließung lädst du die Kontoauszüge herunter, denn mit dem Konto endet auch der Zugang zum Online-Banking.
Kontowechselprämien: was dahintersteckt
Viele Banken werben neue Kunden mit einer Prämie, und wie hoch sie ist, wechselt von Aktion zu Aktion. Ausbezahlt wird die Prämie aber nur unter Bedingungen, die im Kleingedruckten stehen. Typisch sind ein neu eröffnetes Konto innerhalb einer Aktionsfrist, ein Gehalts- oder Pensionseingang ab einem Mindestbetrag, zum Beispiel 500 Euro, innerhalb einer bestimmten Zeit, die Nutzung des Kontowechselservice mit mehreren Zahlungspartnern und die Anmeldung in der App. Manche Konten sind außerdem nur gratis, solange jeden Monat ein Gehalt eingeht. Fällt es weg, etwa bei Arbeitslosigkeit oder in der Karenz, kostet das Konto plötzlich etwas.
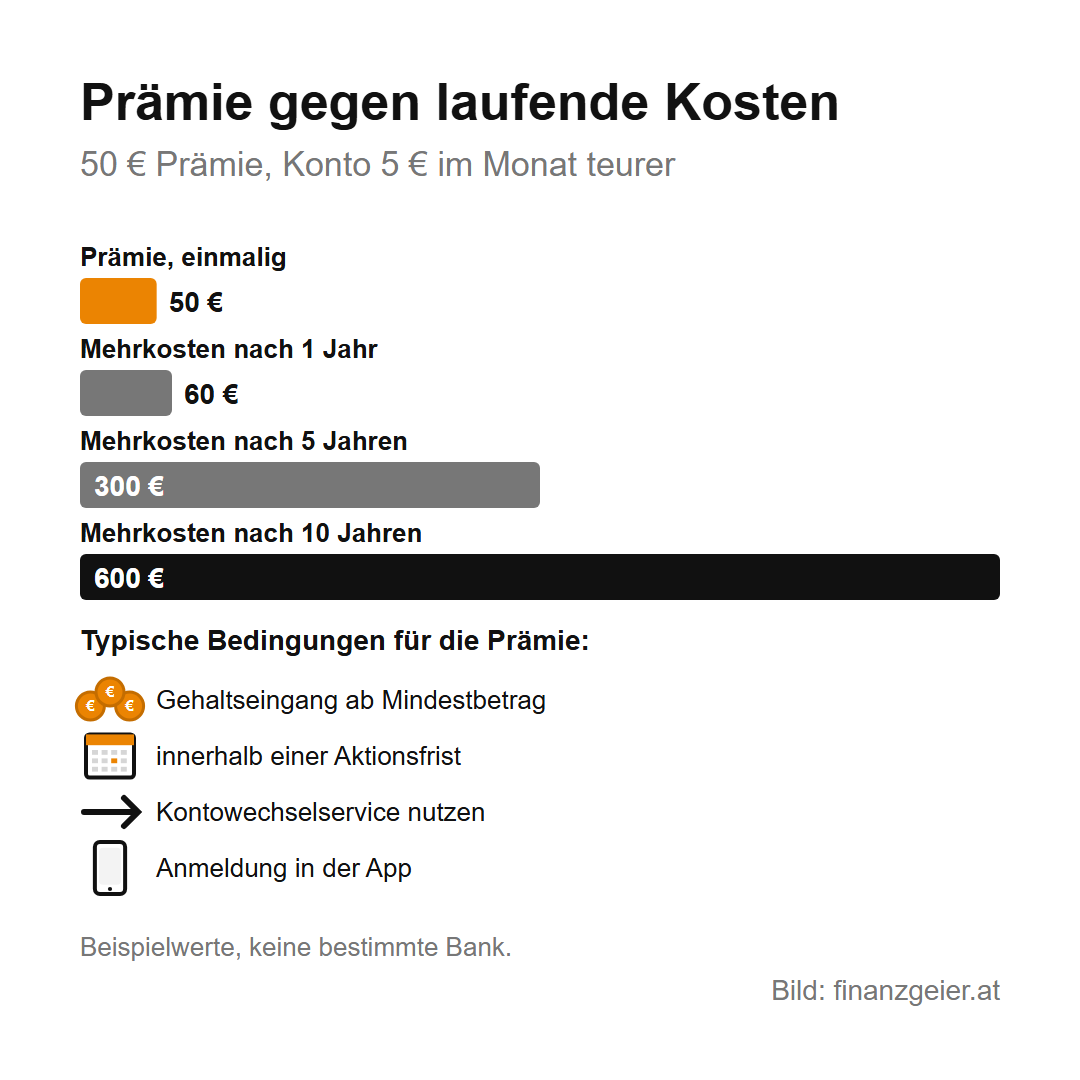
Eine Prämie ist ein netter Zuschuss, aber kein Grund für einen Wechsel. Über zehn Jahre zählen die laufenden Kosten: Ist das neue Konto um 5 Euro im Monat teurer als ein anderes, sind 50 Euro Prämie nach zehn Monaten aufgebraucht, und nach zehn Jahren liegen 600 Euro Mehrkosten auf der anderen Seite. Also zuerst das Konto nach Kosten und Leistung aussuchen und die Prämie nur mitnehmen, wenn sie zu genau diesem Konto dazukommt.
Bank wechseln: was beachten, bevor du unterschreibst
Vor jedem Wechsel steht der Vergleich. Der Bankenrechner der Arbeiterkammer stellt die Jahreskosten der Konten nebeneinander, und jede Bank muss dir vor dem Vertrag kostenlos eine Entgeltinformation geben, in der alle Gebühren nach demselben Muster aufgelistet sind. Jede Lage ist anders, deshalb zählt, wie du dein Konto nutzt. Wer viel bar zahlt, braucht einen Bankomaten ohne Gebühr in der Nähe, wer oft im Ausland ist, achtet auf die Aufschläge für fremde Währungen, und wer gern jemandem gegenübersitzt, braucht eine Filiale. Ob eine Online-Bank oder Filialbank besser zu dir passt, hängt also von deinem Alltag ab.
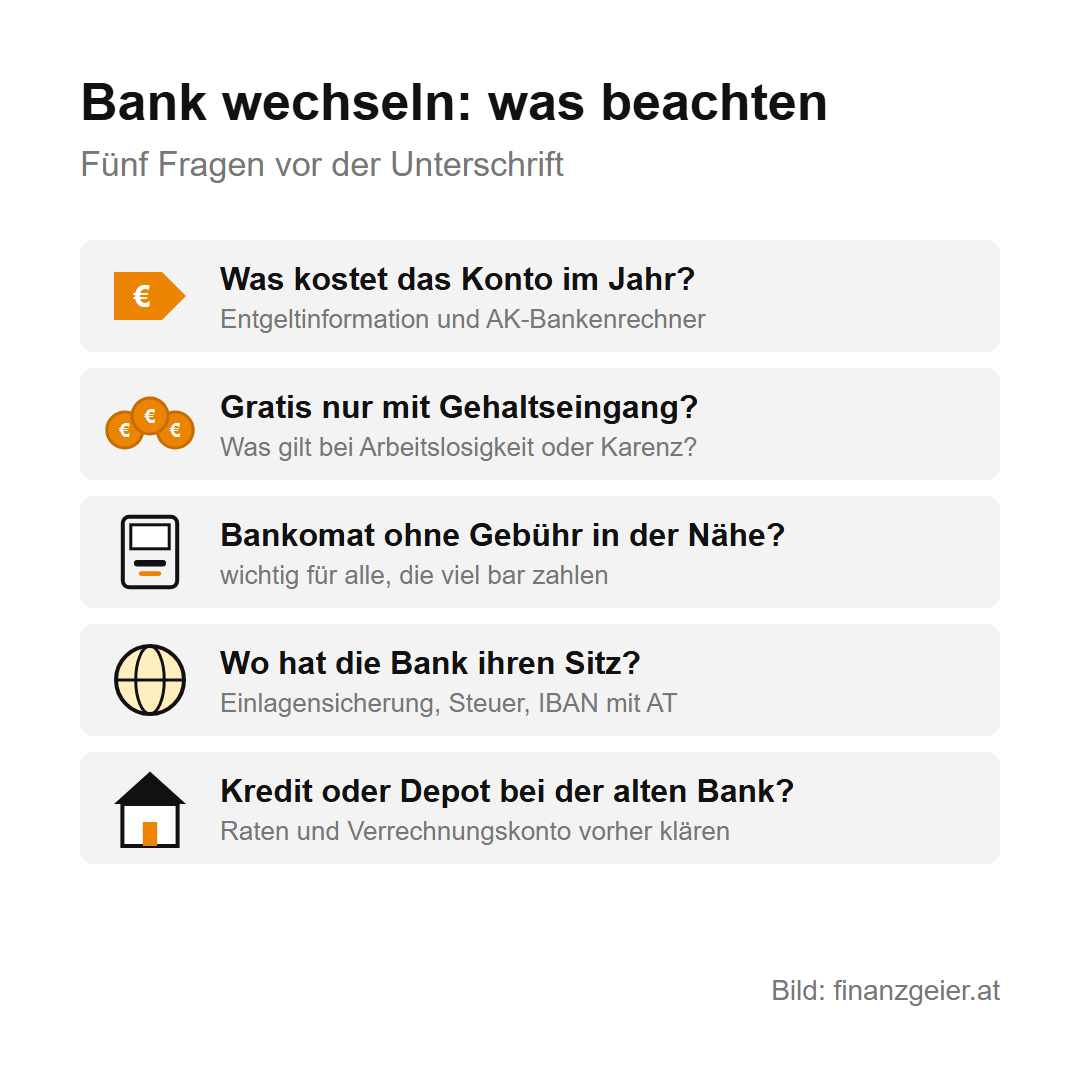
Bei Online-Banken lohnt ein Blick auf den Sitz. Hat die Bank ihren Sitz in einem anderen EU-Land, ist dein Guthaben über die Einlagensicherung dieses Landes gesichert, der Kontowechselservice gilt nur eingeschränkt, und Zinsen musst du selbst in der Steuererklärung angeben, weil die Bank keine Kapitalertragsteuer abzieht. Außerdem solltest du klären, ob du eine österreichische IBAN bekommst, die mit AT beginnt. Plane auch die Zeit ohne neue Karte ein: Karte und PIN kommen getrennt mit der Post, meist innerhalb weniger Tage, und so lange bleibt die alte Karte dein Zahlungsmittel. Läuft bei der alten Bank ein Kredit oder ein Wertpapierdepot, gehört vorher geklärt, von welchem Konto die Raten künftig abgebucht werden und ob das Depot ein Konto bei derselben Bank braucht.
Wechsel trotz Schulden oder Überziehung
Ein Minus auf dem alten Konto verhindert den Wechsel nicht, wohl aber die Schließung. Die alte Bank darf das Konto erst schließen, wenn keine offenen Verpflichtungen mehr bestehen, und sie muss dich verständigen, wenn es deshalb zum Stichtag nicht klappt. Das Minus musst du also ausgleichen, etwa mit einer Überweisung vom neuen Konto. Geht das nicht auf einmal, ist ein frühes Gespräch mit der alten Bank über eine Rückzahlung in Raten der richtige Weg, und zwar bevor Mahnungen kommen.
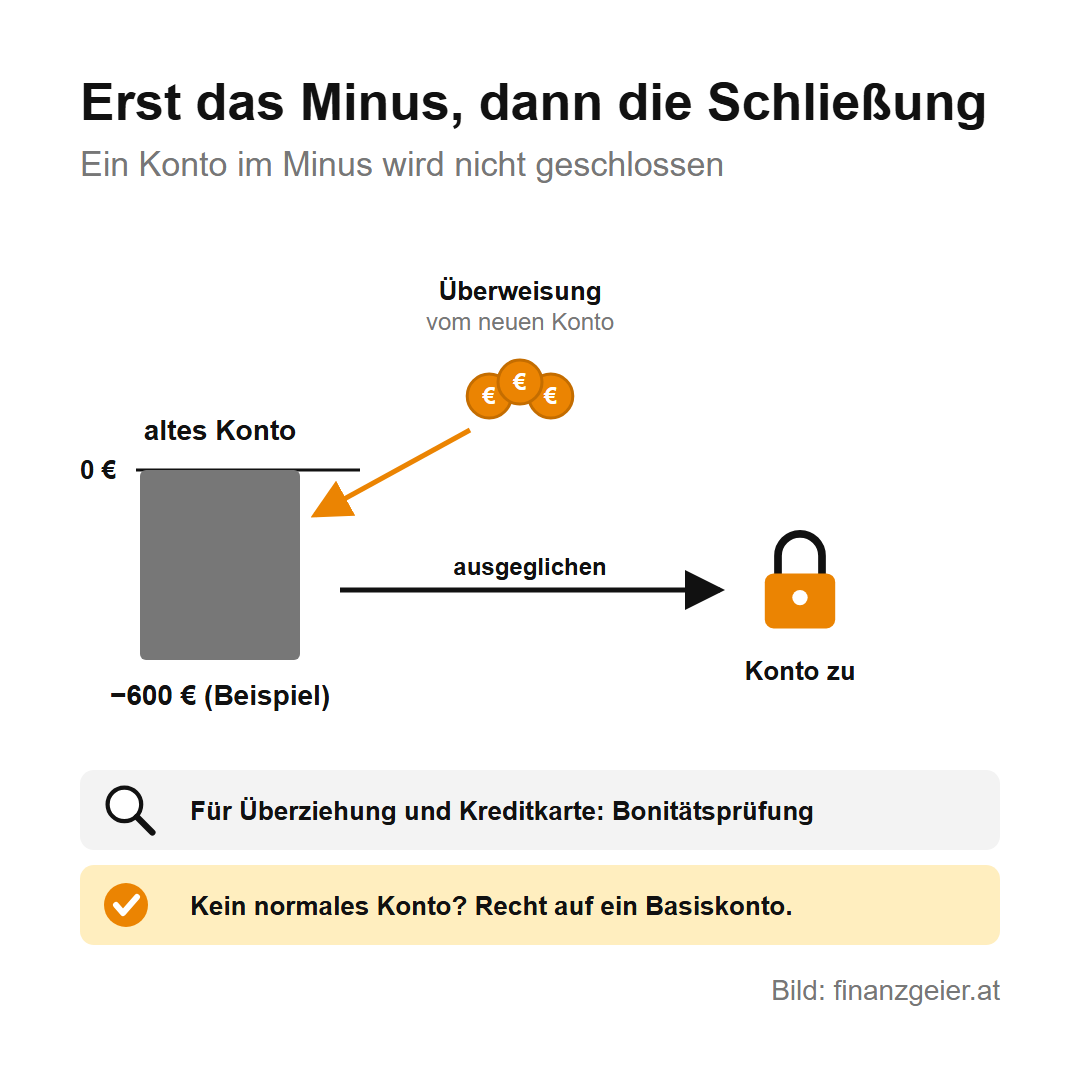
Ein normales Konto muss dir die neue Bank nicht geben. Für einen Überziehungsrahmen oder eine Kreditkarte prüft sie deine Zahlungsfähigkeit, häufig mit einer Abfrage beim KSV1870, und ein negativer Eintrag kann dazu führen, dass sie ablehnt oder nur ein Konto ohne Überziehung anbietet. Was über deine Bonität gespeichert ist, kannst du vorher mit einer kostenlosen Selbstauskunft nachsehen. Der Wechsel ist eine gute Gelegenheit, mit dem Minus Schluss zu machen: Wer auf dem neuen Konto gar keinen Überziehungsrahmen beantragt, kommt nicht in Versuchung, und für Notfälle ist der Notgroschen da, nicht die Bank.
Das Basiskonto: ein Recht für jeden
Lehnt eine Bank ein normales Konto ab, bleibt das Basiskonto, und darauf hast du ein Recht. Jeder Verbraucher mit rechtmäßigem Aufenthalt in der EU kann es bei einer Bank in Österreich eröffnen, auch ohne festen Wohnsitz. Im Gesetz heißt es Zahlungskonto mit grundlegenden Funktionen, und es kann alles, was ein Girokonto im Alltag braucht: Einzahlungen, Bargeld am Schalter und am Bankomaten, Überweisungen und Daueraufträge, Lastschriften und Kartenzahlungen, auch online, ohne Begrenzung der Zahl. Überziehen ist grundsätzlich nicht möglich, und eine Kreditkarte gehört nicht dazu.
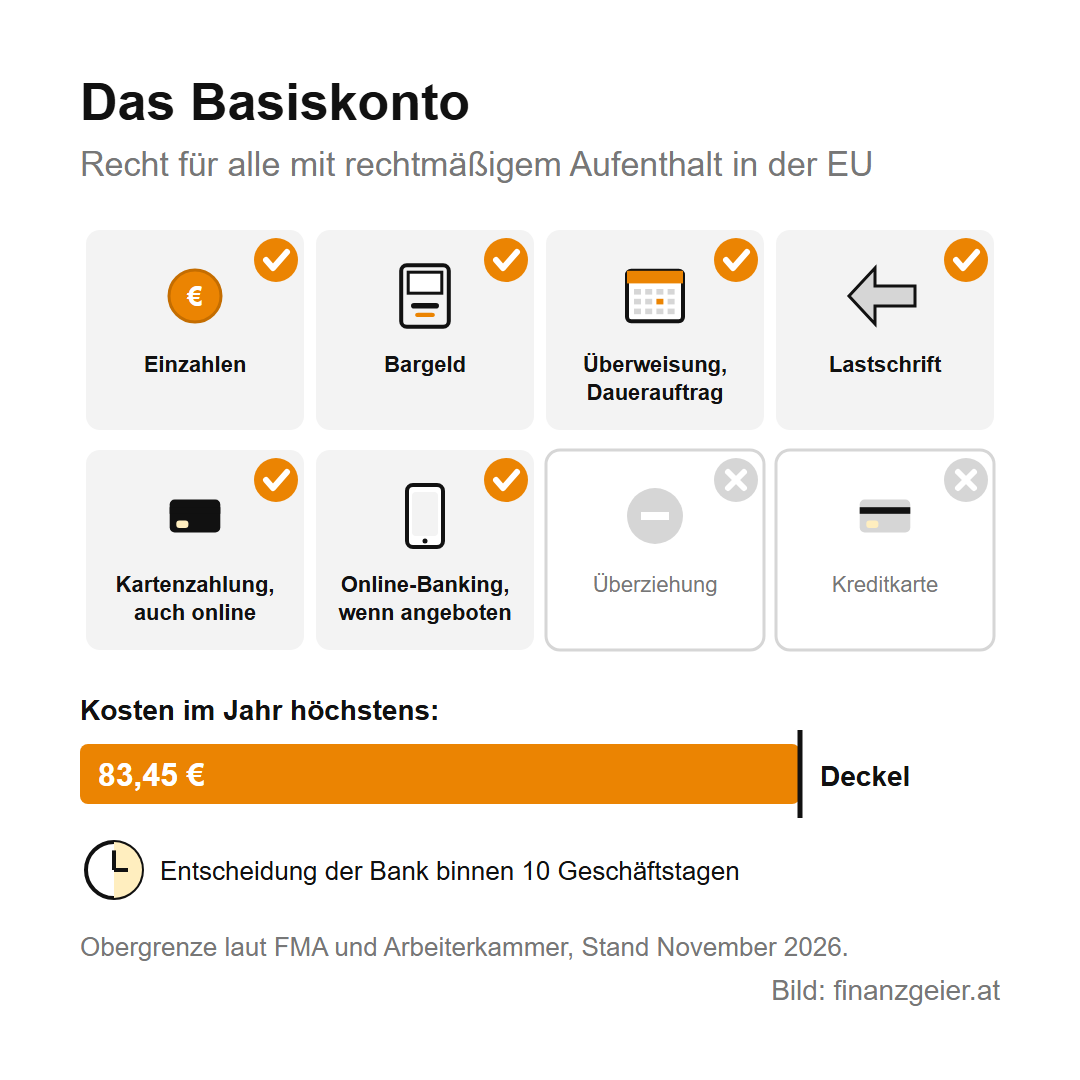
Die Kosten sind gesetzlich gedeckelt, laut FMA und Arbeiterkammer auf höchstens 83,45 Euro im Jahr. Für sozial oder wirtschaftlich besonders schutzbedürftige Menschen, etwa Bezieher der Mindestsicherung oder Personen im Privatkonkurs, gilt auf Antrag eine niedrigere Obergrenze. Die Bank muss spätestens zehn Geschäftstage nach dem vollständigen Antrag das Konto eröffnen oder ablehnen. Ablehnen darf sie nur aus wenigen Gründen, vor allem wenn du schon ein nutzbares Konto bei einer Bank in Österreich hast. Eine Ablehnung muss sie dir schriftlich und mit Begründung mitteilen, und du kannst dich bei der FMA beschweren.
Der Rat zum Schluss: Hol dir einmal im Jahr die Entgeltaufstellung, rechne sie mal zehn und vergleiche sie mit dem Bankenrechner der Arbeiterkammer. Frag zuerst bei der eigenen Bank nach einem günstigeren Modell, und gibt es keines, wechsle mit dem Kontowechselservice, aber kündige das alte Konto erst, wenn auf dem neuen ein Gehalt eingegangen ist und alle Abbuchungen laufen.
Quellen: RIS: Verbraucherzahlungskontogesetz und Zahlungsdienstegesetz 2018; Arbeiterkammer: Girokonto wechseln, Bankenrechner; Arbeiterkammer Wien: Basis-Girokonto; FMA: Basiskonto, Konto wechseln, Adieu, altes Konto (Zahl der Kontowechsel 2023); BMF: FinanzOnline-Hilfe zu Grunddaten und Bankverbindung. Stand: November 2026.
Weiterlesen: Bevor du den Kontowechselservice beauftragst, steht die Wahl des neuen Kontos, und dabei entscheidet dein Nutzungsverhalten über die Kosten. Wie du Pauschalmodell und Einzelverrechnung vergleichst und die Eröffnung online oder in der Filiale abläuft, steht auf der Seite Girokonto: vergleichen, auswählen, eröffnen.
Hinweis: Diese Seite gibt allgemeine Informationen und die Meinung des Autors wieder. Sie ist keine Rechts- oder Finanzberatung und keine Empfehlung für eine bestimmte Bank oder ein bestimmtes Konto. Entgelte, Prämien und Bedingungen ändern sich laufend; maßgeblich sind die Entgeltinformation und der Kontovertrag der jeweiligen Bank. Bei Problemen helfen die Arbeiterkammer, der Verein für Konsumenteninformation oder die FMA weiter.


