
Zuletzt aktualisiert: 17.10.2026
Wer eine Wohnung um 200.000 Euro kauft und sie Jahre später um 300.000 Euro verkauft, zahlt vom Gewinn 30 Prozent Immobilienertragsteuer, also 30.000 Euro, außer es greift eine Befreiung. Die Immobilienertragsteuer, kurz ImmoESt, ist die Steuer auf den Gewinn beim Verkauf von Grundstücken, Häusern und Wohnungen. Auf dieser Seite erfährst du, wann sie anfällt und wann nicht, wie sie bei Neuvermögen und Altvermögen berechnet wird, was sich für Altvermögen ab 2027 ändert, wie die Hauptwohnsitzbefreiung funktioniert und wer die Steuer an das Finanzamt zahlt.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel beim Notar, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Wann beim Verkauf einer Wohnung Steuer anfällt
Bis 2012 galt beim Verkauf die Spekulationsfrist: Immobilien, die länger als zehn Jahre im Eigentum waren, konnten steuerfrei verkauft werden. Seit dem 1. April 2012 gibt es diese Frist nicht mehr. Seither ist grundsätzlich jeder Gewinn aus dem Verkauf eines Grundstücks, eines Hauses oder einer Eigentumswohnung steuerpflichtig, egal wie lange du sie besessen hast. Seit 2016 beträgt der Steuersatz 30 Prozent, davor waren es 25 Prozent. Die Frage „Wohnung verkaufen, Steuer zahlen?“ hat also eine klare Antwort: ja, wenn du einen Gewinn machst und keine Ausnahme greift.
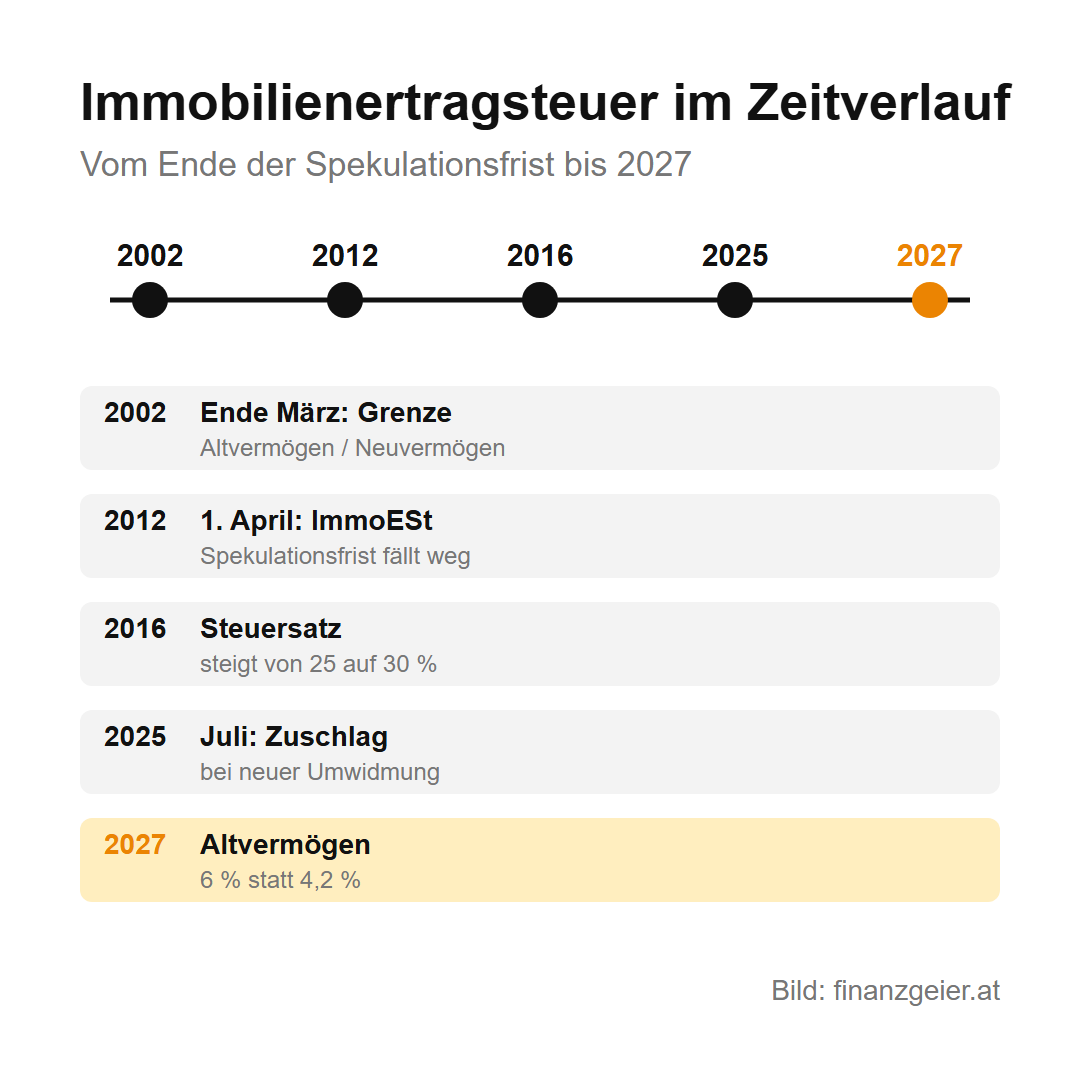
Die ImmoESt ist keine eigene Steuer, sondern eine besondere Form der Einkommensteuer mit festem Satz. Der Gewinn wird nicht zu deinem übrigen Einkommen gezählt und erhöht deine Lohnsteuer nicht. Bei einer Schenkung oder Erbschaft fällt keine ImmoESt an, weil es keinen Verkaufspreis gibt, dafür aber Grunderwerbsteuer. Wie viel Steuer anfällt, hängt vor allem davon ab, wann du die Immobilie gekauft hast: Für Neuvermögen wird der tatsächliche Gewinn besteuert, für Altvermögen gibt es eine Pauschale.
Neuvermögen: wie der Gewinn berechnet wird
Als Neuvermögen gelten Immobilien, die ab Ende März 2002 gekauft wurden, also alles, was am Stichtag 31. März 2012 noch in der alten Spekulationsfrist lag. Hier wird der echte Gewinn besteuert: Verkaufspreis minus Anschaffungskosten. Die Anschaffungskosten erhöhen sich um Herstellungsaufwand wie einen Zubau und um Instandsetzungsaufwand wie neue Fenster, eine neue Heizung oder eine Wärmedämmung, aber nur, soweit du diese Kosten nicht schon bei der Vermietung abgesetzt hast. Laufende Instandhaltung wie Ausmalen zählt nicht.
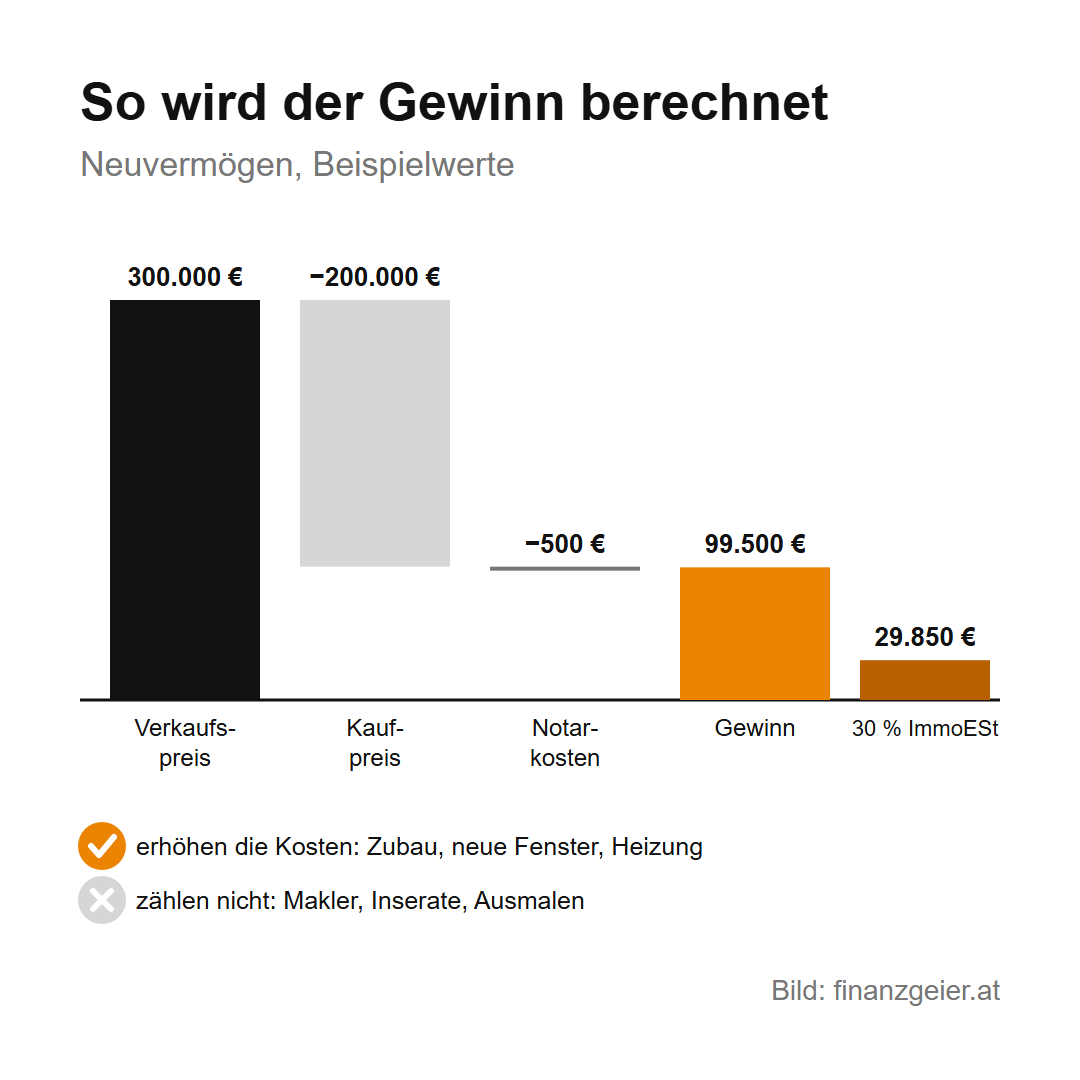
Vom Gewinn abziehen darfst du sonst nur die Kosten des Notars oder Anwalts für die Berechnung und Meldung der Steuer. Maklerprovision, Inserate oder Gutachten beim Verkauf mindern die ImmoESt nicht. Einen Abschlag für die Inflation gibt es seit 2016 nicht mehr: Auch ein Gewinn, der nur durch die gestiegenen Preise entstanden ist, wird voll besteuert. Wer eine Immobilie kauft und später vielleicht verkaufen will, muss sich bewusst sein, dass er Rechnungen für Sanierungen über Jahrzehnte aufheben sollte, denn jede belegte Instandsetzung senkt die Steuer beim Verkauf.
Immobilienertragsteuer: Altvermögen und was sich 2027 ändert
Als Altvermögen gelten Immobilien, die vor Ende März 2002 gekauft wurden. Weil der Kaufpreis oft schwer nachzuweisen ist, wird hier pauschal gerechnet: Bis Ende 2026 gelten 86 Prozent des Verkaufspreises als Anschaffungskosten, steuerpflichtig sind also 14 Prozent. Davon 30 Prozent ergibt eine Steuer von 4,2 Prozent vom Verkaufspreis. Wurde das Grundstück nach 1987 von Grünland in Bauland umgewidmet, sind es 18 Prozent, weil die Umwidmung den Wert stark erhöht hat.
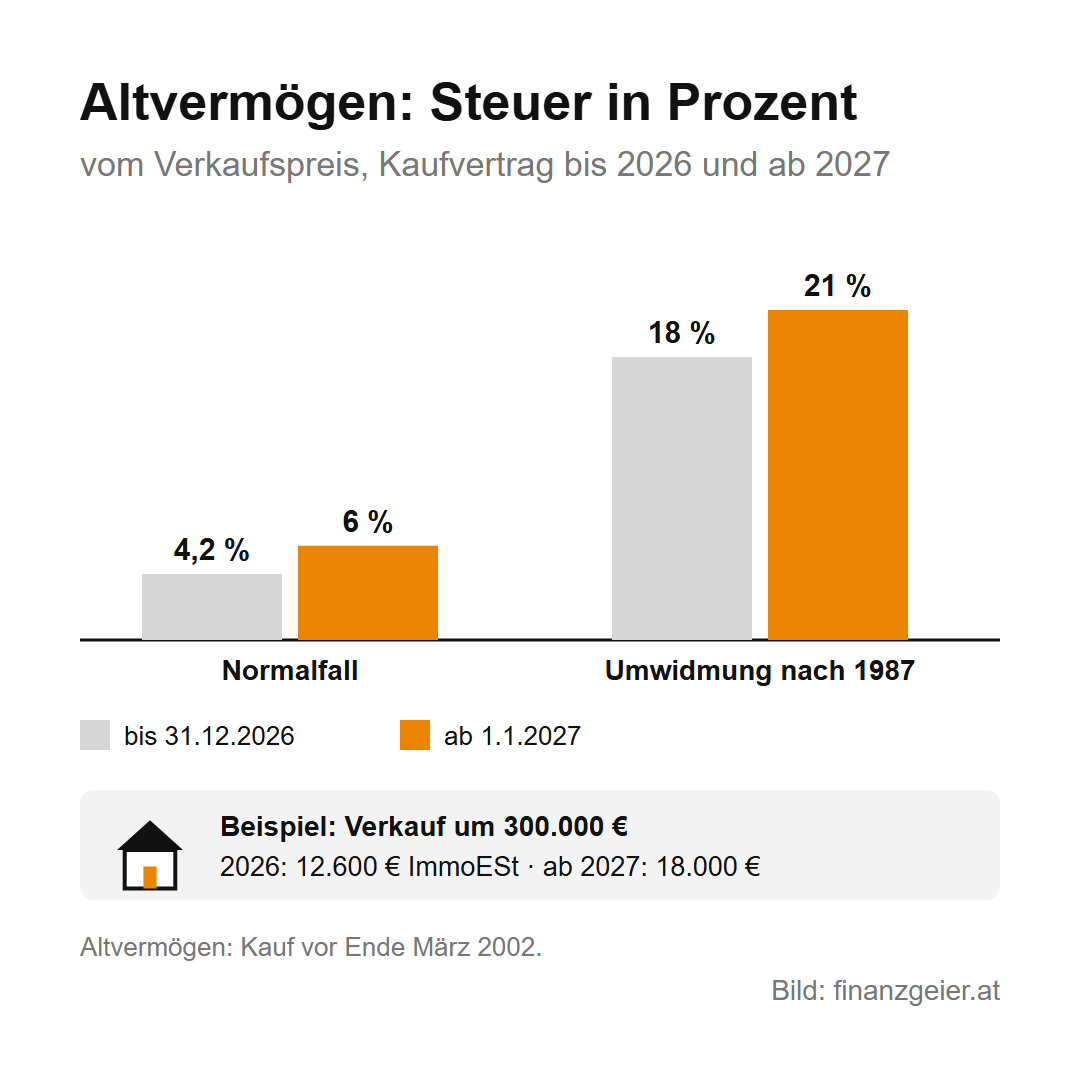
Für Verkäufe ab dem 1. Jänner 2027 hat der Gesetzgeber die Pauschale gesenkt: Dann gelten nur noch 80 Prozent als Anschaffungskosten, die Steuer steigt von 4,2 auf 6 Prozent vom Verkaufspreis, bei Umwidmung von 18 auf 21 Prozent. Maßgeblich ist das Datum des Kaufvertrags. Wer eine geerbte oder lange gehaltene Immobilie ohnehin verkaufen will, sollte das wissen. Seit Juli 2025 gibt es außerdem einen Zuschlag von 30 Prozent auf den Gewinn aus Grund und Boden, wenn das Grundstück nach 2024 umgewidmet wurde. Auf Antrag kannst du auch bei Altvermögen mit dem tatsächlichen Gewinn rechnen, wenn der niedriger ist.
Immobilienertragsteuer: Hauptwohnsitzbefreiung und andere Ausnahmen
Die wichtigste Ausnahme ist die Hauptwohnsitzbefreiung. Verkaufst du dein Eigenheim oder deine Eigentumswohnung, fällt keine ImmoESt an, wenn sie seit dem Kauf mindestens zwei Jahre durchgehend dein Hauptwohnsitz war oder in den letzten zehn Jahren vor dem Verkauf mindestens fünf Jahre durchgehend. Du musst den Hauptwohnsitz mit dem Verkauf aufgeben, dafür gibt es eine Toleranz von einem Jahr. Befreit ist auch der Grund bis 1.000 Quadratmeter, was darüber hinausgeht, wird besteuert. Ein Eigenheim darf höchstens zwei Wohnungen haben, und mindestens zwei Drittel müssen du selbst bewohnen.
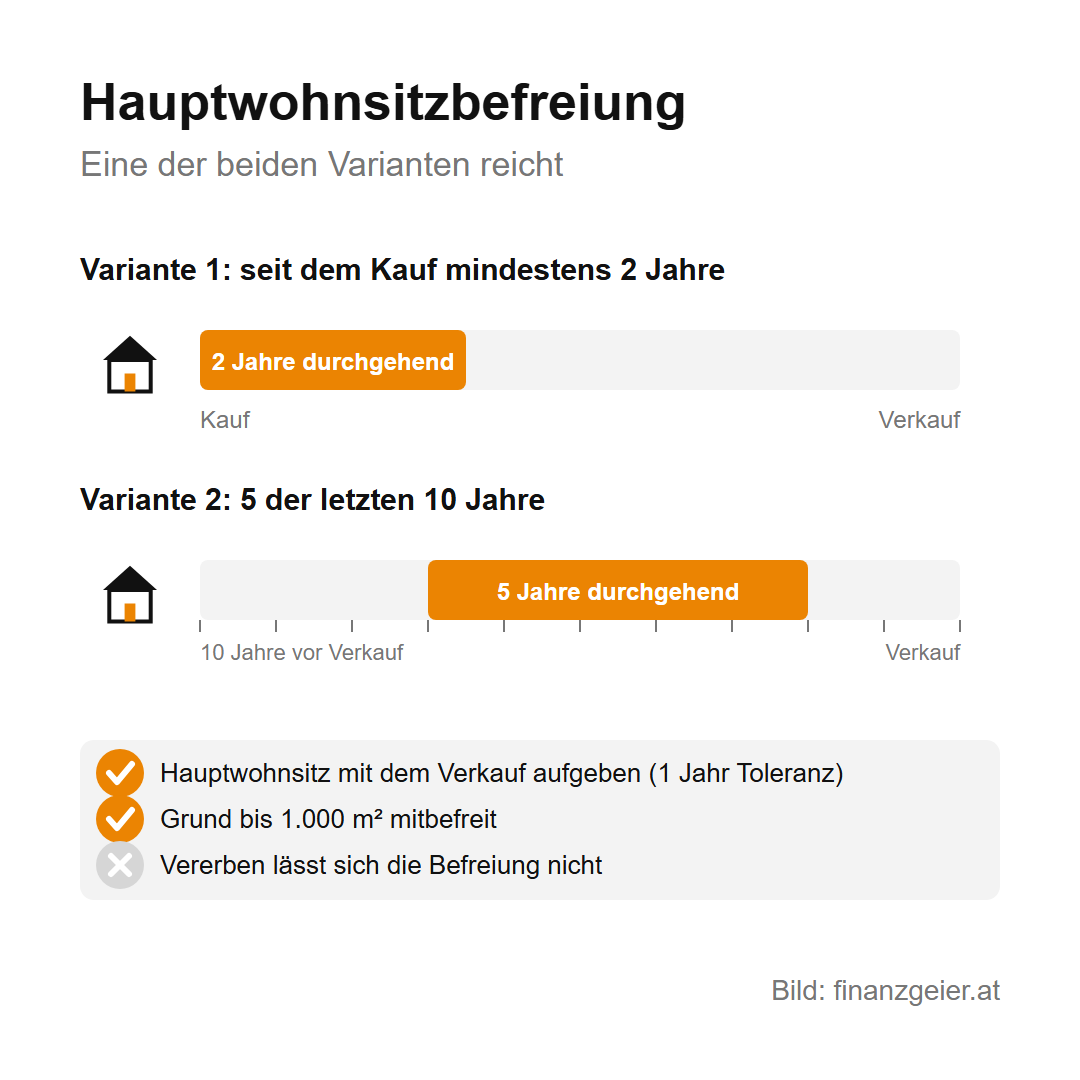
Die Herstellerbefreiung gilt für ein Haus, das du selbst gebaut hast und das in den letzten zehn Jahren nicht vermietet war. Befreit ist dann nur das Gebäude, nicht der Grund. Weitere Ausnahmen gibt es bei Enteignung und bestimmten Tauschvorgängen in der Landwirtschaft. Die Befreiungen lassen sich nicht vererben: Wer eine geerbte Wohnung verkauft, muss die Voraussetzungen selbst erfüllen. Wer knapp vor der Zweijahresgrenze steht, sollte den Verkaufstermin genau planen: Ein paar Monate Geduld können hier Zehntausende Euro Steuer sparen.
Vermietete Wohnung verkaufen: Abschreibung und Verluste
Bei einer vermieteten Wohnung gibt es keine Hauptwohnsitzbefreiung, und die Steuer fällt oft höher aus, als viele erwarten. Der Grund ist die Abschreibung, auch AfA genannt, kurz für Absetzung für Abnutzung: Während der Vermietung hast du jedes Jahr einen Teil des Gebäudewerts von deinen Mieteinnahmen abgezogen und damit Einkommensteuer gespart. Beim Verkauf wird diese Abschreibung von den Anschaffungskosten abgezogen, der Gewinn wird also größer. Ohne Nachweis gilt ein Grundanteil von 40 Prozent, der nicht abgeschrieben wird, und eine Abschreibung von 1,5 Prozent pro Jahr.
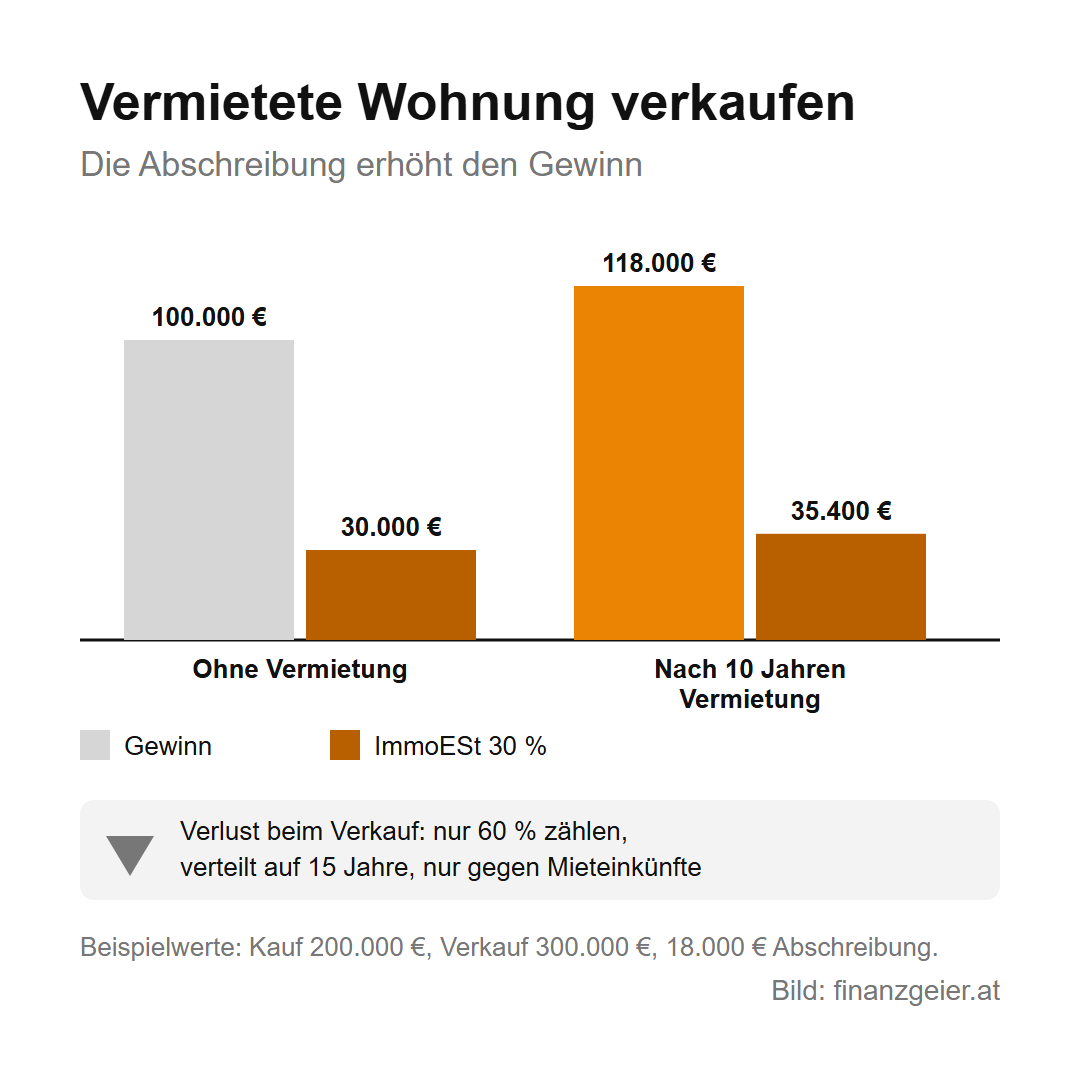
Machst du beim Verkauf einen Verlust, kannst du ihn nur eingeschränkt nutzen: Er wird auf 60 Prozent gekürzt und kann nur mit Einkünften aus Vermietung ausgeglichen werden, verteilt auf 15 Jahre. Wer eine Wohnung zum Vermieten kauft, sollte die ImmoESt beim späteren Verkauf von Anfang an in die Rendite einrechnen, denn sie gehört zu den Gesamtkosten der Anlage wie Kaufnebenkosten und Instandhaltung.
Rechenbeispiel für das Steuerjahr 2026
So lässt sich die ImmoESt berechnen, mit Beispielwerten: Eine Wohnung wurde 2015 um 200.000 Euro gekauft und 2026 um 300.000 Euro verkauft, sie war nie Hauptwohnsitz und nicht vermietet. Der Gewinn beträgt 100.000 Euro, davon 30 Prozent ergibt 30.000 Euro ImmoESt. Kosten der Selbstberechnung beim Notar von 500 Euro senken den Gewinn auf 99.500 Euro und die Steuer auf 29.850 Euro. War die Wohnung zehn Jahre vermietet und wurden dabei 18.000 Euro abgeschrieben, steigt der Gewinn auf 118.000 Euro und die Steuer auf 35.400 Euro, ohne Notarkosten gerechnet.
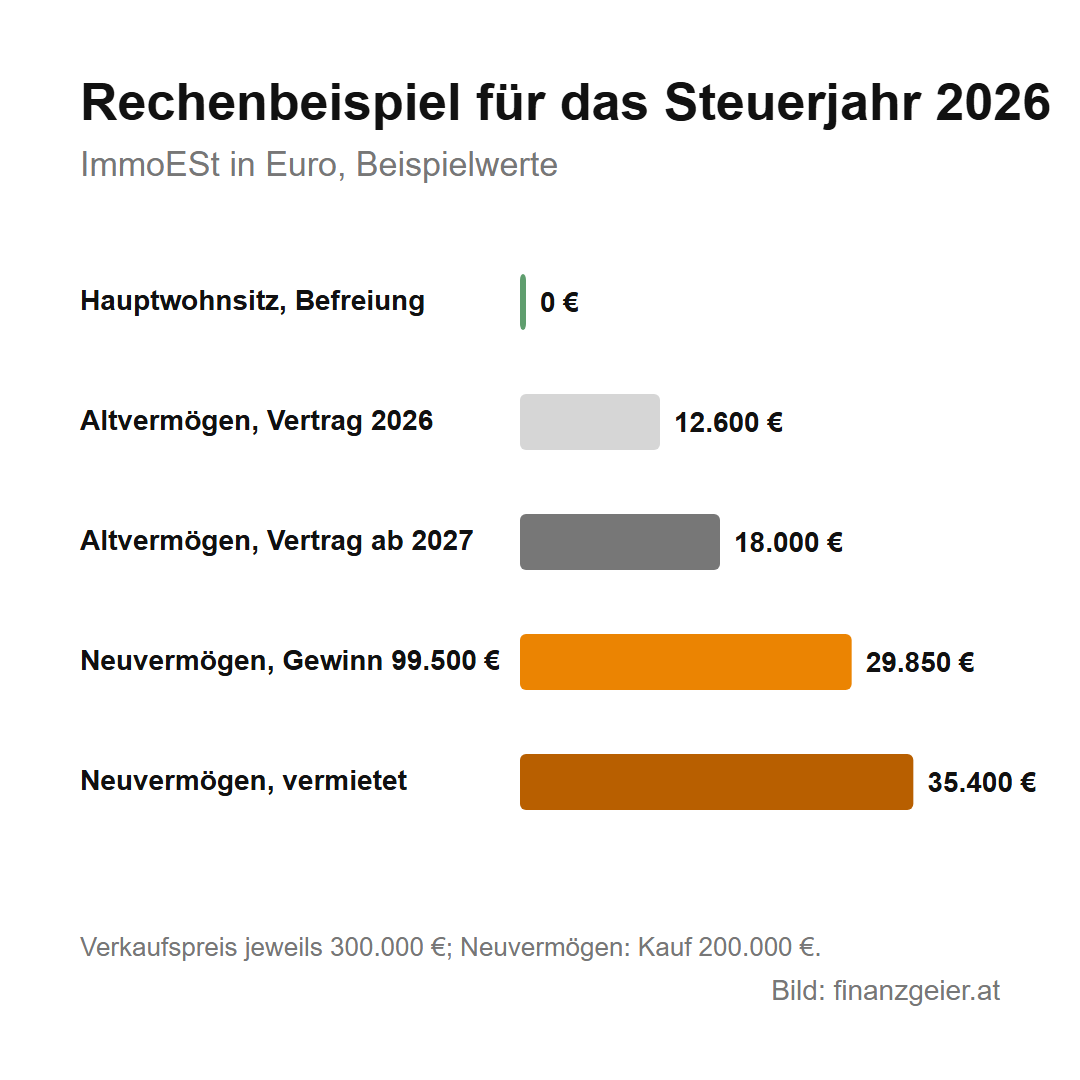
Zum Vergleich Altvermögen: Ein Haus, vor 2002 gekauft, wird um 300.000 Euro verkauft. Bei einem Kaufvertrag im Jahr 2026 beträgt die ImmoESt 4,2 Prozent, also 12.600 Euro, ab 2027 sind es 6 Prozent oder 18.000 Euro. Einen eigenen Immobilienertragsteuer-Rechner braucht es dafür nicht, die Rechnung lässt sich mit diesen Schritten selbst nachvollziehen. Die genaue Berechnung macht beim Verkauf ohnehin der Notar oder Anwalt.
Wer die ImmoESt zahlt und wie du sie richtig abwickelst
Die ImmoESt zahlt der Verkäufer, abgewickelt wird sie aber vom Notar oder Rechtsanwalt, der den Kaufvertrag errichtet. Er berechnet die Steuer, behält sie vom Kaufpreis ein und zahlt sie spätestens am 15. des zweitfolgenden Monats nach dem Zufluss des Geldes an das Finanzamt. Du bestätigst ihm schriftlich, dass deine Angaben stimmen. Damit ist die Steuer abgegolten, du musst den Verkauf nicht mehr in eine Steuererklärung aufnehmen. Liegt dein Einkommen so niedrig, dass der normale Steuertarif unter 30 Prozent bleibt, kannst du die Regelbesteuerung beantragen und zahlst dann weniger.
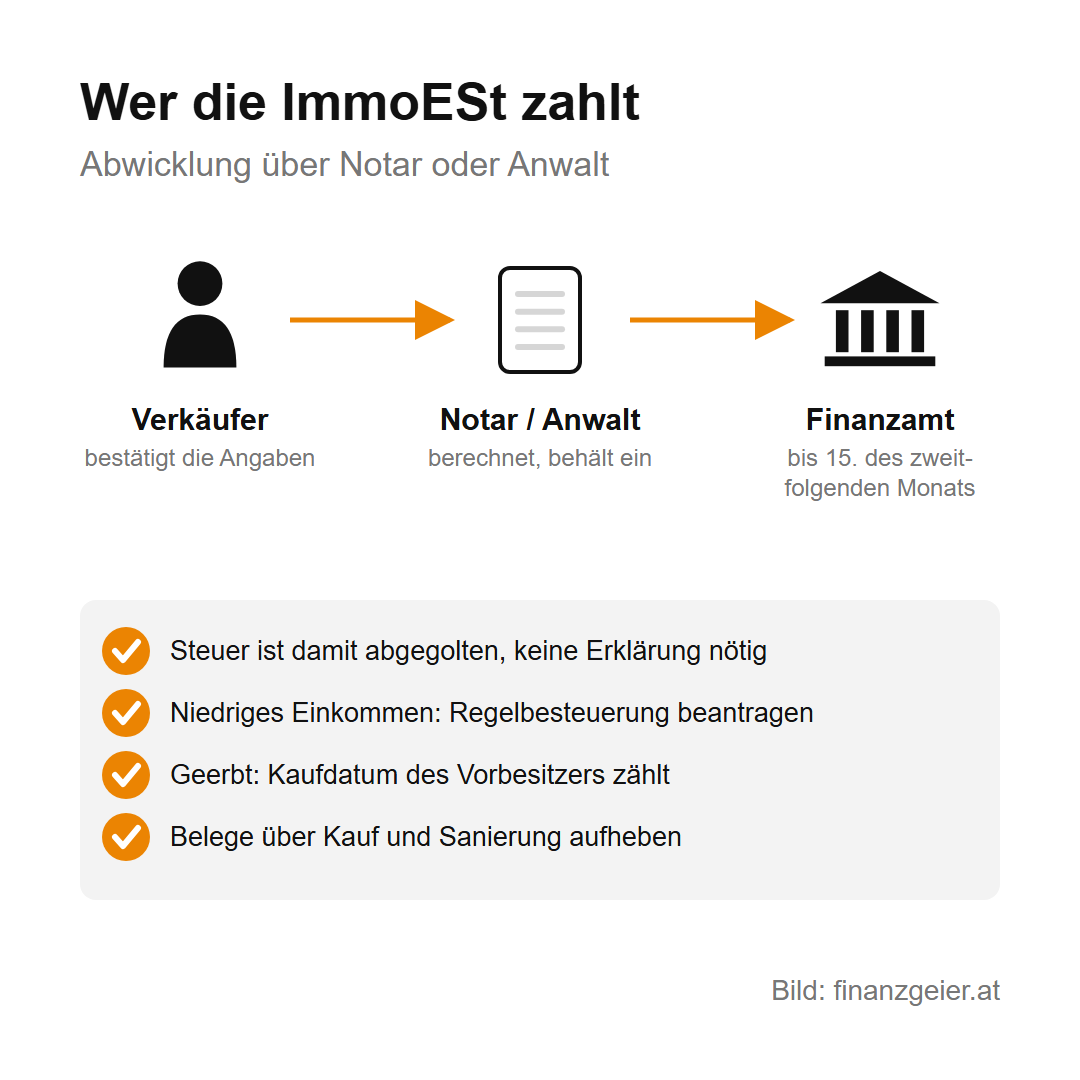
Bei geerbten oder geschenkten Immobilien gilt der Kaufzeitpunkt und der Kaufpreis der Person, von der du sie bekommen hast. Hat deine Mutter eine Wohnung 1995 gekauft und du erbst sie, ist es also Altvermögen. Deshalb gehören Kaufvertrag und Rechnungen auch über Generationen aufbewahrt, mehr dazu auf der Seite Erben und Schenken. Jede Lage ist anders, gerade bei Teilvermietung, großen Grundstücken oder Umwidmungen.
Der Rat zum Schluss: Bevor du eine Immobilie verkaufst, kläre mit Unterlagen in der Hand, ob es Neu- oder Altvermögen ist und ob eine Befreiung greift, plane bei Altvermögen den Termin mit Blick auf 2027, und heb jeden Beleg über Kauf und Sanierung auf, solange dir die Immobilie gehört.
Quellen: oesterreich.gv.at: Allgemeines zur Immobilienertragsteuer, Alt-Grundstücke, Ausnahmen und Einhebung und Abfuhr; WKO: Besteuerung privater Immobilienverkauf; RIS: § 30 Einkommensteuergesetz (Fassung BGBl. I Nr. 62/2026); Parlament: Budgetbegleitgesetz 2027–2028. Stand: Oktober 2026.
Weiterlesen: Die ImmoESt wickelt der Notar oder Rechtsanwalt ab, der den Kaufvertrag errichtet. Wem eine Wohnung gehört und welche Lasten darauf eingetragen sind, steht im Grundbuch. Dort steht, wie du einen Auszug bekommst und worauf du achtest.
Hinweis: Diese Seite gibt nur einen groben Überblick über die Immobilienertragsteuer und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel beim Notar, beim Finanzamt oder bei einer Steuerberatung. Die Rechenbeispiele verwenden Beispielwerte.

