
Zuletzt aktualisiert: 04.11.2026
Ein Haus mit 130 Quadratmetern Wohnfläche kostet im Rechenbeispiel dieser Seite ohne Grundstück rund 452.500 Euro, samt Baunebenkosten, Außenanlagen und Reserve. Finanziert die Bank davon 80 % auf 30 Jahre, kommen bei 3,4 % Zinsen noch einmal rund 216.000 Euro dazu. Der Hausbau ist damit für die meisten das größte finanzielle Projekt ihres Lebens. Wie jedes Investment soll er sich rechnen oder zumindest nicht mehr kosten als nötig, und deshalb gehört er durchgerechnet, bevor der erste Plan gezeichnet ist. Diese Seite erklärt die drei Wege zum eigenen Haus, also Fertighaus, Massivhaus vom Baumeister und Kauf vom Bauträger, was das Bauträgervertragsgesetz schützt, wann du eine Baubewilligung oder eine Bauanzeige brauchst, welche Kosten zum Hauspreis dazukommen und wie die Baufinanzierung zu deinem Einkommen passt.
Weil es um Verträge und Baurecht geht, gleich vorweg: Diese Seite ist eine erste Orientierung. Für deinen eigenen Fall hol dir Rat, etwa bei der Arbeiterkammer, bei einem Rechtsanwalt oder Notar und bei der Baubehörde deiner Gemeinde.
Inhalt
Hausbau: drei Wege zum eigenen Haus
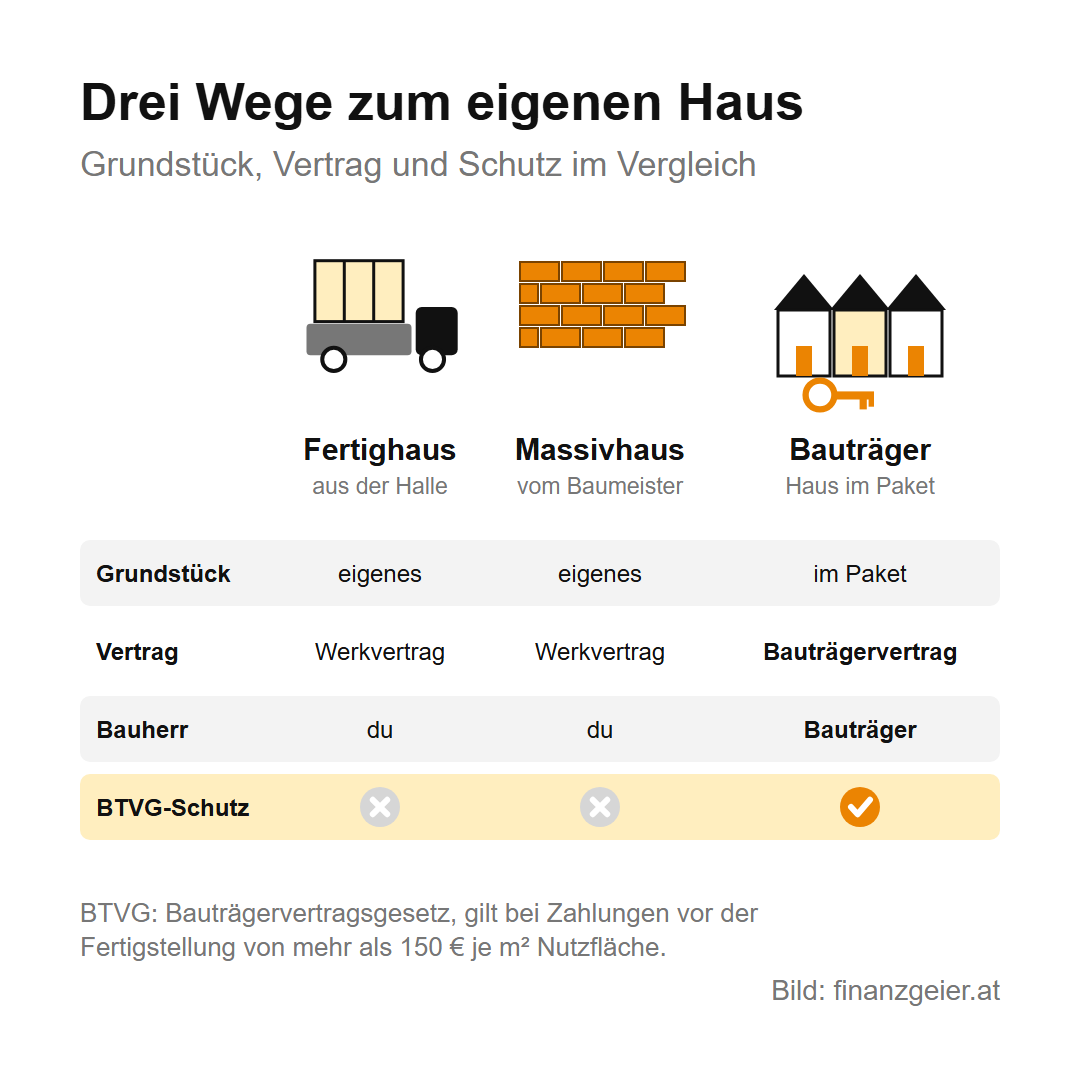
Wer ein Haus bauen will, hat grundsätzlich drei Möglichkeiten. Beim Fertighaus werden Wände, Decken und Dach in einer Halle vorgefertigt, auf die Baustelle gebracht und dort zusammengesetzt. Beim Massivhaus errichtet ein Baumeister das Haus Wand für Wand direkt auf der Baustelle, meist aus Ziegeln oder Beton. Bei diesen beiden Wegen gehört dir das Grundstück schon, oder du kaufst es getrennt, und du schließt mit der Baufirma einen Werkvertrag, also einen Vertrag über ein fertiges Werk gegen Bezahlung. Du bist dann selbst Bauherr und trägst das Risiko. Der dritte Weg ist der Kauf vom Bauträger, einem Unternehmen, das Grundstück und Haus im Paket verkauft, oft als Reihenhaus oder Doppelhaushälfte in einer Anlage. Du kaufst dann ein Haus, das erst entsteht, ähnlich wie eine Eigentumswohnung vor der Fertigstellung. Der Grundstückskauf ist ein eigenes Thema und kommt hier nur am Rande vor.
Im Eigentum zu wohnen sollte immer das Ziel sein, aber es muss zu deinem Einkommen und deiner beruflichen Lage passen. Ein Haus im Grünen ist nicht für jeden geeignet: Wer zu wenig verdient oder einen unsicheren Job hat, ist mit einer kleinen Eigentumswohnung besser bedient, denn 30 Quadratmeter Eigentumswohnung kosten insgesamt weniger als 200 Quadratmeter Haus im Speckgürtel von Wien. Natürlich macht die Lage immer einen Unterschied, aber der Preis und danach die Erhaltungskosten sollten sich an deinem Einkommen orientieren. Welche Fragen du dir vor der Entscheidung zwischen Wohnung und Haus stellen solltest, steht beim Immobilienkauf zur Eigennutzung.
Fertighaus Österreich: Ausbauhaus, belagsfertig oder schlüsselfertig
Was ein Fertighaus ist, legt in Österreich eine technische Norm fest, die ÖNORM B 2310: ein Gebäude aus vorgefertigten, geschoßhohen Wand-, Decken- und Dachelementen, die unabhängig vom Wetter in einer Halle entstehen und auf der Baustelle zusammengebaut werden. Ein Blockhaus aus einzelnen Holzbohlen und ein Bausatz, den du selbst montierst, sind nach dieser Norm kein Fertighaus. Die meisten Fertighäuser bestehen aus Holz, häufig in Holzrahmenbauweise mit Dämmung zwischen den Hölzern und einer Fassade außen. Es gibt aber auch Fertighäuser aus Ziegel- oder Betonelementen.
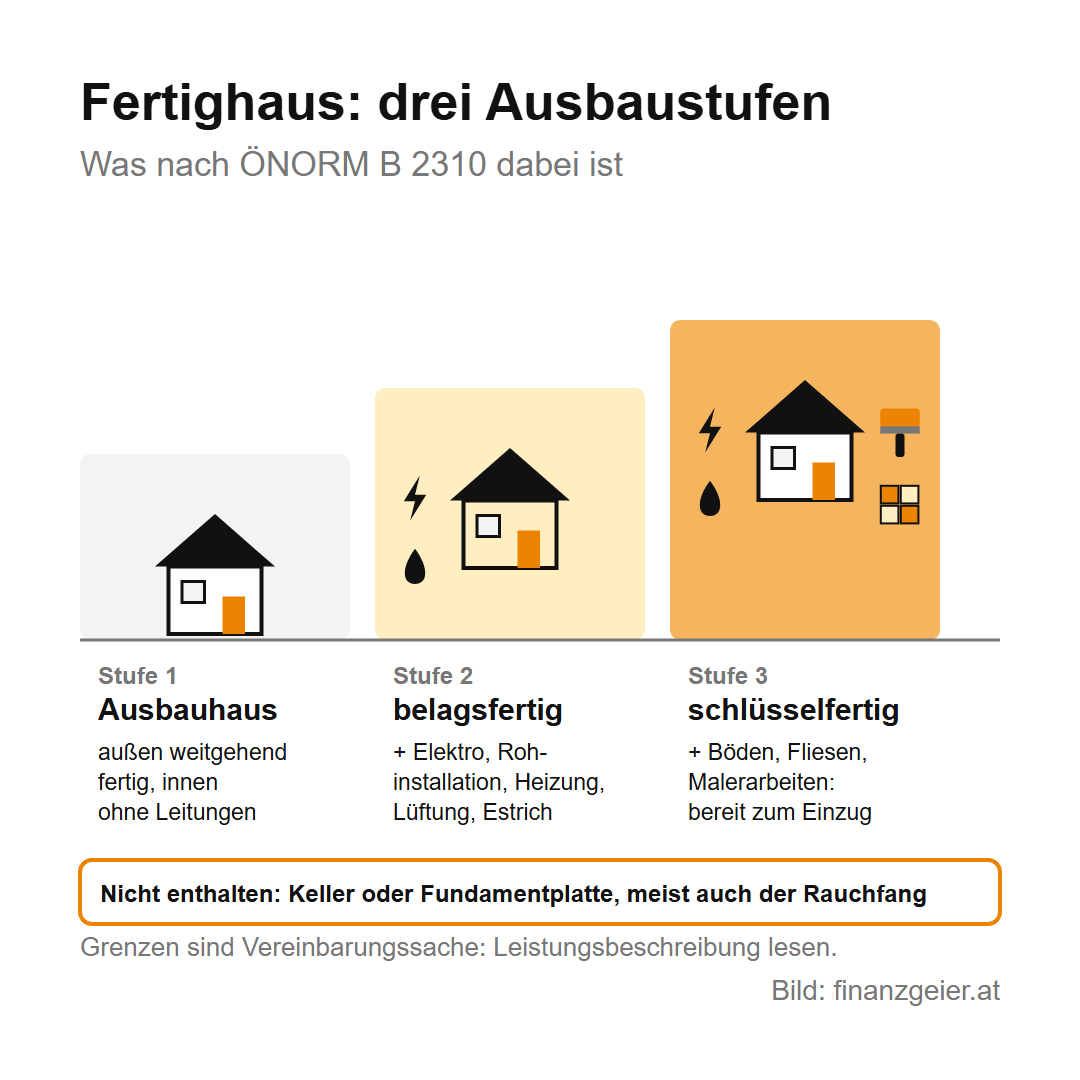
Die Norm kennt drei Ausbaustufen. Beim Ausbauhaus ist das Haus außen weitgehend fertig, innen fehlen etwa Innentüren, Elektroleitungen und Sanitärinstallationen. Belagsfertig heißt, dass zusätzlich Elektroinstallation, die Rohinstallation für Wasser und Abwasser, Heizung, Lüftung und Estrich dabei sind; Bodenbeläge, Fliesen und Malerarbeiten fehlen noch. Schlüsselfertig ist die letzte Stufe, das Haus ist bei der Übergabe bereit zum Einzug. In der Praxis sind die Grenzen nicht immer klar, was genau enthalten ist, steht in der Bau- und Leistungsbeschreibung deines Vertrags. Für die Fertighaus Kosten gilt außerdem: Keller oder Fundamentplatte gehören nicht zum Leistungsumfang eines Fertighauses und müssen gesondert beauftragt werden, und auch der Rauchfang ist im Hauspreis meist nicht enthalten. Wer Fertighaus Preise vergleicht, rechnet deshalb immer alles bis zum Einzug zusammen und nicht nur den Preis aus dem Katalog.
Massivhaus vom Baumeister oder Generalunternehmer
Ein Massivhaus entsteht direkt auf der Baustelle, das bekannteste Beispiel ist das Ziegelhaus. Gebaut wird es meist von einem Baumeister. So nennen darf sich nur, wer die volle Gewerbeberechtigung samt Planung hat, und er darf Häuser planen, berechnen, die Bauaufsicht führen und selbst bauen. Arbeiten anderer Gewerbe wie Elektro oder Installation darf er im Rahmen seiner Bauführung übernehmen, muss dafür aber befugte Firmen einsetzen. Übernimmt eine Firma den ganzen Bau aus einer Hand und beauftragt die anderen Gewerke selbst, ist sie Generalunternehmer, und du hast einen einzigen Vertragspartner. Vergibst du jedes Gewerk einzeln, kann das billiger sein, aber dann liegen Abstimmung, Termine und der Streit, wenn ein Mangel zwischen zwei Firmen liegt, bei dir.
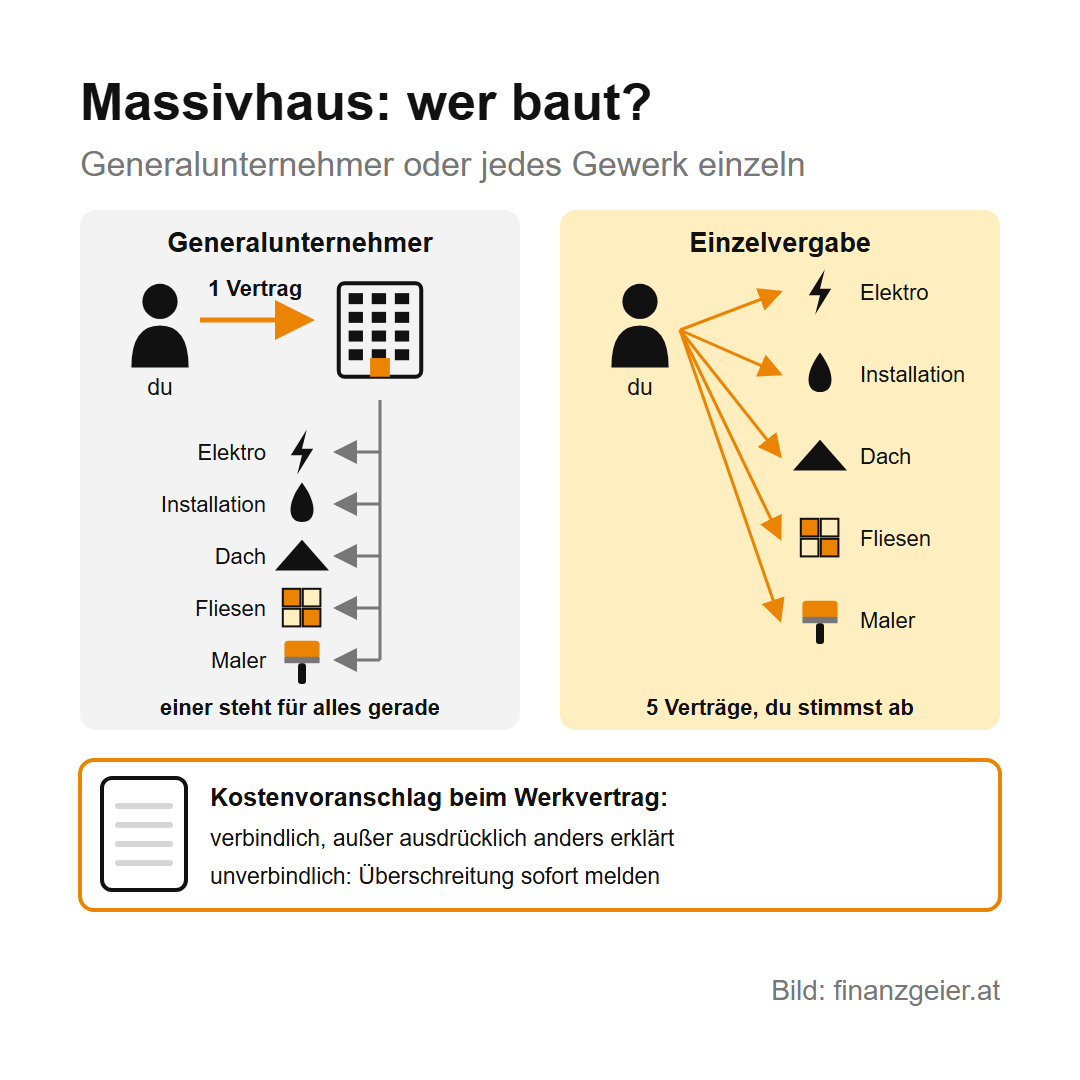
Beim Baumeisterhaus lassen sich Grundriss und Ausstattung freier anpassen, und spätere Umbauten sind in der Regel einfacher. Beim Fertighaus fallen viele Entscheidungen früher, weil die Teile vorher in der Halle entstehen. Wie gut ein Haus gedämmt ist, hängt vom Material und von der Ausführung ab, nicht davon, ob Holzhaus oder Massivhaus draufsteht. Für den Preis gilt beim Werkvertrag eine wichtige Regel: Legt die Firma dem Vertrag mit dir als Verbraucher einen Kostenvoranschlag zugrunde, gilt er als verbindlich, außer sie hat ausdrücklich das Gegenteil erklärt. Ist er unverbindlich und zeichnet sich eine beträchtliche Überschreitung ab, muss die Firma dir das sofort sagen, sonst verliert sie den Anspruch auf die Mehrkosten, und du darfst gegen Bezahlung der bisherigen Arbeit vom Vertrag zurücktreten.
Bauträger: was das Bauträgervertragsgesetz (BTVG) schützt
Beim Kauf vom Bauträger zahlst du für etwas, das es noch nicht gibt. Damit dein Geld nicht verloren ist, wenn der Bauträger in Insolvenz geht, gibt es das Bauträgervertragsgesetz, kurz BTVG. Es gilt, wenn du vor der Fertigstellung mehr als 150 Euro je Quadratmeter Nutzfläche zahlen musst, und auch dann, wenn du das Grundstück von jemand anderem kaufst, dieser Kauf aber mit dem Bauvertrag eine wirtschaftliche Einheit bildet. Der Vertrag muss schriftlich sein und unter anderem Pläne, Baubeschreibung, Preis, den spätesten Übergabetermin und die Art der Sicherung enthalten. Bekommst du diese Angaben nicht spätestens eine Woche vor deiner Unterschrift schriftlich, darfst du zurücktreten, binnen 14 Tagen und spätestens sechs Wochen nach Vertragsabschluss. Der Preis ist entweder ein Fixpreis, oder er hängt an genau festgelegten Kostenfaktoren und hat eine Obergrenze.
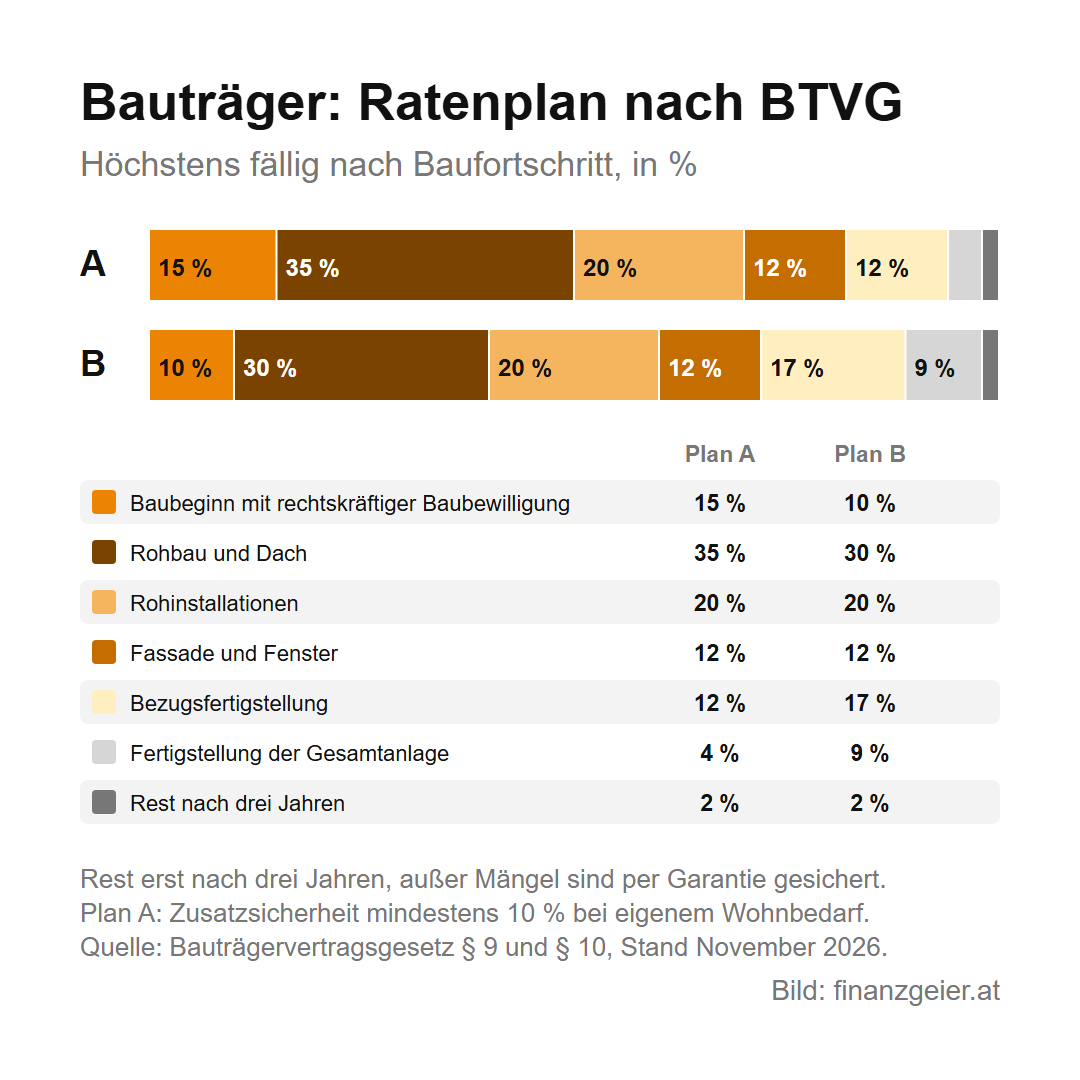
Gesichert wird mit einer Garantie oder Versicherung einer Bank oder eines Versicherers, mit einem Pfandrecht oder mit einer Eintragung im Grundbuch und Zahlung nach Ratenplan. Beim Ratenplan zahlst du nur nach Baufortschritt, und das Gesetz legt die Höchstbeträge fest: Im Ratenplan B sind es 10 % bei Baubeginn mit rechtskräftiger Baubewilligung und 30 % nach Rohbau und Dach, die weiteren Raten folgen nach Installationen, Fassade, Bezugsfertigstellung und Fertigstellung der Anlage, die letzten 2 % erst nach drei Jahren. Im Ratenplan A sind die ersten Raten mit 15 und 35 % höher, dafür braucht es eine Zusatzsicherheit von mindestens 10 % des Preises, wenn du selbst einziehen willst. Ein Treuhänder, also ein Rechtsanwalt oder Notar, erklärt dir den Vertrag und überwacht die Zahlungen, und für Mängel bekommst du einen Haftrücklass, also einen Teil des Preises, der drei Jahre zurückbehalten wird: mindestens 2 %, oder stattdessen eine Garantie. Dieser Schutz gilt nur für den Bauträgervertrag. Wer auf eigenem Grund mit einer Fertighausfirma oder einem Baumeister baut, hat ihn nicht. Beim Bauträger zahlst du außerdem die Grunderwerbsteuer vom ganzen Preis samt Haus. Wer selbst Bauherr ist, zahlt sie grundsätzlich nur vom Grundstück, hängen Grundstückskauf und Hausbau aber eng zusammen, kann das Finanzamt auch die Baukosten einrechnen.
Baubewilligung oder Bauanzeige: Behörde und Ablauf
Das Baurecht ist Sache der Länder, deshalb gibt es in Österreich neun Bauordnungen. Für ein neues Wohnhaus brauchst du grundsätzlich eine Baubewilligung. Dafür reichst du bei der Baubehörde ein Bauansuchen mit Bauplänen, Baubeschreibung, Nachweis des Grundeigentums, statischer Berechnung und Energieausweis ein. Zuständig ist die Gemeinde, in Städten mit eigenem Statut der Magistrat und in Wien die Baupolizei MA 37. Je nach Bundesland werden die Nachbarn verständigt oder zu einer Bauverhandlung geladen. Die Bauanzeige ist das einfachere Verfahren: Du zeigst das Vorhaben der Behörde an, statt eine Bewilligung zu beantragen. Sie reicht je nach Land für kleinere Vorhaben wie Garage, Gartenhaus oder Zaun. In Oberösterreich ist sie auch für ein neues Wohnhaus möglich, wenn alle Nachbarn auf dem Bauplan unterschreiben und ein befugter Planverfasser bestätigt, dass alle Vorschriften eingehalten sind. Die Steiermark behandelt Kleinhäuser in einem vereinfachten Bewilligungsverfahren.
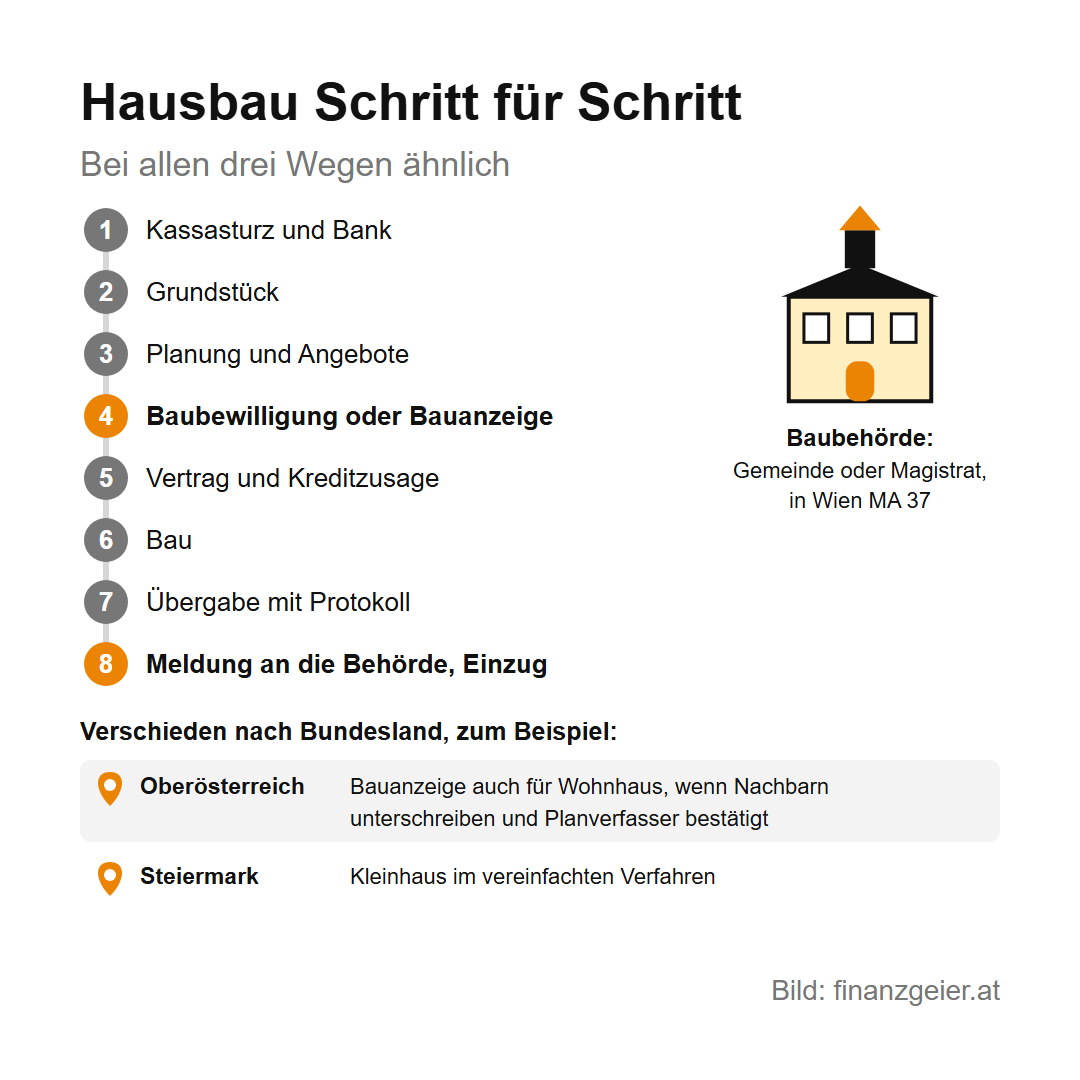
Die Bewilligung erlischt, wenn du nicht innerhalb einer bestimmten Frist zu bauen beginnst oder fertig wirst. Am Ende brauchst du je nach Land eine Benützungsbewilligung oder eine Fertigstellungsanzeige, oft mit Befunden etwa von Rauchfangkehrer und Elektriker. Der Ablauf ist bei allen drei Wegen ähnlich: Kassasturz und Gespräch mit der Bank, Grundstück, Planung und Angebote, Einreichung, Vertrag und Kreditzusage, Bau, Übergabe und Meldung an die Behörde. Die Regeln deines Landes stehen in seiner Bauordnung: Burgenland, Kärnten, Niederösterreich, Oberösterreich, Salzburg, Steiermark, Tirol, Vorarlberg und Wien. Einfacher ist meist der Weg zum Bauamt deiner Gemeinde, viele haben eine eigene Auskunftsstelle oder Bausprechtage.
Hausbau Kosten: was zum Hauspreis dazukommt
Was beim Haus bauen Kosten verursacht, hängt von Bauweise, Ausstattung, Region und Firma ab. Die folgenden Werte sind deshalb Beispielwerte und keine Marktpreise. Ein Haus mit 130 Quadratmetern Wohnfläche als Fertighaus, belagsfertig zu 2.100 Euro je Quadratmeter: 273.000 Euro, dazu 30.000 Euro für die Fundamentplatte und 50.000 Euro für Böden, Fliesen, Malerarbeiten, Innentüren und Sanitäreinrichtung durch andere Firmen, zusammen 353.000 Euro. Schlüsselfertig zu 2.550 Euro je Quadratmeter sind es 331.500 Euro plus Fundamentplatte, also 361.500 Euro. Ein Ziegelhaus vom Baumeister, schlüsselfertig samt Bodenplatte zu 2.800 Euro je Quadratmeter, kostet 364.000 Euro. Die Unterschiede sind kleiner, als der Preis je Quadratmeter vermuten lässt. Belagsfertig spart nur dann wirklich Geld, wenn du den Ausbau gut organisierst oder selbst machst, und für deine eigene Arbeit gibt dir keine Firma Gewährleistung.
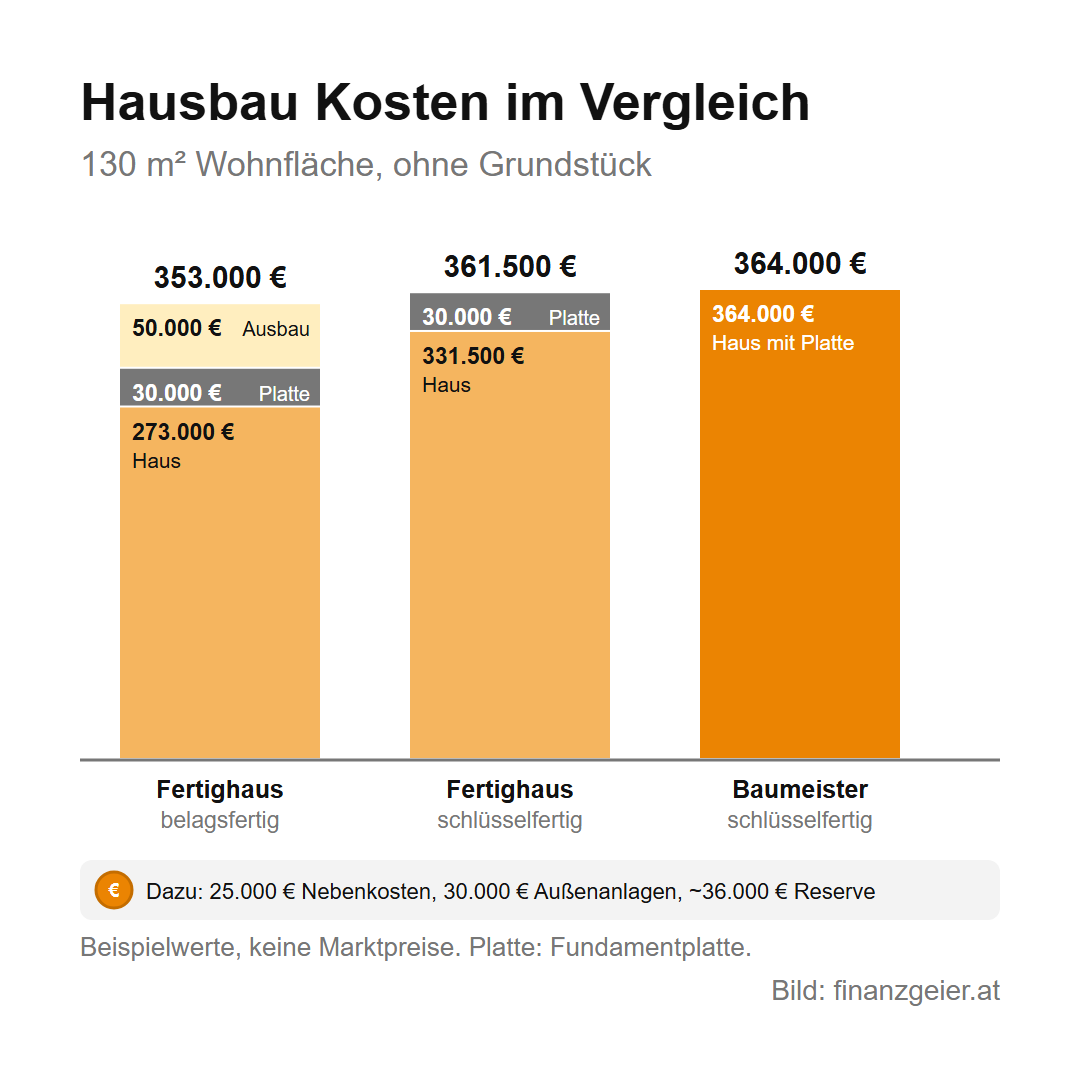
Zum Haus kommen die Baunebenkosten: Planung, soweit sie nicht im Angebot steckt, Vermessung, Bodengutachten, Gebühren der Gemeinde, Baustrom und Anschlüsse. Ist das Grundstück nicht aufgeschlossen, also nicht an Wasser, Kanal, Strom und Straße angeschlossen, wird das teuer; frag vor dem Kauf bei der Baubehörde nach. Dazu kommen Außenanlagen wie Zufahrt, Terrasse, Zaun und Garten. Im Beispiel sind das 25.000 Euro Baunebenkosten, 30.000 Euro Außenanlagen und eine Reserve von 10 % des Hauspreises, rund 36.000 Euro. Die Reserve ist kein Polster für Sonderwünsche: Planung ist nicht Ergebnis, und wer ohne Reserve baut, bezahlt jede Überraschung mit einem teuren Zusatzkredit. Mit dem schlüsselfertigen Fertighaus ergibt das 452.500 Euro ohne Grundstück. Küche und Einrichtung, im Beispiel 30.000 Euro, zahlst du aus dem Ersparten und nimmst sie nicht in den Kredit, denn für Einrichtung sind schon kleine Schulden falsch. Was das Haus später an Heizenergie braucht, zeigt der Energieausweis, den du schon für die Einreichung brauchst; er hilft, Schwächen der Planung aufzudecken, solange sie noch billig zu ändern sind.
Baufinanzierung: Eigenmittel, Rate und Gesamtkosten
Für die Baufinanzierung gelten dieselben Regeln wie beim Wohnkredit für eine Wohnung. Die alten Richtwerte der Aufsicht, mindestens 20 % Eigenmittel und eine Rate von höchstens 40 % des Nettoeinkommens, nimmst du am besten für dich selbst als verpflichtend, und die 40 % sind eine absolute Obergrenze, kein Ziel. Im Beispiel sind 20 % von 452.500 Euro genau 90.500 Euro Eigenmittel, die Bank finanziert 362.000 Euro. Bei 3,4 % fix auf 30 Jahre beträgt die Rate rund 1.605 Euro im Monat, nachrechnen kannst du das mit dem Kreditrechner. Über die Laufzeit zahlst du rund 578.000 Euro zurück, davon rund 216.000 Euro Zinsen. Das Haus kostet samt Kredit also rund 668.500 Euro, ohne Grundstück und ohne Einrichtung. Es zählen die Gesamtkosten über die Laufzeit, nicht die Monatsrate.
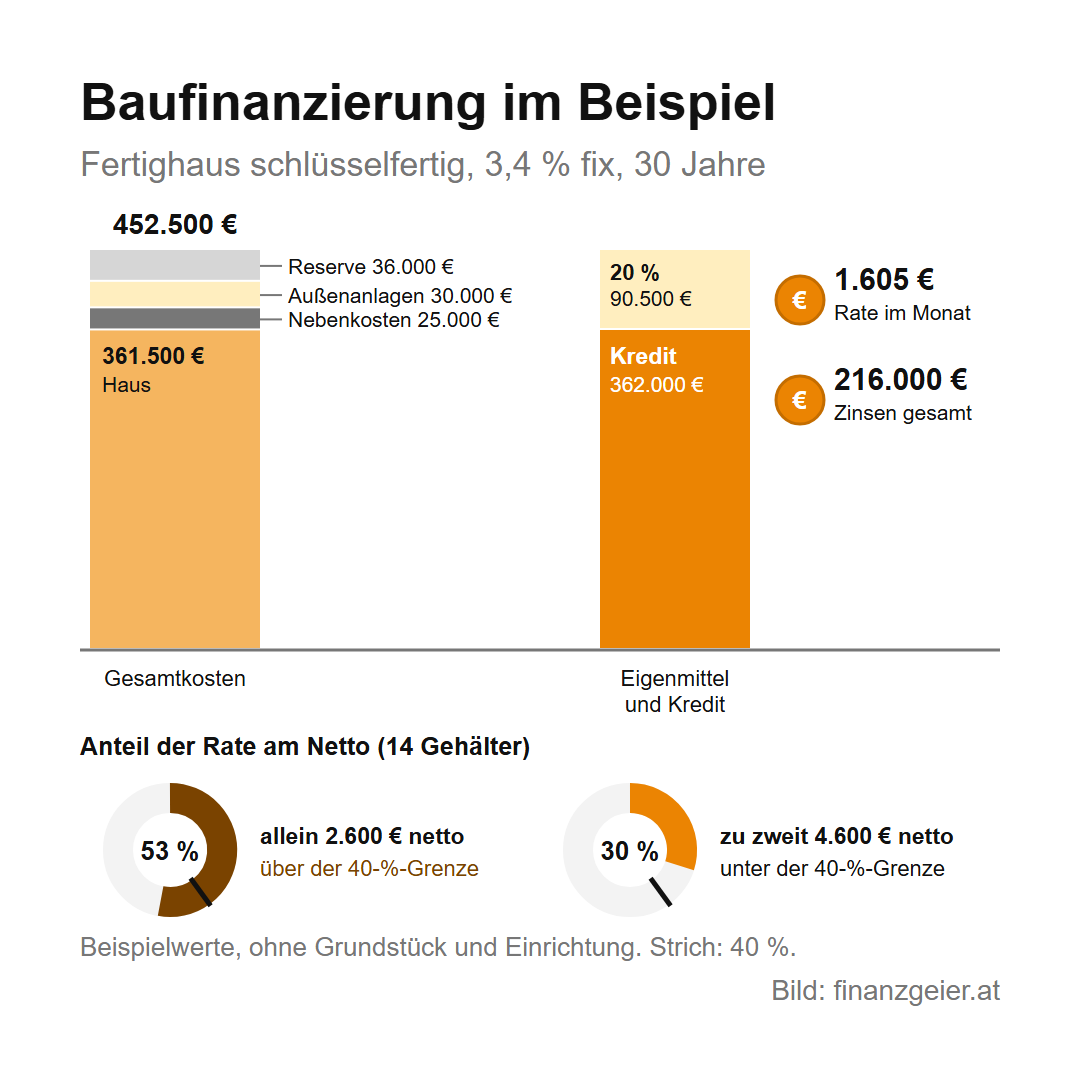
Damit 1.605 Euro höchstens 40 % ausmachen, braucht es bei 14 Gehältern mindestens rund 3.440 Euro netto im Monat. Wer allein 2.600 Euro netto verdient, läge bei rund 53 %, das ist deutlich zu viel. Ein Paar mit zusammen 4.600 Euro netto liegt bei rund 30 % und hat noch Spielraum. Für ein einzelnes Einkommen in dieser Höhe ist dieses Haus also zu groß, eine kleinere Eigentumswohnung passt dann besser. Ob sich Kaufen gegenüber Mieten über die Jahre auszahlt, zeigt die Rechnung über 30 Jahre bei Mieten oder kaufen. Vor dem Bankkredit lohnt sich der Blick auf die Wohnbauförderung: Die Länder fördern den Bau eines Eigenheims mit günstigen Landesdarlehen oder Zuschüssen zu einem Bankkredit, jedes nach eigenen Regeln und meist nur unter einer Einkommensgrenze.
Risiken: Preise, Insolvenz, Mängel und Rücklagen
Die Baukosten sind zuletzt deutlich gestiegen. Der Baukostenindex von Statistik Austria für den Wohnhaus- und Siedlungsbau lag im September 2026 bei 105,9 Punkten und damit 5,7 % über dem Vorjahresmonat. Er misst, was Material, Energie, Löhne und Maschinen die Baufirmen kosten. Würde der Hauspreis von 361.500 Euro um diese 5,7 % steigen, wären das rund 20.600 Euro mehr. Deshalb gehört in jeden Vertrag ein Festpreis, schriftlich und mit der Dauer, für die er gilt, oder beim Bauträger eine Obergrenze. Das zweite Risiko ist die Insolvenz der Baufirma. Beim Werkvertrag schützt dich kein BTVG: Geht die Firma vor der Fertigstellung in Insolvenz, sind Anzahlungen oft verloren und mit ihnen die Gewährleistung. Halte Anzahlungen deshalb klein, zahl nach Baufortschritt und schau vorher im Gewerbeinformationssystem GISA nach, ob die Firma die nötige Berechtigung hat, und in der Ediktsdatei, ob ein Insolvenzverfahren läuft. Kontrolle schlägt Vertrauen: Schau regelmäßig auf der Baustelle vorbei, auch beim Fertighaus.
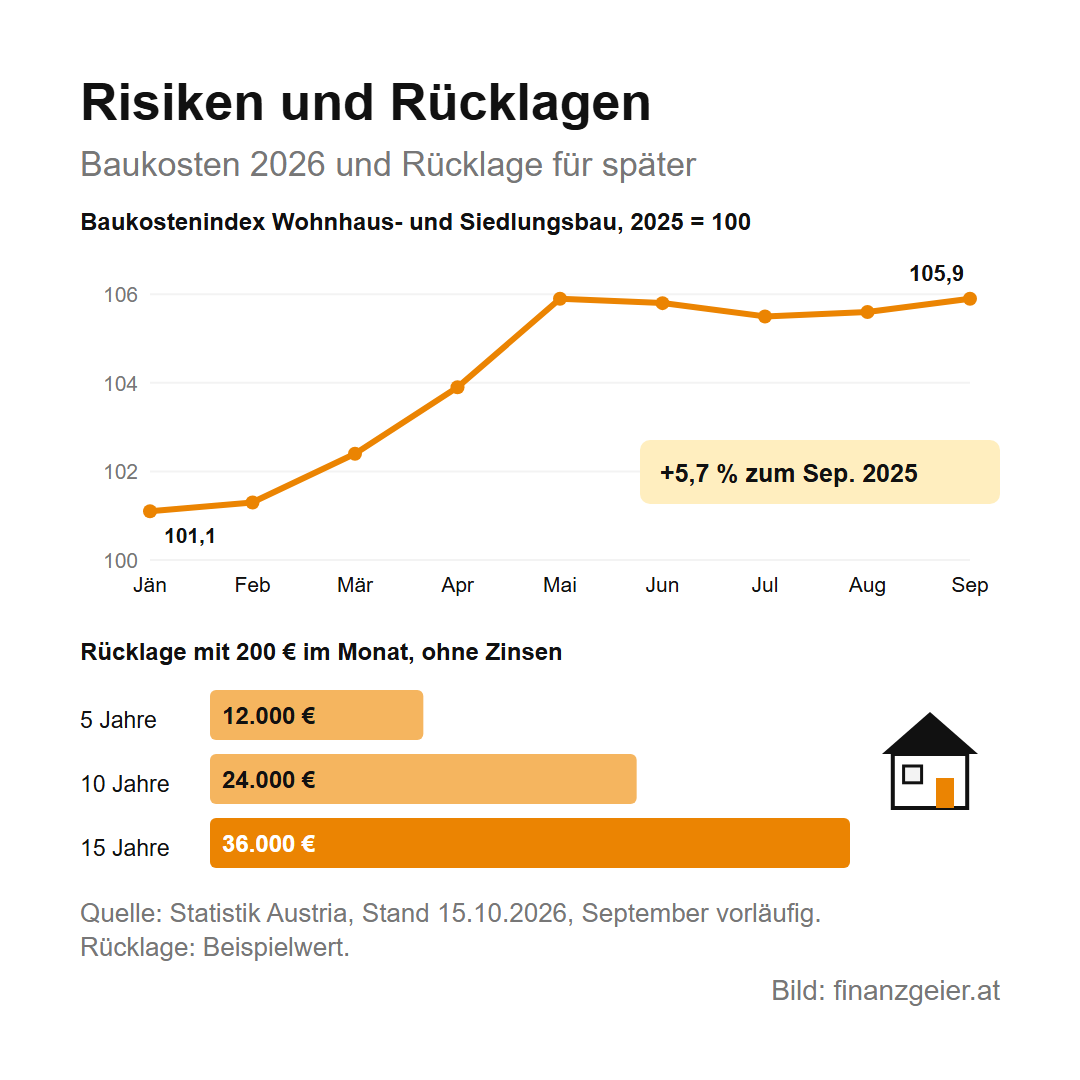
Bei der Übergabe gehst du das Haus Raum für Raum durch und schreibst jeden Mangel in ein Protokoll. Für Mängel, die bei der Übergabe vorhanden sind und innerhalb von drei Jahren hervorkommen, haftet die Firma aus der Gewährleistung, geltend machen musst du sie spätestens drei Monate nach Ablauf dieser Frist. Danach gilt: Besonders bei einem Haus musst du genügend Rücklagen bilden, denn mit den Jahren werden große Investitionen auf einmal fällig, etwa an Dach, Heizung oder Fassade. Beispielwert: 200 Euro im Monat ergeben in 15 Jahren 36.000 Euro, ohne Zinsen. Dazu kommen laufende Kosten wie die Grundsteuer, Strom und Heizung, die du wie die Rate von Anfang an einplanst. Erst wenn danach noch ein Notgroschen bleibt, ist das Haus wirklich leistbar. Jede Lage ist anders, deine Werte können deutlich von diesem Beispiel abweichen.
Der Rat zum Schluss: Rechne zuerst, was du dir leisten kannst, und erst dann, was du bauen willst, mit mindestens 20 % Eigenmitteln, einer Rate deutlich unter 40 % des Nettoeinkommens und rund 10 % Reserve. Vergleich Fertighaus, Baumeister und Bauträger immer mit allem bis zum Einzug. Unterschreib nur mit Festpreis, spätestem Übergabetermin und einer Vertragsstrafe, Pönale genannt, falls die Firma den Termin aus eigenem Verschulden überschreitet, zahl nur nach Baufortschritt, und leg ab dem Einzug jeden Monat eine feste Rücklage für das Haus zur Seite.
Quellen: RIS: Bauträgervertragsgesetz, RIS: ABGB § 933 Gewährleistungsfristen, RIS: ABGB § 1170a Kostenvoranschlag, RIS: Konsumentenschutzgesetz § 5, RIS: Gewerbeordnung § 99 Baumeister, RIS: Oö. Bauordnung 1994, RIS: Steiermärkisches Baugesetz, oesterreich.gv.at: Bauverfahren und Baubewilligung, oesterreich.gv.at: Baurecht und Bauordnungen, oesterreich.gv.at: Nach dem Hausbau, oesterreich.gv.at: Er- und Aufschließungen, oesterreich.gv.at: Wohnbauförderungen in den Bundesländern, Statistik Austria: Baukostenindex September 2026, Statistik Austria: Baukostenindex, VKI/KONSUMENT: Leseprobe Fertighaus & Recht, Österreichischer Fertighausverband: Ausbaustufen, BMF Findok: UFS-Entscheidung zur Bauherreneigenschaft, RV/0458-L/10, Stadt Wien: MA 37 Baupolizei. Stand: November 2026.
Weiterlesen: Im Rechenbeispiel finanziert die Bank 362.000 Euro, und schon ein halber Prozentpunkt mehr Zinsen kostet über 30 Jahre rund 37.000 Euro zusätzlich. Auf der Seite über den Wohnkredit steht, wie du Eigenmittel, Nebenkosten, Fixzins oder variablen Zins und die Laufzeit abwägst.
Hinweis: Diese Seite gibt nur einen groben Überblick über den Hausbau und ersetzt keine Rechts-, Steuer- oder Finanzierungsberatung. Jede Lage ist anders: Bei Fragen zu Verträgen helfen die Arbeiterkammer, ein Rechtsanwalt oder Notar, bei Bauvorschriften die Baubehörde deiner Gemeinde und bei Förderungen die Wohnbauförderung deines Bundeslandes. Das Rechenbeispiel verwendet Beispielwerte.


