
Zuletzt aktualisiert: 03.11.2026
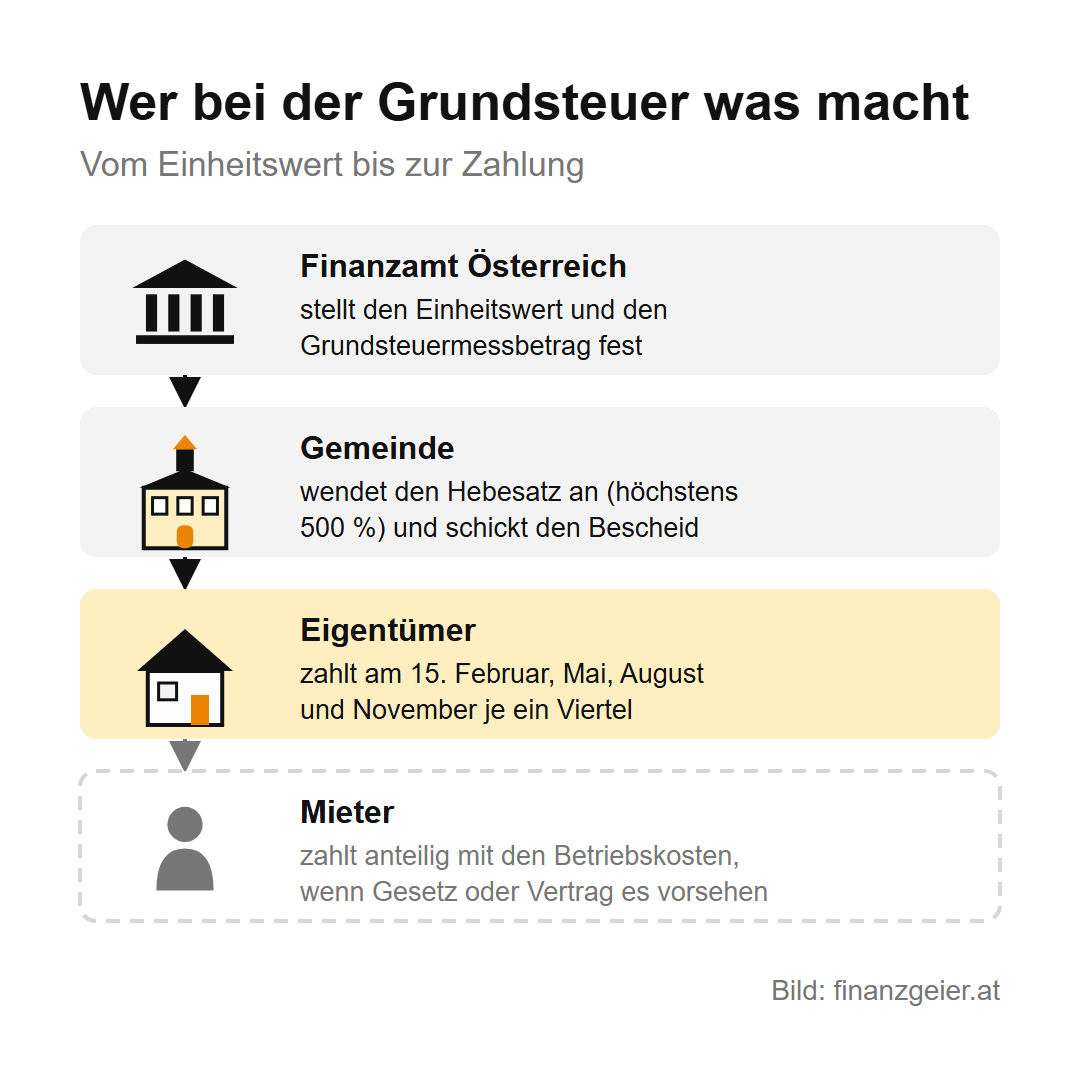
Ein Einfamilienhaus mit einem Einheitswert von 20.000 Euro kostet bei einem Hebesatz von 500 Prozent 136,10 Euro Grundsteuer im Jahr, egal, was es heute am Markt wert ist. Die Grundsteuer zahlt jeder, dem in Österreich ein Grundstück, ein Haus oder eine Wohnung gehört, an seine Gemeinde, Jahr für Jahr. Neben Kreditrate, Betriebskosten und Instandhaltung ist sie ein kleiner Posten, aber sie fällt immer an und gehört wie alle anderen Kosten in die Rechnung, ob für das eigene Haushaltsbudget oder für die Rendite einer vermieteten Wohnung. Diese Seite erklärt, wie sich Grundsteuer A und Grundsteuer B unterscheiden, was im Einheitswertbescheid steht, wie du die Grundsteuer berechnen kannst, wann sie fällig ist und wann du sie als Vermieter an den Mieter weitergeben darfst.
Weil es um steuerliche und mietrechtliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen ersten Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, beim Einheitswert beim Finanzamt Österreich, bei Hebesatz und Zahlung bei deiner Gemeinde, sonst bei einer Steuerberatung, als Mieter bei der Arbeiterkammer oder einer Mieterberatung.
Inhalt
Grundsteuer Österreich: was sie ist und wer sie zahlt
Die Grundsteuer ist eine Sachsteuer: Besteuert wird das Grundstück samt Gebäude, unabhängig davon, wie viel der Eigentümer verdient. Geregelt ist sie im Grundsteuergesetz des Bundes, eingehoben wird sie von den Gemeinden, und ihnen bleibt der ganze Ertrag. Zahlen muss der Eigentümer. Gehört eine Liegenschaft mehreren, haften alle für den ganzen Betrag, und für offene Grundsteuer haftet zusätzlich das Grundstück selbst mit einem gesetzlichen Pfandrecht. Anders als die Grunderwerbsteuer, die einmal beim Kauf anfällt, kommt die Grundsteuer jedes Jahr, ob die Wohnung bewohnt, vermietet oder leer ist. Bei einer Eigentumswohnung zählt sie zu den Betriebskosten, die die Hausverwaltung vorschreibt.
Die Grundsteuer B brachte 2022 österreichweit 755 Millionen Euro, verteilt auf rund 2,5 Millionen wirtschaftliche Einheiten, so heißen die einzeln bewerteten Grundstücke samt Gebäuden. In den Gemeinden ohne Wien waren es 2024 rund 691 Millionen Euro oder 2,5 Prozent ihrer Einnahmen, die Kommunalsteuer der Arbeitgeber brachte fast fünfmal so viel. Im österreichischen Steuersystem gehört die Grundsteuer damit zu den eigenen Abgaben der Gemeinden.
Grundsteuer A und Grundsteuer B
Die Grundsteuer A gilt für land- und forstwirtschaftliches Vermögen, also für Bauernhöfe, Felder, Wälder und Weingärten. Die Grundsteuer B gilt für das Grundvermögen, das ist aller übrige Grundbesitz: Baugrundstücke, Einfamilienhäuser, Wohnhäuser, Eigentumswohnungen, Geschäfts- und Industriegrundstücke. Wer eine Wohnung oder ein Haus besitzt, zahlt also Grundsteuer B. Die Gemeinde darf für A und B verschiedene Hebesätze festlegen, innerhalb jeder Art muss der Hebesatz aber für alle gleich sein.
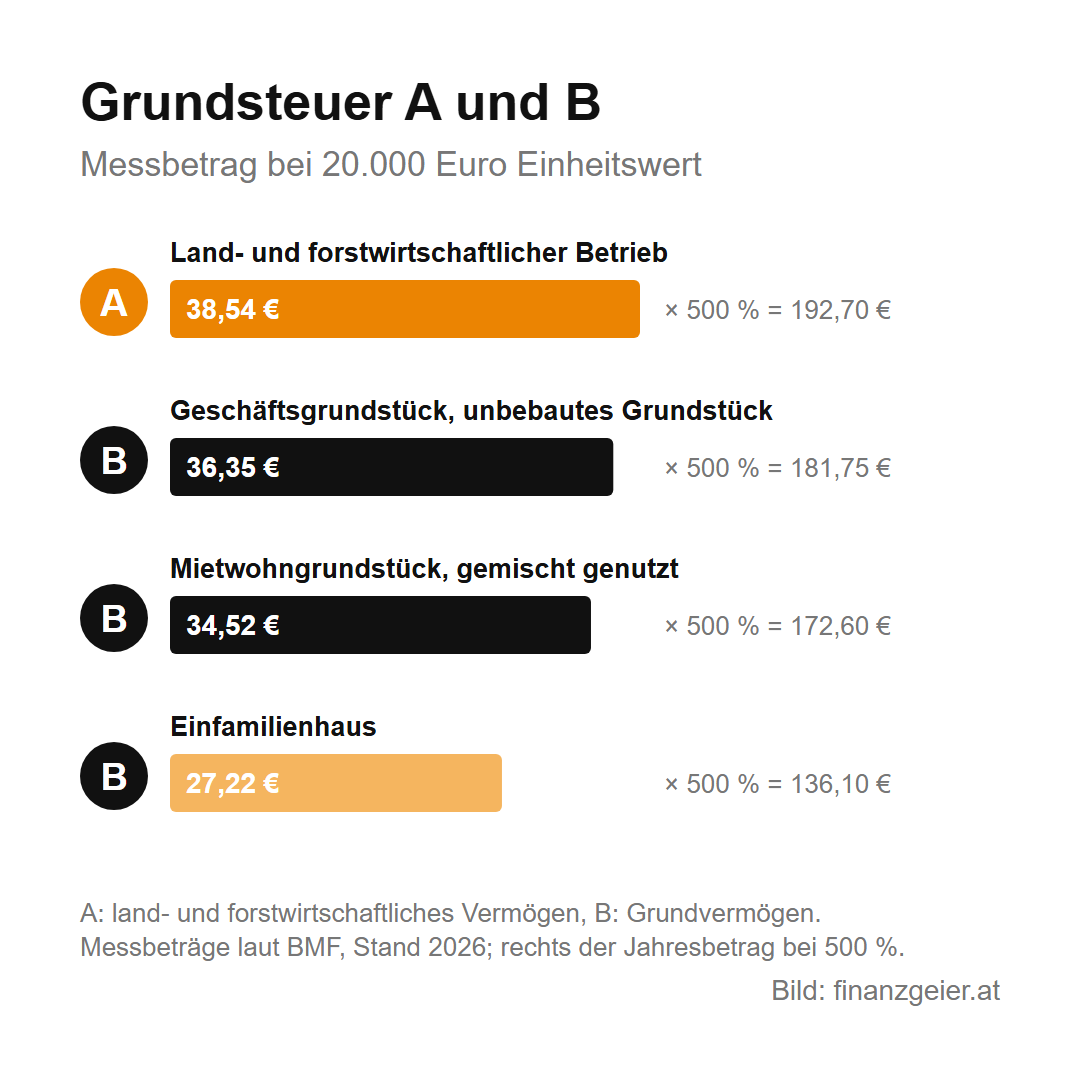
Bei der Grundsteuer B unterscheidet das Gesetz außerdem, wie ein Grundstück genutzt wird, etwa als Einfamilienhaus, Mietwohngrundstück oder Geschäftsgrundstück, und für jede Gruppe gilt eine andere Steuermesszahl. Bei gleichem Einheitswert kommt das Einfamilienhaus am günstigsten, der land- und forstwirtschaftliche Betrieb zahlt am meisten. Für unbebaute Grundstücke, die als Bauplatz infrage kommen, kann zusätzlich die Bodenwertabgabe anfallen: 1 Prozent des Einheitswerts, soweit er 14.600 Euro übersteigt. Wer ein Baugrundstück unbebaut als Anlage hält, zahlt dann zwei Abgaben.
Einheitswert und Einheitswertbescheid
Grundlage der Grundsteuer ist der Einheitswert, ein steuerlicher Wert, den das Finanzamt Österreich für jede wirtschaftliche Einheit festlegt. Er liegt in der Regel weit unter dem Verkehrswert, also dem Preis, um den sich die Immobilie heute verkaufen ließe. Das Finanzamt teilt ihn im Einheitswertbescheid mit und stellt im selben Zug den Grundsteuermessbetrag fest, aus dem die Gemeinde die Steuer berechnet. Einen neuen Bescheid gibt es, wenn sich Wert, Art oder Eigentümer ändern, etwa durch Umwidmung in Bauland, einen Neu- oder Zubau oder einen Verkauf. Kleine Änderungen sammelt das Finanzamt, bis sie eine gesetzliche Grenze überschreiten, beim Grundvermögen in der Regel ein Zehntel des Einheitswerts. Ein neues Gebäude wird erst bewertet, wenn seine Fertigstellung im Gebäude- und Wohnungsregister der Baubehörde eingetragen ist.
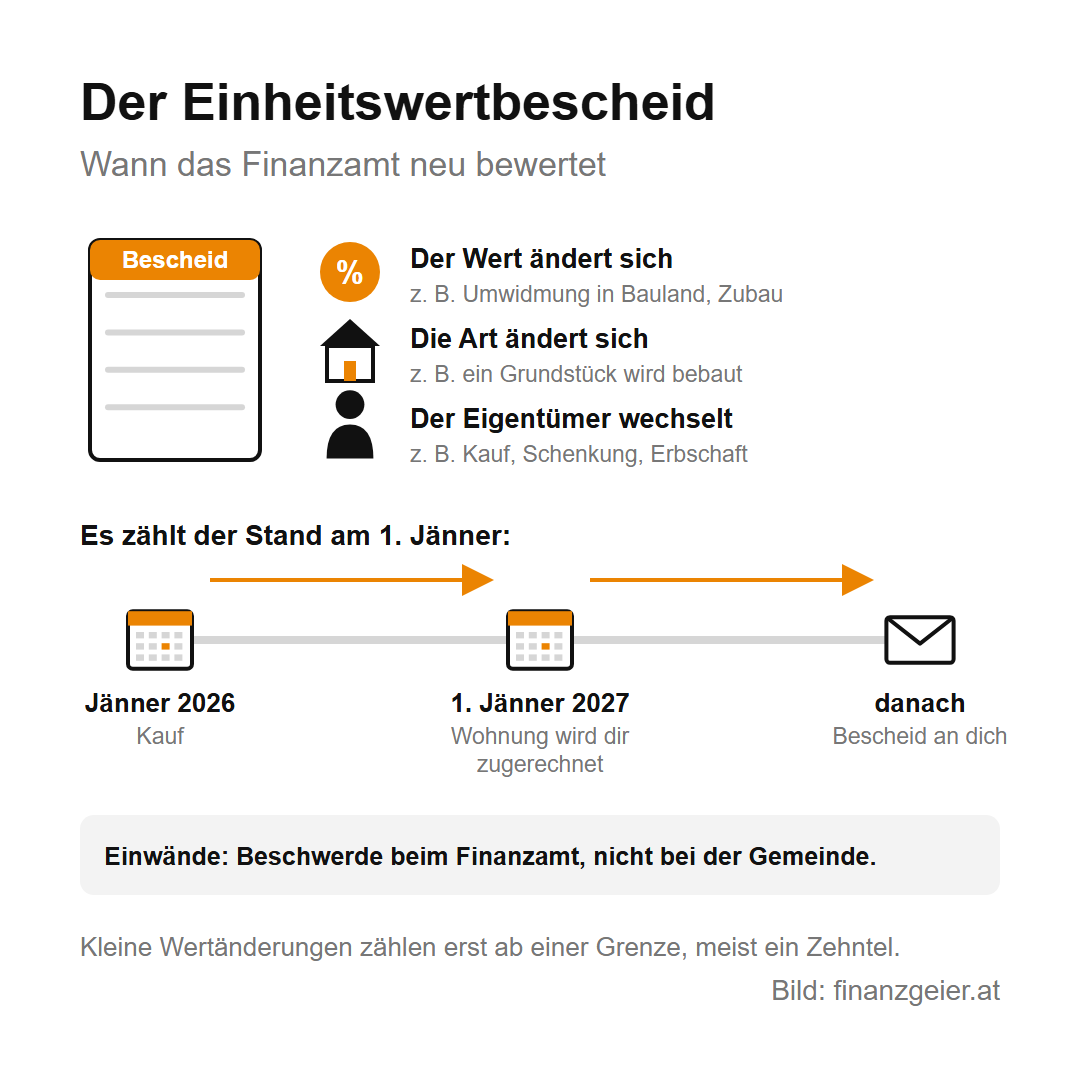
Maßgeblich ist immer der Stand am 1. Jänner. Kaufst du im Jänner 2026 eine Wohnung, wird sie dir erst zum 1. Jänner 2027 zugerechnet, und der Grundsteuerbescheid der Gemeinde gilt bis dahin auch gegen dich als neuen Eigentümer. Wer kauft, lässt sich deshalb vor der Unterschrift bestätigen, dass keine Grundsteuer offen ist, und hält im Kaufvertrag fest, wer sie bis wann zahlt, denn bei einem Geschäft dieser Größe zählt, was schriftlich vereinbart ist. Einwände gegen die Höhe richtest du nicht an die Gemeinde, sondern mit einer Beschwerde gegen den Einheitswertbescheid an das Finanzamt, die Frist steht im Bescheid.
Warum die Einheitswerte so alt sind
Für das Grundvermögen wurden die Einheitswerte zuletzt zum 1. Jänner 1973 allgemein neu festgestellt. Seither kommen nur pauschal 35 Prozent dazu, so steht es seit dem Abgabenänderungsgesetz 1982 im Gesetz. Auch wer heute baut oder kauft, bekommt deshalb einen Einheitswert nach den Wertverhältnissen von 1973. Für die Land- und Forstwirtschaft gab es dagegen neue Feststellungen, zuletzt zum 1. Jänner 2023.
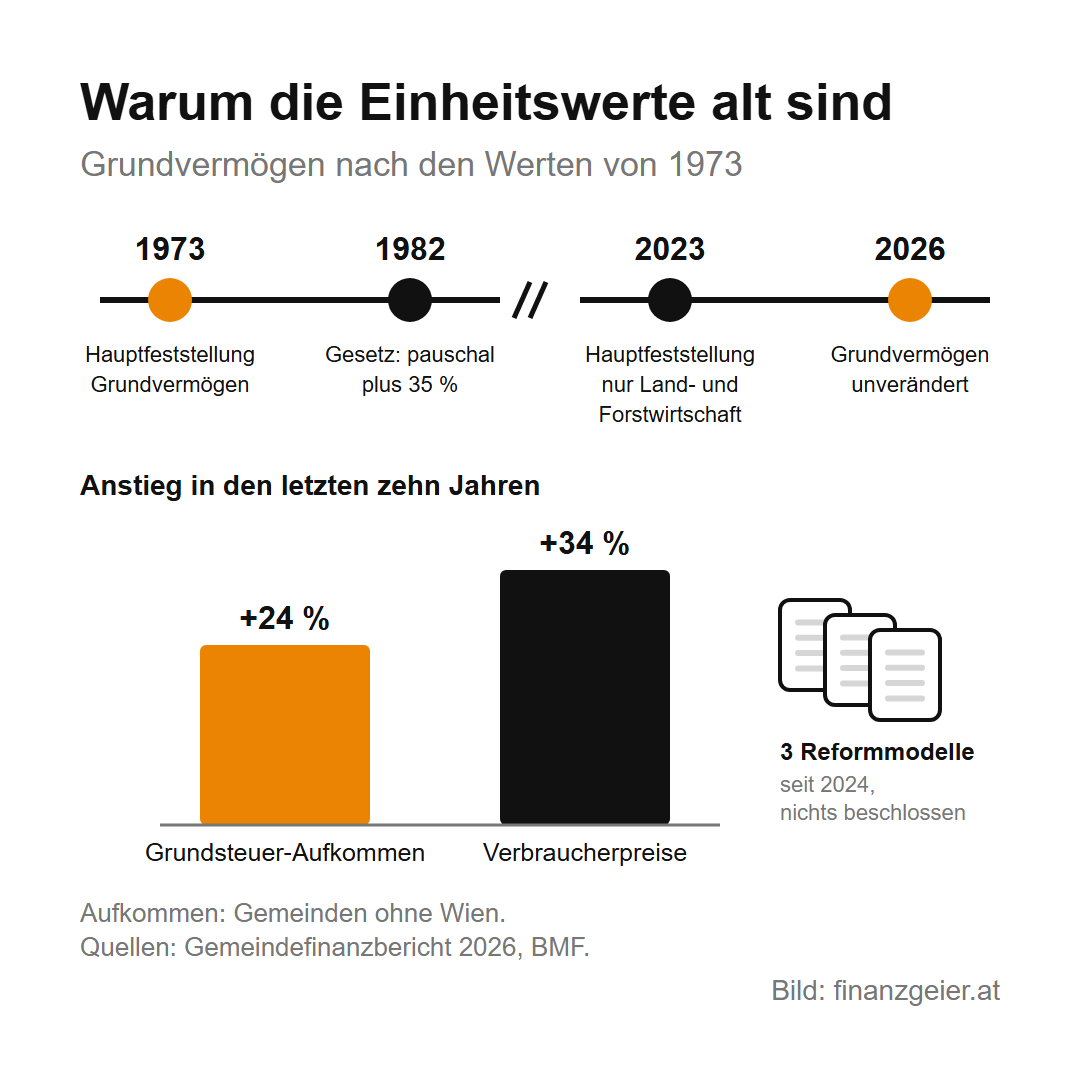
Die Grundsteuer wächst mit den Preisen daher kaum mit. Laut Gemeindefinanzbericht 2026 stieg ihr Aufkommen in den Gemeinden ohne Wien in den letzten zehn Jahren um 24 Prozent, vor allem durch Umwidmungen und Neubauten, die Verbraucherpreise um 34 Prozent. Über eine Reform wird deshalb seit Jahren gesprochen. Eine Arbeitsgruppe von Bund, Ländern und Gemeinden legte im Dezember 2024 drei Modelle vor, eines des Gemeindebunds nach der Fläche und zwei des Städtebunds nach dem Wert. Jedes davon würde die Steuer im Einzelfall nach oben oder unten verschieben, selbst bei gleichem Gesamtaufkommen. Im Gemeindefinanzbericht 2026 schlägt der Städtebund außerdem vor, den Höchsthebesatz von 500 auf 750 Prozent anzuheben. Beschlossen ist davon nichts, Stand November 2026 gelten Einheitswerte und Höchsthebesatz unverändert.
So rechnest du: Grundsteuer berechnen und Einheitswert berechnen
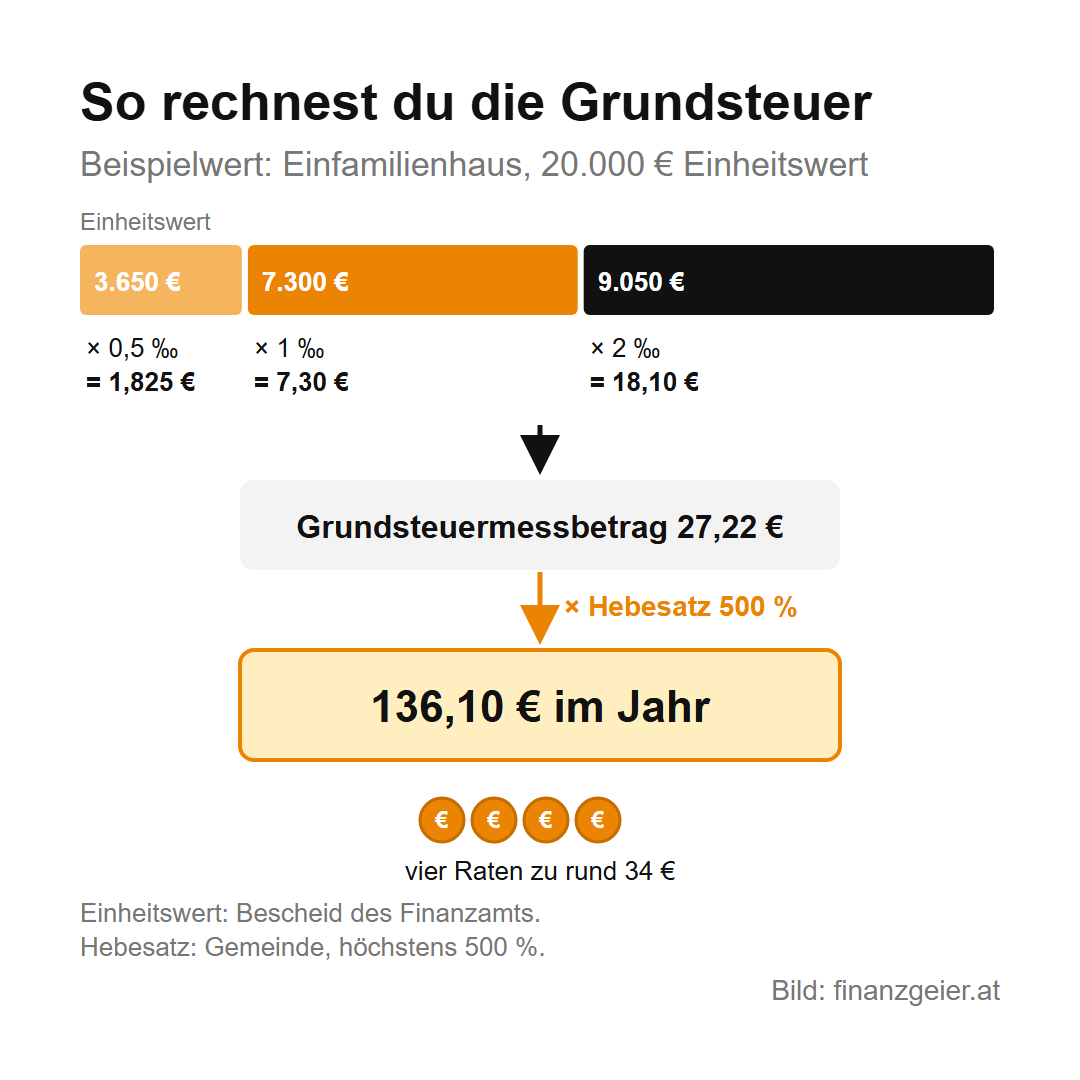
Die Grundsteuer berechnen kannst du in zwei Schritten, wenn du den Einheitswert aus dem Bescheid kennst; fehlt er dir, frag beim Finanzamt nach. Erstens: Einheitswert mal Steuermesszahl ergibt den Grundsteuermessbetrag. Die Steuermesszahl ist ein Satz in Promille, also Tausendstel, und gestaffelt. Beim Einfamilienhaus zählen die ersten 3.650 Euro des Einheitswerts mit 0,5 Promille, die nächsten 7.300 Euro mit 1 Promille. Bei Mietwohngrundstücken beginnt die Staffel mit 1 Promille, bei land- und forstwirtschaftlichen Betrieben mit 1,6 Promille, und der Rest des Einheitswerts zählt überall mit 2 Promille. Zweitens: Messbetrag mal Hebesatz ergibt die Grundsteuer für ein Jahr. Den Hebesatz legt die Gemeinde fest, höchstens 500 Prozent, in Wien sind es genau diese 500 Prozent, also der fünffache Messbetrag.
Den Einheitswert berechnen kannst du dagegen kaum selbst. Das Finanzamt setzt den Boden nach Vergleichspreisen von 1973 an und das Gebäude nach festen Herstellungswerten aus dem Bewertungsgesetz, abzüglich einer Abnutzung von meist 1,3 Prozent pro Jahr, gerechnet nur bis 1973. Je nach Art des Grundstücks zieht es davon 25 bis 60 Prozent ab, am Ende kommen die 35 Prozent dazu. Prüfen solltest du aber, ob im Bescheid Eigentümer, Art des Grundstücks und Flächen stimmen.
Zahlungstermine und Befreiungen
Die Grundsteuer wird zu je einem Viertel am 15. Februar, 15. Mai, 15. August und 15. November fällig. Liegt der Jahresbetrag bei höchstens 75 Euro, zahlst du alles am 15. Mai. Der Bescheid der Gemeinde gilt weiter, bis sich Messbetrag oder Hebesatz ändern. Ihren Hebesatz darf die Gemeinde einmal im Jahr bis 30. Juni ändern, rückwirkend ab 1. Jänner. Setzt sie die Steuer auch für vergangene Jahre fest, etwa nach einem Neubau, ist die Nachzahlung binnen eines Monats fällig, nachfordern darf sie grundsätzlich für fünf Jahre. Wer neu baut, legt die Grundsteuer deshalb ab dem Einzug zurück, auch wenn der erste Bescheid erst später kommt, damit die Nachzahlung kein Loch ins Budget reißt.
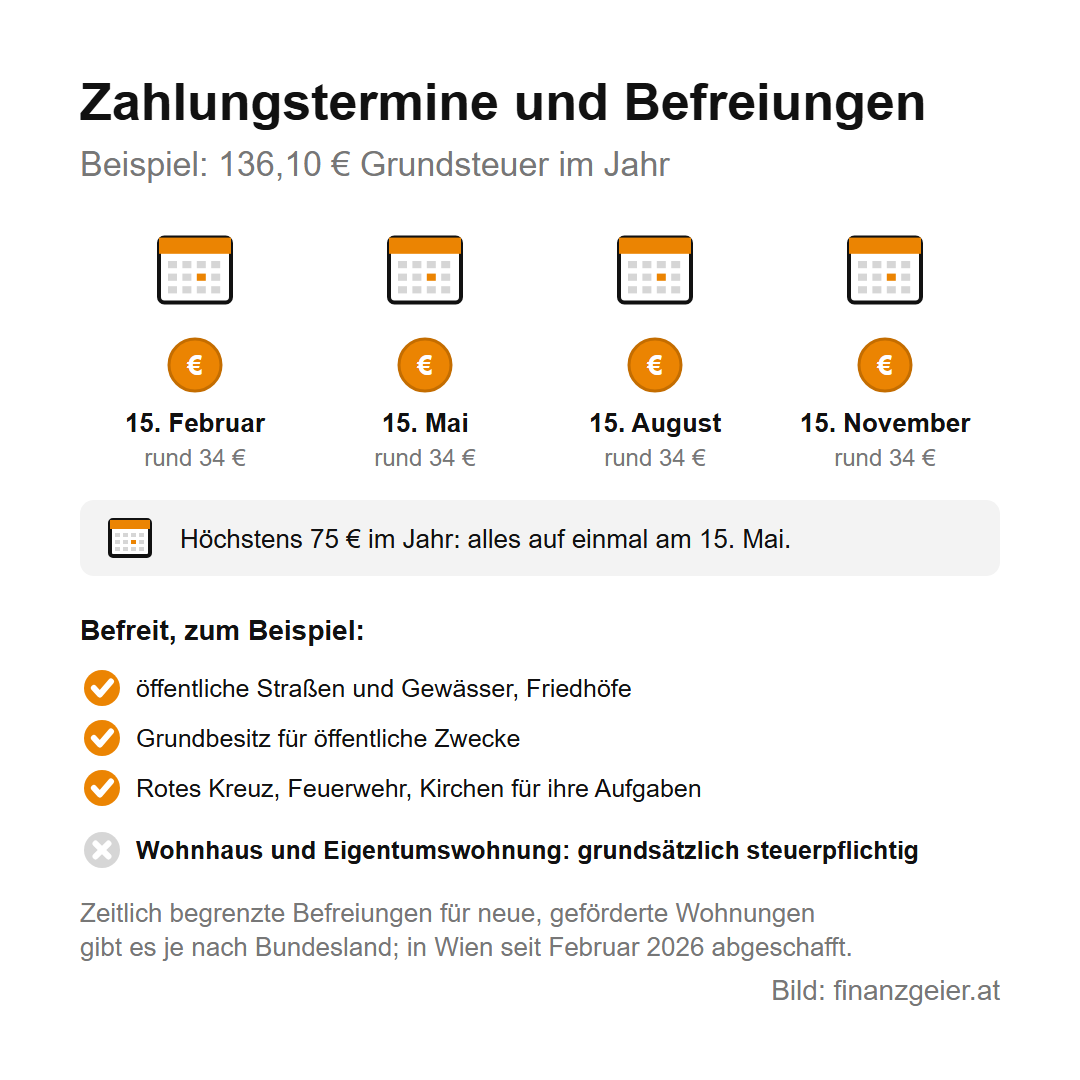
Befreit ist vor allem Grundbesitz, der der Allgemeinheit dient: öffentliche Straßen und Gewässer, Friedhöfe, Grundstücke von Bund, Ländern und Gemeinden für öffentliche Zwecke, dazu etwa Grundbesitz des Roten Kreuzes, der Feuerwehren und anerkannter Kirchen für ihre Aufgaben. Grundbesitz, der Wohnzwecken dient, ist bis auf wenige Ausnahmen steuerpflichtig, eine allgemeine Befreiung für das eigene Haus gibt es nicht. In einigen Bundesländern können Gemeinden aufgrund von Landesgesetzen eine zeitlich begrenzte Befreiung gewähren, vor allem für neu geschaffene, geförderte Wohnungen; Auskunft gibt das Gemeindeamt. In Wien wurde diese Befreiung im Februar 2026 abgeschafft: Neue Anträge sind nicht mehr möglich, rechtskräftig gewährte Befreiungen bleiben grundsätzlich bestehen. Zuständig ist dort die Stadt Wien.
Grundsteuer an Mieter weitergeben: was erlaubt ist
Ob Vermieter die Grundsteuer an die Mieter weitergeben dürfen, hängt davon ab, wie weit das Mietrechtsgesetz, kurz MRG, für die Wohnung gilt; das Mietrecht kennt dafür drei Stufen. In der Vollanwendung, vor allem in Altbauten, zahlt der Mieter die laufenden öffentlichen Abgaben der Liegenschaft anteilig mit den Betriebskosten, und die Grundsteuer gehört dazu, außer ein Landesgesetz verbietet die Weitergabe. Aufgeteilt wird grundsätzlich nach der Nutzfläche, abgerechnet bis 30. Juni des Folgejahres. Für leer stehende Wohnungen trägt der Vermieter den Anteil selbst.
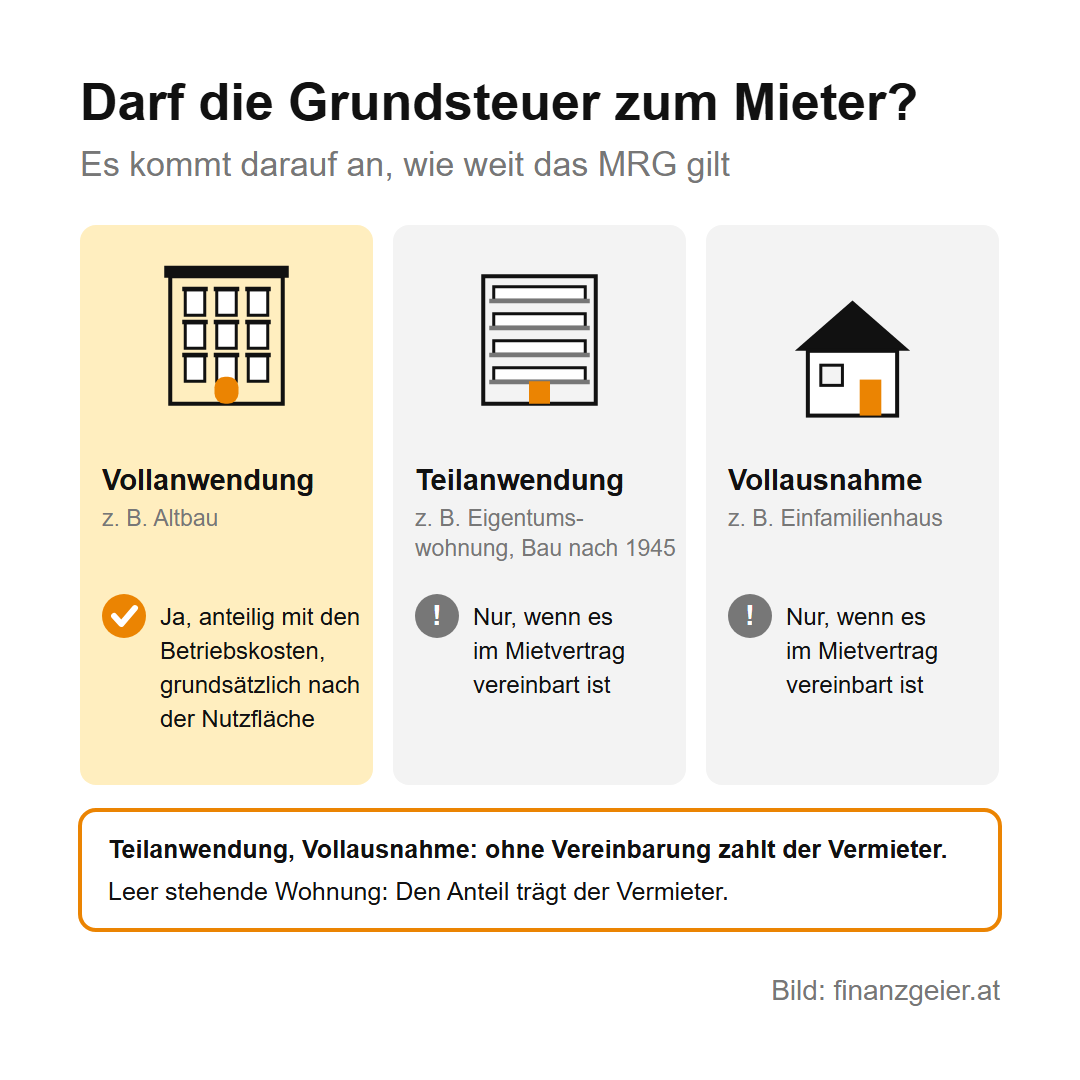
In der Teilanwendung und in der Vollausnahme schreibt das Gesetz dazu nichts vor. Dazu gehören etwa vermietete Eigentumswohnungen in Häusern, die nach dem 8. Mai 1945 bewilligt und neu gebaut wurden, frei finanzierte Neubauten und Häuser mit höchstens zwei Wohnungen wie das vermietete Einfamilienhaus. Hier zahlt der Mieter die Grundsteuer nur, wenn der Mietvertrag es vorsieht, und die Grenze ist eine gröbliche Benachteiligung des Mieters. Steht nichts im Vertrag, trägt sie der Vermieter, denn bei einer Vermietung trägt er nach dem allgemeinen Recht die Lasten und Abgaben. Wer vermietet, schreibt die Weitergabe der Betriebskosten samt Grundsteuer deshalb ausdrücklich in den Mietvertrag, denn was dort nicht steht, zahlt er selbst. Als Mieter findest du die Grundsteuer in der jährlichen Betriebskostenabrechnung und kannst sie dort nachprüfen.
Rechenbeispiel 2026
Die Werte sind Beispielwerte, keine echten Einheitswerte. Ein Einfamilienhaus hat einen Einheitswert von 20.000 Euro, die Gemeinde verlangt 500 Prozent. Der Messbetrag: 3.650 Euro mal 0,5 Promille sind 1,825 Euro, 7.300 Euro mal 1 Promille sind 7,30 Euro, die restlichen 9.050 Euro mal 2 Promille sind 18,10 Euro, zusammen gerundet 27,22 Euro. Mal 500 Prozent ergibt das 136,10 Euro im Jahr, vier Raten zu rund 34 Euro oder 11,34 Euro im Monat. Über 30 Jahre, so lange läuft oft ein Wohnkredit, sind das 4.083 Euro. Läge der Höchsthebesatz bei 750 Prozent, wie es der Städtebund vorschlägt, wären es 204,15 Euro im Jahr, bei einem Mietwohngrundstück mit demselben Einheitswert und 500 Prozent 172,60 Euro. Diese Beträge gehören wie Betriebskosten und Rücklage in dein Budget, der Haushaltsbudget-Rechner zeigt dir, was danach übrig bleibt.
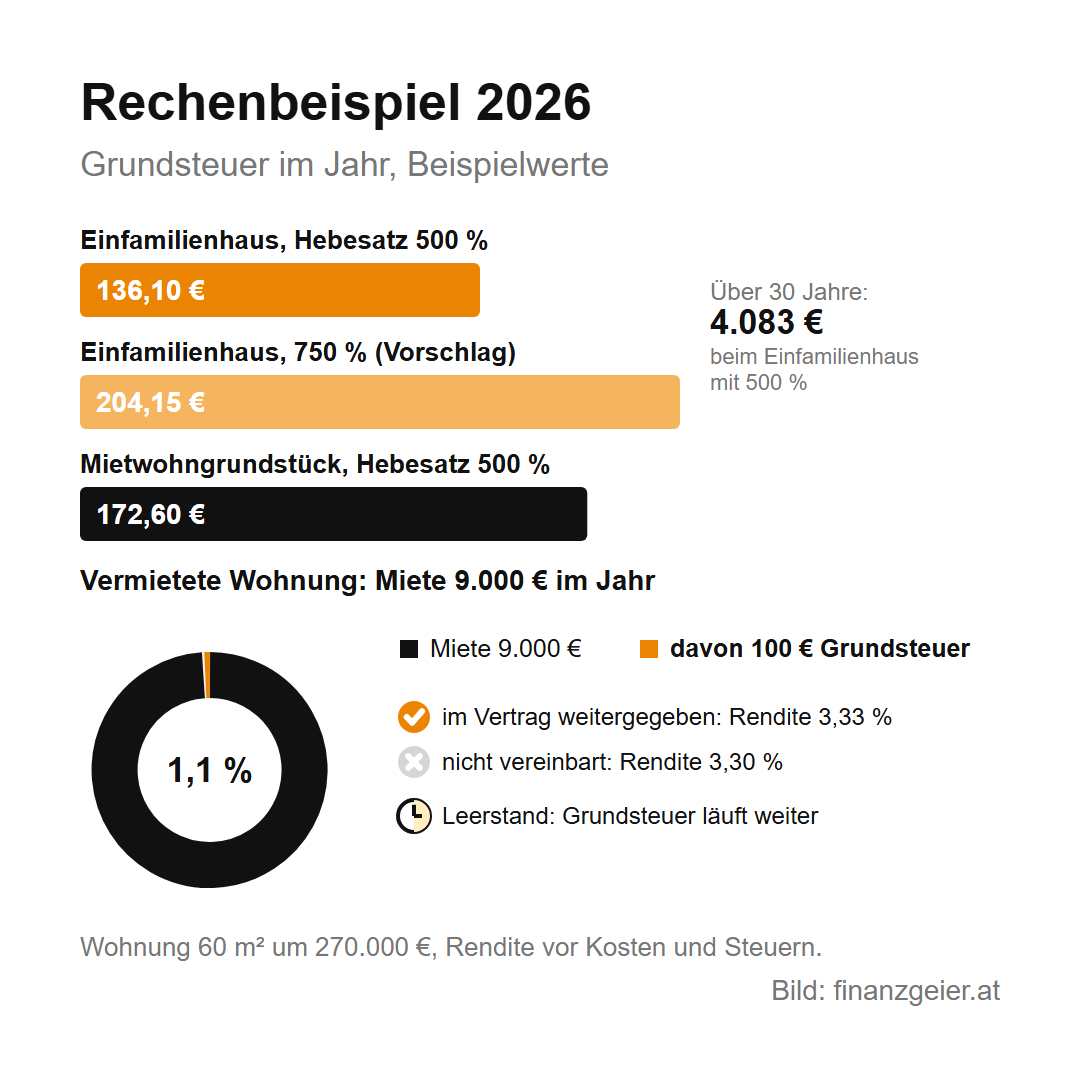
Für den Vermieter: Eine Eigentumswohnung mit 60 Quadratmetern um 270.000 Euro bringt 750 Euro Hauptmiete im Monat, also 9.000 Euro im Jahr oder rund 3,33 Prozent vom Kaufpreis vor Kosten und Steuern. Ihr Anteil an der Grundsteuer beträgt 100 Euro im Jahr. Steht die Weitergabe im Mietvertrag, zahlt sie der Mieter, und es bleibt bei 3,33 Prozent. Fehlt die Vereinbarung, bleiben dem Vermieter 8.900 Euro oder rund 3,30 Prozent, und steht die Wohnung leer, läuft die Grundsteuer weiter, während die Miete fehlt. In der Rechnung einer Wohnung als Geldanlage ist sie damit ein kleiner Posten, aber sie gehört hinein wie Instandhaltung, Verwaltung und Leerstand. Jede Lage ist anders, Einheitswert und Hebesatz deiner Immobilie können deutlich von diesen Werten abweichen.
Der Rat zum Schluss: Lass dir vor jedem Kauf den Einheitswertbescheid und den letzten Grundsteuerbescheid zeigen, rechne die Grundsteuer mit Messzahl und Hebesatz nach und plane sie fest in dein Budget oder deine Renditerechnung ein, mit etwas Spielraum für einen höheren Hebesatz. Als Vermieter regelst du die Weitergabe im Mietvertrag, als Eigentümer hebst du den Einheitswertbescheid auf und prüfst jeden neuen gleich, denn Einwände sind nur beim Finanzamt möglich.
Quellen: RIS: Grundsteuergesetz 1955, RIS: Finanzausgleichsgesetz 2024, RIS: Mietrechtsgesetz, RIS: ABGB § 1099, RIS: LGBl. für Wien Nr. 3/2026, BMF: Grundsteuer, BMF: Grundsteuermessbetrag, BMF: Einheitsbewertung, BMF: Grundvermögen, BMF: Bodenwertabgabe, BMF: Information (FAQ) zur Grundsteuer für Gemeinden, BMF: Bericht der Arbeitsgruppe Grundsteuer, Dezember 2024, Unternehmensserviceportal: Grundsteuer, oesterreich.gv.at: Einheitswertbescheid, Stadt Wien: Grundsteuer, WKO: Betriebskosten, öffentliche Abgaben und besondere Aufwendungen, Städtebund und KDZ: Gemeindefinanzbericht 2026. Stand: November 2026.
Weiterlesen: Bei einer Eigentumswohnung ist die Grundsteuer nur ein Posten der monatlichen Vorschreibung, neben Wasser, Müllabfuhr, Versicherung, Verwaltung und Rücklage. Auf der Seite über Eigentumswohnung und Betriebskosten steht, was Wohnungseigentum laufend kostet und wie du die Abrechnung prüfst.
Hinweis: Diese Seite gibt nur einen groben Überblick über die Grundsteuer und ersetzt keine Steuer- oder Rechtsberatung. Jede Lage ist anders: Bei Fragen zum Einheitswert hilft das Finanzamt Österreich, bei Hebesatz und Zahlung deine Gemeinde, sonst eine Steuerberatung, als Mieter die Arbeiterkammer oder eine Mieterberatung. Die Rechenbeispiele verwenden Beispielwerte.


