
Zuletzt aktualisiert: 12.10.2026
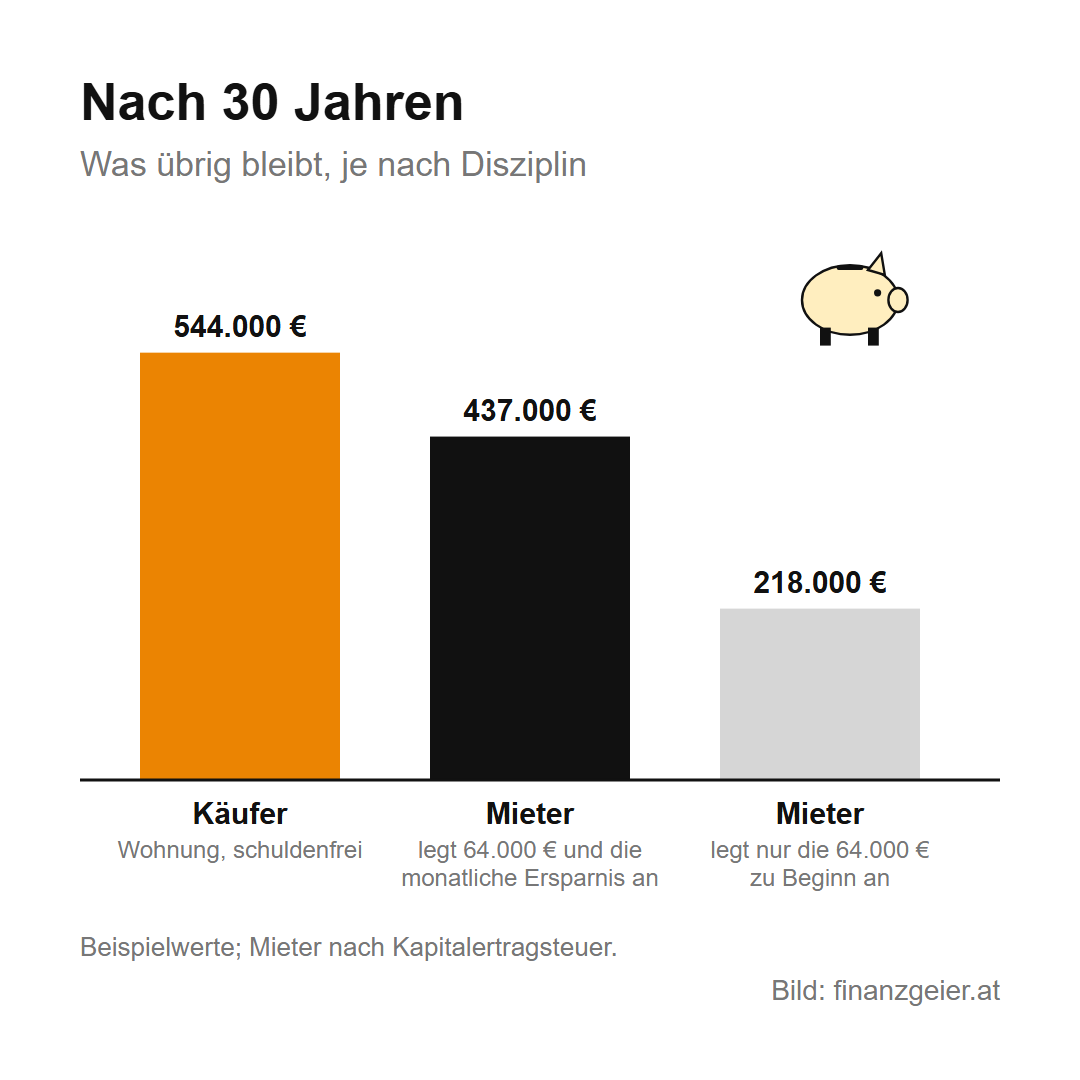
Nach 30 Jahren gehört dem Käufer im Beispiel auf dieser Seite eine schuldenfreie Wohnung im Wert von rund 544.000 Euro. Der Mieter, der dieselbe Wohnung gemietet und jeden gesparten Euro angelegt hat, kommt auf rund 437.000 Euro. Legt er das Geld nicht an, sind es nur rund 218.000 Euro. Die Frage „Mieten oder kaufen?“ lässt sich also beantworten, aber nur mit ehrlichen Zahlen und mit einer Bedingung, die viele übersehen. Diese Seite rechnet eine Wohnung um 300.000 Euro über 30 Jahre durch, zeigt, welche Annahmen das Ergebnis drehen, und was sich nicht in Euro ausdrücken lässt.
Inhalt
Was Mieter und Eigentümer bezahlen
Wohnen kostet immer Geld, egal ob zur Miete oder im Eigentum. Der Mieter zahlt jeden Monat die Miete, also die Nettomiete für die Wohnung und die Betriebskosten für das Haus, etwa für Wasser, Müllabfuhr, Hausreinigung und die Versicherung des Gebäudes. Dazu kommt einmal die Kaution, die er beim Auszug zurückbekommt. Um die Erhaltung des Hauses kümmert sich der Vermieter.
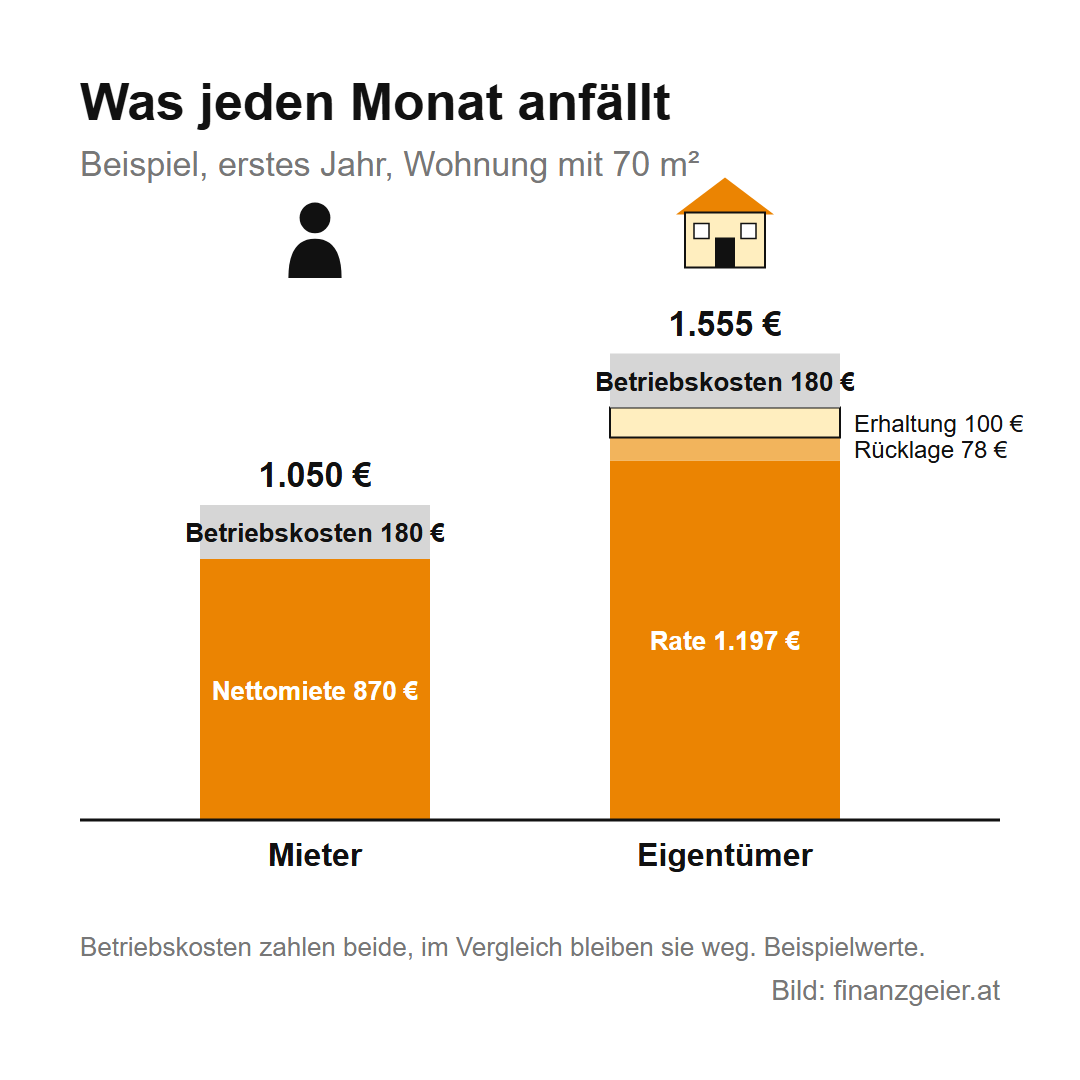
Der Eigentümer zahlt am Anfang viel mehr: Eigenmittel und Nebenkosten beim Kauf. Danach zahlt er die Rate für den Kredit, die Betriebskosten genauso wie der Mieter und zusätzlich die Rücklage. Die Rücklage ist ein gemeinsamer Topf aller Wohnungseigentümer im Haus, aus dem Dach, Fassade, Lift und Heizung repariert werden. Sie ist gesetzlich vorgeschrieben und beträgt seit 1. Jänner 2026 mindestens 1,12 Euro pro Quadratmeter und Monat. Was in der eigenen Wohnung kaputtgeht, die Therme, der Boden, die Küche, zahlt der Eigentümer selbst. Die Betriebskosten fallen bei beiden an, sie bleiben im Vergleich deshalb weg.
Das Rechenbeispiel
Für den Vergleich nehmen wir eine Wohnung mit 70 Quadratmetern um 300.000 Euro, das sind rund 4.290 Euro pro Quadratmeter. Zum Vergleich: Der mittlere Kaufpreis für Eigentumswohnungen lag 2025 in Österreich bei 4.162 Euro pro Quadratmeter, in Wien bei 5.212 Euro. Die Wohnung kauft jemand mit einem Wohnkredit über 270.000 Euro zu 3,4 % fix auf 30 Jahre. Die Rate beträgt rund 1.200 Euro im Monat.
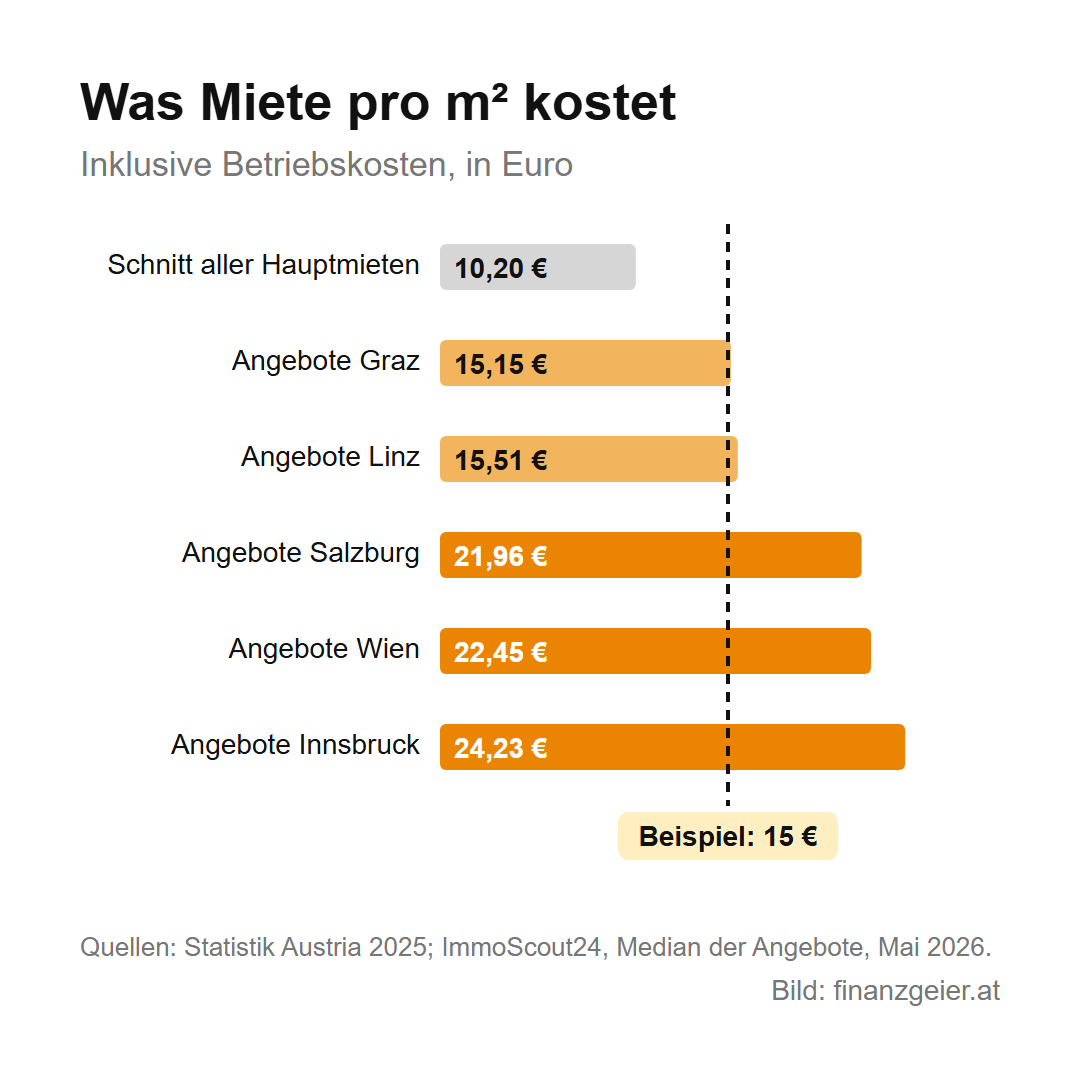
Bei der Miete kommt es darauf an, welche Zahl man nimmt. Laut Statistik Austria zahlten Mieter 2025 im Schnitt 10,20 Euro pro Quadratmeter inklusive Betriebskosten. In diesem Schnitt stecken aber auch Verträge, die seit Jahrzehnten laufen, und Gemeinde- und Genossenschaftswohnungen. Wer erst seit weniger als zwei Jahren mietet, zahlte schon 12,40 Euro. Wer heute eine Wohnung sucht, findet auf dem freien Markt oft noch höhere Preise: Bei den Angeboten auf der Plattform ImmoScout24 lag der mittlere Preis im Frühjahr 2026 in Linz und Graz bei rund 15 Euro pro Quadratmeter, in Wien bei 22,45 Euro und in Innsbruck bei 24,23 Euro, jeweils inklusive Betriebskosten. Für neue Wohnungen in guten Lagen sind 20 Euro und mehr keine Seltenheit.
Im Beispiel kostet dieselbe Wohnung zur Miete 15 Euro pro Quadratmeter, also 1.050 Euro im Monat, davon rund 180 Euro Betriebskosten und 870 Euro Nettomiete. Dazu kommen drei Annahmen, die als Beispielwerte zu verstehen sind: Die Wohnung gewinnt 2 % pro Jahr an Wert, die Miete steigt um 2 % pro Jahr, und das angelegte Geld bringt nach Kosten 5 % pro Jahr.
Was der Kauf am Anfang kostet
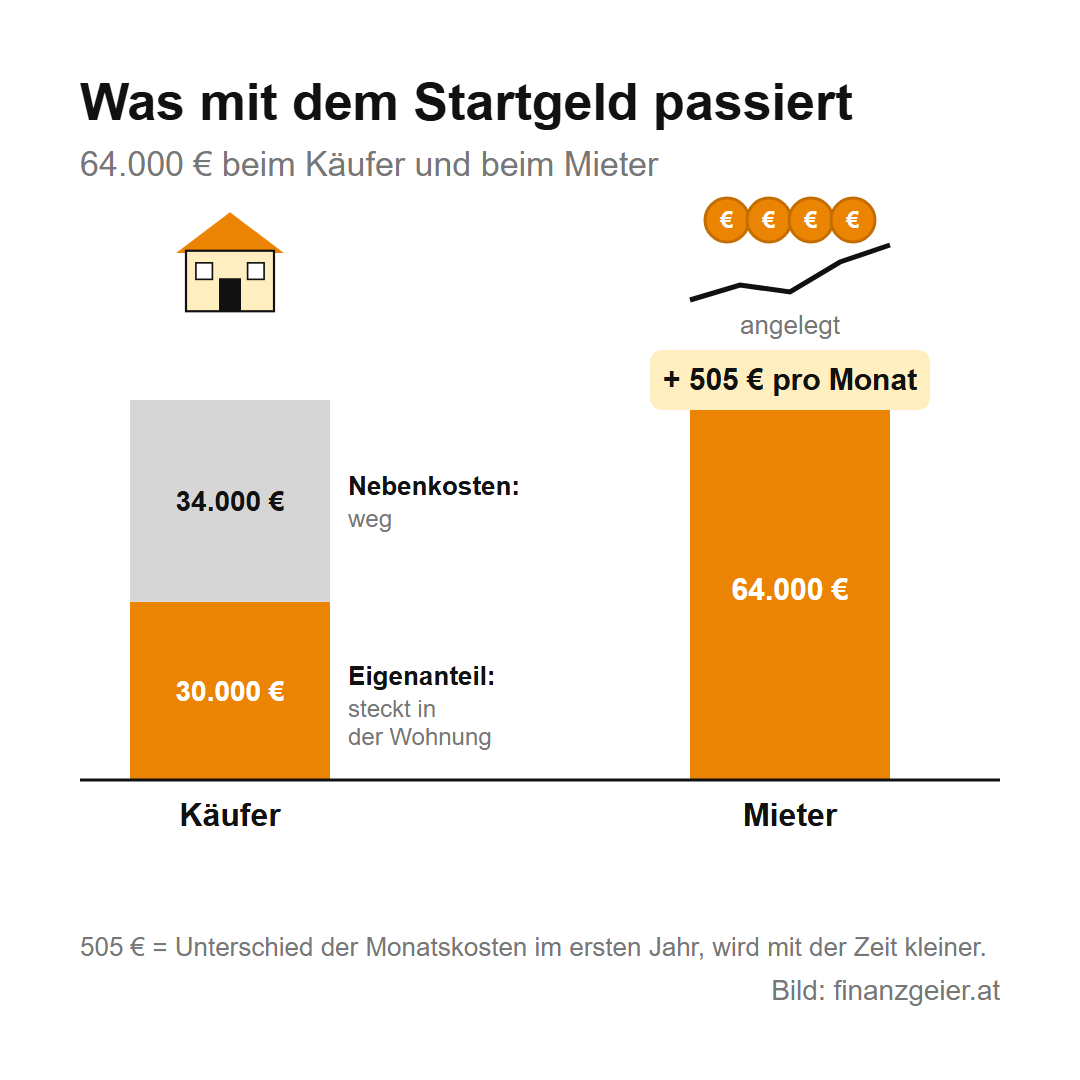
Bevor der Käufer einziehen kann, braucht er rund 64.000 Euro eigenes Geld: 30.000 Euro Eigenanteil am Kaufpreis, weil die Bank höchstens 90 % finanziert, und rund 34.000 Euro Nebenkosten für Grunderwerbsteuer, Grundbuch, Vertrag und Makler. Die Nebenkosten sind weg, sie stecken nicht im Wert der Wohnung.
Der Mieter braucht dieses Geld nicht. Für einen fairen Vergleich nimmt er dieselben 64.000 Euro und legt sie an, zum Beispiel in einen breit gestreuten ETF. Und jeden Monat, in dem er weniger zahlt als der Eigentümer, legt er den Unterschied dazu. Im ersten Jahr zahlt der Eigentümer rund 1.375 Euro im Monat für Rate, Rücklage und Erhaltung der Wohnung, der Mieter 870 Euro Nettomiete. Der Mieter kann also rund 505 Euro im Monat anlegen. Weil die Miete jedes Jahr steigt und die Rate gleich bleibt, wird dieser Betrag mit der Zeit kleiner.
30 Jahre im Vergleich
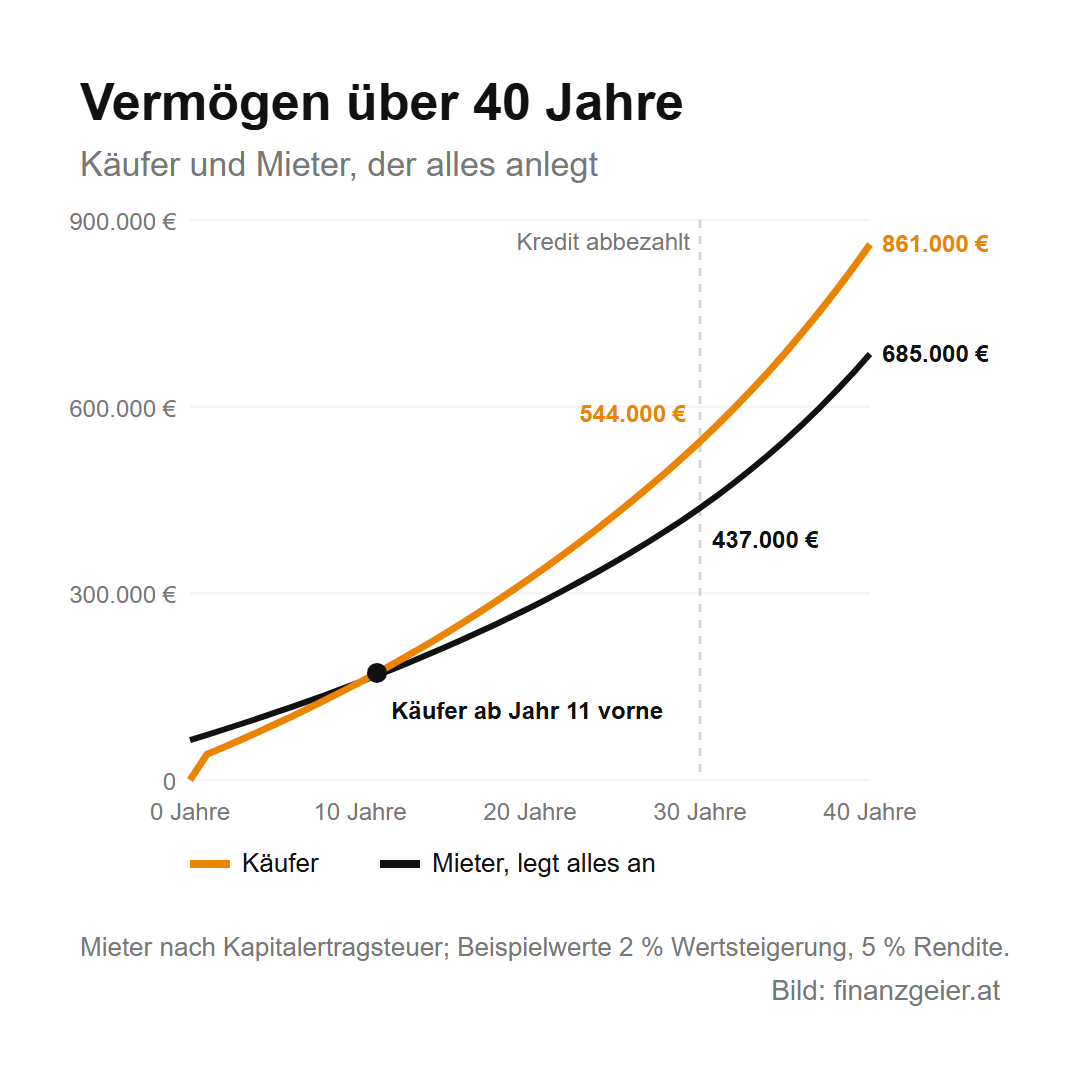
In den ersten Jahren liegt der Mieter vorne. Sein Startgeld arbeitet von Anfang an, während der Eigentümer fast nur Zinsen zahlt und die Nebenkosten verloren sind. Nach rund zehn Jahren haben beide etwa 157.000 Euro, ab dem elften Jahr liegt der Eigentümer vorne. Nach 30 Jahren ist der Kredit abbezahlt, und die Wohnung ist rund 544.000 Euro wert. Das Depot des Mieters ist dann rund 543.000 Euro wert, nach Abzug der Kapitalertragsteuer von 27,5 % auf die Gewinne bleiben rund 437.000 Euro. Die eigene Wohnung kann der Eigentümer dagegen steuerfrei verkaufen, wenn sie lange genug sein Hauptwohnsitz war.
Mit den 30 Jahren ist die Rechnung aber nicht zu Ende, und die meisten haben vor, länger zu leben. Ab jetzt zahlt der Eigentümer keine Rate mehr, nur noch Rücklage und Erhaltung, zusammen rund 350 Euro im Monat. Der Mieter zahlt weiter Miete, im Beispiel inzwischen rund 1.550 Euro im Monat ohne Betriebskosten, und sie steigt weiter. Legt der Eigentümer die frei gewordenen rund 1.200 Euro im Monat an, wächst sein Vorsprung schnell: Nach 40 Jahren steht er bei rund 861.000 Euro, der Mieter bei rund 685.000 Euro. Genau das ist auch die Lage in der Pension: Wer im Eigentum wohnt, braucht für das Wohnen nur noch einen kleinen Teil seiner Pension.
Ohne Disziplin geht die Rechnung nicht auf
Der Mieter kommt nur dann in die Nähe des Käufers, wenn er 30 Jahre lang jeden Monat konsequent den Unterschied anlegt, auch wenn das Auto kaputt wird, der Urlaub lockt oder die Börse gerade fällt. Genau daran scheitern viele. Legt der Mieter nur die 64.000 Euro am Anfang an und gibt den Unterschied jeden Monat aus, hat er nach 30 Jahren rund 218.000 Euro, also weniger als die Hälfte des Käufers. Gibt er auch das Startgeld aus, bleibt nichts.
Dazu kommt die Unsicherheit der Börse. 5 % pro Jahr nach Kosten sind über 30 Jahre für einen breit gestreuten Aktien-ETF erreichbar, garantiert sind sie nicht. Es gibt Jahrzehnte, in denen Aktien kaum etwas gebracht haben, und wer in einem Crash verkauft, macht die Rechnung kaputt. Der Käufer dagegen spart, ohne es zu merken: Die Rate muss jeden Monat bezahlt werden, und mit jeder Rate gehört ihm ein Stück mehr von der Wohnung. Der Kredit zwingt zum Sparen. Dazu eine klare Meinung: Wer nicht sicher weiß, dass er den Unterschied wirklich 30 Jahre lang anlegt, für den ist der Kauf die bessere Wahl.
Welche Annahmen das Ergebnis drehen
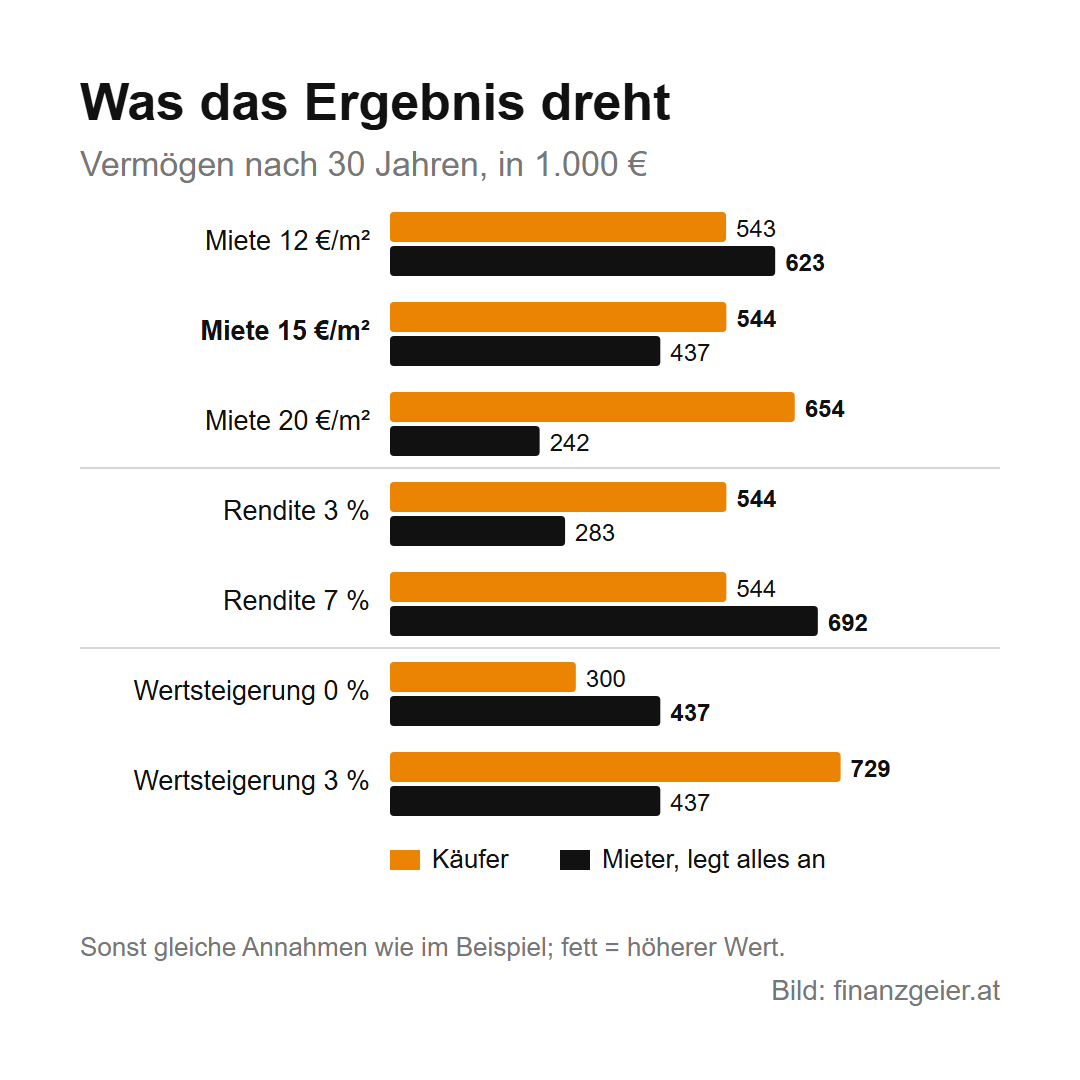
Jede Rechnung über 30 Jahre hängt an Annahmen, und keine davon lässt sich vorhersagen. Am stärksten wirkt die Miete. Kostet dieselbe Wohnung nur 12 Euro pro Quadratmeter, etwa weil der Mietvertrag alt ist, liegt der anlegende Mieter nach 30 Jahren mit rund 623.000 Euro vor dem Käufer. Kostet sie 20 Euro, wie bei vielen neuen Angeboten in Wien, Salzburg oder Innsbruck, hat der Mieter nach 30 Jahren nur rund 242.000 Euro, der Käufer rund 654.000 Euro. Dass in solchen Lagen auch der Kaufpreis höher ist, ändert daran wenig, denn die Mieten bei neuen Verträgen sind zuletzt deutlich schneller gestiegen als die Kaufpreise.
Ähnlich stark wirken die Rendite und der Wert der Wohnung. Bringt das Depot nur 3 % pro Jahr, kommt der Mieter auf rund 283.000 Euro, bei 7 % auf rund 692.000 Euro. Steigt der Wert der Wohnung um 3 % pro Jahr, ist sie nach 30 Jahren rund 729.000 Euro wert. Bleibt der Wert dagegen gleich, sind es nur 300.000 Euro, und der Mieter liegt vorne. Langfristig sind Wohnungen in Österreich seit dem Jahr 2000 im Schnitt um rund 4 % pro Jahr teurer geworden, mit einem Rückgang nach dem Zinsanstieg ab 2022. Unterm Strich gewinnt der Mieter nur, wenn mehrere Dinge zusammenkommen, eine niedrige Miete, eine gute Rendite und eiserne Disziplin.
Flexibilität hat ihren Preis
Für das Mieten spricht vor allem die Freiheit: Der Mieter kann kündigen und umziehen, er muss sich um kein Dach und keine Fassade kümmern, und sein Geld steckt nicht in einer einzigen Wohnung. Diese Freiheit ist aber nicht gratis. Der Mieter bezahlt sie jeden Monat mit seiner Miete, und je teurer die Miete, desto teurer die Freiheit. Es muss einem also wirklich etwas wert sein, zu mieten.
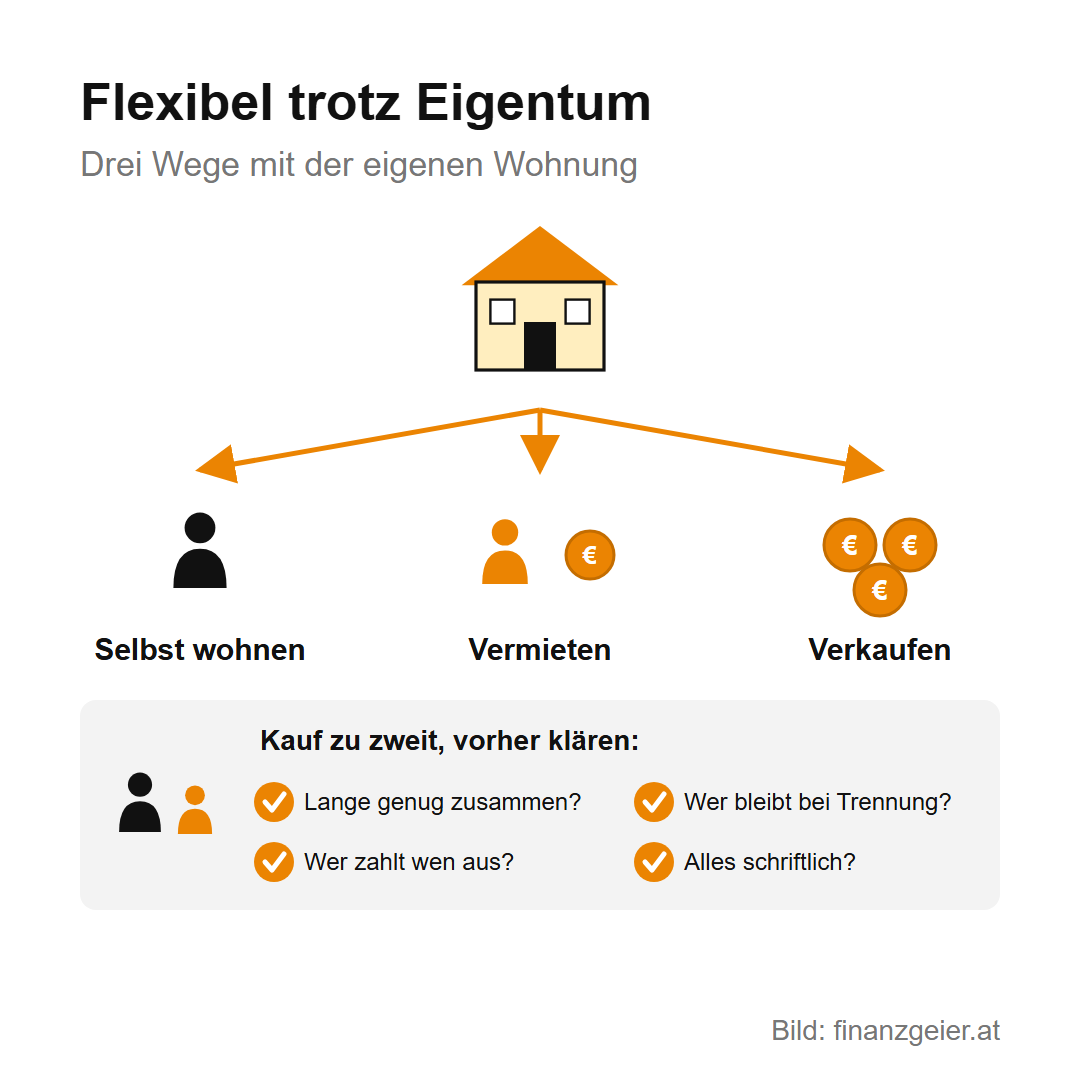
Wer kauft, ist dafür nicht für immer festgelegt. Muss er umziehen, kann er die Wohnung verkaufen. Das dauert länger als die Kündigung eines Mietvertrags, ist aber möglich. Er muss sie auch gar nicht verkaufen, sondern kann umziehen und die Wohnung vermieten. Dann zahlt der neue Mieter einen Teil der Kosten, und die Wohnung bleibt ein Wert. Verkauft er sie später, fällt keine Immobilienertragsteuer an, wenn sie in den letzten zehn Jahren mindestens fünf Jahre durchgehend sein Hauptwohnsitz war.
Besonders gut überlegt sein muss der Kauf zu zweit. Eine gemeinsame Wohnung ist eine Entscheidung für viele Jahre, und beide haften meist für den ganzen Kredit. Wer gemeinsam kauft, sollte sich ehrlich fragen, ob die Beziehung schon lange und fest genug ist, und vorher besprechen, wie sich der Kauf wieder auflösen lässt, wenn es nicht klappt: Wer bleibt in der Wohnung, wer zahlt wen aus, und was passiert mit dem Kredit. Für unverheiratete Paare gibt es dafür keine gesetzliche Regelung wie bei einer Scheidung, deshalb gehört das schriftlich festgehalten. Es geht um einen großen Haufen Geld, und an jede Eventualität sollte gedacht sein.
Der Rat zum Schluss: Wer es sich leisten kann, sollte kaufen. Eine eigene Wohnung schafft über die Jahre einen Wert, und nach dem letzten Kredittag wohnt man fast gratis. Rechne vorher genau durch, was du dir leisten kannst, und kauf lieber kleiner oder etwas weiter draußen als zu groß. Wer trotzdem mietet, muss sich bewusst sein, dass er für seine Flexibilität bezahlt, und sollte den Unterschied wirklich jeden Monat anlegen, am besten automatisch per Dauerauftrag.
Quellen: Statistik Austria – Wohnen 2025 (Juni 2026), Wohnkosten 4. Quartal 2025 (März 2026), Immobilien-Durchschnittspreise 2025 (Mai 2026); ImmoScout24 – Datenanalyse Mieten Landeshauptstädte (21.05.2026); WKO – Mindestrücklage nach dem Wohnungseigentumsgesetz (2026); OeNB – Wohnimmobilienpreisindex; oesterreich.gv.at – Ausnahmen von der Immobilienertragsteuer. Stand: Oktober 2026.
Zurück zur Themenseite: Immobilien & Wohnen
Hinweis: Diese Seite gibt allgemeine Informationen und die eigene Meinung des Autors wieder. Sie ist keine Finanz-, Steuer- oder Rechtsberatung und keine Aufforderung zum Kauf oder zur Miete einer Immobilie. Die Rechnung beruht auf Beispielwerten; jede Lage ist anders.

