
Zuletzt aktualisiert: 08.11.2026
Drei Angebote für denselben Kredit über 15.000 Euro und fünf Jahre, und zwischen dem günstigsten und dem teuersten liegen im Rechenbeispiel dieser Seite 416,80 Euro; ausgerechnet das Angebot mit dem niedrigsten Zinssatz und der niedrigsten Rate kostet am meisten. Genau dafür gibt es den Kreditvergleich: Er ist notwendig, damit du keinen zu teuren Kredit zahlst, und so soll es erst gar nicht zu einer Überschuldung kommen. Diese Seite erklärt, was in einem Angebot zählt, wie du richtig vergleichst, wann sich die Umschuldung eines Kredites lohnt und wie viel Kredit in Österreich offen ist, nach dem neuen Verbraucherkreditgesetz, das für Verträge ab 20. November 2026 gilt.
Inhalt
Kreditvergleich mit Rechenbeispiel: drei Angebote für 15.000 Euro
Das Beispiel mit Beispielwerten: 15.000 Euro über fünf Jahre, also 60 Monatsraten. Angebot A hat 7,9 % Sollzins, 3 % Bearbeitungsgebühr, also 450 Euro, und 20 Euro Kontoführung im Quartal. Angebot B hat 8,9 % Sollzins und keine Gebühren, Angebot C 8,4 % Sollzins, 1 % Bearbeitungsgebühr und 10 Euro Kontoführung im Quartal. Der Sollzins ist der reine Zinssatz für das geborgte Geld, ohne Gebühren. Die Monatsrate liegt bei A bei 303,43 Euro, bei C bei 307,03 Euro und bei B bei 310,65 Euro. Wer nur auf die Rate schaut, nimmt A.
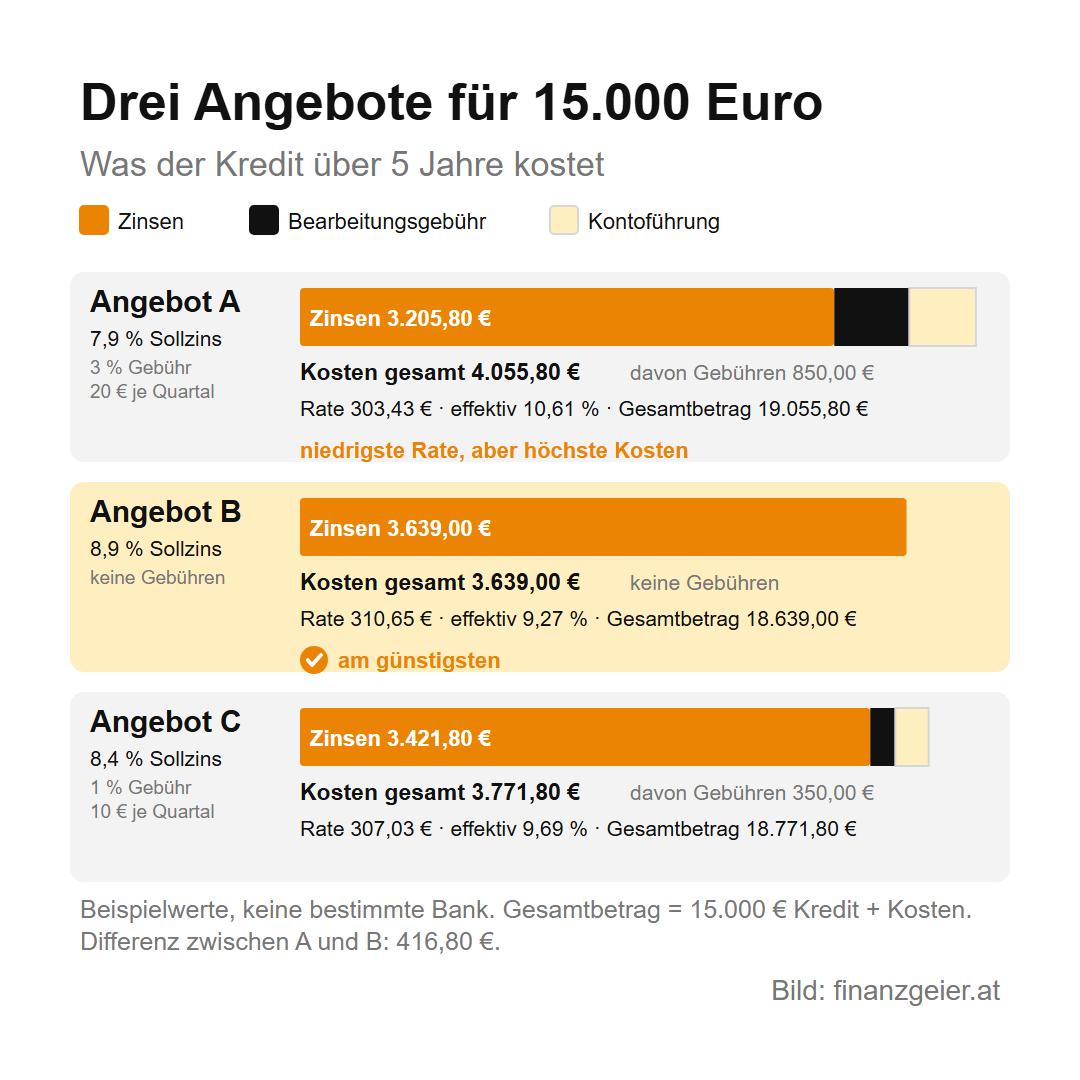
Über die ganze Laufzeit dreht sich das Bild um. Bei A zahlst du 60 × 303,43 = 18.205,80 Euro an Raten, dazu 450 Euro Gebühr und 20 × 20 = 400 Euro Kontoführung, zusammen 19.055,80 Euro. Bei B sind es 60 × 310,65 = 18.639 Euro, bei C 18.421,80 + 150 + 200 = 18.771,80 Euro. Am günstigsten ist B, und A kostet 416,80 Euro mehr. Diese Summe aus Kreditbetrag, Zinsen und allen Kosten heißt Gesamtbetrag und steht in jedem Angebot; für den Kreditkosten Vergleich ist sie die wichtigste Zahl. Die Rate sagt, ob ein Kredit ins Budget passt, aber nicht, was er kostet; deshalb gehören beim Kreditvergleich Zinsen und Gebühren in eine Rechnung, und verglichen wird der Gesamtbetrag.
Effektiver Jahreszins und Gesamtbetrag: was im Angebot zählt
Bei einem neuen Kredit vergleichst du jedenfalls die Preise, und dafür ist der effektive Jahreszins da, kurz Effektivzins, oft auch effektiver Zinssatz genannt. Er rechnet alle Kosten, die du für den Kredit zahlen musst und die der Bank bekannt sind, in einen Prozentsatz pro Jahr um: Zinsen, Bearbeitungsgebühr, Kontoführung, Provisionen, etwa für einen Vermittler, und verpflichtend verlangte Zusatzprodukte. Im Beispiel sind es bei A 10,61 %, bei C 9,69 % und bei B 9,27 %, also dieselbe Reihenfolge wie beim Gesamtbetrag. Selbst ohne Gebühren liegt er über dem Sollzins, weil die Zinsen monatlich anfallen. Bei neuen Konsumkrediten lag er in Österreich im September 2026 im Schnitt bei 9,96 %, der Zinssatz ohne Gebühren bei 8,95 %. Wie beide entstehen, erklärt die Seite Kreditzinsen.
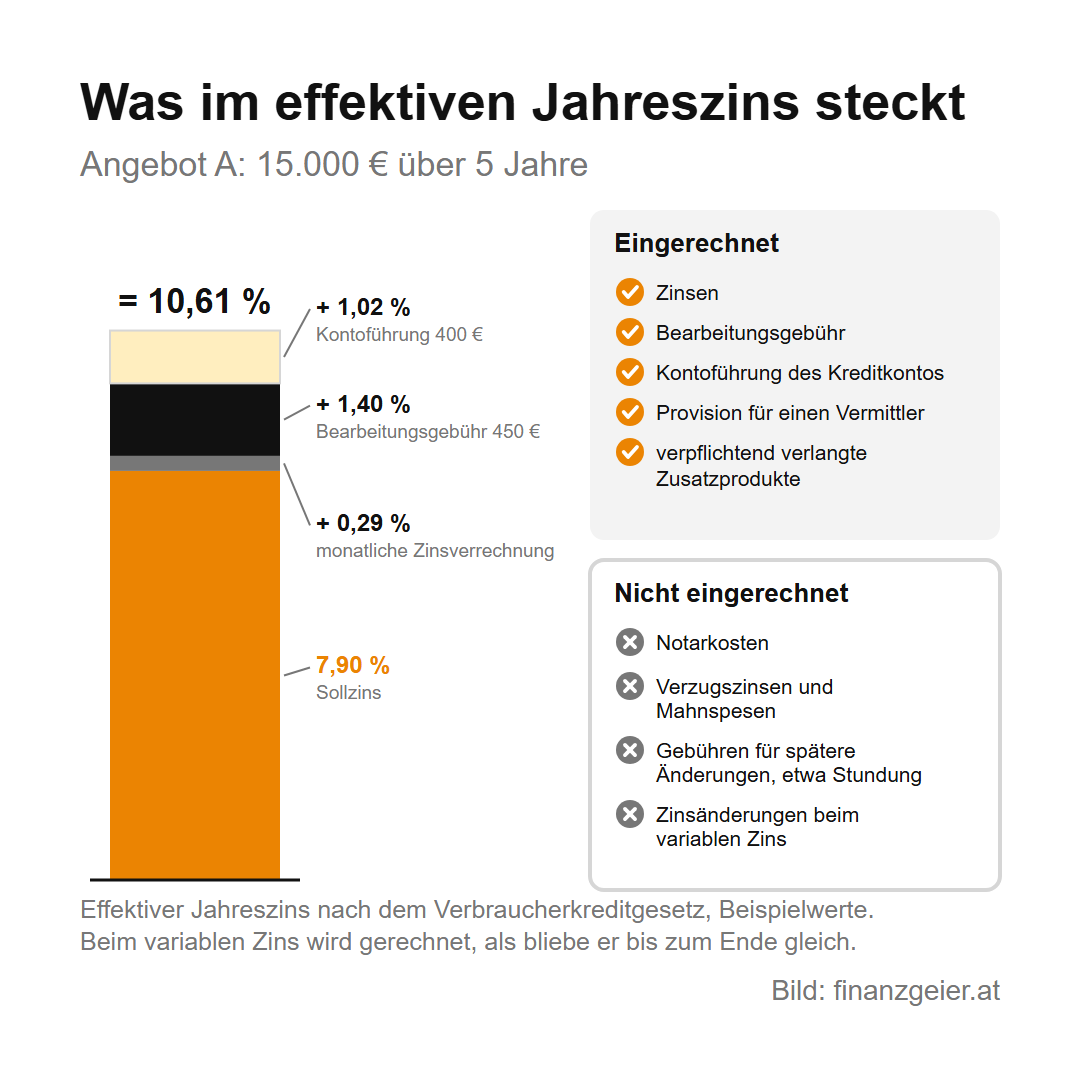
Nicht drin sind Notarkosten, Verzugszinsen und Mahnspesen bei verspäteten Raten und Gebühren für spätere Änderungen wie eine Stundung; in einer Studie für die Arbeiterkammer Steiermark vom September 2024 verlangten manche Banken für eine Änderung des Ratenplans bis zu 300 Euro. Bei variablem Zins rechnet die Bank so, als bliebe er bis zum Ende gleich. Die Arbeiterkammer rät deshalb, zwei Zahlen nebeneinanderzulegen: den effektiven Jahreszins und den Gesamtbetrag. Das Stichwort effektiver Jahreszins Vergleich führt zu den Standardinformationen, die jede Bank vor dem Vertrag kostenlos aushändigen muss: beim Konsumkredit im Formular „Europäische Standardinformationen für Kreditierungen nach dem Verbraucherkreditgesetz“, ab 20. November 2026 mit den wichtigsten Zahlen auf der ersten Seite, beim Wohnkredit im ESIS-Merkblatt, dem Europäischen Standardisierten Merkblatt.
Bearbeitungsgebühr, Laufzeit und Sondertilgungen
Zur Kredit Bearbeitungsgebühr Österreich nennt die Arbeiterkammer eine Spanne: meist 1 bis 3 % der Kreditsumme und in den meisten Fällen verhandelbar, und manche Banken verlangen bei Verbraucherkrediten gar keine. Zulässig ist sie nicht immer: Der Oberste Gerichtshof hat Klauseln mehrerer Banken für unzulässig erklärt, weil unklar war, wofür die Gebühr verlangt wird, oder weil ein Prozentsatz bei hohen Krediten zu unverhältnismäßigen Beträgen führen kann; andere hat er bestätigt. Wer einen Kredit mit Bearbeitungsgebühr hat, bewahrt den Vertrag auf und fragt bei der Arbeiterkammer nach einer Rückforderung. Bei einem neuen Kredit ist die Gebühr Verhandlungssache, und das schriftliche Angebot einer anderen Bank ist dafür das beste Argument.
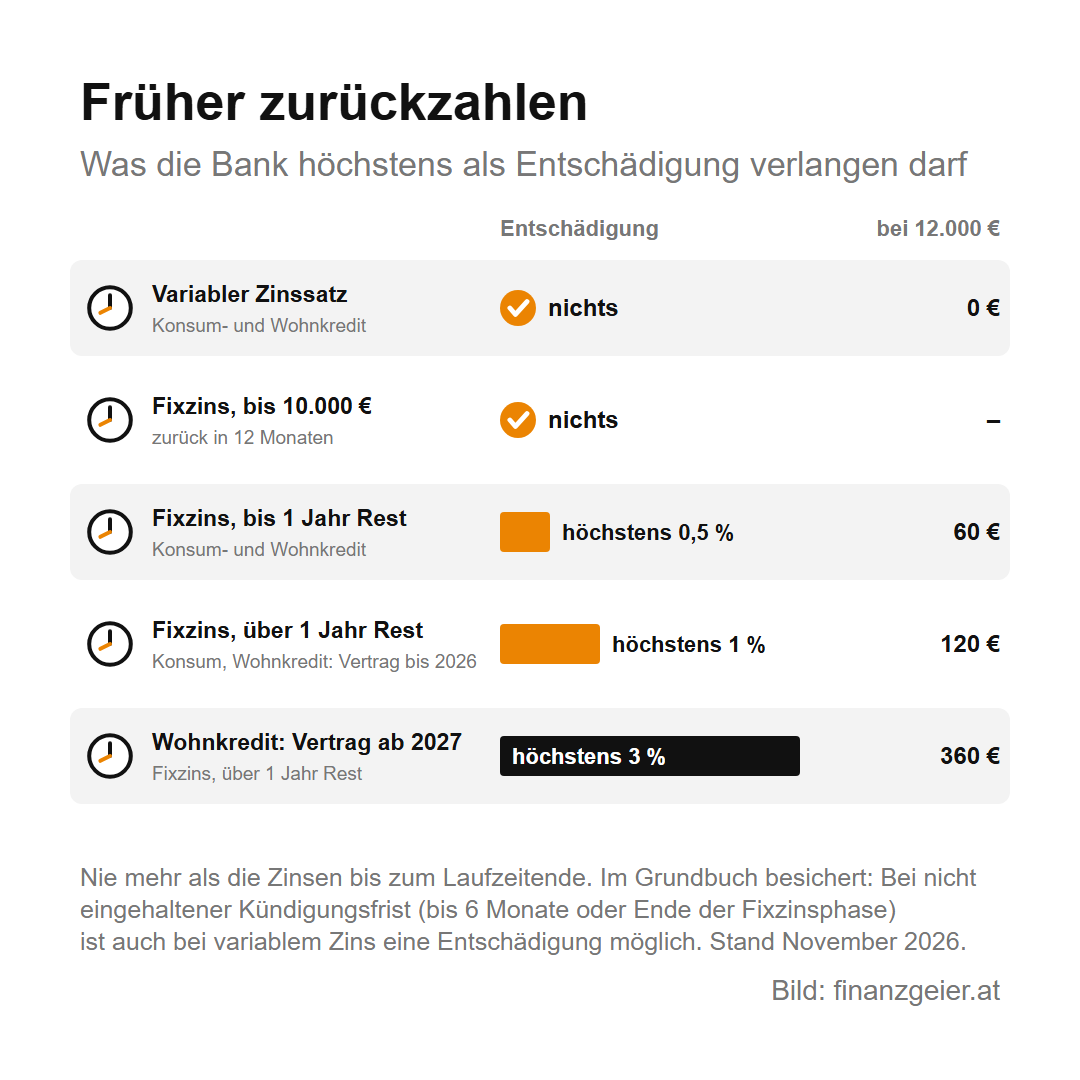
Eine längere Laufzeit senkt die Rate und erhöht die Zinsen, wie die Seite Kredit einfach erklärt vorrechnet; verglichen wird deshalb effektiver Jahreszins Kredit für Kredit, bei gleichem Betrag und gleicher Laufzeit. Die Suche nach Sondertilgungen Kredit dreht sich darum, was eine frühere Rückzahlung kostet. Zurückzahlen darfst du jederzeit, ganz oder in Teilen, und Zinsen und Kosten für die restliche Laufzeit fallen weg. Eine Entschädigung darf die Bank beim Konsumkredit nur bei fixem Zinssatz verlangen und auch dann nicht, wenn du innerhalb von zwölf Monaten höchstens 10.000 Euro vorzeitig zurückzahlst; darüber höchstens 1 % des zurückgezahlten Betrags, bei höchstens einem Jahr Restlaufzeit höchstens 0,5 %. Wer damit rechnet, früher zurückzuzahlen, verhandelt die Entschädigung schon beim Abschluss, denn nach der Unterschrift sitzt die Bank am längeren Hebel.
Für einen Wohnkredit Österreich Vergleich zählen zusätzlich die Dauer des Fixzinses, die Nebenkosten für Schätzung und Grundbuch und die vorzeitige Rückzahlung: Bei Wohnkrediten, die ab 1. Jänner 2027 abgeschlossen werden, darf die Entschädigung bis zu 3 % statt 1 % ausmachen. Schon jetzt kann bei einem im Grundbuch besicherten Kredit eine Kündigungsfrist von bis zu sechs Monaten oder bis zum Ende der Fixzinsphase vereinbart werden; wer sie nicht einhält, kann auch bei variablem Zins eine Entschädigung im selben Rahmen zahlen müssen. Ein verbindliches Angebot muss die Bank sieben Tage aufrechterhalten. Den ganzen Weg beschreibt die Seite Wohnkredit.
Kredit Vergleichsportale und Banken: so vergleichst du richtig
Es gibt viele Vergleichsseiten im Internet, auch finanzgeier.at mit dem eigenen Kreditrechner, und man soll sie nutzen; auch die Finanzmarktaufsicht rät dazu, mit dem effektiven Zinssatz als Vergleichswert. Die Suche nach Kredit Vergleich Österreich oder Konsumkredit Vergleich Österreich führt vor allem zu solchen Seiten, und dort zählen vier Dinge. Die Zahlen sind ein repräsentatives Beispiel, also eine Musterrechnung mit Annahmen; eine solche muss jede Werbung mit Zinsen zeigen, ab 20. November 2026 samt dem Hinweis „Achtung! Kreditaufnahme kostet Geld“. Ein Zinssatz mit „ab“ ist der niedrigste, den eine Bank vergibt; welchen du bekommst, hängt von deiner Bonität ab, also deiner Kreditwürdigkeit. Steht ein Kreditvermittler hinter der Seite, kann für ihn ein Entgelt anfallen, das zu den Kosten des Kredits zählt. Und eine Anfrage ist noch kein Vertrag: Gebunden bist du erst mit deiner Unterschrift, und vom Konsumkredit, auch vom Sofortkredit, kannst du danach noch 14 Tage ohne Begründung zurücktreten.
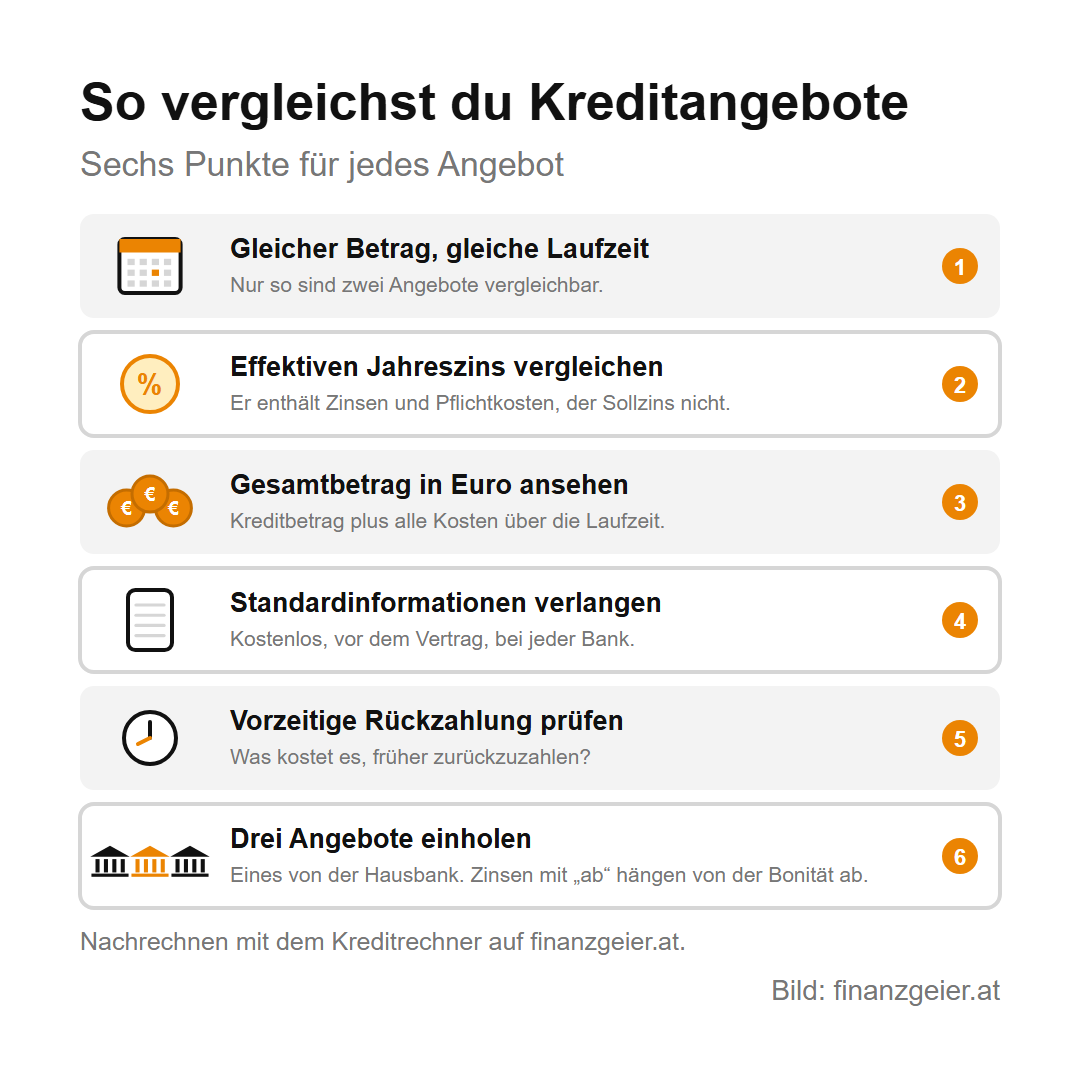
Für den Banken Kreditvergleich fragst du bei deiner Hausbank und bei zwei anderen Banken an, für denselben Betrag und dieselbe Laufzeit, und rechnest jedes Formular im Kreditrechner nach, unter „Zweites Angebot vergleichen“ auch zwei nebeneinander. Die Hausbank ist dabei ein Dienstleister wie jeder andere, und Vergleichsseiten sind auch nur Berater: Verbindlich ist erst das Angebot der Bank. Den einen Kredit, den die Suche nach beste Kredit Österreich oder Kredit günstigster Anbieter verspricht, gibt es nicht, denn das günstigste Angebot hängt von Betrag, Laufzeit und Bonität ab. Jede Bank, die deine Daten in der Konsumentenkreditevidenz des KSV1870 abfragt, hinterlässt dort zugleich die Information, dass du eine Finanzierung beantragt hast; wie du nachsiehst, was dort steht, zeigt die Seite Bonität und KSV.
Lehnt eine Bank ab, muss sie dich unverzüglich informieren, bei einer Ablehnung wegen einer Datenbankabfrage auch über deren Ergebnis, und ab 20. November 2026 darf sie einen Kredit nur geben, wenn du ihn wahrscheinlich wie vereinbart zurückzahlst. Lehnen mehrere Banken ab, dann laut Arbeiterkammer aus Sorge um deine Zahlungsfähigkeit, und der nächste Schritt ist die kostenlose Schuldnerberatung, nicht ein Vermittler. Für Betriebe gilt das Verbraucherkreditgesetz nicht, also kein Standardformular, kein Rücktrittsrecht und keine gesetzliche Grenze für die Entschädigung. Einen Betriebskredit vergleichst du trotzdem nach Gesamtkosten und Laufzeit; neue Kredite an Selbstständige und freie Berufe für sonstige Zwecke kosteten im September 2026 im Schnitt 4,12 % Zinsen, und rund vier Fünftel der 2025 neuen Unternehmenskredite waren variabel verzinst.
Umschuldung eines Kredites: ab wann, was sie kostet und wann sie sich lohnt
Wer schon einen Kredit hat, soll eine Umschuldung in Betracht ziehen. Bei der Umschuldung von Krediten löst ein neuer, günstigerer Kredit den alten ab: Mit dem neuen Geld zahlst du den alten auf einmal zurück. Ab wann kann man Kredit umschulden, ist schnell beantwortet: jederzeit. Beim Kreditumschulden zählt deshalb nur, ob die Rechnung aufgeht. Das Stichwort Kosten Umschuldung umfasst drei Posten: die Entschädigung der alten Bank nach den Regeln oben, die Bearbeitungsgebühr des neuen Kredits und beim Wohnkredit das Grundbuch. Dort fallen für das Pfandrecht der neuen Bank 1,2 % des eingetragenen Betrags an, auch wenn das alte Pfandrecht nur übertragen wird, dazu die Eingabengebühr und die Beglaubigung der Unterschrift. Die Löschungsquittung für das alte Pfandrecht darf die Bank nach der Rechtsprechung des Obersten Gerichtshofs nicht verrechnen, beim Konsumkredit ebenso wenig die Bestätigung über den Restbetrag. Beim Konsumkredit verringert sich auch eine bezahlte Bearbeitungsgebühr anteilig; beim Wohnkredit vertritt das die Arbeiterkammer, höchstgerichtlich geklärt ist es nicht.
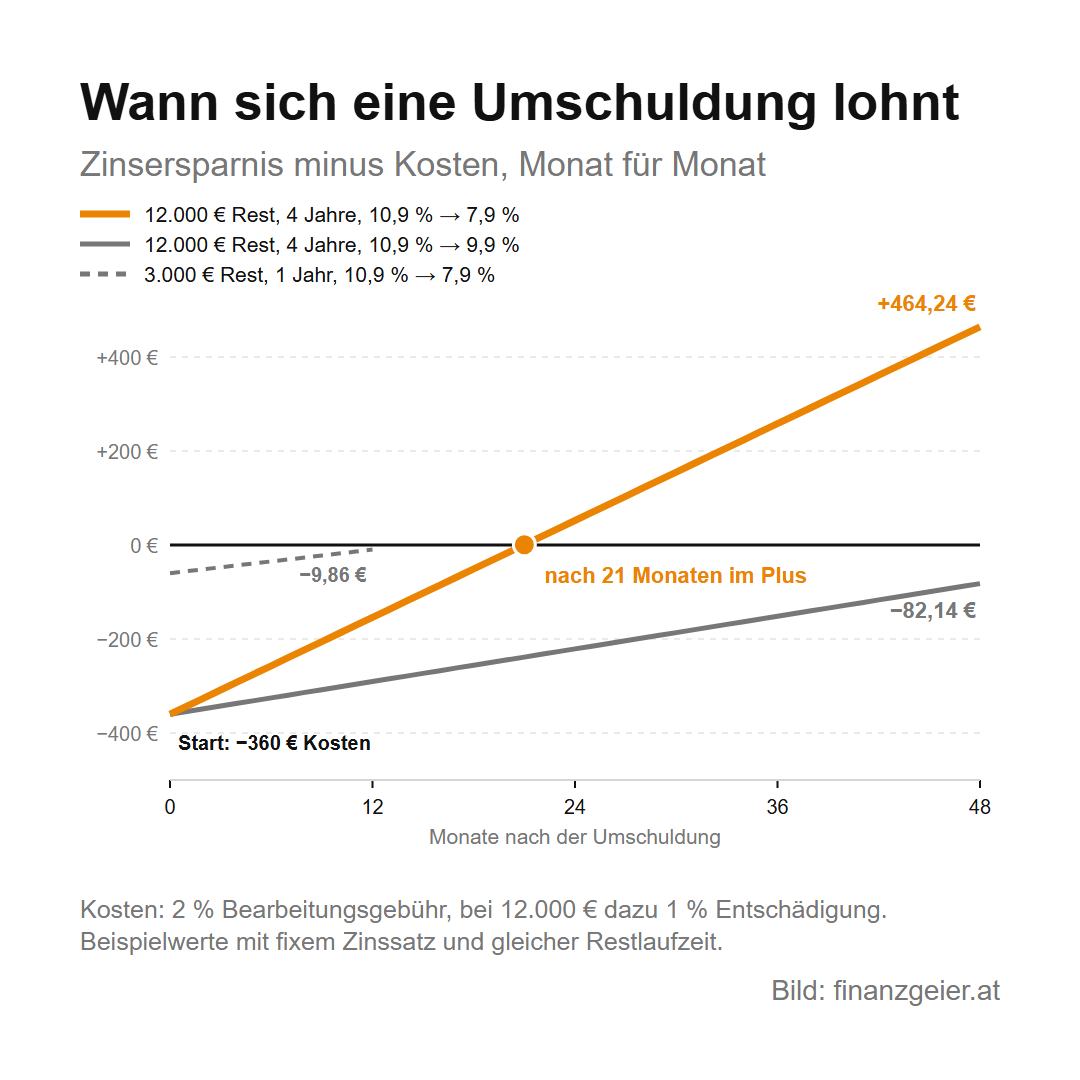
Das Rechenbeispiel mit Beispielwerten: Ein Konsumkredit mit fixem Zinssatz hat noch 12.000 Euro offen und vier Jahre zu laufen, zu 10,9 % und mit 309,56 Euro Rate. Eine andere Bank bietet 7,9 %, die Rate sinkt auf 292,39 Euro. Dafür fallen 240 Euro Bearbeitungsgebühr an, 2 %, und 120 Euro Entschädigung, 1 %, weil mehr als 10.000 Euro zurückgezahlt werden, zusammen 360 Euro. Du zahlst jeden Monat 17,17 Euro weniger, nach 21 Monaten sind die 360 Euro eingespart, und über vier Jahre sinken die Zinsen von 2.859,06 auf 2.034,82 Euro: 824,24 − 360 = 464,24 Euro bleiben dir. Für die Frage, lohnt sich eine Umschuldung, zählt also der Monat, in dem die Ersparnis die Kosten eingeholt hat, und er muss deutlich vor dem Ende liegen. Bei nur 3.000 Euro Rest und einem Jahr Laufzeit sparst du mit demselben Zinsunterschied 50,14 Euro, und 60 Euro Gebühr fressen das auf; bei 12.000 Euro und nur einem Prozentpunkt Unterschied bleibt ein Minus von 82,14 Euro. Die Arbeiterkammer fasst es so zusammen: Eine Umschuldung lohnt sich in der Regel nur bei hoher Restschuld, längerer Laufzeit oder erheblich niedrigeren Zinsen.
Auch mit der eigenen Bank lässt sich mit einem günstigeren Angebot in der Hand über den Zinssatz reden, aber eine Änderung kostet oft Gebühr, für eine Umstellung zwischen variablem und fixem Zinssatz in der Studie für die Arbeiterkammer Steiermark meist bis zu 300 Euro, beim Wohnkredit vereinzelt mehr. Willst du den alten Kredit vorzeitig zurückzahlen, kündigst du das schriftlich an und forderst eine Aufstellung des Restbetrags samt Entschädigung an. Das kannst du über den kostenlosen Dienst meinschreiben.at tun: Dein Schreiben geht als PDF per E-Mail an die Bank, und du bekommst einen Sendebericht, der festhält, was du wann an welche Adresse gesendet hast und dass der Mailserver des Empfängers die Sendung angenommen hat. Beim Wohnkredit muss dir die Bank dann unverzüglich schriftlich vorrechnen, was die vorzeitige Rückzahlung bedeutet, und den neuen Kredit unterschreibst du erst, wenn diese Zahl feststeht.
Mehrere Kredite umschulden: zusammenfassen, ohne die Laufzeit zu verlängern
Wer mehrere Kredite umschulden will, fasst teure Schulden in einem Ratenkredit zusammen. Das Beispiel mit Beispielwerten: 2.000 Euro Überziehung am Girokonto zu 11 %, 1.500 Euro Teilzahlung auf der Kreditkarte zu 18 % und ein Ratenkredit mit 6.500 Euro Rest zu 10 %, zusammen 10.000 Euro. Zahlst du alle drei in drei Jahren ab, sind das 65,48 + 54,23 + 209,74 = 329,45 Euro im Monat und 1.859,94 Euro Zinsen. Ein neuer Kredit über 10.000 Euro zu 8,9 % auf ebenfalls drei Jahre kostet 317,53 Euro im Monat und 1.431,16 Euro Zinsen, mit 200 Euro Bearbeitungsgebühr 1.631,16 Euro, also 228,78 Euro weniger. Eine Entschädigung fällt für den alten Ratenkredit nicht an, weil weniger als 10.000 Euro zurückgezahlt werden, für die Überziehung ohnehin nicht.
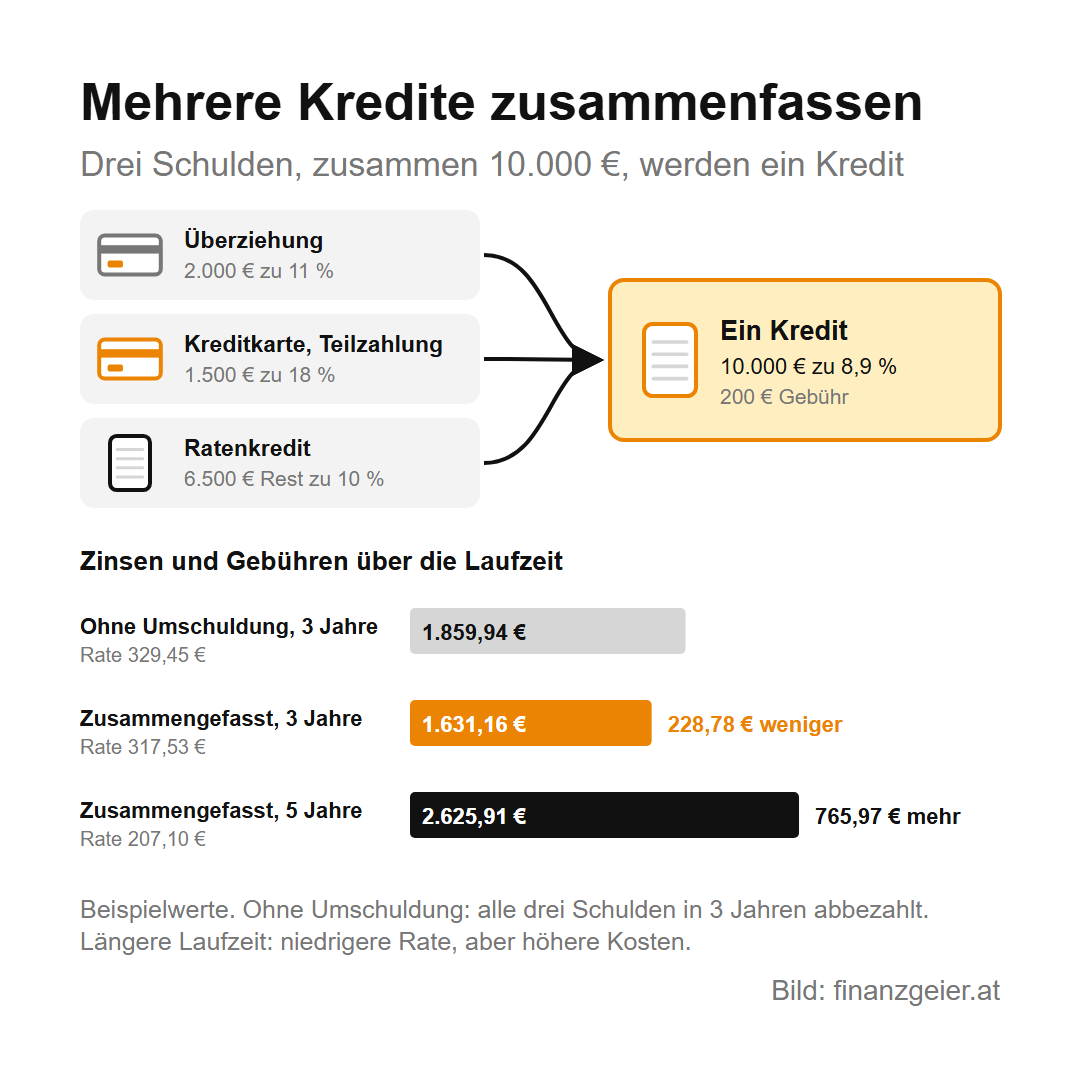
Der Haken liegt in der Laufzeit. Streckt die Bank den neuen Kredit auf fünf Jahre, sinkt die Rate auf 207,10 Euro, und das fühlt sich nach Erleichterung an. Die Zinsen steigen aber auf 2.425,91 Euro, mit Gebühr auf 2.625,91 Euro, also 765,97 Euro mehr als ganz ohne Umschuldung. Die neue Laufzeit soll deshalb nicht länger sein als nötig. Eine Umschuldung hilft außerdem nur, wenn die alten Schulden danach wirklich weg sind: Wer seine Kreditkartenschuld umgeschuldet hat, braucht keine Kreditkarte mit Teilzahlung mehr, und den Überziehungsrahmen lässt man senken, sonst stehen in einem Jahr wieder drei Schulden da. Wie du alle Beträge auf eine Liste bringst und welche Schuld zuerst wegkommt, zeigt die Seite Schulden abbauen.
Kredite in Österreich: wie viel offen ist und wofür
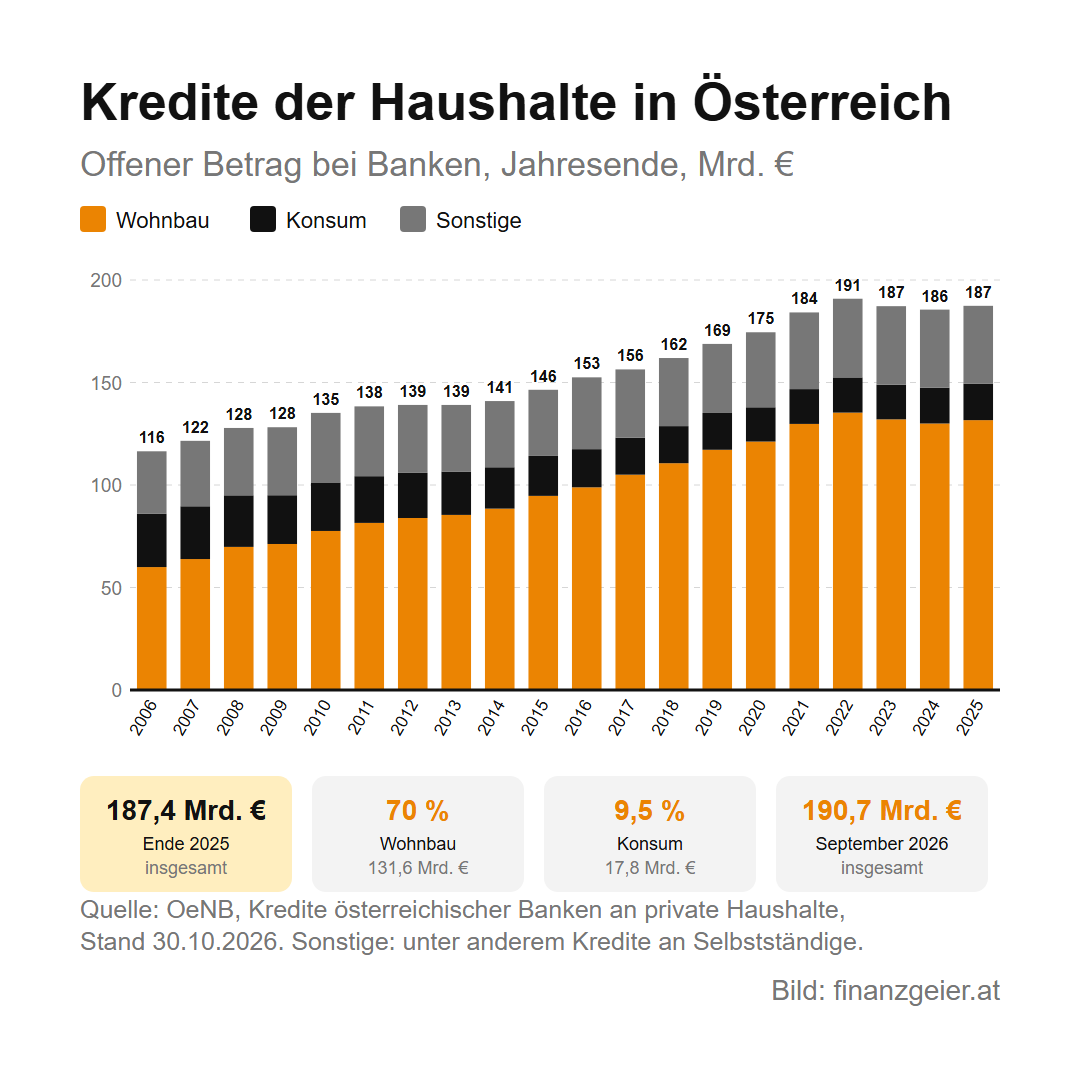
Ende 2025 hatten private Haushalte in Österreich 187,4 Milliarden Euro an Krediten bei österreichischen Banken offen, zeigt die Statistik der Oesterreichischen Nationalbank (OeNB). 131,6 Milliarden davon waren Wohnbaukredite, gut 70 %, 17,8 Milliarden Konsumkredite, knapp 10 %, und 37,9 Milliarden sonstige Kredite, in denen unter anderem die Kredite an Selbstständige und freie Berufe stecken, die statistisch zu den privaten Haushalten zählen. Ende 2006 waren es zusammen 116,4 Milliarden: Die Wohnbaukredite haben sich seither mehr als verdoppelt, die Konsumkredite sind um fast ein Drittel geschrumpft. Nach 190,9 Milliarden Ende 2022 ging der Bestand mit der Zinswende zurück, im September 2026 lag er mit 190,7 Milliarden wieder knapp darunter.
Das Neugeschäft zeigt die Wende deutlicher. 2025 nahmen die Haushalte neue Wohnbaukredite über 16,7 Milliarden Euro auf, nach 11,3 Milliarden 2024 und 10,4 Milliarden 2023; im stärksten Jahr der Reihe, 2021, waren es 25,7 Milliarden. Neue Konsumkredite erreichten 2025 4,7 Milliarden Euro, nach 4,4 Milliarden 2024 und 4,2 Milliarden 2023. Die Zahl der einzelnen Kreditverträge nennt die Nationalbank in dieser Statistik nicht. Für die Banken sind Kredite das Kerngeschäft: 2025 machten sie zwei Drittel ihrer Bilanzsumme aus.
Zinssätze für Kredite: der Zinsenvergleich Österreich seit 2006
Aktuelle Kreditzinsen veröffentlicht die OeNB jeden Monat als Durchschnitt der neu vergebenen Kredite. Im September 2026 lag der effektive Jahreszins neuer Konsumkredite bei 9,96 %, der neuer Wohnbaukredite bei 3,95 %; im Jahresschnitt 2006 waren es 6,31 % und 4,16 %. In der Zeit der niedrigen Zinsen fiel der Effektivzins für Wohnbaukredite bis 2021 auf 1,57 %, der für Konsumkredite lag in keinem Jahr unter 6 %, und 2023 stiegen beide auf 9,61 % und 4,20 %. Der Zinsenvergleich Österreich mit dem Euroraum fällt unauffällig aus: Neue Wohnbaukredite kosteten Ende 2025 in Österreich im Schnitt 3,39 % Zinsen, im Euroraum 3,32 %.
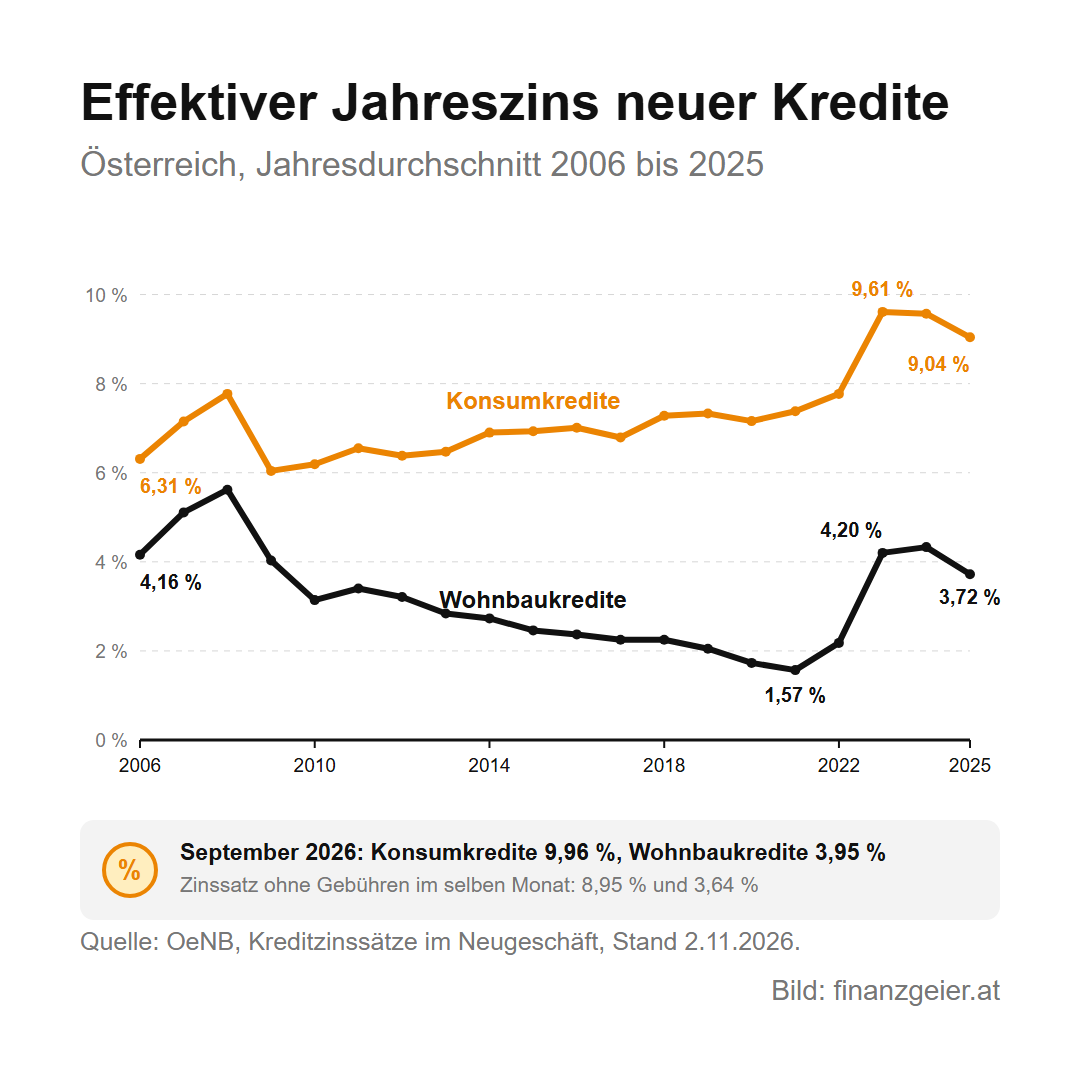
Die Haushalte zahlten 2025 für ihre Wohnbaukredite 3,6 Milliarden Euro Zinsen, nach 4,2 Milliarden 2024, und 86 % der neuen Wohnbaukredite hatten 2025 einen Fixzins. Für die Banken ist der Zinsertrag die wichtigste Einnahme, 2024 rund 70 % ihrer Erträge; 2025 verdienten sie mit 11,8 Milliarden Euro den zweithöchsten Jahresgewinn, und die Zinsspanne sank nur leicht auf 2,0 %. Sinkende Zinsen belasten diesen Ertrag nach Einschätzung der OeNB, machen Kredite aber leistbarer und stützen die Nachfrage. Zugleich weist sie darauf hin, dass mehr Konsumkredite bei steigender Arbeitslosigkeit in der Vergangenheit steigenden Ausfällen vorausgingen. Wer als Anleger Bankaktien oder einen Fonds mit Banken hält, schaut deshalb nicht nur auf den Zinsertrag, sondern auch darauf, wie viel die Bank für Kreditausfälle vorsorgt, und das zeigt ihre Bilanz.
Der Rat zum Schluss: Wenn möglich, vermeidest du den Kredit, denn für Unerwartetes ist der Notgroschen da und für Wünsche das Ansparen. Geht es nicht ohne, holst du drei Angebote für denselben Betrag und dieselbe Laufzeit ein, eines davon von deiner Hausbank, rechnest sie im Kreditrechner nach und nimmst das mit dem niedrigsten Gesamtbetrag, nicht das mit der niedrigsten Rate. Einen laufenden Kredit legst du einmal im Jahr neben neue Angebote, und ist der Zinsunterschied deutlich und die Restlaufzeit lang, rechnest du die Umschuldung durch.
Quellen: RIS: Verbraucherkreditrechts-Änderungsgesetz 2026, BGBl. I Nr. 36/2026, mit dem Verbraucherkreditgesetz 2026, in Kraft ab 20.11.2026, RIS: Verbraucherkreditgesetz 2026, Fassung vom 20.11.2026, RIS: Verbraucherkreditgesetz, für Verträge bis 19.11.2026, RIS: Hypothekar- und Immobilienkreditgesetz, RIS: Budgetbegleitgesetz 2027-2028, BGBl. I Nr. 62/2026, RIS: Gerichtsgebührengesetz, Tarifpost 9, RIS: Allgemeines Grundbuchsgesetz § 31, OeNB: Kreditzinssätze Neugeschäft, Stand 2.11.2026, OeNB: Kredite an private Haushalte nach Verwendungszweck, Stand 30.10.2026, OeNB: Neukreditvergaben an private Haushalte und Unternehmen, Stand 2.11.2026, OeNB: Pressekonferenz Zinssätze, Kredite, Einlagen und Wohnimmobilien, 20.3.2026, OeNB: Financial Stability Report 49 im Überblick, Juni 2025, OeNB: Financial Stability Report 51, April 2026, FMA: Sie brauchen einen Kredit?, Stand 8.5.2026, Arbeiterkammer Wien: Kredite, Broschüre, Stand März 2026, Arbeiterkammer: Checkliste für Konsumkredit, Arbeiterkammer Wien: Vorzeitige Rückzahlung von Krediten, Arbeiterkammer Oberösterreich: Unzulässige Kosten beim Kreditvertrag, Arbeiterkammer: OGH: Gebühren für Kreditkonto unzulässig, Arbeiterkammer Steiermark: Kosten- und Gebührenvergleich von Verbraucher- und Wohnkrediten, September 2024, oesterreich.gv.at: Nominalzinssatz und effektiver Jahreszins, Stand 1.9.2026, oesterreich.gv.at: Kreditvertrag, Stand 1.1.2026, oesterreich.gv.at: Verbraucherkreditrechts-Änderungsgesetz, 10.6.2026, KSV1870: 60 Jahre KKE, meinschreiben.at: Startseite und FAQ. Stand: November 2026.
Weiterlesen: Verglichen wird immer der effektive Jahreszins, nie der Sollzins allein. Wie die Bank auf deinen Zinssatz kommt, was hinter dem Euribor steckt und wann fix oder variabel besser passt, erklärt die Seite Kreditzinsen.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Finanz- oder Rechtsberatung. Sie ist keine Aufforderung, einen Kredit aufzunehmen oder umzuschulden, und keine Kauf- oder Verkaufsempfehlung für Wertpapiere. Die Rechenbeispiele verwenden Beispielwerte und keine Konditionen einer bestimmten Bank; verbindlich sind Angebot, Standardinformationen und Vertrag der Bank. Jede Lage ist anders; im Zweifel helfen die Arbeiterkammer oder eine staatlich anerkannte Schuldenberatung.


