
Zuletzt aktualisiert: 07.11.2026
Jede fünfte Rechnung wird in Österreich zu spät bezahlt, das zeigt eine Umfrage des KSV1870 unter rund 1.000 Unternehmen vom August 2026. Bleibt im Rechenbeispiel eine Rechnung über 2.000 Euro 60 Tage offen, kostet das den privaten Schuldner 13,15 Euro Verzugszinsen, schuldet ein Unternehmen einem anderen Unternehmen, sind es insgesamt 75,28 Euro. Eine Mahnung braucht es dafür nicht. Diese Seite erklärt beide Blickwinkel: als Unternehmer, wie du mahnst und was du verrechnen darfst, und als Schuldner, was du tust, wenn die Mahnung bei dir ankommt. Sie ist eine erste Orientierung. Für deinen eigenen Fall holst du dir rechtlichen Rat, etwa bei Wirtschaftskammer, Arbeiterkammer oder einem Rechtsanwalt.
Inhalt
Mahnung und Zahlungserinnerung: warum drei Mahnungen ein Mythos sind
Eine Mahnung ist die Aufforderung an den Schuldner, also an den, der zahlen muss, eine fällige Leistung bis zu einem bestimmten Zeitpunkt zu erbringen. Meist geht es um eine offene Rechnung. Die Zahlungserinnerung ist dasselbe in höflicherem Ton, und in aller Regel ist sie ein Entgegenkommen. Ob das Schreiben Zahlungserinnerung, Zahlungsaufforderung oder Mahnschreiben heißt, ist dem Gesetz gleich.
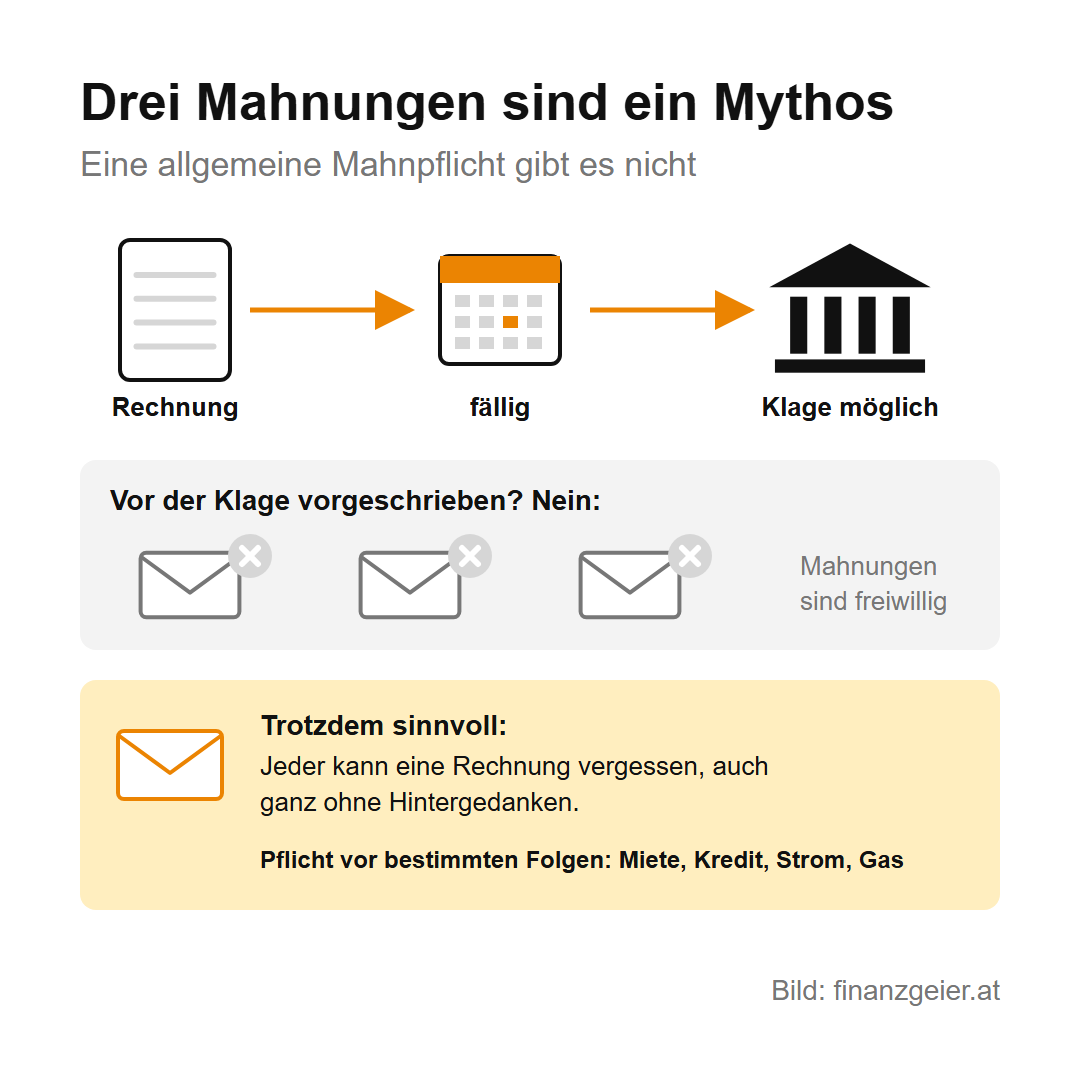
Hartnäckig hält sich der Mythos, dass vor einer Klage dreimal gemahnt werden muss. Vermutlich wurde das irgendwann einmal so gemacht, vorgeschrieben ist es nicht. Ist eine Forderung fällig, muss der Gläubiger, also wer das Geld bekommt, theoretisch überhaupt nicht mahnen. Er kann sofort zu Gericht gehen und einklagen oder andere Hilfsmittel und Dienste verwenden, die ihm bei der Eintreibung helfen.
Das Wort „theoretisch“ hat aber Gründe. Bei Miete, Kredit, Strom und Gas verlangt das Gesetz eine Mahnung, bevor bestimmte Folgen eintreten dürfen. Dazu kommt ein Kostenrisiko: Hat der Beklagte zur Klage keinen Anlass gegeben, anerkennt den Anspruch sofort und zahlt, bleiben die Prozesskosten beim Kläger. Bei einer Rechnung mit festem Zahlungsziel ist das unwahrscheinlich, denn schon die Fälligkeit verpflichtet zum Zahlen, heikel wird es aber, wenn die Rechnung nie angekommen ist. Ein Unternehmer sollte also auf jeden Fall mahnen, denn jeder kann vergessen, eine Rechnung zu bezahlen, und das passiert auch ganz ohne bösen Hintergedanken.
Fälligkeit und Verzug: ab wann eine Rechnung zu spät bezahlt ist
Verzug heißt: Der Zahlungstermin ist vorbei, und das Geld ist nicht da. Der Termin steht meist im Vertrag oder auf der Rechnung, zum Beispiel 14 Tage ab Rechnungsdatum. Zwischen Unternehmen ist eine vereinbarte Frist von bis zu 60 Tagen jedenfalls erlaubt. Ist nichts vereinbart, muss der Schuldner ohne unnötigen Aufschub zahlen, sobald der Gläubiger geliefert oder geleistet hat. Geht die Höhe erst aus der Rechnung hervor, zählt ihr Eingang. Die Wirtschaftskammer nennt für diesen Aufschub in der Regel 2 bis 4 Tage. Ab dem Tag nach der Fälligkeit dürfen Verzugszinsen verlangt werden, auch ohne vorherige Mahnung. Lässt sich die Zahlungszeit auch so nicht bestimmen, laufen sie erst nach einer Mahnung.
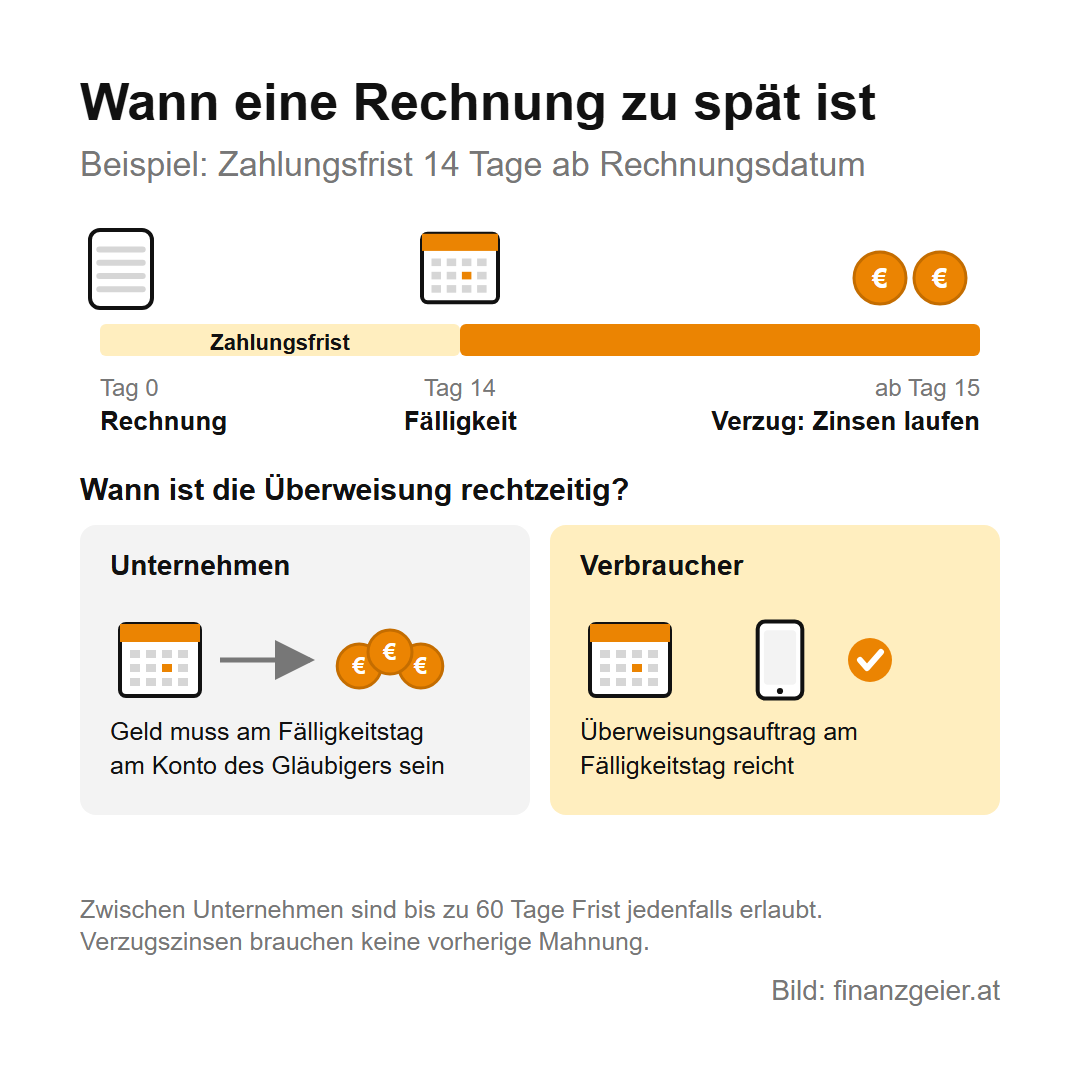
Rechtzeitig heißt bei einer Überweisung zweierlei. Grundsätzlich muss das Geld am Fälligkeitstag auf dem Konto des Gläubigers wertgestellt sein, also gutgeschrieben und verfügbar, und das Risiko einer Verzögerung trägt der Schuldner, außer die Ursache liegt bei der Bank des Gläubigers. Verbraucher, das sind Privatpersonen, die bei einem Unternehmen kaufen, haben es leichter: Bei ihnen reicht der Überweisungsauftrag am Fälligkeitstag.
Mahnung per Mail, WhatsApp oder Brief: frei in der Form, nicht beim Beweis
Jeder Unternehmer ist frei darin, wie er mahnt: persönlich, telefonisch, per WhatsApp, als Brief oder wie auch immer. Eine Mahnung per Mail gilt genauso. Auch bei einer Mahnung Privatperson an Privatperson schreibt das Gesetz keine Form vor, wer einem Bekannten etwas verkauft hat, kann ihn also formlos erinnern.
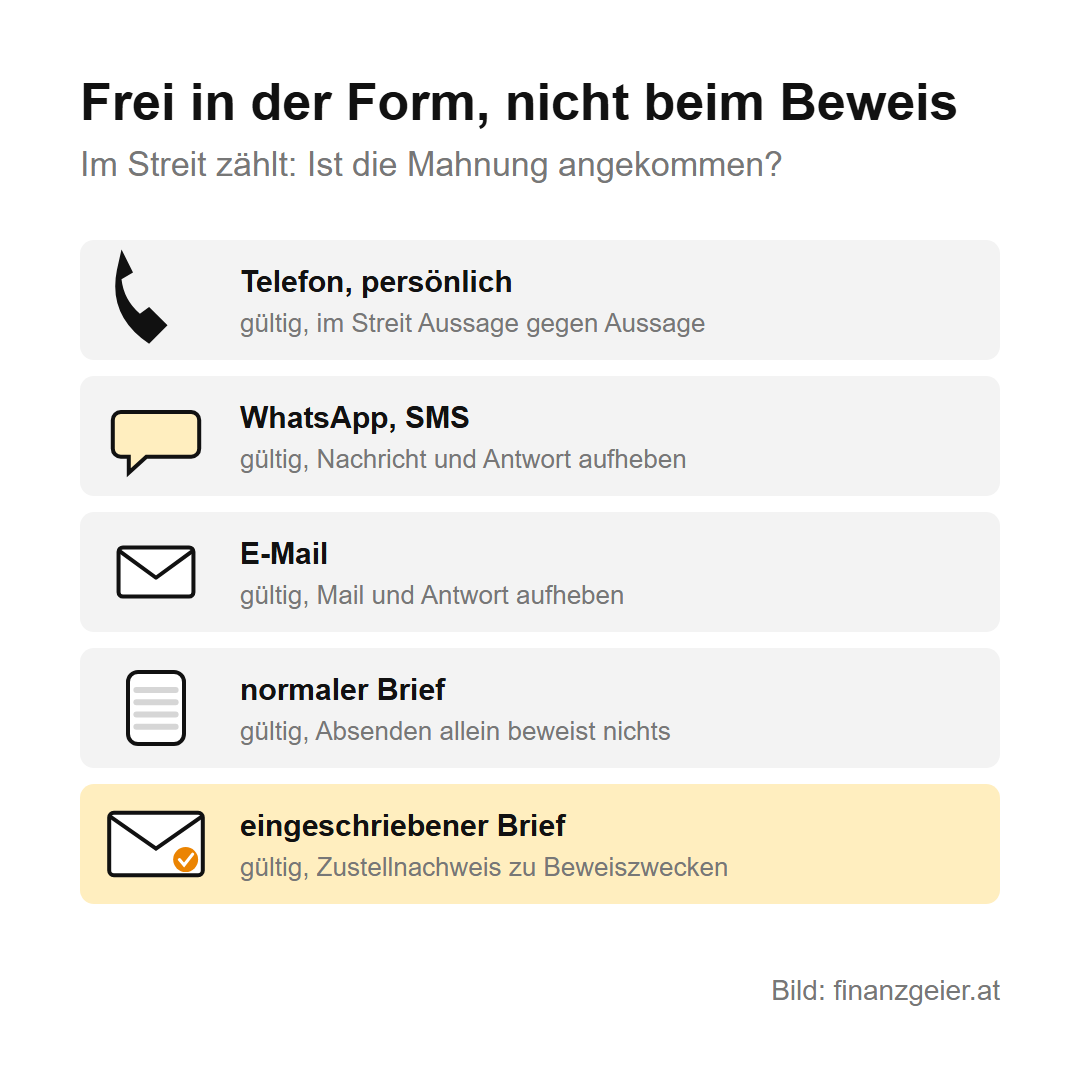
Der Haken ist der Beweis. Wer sich im Streit auf eine Mahnung beruft, muss beweisen, dass sie angekommen ist. Das bloße Absenden reicht dafür nicht, denn laut Oberstem Gerichtshof gibt es keinen Erfahrungssatz, dass Post immer ankommt. Nach einem Telefonat steht im Zweifel Aussage gegen Aussage. Die Wirtschaftskammer rät deshalb zu Beweiszwecken zum eingeschriebenen Brief, und eine E-Mail oder Nachricht, auf die der Kunde antwortet, ist ebenfalls ein Beleg. Für eine Mahnung per E-Mail bietet der kostenlose Dienst meinschreiben.at einen Sendebericht: Er dokumentiert, was du wann an welche Adresse gesendet hast und dass der Mailserver des Empfängers die Sendung angenommen hat, ob sie gelesen wurde, zeigt er aber nicht. Ohne Rechtssicherheit kein Geschäft: Bei größeren Beträgen mahnt man so, dass der Zugang nachweisbar ist, bei kleinen entscheidet der Aufwand.
Zahlungserinnerung Vorlage und Mahnung Vorlagen: zwei Mustertexte
In eine Mahnung gehören sechs Angaben: wer mahnt und wen, Rechnungsnummer und Rechnungsdatum, der offene Betrag, die ursprüngliche Fälligkeit, eine neue Frist mit festem Datum und die IBAN samt Zahlungsreferenz. Verlangst du Verzugszinsen und Spesen, schlüsselst du sie getrennt auf. Eine bestimmte Fristlänge schreibt das Gesetz für die gewöhnliche Mahnung nicht vor. Beide Muster taugen auch als Zahlungsaufforderung Vorlage. Du passt sie an deinen Fall an.
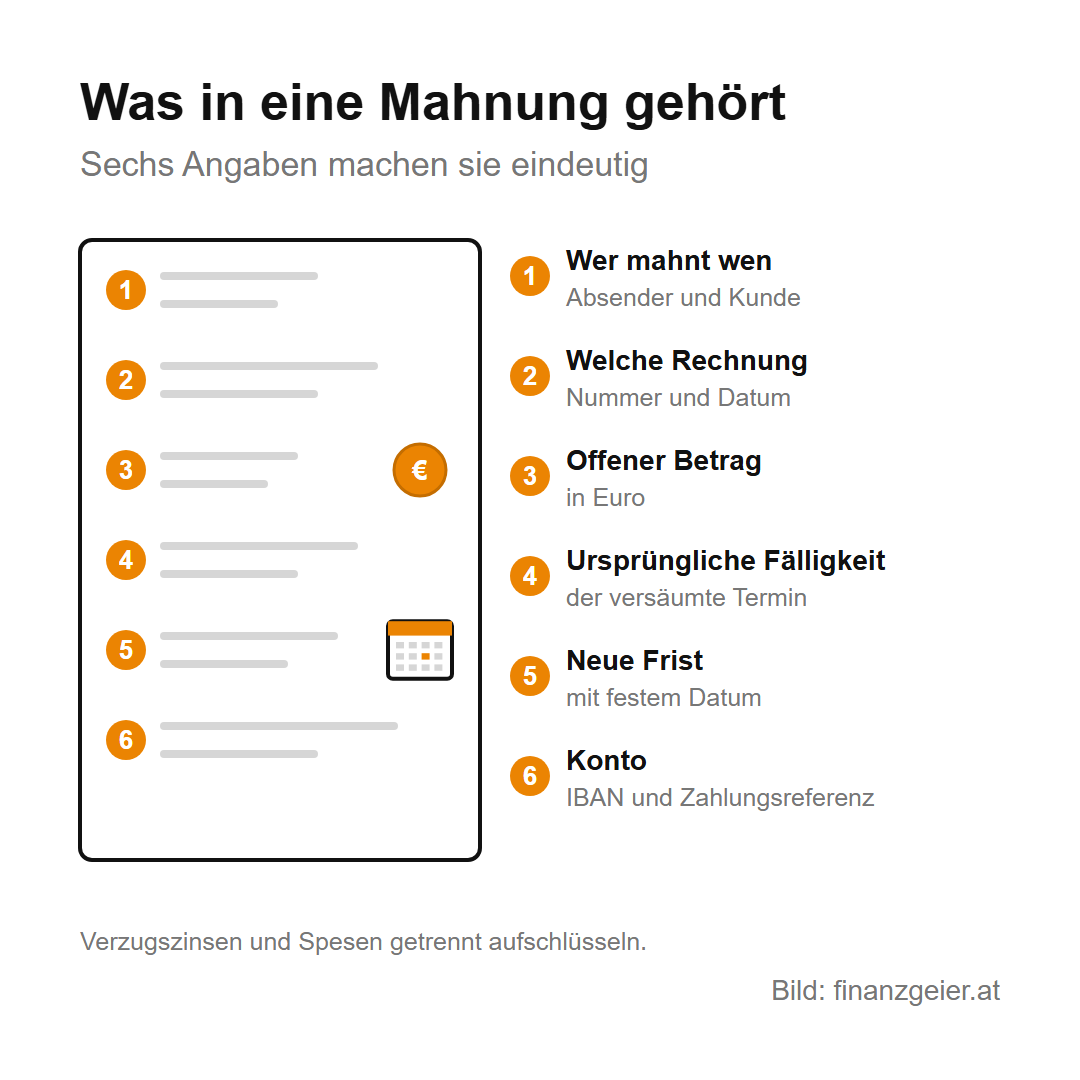
Muster 1, freundliche Zahlungserinnerung: „Sehr geehrte Frau [Name], die Rechnung Nr. [Nummer] vom [Datum] über [Betrag] Euro war am [Datum] fällig und ist bei uns noch offen. So etwas kann leicht übersehen werden. Bitte überweisen Sie den Betrag bis [Datum] auf das Konto [IBAN] mit der Zahlungsreferenz [Nummer]. Haben Sie schon bezahlt, betrachten Sie dieses Schreiben als gegenstandslos. Bei Fragen erreichen Sie uns unter [Kontakt]. Freundliche Grüße“
Muster 2, Mahnung mit Frist: „Sehr geehrter Herr [Name], trotz unserer Zahlungserinnerung vom [Datum] ist die Rechnung Nr. [Nummer] vom [Datum] über [Betrag] Euro, fällig am [Datum], noch offen. Dazu kommen Verzugszinsen von [Betrag] Euro und Mahnspesen von [Betrag] Euro, zusammen [Betrag] Euro. Wir ersuchen Sie, diesen Betrag bis spätestens [Datum] auf das Konto [IBAN] mit der Zahlungsreferenz [Nummer] zu überweisen. Geht bis dahin nichts ein, behalten wir uns weitere Schritte vor, auch eine Klage. Können Sie derzeit nicht den ganzen Betrag zahlen, melden Sie sich bitte vor Ablauf der Frist, damit wir eine Zahlungsvereinbarung treffen können. Freundliche Grüße“
Verzugszinsen berechnen: Formel und Rechenbeispiel
Verzugszinsen sind gesetzlich geregelt und rechtlich Schadenersatz: Sie gleichen den Schaden aus, den die verspätete Zahlung verursacht, und der Schuldner muss sie begleichen. Laut Allgemeinem Bürgerlichem Gesetzbuch, kurz ABGB, sind es 4 % im Jahr, und das gilt zwischen Unternehmer und Verbraucher sowie zwischen Privaten. Das Unternehmensgesetzbuch, kurz UGB, setzt für Geschäfte zwischen Unternehmen, auch mit der öffentlichen Hand, 9,2 Prozentpunkte über dem Basiszinssatz der Nationalbank fest. Es reicht also nicht, dass der Schuldner ein Unternehmen ist, auch der Gläubiger muss eines sein. Ist das Unternehmen für die Verspätung nicht verantwortlich, bleibt es bei 4 %.
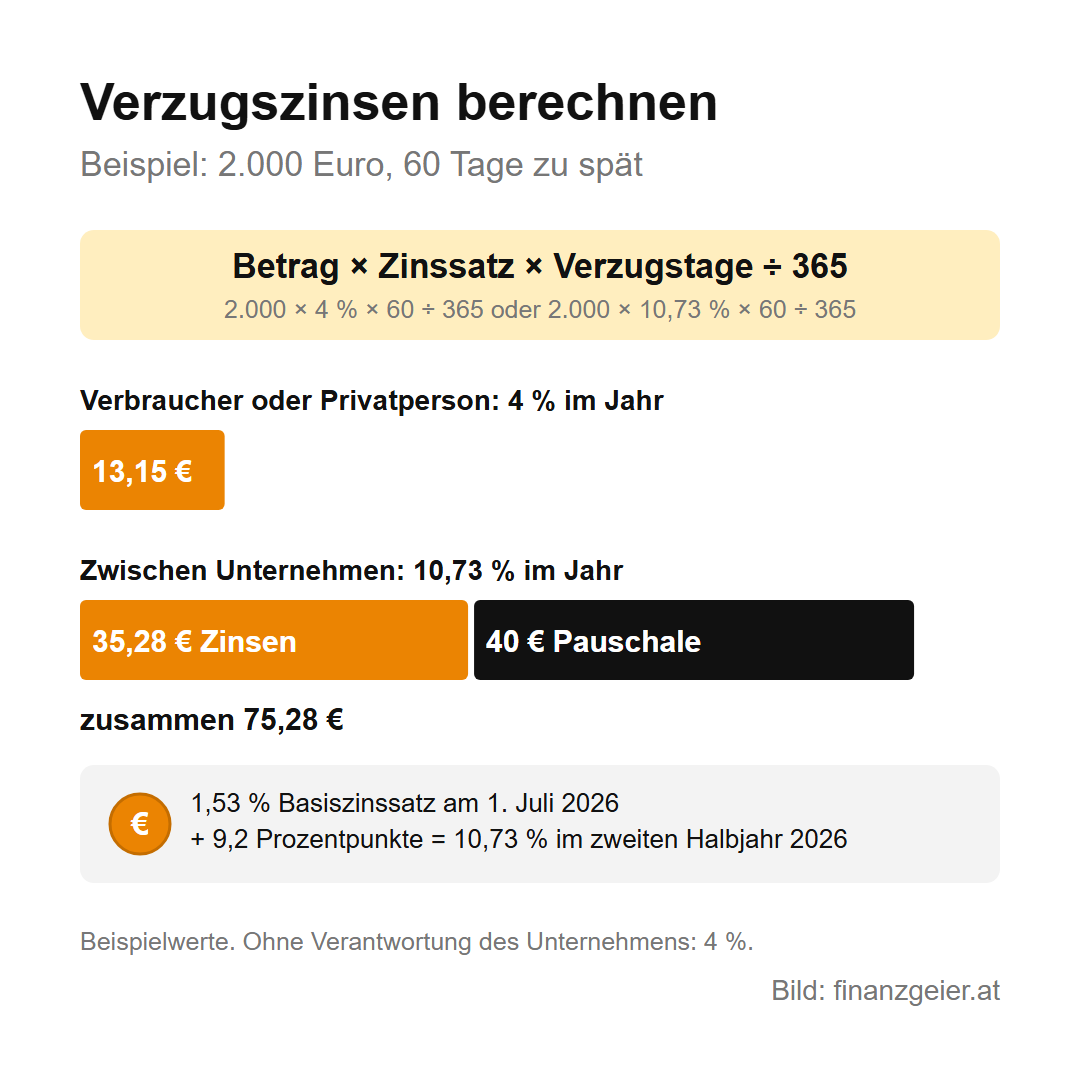
Für jedes Halbjahr zählt der Basiszinssatz am 1. Jänner und am 1. Juli. Am 1. Juli 2026 lag er bei 1,53 %, im zweiten Halbjahr 2026 sind es daher 10,73 %. Die Erhöhung auf 2,03 % im September 2026 wirkt erst im nächsten Halbjahr. Im Vertrag können andere Sätze stehen. Ist mit einem Verbraucher schon ein Zinssatz vereinbart, etwa beim Kredit oder beim Kontorahmen, dürfen die Verzugszinsen höchstens 5 Prozentpunkte darüber liegen.
Die Formel lautet: offener Betrag mal Zinssatz mal Verzugstage, geteilt durch 365. Das Beispiel mit Beispielwerten: eine Rechnung über 2.000 Euro, 60 Tage zu spät. Die Privatperson zahlt 2.000 × 4 % × 60 ÷ 365 = 13,15 Euro. Das Unternehmen zahlt 2.000 × 10,73 % × 60 ÷ 365 = 35,28 Euro, mit der Pauschale von 40 Euro sind es 75,28 Euro. Läuft der Verzug über einen Halbjahreswechsel, rechnest du jeden Abschnitt mit seinem Satz. Zinsen auf die Verzugszinsen gibt es ohne Vereinbarung erst ab Zustellung der Klage. Beim Finanzamt heißt das Gegenstück Säumniszuschlag, der erste macht 2 % der zu spät bezahlten Abgabe aus.
Mahnspesen: was verrechnet werden darf und was nicht
Mahnspesen sind die Kosten, die das Mahnen verursacht. Zwischen Unternehmen gibt es dafür eine gesetzliche Pauschale von 40 Euro, die neben den Zinsen zusteht. Laut Wirtschaftskammer braucht es dafür weder ein Verschulden noch einen Nachweis der Kosten. Was darüber hinausgeht, folgt derselben Regel wie bei Verbrauchern.
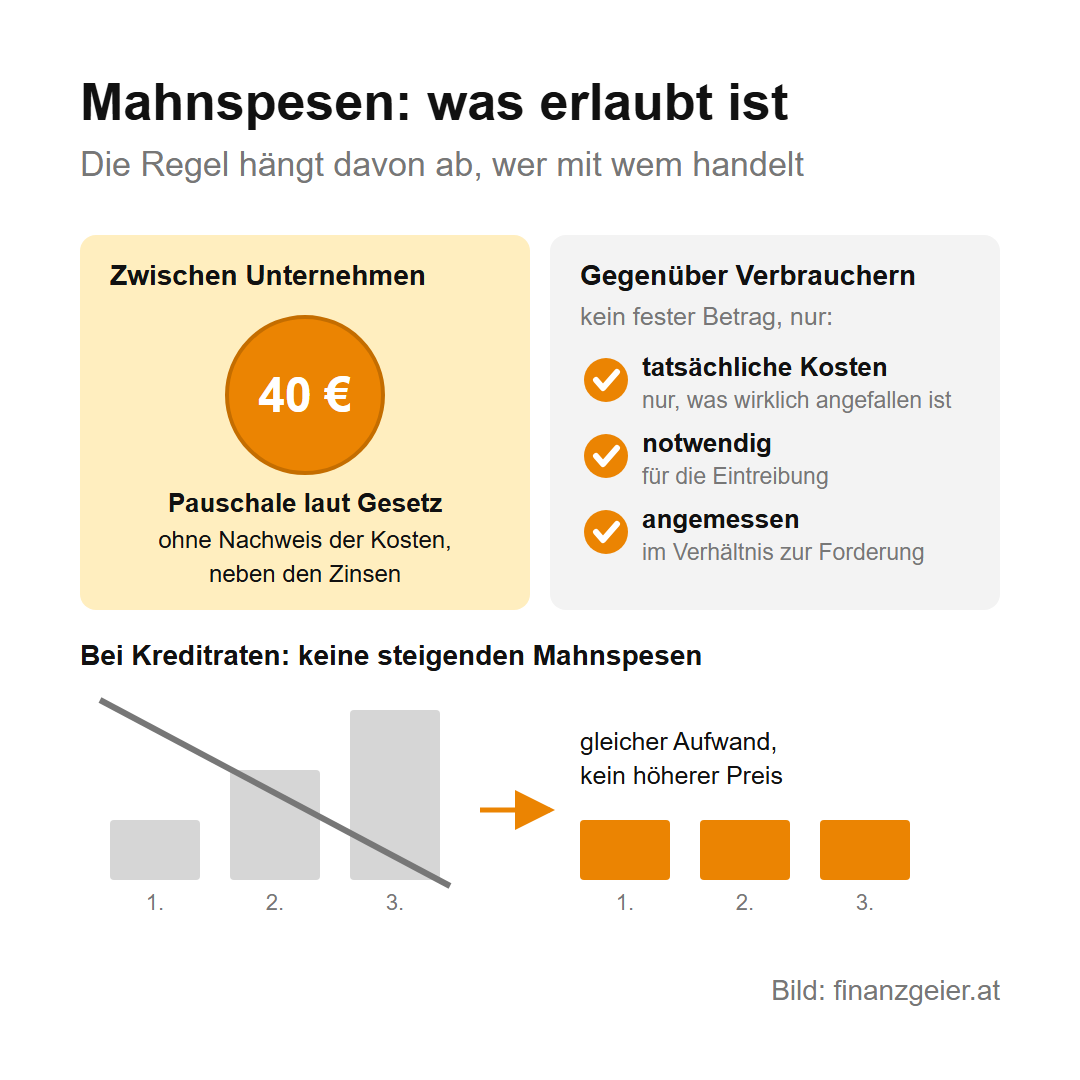
Gegenüber Verbrauchern gibt es keinen festen Betrag. Ersetzt werden verschuldete Schäden, vor allem die notwendigen Kosten einer zweckmäßigen außergerichtlichen Eintreibung, und sie müssen in einem angemessenen Verhältnis zur Forderung stehen. Laut Verein für Konsumenteninformation dürfen nur tatsächliche Kosten weitergegeben werden. Bei Kreditraten darf die zweite oder dritte Mahnung laut Oberstem Gerichtshof nicht teurer sein als die erste, berichtet die Arbeiterkammer, denn der Aufwand bleibt derselbe. Bei einer Erhebung der Arbeiterkammer im April 2017 unter acht Banken in Wien kostete die erste Mahnung beim Verbraucherkredit 0 bis 36 Euro, der mittlere Wert lag bei 29 Euro. Trifft dich kein Verschulden, schuldest du auch keine Mahnspesen, etwa wenn die Rechnung nie angekommen ist. Dass sie zugestellt wurde, muss das Unternehmen beweisen. Wer als Unternehmer Spesen verrechnen will, schlüsselt sie schon im Vertrag auf, denn allgemein gehaltene Klauseln sind gegenüber Verbrauchern unwirksam, und auch aufgeschlüsselte Spesen müssen notwendig und angemessen sein.
Rechnung nicht bezahlt: der Mahnlauf des Unternehmers und die Mahnklage
Wer nach Rechnung nicht bezahlt Mahnung sucht, will meist wissen, wie hart er vorgehen soll. Ein Mahnlauf ist ein selbst festgelegter Ablauf, etwa Zahlungserinnerung, Mahnung mit Frist und dann eine zweite Mahnung oder gleich der nächste Schritt. Dabei ist immer abzuwägen, ob es sich um einen guten oder einen schlechten Kunden handelt, und danach richtet sich der Anlauf. Beim Kunden, der seit Jahren pünktlich zahlt, reicht vielleicht ein Anruf. Wer schon öfter nicht bezahlt hat oder nicht antwortet, bekommt eine kurze Frist.
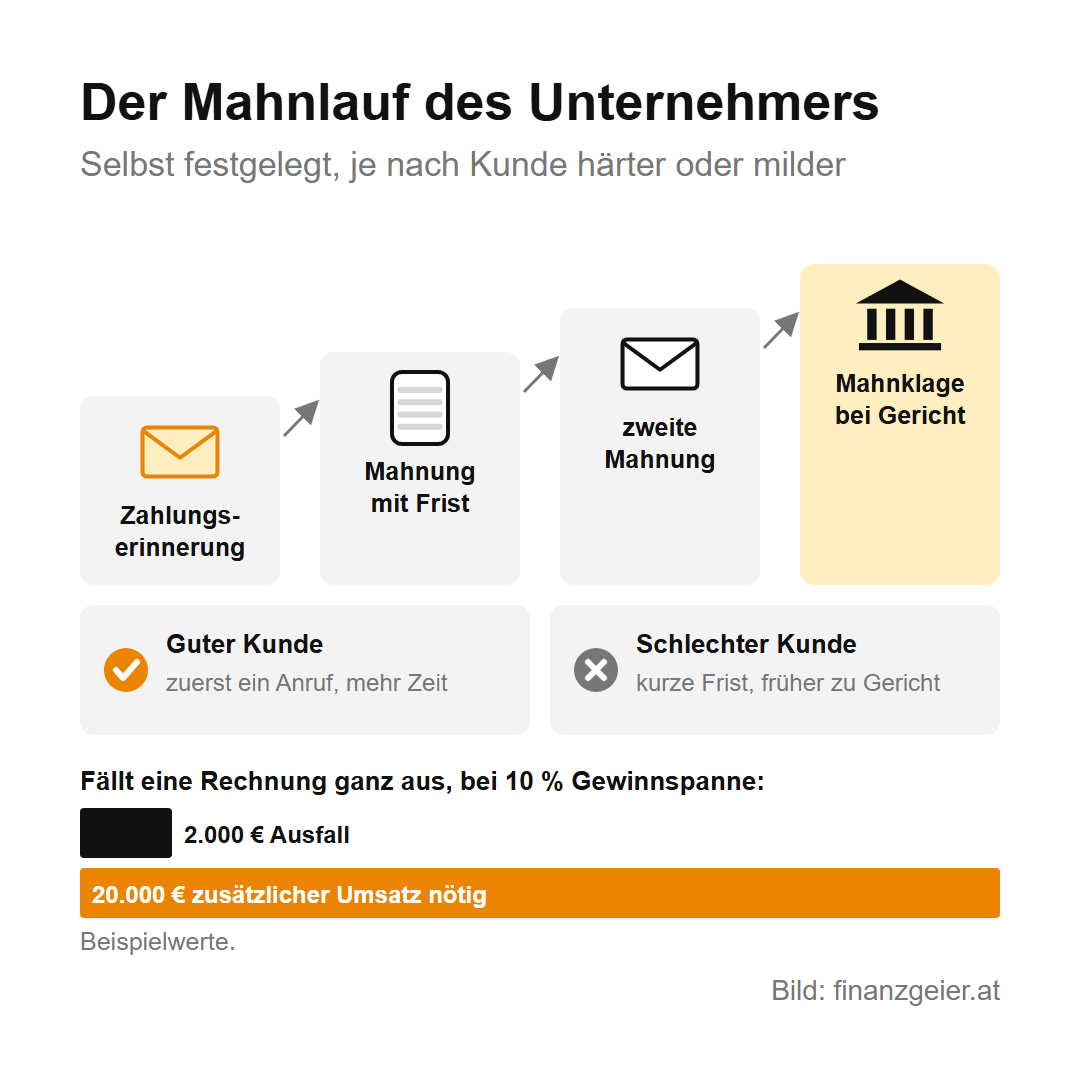
Warten kostet nämlich Geld. Die Rechnung mit Beispielwerten: Muss der Betrieb die 2.000 Euro 60 Tage lang auf dem Konto zu 10 % überbrücken, kostet das 32,88 Euro, also mehr als die 13,15 Euro, die eine Privatperson an Zinsen schuldet. Fällt die Rechnung ganz aus, braucht es bei 10 % Gewinnspanne 20.000 Euro zusätzlichen Umsatz, um den Verlust hereinzuholen. Offene Rechnungen gehören jede Woche angeschaut, und bei einem Neukunden mit großer Vorleistung prüft man vorher die Bonität oder verlangt eine Anzahlung.
Hilft das nicht, bleibt das Gericht. Mit einer Mahnklage läuft ein vereinfachtes Verfahren für Geldforderungen bis 75.000 Euro: Das Gericht prüft zunächst nicht, ob der Anspruch besteht, und erlässt einen bedingten Zahlungsbefehl. Bis 5.000 Euro braucht der Gläubiger keinen Anwalt, das Bezirksgericht hilft am Amtstag. Die Mahnverfahren Kosten hängen vom Streitwert ab: Die Gerichtsgebühr macht seit 1. August 2026 bei über 700 bis 2.000 Euro 148 Euro aus, darüber bis 3.500 Euro 237 Euro, und ein Anwalt kostet extra. Der Gläubiger legt die Gebühr zunächst vor, am Ende zahlt, wer verliert.
Nur zu mahnen, reicht auf Dauer nicht. Forderungen aus einem Geschäftsbetrieb verjähren ab der Fälligkeit in drei Jahren, Verzugszinsen ebenso, und für andere Forderungen gilt grundsätzlich die allgemeine Frist von 30 Jahren. Laut Oberstem Gerichtshof unterbricht eine bloße Mahnung die Verjährung nicht. Das schaffen nur ein Anerkenntnis des Schuldners oder eine Klage, die auch fortgeführt wird. Ist die Forderung rechtskräftig zugesprochen, kann sie 30 Jahre lang durchgesetzt werden.
Mahnung bekommen: prüfen, melden, Zahlungsvereinbarung treffen
Zuerst prüfst du, ob die Forderung stimmt: Gibt es den Vertrag, wurde schon bezahlt, stimmt der Betrag? Den Beleg liefert dein Kontoauszug. Eine falsche Mahnung bestreitest du schriftlich und legst die Belege bei. Hast du gar nichts bestellt, kann das Schreiben auch gefälscht sein, wie beim Phishing, und im Zweifel helfen Arbeiterkammer oder Verein für Konsumenteninformation. Ist nur die Höhe strittig, zahlst du den unbestrittenen Teil und klärst den Rest. Einfach liegen lassen solltest du nichts. Kommt ein Zahlungsbefehl, hast du 14 Tage zum Zahlen oder vier Wochen für den Einspruch, und ohne Einspruch wird er rechtskräftig, auch wenn die Forderung gar nicht zu Recht besteht.
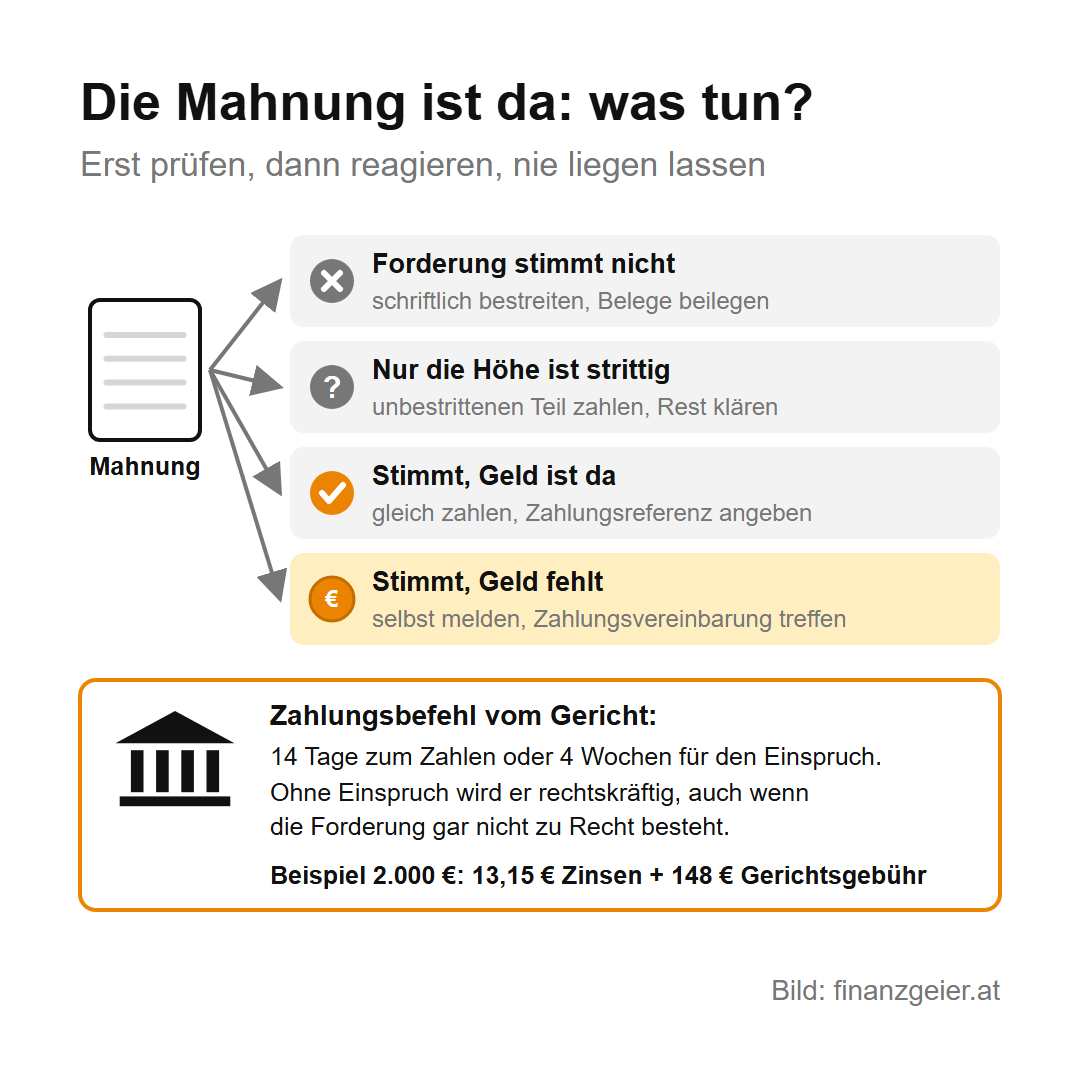
Stimmt die Forderung und fehlt das Geld, ist es besser, dich von selbst zu melden und eine Zahlungsvereinbarung zu treffen, solange das noch möglich ist. Das verhindert schlechtes Ansehen für die Zukunft und vor allem weitere Kosten. Die Vereinbarung gehört schriftlich festgehalten, mit einer Rate, die du auch hältst. Ohne sie wird es teuer: Aus 2.013,15 Euro im Beispiel werden mit der Gerichtsgebühr 2.161,15 Euro, und ein gemeldeter Zahlungsanstand kann deine Bonität jahrelang belasten. Eine Ratenvereinbarung ist in der Regel ein Anerkenntnis, die Verjährung beginnt also neu. Auf eine verjährte Forderung musst du dich selbst berufen, das Gericht prüft das nicht von Amts wegen.
Schulden zahlt man so schnell wie möglich zurück, und wer zahlen könnte und nicht zahlt, handelt falsch, auch mit Ratenplan. Wer öfter Mahnungen bekommt, hat selten ein Problem mit dem Vergessen, sondern mit dem Überblick: Dagegen helfen ein Haushaltsbudget, Daueraufträge für alles, was regelmäßig fällig ist, und ein Plan, um Schulden abzubauen.
Mahnung Miete und Kredit: wo das Gesetz die Mahnung verlangt
Offene Miete kann der Vermieter ohne Mahnung einklagen, und sie verjährt in drei Jahren. Bei der Mahnung Miete geht es um etwas anderes, nämlich um die Wohnung. Die Aufhebung des Vertrags wegen Rückstands setzt laut ABGB eine Einmahnung voraus. Eine Kündigung nach dem Mietrecht verlangt, dass der Mieter trotz Mahnung nach der Fälligkeit mindestens acht Tage im Rückstand ist, und der Vermieter kann nur gerichtlich kündigen. Zahlt der Mieter vor dem Ende der Verhandlung in erster Instanz und trifft ihn kein grobes Verschulden, ist die Kündigung aufzuheben, die Kosten trägt er aber.
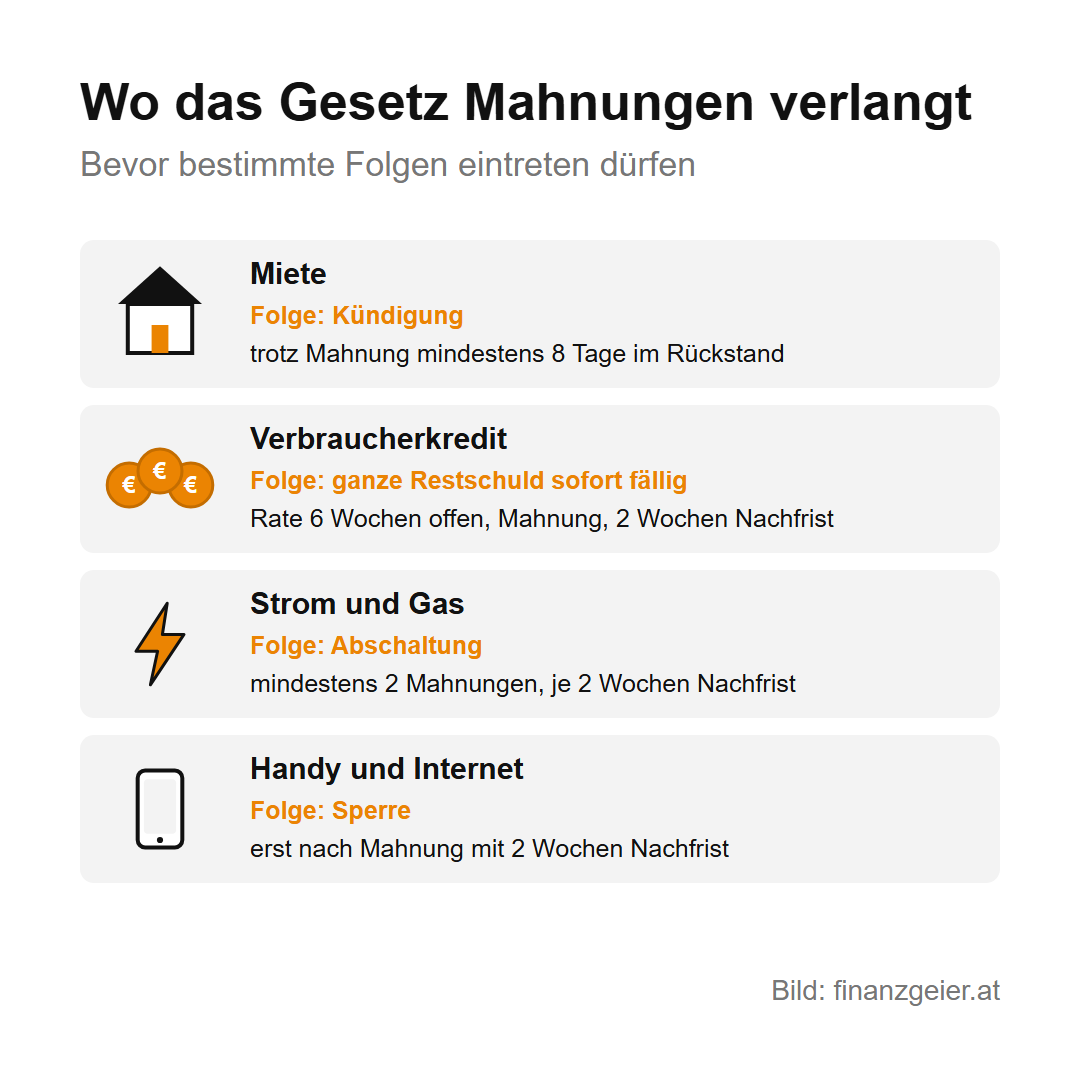
Beim Konsumkredit und anderen Verbraucherkrediten geht es um den Terminsverlust, also darum, dass die ganze Restschuld auf einmal fällig wird. Das ist nur erlaubt, wenn der Kreditgeber selbst geleistet hat, mindestens eine Rate seit sechs Wochen fällig ist und er unter Androhung dieser Folge mit einer Nachfrist von mindestens zwei Wochen erfolglos gemahnt hat. Für Verträge ab dem 20. November 2026 gilt das Verbraucherkreditgesetz 2026, das Kreditgeber zusätzlich zu angemessener Nachsicht verpflichtet, bevor sie die Zwangsvollstreckung einleiten.
Auch vor einer Abschaltung von Strom oder Gas verlangt das Gesetz mindestens zwei Mahnungen mit je mindestens zwei Wochen Nachfrist, die letzte als eingeschriebenen Brief. Handy und Internet dürfen wegen Zahlungsverzugs ebenfalls erst nach einer Mahnung mit mindestens zwei Wochen Nachfrist gesperrt werden, und bei einer laufenden Versicherung schreibt das Gesetz eine eigene Mahnung mit mindestens zwei Wochen Frist vor.
Was die Zahlungsmoral über Österreichs Wirtschaft sagt
Die Umfrage des KSV1870 vom August 2026 zeigt: Insgesamt werden 80 % der Rechnungen pünktlich bezahlt, 2025 waren es noch 83 %. Am besten zahlen Privatkunden, 86 % pünktlich und im Schnitt nach 13 Tagen, allerdings bei einem Zahlungsziel von nur 12 Tagen. Firmenkunden brauchen 29 Tage, um vier mehr als im Vorjahr, Gemeinden 27, Länder 32 und der Bund 36 Tage. Das sind Angaben befragter Unternehmen, keine amtliche Statistik.
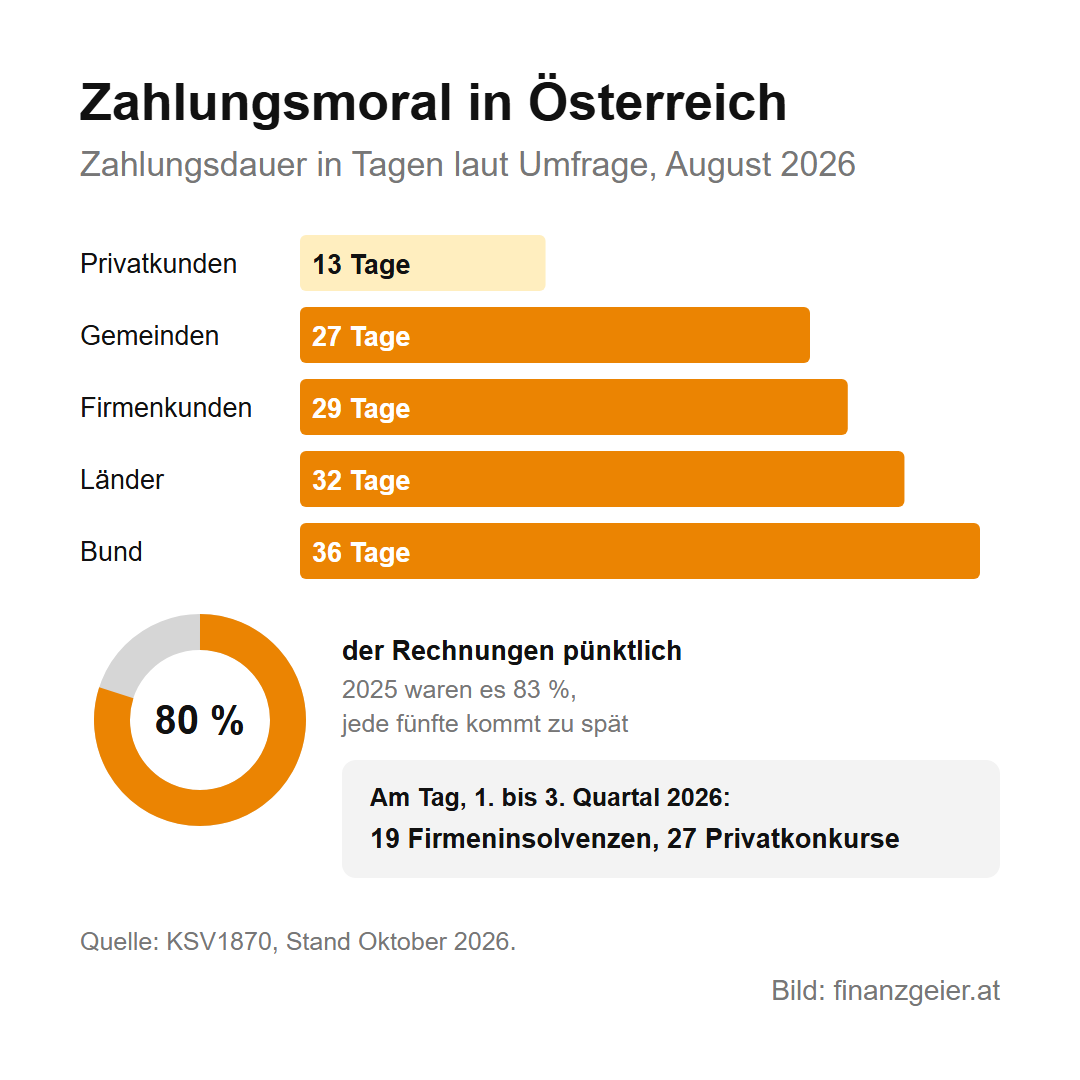
Am Ende der Kette stehen die Insolvenzen. In den ersten drei Quartalen 2026 zählte der KSV1870 5.150 Firmeninsolvenzen, im Schnitt 19 am Tag, und 43 % davon wurden mangels Kostendeckung gar nicht eröffnet. Das erhöht die Verluste der Gläubiger. Dazu kamen 7.336 eröffnete Verfahren beim Privatkonkurs, um 9,9 % mehr, was der KSV1870 vor allem auf die Mitte Juli ausgelaufene Möglichkeit einer dreijährigen Entschuldung zurückführt. Für Betriebe heißt das: Eine zu spät bezahlte Rechnung fehlt in der eigenen Kasse, und damit zahlt man selbst später. Wer als Anleger Aktien kauft, schaut deshalb in der Bilanz auf die Forderungen: Wachsen sie schneller als der Umsatz, warten die Kunden länger, und der ausgewiesene Gewinn ist noch nicht auf dem Konto. Ein Kaufgrund oder Verkaufsgrund ist eine einzelne Zahl aber nicht.
Der Rat zum Schluss: Als Unternehmer schreibst du auf jede Rechnung ein festes Zahlungsziel, erinnerst früh und freundlich, setzt danach eine Frist mit Datum und hebst die Nachweise auf. Als Schuldner schaust du jede Mahnung am selben Tag an, bestreitest eine falsche schriftlich, zahlst eine richtige oder meldest dich, solange noch etwas zu vereinbaren ist. Und auf einen Zahlungsbefehl reagierst du immer innerhalb der Frist.
Quellen: oesterreich.gv.at: Mahnung, Stand 23.1.2026, oesterreich.gv.at: Mahnverfahren, Stand 19.5.2026, WKO: Zahlungsverzug des Geschäftspartners, Stand 21.7.2026, WKO: Zahlungsverzug, FAQ, Stand 30.9.2026, RIS: ABGB §§ 907a, 1000, 1118, 1333, 1334, 1478, 1480, 1486, 1497, 1501, RIS: UGB §§ 455 bis 459, RIS: KSchG §§ 6, 6a, RIS: ZPO §§ 27, 41, 45, 244, 246, 248, RIS: MRG §§ 30, 33, RIS: Gerichtsgebührengesetz, Tarifpost 1, Beträge ab 1.8.2026, RIS: BAO § 217, RIS: VKrG § 14, Fassung bis 19.11.2026, RIS: BGBl. I Nr. 36/2026, Verbraucherkreditgesetz 2026, §§ 27, 31, 45, RIS: ElWG § 34, RIS: GWG 2011 § 127, RIS: TKG 2021 § 143, RIS: VersVG §§ 38, 39, OGH RS0034449: bloße Mahnung und Verjährung, OGH RS0014065: Beweis des Zugangs, OGH RS0034477: Anerkenntnis und Verjährung, OGH 7 Ob 24/09v: Zugang von Mahnungen, LG Wels 22 R 38/09h: Kostenfolge beim sofortigen Anerkenntnis, OeNB: Anknüpfungszinssatz gemäß § 456 UGB, OeNB: Basis- und Referenzzinssätze, letzte Änderung 5.10.2026, VKI/Konsument: Mahnschreiben, 27.2.2020, AK Tirol: Gestaffelte Mahnspesen laut OGH unzulässig, 22.2.2018, AK Wien: Mahnspesen und Verzugszinsen bei Verbraucherkrediten, April 2017, AK: Zahlungsrückstand? Jetzt rasch handeln!, E-Control: Was tun bei drohender Abschaltung, KSV1870: Zahlungsmoral unter Druck, 7.10.2026, KSV1870: Unternehmensinsolvenzen 1. bis 3. Quartal 2026, 9.10.2026, KSV1870: Privatkonkurse 1. bis 3. Quartal 2026, 9.10.2026, KSV1870: Einträge löschen, Löschfristen, 12.9.2025. Stand: November 2026.
Weiterlesen: Eine einzelne Mahnung ist schnell erledigt, kommen aber mehrere zusammen, hilft nur noch ein Plan. Wie du alle offenen Beträge auf eine Liste bringst und welche Schuld zuerst wegkommt, erklärt die Seite Schulden abbauen.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechtsberatung. Sie ist keine Kauf- oder Verkaufsempfehlung für Wertpapiere. Die Mustertexte sind unverbindliche Beispiele und auf den eigenen Fall anzupassen. Zinssätze und Gebühren ändern sich, verbindlich sind Gesetz und Vertrag. Jede Lage ist anders, die Rechenbeispiele verwenden Beispielwerte; bei Problemen helfen Wirtschaftskammer, Arbeiterkammer, Verein für Konsumenteninformation, die staatlich anerkannten Schuldenberatungen oder ein Rechtsanwalt.


