
Zuletzt aktualisiert: 17.10.2026
Wer 3.000 Euro brutto im Monat verdient, bekommt vom Urlaubsgeld 2.375,83 Euro und vom Weihnachtsgeld 2.338,63 Euro netto aufs Konto, von einem normalen Monatsgehalt aber nur 2.174,08 Euro. Die beiden Sonderzahlungen bringen also deutlich mehr als ein gewöhnlicher Monat, und für beide zusammen fällt weniger Lohnsteuer an als für ein einziges Monatsgehalt. Auf dieser Seite erfährst du, wer Urlaubs- und Weihnachtsgeld bekommt, wie hoch es ist und wann es kommt, warum es so günstig besteuert wird und was bei Eintritt, Austritt oder Karenz gilt.
Inhalt
Was Urlaubs- und Weihnachtsgeld sind
Urlaubsgeld und Weihnachtsgeld sind zwei Zahlungen, die zusätzlich zum laufenden Gehalt einmal im Jahr ausgezahlt werden. Im Kollektivvertrag heißen sie oft Urlaubszuschuss oder Urlaubsbeihilfe und Weihnachtsremuneration, im Alltag auch 14. und 13. Gehalt. Zusammen nennt man sie Sonderzahlungen. Wer in Österreich angestellt ist, bekommt also in den meisten Fällen 14 Gehälter im Jahr, verteilt auf zwölf Monate. Nicht verwechseln darfst du das Urlaubsgeld mit dem Urlaubsentgelt: Das Urlaubsentgelt ist das normale Gehalt, das während des Urlaubs weiterläuft, das Urlaubsgeld kommt zusätzlich dazu.
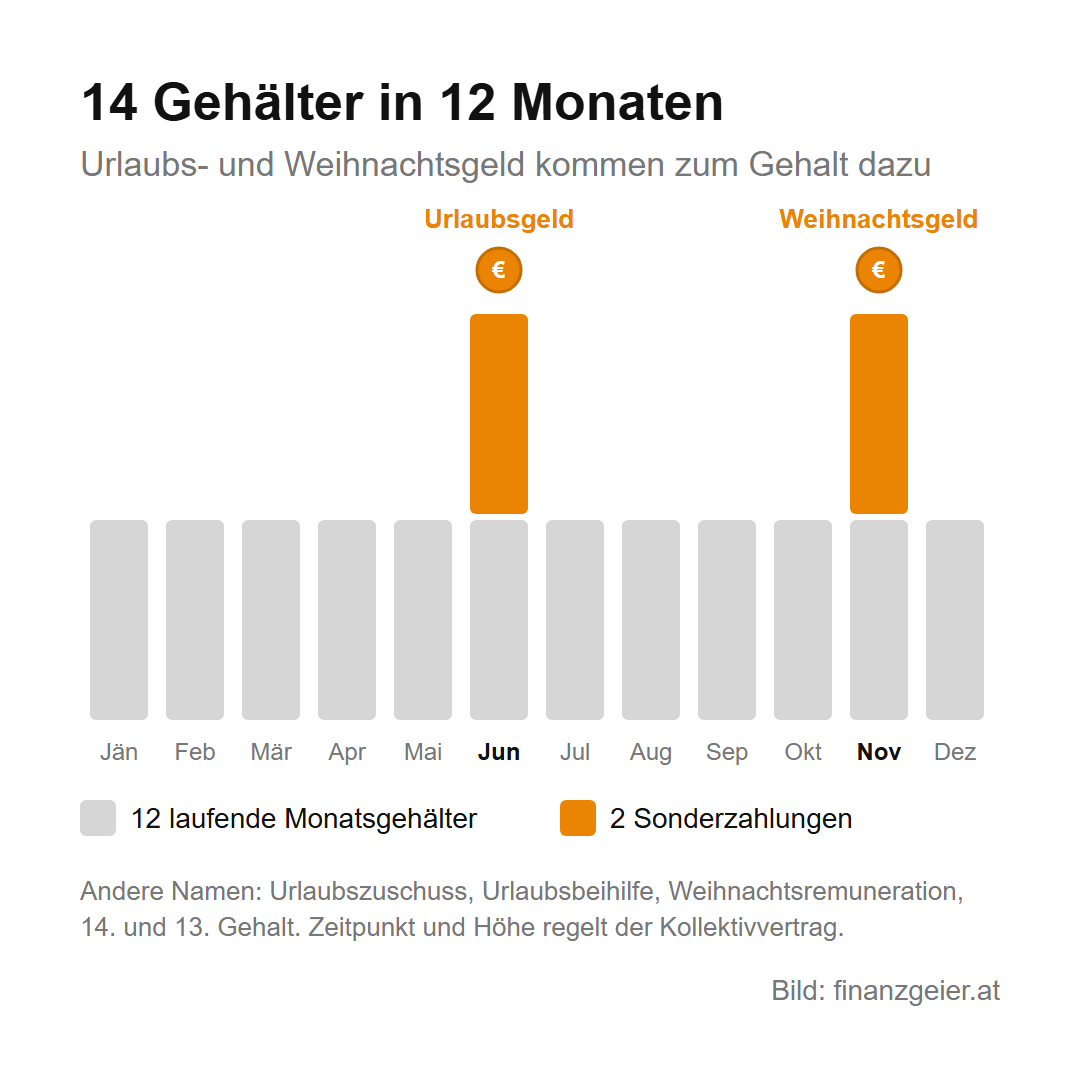
Urlaubs- und Weihnachtsgeld sind eine Errungenschaft der Kollektivverträge und aus dem Arbeitsleben in Österreich nicht mehr wegzudenken. Sie stehen in fast jedem Kollektivvertrag, und die meisten Beschäftigten rechnen fest mit ihnen. Wie wichtig der Kollektivvertrag für dein Gehalt ist, steht ausführlich auf der Seite über den Kollektivvertrag.
Wer Anspruch hat
Entgegen einer weit verbreiteten Meinung gibt es auf Urlaubs- und Weihnachtsgeld keinen gesetzlichen Anspruch. Ob, wie viel und wann du es bekommst, regelt der Kollektivvertrag deiner Branche oder dein Arbeitsvertrag. Gilt für dein Arbeitsverhältnis kein Kollektivvertrag und steht auch im Arbeitsvertrag nichts davon, gibt es keine Sonderzahlungen. Der Kollektivvertrag, der für dich gilt, muss im Betrieb aufliegen, und er steht auch auf deinem Arbeitsvertrag oder Dienstzettel.
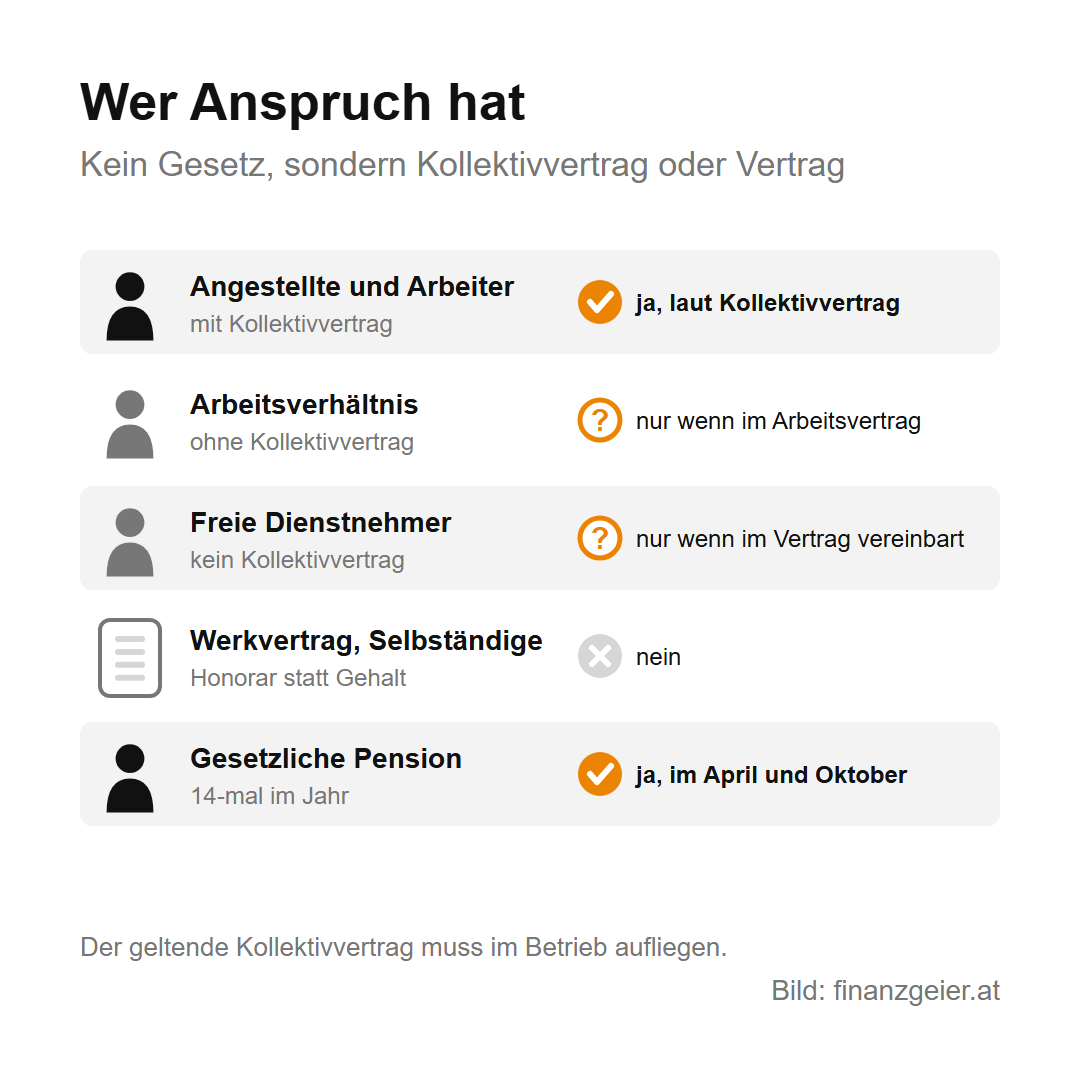
Freie Dienstnehmer fallen unter keinen Kollektivvertrag, sie bekommen Sonderzahlungen nur, wenn es im Vertrag vereinbart ist. Wer mit Werkvertrag oder selbständig arbeitet, bekommt keine, denn dort gibt es kein Gehalt, sondern ein Honorar. Anders ist es in der Pension: Die gesetzliche Pension wird 14-mal im Jahr ausgezahlt, die beiden Sonderzahlungen kommen mit der April- und der Oktoberpension, und sie werden ähnlich günstig besteuert wie bei Angestellten.
Wie viel und wann es ausgezahlt wird
In den meisten Kollektivverträgen sind Urlaubs- und Weihnachtsgeld je ein Monatsgehalt oder ein Monatslohn, in manchen Branchen ist es weniger. Überstunden und Prämien zählen nur mit, wenn der Kollektivvertrag oder eine Vereinbarung das vorsieht. Wer Teilzeit arbeitet, bekommt die Sonderzahlungen vom Teilzeitgehalt, regelmäßige Mehrstunden sind aber einzurechnen. Was ein Wechsel zwischen Teilzeit und Vollzeit für Gehalt und Pension bedeutet, steht auf der Seite über Teilzeit.
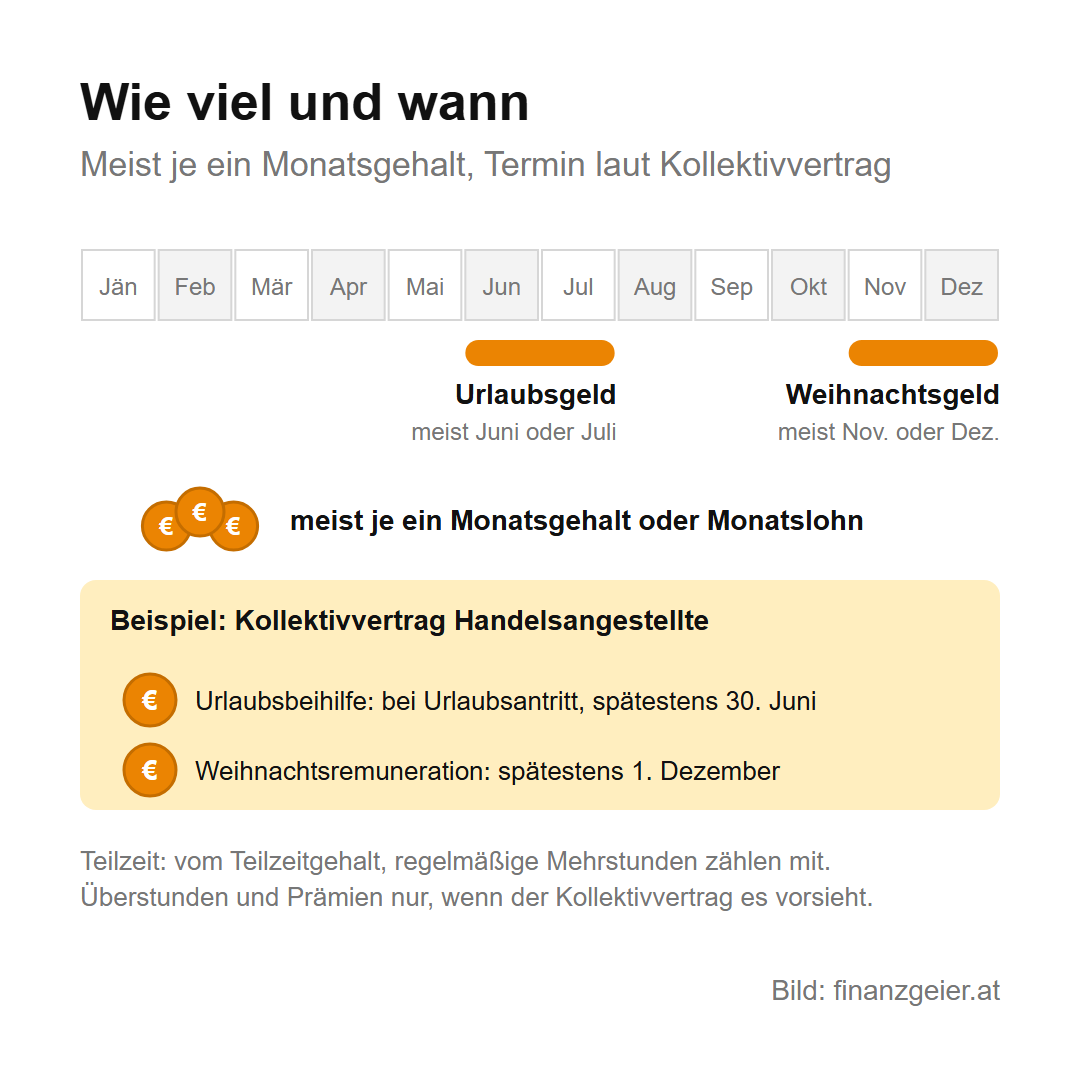
Wann bezahlt wird, legt ebenfalls der Kollektivvertrag fest. Das Urlaubsgeld kommt meist im Juni oder Juli, das Weihnachtsgeld im November oder Dezember. Manche Kollektivverträge knüpfen das Urlaubsgeld an den Urlaubsantritt. Ein Beispiel ist der Kollektivvertrag für Handelsangestellte: Die Urlaubsbeihilfe ist beim Antritt des Urlaubs fällig, spätestens am 30. Juni, und die Weihnachtsremuneration spätestens am 1. Dezember, jeweils in Höhe eines Monatsgehalts.
Warum vom Urlaubs- und Weihnachtsgeld mehr netto bleibt
Der Staat besteuert Sonderzahlungen bewusst günstiger als das laufende Gehalt. Bei der Sozialversicherung sind es für Angestellte und Arbeiter 17,07 statt 18,07 Prozent, weil von Sonderzahlungen kein Wohnbauförderungsbeitrag und keine Arbeiterkammerumlage abgezogen werden. Beitragspflichtig sind Sonderzahlungen 2026 bis zu 13.860 Euro im Jahr, darüber fällt keine Sozialversicherung mehr an.
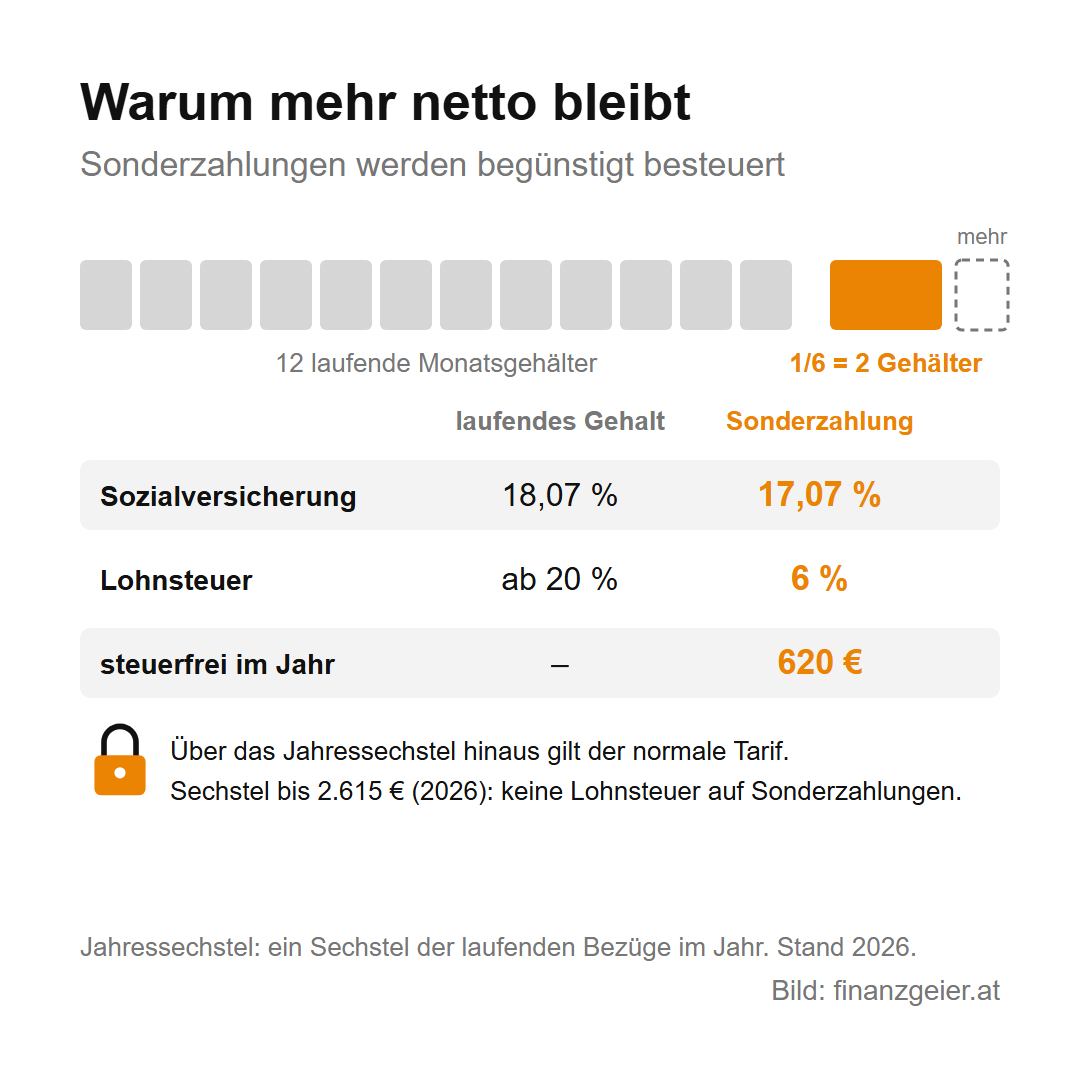
Noch größer ist der Unterschied bei der Lohnsteuer. Die ersten 620 Euro an Sonderzahlungen im Jahr bleiben steuerfrei, der Rest wird mit festen 6 Prozent besteuert, unabhängig davon, wie hoch dein Gehalt ist. Beim laufenden Gehalt gilt dagegen der Stufentarif, bei dem jeder Euro über der steuerfreien Grenze mit mindestens 20 Prozent besteuert wird. Diese Begünstigung gilt bis zum sogenannten Jahressechstel, das ist ein Sechstel der laufenden Bezüge im Jahr, also ungefähr zwei Monatsgehälter. Mit zwei Sonderzahlungen von je einem Monatsgehalt bleibst du genau in diesem Rahmen. Was darüber hinausgeht, etwa eine zusätzliche Prämie, wird wie ein laufendes Gehalt nach Tarif besteuert. Bei kleinen Einkommen fällt gar keine Lohnsteuer an: Ist das Jahressechstel nicht höher als 2.615 Euro (Wert für 2026), bleiben die Sonderzahlungen lohnsteuerfrei. Das betrifft alle, die bis rund 1.300 Euro brutto im Monat verdienen, zum Beispiel in Teilzeit. Wie sich das laufende Gehalt zusammensetzt, steht auf der Seite Brutto und Netto.
Das Rechenbeispiel über ein ganzes Jahr
Beispielwerte: Angestellte, 3.000 Euro brutto im Monat, 14 Gehälter, Steuerjahr 2026, keine Kinder und keine Pendlerpauschale. Vom laufenden Gehalt gehen 542,10 Euro Sozialversicherung und 283,82 Euro Lohnsteuer ab, netto bleiben 2.174,08 Euro. Das sind 72,5 Prozent vom Brutto.
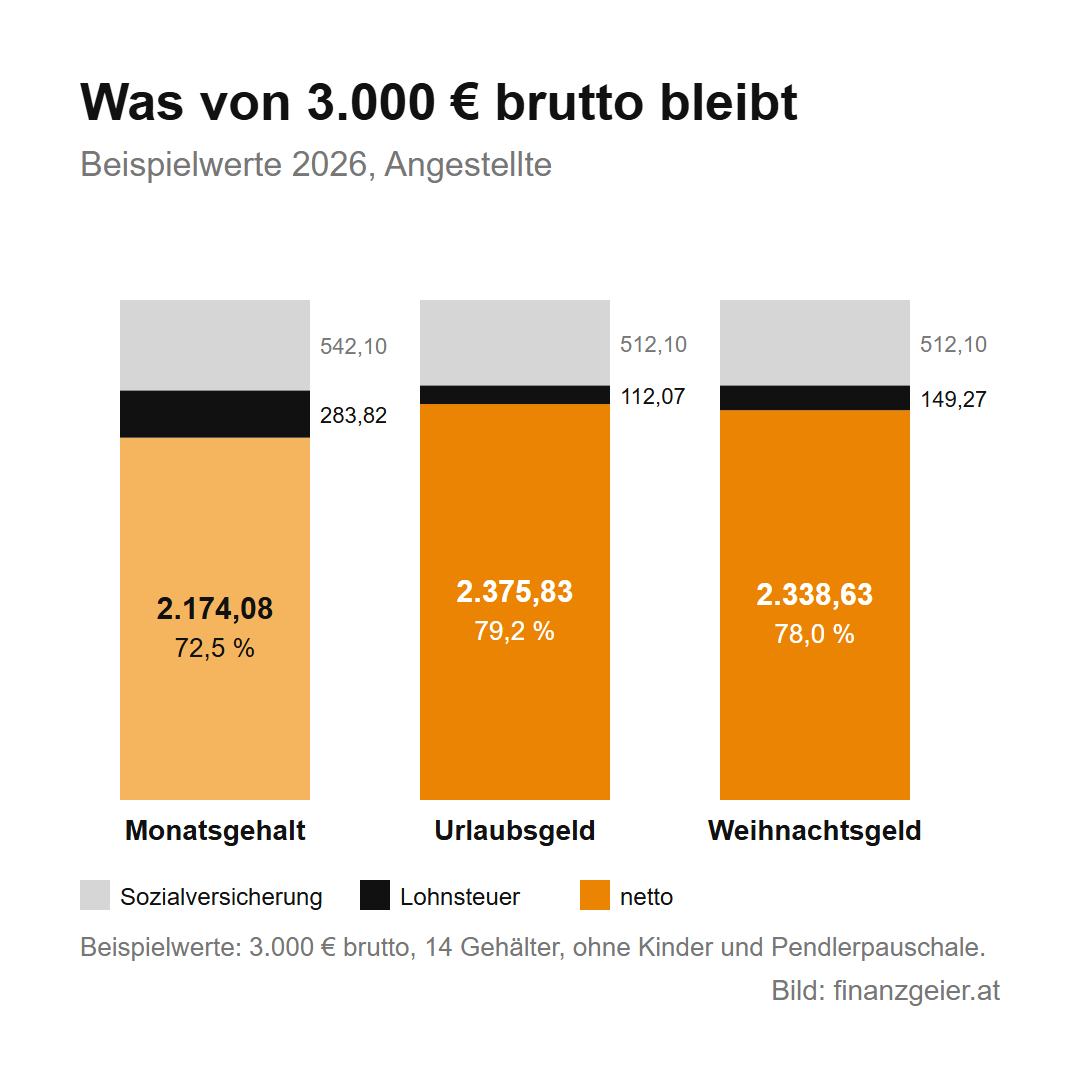
Beim Urlaubsgeld im Juni gehen 17,07 Prozent Sozialversicherung ab, also 512,10 Euro. Für die Lohnsteuer zieht man davon und vom Freibetrag ab: 3.000 minus 512,10 minus 620 sind 1.867,90 Euro, davon 6 Prozent sind 112,07 Euro Lohnsteuer. Netto bleiben 2.375,83 Euro oder 79,2 Prozent. Beim Weihnachtsgeld ist der Freibetrag schon verbraucht: 3.000 minus 512,10 sind 2.487,90 Euro, davon 6 Prozent sind 149,27 Euro Lohnsteuer, netto bleiben 2.338,63 Euro oder 78,0 Prozent.
Über das ganze Jahr gerechnet kommen zwölf Monatsgehälter mit zusammen 26.088,96 Euro netto und zwei Sonderzahlungen mit 4.714,46 Euro netto aufs Konto, insgesamt 30.803,42 Euro. Urlaubs- und Weihnachtsgeld machen damit gut 15 Prozent des Jahresnettos aus. Für beide zusammen zahlt die Angestellte 261,34 Euro Lohnsteuer, für ein einziges Monatsgehalt sind es 283,82 Euro.
Eintritt, Austritt und Karenz
Das volle Urlaubs- und Weihnachtsgeld bekommt, wer das ganze Kalenderjahr beschäftigt ist. Wer während des Jahres anfängt oder aufhört, bekommt meist einen anteiligen Betrag, man spricht von Aliquotierung. Beispielwerte: Wer am 1. April mit 3.000 Euro brutto beginnt, ist neun von zwölf Monaten beschäftigt und bekommt je Sonderzahlung 9/12 von 3.000, also 2.250 Euro brutto.
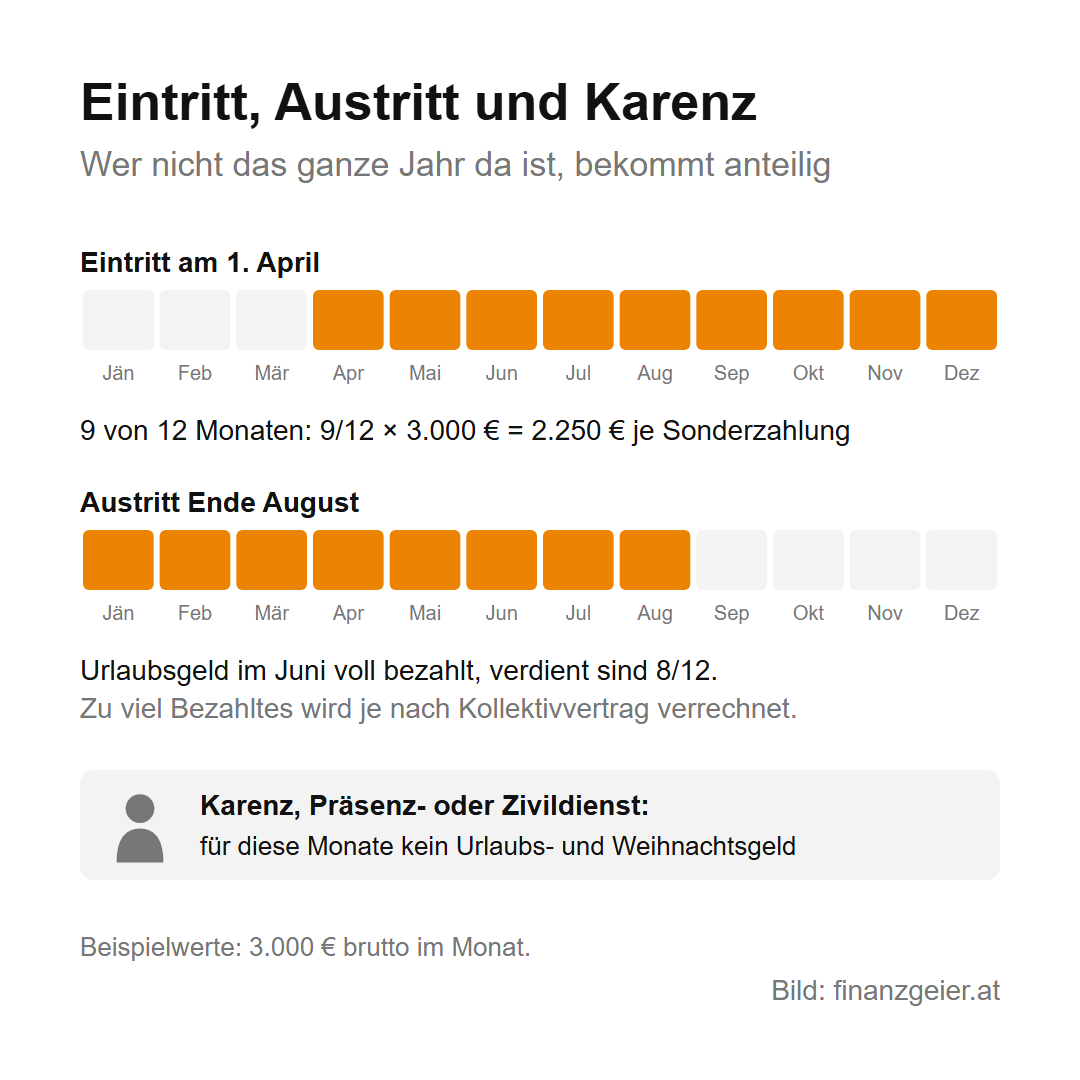
Wer nach dem Urlaubsgeld im Juni das Unternehmen verlässt, hat das Urlaubsgeld für das ganze Jahr schon bekommen, obwohl er nur einen Teil davon verdient hat. Viele Kollektivverträge sehen dann vor, dass der zu viel bezahlte Teil mit der Endabrechnung verrechnet wird, etwa bei Selbstkündigung oder gerechtfertigter Entlassung. Bei Arbeitern entfällt in vielen Kollektivverträgen der Anspruch ganz, wenn sie gerechtfertigt entlassen werden oder ohne wichtigen Grund vorzeitig austreten. Angestellte haben bei jeder Art der Beendigung mindestens Anspruch auf das anteilige Weihnachtsgeld. Was sonst noch in die Endabrechnung gehört, steht auf der Seite über die Kündigung.
Für die Zeit einer Karenz gibt es kein Urlaubs- und Weihnachtsgeld, ebenso wenig für den Präsenz- oder Zivildienst. Die Sonderzahlungen werden für diese Monate gekürzt. Wie genau gerechnet wird, steht im jeweiligen Kollektivvertrag, deshalb lohnt sich bei jeder Veränderung ein Blick hinein oder eine Anfrage bei der Arbeiterkammer.
Urlaubs- und Weihnachtsgeld richtig einplanen
Viele planen das Urlaubs- und Weihnachtsgeld schon fix ein, und zwar für dringende Ausgaben, die sie ohnehin machen müssen. Das ist verständlich, denn die beiden Zahlungen sind verlässlich und kommen jedes Jahr zur gleichen Zeit. Gerade weil sie so verlässlich sind, gehören sie aber nicht ins Monatsbudget: Die laufenden Ausgaben sollten mit den zwölf Monatsgehältern gedeckt sein, und Urlaubs- und Weihnachtsgeld sind für das da, was nur einmal im Jahr anfällt, etwa die Jahresabrechnung für Strom und Gas, das Service fürs Auto oder größere Reparaturen. Natürlich sind sie aber auch für das da, wonach sie benannt sind, also für den Urlaub und die Weihnachtsgeschenke, sofern alle anderen Kosten schon gedeckt oder eingeplant sind.
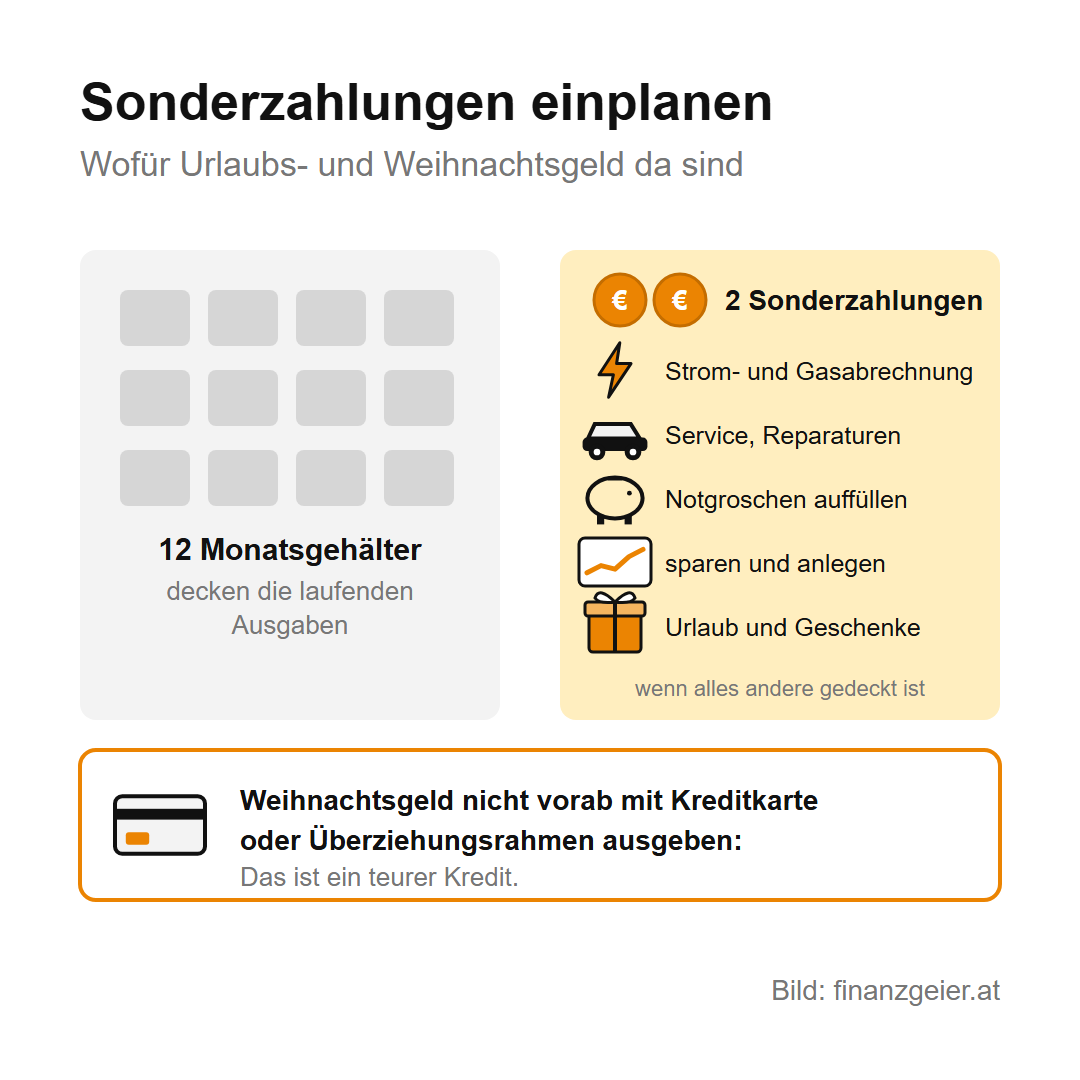
Wer schon im Herbst das Weihnachtsgeld mit Kreditkarte oder Überziehungsrahmen vorab ausgibt, muss sich bewusst sein, dass er einen teuren Kredit aufnimmt und dass das Geld im Dezember schon verbraucht ist. Wer noch keinen ausreichenden Notgroschen hat, füllt ihn am besten zuerst mit einem Teil der Sonderzahlungen auf, und was danach übrig bleibt, kann gespart oder angelegt werden. Wie du dein Budget übers Jahr aufstellst, zeigt der Haushaltsbudget-Rechner.
Der Rat zum Schluss: Schau in deinen Kollektivvertrag, wann und in welcher Höhe dir Urlaubs- und Weihnachtsgeld zustehen, kontrolliere die Beträge auf deinem Lohnzettel, und lege schon zu Jahresbeginn fest, wofür du die beiden Sonderzahlungen verwendest, damit sie nicht einfach im Alltag verschwinden.
Quellen: Arbeiterkammer: Weihnachts- und Urlaubsgeld und Urlaubsgeld und Urlaubsentgelt; WKO: Sonstige Bezüge, lohnsteuerliche Behandlung, Beitragswesen Dienstnehmer 2026 und Kollektivvertrag für Handelsangestellte 2026; Pensionsversicherungsanstalt: Versteuerung von Pensionen. Stand: Oktober 2026.
Weiterlesen: Vom Urlaubsgeld bleiben im Beispiel 2.375,83 Euro netto, vom Weihnachtsgeld 2.338,63 Euro. Ob diese Beträge bei dir stimmen, kontrollierst du am besten auf dem Lohnzettel. Dort steht, was dir vom Gehalt abgezogen wird und wofür.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Anspruch, Höhe und Fälligkeit der Sonderzahlungen richten sich nach deinem Kollektivvertrag oder Arbeitsvertrag; im Zweifel helfen die Arbeiterkammer, deine Gewerkschaft oder eine Steuerberatung. Das Rechenbeispiel verwendet Beispielwerte für 2026.

