
Zuletzt aktualisiert: 14.10.2026
Wer 45 Jahre lang 3.000 Euro brutto im Monat verdient, bekommt am Ende rund 2.400 Euro brutto Pension im Monat, in heutigem Geld gerechnet. Das klingt nach viel, aber es setzt ein lückenloses Arbeitsleben voraus, und wer früher geht, Teilzeit arbeitet oder später anfängt, bekommt deutlich weniger. Diese Seite erklärt, wie das österreichische Pensionssystem funktioniert, wie das Pensionskonto rechnet, ab wann du in Pension gehen kannst, was die Pensionen den Staat kosten und warum du selbst vorsorgen solltest.
Weil es um Fragen der Sozialversicherung geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei deiner Pensionsversicherung oder bei der Arbeiterkammer.
Inhalt
Warum die Pension schon mit dem ersten Job beginnt
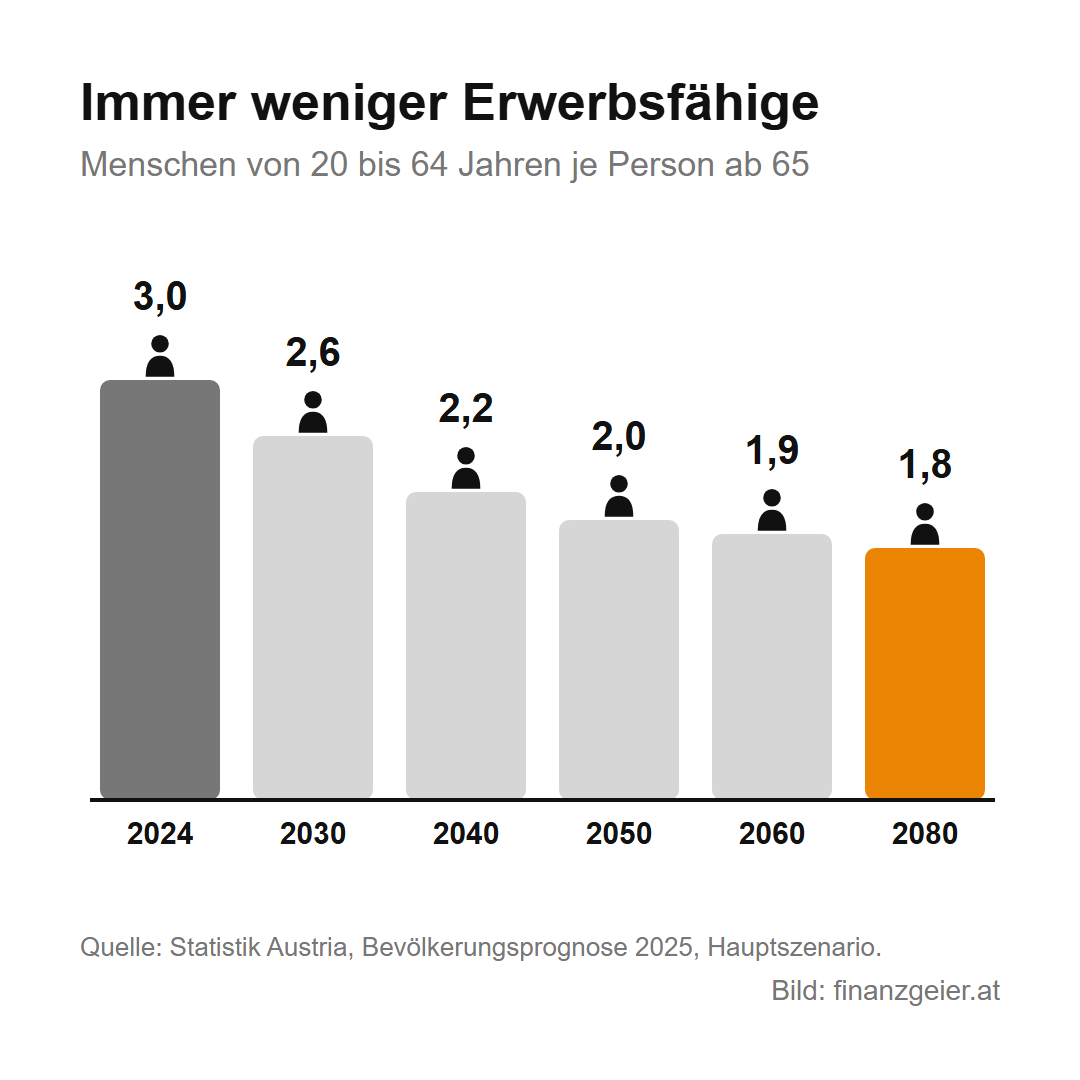
Die meisten Menschen machen sich erst Gedanken über die Pension, wenn sie im Alter schon fortgeschritten sind. Dann sind aber viele Jahre verschenkt, die für den Vermögensaufbau wichtig gewesen wären. Dazu kommt die Entwicklung der Bevölkerung: 2024 kamen in Österreich auf 100 Menschen im Alter von 20 bis 64 Jahren 33 Menschen ab 65, also auf jede Person im Pensionsalter rund drei im Erwerbsalter. Laut der Bevölkerungsprognose von Statistik Austria werden es 2040 nur noch 2,2 sein und 2080 rund 1,8.
Dazu eine klare Meinung: Dass jeder eine Pension bekommen wird, ist sichergestellt. Ab welchem Alter und in welcher Höhe, ist aber unklar, denn niemand weiß, wie sich das System in den nächsten Jahrzehnten entwickelt. Dass man selbst vorsorgt, steht also eigentlich außer Frage, und je früher man damit anfängt, desto besser.
Wie das Pensionssystem funktioniert
Die gesetzliche Pension funktioniert nach dem Umlageverfahren. Das heißt: Was die Erwerbstätigen heute an Beiträgen einzahlen, wird gleich an die heutigen Pensionistinnen und Pensionisten ausbezahlt. Es liegt also kein persönliches Geld für dich auf einem Sparbuch, sondern du erwirbst einen Anspruch, den die nächste Generation finanziert. Der Beitrag zur Pensionsversicherung liegt bei 22,8 Prozent des Bruttogehalts, 10,25 Prozent zahlst du, 12,55 Prozent dein Arbeitgeber. Reichen die Beiträge nicht, zahlt der Bund aus dem Budget dazu.
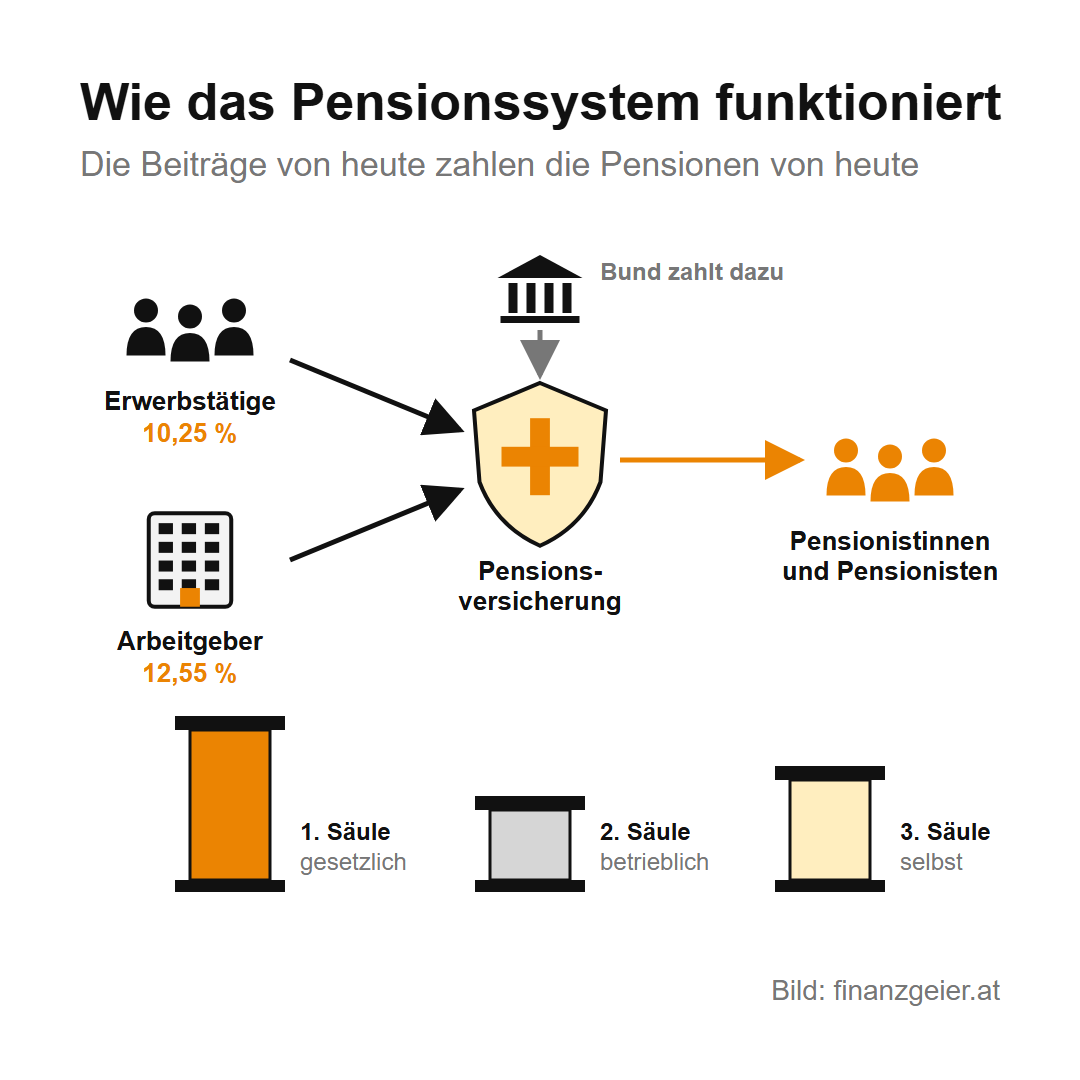
Man spricht von drei Säulen der Altersvorsorge. Die erste Säule ist die gesetzliche Pension. Die zweite ist die betriebliche Vorsorge: Jeder Arbeitgeber zahlt 1,53 Prozent des Gehalts in eine Mitarbeitervorsorgekasse ein, das ist die Abfertigung neu, und manche Betriebe zahlen zusätzlich in eine Pensionskasse. Die dritte Säule ist das, was du selbst zurücklegst. Für die meisten ist die gesetzliche Pension der weitaus größte Teil, und genau deshalb lohnt es sich zu wissen, wie sie berechnet wird.
Das Pensionskonto
Für alle, die ab 1955 geboren sind, gibt es ein Pensionskonto. Jedes Jahr werden darauf 1,78 Prozent deiner Beitragsgrundlage gutgeschrieben, das ist dein Bruttoeinkommen einschließlich Urlaubs- und Weihnachtsgeld bis zur Höchstbeitragsgrundlage von 6.930 Euro im Monat (Wert 2026). Der ganze Kontostand wird jedes Jahr aufgewertet, damit er mit der Entwicklung der Löhne mithält. Wenn du in Pension gehst, wird der Kontostand durch 14 geteilt, das Ergebnis ist deine monatliche Bruttopension, 14-mal im Jahr.
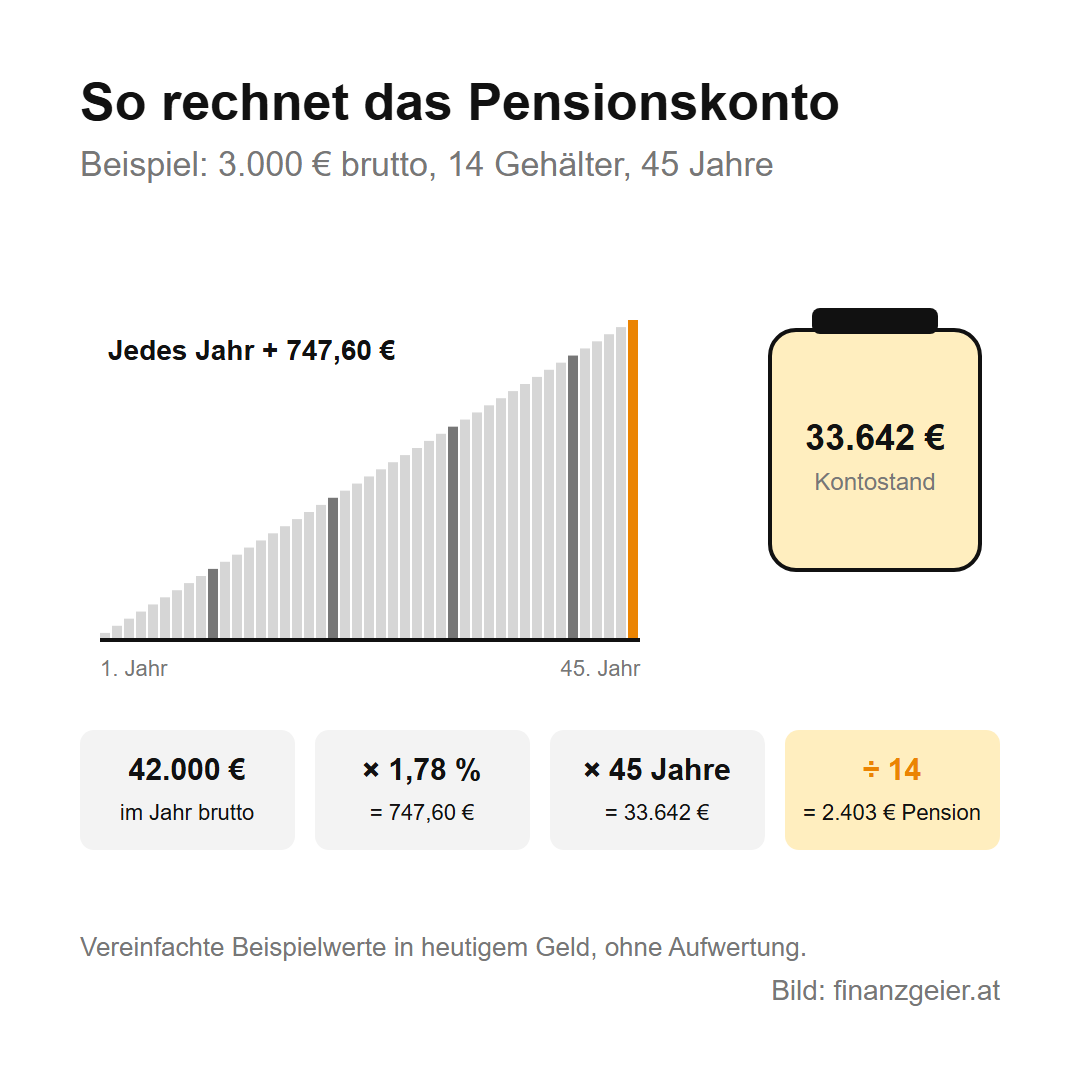
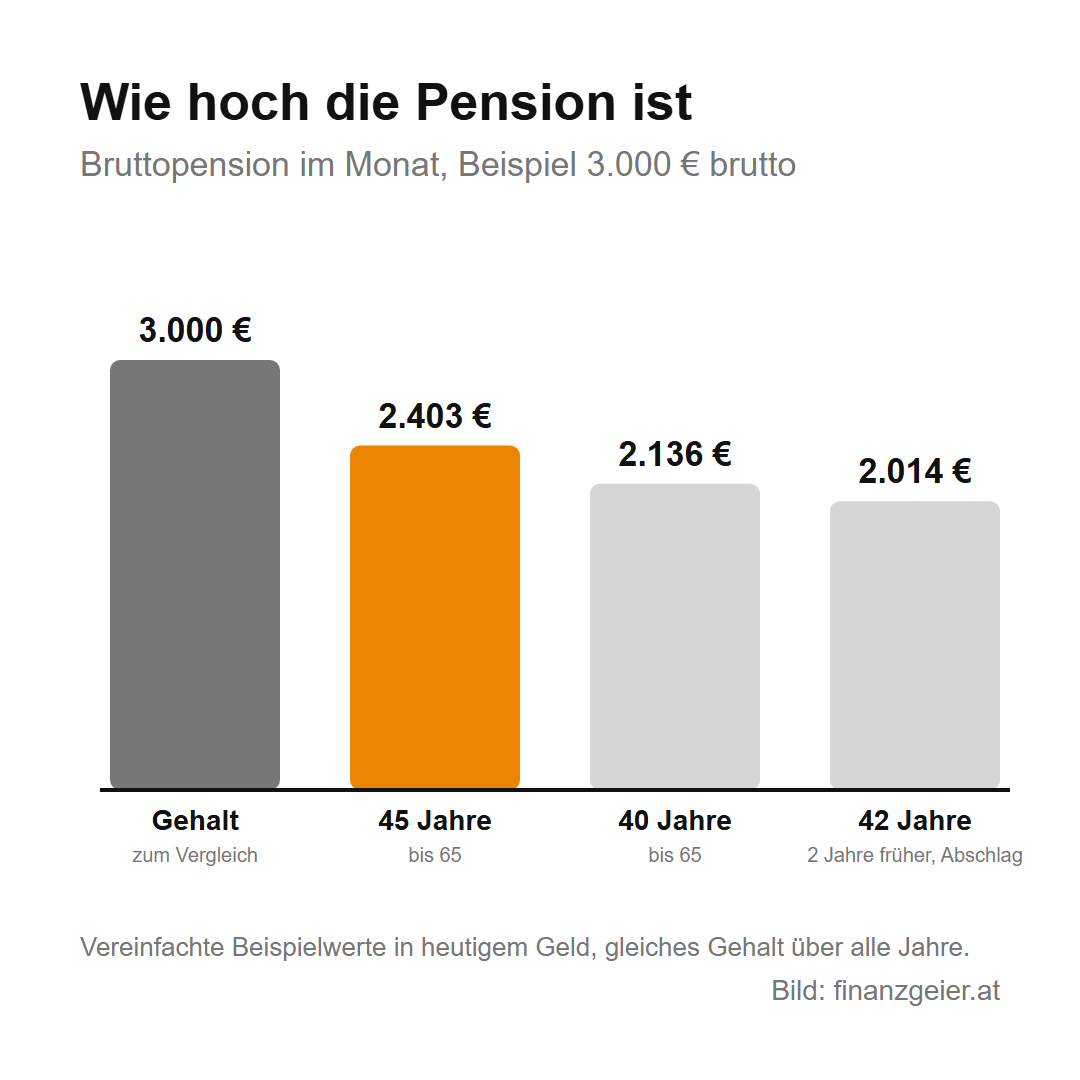
Ein Rechenbeispiel mit vereinfachten Beispielwerten, in heutigem Geld und ohne Aufwertung: Eine Angestellte verdient 3.000 Euro brutto im Monat, mit 14 Gehältern sind das 42.000 Euro im Jahr. Davon werden 1,78 Prozent gutgeschrieben, also 747,60 Euro pro Jahr. Nach 45 Jahren stehen 33.642 Euro auf dem Konto, geteilt durch 14 ergibt das 2.403 Euro brutto Pension im Monat. Gutgeschrieben werden auch Zeiten ohne Arbeit, etwa die Kindererziehung, das Arbeitslosengeld, das Krankengeld oder der Präsenz- und Zivildienst, allerdings oft auf niedrigerer Grundlage. Wer lange Teilzeit arbeitet, hat entsprechend weniger auf dem Konto. Deinen eigenen Stand kannst du mit der ID Austria jederzeit online einsehen, und wie du ihn liest, erklärt die Seite Pensionskonto lesen.
Ab wann du in Pension gehen kannst
Das Regelpensionsalter ist 65 Jahre. Für Frauen lag es lange bei 60 Jahren, seit 2024 steigt es jedes Jahr um ein halbes Jahr, bis es 2033 ebenfalls 65 Jahre erreicht. Für eine Alterspension brauchst du mindestens 15 Versicherungsjahre, davon mindestens sieben aus einer Erwerbstätigkeit. Wer später geht, bekommt für jedes Jahr 5,1 Prozent mehr Pension, höchstens für drei Jahre.
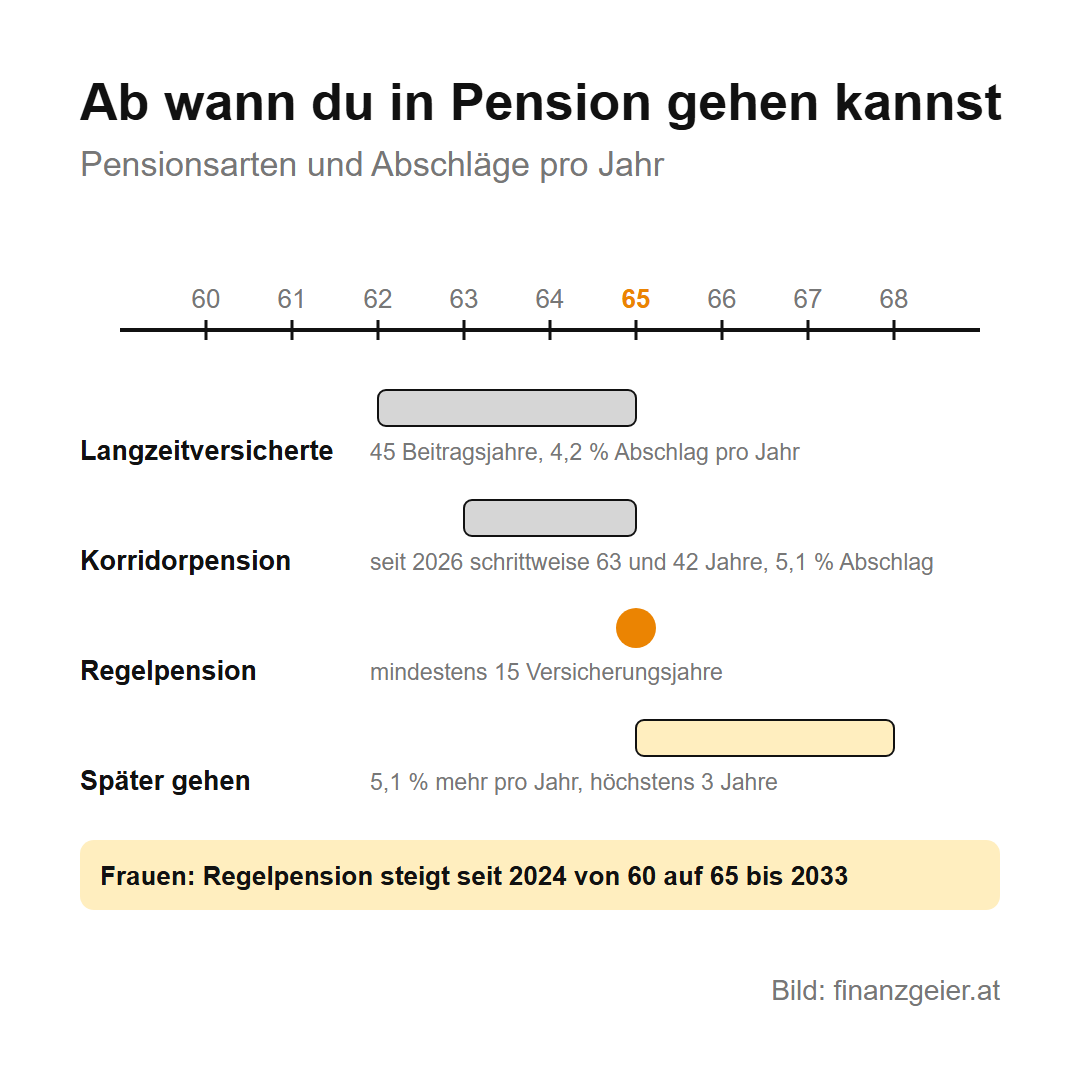
Früher in Pension gehen ist unter bestimmten Voraussetzungen möglich, aber mit Abschlägen. Die Korridorpension war bisher ab 62 Jahren mit 40 Versicherungsjahren möglich, seit 2026 steigen das Alter schrittweise auf 63 Jahre und die nötige Versicherungszeit auf 42 Jahre. Für jedes Jahr vor dem Regelpensionsalter werden 5,1 Prozent abgezogen, und zwar dauerhaft. Mit 45 Beitragsjahren gibt es die Langzeitversichertenregelung ab 62 Jahren mit 4,2 Prozent Abschlag pro Jahr, für Schwerarbeit gelten eigene Regeln. Im Durchschnitt gingen die Menschen in Österreich 2025 mit 61,8 Jahren in Pension, also deutlich vor dem Regelpensionsalter.
Wie hoch die Pension ist
Im Rechenbeispiel bekommt die Angestellte nach 45 Jahren 2.403 Euro brutto Pension, das sind rund 80 Prozent ihres Bruttogehalts. Mit 40 Versicherungsjahren sind es nur noch 2.136 Euro. Geht sie mit 42 Versicherungsjahren zwei Jahre früher in die Korridorpension, kommen zu den fehlenden Jahren noch 10,2 Prozent Abschlag dazu, und es bleiben rund 2.014 Euro. Und das alles gilt nur, wenn das Gehalt über das ganze Arbeitsleben gleich hoch war. In der Realität verdienen die meisten am Anfang weniger und am Ende mehr, deshalb liegt die Pension meist deutlich unter dem letzten Gehalt.
Die durchschnittliche Pension lag 2025 laut der Pensionsversicherung bei rund 2.880 Euro brutto für Männer und bei rund 1.950 Euro für Frauen. Frauen bekommen also deutlich weniger, vor allem wegen Teilzeit und Unterbrechungen für die Kinderbetreuung, das zeigt auch der Beitrag zum Equal Pension Day. Wer sehr wenig Pension hat, bekommt eine Ausgleichszulage bis zum sogenannten Richtsatz, für Alleinstehende 1.308,39 Euro im Monat (Wert 2026). Die laufenden Pensionen werden jedes Jahr angepasst, wie stark, legt der Gesetzgeber fest.
Was die Pensionen den Staat kosten
Die Pensionen sind einer der größten Kostentreiber im Budget. Laut Bundesvoranschlag 2026 zahlt der Bund rund 20,3 Milliarden Euro an die Pensionsversicherung und rund 13,6 Milliarden Euro für die Pensionen der Beamtinnen und Beamten. Zusammen sind das rund 34 Milliarden Euro, also gut ein Viertel aller Auszahlungen des Bundes von rund 126 Milliarden Euro. Mehr als jeder vierte Euro des Bundesbudgets fließt damit in die Pensionen.
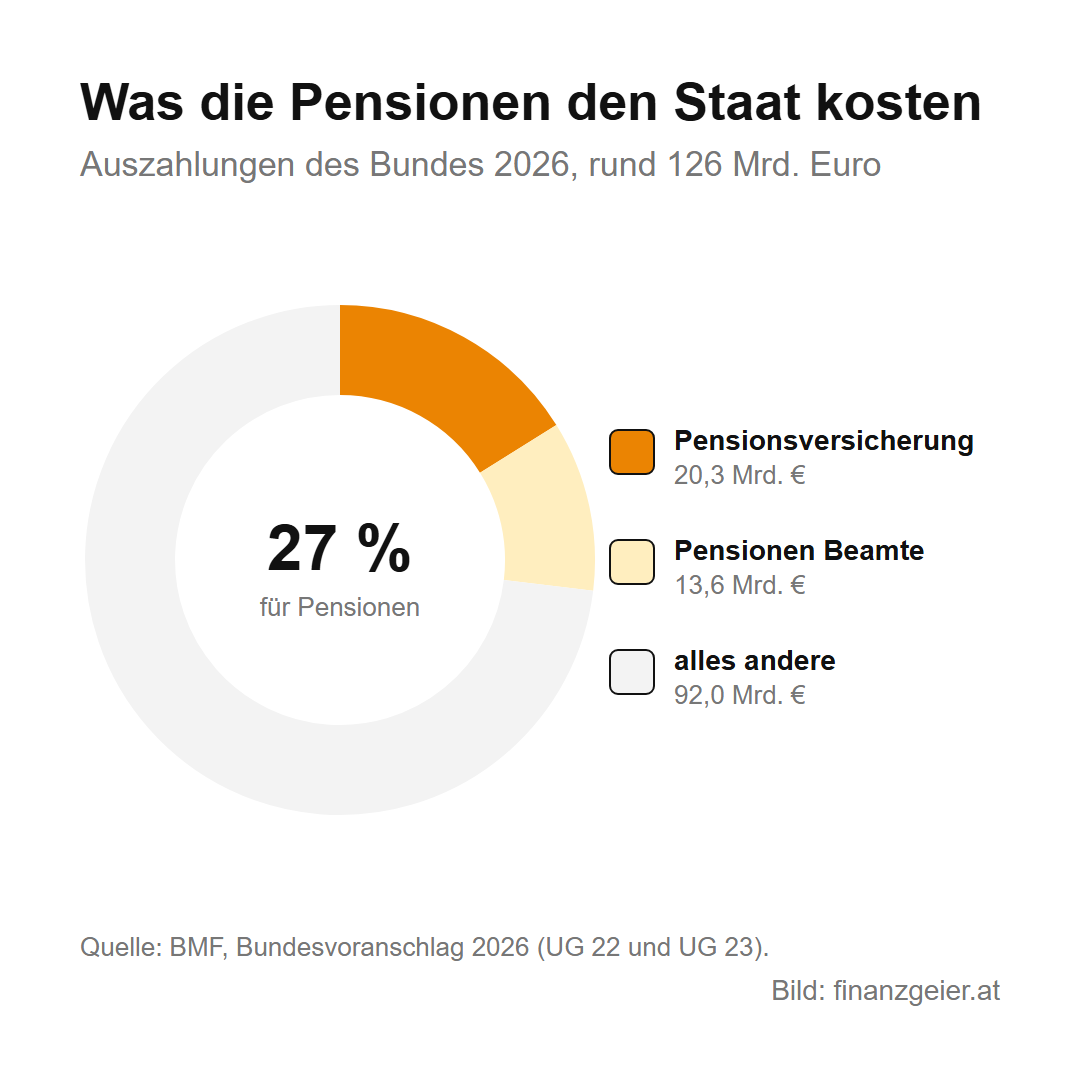
Weil die Zahl der Menschen über 65 stark steigt und die Zahl der Erwerbstätigen kaum, werden diese Kosten weiter wachsen. Wie die Politik darauf reagiert, ob mit höherem Pensionsalter, niedrigeren Anpassungen oder mehr Geld aus dem Budget, ist offen und wird immer wieder neu verhandelt. Für die eigene Planung heißt das: Man kann sich auf die gesetzliche Pension als Grundlage verlassen, aber nicht darauf, dass die Regeln in 30 Jahren noch dieselben sind.
Selbst vorsorgen mit der Börse
Dazu eine klare Meinung: Langfristige Vorsorge beginnt und endet mit der Börse. Nur dort ist über mehrere Jahrzehnte ein echter Vermögensaufbau möglich und auch realistisch, denn Sparbuch und Bausparer verlieren gegen die Inflation. Der Grundstein muss aber sehr früh gelegt werden, und je früher man anfängt, desto besser. Ein Rechenbeispiel mit Beispielwerten: Wer ab 25 jeden Monat 100 Euro in einen Sparplan auf breit gestreute ETF steckt und im Schnitt 6 Prozent im Jahr erzielt, hat mit 65 rund 199.000 Euro, eingezahlt hat er 48.000 Euro. Wer erst mit 35 beginnt, kommt auf rund 100.000 Euro, wer mit 45 beginnt, auf rund 46.000 Euro. Gerechnet ist das vor Kosten und Steuern, und eine Garantie für diese Rendite gibt es nicht.
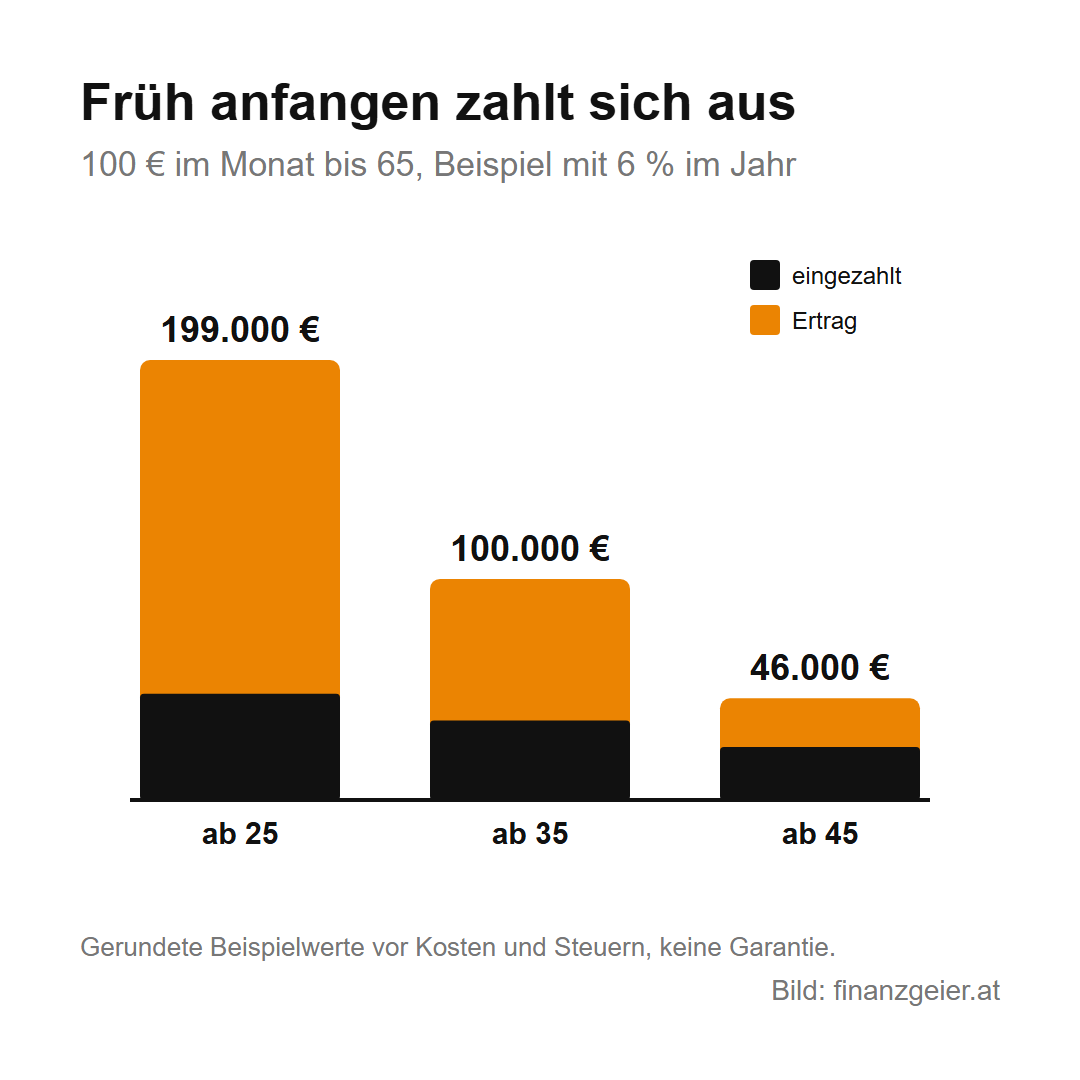
Was das bedeutet, zeigt die Entnahme: Aus 199.000 Euro lassen sich 20 Jahre lang rund 1.200 Euro im Monat entnehmen, wenn das restliche Geld weiter 4 Prozent bringt. Das ist ungefähr der Unterschied zwischen einem Gehalt und einer Pension. Mit dem Zinseszinsrechner kannst du deine eigenen Zahlen durchrechnen. Jede Lage ist anders, aber der wichtigste Faktor ist bei allen derselbe: die Zeit.
Der Rat zum Schluss: Schau dir dein Pensionskonto an und rechne aus, wie groß die Lücke zwischen deinem heutigen Netto und deiner voraussichtlichen Pension ist. Für diese Lücke richtest du einen Sparplan ein, der automatisch mit dem Gehaltseingang abgebucht wird, auch wenn es am Anfang nur ein kleiner Betrag ist.
Quellen: oesterreich.gv.at: Pensionskonto, Höhe der Alterspension; Sozialministerium: Überblick Pensionsarten 2025 bis 2034, Monitoring-Bericht Pensionsantrittsalter 2025, Ausgleichszulage; Statistik Austria: Bevölkerungsprognose 2025; BMF: Bundesvoranschlag 2026 UG 22, UG 23; Parlament: Budgetdienst, Budgetanalyse 2025 und 2026; ORF: Rechnungsabschluss der Pensionsversicherung 2025. Stand: Oktober 2026.
Weiterlesen: Die 6 Prozent im Jahr aus dem Rechenbeispiel sind eine Annahme, eine Garantie für diese Rendite gibt es nicht. Wie Ertrag und Schwankungen zusammenhängen, erklärt die Seite über Rendite und Risiko. Dort steht, warum beides zusammengehört und wie Streuung dein Geld schützt.
Hinweis: Diese Seite gibt nur einen groben Überblick und ersetzt keine Beratung. Jede Lage ist anders: Deine genaue Pension errechnet die Pensionsversicherung. Die Rechenbeispiele sind vereinfachte Beispielwerte, vergangene oder angenommene Renditen sind keine Garantie für die Zukunft.

