
Zuletzt aktualisiert: 14.10.2026
Mit 30 Jahren und zehn Arbeitsjahren mit 3.000 Euro brutto stehen auf dem Pensionskonto rund 7.476 Euro. Das ergäbe gerade einmal 534 Euro Pension im Monat, aber es ist erst ein gutes Fünftel dessen, was bis 65 noch dazukommen kann. Wer sein Pensionskonto lesen kann, weiß früh, wo er steht und wie groß die Lücke zum Gehalt sein wird. Diese Seite erklärt, wie du dein Pensionskonto abrufst, was auf der Kontomitteilung steht, wie du deine Pension selbst hochrechnest, wie du Fehler und Lücken findest und was du gegen die Pensionslücke tun kannst.
Weil es um Fragen der Sozialversicherung geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei deiner Pensionsversicherung oder bei der Arbeiterkammer.
Inhalt
Warum du früh auf dein Pensionskonto schauen solltest
Das Pensionskonto ist ein wichtiges Werkzeug, das viele leider erst spät im Leben ansehen. Dann sind Anpassungen aber nur noch schwer möglich, und die Pensionslücke, die entstehen wird, lässt sich kaum noch schließen. Die Empfehlung lautet deshalb ganz klar: sich so früh wie möglich mit dem Thema beschäftigen und regelmäßig auf das Pensionskonto schauen.
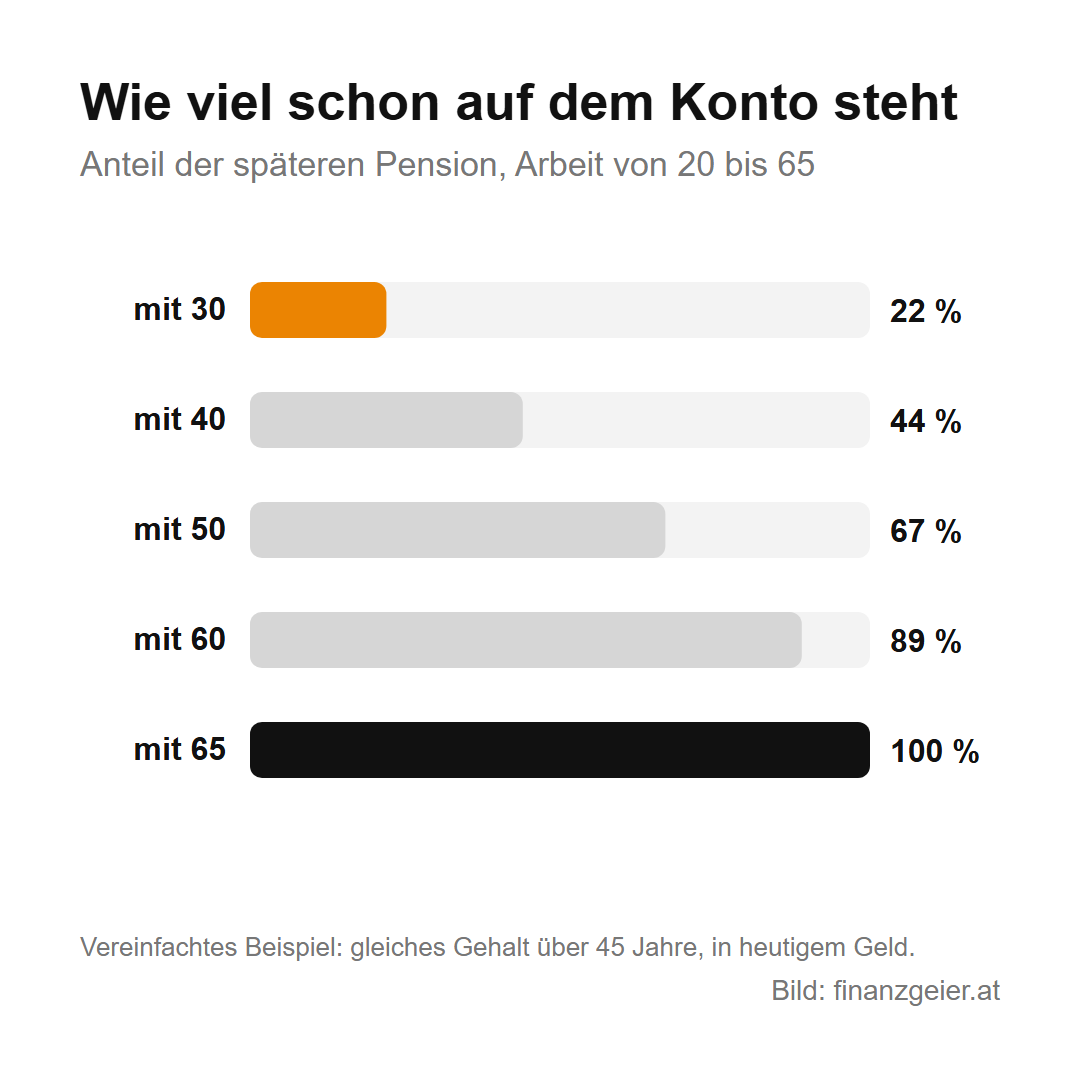
In jungen Jahren kann sich das Endergebnis zwar noch stark ändern, durch Jobwechsel, höhere oder niedrigere Verdienste, Teilzeit oder Pausen im Berufsleben. Der Kontostand ist aber trotzdem ein guter Richtwert, und er nähert sich im Laufe des Lebens immer weiter dem tatsächlichen Wert an. Im Rechenbeispiel mit 45 Arbeitsjahren von 20 bis 65 stehen mit 30 Jahren rund 22 Prozent der späteren Pension auf dem Konto, mit 40 rund 44 Prozent, mit 50 rund 67 Prozent und mit 60 rund 89 Prozent. Je jünger du bist, desto mehr ist noch offen, und desto mehr Zeit hast du, um gegenzusteuern.
So rufst du dein Pensionskonto ab
Ein Pensionskonto hat jeder, der ab 1955 geboren ist und in Österreich pensionsversichert ist oder war. Abrufen kannst du es jederzeit und kostenlos online, mit der ID Austria über meineSV, das Serviceportal der Sozialversicherung, oder über FinanzOnline. Wer lieber Papier in der Hand hat, kann die Kontomitteilung bei seiner Pensionsversicherung beantragen und bekommt sie per Post.
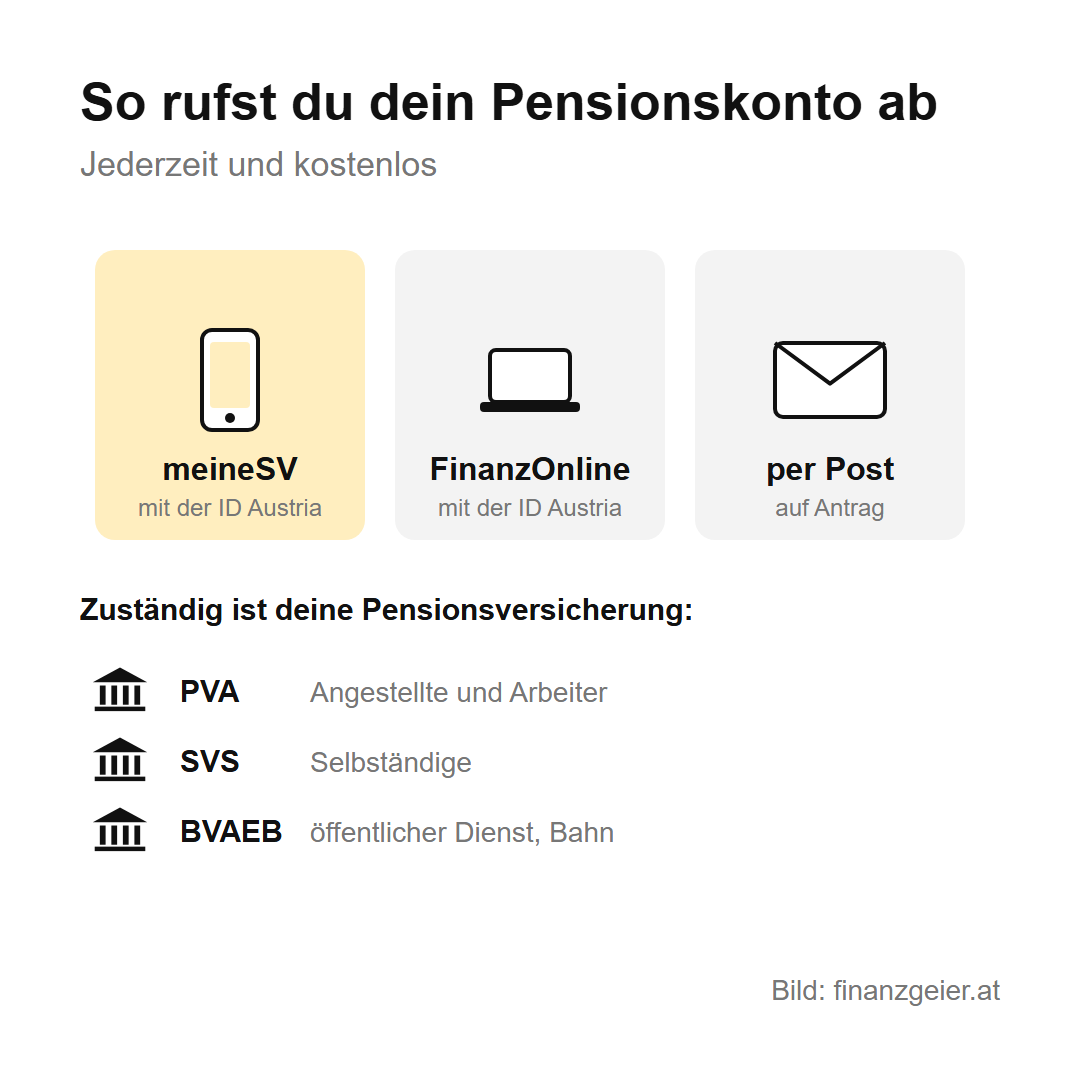
Zuständig ist der Träger, bei dem du versichert bist: für Angestellte und Arbeiter meist die Pensionsversicherungsanstalt, kurz PVA, für Selbständige die Sozialversicherungsanstalt der Selbständigen, kurz SVS, und für viele Beschäftigte im öffentlichen Dienst und bei der Bahn die Versicherungsanstalt öffentlich Bediensteter, Eisenbahnen und Bergbau, kurz BVAEB. Online siehst du außerdem den Versicherungsdatenauszug, also die Liste aller Zeiten, in denen du versichert warst. Den solltest du gleich mitlesen, denn dort fallen Fehler am ehesten auf.
Was auf der Kontomitteilung steht
Die Kontomitteilung zeigt für jedes Jahr die Summe deiner Beitragsgrundlagen, das ist vereinfacht dein Bruttoeinkommen einschließlich Urlaubs- und Weihnachtsgeld bis zur Höchstbeitragsgrundlage. Daneben steht die Teilgutschrift, das sind 1,78 Prozent dieser Summe. Wer schon vor 2005 versichert war, hat zusätzlich eine Kontoerstgutschrift: Darin wurden alle Zeiten bis Ende 2013 zu einem einzigen Betrag zusammengefasst, als das alte Pensionsrecht ins Pensionskonto übertragen wurde.
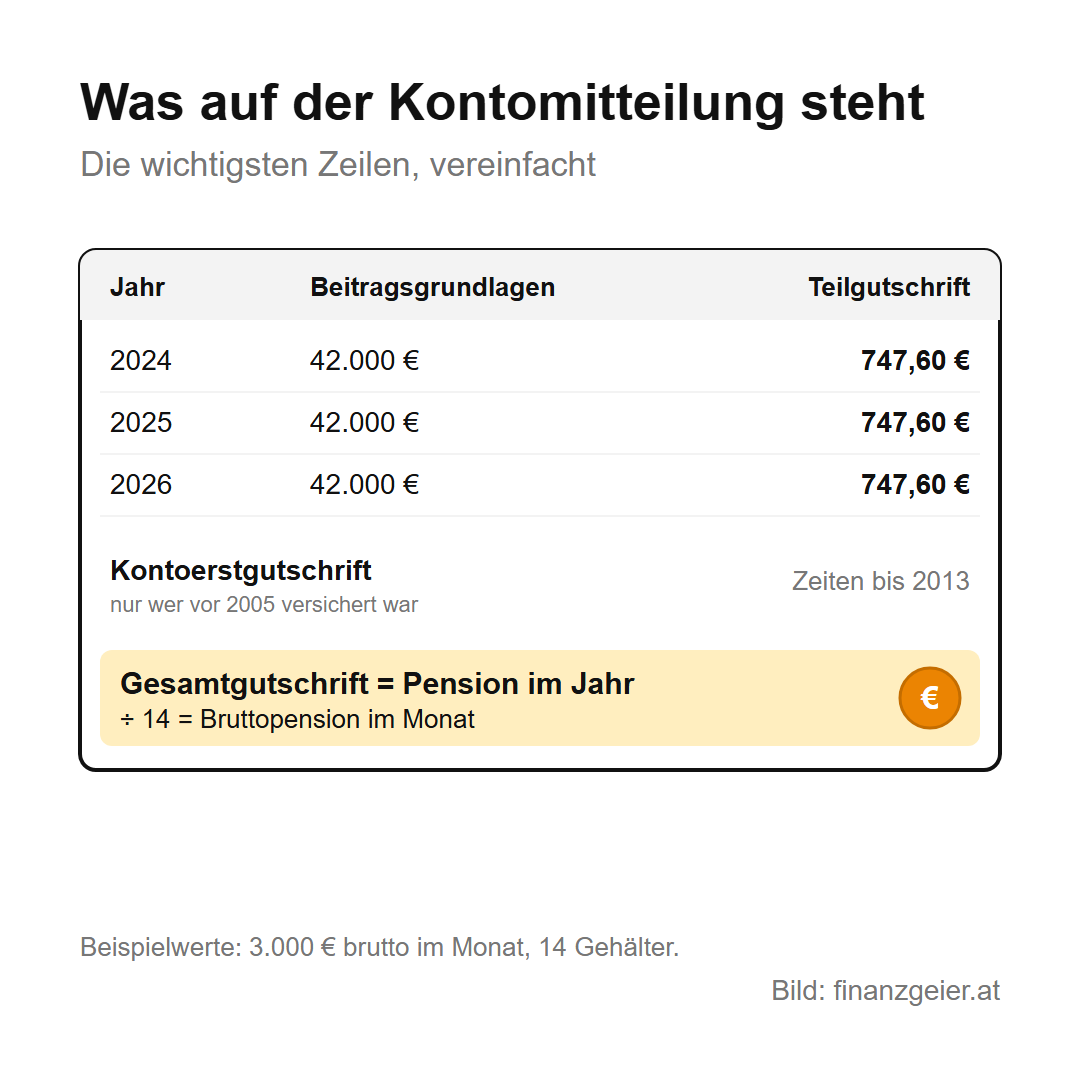
Am wichtigsten ist die Gesamtgutschrift. Sie ist die Summe aus Kontoerstgutschrift und allen Teilgutschriften, jedes Jahr aufgewertet, damit sie mit den Löhnen mithält. Die Aufwertung folgt der Lohnentwicklung mit einigen Jahren Verzögerung, für 2026 lag sie bei 7,3 Prozent. Die Gesamtgutschrift ist eine Jahrespension: Geteilt durch 14 ergibt sie die monatliche Bruttopension, die du bekommen würdest, wenn du heute schon das Regelpensionsalter erreicht hättest und die Voraussetzungen erfüllst. Auf dem Pensionskonto liegt also kein angespartes Geld, sondern dein bisher erworbener Anspruch.
Wie du deine Pension selbst hochrechnest
Die Gesamtgutschrift zeigt nur, was du bis heute erworben hast. Wie viel es bis zur Pension wird, kannst du grob selbst ausrechnen, und zwar in heutigem Geld, weil die Aufwertung die Lohnentwicklung ausgleicht. Die Rechnung: jährliche Teilgutschrift mal die Jahre bis 65, dazu die heutige Gesamtgutschrift, das Ganze geteilt durch 14.
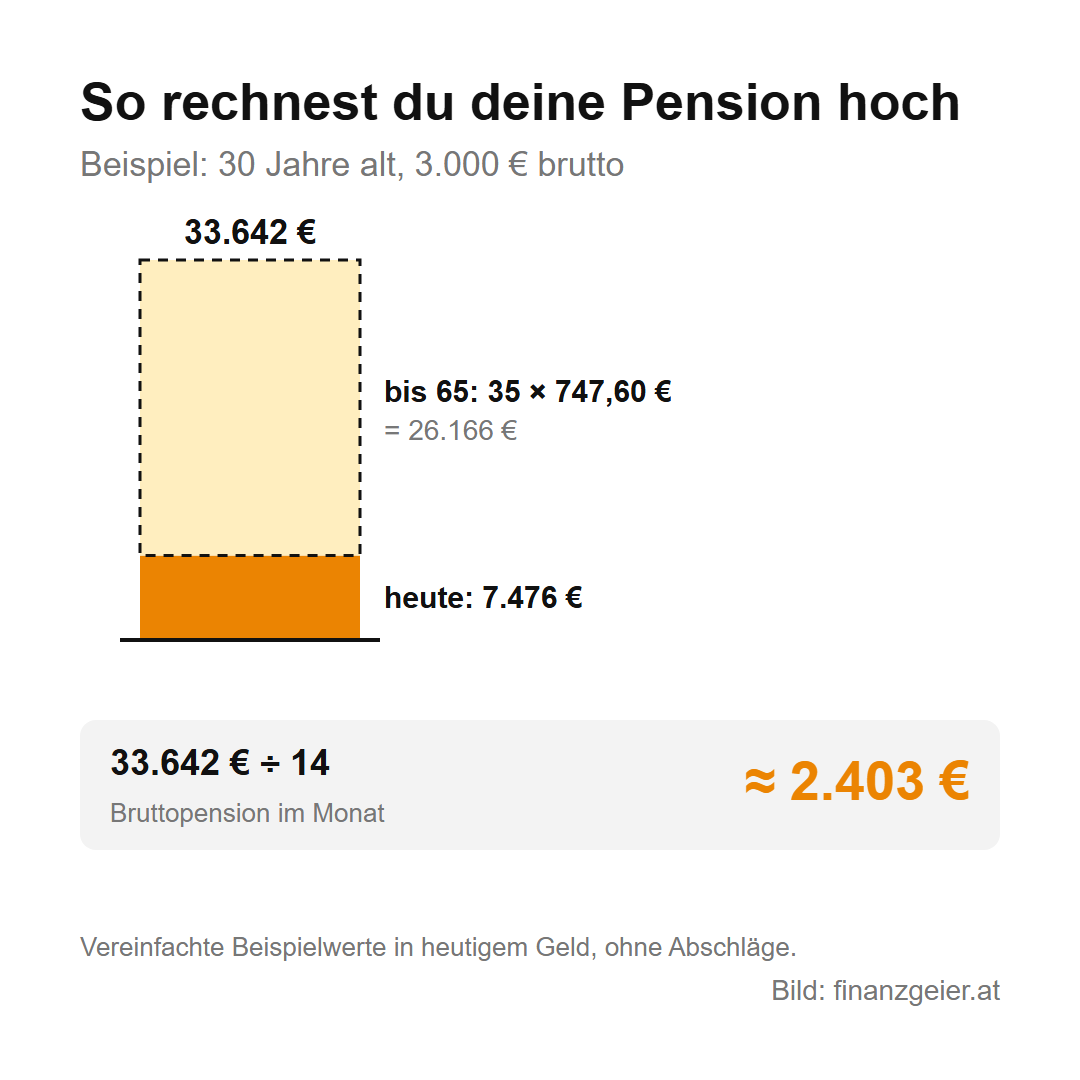
Ein Rechenbeispiel mit vereinfachten Beispielwerten: Eine 30-jährige Angestellte arbeitet seit zehn Jahren und verdient 3.000 Euro brutto im Monat, also 42.000 Euro im Jahr. Ihre Teilgutschrift liegt bei 747,60 Euro im Jahr, auf dem Konto stehen rund 7.476 Euro. Bis 65 kommen noch 35 Jahre dazu, also 35 mal 747,60 Euro, das sind 26.166 Euro. Zusammen ergibt das 33.642 Euro, geteilt durch 14 rund 2.403 Euro brutto Pension im Monat. Wer früher in Pension geht, muss Abschläge abziehen, wer weniger verdient oder Pausen macht, kommt auf weniger. Wie das Pensionssystem insgesamt funktioniert, erklärt die Seite Pensionssystem in Österreich.
Was die Zahl auf dem Konto nicht zeigt
Die Gesamtgutschrift ist ein Bruttobetrag. Von der Pension gehen später noch der Beitrag zur Krankenversicherung und die Lohnsteuer ab, ausbezahlt wird sie wie ein Gehalt 14-mal im Jahr. Ein Anspruch entsteht außerdem erst, wenn du mindestens 15 Versicherungsjahre hast, davon mindestens sieben aus einer Erwerbstätigkeit. Wer darunter bleibt, bekommt aus dem Konto keine Alterspension, egal was dort steht.
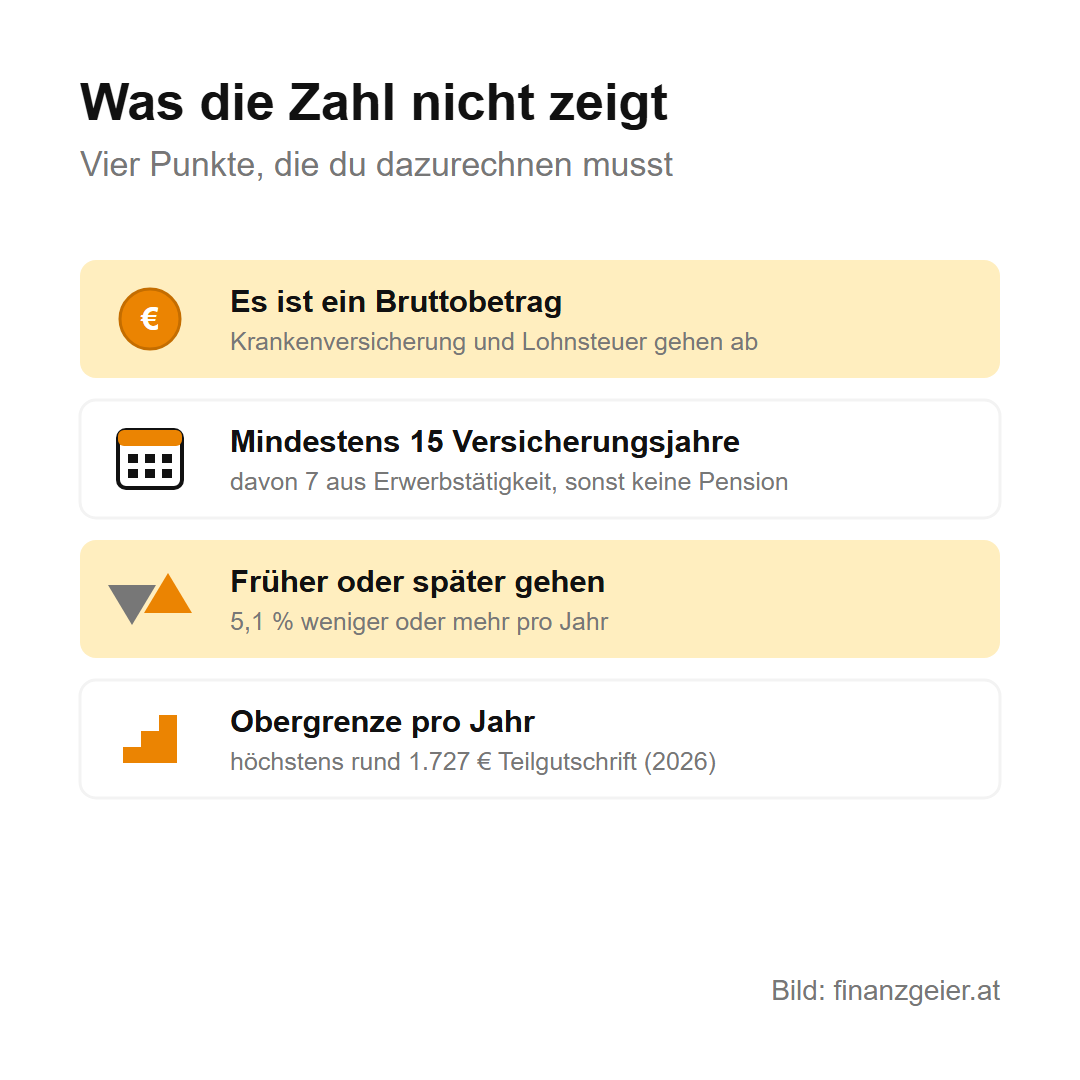
Auch die Art des Pensionsantritts ist in der Zahl nicht enthalten. Gehst du vor dem Regelpensionsalter, etwa mit der Korridorpension, werden für jedes Jahr 5,1 Prozent abgezogen, und zwar für immer. Gehst du später, bekommst du für jedes Jahr 5,1 Prozent mehr, höchstens für drei Jahre. Nach oben ist das Konto begrenzt: Gutgeschrieben wird nur bis zur Höchstbeitragsgrundlage von 6.930 Euro im Monat (Wert 2026), mehr als rund 1.727 Euro Teilgutschrift im Jahr sind also nicht möglich. Wer mehr verdient, zahlt für den Teil darüber keine Pensionsbeiträge, bekommt dafür aber auch keine höhere Pension.
Versicherungsverlauf prüfen und Lücken schließen
Prüfe im Versicherungsdatenauszug, ob alle Arbeitgeber und Zeiträume stimmen und ob die Beitragsgrundlagen ungefähr zu deinen Lohnzetteln passen. Fehlende oder falsche Zeiten meldest du schriftlich der Österreichischen Gesundheitskasse, kurz ÖGK, oder deiner Pensionsversicherung, am besten mit Nachweisen wie Lohnzetteln oder Kontoauszügen. Fehlen Kindererziehungszeiten, stellst du bei der Pensionsversicherung einen Antrag auf Datenergänzung, angerechnet werden bis zu 48 Monate pro Kind. Auch Präsenz- und Zivildienst, Arbeitslosengeld und Krankengeld zählen als Versicherungszeiten.
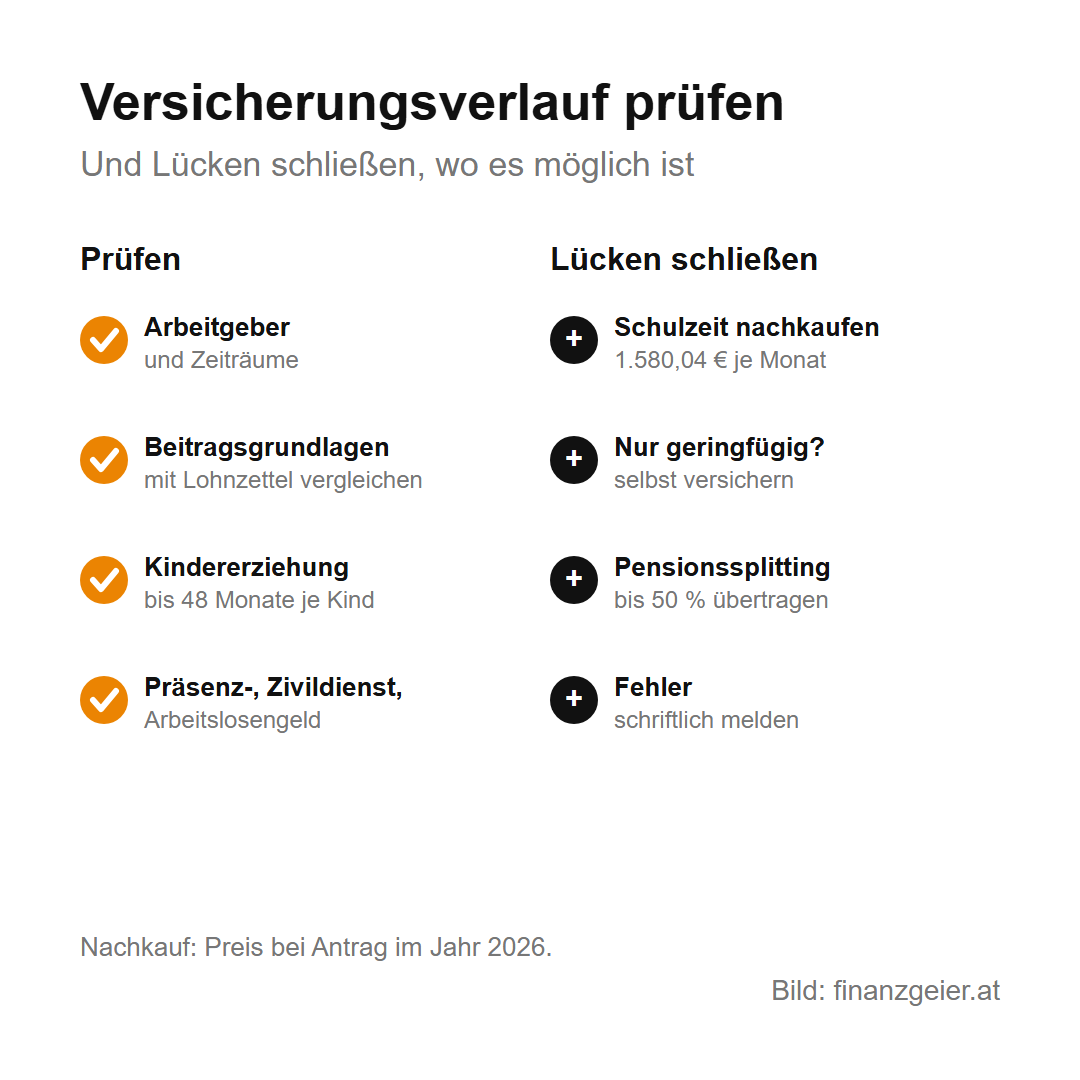
Manche Lücken lassen sich schließen. Schul- und Studienzeiten kannst du nachkaufen, ein Monat kostet bei einem Antrag im Jahr 2026 allerdings 1.580,04 Euro, und ob sich das auszahlt, rechnet dir die Pensionsversicherung vorher aus. Die Kosten kannst du in der Arbeitnehmerveranlagung als Sonderausgabe absetzen. Wer nur geringfügig arbeitet, ist nicht pensionsversichert, kann sich aber freiwillig selbst versichern. Paare mit Kindern können das Pensionssplitting nutzen: Der Elternteil, der mehr arbeitet, überträgt bis zu 50 Prozent seiner Teilgutschriften der ersten sieben Jahre an den Elternteil, der sich um die Kinder kümmert. Beantragen müssen das beide gemeinsam, spätestens bis zum zehnten Geburtstag des Kindes. Warum das vor allem für Frauen wichtig ist, zeigt der Beitrag zum Equal Pension Day.
Die Pensionslücke erkennen und schließen
Die Pensionslücke ist der Unterschied zwischen dem, was du heute zum Leben brauchst, und dem, was die Pension später bringt. Im Rechenbeispiel fehlen gegenüber dem Gehalt rund 600 Euro brutto im Monat, und das bei einem lückenlosen Arbeitsleben. Mit Teilzeit, Pausen oder einem früheren Pensionsantritt wird die Lücke schnell deutlich größer. Wer sie kennt, kann rechtzeitig handeln, und das ist mit jedem Jahr billiger, das man früher anfängt.
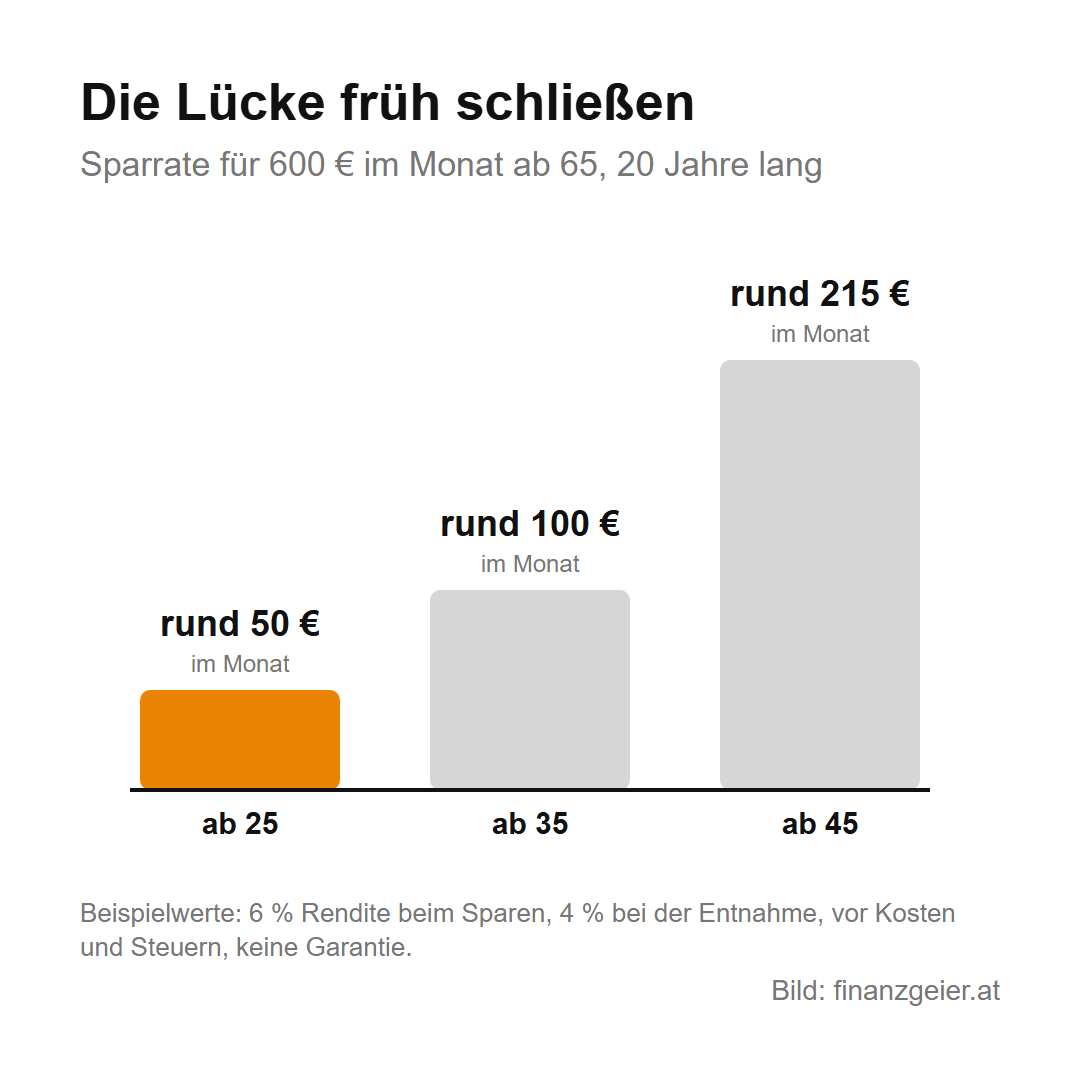
Ein Rechenbeispiel mit Beispielwerten: Um 20 Jahre lang 600 Euro im Monat dazuzubekommen, braucht man mit 65 rund 99.000 Euro, wenn das restliche Geld weiter 4 Prozent im Jahr bringt. Mit einem Sparplan und angenommenen 6 Prozent Rendite reichen dafür ab 25 rund 50 Euro im Monat, ab 35 rund 100 Euro und ab 45 schon rund 215 Euro. Gerechnet ist das vor Kosten und Steuern, und eine Garantie für diese Rendite gibt es nicht. Mit dem Zinseszinsrechner rechnest du deine eigenen Zahlen durch. Jede Lage ist anders, aber eines gilt für alle: Wer früh hinschaut, hat die meisten Möglichkeiten.
Der Rat zum Schluss: Ruf dein Pensionskonto einmal im Jahr ab, am besten zu Jahresbeginn, wenn die Aufwertung eingetragen ist, und prüfe dabei auch den Versicherungsverlauf. Rechne dann deine Pension wie oben hoch und lege für die Lücke einen Betrag fest, den du automatisch mit dem Gehaltseingang sparst.
Quellen: oesterreich.gv.at: Abfrage des Pensionskontos, Pensionskonto, Nachkauf von Schul-, Studien- und Ausbildungszeiten; Arbeiterkammer Wien: FAQs zum Pensionskonto; Sozialministerium: Pensionskonto, Kindererziehungszeiten und Pensionssplitting; WKO: Nachkauf von Schul- und Studienzeiten, Kosten; KPMG: Sozialversicherungswerte 2026. Stand: Oktober 2026.
Weiterlesen: Im Rechenbeispiel fehlen gegenüber dem Gehalt rund 600 Euro brutto im Monat. Wer diese Lücke mit einem Sparplan schließen will, braucht dafür ein Wertpapierdepot. Dort steht, was es kostet und wie die ersten Schritte aussehen.
Hinweis: Diese Seite gibt nur einen groben Überblick und ersetzt keine Beratung. Jede Lage ist anders: Deine genaue Pension errechnet die Pensionsversicherung. Die Rechenbeispiele sind vereinfachte Beispielwerte, angenommene Renditen sind keine Garantie für die Zukunft.

