
Zuletzt aktualisiert: 13.10.2026
Wer Bitcoin um 3.000 Euro kauft und um 5.400 Euro verkauft, zahlt auf den Gewinn von 2.400 Euro 660 Euro Steuer. Wer dieselben Bitcoin dagegen in Ether tauscht, zahlt in diesem Moment gar nichts. Seit 2022 werden Kryptowährungen in Österreich ähnlich besteuert wie Aktien, aber mit eigenen Regeln für Tausch, Staking und den Altbestand. Diese Seite erklärt, welche Vorgänge steuerpflichtig sind, wie der Gewinn berechnet wird und wer die Steuer an das Finanzamt zahlt. Ein Beispiel mit Bitcoin, Ether und Staking zieht sich durch alle Kapitel.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Wann Steuer anfällt und wann nicht
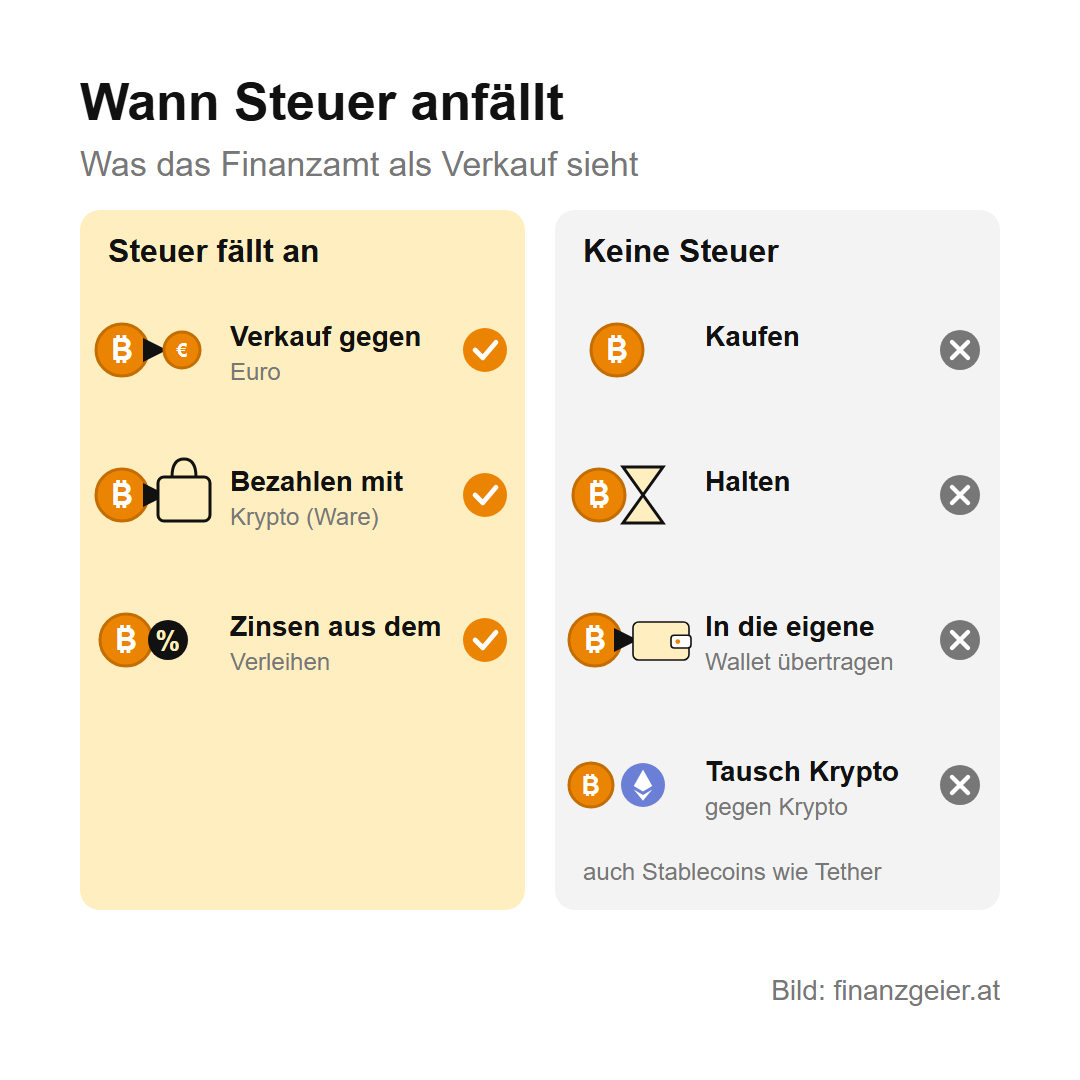
Steuer fällt an, wenn du Kryptowährungen aus der Hand gibst und dafür etwas anderes bekommst. Das ist beim Verkauf gegen Euro so und auch dann, wenn du mit Bitcoin ein Auto, ein Handy oder eine Dienstleistung bezahlst. Für das Finanzamt ist das ein Verkauf, und der Gewinn wird besteuert. Steuerpflichtig sind außerdem Zinsen, die du für das Verleihen von Kryptowährungen bekommst.
Kein Steuerfall ist der Kauf selbst, das bloße Halten und das Übertragen von einer Börse in die eigene Wallet, also die digitale Geldbörse, in der die Zugangsdaten gespeichert sind. Auch der Tausch einer Kryptowährung in eine andere ist steuerfrei, etwa von Bitcoin in Ether. Das gilt auch für sogenannte Stablecoins wie Tether, deren Wert an den Dollar gebunden sein soll, denn sie zählen ebenfalls als Kryptowährung. Die Steuer ist damit aber nicht verschwunden, sie wird nur aufgeschoben, bis du in Euro oder in Waren tauschst.
27,5 Prozent und der Altbestand
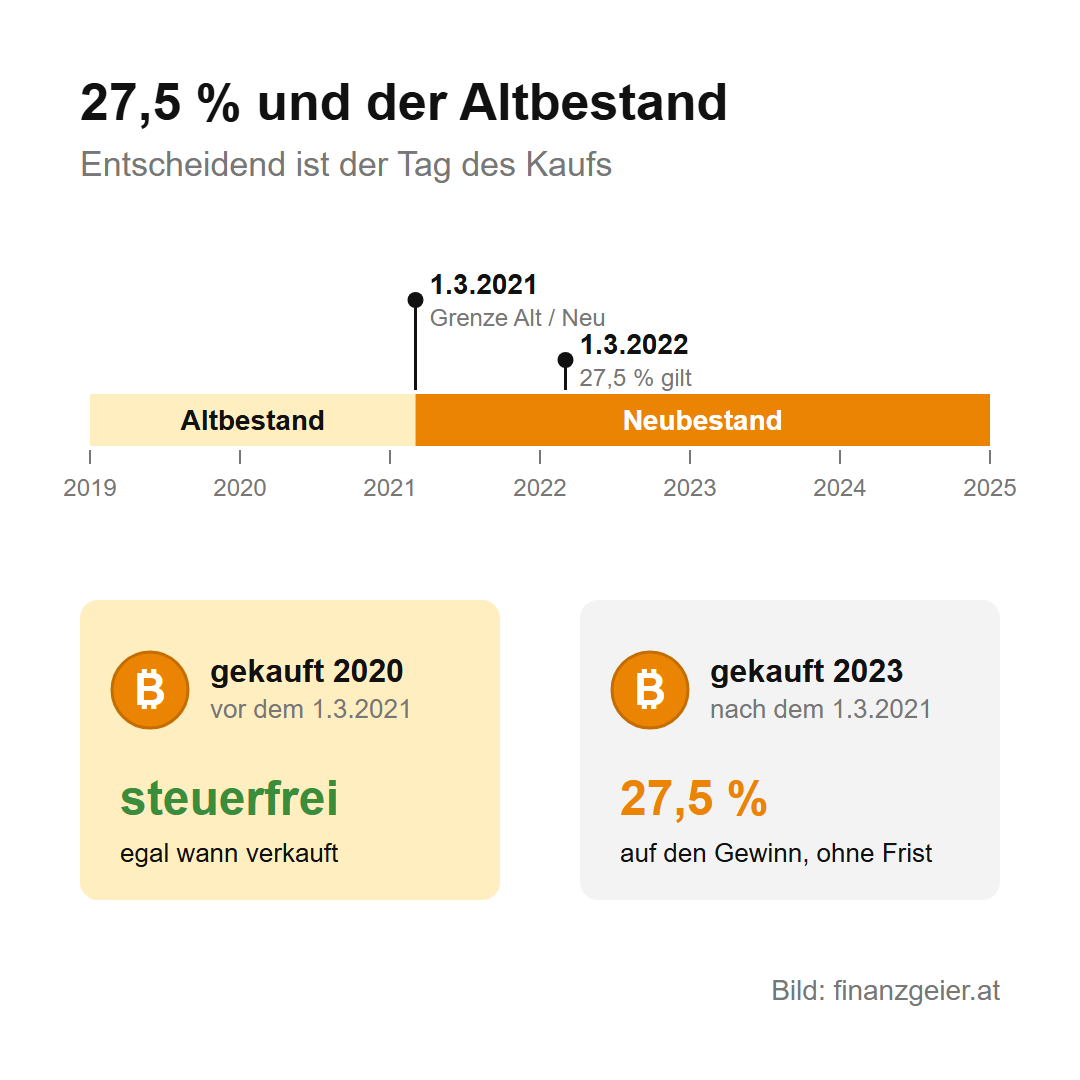
Gewinne mit Kryptowährungen werden mit 27,5 Prozent besteuert, gleich wie Gewinne mit Aktien und ETF. Die Steuer ist fest und hängt nicht davon ab, wie viel du sonst verdienst. Wie lange du die Kryptowährung gehalten hast, spielt keine Rolle. Diese Regel gilt seit dem 1. März 2022.
Für den sogenannten Altbestand gilt noch die alte Regel. Wer vor dem 1. März 2021 gekauft hat, verkauft heute steuerfrei, weil Gewinne damals nach einem Jahr Haltedauer steuerfrei waren und dieser Altbestand die Grenze von einem Jahr längst überschritten hat. Für alles, was ab dem 1. März 2021 gekauft wurde, gelten die 27,5 Prozent. Wer Altbestand einsetzt, um damit Zinsen oder Staking-Erträge zu verdienen, muss sich bewusst sein, dass die neu erhaltenen Coins schon unter die neue Regel fallen.
Wie der Gewinn berechnet wird
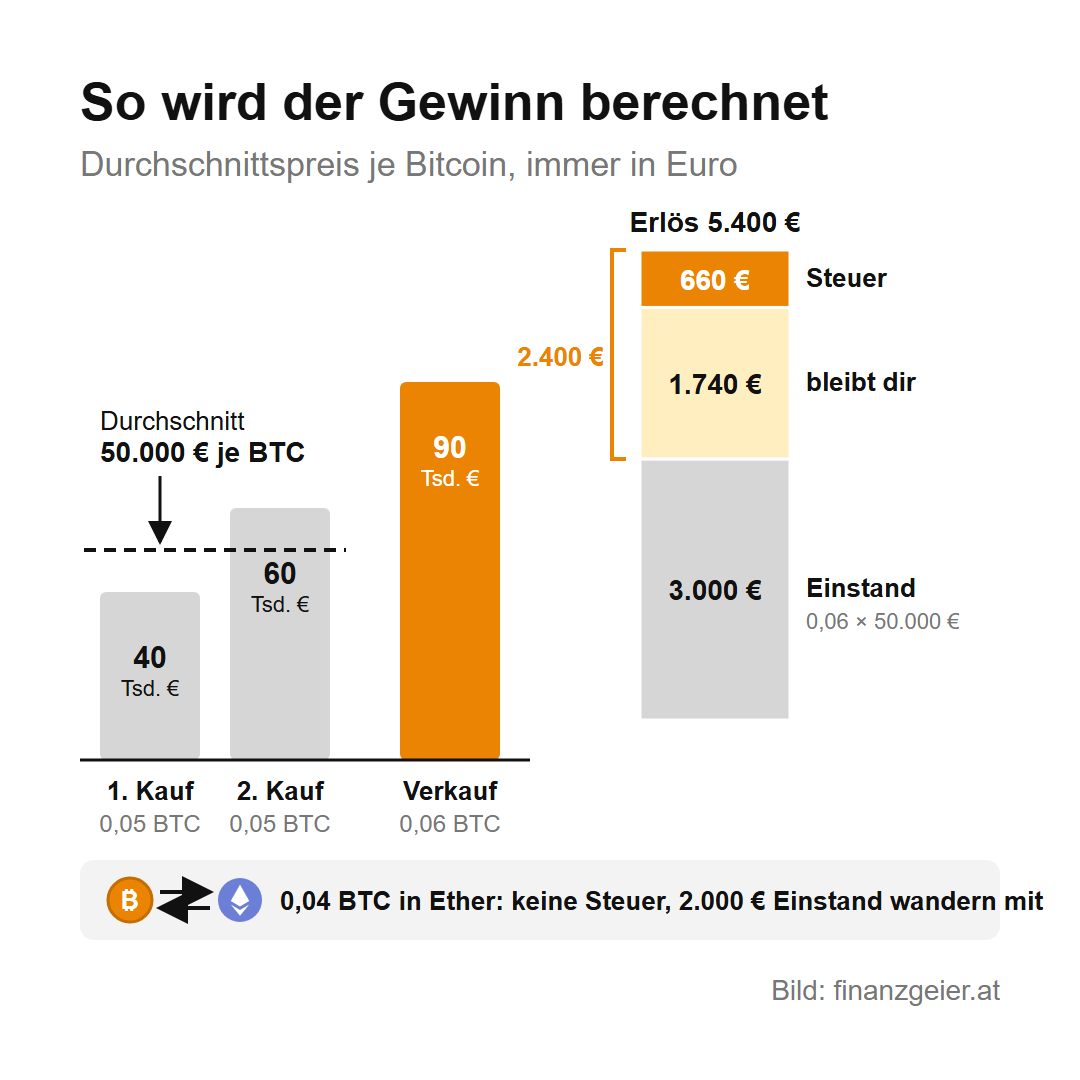
Der Gewinn ist der Verkaufserlös minus der Einstandspreis, immer in Euro gerechnet. Wer in mehreren Schritten gekauft hat, rechnet mit dem Durchschnittspreis aller Käufe, und zwar getrennt für jede Wallet. Im Beispiel wurden zuerst 0,05 Bitcoin zu 40.000 Euro je Bitcoin gekauft, also um 2.000 Euro, und später noch einmal 0,05 Bitcoin zu 60.000 Euro, also um 3.000 Euro. Das sind 0,1 Bitcoin um 5.000 Euro, im Durchschnitt 50.000 Euro je Bitcoin.
Von diesen 0,1 Bitcoin werden 0,04 in Ether getauscht. Dabei fällt keine Steuer an, aber der Einstandspreis wandert mit: 0,04 mal 50.000 Euro, also 2.000 Euro, gelten jetzt als Einstandspreis des Ether. Die übrigen 0,06 Bitcoin werden später zu 90.000 Euro je Bitcoin verkauft. Das bringt 5.400 Euro. Abgezogen werden 0,06 mal 50.000 Euro, also 3.000 Euro. Der Gewinn beträgt 2.400 Euro, die Steuer darauf 660 Euro.
Gebühren der Börse und Transaktionskosten im Netzwerk dürfen dabei nicht abgezogen werden. Auch beim Tausch spielen sie keine Rolle.
Staking, Lending, Airdrops und Mining
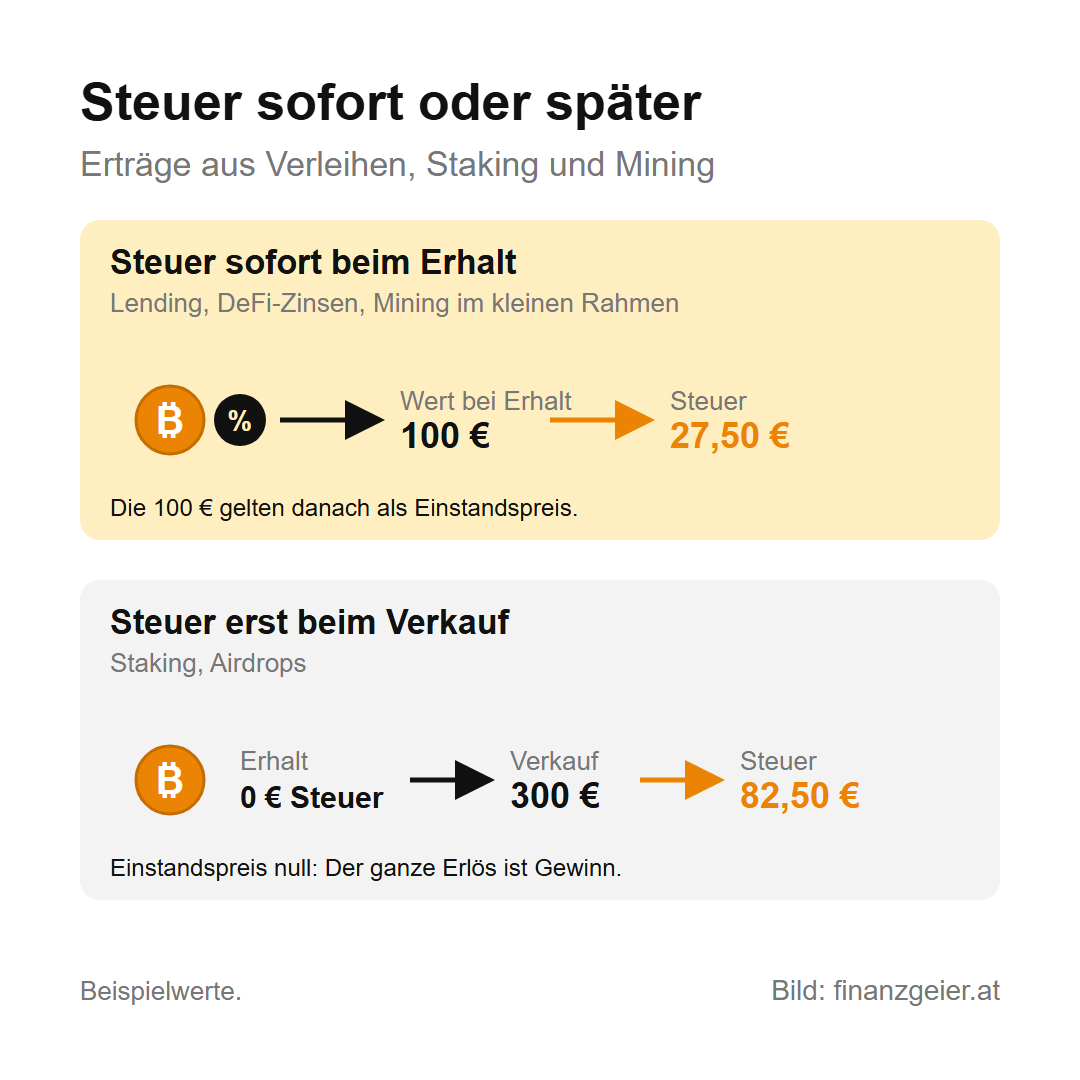
Wer Kryptowährungen verleiht, bekommt dafür Zinsen. Beim Lending, also dem Verleihen an eine Plattform, und bei ähnlichen Angeboten im dezentralen Finanzwesen (DeFi, Decentralized Finance) wird der Wert dieser Zinsen sofort besteuert, sobald sie dir gutgeschrieben werden. Im Beispiel sind das Zinsen im Wert von 100 Euro, die Steuer beträgt 27,50 Euro. Die 100 Euro gelten danach als Einstandspreis der erhaltenen Coins.
Anders ist es beim Staking. Dabei stellst du deine Coins dem Netzwerk zur Verfügung, damit es Transaktionen bestätigen kann, und bekommst dafür neue Coins. Diese Belohnungen sind beim Erhalt steuerfrei. Dafür gilt ihr Einstandspreis als null, und beim späteren Verkauf wird der ganze Erlös besteuert. Werden die Staking-Erträge im Beispiel um 300 Euro verkauft, sind 300 Euro Gewinn zu versteuern, also 82,50 Euro. Gleich behandelt werden Airdrops, also Coins, die verschenkt werden, um eine neue Kryptowährung bekannt zu machen.
Mining, also das Erzeugen neuer Coins mit Rechenleistung, wird im kleinen Rahmen wie Zinsen besteuert, sofort beim Erhalt mit 27,5 Prozent. Wer es in großem Stil mit eigener Ausrüstung betreibt, ist ein Gewerbebetrieb und zahlt Einkommensteuer nach dem normalen Tarif. Wo die Grenze liegt, ist nicht in Zahlen festgelegt. Wer hier unsicher ist, braucht eine Steuerberatung.
Verluste ausgleichen
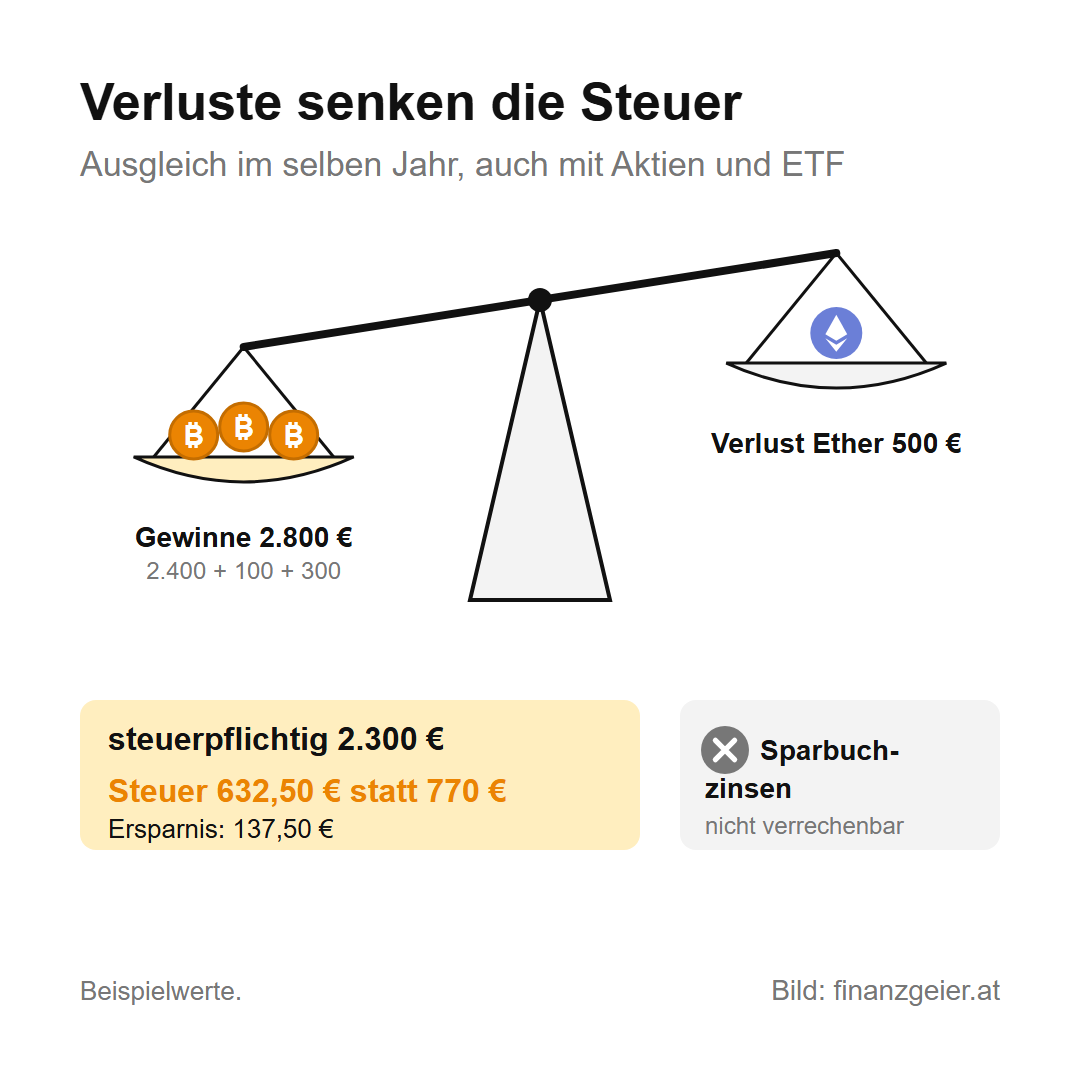
Nicht jeder Tausch geht gut. Im Beispiel wird der Ether, für den 2.000 Euro Einstandspreis mitgewandert sind, später um 1.500 Euro verkauft, ein Verlust von 500 Euro. Diesen Verlust darfst du mit Gewinnen aus demselben Kalenderjahr verrechnen. Das gilt für Gewinne mit anderen Kryptowährungen und auch für Gewinne mit Aktien, ETF und Dividenden, weil alle mit 27,5 Prozent besteuert werden.
Die Grenzen sind dieselben wie bei Wertpapieren. Verluste lassen sich nicht ins nächste Jahr mitnehmen, und mit Zinsen vom Sparbuch oder Tagesgeld lassen sie sich nicht verrechnen. Liegen Gewinne und Verluste bei verschiedenen Börsen, ist der Ausgleich nur über die Steuererklärung möglich.
Wer die Steuer abführt und was das Finanzamt erfährt
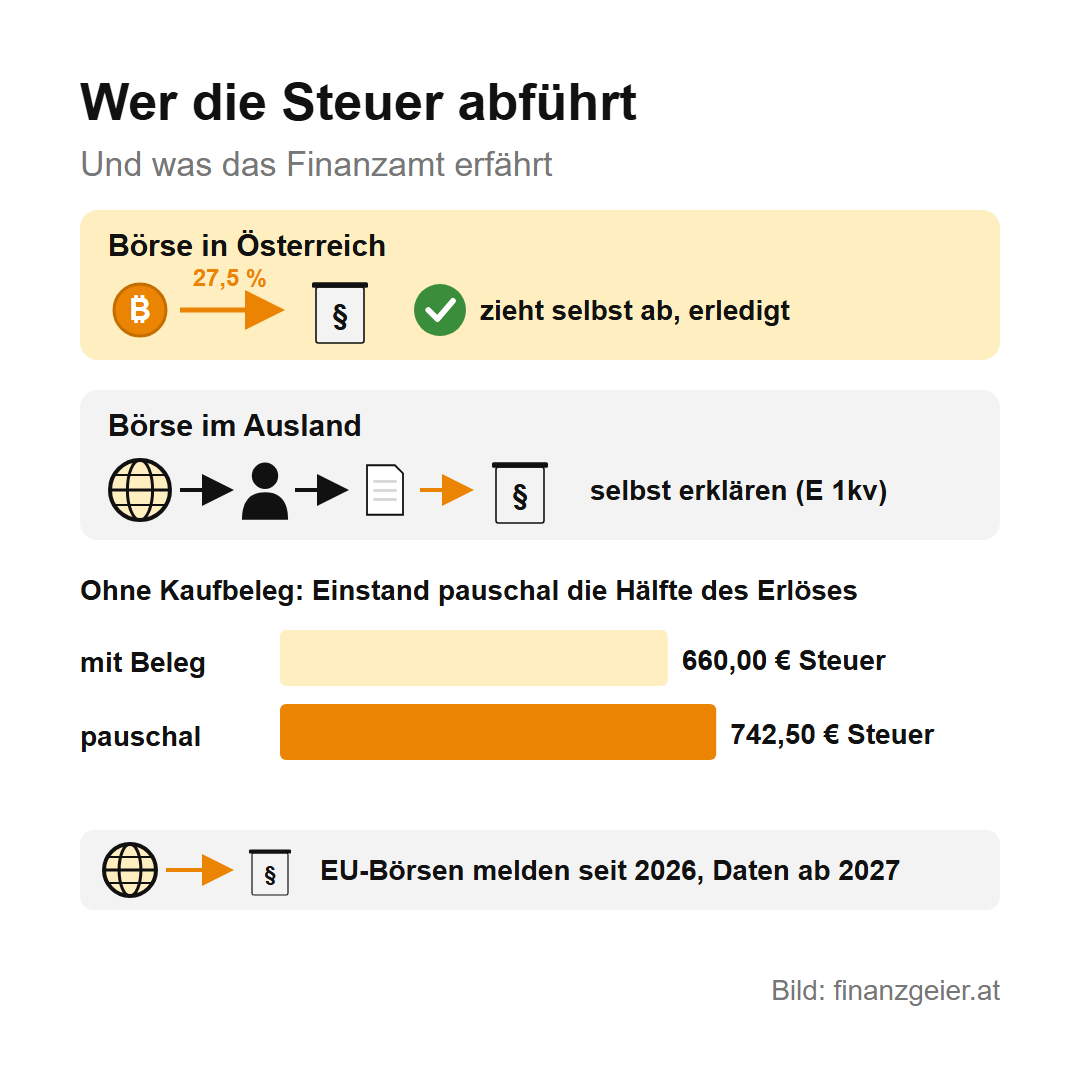
Börsen und Händler mit Sitz in Österreich ziehen seit 2024 die Steuer selbst ab, so wie eine Bank bei Aktien. Damit ist die Steuer erledigt. Auf Wunsch stellen sie einen Steuerbericht aus, den du für die Steuererklärung brauchst, etwa wenn du Verluste mit einer anderen Börse ausgleichen willst. Bei ausländischen Börsen zieht niemand etwas ab. Dann musst du die Gewinne selbst in der Steuererklärung angeben, mit dem Formular E 1kv in FinanzOnline.
Wichtig ist der Einstandspreis. Kennt die österreichische Börse ihn nicht, weil du die Coins von woanders überträgst und keine Kaufbelege nachreichst, setzt sie pauschal die Hälfte des Erlöses als Einstandspreis an. Dann ist die Steuer nicht erledigt, und du musst die Gewinne trotzdem erklären. Im Beispiel würden aus 3.000 Euro Einstandspreis pauschal 2.700 Euro, aus 2.400 Euro Gewinn würden 2.700 Euro, und die Steuer stiege von 660 auf 742,50 Euro. Bei Coins, die du sehr billig gekauft hast, kann es umgekehrt sein, dann wird zunächst zu wenig abgezogen.
Seit 1. Jänner 2026 müssen Kryptobörsen in der Europäischen Union die Geschäfte ihrer Kunden an die Steuerbehörden melden. Das österreichische Finanzamt bekommt diese Daten ab 2027, auch von ausländischen Börsen. Wer Gewinne nicht angibt, muss sich bewusst sein, dass das Finanzamt davon erfährt.
Rechenbeispiel für das Steuerjahr 2026
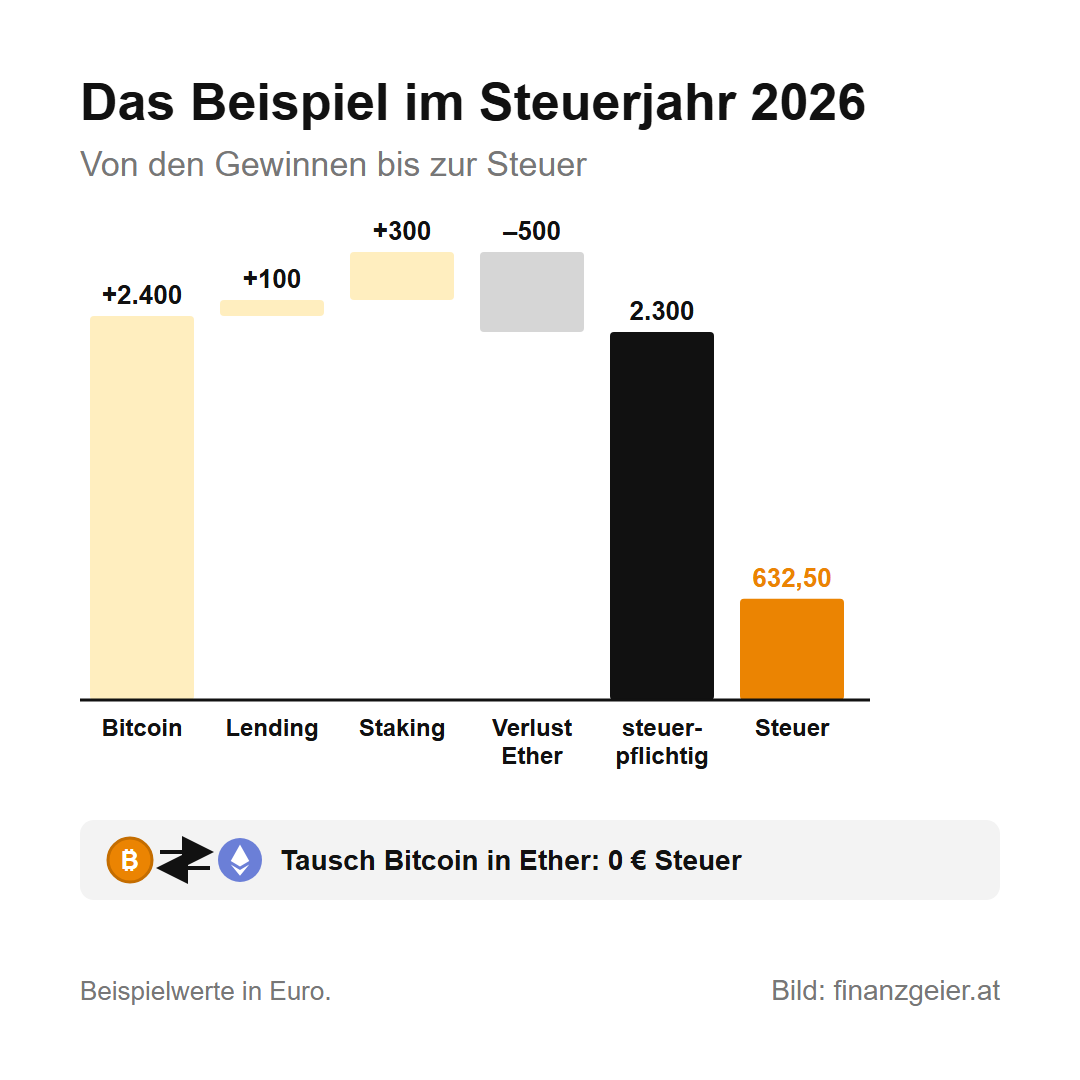
Zusammengerechnet bringt das Beispiel im Jahr 2026 folgende Gewinne: 2.400 Euro aus dem Verkauf der Bitcoin, 100 Euro Lending-Zinsen und 300 Euro aus dem Verkauf der Staking-Erträge, zusammen 2.800 Euro. Davon geht der Verlust mit Ether von 500 Euro ab. Steuerpflichtig sind 2.300 Euro, die Steuer beträgt 27,5 Prozent, also 632,50 Euro. Ohne den Verlustausgleich wären es 770 Euro gewesen. Der Tausch von Bitcoin in Ether hat in diesem Jahr keine Steuer ausgelöst.
Der Rat zum Schluss: Zeichne jeden Kauf mit Datum, Menge und Euro-Betrag auf und heb die Abrechnungen der Börsen auf, gerade wenn du Coins zwischen Börsen und Wallets hin und her überträgst. Ohne Nachweis wird pauschal gerechnet, und das ist selten zu deinem Vorteil.
Quellen: BMF: Steuerliche Behandlung von Kryptowährungen, Information zu Einkünften aus Kapitalvermögen; KPMG: Krypto-Meldepflichtgesetz; RIS: Einkommensteuergesetz 1988. Stand: Oktober 2026.
Weiterlesen: Bei ausländischen Börsen zieht niemand etwas ab, dann musst du die Gewinne selbst in der Steuererklärung angeben. Bei Aktien und ETF nimmt dir diese Arbeit ein steuereinfacher Broker ab. Dort steht, was das heißt und was ohne ihn auf dich zukommt.
Hinweis: Diese Seite gibt nur einen groben Überblick über die Besteuerung von Kryptowährungen und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung. Die Rechenbeispiele sind gerundete Beispielwerte.

