
Zuletzt aktualisiert: 06.11.2026
Stirbt jemand, über dessen Einzelkonto alle Rechnungen laufen, wird dieses Konto in der Regel gesperrt, und Miete, Energie und Telefon werden nicht mehr bezahlt. Auf einem Gemeinschaftskonto, das jeder Inhaber allein bedienen darf, kommt es in der Regel zu keiner Sperre. Gemeinschaftskonto und Kontovollmacht sind vor allem bei vermögenden Personen ein Thema, wenn die eine Person auf das Geld der anderen zugreifen soll. Bei gefestigter Beziehung und gemeinsamem Haushalt kann ein gemeinsames Konto aber auch empfohlen werden. Diese Seite erklärt für Paare, Anleger und Gewerbetreibende, wer auf das Geld zugreifen darf, wer haftet, was im Todesfall gilt und warum eine Vollmacht genau dann nicht mehr hilft.
Inhalt
Oder-Konto und Und-Konto: wer beim Gemeinschaftskonto verfügt und wer haftet
Ein Gemeinschaftskonto ist ein gewöhnliches Girokonto mit mehreren Inhabern. Du findest es auch unter den Namen Gemeinschaftsgirokonto und Partnerkonto, und Haushaltskonto sagt, wofür es verwendet wird. Der wichtigste Punkt steht im Kontovertrag. Beim Oder-Konto darf jeder Inhaber allein verfügen, also Geld beheben, überweisen und Daueraufträge einrichten. Beim Und-Konto geht das nur gemeinsam. Wurde nicht ausdrücklich ein Und-Konto vereinbart, ist es ein Oder-Konto. Den Vertrag selbst ändern in beiden Fällen alle nur gemeinsam, etwa beim Schließen des Kontos, beim Überziehungsrahmen oder bei einer neuen Zeichnungsberechtigung. Beim Oder-Konto muss jeder damit rechnen, dass der andere verfügt, und zwar über das ganze Guthaben: Laut Oberstem Gerichtshof entscheidet, wer zuerst kommt. Das endet erst, wenn ein Inhaber der Einzelverfügung bei der Bank ausdrücklich widerspricht. Ab dann ist es ein Und-Konto.
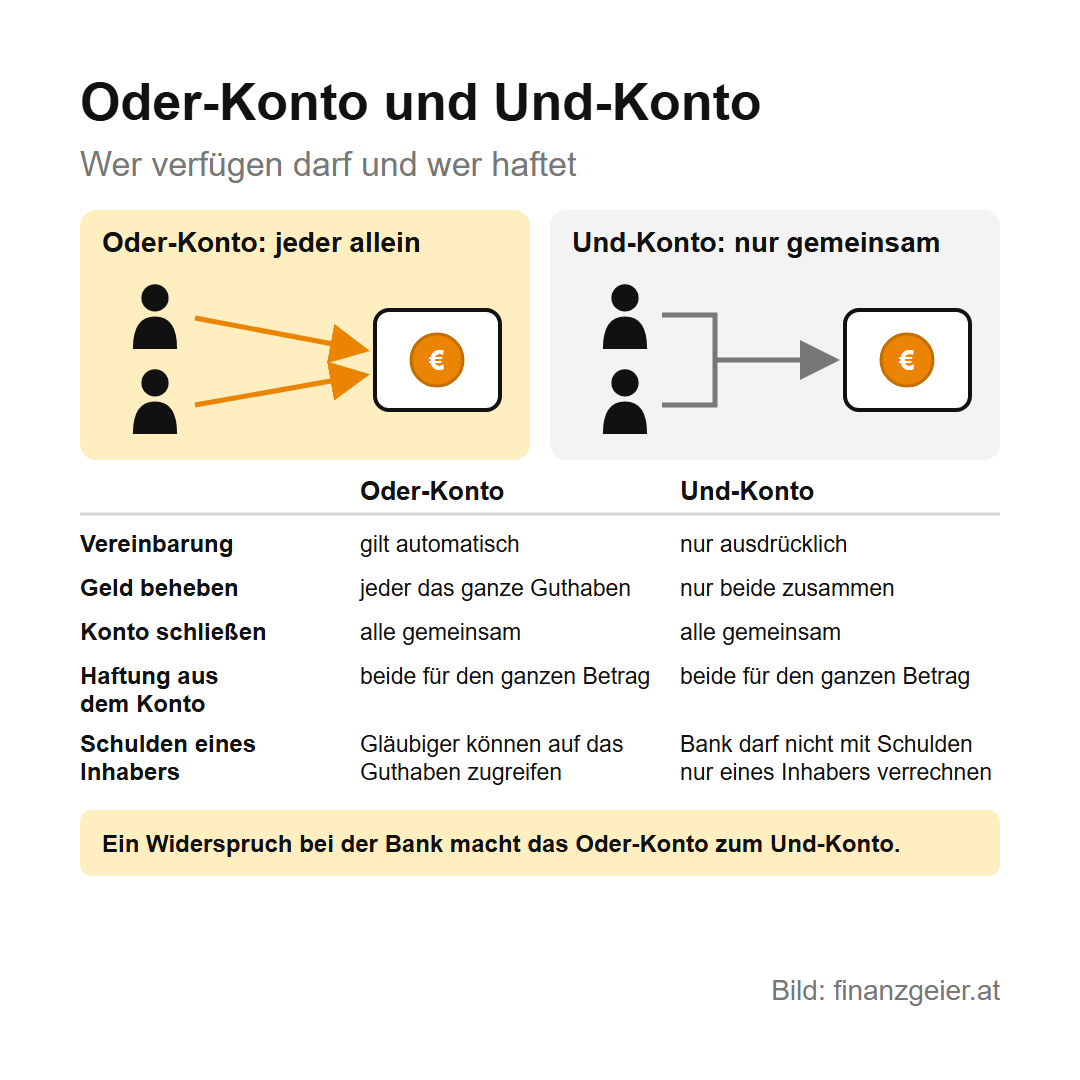
Für Verpflichtungen aus dem Konto haften alle Inhaber zur ungeteilten Hand. Das heißt: Die Bank kann den ganzen Betrag von jedem einzelnen verlangen, auch wenn nur einer überzogen hat. Das gilt für Spesen, Zinsen und Überziehungen im vereinbarten oder üblichen Rahmen. Für sonstige Schulden des Partners haftest du dadurch nicht, und einen Kredit kann einer allein nicht zu Lasten des anderen aufnehmen: Dafür haftet laut Oberstem Gerichtshof nur, wer ihn vereinbart hat.
Beim Guthaben sieht es anders aus. Hat einer von euch Schulden, können seine Gläubiger mit einer Exekution, also einer gerichtlichen Eintreibung, auf das Guthaben eines Oder-Kontos zugreifen. Beim Und-Konto darf die Bank das Guthaben laut Arbeiterkammer nicht mit Forderungen verrechnen, die sie nur gegen einen Inhaber hat. Die Erste Bank nennt Schulden aus der Zeit vor der Partnerschaft selbst als Grund für getrennte Konten. Wer noch Schulden abbauen muss, erledigt das zuerst, und über die Schulden des Partners spricht man vor der Unterschrift, nicht danach.
Gemeinschaftskonto für Paare: das eigene Konto bleibt
Ein Gemeinschaftskonto für Paare heißt nicht, dass du kein eigenes Konto mehr hast. Die eigene finanzielle Unabhängigkeit ist sehr wichtig. Das Gemeinschaftskonto kommt zusätzlich, beide zahlen darauf ein, und davon wird abgebucht, was gemeinsam anfällt. Die Rechnung mit Beispielwerten: A verdient 2.700 Euro netto, B 1.800 Euro, zusammen 4.500 Euro. Die gemeinsamen Fixkosten liegen bei 1.500 Euro im Monat, das ist ein Drittel des Einkommens. Nach Einkommen aufgeteilt zahlt A 900 Euro ein und B 600 Euro, beides per Dauerauftrag am Tag nach dem Gehalt. Auf dem eigenen Konto bleiben A 1.800 Euro und B 1.200 Euro. Als Reserve liegen vier Monate Fixkosten auf dem Konto, also 6.000 Euro. Kostet das Konto 3 Euro im Monat, sind das 36 Euro im Jahr. Die Fixkosten holst du aus dem Haushaltsbudget. Den Notgroschen ersetzt diese Reserve nicht, er gehört jedem selbst und auf ein eigenes Tagesgeldkonto.
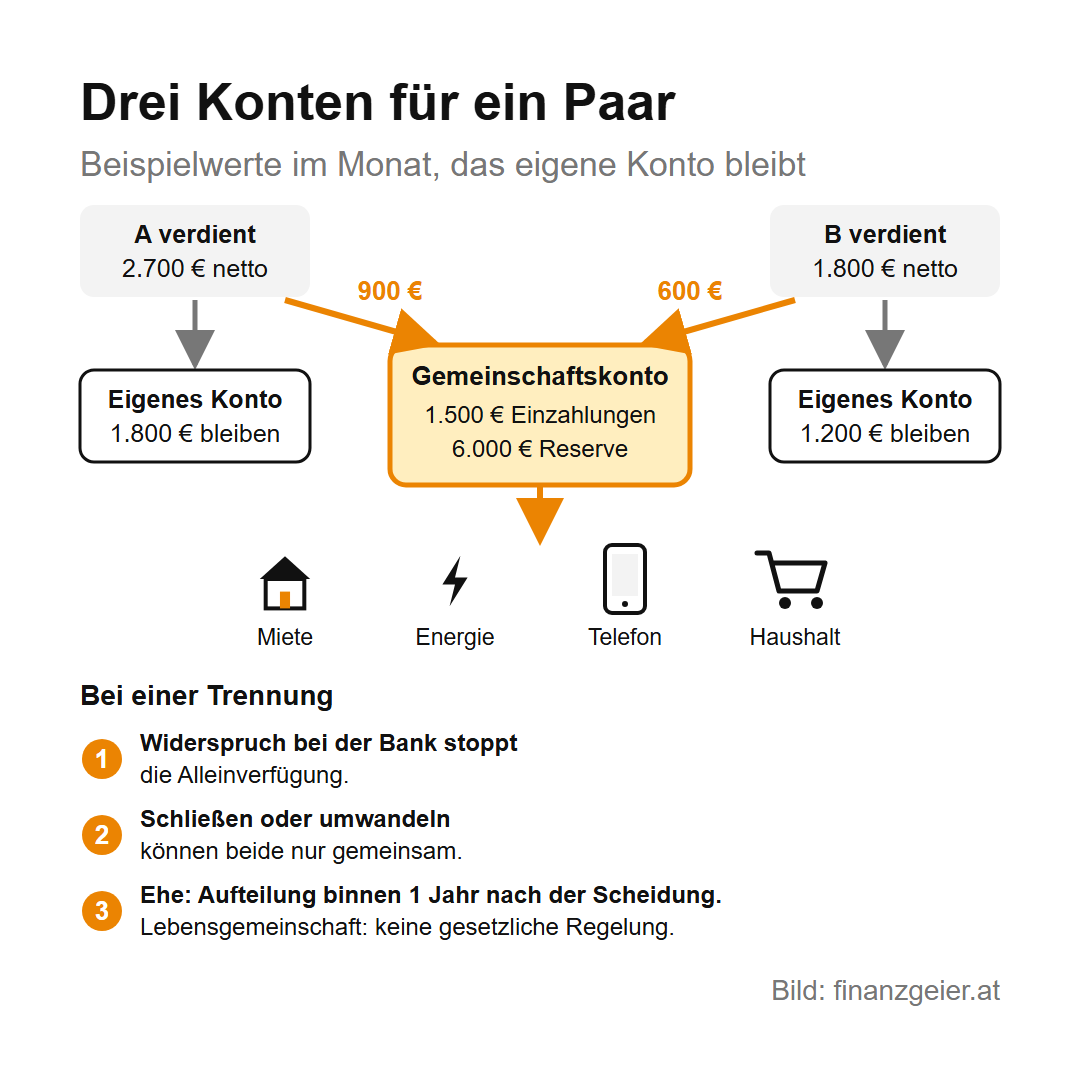
Bei einer Trennung zeigt sich die Kehrseite: Bis zum Widerspruch kann jeder das ganze Guthaben beheben. Schließen oder in ein Einzelkonto umwandeln können beide nur gemeinsam, und vorher brauchen Stromanbieter und andere Vertragspartner die neue Kontonummer. Ehepaare leben in Österreich ohne eigenen Vertrag in Gütertrennung: Jeder bleibt Eigentümer seines Vermögens und haftet grundsätzlich nur für eigene Schulden. Erst bei der Scheidung werden die ehelichen Ersparnisse aufgeteilt, und dieser Anspruch muss innerhalb eines Jahres nach der rechtskräftigen Scheidung geltend gemacht werden. Für Lebensgemeinschaften gibt es dafür keine gesetzliche Regelung. Haltet deshalb schriftlich fest, wer wie viel einzahlt und wem das Geld gehört, und hebt die Kontoauszüge auf, denn mündliche Zusagen helfen im Streit nicht.
Konto Todesfall: was mit Einzelkonto, Gemeinschaftskonto und Vollmacht passiert
Sobald die Bank vom Tod erfährt, sperrt sie ein Einzelkonto in der Regel bis zum Ende des Verlassenschaftsverfahrens, also der gerichtlichen Abwicklung des Erbes durch eine Notarin oder einen Notar. Die Bank Austria schreibt, dass ab der Meldung keine Zahlungsaufträge wie Miete, Betriebskosten, Energie oder Telefon mehr durchgeführt werden und neu von einem anderen Konto beauftragt werden müssen. Bei der Erste Bank werden alle Zahlungen und Daueraufträge gestoppt. Eine Kontovollmacht hilft dabei nicht, denn sie erlischt in der Regel mit dem Tod, die Zeichnungsberechtigung am Einzelkonto und die Vorsorgevollmacht ebenso. Das Gesetz kennt zwar eine Vollmacht, die ausdrücklich über den Tod hinaus gilt, aber ob deine Bank sie annimmt, klärst du besser vorher.
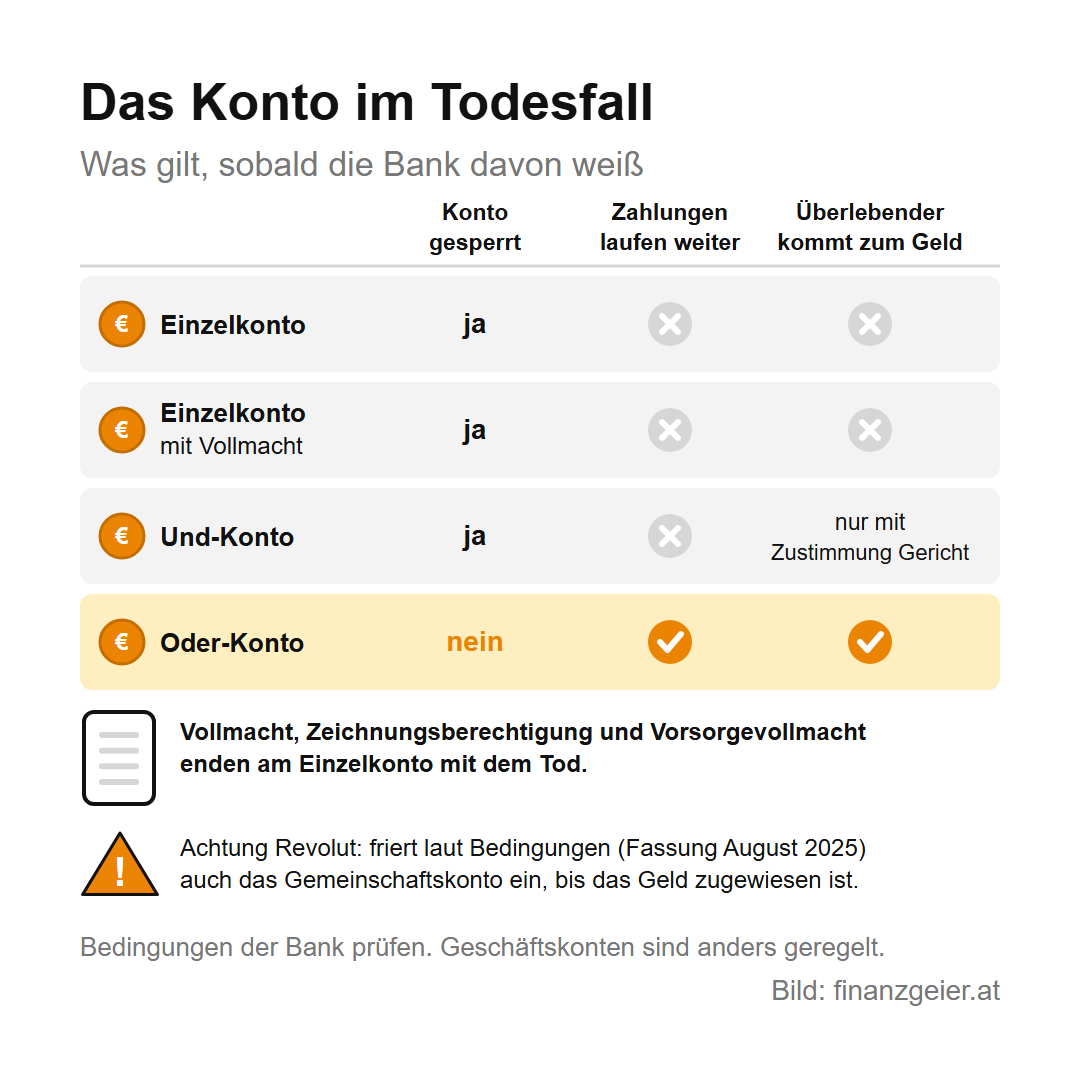
Beim Oder-Konto ist es anders. Stirbt ein Inhaber, wird das Konto nicht gesperrt und der andere Inhaber verfügt weiter. In den Bedingungen von Bank Austria, Raiffeisen und bank99 ist das ausdrücklich geregelt, und laut Erste Bank laufen auch wichtige Zahlungen und Daueraufträge vom Konto weiter. Beim Und-Konto hilft das nicht: Es wird laut Arbeiterkammer gesperrt, bis die Verlassenschaft abgehandelt ist, und verfügen lässt sich nur mit Zustimmung des Gerichts.
Deshalb kann ein Gemeinschaftskonto bei gefestigter Beziehung und gemeinsamem Haushalt empfohlen werden. Wenn Energielieferungen und andere regelmäßige Ausgaben nicht mehr durchführbar sind, weil ein Haushaltspartner verstirbt, macht das große Probleme, klassisch bei älteren Ehepaaren. Spätestens dann sollte es zumindest ein Gemeinschaftskonto geben, von dem alles abgebucht wird, als Oder-Konto und mit genug Guthaben, auch für die Bestattung. Auch die Erste Bank beschreibt diesen Weg. Prüfe aber die Bedingungen deines Anbieters: Revolut friert laut seinen Bedingungen (Fassung August 2025) das Gemeinschaftskonto ein, sobald es vom Tod eines Inhabers erfährt, und schließt es, wenn das Geld zugewiesen ist.
Wem das Geld am Gemeinschaftskonto nach dem Tod gehört
Weiter verfügen dürfen heißt nicht, dass dir alles gehört. Die Bank weist den Notar auf das Gemeinschaftskonto hin, und im Verlassenschaftsverfahren zählt der Kontostand am Todestag. Bei zwei Inhabern kommen 50 % in die Verlassenschaft, außer jemand belegt mit besonders glaubwürdigen Urkunden wie Kontoauszügen einen anderen Anteil. So entscheidet es der Oberste Gerichtshof seit Jahren. In einem Fall von 2022 reichte eine Aufstellung der Bank nicht, die nur die Einzahlungen einer Person zeigte. Endgültig ist diese Zuordnung nicht: Wem das Geld wirklich zusteht, klärt im Streit ein eigenes Gerichtsverfahren.
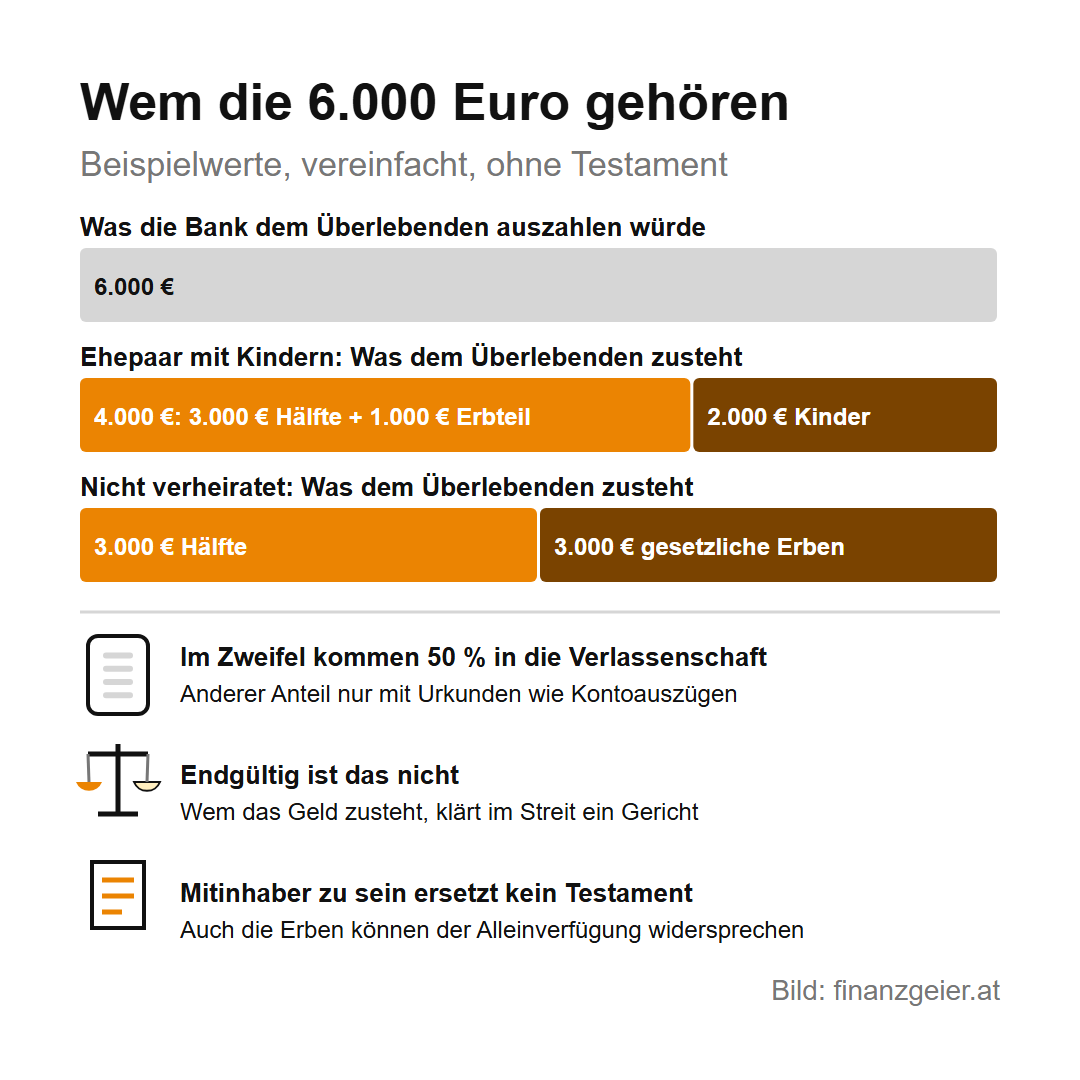
Die Rechnung mit den Beispielwerten von oben, vereinfacht ohne anderes Vermögen und ohne Testament: A stirbt, am Konto liegen 6.000 Euro. Davon zählen 3.000 Euro zur Verlassenschaft. Bei einem Ehepaar mit Kindern erbt B ein Drittel davon, also 1.000 Euro, und die Kinder erben 2.000 Euro. B stehen damit 4.000 Euro zu, obwohl die Bank 6.000 Euro auszahlen würde. Sind A und B nicht verheiratet, erbt B nur, wenn kein gesetzlicher Erbe an die Verlassenschaft gelangt. Sonst gehen die 3.000 Euro an die gesetzlichen Erben. Wer das Konto vorschnell leert, riskiert Streit und Rückforderungen, und auch die Erben können der Alleinverfügung widersprechen.
Die bloße Mitinhaberschaft ersetzt also kein Testament. Soll der Anteil an den Partner gehen, muss das letztwillig oder durch eine Schenkung auf den Todesfall geregelt und dokumentiert sein, und Pflichtteile von Kindern und Ehepartnern bleiben auch dann bestehen. Wer Vermögen hat, sollte ein Testament haben, denn Menschen streiten bekanntlich immer wieder ums Erbe.
Gemeinschaftskonto eröffnen: Anbieter, Wege und Kosten
Um ein Gemeinschaftskonto zu eröffnen, gibt es zwei Wege: Ein bestehendes Konto bekommt einen weiteren Inhaber, oder ihr macht ein neues auf. Alle Inhaber müssen zustimmen und sich ausweisen. Ein zusätzliches Girokonto hat eigene Entgelte, und oft kostet die zweite Karte extra.
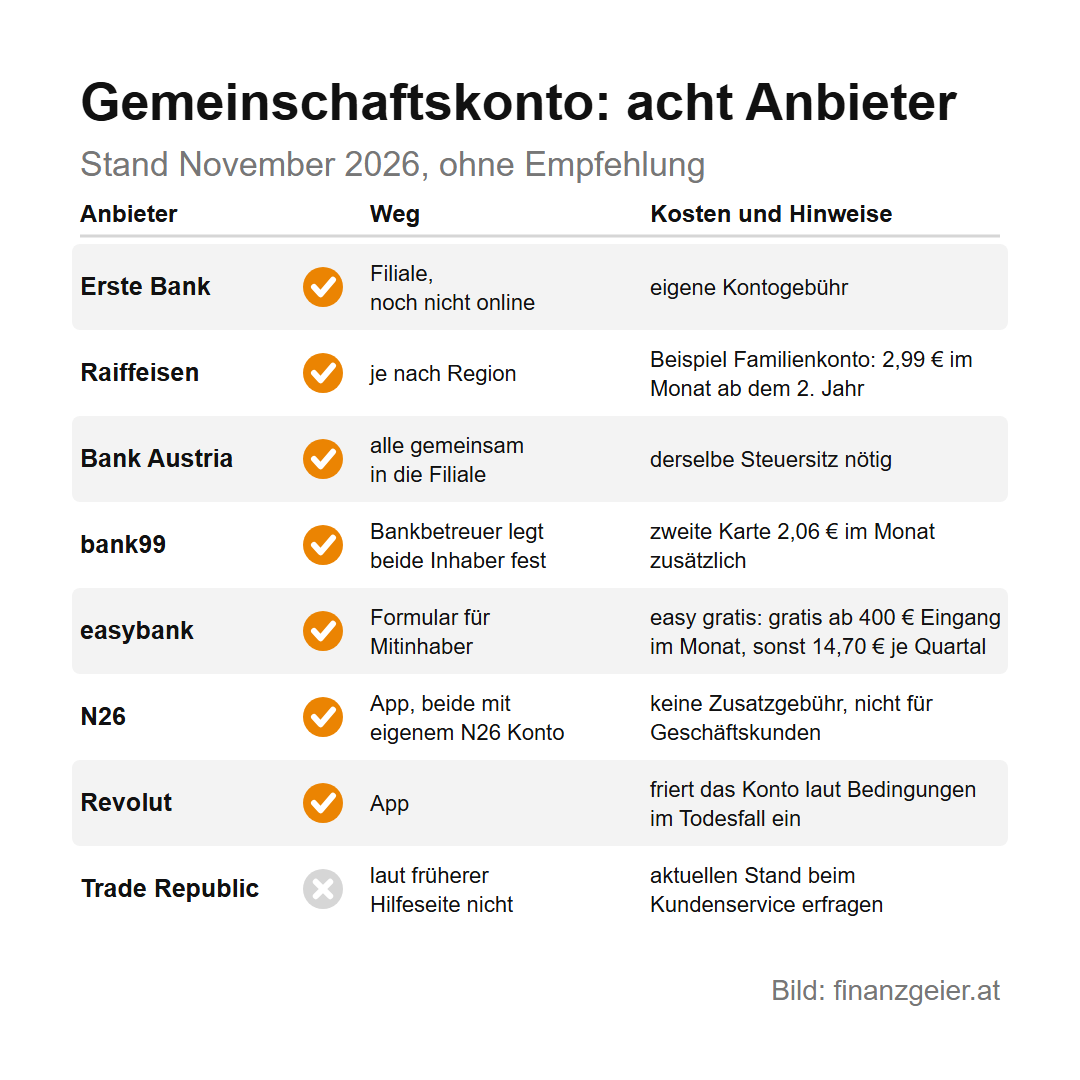
Wer nach Gemeinschaftskonto Erste Bank, Gemeinschaftskonto Raiffeisenbank, Gemeinschaftskonto Bank Austria, bank99 Gemeinschaftskonto, easybank Gemeinschaftskonto, N26 Gemeinschaftskonto, Revolut Gemeinschaftskonto oder Trade Republic Gemeinschaftskonto sucht, findet hier den Stand von November 2026 als Überblick und ohne Empfehlung. Die Erste Bank eröffnet es in fast allen Filialen, noch nicht online. Bei Raiffeisen hängt das Angebot von der Region ab: Das WIR Konto in Oberösterreich bringt 50 % Rabatt auf das Kontoführungsentgelt des Girokonto Classic, wenn alle Inhaber schon ein aktuelles Raiffeisen-Konto haben, und das Familienkonto in Niederösterreich und Wien kostet nach dem ersten Jahr 2,99 Euro im Monat. Bei der Bank Austria kommen alle gemeinsam in die Filiale und müssen denselben Steuersitz haben. Bei der bank99 ist es mit smartkonto99, balancekonto99 und topkonto99 möglich, die zweite Karte kostet 2,06 Euro im Monat zusätzlich. Die easybank trägt Mitinhaber per Formular ein. Ihr easy gratis ist mit mindestens 400 Euro Gehalts- oder Pensionseingang im Monat gratis, sonst kostet es 14,70 Euro im Quartal, und jede Person kann nur eines eröffnen. N26 bietet es in der App für genau zwei Personen an, beide brauchen ein eigenes N26 Konto, zusätzliche Gebühren fallen keine an, und Geschäftskunden sind ausgeschlossen. Revolut bietet es ebenfalls in der App an, mit der genannten Regel für den Todesfall. Trade Republic hat laut seiner früheren Hilfeseite weder ein Gemeinschaftskonto noch ein Gemeinschaftsdepot angeboten, den aktuellen Stand nennt der Kundenservice.
Gratis gibt es selten ohne Bedingung, und der Preis ist hier nicht die erste Frage. Zuerst kommt, egal ob Filialbank oder Online-Bank: Ist es ein Oder-Konto, und was passiert im Todesfall?
Bankvollmacht und Kontovollmacht: Umfang, Widerruf und Vorlage
Kontovollmacht, Konto Vollmacht, Bankvollmacht, Bank Vollmacht, Vollmacht Bank oder Vollmacht für die Bank: Gemeint ist, dass jemand über dein Konto verfügen darf, ohne dass es ihm gehört. Banken sprechen meist von der Zeichnungsberechtigung. Damit lassen sich Geld beheben, Geld einzahlen und Daueraufträge einrichten, am Depot auch Wertpapiere kaufen und verkaufen. Kredite aufnehmen, neue Konten eröffnen oder weitere Vollmachten erteilen darf diese Person nicht. Das unterscheidet sie vom Mitinhaber, auch bei Schulden: Eine Exekution gegen sie greift laut Arbeiterkammer nicht auf dieses Konto zu, und für eine Überziehung haftet sie nur, wenn das gesondert vereinbart wurde. Schlägt eine Bank vor, das Konto der Eltern auf ein Oder-Konto umzustellen, bedeutet das laut dem Magazin Konsument oft auch einen Übertrag von Eigentum. Für die Unterstützung reicht dort eine Zeichnungsberechtigung.
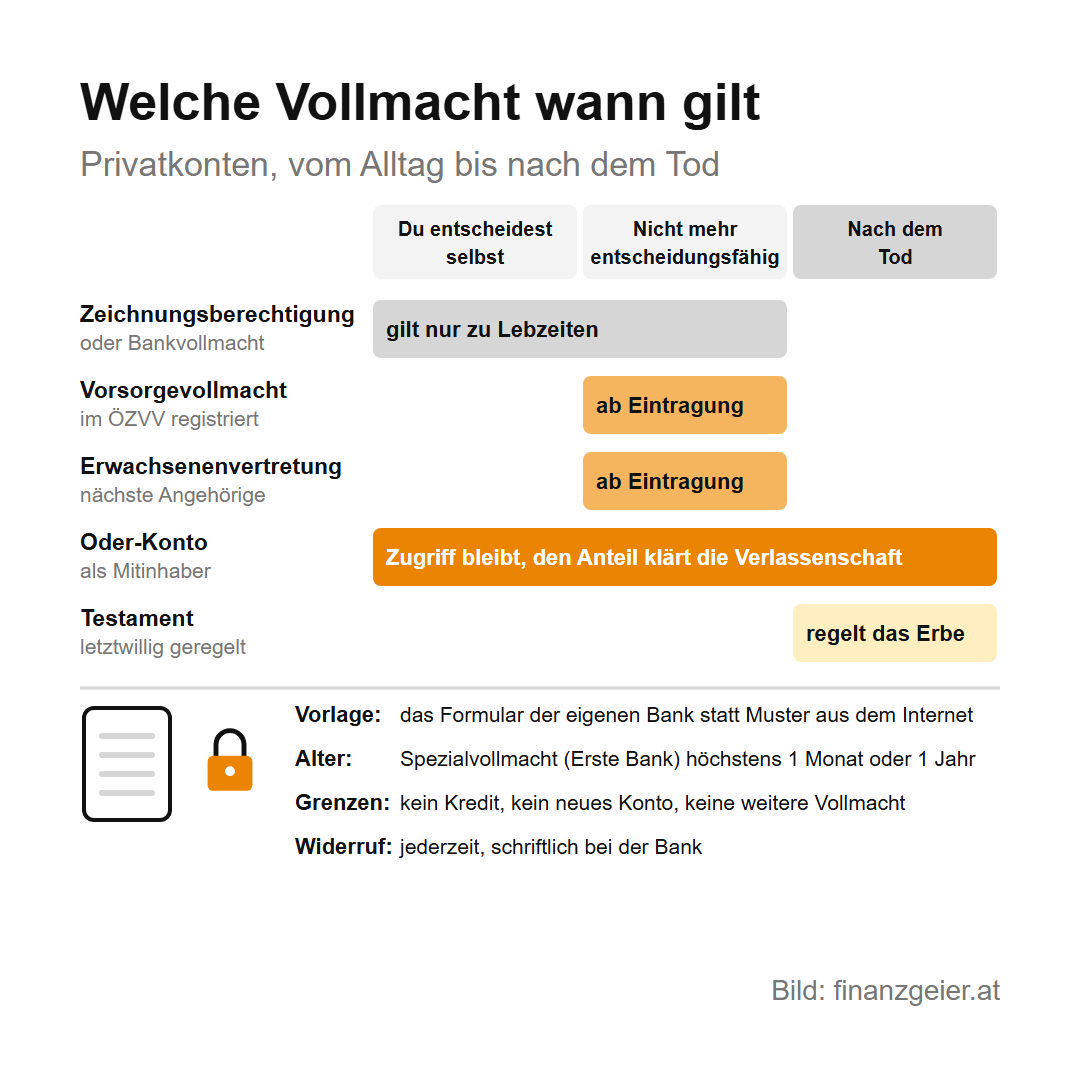
Die Vollmacht gilt bis zum Widerruf oder bis zum Tod. Widerrufen kannst du jederzeit, schriftlich bei der Bank, denn bis die Bank davon weiß, gilt sie weiter. Am Gemeinschaftskonto erteilen alle Inhaber eine Zeichnungsberechtigung gemeinsam, und jeder einzelne kann sie widerrufen.
Wer nach Bankvollmacht Vorlage oder Bankvollmacht Muster sucht, sollte sich auf ein Formular aus dem Internet nicht verlassen. Die Bank verlangt eine ausdrückliche, schriftliche Vollmacht für dieses Konto und einen Identitätsnachweis. Laut Konsument gibt es in der Praxis immer wieder Probleme, wenn die Vollmacht nicht auf dem bankeigenen Formular steht. Die Erste Bank nimmt eine Spezialvollmacht für eine einzelne Verfügung nur, wenn sie höchstens einen Monat alt ist, für dauerhafte Verfügungen höchstens ein Jahr. Die BAWAG hat ein eigenes Muster für Behebungen am Schalter. Geht also gemeinsam zur Bank und fragt nach deren Formular.
Eine Vollmacht erteilst du, solange du selbst entscheiden kannst. Für die Zeit danach gibt es die Vorsorgevollmacht. Sie wird vor einer Notarin, einem Rechtsanwalt oder in einfachen Fällen einem Erwachsenenschutzverein errichtet, im Österreichischen Zentralen Vertretungsverzeichnis registriert und wirkt erst, wenn der Vorsorgefall dort eingetragen ist. Fehlt sie, bleibt die Erwachsenenvertretung: Nächste Angehörige lassen sich eintragen, Lebensgefährten nur nach drei Jahren im gemeinsamen Haushalt, und die gesetzliche Vertretung endet automatisch nach drei Jahren, wenn sie nicht neu eingetragen wird. Mit dem Tod enden beide. Für die tägliche Hilfe reicht also die Zeichnungsberechtigung, für den Ernstfall gehört eine Vorsorgevollmacht her, und für die Zeit nach dem Tod bleiben privat nur das Oder-Konto und das Testament.
Vermögende und Anleger: Gemeinschaftsdepot, Einlagensicherung und Nachfolge
Beim Wertpapierdepot stellt sich dieselbe Frage. In einem Gemeinschaftsdepot darf jeder Inhaber allein kaufen und verkaufen, im Rahmen der Deckung und bei der Bank Austria auch der gemeinsamen Risikotoleranz. Stirbt ein Inhaber, bleibt das Gemeinschaftsdepot dort aktiv, während ein Einzeldepot gesperrt wird und die Zeichnungsrechte erlöschen. Dafür trägst du die Schulden des anderen mit: Der Oberste Gerichtshof hat die Pfändung eines Oder-Depots wegen Schulden des Vaters bestehen lassen, obwohl der Sohn alle Verfügungen getroffen hatte. Wer nur den Zugriff will und das Eigentum klar behalten möchte, nimmt die Zeichnungsberechtigung und dafür die Sperre im Todesfall in Kauf.
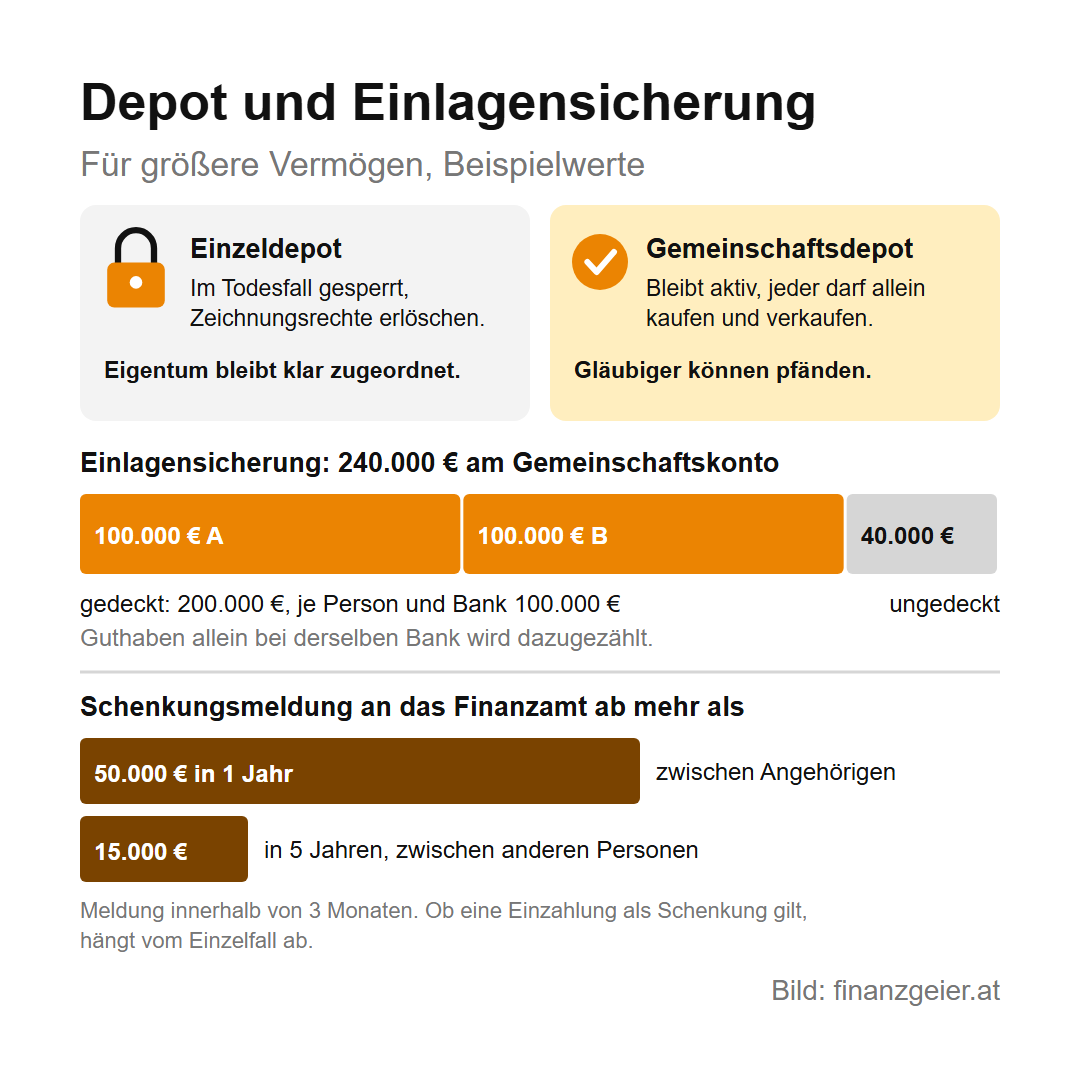
Die Einlagensicherung schützt 100.000 Euro je Person und Bank, beim Gemeinschaftskonto mit zwei Inhabern also bis zu 200.000 Euro. Ohne schriftliche Regelung wird das Guthaben zu gleichen Teilen aufgeteilt, und dein übriges Guthaben bei derselben Bank wird dazugezählt. Die Rechnung mit Beispielwerten: Von 240.000 Euro am Gemeinschaftskonto sind 200.000 Euro gedeckt und 40.000 Euro nicht. Größere Summen gehören deshalb auf mindestens zwei Banken.
Zahlt einer allein hohe Beträge ein, kann das als Schenkung gelten. Schenkungen von Geld sind dem Finanzamt innerhalb von drei Monaten zu melden, wenn sie zwischen Angehörigen innerhalb eines Jahres mehr als 50.000 Euro oder zwischen anderen Personen innerhalb von fünf Jahren mehr als 15.000 Euro ausmachen. Ob eine Einzahlung eine Schenkung ist, hängt vom Einzelfall ab und gehört vor der Überweisung zur Steuerberatung oder zum Notariat.
Gewerbetreibende: Zeichnungsberechtigung am Geschäftskonto und Vier-Augen-Prinzip
Im Betrieb geht es selten um ein Gemeinschaftskonto, sondern um die Zeichnungsberechtigung für Mitarbeiter oder Partner. Hier gilt eine wichtige Abweichung: Von einem Unternehmer für ein Geschäftskonto erteilte Zeichnungsberechtigungen erlöschen nicht durch den Tod, das steht in den Bedingungen von Bank Austria, Raiffeisen und bank99. Konten eines Unternehmers gelten im Zweifel als Geschäftskonten. Wer als Einzelunternehmer rechtzeitig jemanden einträgt, hat also jemanden, der weiter über das Konto verfügen kann. Verlässt diese Person den Betrieb, meldest du das unverzüglich schriftlich, denn sonst gilt die Berechtigung weiter.
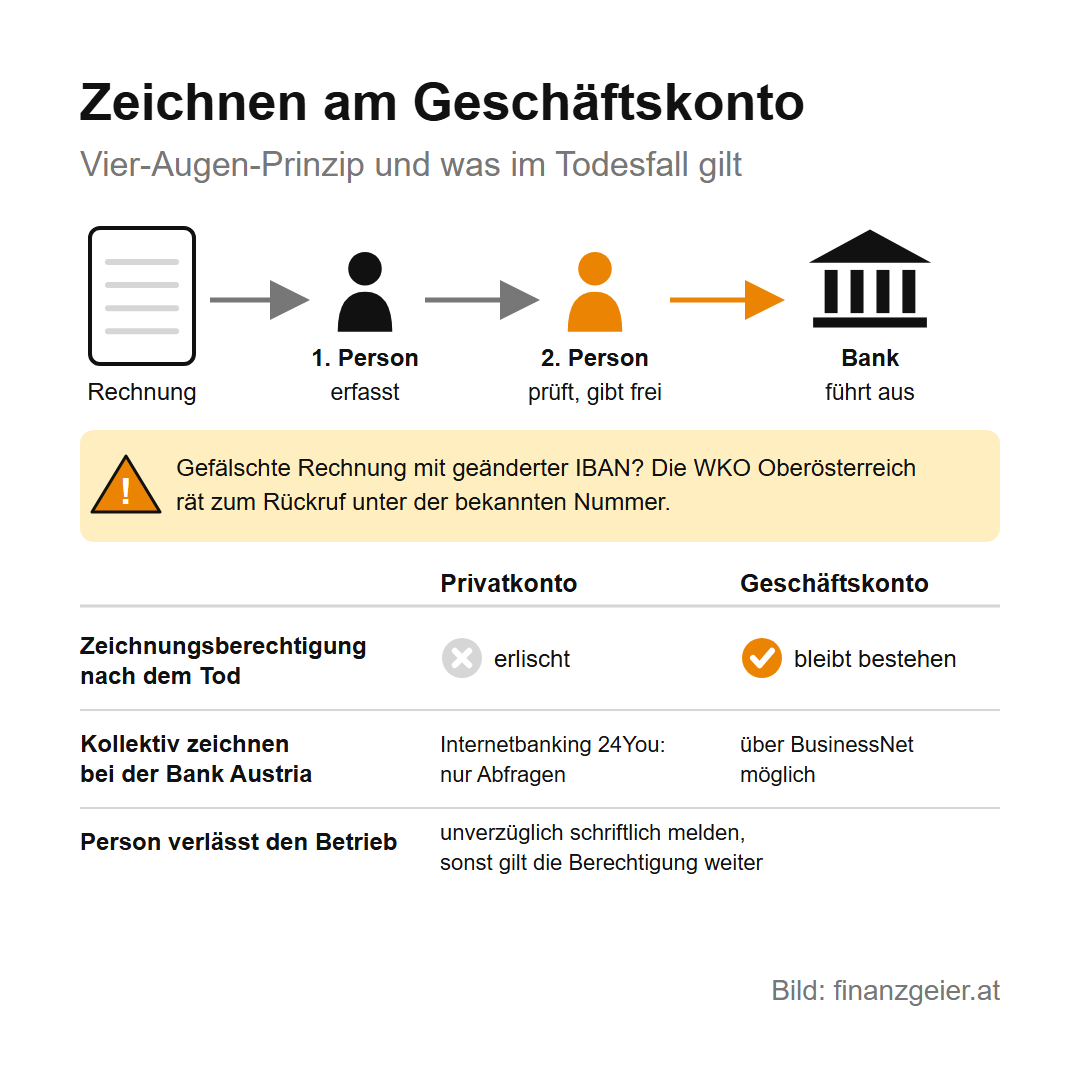
Gegen Fehler und Betrug hilft das Vier-Augen-Prinzip. Beim kollektiven Zeichnungsrecht können die Berechtigten nur gemeinsam verfügen. Das muss zum Online-Banking passen: Im Internetbanking für Private lässt die Bank Austria dabei nur Abfragen zu, kollektiv zeichnen geht über ihr BusinessNet für Firmen. Die Wirtschaftskammer Oberösterreich rät bei Zahlungsaufträgen zum Vier-Augen-Prinzip, weil gefälschte Rechnungen mit geänderter IBAN auch zwischen österreichischen Unternehmen vorkommen, ähnlich wie beim Phishing, und zum Rückruf unter der bekannten Nummer. Bei Geschäften gilt Kontrolle statt Vertrauen, auch wenn die Kollegin seit Jahren dabei ist.
Der Rat zum Schluss: Behalte dein eigenes Konto und richte für den gemeinsamen Haushalt zusätzlich ein Oder-Konto mit Reserve ein, von dem alles abgebucht wird, spätestens wenn ihr älter werdet. Frag die Bank vorher, was im Todesfall damit passiert, und haltet schriftlich fest, wem das Geld gehört. Für den Zugriff zu Lebzeiten nimm das Formular der Bank, und für den Ernstfall und die Zeit danach kommen Vorsorgevollmacht und Testament dazu.
Quellen: oesterreich.gv.at: Meldung des Todesfalls: Geldinstitute, Stand 13.3.2026, AK Oberösterreich: Kontoarten, OGH: Rechtssatz RS0017339 zum Oder-Konto, OGH 2 Ob 33/22z vom 16.3.2022, OGH 2 Ob 12/18f vom 30.1.2018, OGH 3 Ob 49/02f vom 26.2.2003, RIS: ABGB, Ende der Vollmacht, Erste Bank: Wer verwaltet mein Geld, Erste Bank: Gemeinsame Finanzen als Paar, Bank Austria: Bankkonto erben, Bank Austria: Bankinformation für Hinterbliebene, Bank Austria: Allgemeine Geschäftsbedingungen, Bank Austria: Gemeinschaftskonto, Bank Austria: Vereinskunden, Raiffeisen: Allgemeine Geschäftsbedingungen, Stand Juni 2025, Raiffeisen Oberösterreich: Gemeinschaftskonto, Raiffeisenlandesbank NÖ-Wien: Familienkonto, Raiffeisenlandesbank NÖ-Wien: Todesfall-Vorsorge, bank99: Gemeinschaftskonto, bank99: Allgemeine Geschäftsbedingungen, easybank: Preisblatt easy gratis, Stand 14.10.2026, easybank: Formular Mitinhaber oder Zeichnungsberechtigter, N26: Gemeinschaftskonto Österreich, Revolut: Bedingungen für Gemeinschaftskonten, Fassung August 2025, Trade Republic: Kundenservice Österreich, BAWAG: Muster Spezialvollmacht, Konsument: Bankvollmacht, Juni 2021, oesterreich.gv.at: Vorsorgevollmacht, Stand 1.1.2026, oesterreich.gv.at: Gesetzliche Erwachsenenvertretung, oesterreich.gv.at: Ehegüterrecht, oesterreich.gv.at: Streitige Scheidung, oesterreich.gv.at: Güter in Lebensgemeinschaften, oesterreich.gv.at: Erbrecht der Ehepartner, oesterreich.gv.at: Erbrecht in Lebensgemeinschaften, BMF: Schenkungsmeldung, WKO Oberösterreich: Betrug mit geänderten Kontodaten, Leitinger Rechtsanwälte: Gemeinschaftskonten im Erbfall, November 2023, Brandauer Rechtsanwälte: Konto des Verstorbenen, Juni 2026. Stand: November 2026.
Weiterlesen: Ein Gemeinschaftskonto funktioniert im Alltag nur, wenn die Abbuchungen richtig eingestellt sind und das Konto gedeckt bleibt. Wie du einen Dauerauftrag einrichtest, eine falsche Abbuchung zurückholst und was eine geplatzte Abbuchung kostet, erklärt die Seite über Lastschrift und Dauerauftrag.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Steuerberatung. Sie ist weder eine Produktempfehlung noch eine Kauf- oder Verkaufsempfehlung für Wertpapiere. Bedingungen und Entgelte sind je nach Bank verschieden und ändern sich, verbindlich sind dein Kontovertrag und die aktuelle Entgeltinformation. Jede Lage ist anders, die Rechenbeispiele verwenden Beispielwerte und vereinfachen die Erbfolge. Bei Fragen zu Verlassenschaft, Testament oder Schenkung helfen Notariat, Rechtsanwaltschaft oder Steuerberatung, bei Problemen mit der Bank die Arbeiterkammer oder der Verein für Konsumenteninformation.


