
Zuletzt aktualisiert: 17.10.2026
Von 100 Unternehmen, die 2025 in Österreich gegründet wurden, waren rund 84 Einzelunternehmen und 12 GmbHs, der Rest verteilt sich auf Offene Gesellschaften, Kommanditgesellschaften und die neue Flexible Kapitalgesellschaft. Die Rechtsform ist aus zwei Gründen wichtig. Wer gründen will, muss sich entscheiden: Reicht ein Einzelunternehmen, soll es ins Firmenbuch, oder ist das Vorhaben ehrgeizig genug für eine GmbH? Und wer nicht gründen will, sollte trotzdem wissen, was hinter einem Unternehmen steckt, wer haftet und welche Zahlen öffentlich sind. Diese Seite erklärt die wichtigsten Rechtsformen, was sie kosten und wer wofür haftet, rechnet die Steuer einer GmbH durch, zeigt, was die Rechtsform über ein Unternehmen verrät, und warum kleine und große Unternehmen jeweils ihre eigenen Stärken haben.
Inhalt
Die Rechtsformen im Überblick
Die Rechtsform legt fest, wem ein Unternehmen gehört, wer es nach außen vertritt, wer für die Schulden haftet und welche Pflichten es hat. In Österreich gibt es drei große Gruppen. Das Einzelunternehmen gehört einer einzigen Person, die mit ihrem ganzen Vermögen haftet. Personengesellschaften wie die Offene Gesellschaft, kurz OG, und die Kommanditgesellschaft, kurz KG, haben mindestens zwei Gesellschafter, und zumindest einer davon haftet persönlich. Kapitalgesellschaften wie die Gesellschaft mit beschränkter Haftung, kurz GmbH, und die Aktiengesellschaft, kurz AG, sind eigene juristische Personen: Das Unternehmen selbst ist der Vertragspartner und haftet mit seinem Vermögen, nicht die Eigentümer.
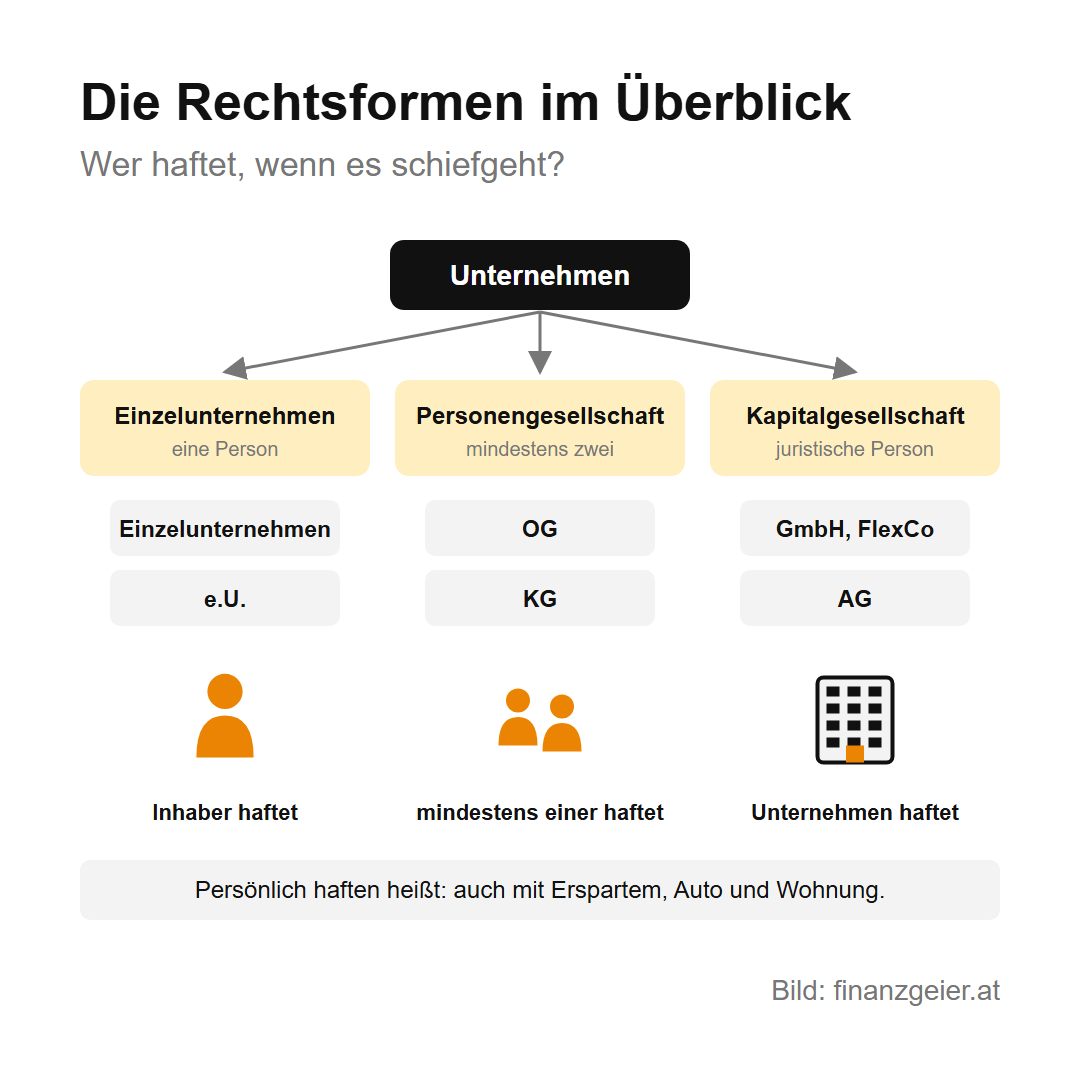
Der Unterschied zwischen natürlicher und juristischer Person zieht sich durch alles Weitere. Eine natürliche Person ist ein Mensch, eine juristische Person ist ein rechtliches Gebilde, das selbst Verträge schließen, klagen und verklagt werden kann. Deshalb zahlt eine GmbH eigene Steuern, muss eine Bilanz erstellen und diese öffentlich machen, während beim Einzelunternehmer der Gewinn einfach in seine eigene Einkommensteuer fließt.
Das Einzelunternehmen und das e.U.
Für die allermeisten ist das Einzelunternehmen der Einstieg. Es entsteht, sobald du eine selbständige Tätigkeit aufnimmst, für ein Gewerbe mit der Gewerbeanmeldung. Ein Mindestkapital gibt es nicht, die Kosten sind gering, und für den Gewinn reicht meist die einfache Einnahmen-Ausgaben-Rechnung. Der Gewinn wird mit deinem übrigen Einkommen versteuert. Der große Nachteil: Du haftest unbeschränkt, also auch mit deinem Privatvermögen, mit Ersparnissen, Auto und Wohnung.
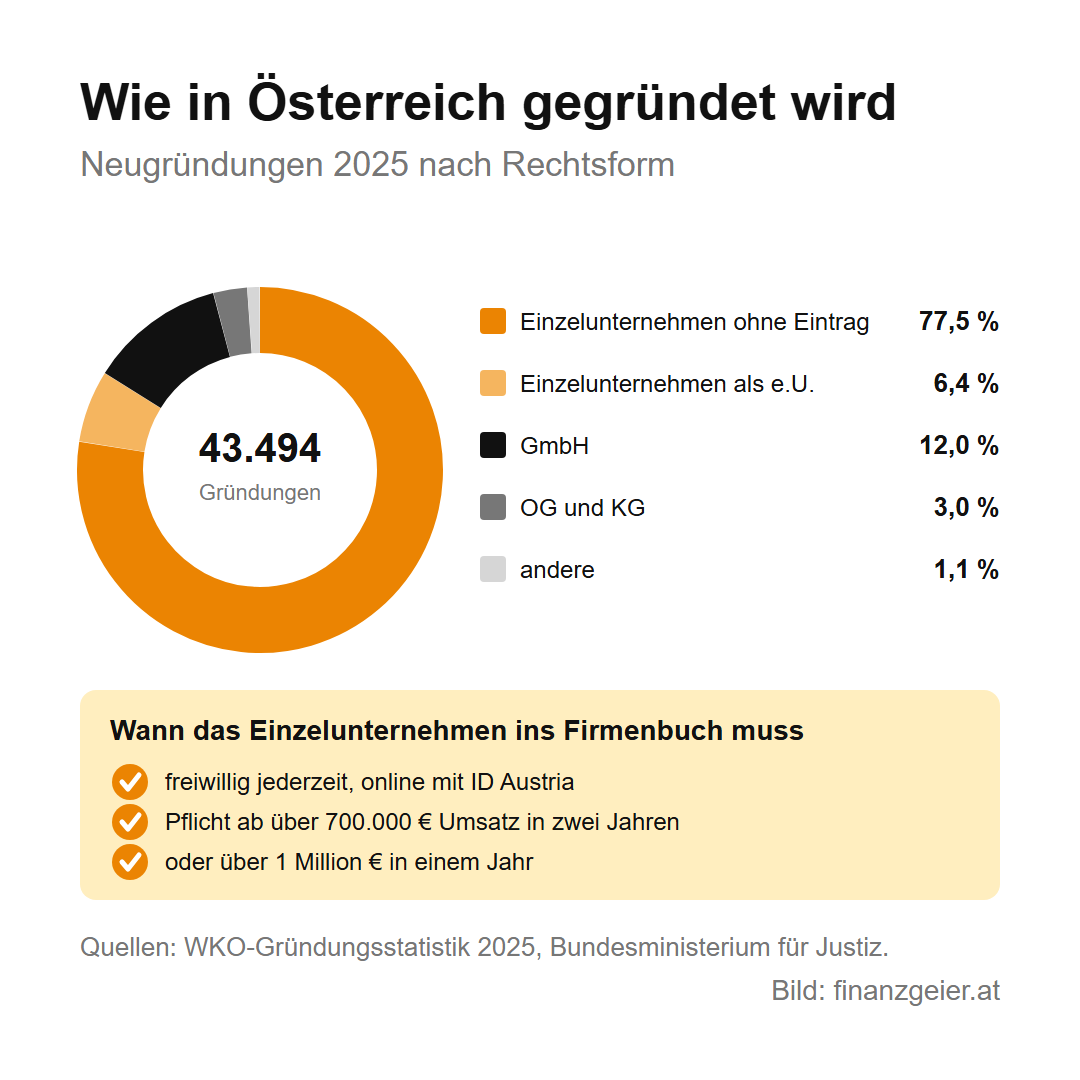
Einzelunternehmer können sich freiwillig ins Firmenbuch eintragen lassen und tragen dann den Zusatz „e.U.“, eingetragener Unternehmer. Das ist online über JustizOnline mit der ID Austria möglich. Die Eintragung erlaubt einen eigenen Firmennamen und wirkt nach außen professioneller, an der Haftung ändert sie nichts. Pflicht wird sie erst, wenn der Umsatz in zwei aufeinanderfolgenden Jahren über 700.000 Euro oder in einem Jahr über 1 Million Euro liegt, denn dann muss das Unternehmen auch eine Bilanz erstellen. 2025 haben sich 6,4 Prozent der Gründer gleich als e.U. eingetragen, 77,5 Prozent sind nicht eingetragene Einzelunternehmer geblieben.
OG und KG: gemeinsam gründen
Wer mit anderen gemeinsam ein Unternehmen führen will, kann eine Personengesellschaft gründen. Bei der Offenen Gesellschaft haften alle Gesellschafter unbeschränkt und gemeinsam, also jeder mit seinem ganzen Privatvermögen auch für die Schulden, die ein Partner verursacht hat. Ein Mindestkapital braucht es nicht, die OG entsteht mit der Eintragung ins Firmenbuch. Bei der Kommanditgesellschaft gibt es zwei Arten von Gesellschaftern: Der Komplementär haftet unbeschränkt und führt die Geschäfte, der Kommanditist haftet nur bis zu einer im Firmenbuch eingetragenen Haftsumme und arbeitet meist nicht im Unternehmen mit.
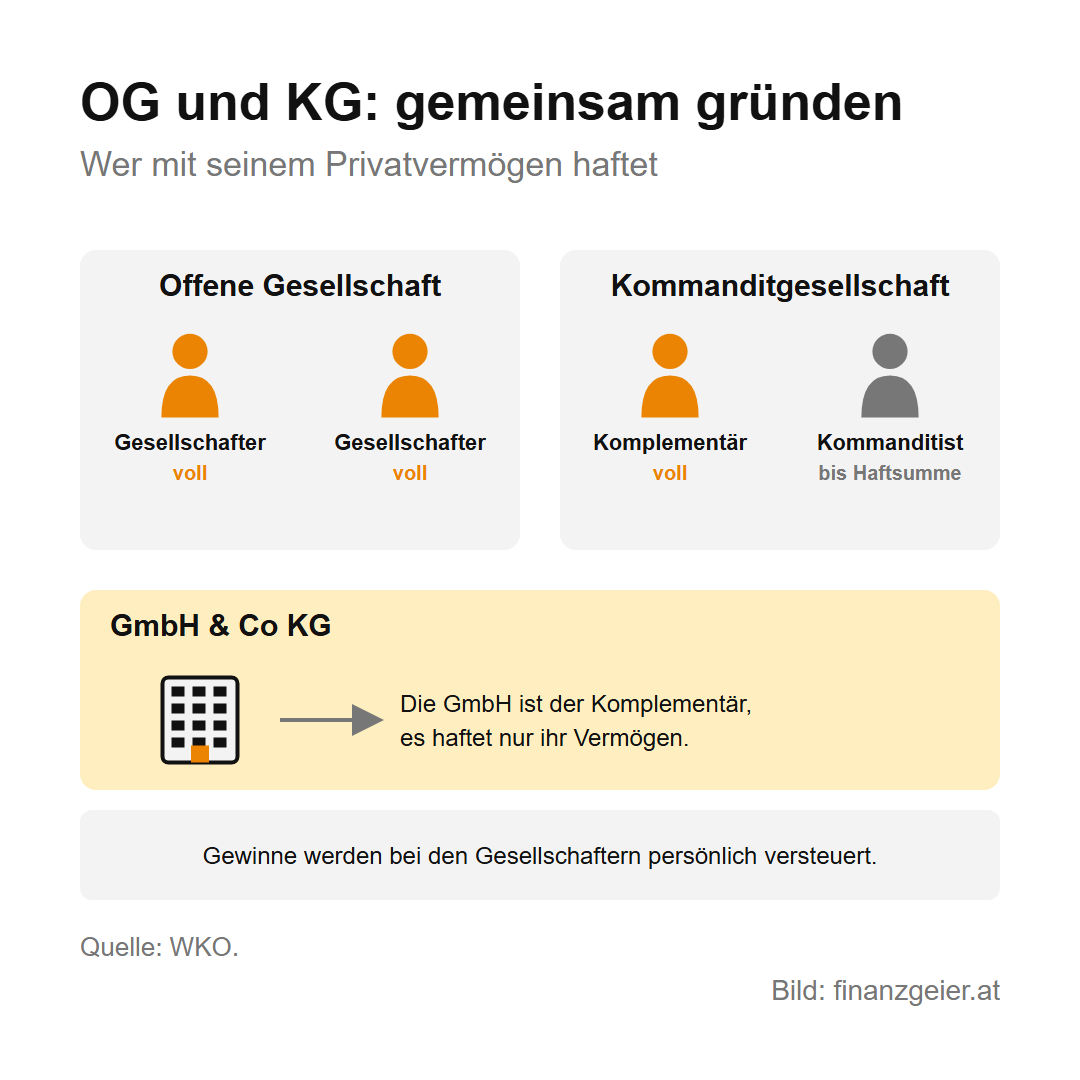
Eine verbreitete Mischform ist die GmbH & Co KG, bei der eine GmbH die Rolle des unbeschränkt haftenden Komplementärs übernimmt. Damit haftet am Ende nur das Vermögen der GmbH. Die Gewinne einer OG oder KG werden wie beim Einzelunternehmen bei den Gesellschaftern persönlich versteuert. Zusammen machten OG und KG 2025 rund 3 Prozent der Gründungen aus.
Die GmbH
Wer weiß, dass sein Vorhaben größer wird, Mitarbeiter, Kredite oder hohe Risiken mit sich bringt, gründet oft gleich eine GmbH. Seit 2024 braucht sie mindestens 10.000 Euro Stammkapital, die Hälfte davon muss bei der Gründung bar eingezahlt werden. Der Gesellschaftsvertrag wird beim Notar errichtet, die GmbH entsteht mit der Eintragung ins Firmenbuch. Geführt wird sie von mindestens einem Geschäftsführer. Die Gesellschafter haften nur mit ihrer Einlage, für die Schulden haftet die GmbH mit ihrem Vermögen. In der Praxis verlangen Banken bei Krediten an kleine GmbHs aber oft eine persönliche Bürgschaft der Gesellschafter, und damit ist die beschränkte Haftung für diesen Kredit wieder weg. Wer seine Pflichten als Geschäftsführer verletzt, haftet außerdem selbst.
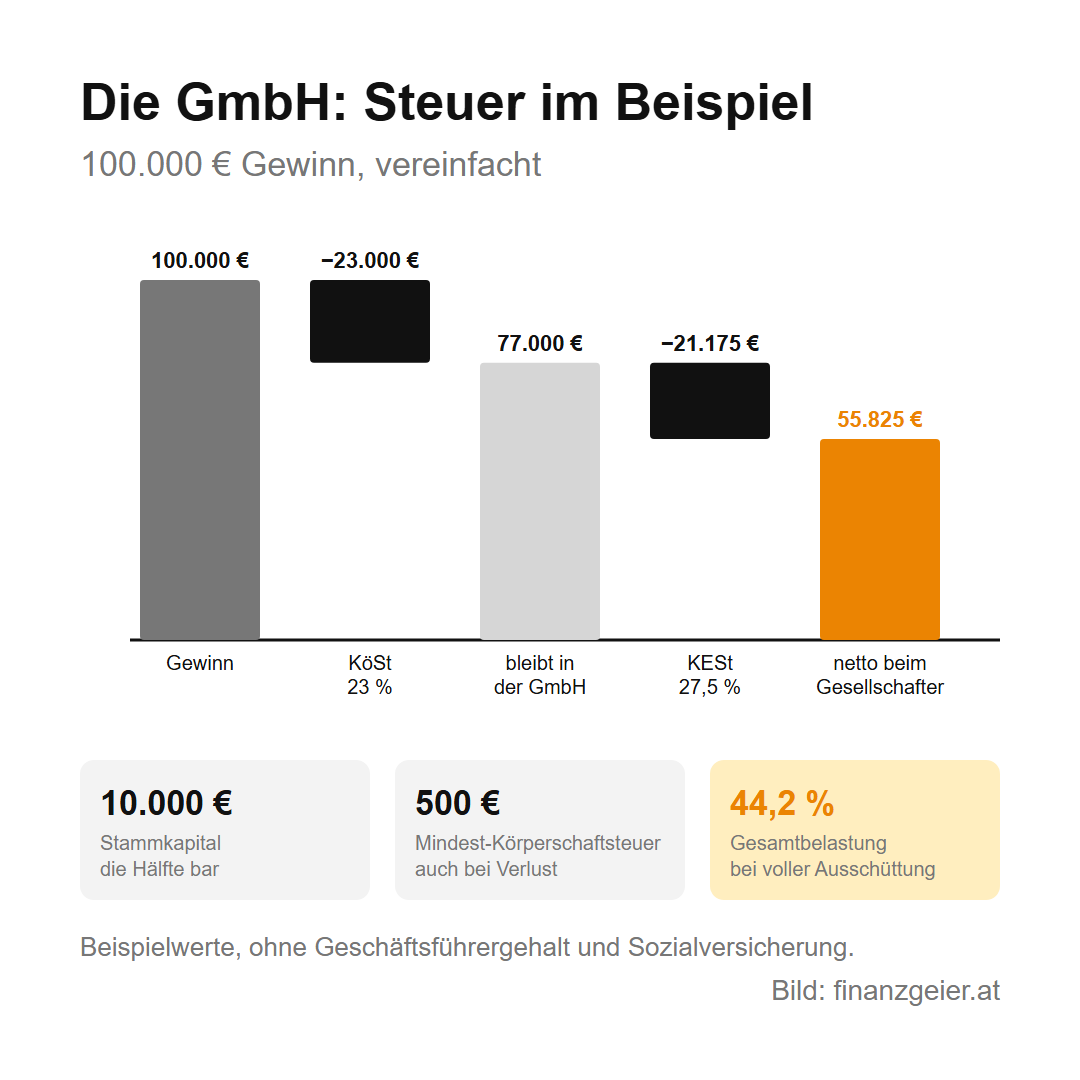
Steuerlich ist die GmbH ein eigenes Steuersubjekt. Ein Rechenbeispiel mit Beispielwerten, vereinfacht ohne Geschäftsführergehalt und Sozialversicherung: Die GmbH macht 100.000 Euro Gewinn und zahlt 23 Prozent Körperschaftsteuer, also 23.000 Euro. Bleibt der Rest von 77.000 Euro im Unternehmen, ist das alles. Wird er ausgeschüttet, fallen 27,5 Prozent Kapitalertragsteuer an, das sind 21.175 Euro, beim Gesellschafter kommen 55.825 Euro an. Die Gesamtbelastung liegt damit bei 44,2 Prozent. Beim Einzelunternehmer steigt der Steuersatz dagegen stufenweise mit dem Gewinn bis auf 50 Prozent, bei sehr hohen Einkommen auf 55 Prozent. Dazu kommt, dass eine GmbH auch bei Verlust mindestens 500 Euro Körperschaftsteuer im Jahr zahlt und jedes Jahr eine Bilanz erstellen und im Firmenbuch veröffentlichen muss, was meist einen Steuerberater erfordert. Seit 2024 gibt es außerdem die Flexible Kapitalgesellschaft, eine Variante der GmbH für Start-ups, die Mitarbeiter einfacher am Unternehmen beteiligen kann.
Die Aktiengesellschaft
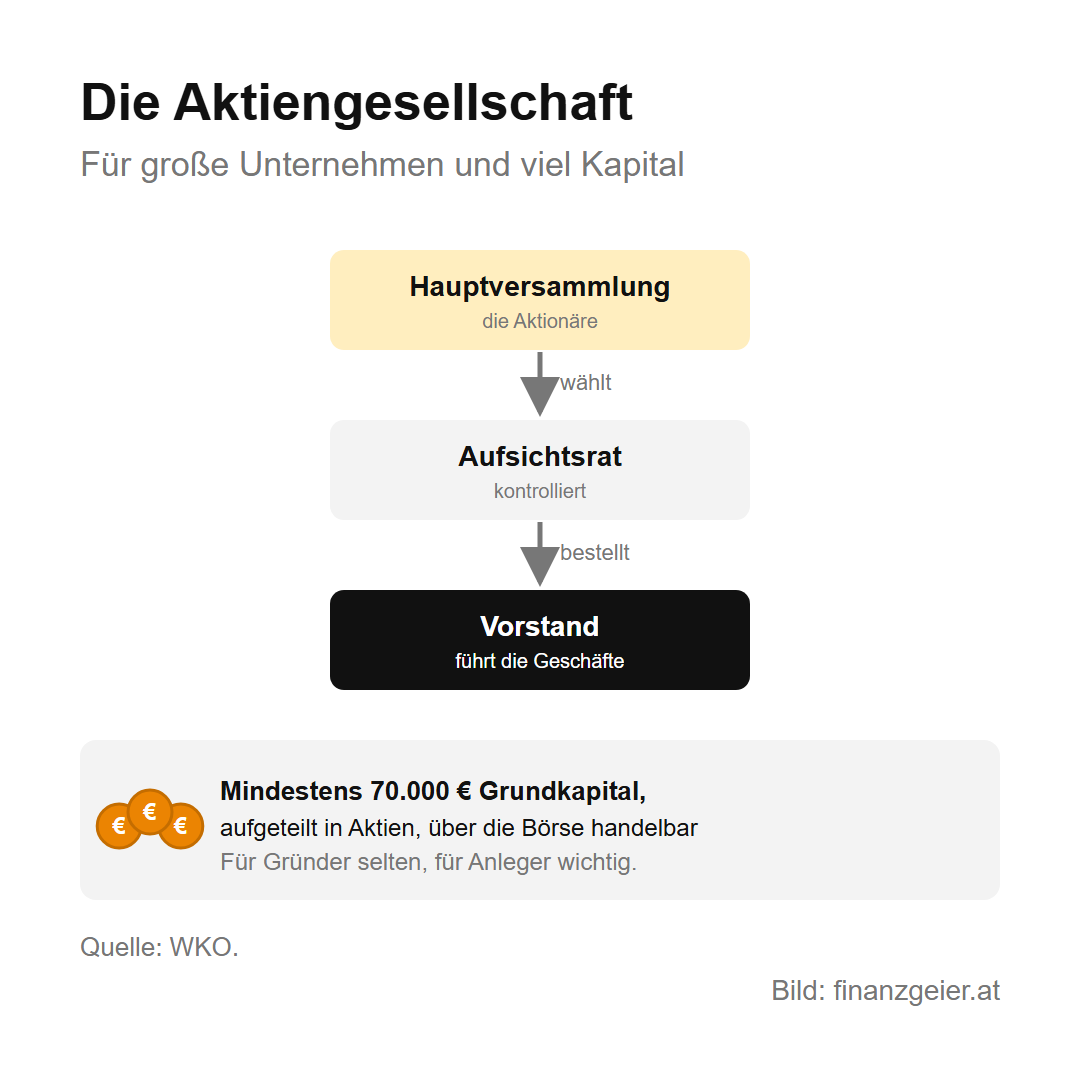
Die Aktiengesellschaft ist die Rechtsform für wirklich große Unternehmen und große Geldflüsse. Sie braucht mindestens 70.000 Euro Grundkapital, das in Aktien aufgeteilt ist. Geführt wird sie vom Vorstand, kontrolliert vom Aufsichtsrat, und die Aktionäre entscheiden in der Hauptversammlung über die großen Fragen, etwa die Verwendung des Gewinns. Weil Aktien leicht übertragbar sind, kann eine AG über die Börse sehr viel Kapital von vielen Anlegern einsammeln.
Für Gründer spielt die AG kaum eine Rolle, für Anleger umso mehr. Wer Aktien kauft, wird Miteigentümer einer AG. Börsennotierte Aktiengesellschaften müssen besonders viel offenlegen, neben dem Jahresbericht meist auch regelmäßige Quartalszahlen.
Was die Rechtsform über ein Unternehmen verrät
Auch wer nie gründet, hat täglich mit Unternehmen zu tun, als Kunde, als Lieferant oder als Arbeitnehmer. Der Zusatz im Namen verrät schon viel: Steht „e.U.“, „OG“ oder „KG“ dahinter, haftet zumindest ein Mensch persönlich, steht „GmbH“ oder „AG“ dahinter, haftet nur das Unternehmen. Im Firmenbuch steht, wer Gesellschafter und Geschäftsführer ist, wie hoch das Stammkapital ist und seit wann es das Unternehmen gibt.
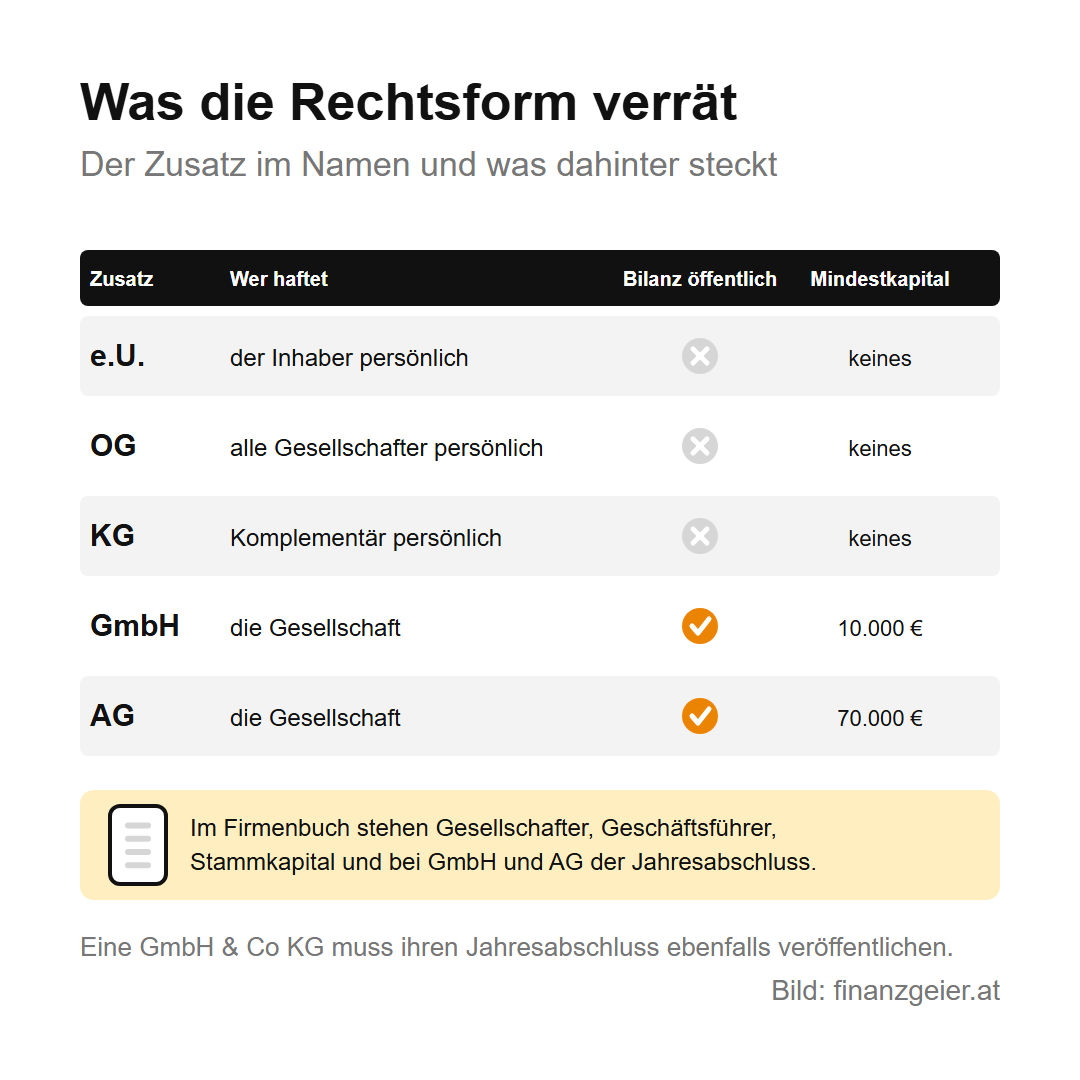
Der wichtigste Unterschied für Außenstehende liegt bei den Zahlen. Juristische Personen wie GmbH und AG müssen ihren Jahresabschluss im Firmenbuch veröffentlichen, auch kleine, und jeder kann ihn um wenige Euro abrufen und mit ein paar Kennzahlen auch ohne Vorwissen die Bilanz lesen. Einzelunternehmer und Personengesellschaften, in denen Menschen persönlich haften, müssen keine Zahlen veröffentlichen. Dafür haftet dort ein Mensch mit seinem Privatvermögen, und das ist für Geschäftspartner auch eine Sicherheit.
Klein oder groß: Jede Form hat ihre Stärken
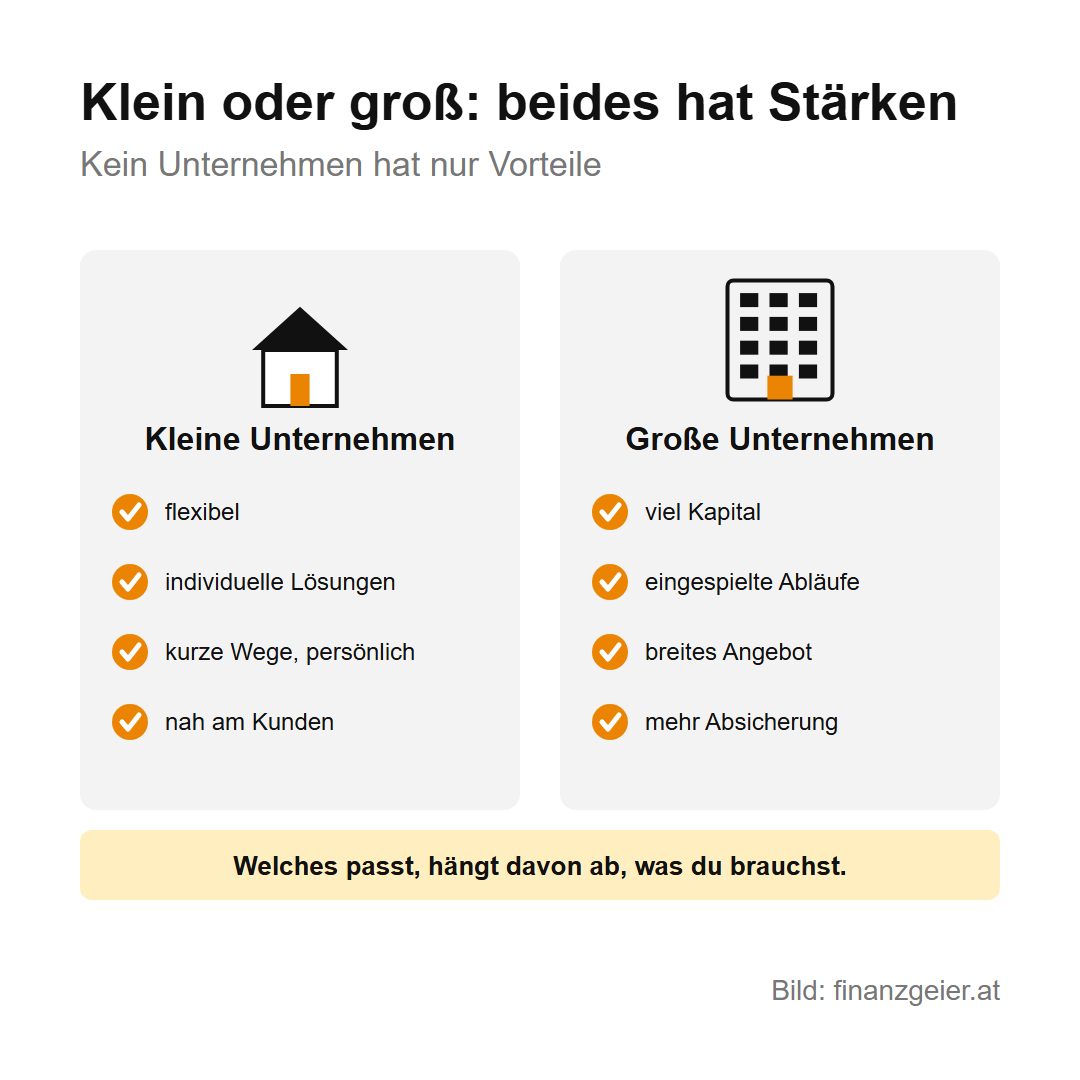
Weder große noch kleine Unternehmen haben nur Vorteile oder nur Nachteile, jede Form hat ihre Stärken in bestimmten Feldern. Dazu eine klare Meinung: Kleine Unternehmen sind oft flexibler und stellen sich besser auf die Wünsche einzelner Kunden ein. Große GmbHs und Aktiengesellschaften bedienen die breite Masse, und ihre eingespielten Abläufe lassen oft keine individuellen Lösungen zu, wie sie ein kleiner Betrieb findet. Dafür bieten große Unternehmen mehr Kapital, mehr Absicherung und oft verlässlichere Abläufe. Jede Lage ist anders, und welches Unternehmen das richtige ist, hängt davon ab, was du brauchst.
Für Gründer gilt: Wer mit überschaubarem Risiko beginnt, startet als Einzelunternehmen und wechselt in die GmbH, wenn Umsatz, Gewinn und Risiko es rechtfertigen, denn eine spätere Umgründung ist möglich. Wer für Kredite seiner eigenen GmbH persönlich bürgt, muss sich bewusst sein, dass er damit die beschränkte Haftung für diese Schulden wieder aufgibt.
Der Rat zum Schluss: Bevor du gründest, lass dir von einem Steuerberater oder im Gründerservice der Wirtschaftskammer durchrechnen, welche Rechtsform bei deinem erwarteten Gewinn und Risiko am besten passt, und schau dir bei jedem größeren Geschäftspartner an, welche Rechtsform er hat und was im Firmenbuch über ihn steht.
Quellen: WKO: Gesellschaftsformen in Österreich vergleichen, GmbH, Einzelunternehmen, Aktiengesellschaft, Flexible Kapitalgesellschaft und Unternehmensneugründungen 2025; Bundesministerium für Justiz: Online-Anmeldung von Einzelunternehmern beim Firmenbuch. Stand: Oktober 2026.
Weiterlesen: Von 100 Unternehmen, die 2025 gegründet wurden, waren rund 84 Einzelunternehmen, und für sie stellt sich neben der Haftung bald die Frage nach der Umsatzsteuer. Bei kleinen Umsätzen hilft dabei die Kleinunternehmerregelung. Dort steht, wann du keine Umsatzsteuer verrechnen musst.
Hinweis: Diese Seite gibt einen Überblick über die Rechtsformen und ersetzt keine Beratung. Die Wahl der Rechtsform hat steuerliche, rechtliche und sozialversicherungsrechtliche Folgen; lass dich vor der Gründung fachlich beraten. Das Steuerbeispiel verwendet Beispielwerte.

