
Zuletzt aktualisiert: 10.10.2026
Mit einem einzigen Wertpapier an 1.280 Unternehmen aus 23 Ländern beteiligt sein, und das schon ab ein paar Euro im Monat: Das ist mit einem ETF auf den bekanntesten Welt-Aktienindex möglich. Kein Wunder, dass ETF für viele der erste Schritt an die Börse sind. Schon 2022 hat laut der Finanzmarktaufsicht jeder dritte neue Kleinanleger in Österreich in ETF investiert. Diese Seite erklärt, was ein ETF ist, wie er funktioniert, welche Arten es gibt, was er kostet, wie sicher er ist, wie er in Österreich besteuert wird und wie du deinen ersten ETF auswählst.
Inhalt
Was ein ETF ist
ETF ist die Abkürzung für Exchange Traded Fund, auf Deutsch börsengehandelter Fonds. Ein Fonds ist ein großer Topf, in den viele Anleger ihr Geld einzahlen. Mit diesem Geld werden Wertpapiere gekauft, zum Beispiel Aktien oder Anleihen, und jeder Anleger besitzt einen Anteil am ganzen Topf. Wer einen ETF-Anteil kauft, kauft also nicht eine einzelne Aktie, sondern ein Stück von einem ganzen Paket.
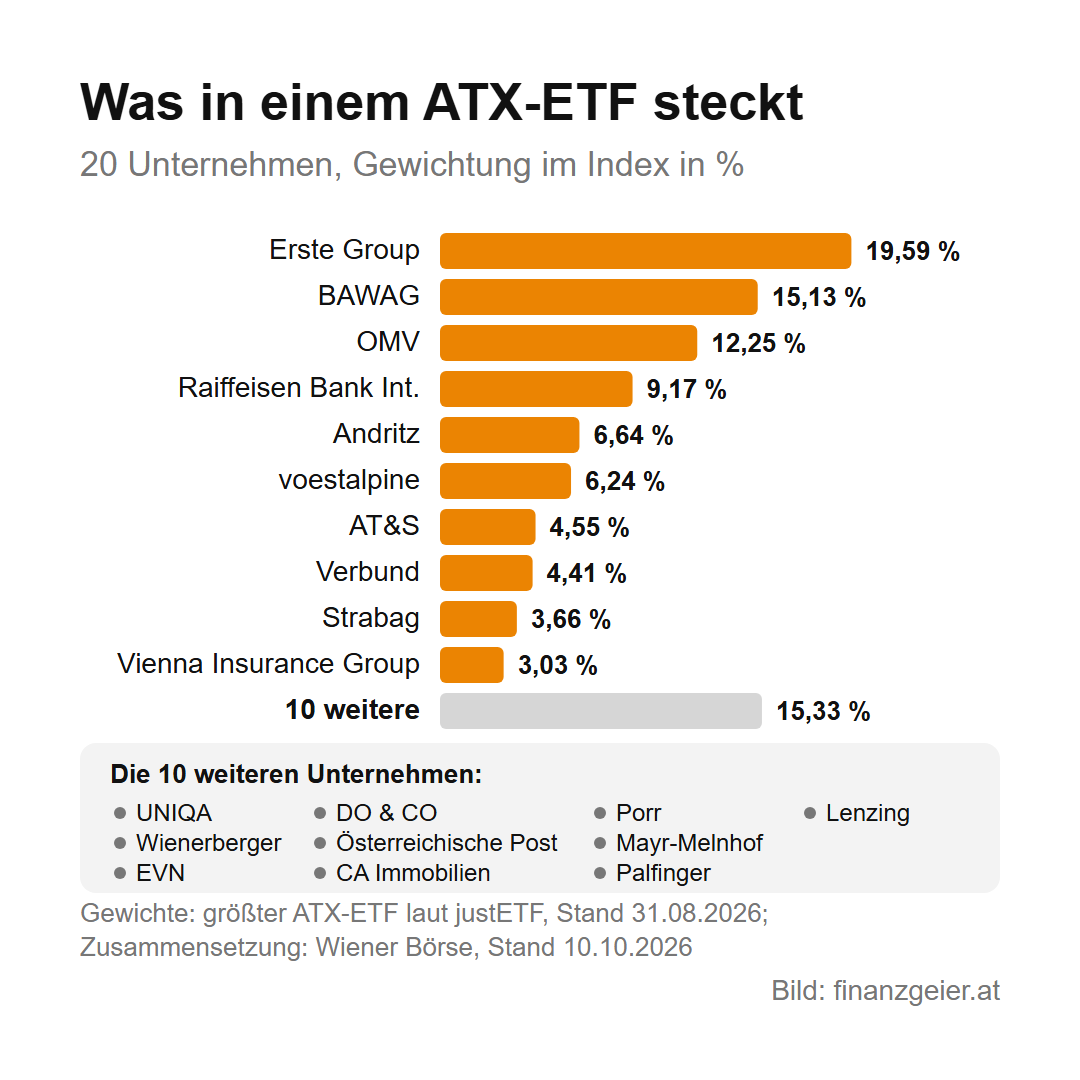
Das Besondere am ETF ist, dass er einen Index nachbildet. Ein Index ist eine Liste von Unternehmen nach festen Regeln, zum Beispiel der ATX mit den 20 größten und meistgehandelten Unternehmen der Wiener Börse oder der MSCI World mit großen und mittelgroßen Unternehmen aus 23 Industrieländern. Der ETF kauft genau die Aktien, die im Index stehen, und zwar in derselben Gewichtung. Im ATX hat zum Beispiel die Erste Group mit knapp 20 % das größte Gewicht, und die fünf größten Unternehmen machen zusammen fast zwei Drittel des Index aus. Steigt der Index, steigt der ETF, fällt der Index, fällt auch der ETF. Niemand sucht Aktien aus und niemand versucht, den Markt zu schlagen, deshalb heißen ETF auch passive Fonds oder Indexfonds.
Damit ist die Streuung schon eingebaut. Wer einen ETF auf den MSCI World kauft, ist auf einen Schlag an über tausend Unternehmen beteiligt. Geht eines davon pleite, merkt man das im ETF kaum. Bei einer einzelnen Aktie wäre das der Totalverlust.
Wie ein ETF funktioniert
Hinter jedem ETF steht eine Fondsgesellschaft, der Anbieter. Sie legt den ETF auf, sammelt das Geld der Anleger ein und kauft damit die Aktien des Index. Ändert sich der Index, weil ein Unternehmen aufgenommen wird oder herausfällt, passt der Anbieter den ETF an. Die gekauften Wertpapiere bewahrt eine unabhängige Bank auf, die Verwahrstelle.
Gehandelt wird der ETF an der Börse, genau wie eine Aktie. Sein Kurs folgt dem Wert der Aktien, die in ihm stecken, und ändert sich laufend während des Handelstages. Damit es immer einen Käufer und einen Verkäufer gibt, stellen sogenannte Market Maker, das sind spezialisierte Banken oder Handelshäuser, ständig einen Kaufpreis und einen Verkaufspreis. Der kleine Unterschied zwischen den beiden heißt Spread und ist bei großen ETF meist sehr gering.
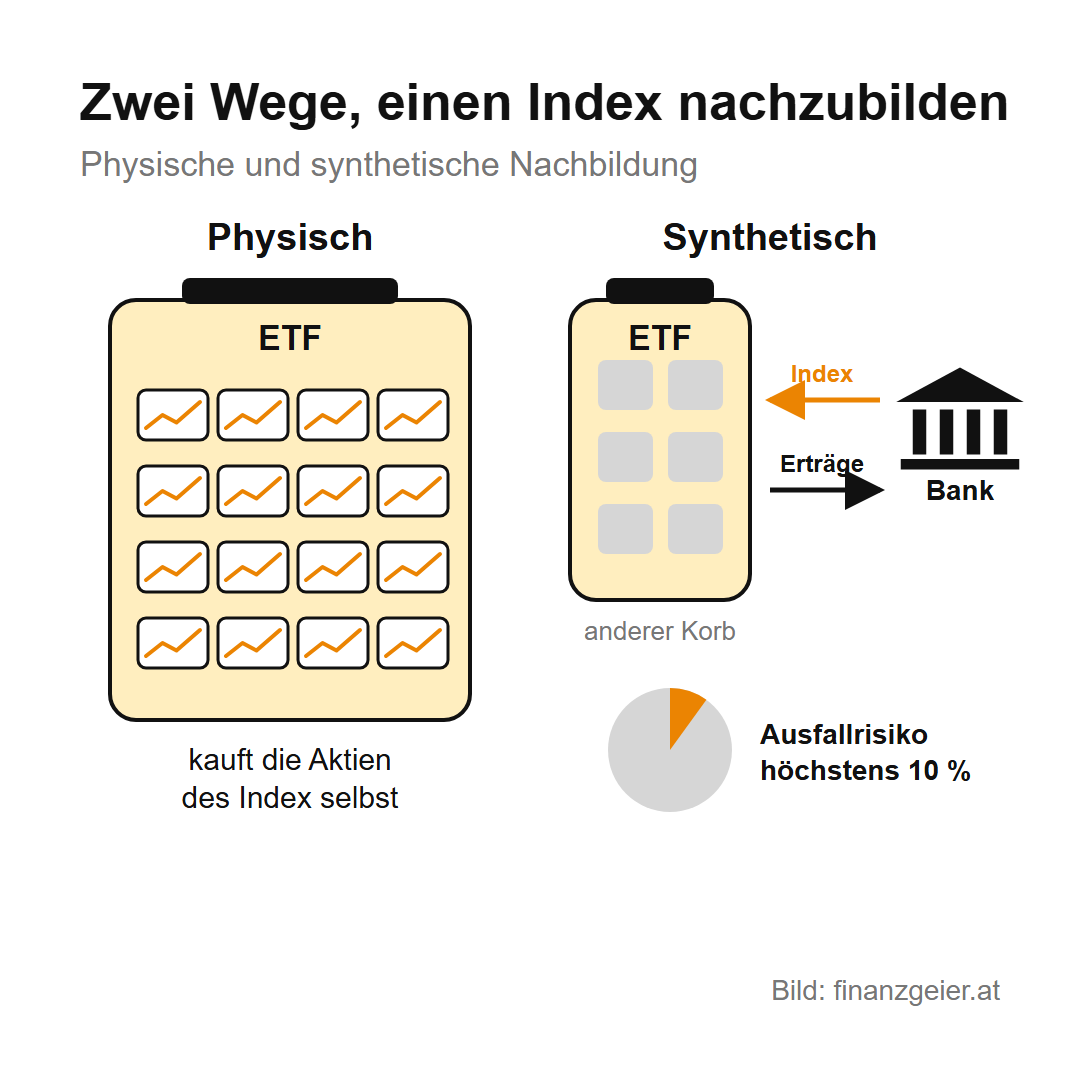
Den Index nachbilden kann ein ETF auf zwei Wegen. Der häufigere ist die physische Nachbildung: Der ETF kauft die Aktien tatsächlich, entweder alle oder eine repräsentative Auswahl. Der zweite Weg ist die synthetische Nachbildung. Dabei hält der ETF einen anderen Korb von Wertpapieren und vereinbart mit einer Bank ein Tauschgeschäft, einen sogenannten Swap: Die Bank zahlt ihm die Wertentwicklung des Index und bekommt dafür die Erträge des Korbs. Fällt die Bank aus, droht ein Verlust, aber den begrenzen die EU-Regeln für Fonds auf höchstens 10 % des Fondsvermögens, und in der Praxis liegt er meist darunter. Für Einsteiger ist der Unterschied zweitrangig, aber wer es einfach haben will, nimmt einen physisch nachbildenden ETF.
Welche ETF es gibt
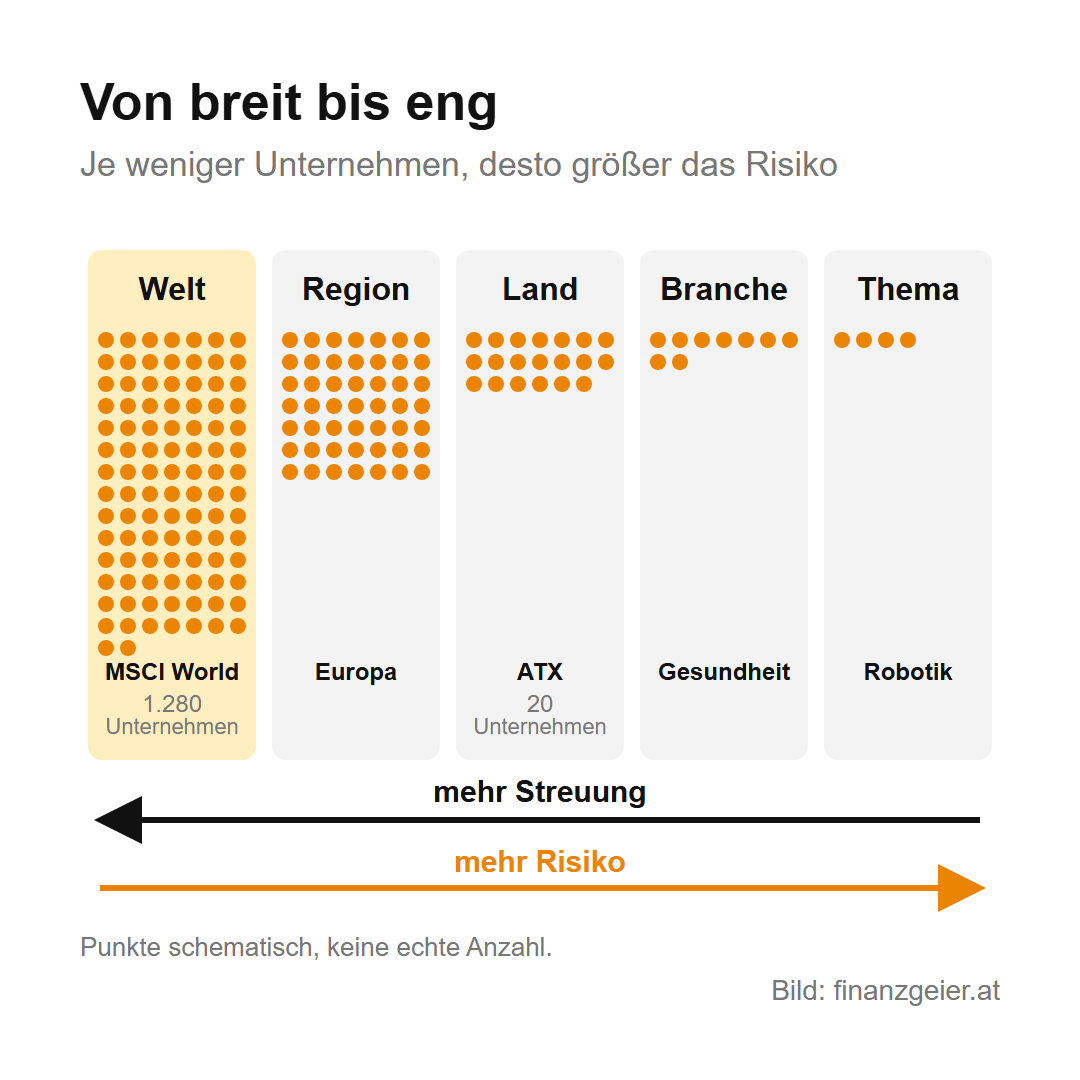
Es gibt tausende ETF, allein in Österreich dürfen weit über tausend verkauft werden. Sie unterscheiden sich vor allem darin, welchen Index sie nachbilden. Die breitesten bilden die ganze Welt ab, andere eine Region wie Europa, ein einzelnes Land wie Österreich oder die USA, eine Branche wie Gesundheit oder Technologie oder ein Thema wie erneuerbare Energie oder Robotik. Dazu kommen ETF auf Anleihen, die Zinsen statt Unternehmensgewinne bringen, und ETF, die nach Regeln für Nachhaltigkeit auswählen. Eine eigene Gruppe sind Dividenden-ETF. Sie nehmen gezielt Unternehmen auf, die hohe und regelmäßige Dividenden zahlen, und sind deshalb für alle interessant, die aus ihrem Depot laufend Geld beziehen wollen.
Je enger der Index, desto größer das Risiko. Ein Welt-ETF verteilt das Geld auf tausende Unternehmen in vielen Ländern und Branchen. Ein Themen-ETF setzt auf eine einzige Entwicklung, und wenn diese anders verläuft als erwartet, fällt der ganze ETF. Das ist keine Streuung mehr, sondern eine Wette auf ein Thema.
Neben dem Index unterscheiden sich ETF noch in vier Punkten, auf die es beim Kauf ankommt: in den Kosten, darin, was mit den Erträgen passiert, in der Größe, also wie viel Geld im Fonds steckt, und darin, ob sie in Österreich als Meldefonds gelten. Diese Punkte erklären die nächsten Kapitel.
Was ein ETF kostet
Ein ETF kostet laufend Geld, aber du überweist diese Kosten nie selbst. Der Anbieter entnimmt sie täglich in kleinen Teilen aus dem Fondsvermögen, deshalb sind sie im Kurs schon eingerechnet. Auf keiner Abrechnung taucht dafür ein Betrag auf, und genau deshalb sollte man sie kennen. Angegeben werden sie als Gesamtkostenquote, abgekürzt TER (Total Expense Ratio), in Prozent pro Jahr.
Grundsätzlich sind die Kosten von ETF niedrig, denn niemand muss teure Analysten bezahlen, die Aktien aussuchen. Innerhalb dieses niedrigen Niveaus ist die Spanne aber groß. ETF auf den amerikanischen S&P 500 gibt es schon ab 0,03 % pro Jahr, ETF auf den MSCI World kosten zwischen 0,05 und 0,50 %, und Themen-ETF liegen meist zwischen 0,35 und 0,75 %. Zum Vergleich: Klassische Investmentfonds österreichischer Anbieter verlangen laut einer Studie der Finanzmarktaufsicht im Durchschnitt 1,13 % Verwaltungsgebühr pro Jahr und beim Kauf einen Ausgabeaufschlag von bis zu 3,57 %. Dazu kommen bei jedem Wertpapier die Kosten des Brokers für Kauf, Verkauf und Depot, die je nach Anbieter sehr verschieden sind.
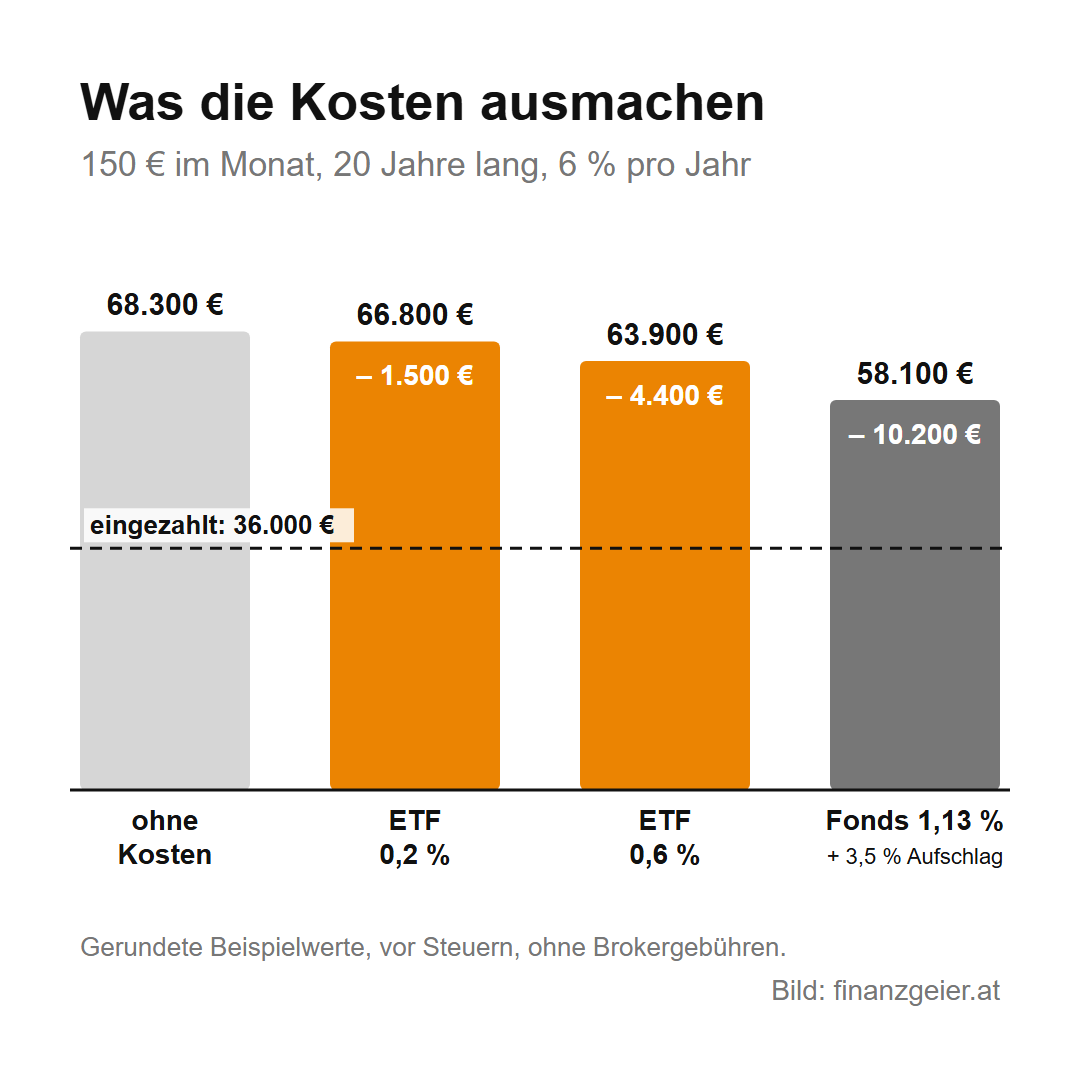
Wie viel diese kleinen Prozentsätze ausmachen, zeigt ein Rechenbeispiel mit Beispielwerten: Du zahlst 20 Jahre lang jeden Monat 150 Euro ein, insgesamt 36.000 Euro, und die Aktien bringen im Schnitt 6 % pro Jahr. Ganz ohne Kosten wären daraus rund 68.300 Euro geworden. Mit einem ETF um 0,2 % pro Jahr sind es rund 66.800 Euro, die Kosten machen also rund 1.500 Euro aus. Mit einem ETF um 0,6 % sind es nur noch rund 63.900 Euro, also fast dreimal so viel Kosten bei gleichem Index. Ein klassischer Fonds mit 1,13 % Verwaltungsgebühr und 3,5 % Ausgabeaufschlag kommt auf rund 58.100 Euro, und rund 10.200 Euro sind an Kosten weggegangen. Die Unterschiede entstehen, weil Kosten nicht nur einmal abgezogen werden, sondern auch den Zinseszinseffekt bremsen, Jahr für Jahr.
Ausschüttend oder thesaurierend
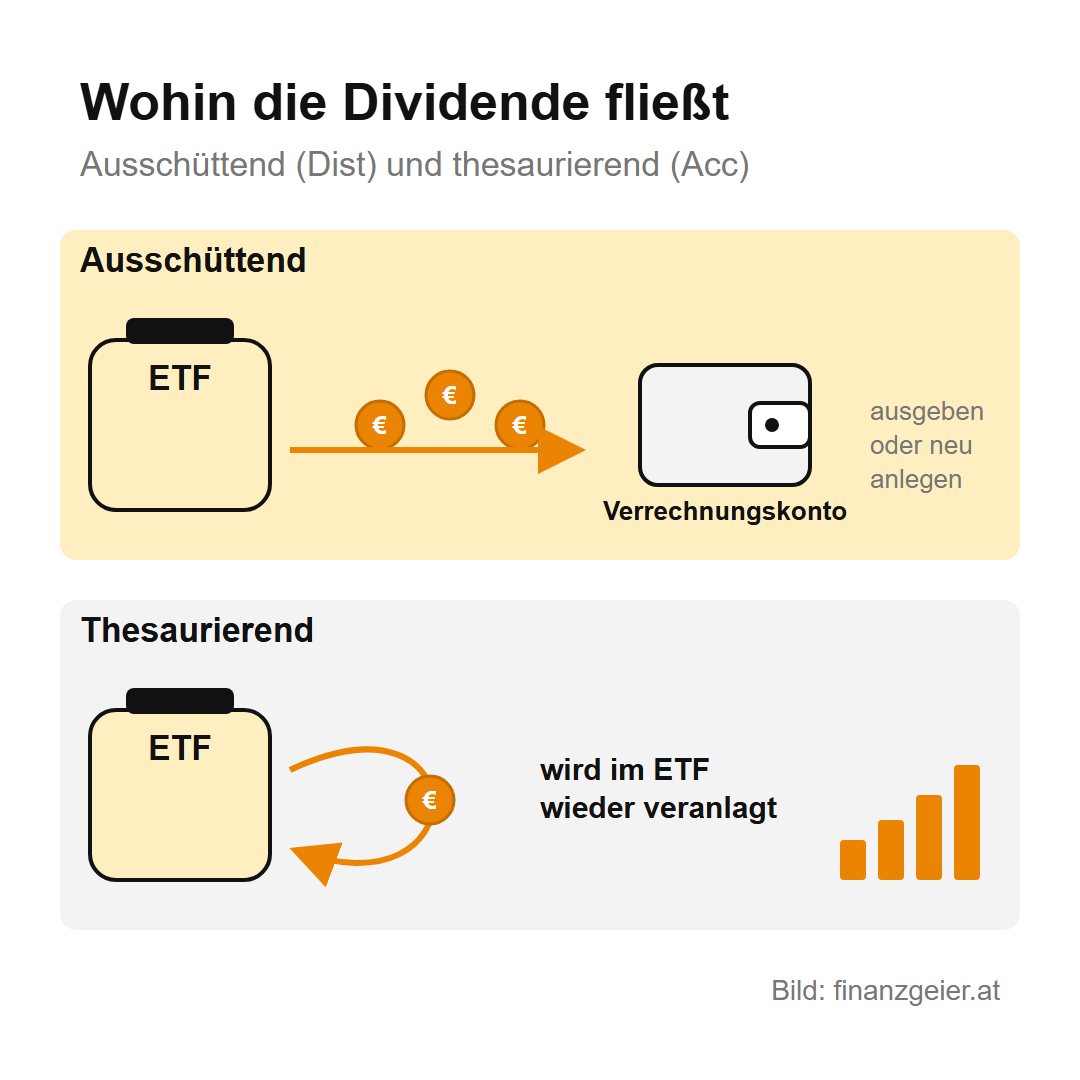
Die Aktien im ETF zahlen Dividenden, und der ETF kann mit diesem Geld zweierlei machen. Ein ausschüttender ETF zahlt die Erträge regelmäßig an die Anleger aus, je nach ETF einmal im Jahr, halbjährlich, vierteljährlich oder monatlich. Das Geld landet auf deinem Verrechnungskonto, und du kannst es ausgeben oder wieder anlegen. Ein thesaurierender ETF behält die Erträge und kauft damit sofort neue Aktien. Du bekommst nichts ausbezahlt, dafür wächst dein Anteil von selbst weiter. Oft gibt es denselben ETF in beiden Varianten, und die Endung des Namens verrät sie. „Dist“ steht für Distributing, auf Deutsch verteilend, also ausschüttend. „Acc“ steht für Accumulating, auf Deutsch ansammelnd, also thesaurierend: Die Erträge werden im ETF wieder veranlagt.
Dazu eine klare Meinung: Ausschüttende ETF haben den großen Vorteil, dass sie laufend Geld bringen. Wer sich mit der Zeit ein zusätzliches Einkommen aufbauen will, sieht damit Monat für Monat oder Quartal für Quartal, was sein Vermögen leistet, und kann selbst entscheiden, was mit dem Geld passiert. Wer auf diesen laufenden Geldfluss keinen Wert legt und das Vermögen einfach wachsen lassen will, ist mit einem thesaurierenden ETF genauso gut aufgehoben. Falsch ist keine der beiden Varianten.
Wie sicher ein ETF ist
Das Geld im ETF gehört den Anlegern und nicht dem Anbieter. Es ist ein sogenanntes Sondervermögen, das getrennt vom Vermögen der Fondsgesellschaft von der Verwahrstelle aufbewahrt wird. Geht der Anbieter pleite, können seine Gläubiger nicht darauf zugreifen. Der ETF wird dann an eine andere Gesellschaft übertragen oder aufgelöst, und die Anleger bekommen den Wert ihrer Anteile. Auch wenn ein Anbieter einen ETF einfach schließt, weil er sich nicht rechnet, bekommst du den Gegenwert ausbezahlt.
Vor Kursverlusten schützt das aber nicht. Der ETF ist genau so viel wert wie die Aktien in ihm, und wenn die Börse fällt, fällt auch der ETF. In einem Börsenkrach können das auch einmal 30 oder 40 % sein, und wer dann verkaufen muss, macht einen echten Verlust. Deshalb gehört in einen Aktien-ETF nur Geld, das du mindestens zehn Jahre lang nicht brauchst.
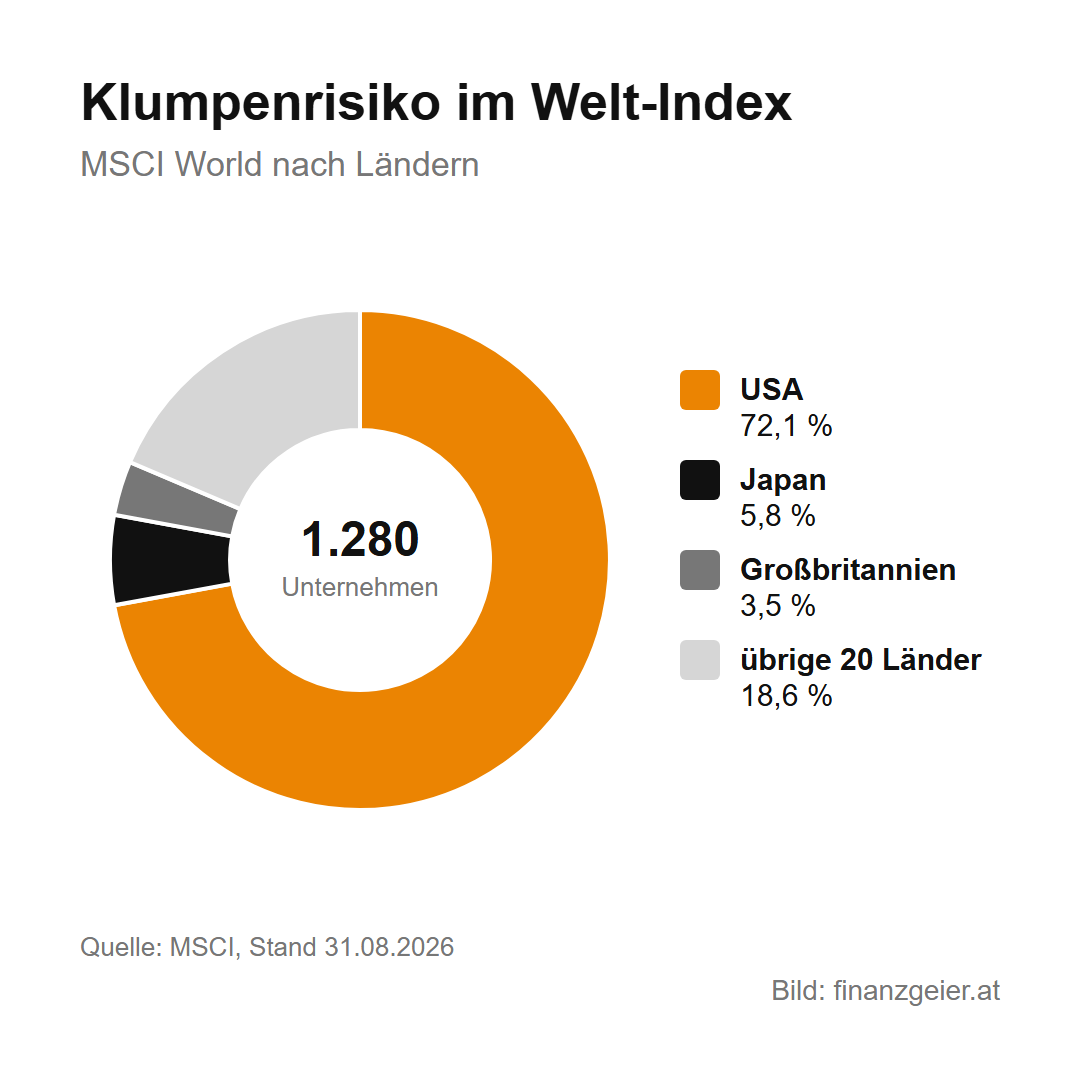
Ein Risiko, das viele übersehen, ist das Klumpenrisiko. Auch ein Welt-Index ist nicht gleichmäßig verteilt, denn er gewichtet die Unternehmen nach ihrem Börsenwert. Im MSCI World machen die USA rund 72 % aus, Stand Ende August 2026, und die größten Technologiekonzerne haben ein großes Gewicht. Wer nur diesen ETF besitzt, setzt also zu einem großen Teil auf die amerikanische Börse. Dazu kommt das Währungsrisiko, denn die Aktien notieren großteils in Dollar, und wenn der Dollar gegenüber dem Euro an Wert verliert, schmälert das deinen Ertrag.
ETF und Steuer in Österreich
Erträge aus ETF unterliegen in Österreich der Kapitalertragsteuer (KESt) von 27,5 %. Sie fällt auf Ausschüttungen an, auf Kursgewinne beim Verkauf und auch auf Erträge, die ein thesaurierender ETF behält. Diese nennt das Steuerrecht ausschüttungsgleiche Erträge.
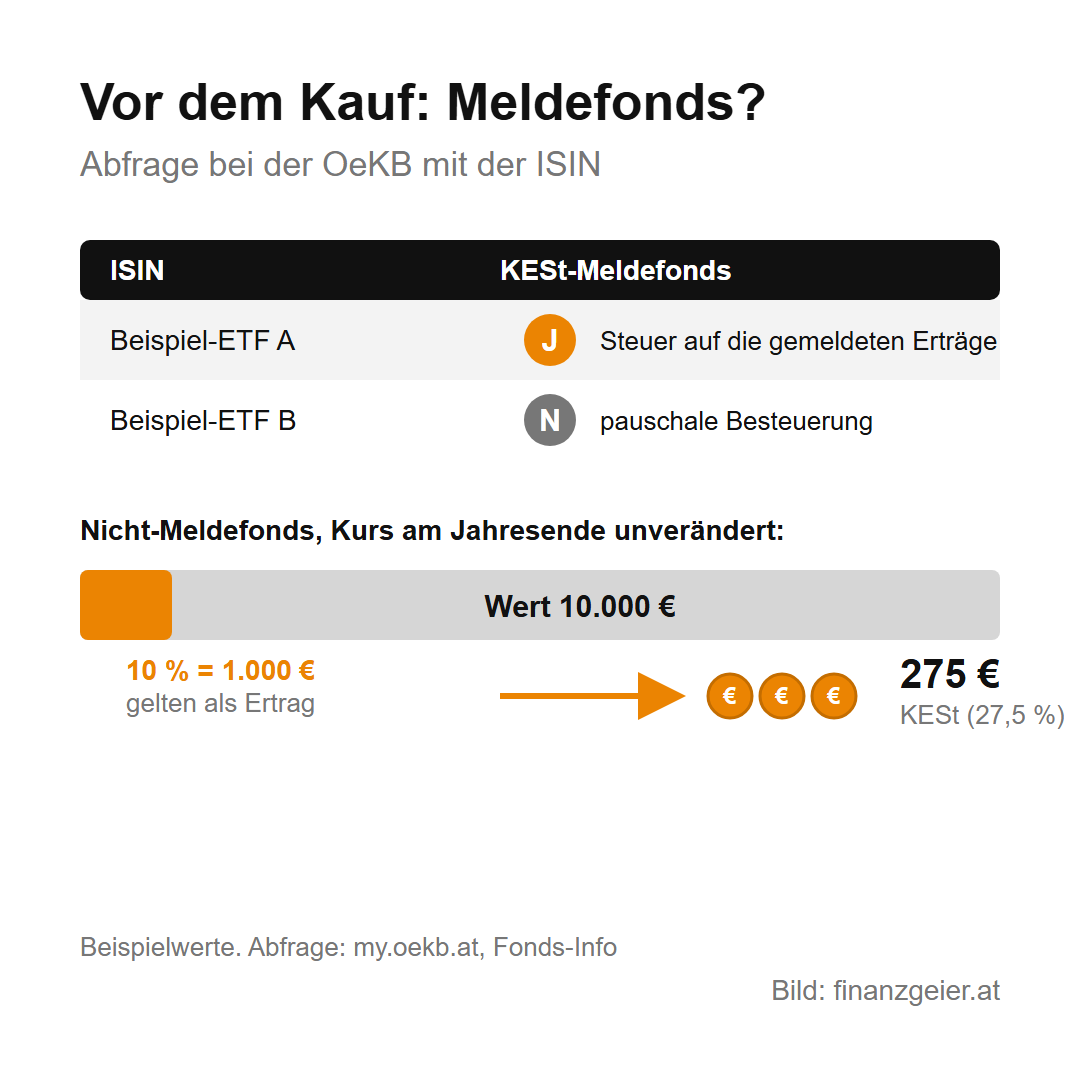
Damit die Steuer richtig berechnet werden kann, muss der ETF in Österreich ein Meldefonds sein. Das heißt, ein steuerlicher Vertreter meldet die Erträge des ETF an die Oesterreichische Kontrollbank (OeKB), und die Bank kann daraus die Steuer berechnen. Ist der ETF kein Meldefonds, schätzt das Gesetz die Erträge pauschal: Jedes Jahr werden 90 % des Kursgewinns besteuert, mindestens aber 10 % des Werts am Jahresende, auch wenn der ETF gar nicht gestiegen ist. Hast du zum Beispiel 10.000 Euro in einem solchen ETF und er steht am Jahresende gleich wie am Jahresanfang, zahlst du trotzdem 27,5 % Steuer auf 1.000 Euro, also 275 Euro. Ob ein ETF ein Meldefonds ist, lässt sich vor dem Kauf auf der Seite der OeKB mit seiner Kennnummer, der ISIN, prüfen. In der Spalte „KESt-Meldefonds“ steht dort ein J für ja oder ein N für nein. Die großen ETF der bekannten Anbieter sind fast immer Meldefonds, bei ETF aus den USA ist das oft nicht der Fall.
Am einfachsten ist ein steuereinfaches Depot bei einer österreichischen Bank oder einem Broker, der die Steuer für dich abwickelt. Dann berechnet die Bank die KESt, zieht sie ab und führt sie an das Finanzamt ab, und für dich ist die Sache erledigt. Bei einem Broker ohne diesen Service musst du alle Erträge selbst in der Steuererklärung angeben, bei thesaurierenden ETF auch die ausschüttungsgleichen Erträge, und das ist aufwendig.
Der Einstieg mit einem ETF
ETF eignen sich sehr gut für alle, die ihre ersten Erfahrungen an der Börse machen wollen. Du brauchst kein Wissen über einzelne Unternehmen, die Streuung ist eingebaut, die Kosten sind niedrig, und du kannst mit kleinen Beträgen anfangen. Dazu kommt, dass sich ETF hervorragend für einen Sparplan eignen. Du legst einmal fest, wie viel jeden Monat investiert wird, und die Bank kauft automatisch, ohne dass du dich um den richtigen Zeitpunkt kümmern musst. Viele Banken und Broker bieten solche Sparpläne für ETF ab 25 oder 50 Euro im Monat an.
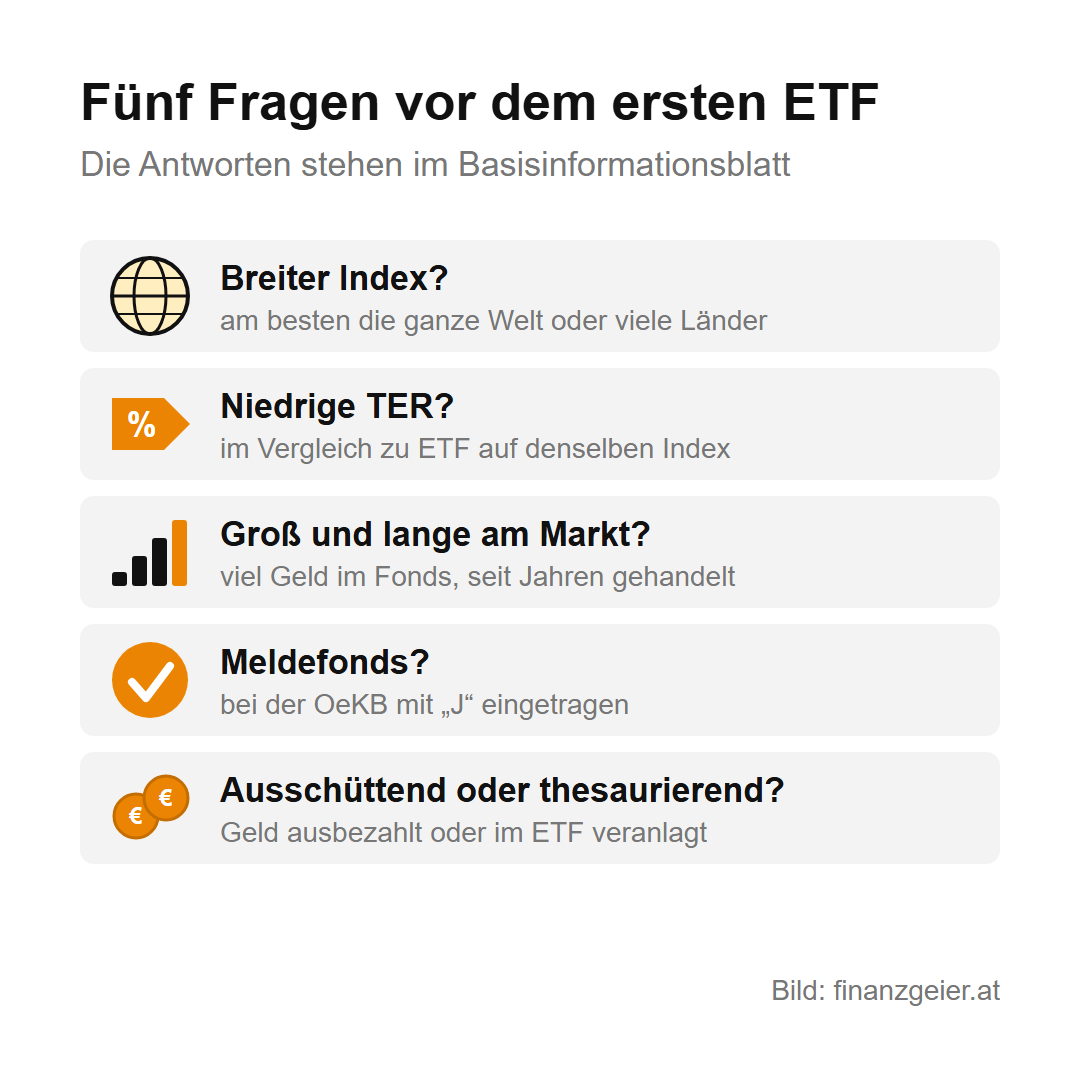
Bei der Auswahl helfen fünf Fragen. Bildet der ETF einen breiten Index ab, am besten die ganze Welt oder zumindest viele Länder? Wie hoch ist die TER im Vergleich zu anderen ETF auf denselben Index? Ist der ETF groß und schon länger am Markt, worauf auch die Finanzmarktaufsicht als Zeichen von Sicherheit hinweist? Ist er ein Meldefonds? Und willst du die Erträge ausbezahlt bekommen oder sollen sie im ETF bleiben? Alle diese Angaben stehen im Basisinformationsblatt des ETF, das jeder Anbieter veröffentlichen muss, und auf den Seiten der Broker.
Dazu eine klare Meinung: Ein breit gestreuter ETF ist der beste Weg, um an der Börse einzusteigen. Er ist einfach, billig und verzeiht Fehler, die man am Anfang zwangsläufig macht. Wer später mehr Erfahrung hat und sich mit einzelnen Unternehmen beschäftigen will, kann einzelne Aktien dazukaufen. Der ETF bleibt dann das Fundament, auf dem das Depot steht.
Der Rat zum Schluss: Eröffne ein steuereinfaches Depot und starte einen Sparplan auf einen breit gestreuten ETF, der ein Meldefonds ist und niedrige Kosten hat. Das ist eine einfache Möglichkeit, an der Börse einzusteigen, und wer das tut, hat damit schon einiges richtig gemacht. Und dann lass den Sparplan laufen, auch wenn die Börse einmal fällt.
Quellen: Exchange Traded Funds (ETFs) – Finanzmarktaufsicht, Juni 2022, Marktstudie Fondsgebühren 2024 – Finanzmarktaufsicht, MSCI World Index Factsheet, 31.08.2026 – MSCI, ATX – Indexprofil, 30.09.2026 – Wiener Börse, Investmentfondsgesetz 2011 (RIS), Fonds-Info – Oesterreichische Kontrollbank, Kapitalerträge – Bundesministerium für Finanzen. Stand: Oktober 2026.
Zurück zur Themenseite: Anlegen & Börse
Hinweis: Diese Seite gibt die persönliche Meinung des Autors wieder und ist keine Anlage-, Rechts- oder Steuerberatung. Sie ist keine Empfehlung und keine Aufforderung, ein bestimmtes Produkt zu kaufen oder eine bestimmte Handlung zu setzen.

