
Zuletzt aktualisiert: 17.10.2026
Wer 30 Jahre lang jeden Monat 150 Euro in einen Fonds steckt, hat bei 6 Prozent Rendite vor Kosten mit einem günstigen Indexfonds rund 141.000 Euro, mit einem typischen aktiven Aktienfonds nur rund 104.500 Euro. Der Unterschied von fast 37.000 Euro entsteht allein durch die Kosten. Investmentfonds sind trotzdem ein gutes Werkzeug, um Vermögen aufzubauen, die Frage ist nur, welcher Fonds. Auf dieser Seite erfährst du, wie ein Investmentfonds funktioniert, was aktive und passive Fonds unterscheidet, was sie kosten, wie oft aktive Fondsmanager ihren Vergleichsindex wirklich schlagen und ob für dich ein ETF oder ein Fonds der Bank besser passt.
Inhalt
Was ein Investmentfonds ist
Ein Investmentfonds sammelt das Geld vieler Anleger in einem gemeinsamen Topf und legt es nach festen Regeln an, jeder Anleger besitzt einen Anteil an diesem Topf.
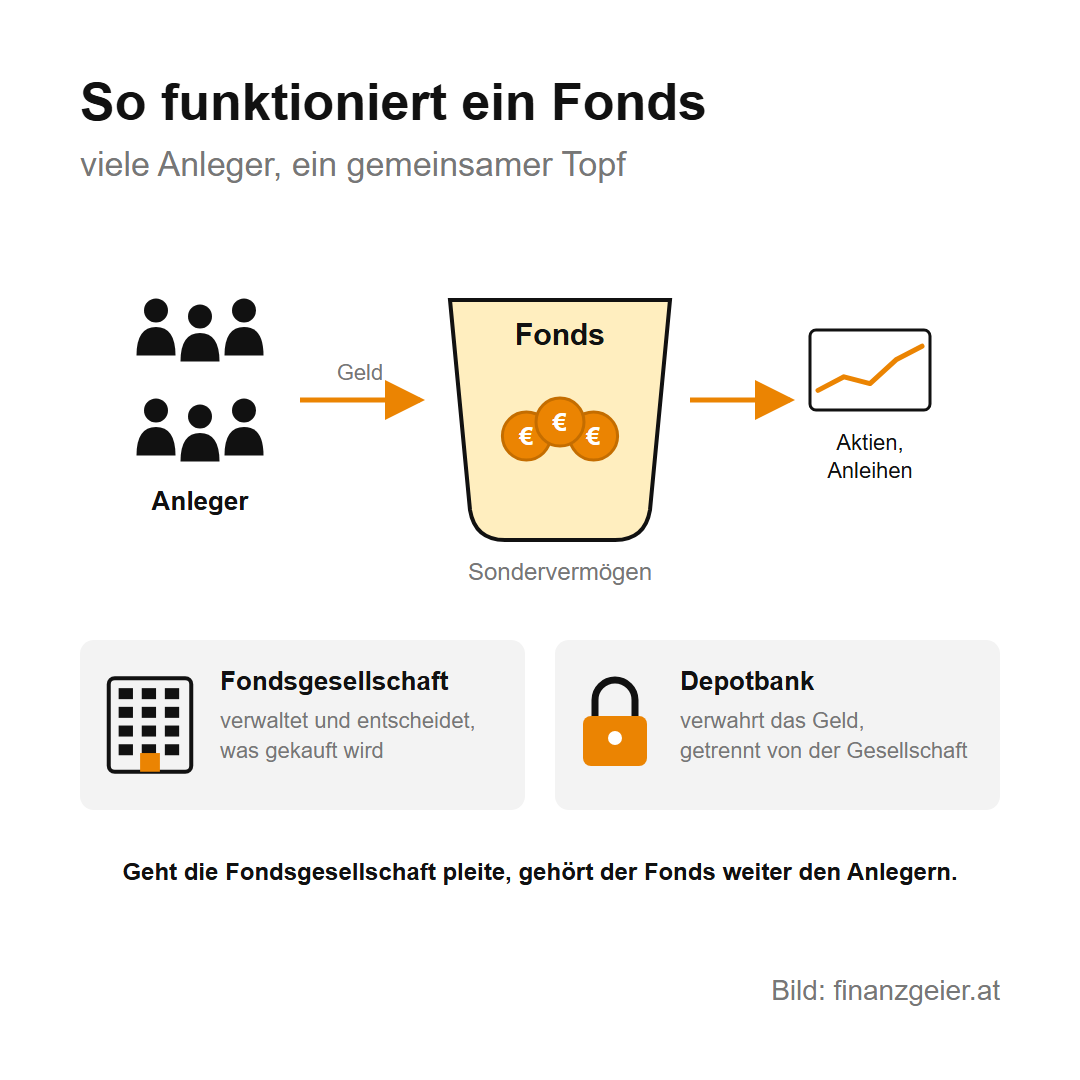
Verwaltet wird der Fonds von einer Kapitalanlagegesellschaft, meist einer Tochter einer Bank oder Versicherung. Das Geld selbst liegt aber nicht bei ihr, sondern als Sondervermögen bei einer Depotbank. Das heißt: Geht die Fondsgesellschaft pleite, gehört der Fonds weiter den Anlegern, die Depotbank übernimmt die Verwaltung und gibt sie an eine andere Gesellschaft weiter oder löst den Fonds auf und zahlt den Erlös aus. Vor Kursverlusten schützt das natürlich nicht. Je nachdem, was im Topf liegt, gibt es Aktienfonds, Anleihenfonds, die auch Rentenfonds heißen, Mischfonds aus Aktien und Anleihen und Immobilienfonds.
Wie groß der Markt für Investmentfonds Österreich-weit ist, zeigt die Finanzmarktaufsicht, kurz FMA: Ende Juni 2026 verwalteten sie rund 260 Milliarden Euro in 2.110 Fonds. Bei den Publikumsfonds, die jeder kaufen kann, sind Mischfonds die größte Gruppe vor den Aktienfonds. Trotzdem besitzen laut einer Erhebung der Nationalbank nur rund 12 Prozent der österreichischen Haushalte überhaupt Fonds.
Aktive Fonds und passive Fonds: der Unterschied
Bei einem aktiven Fonds entscheidet ein Fondsmanager, welche Aktien oder Anleihen gekauft werden, ein passiver Fonds bildet einfach einen Index nach.
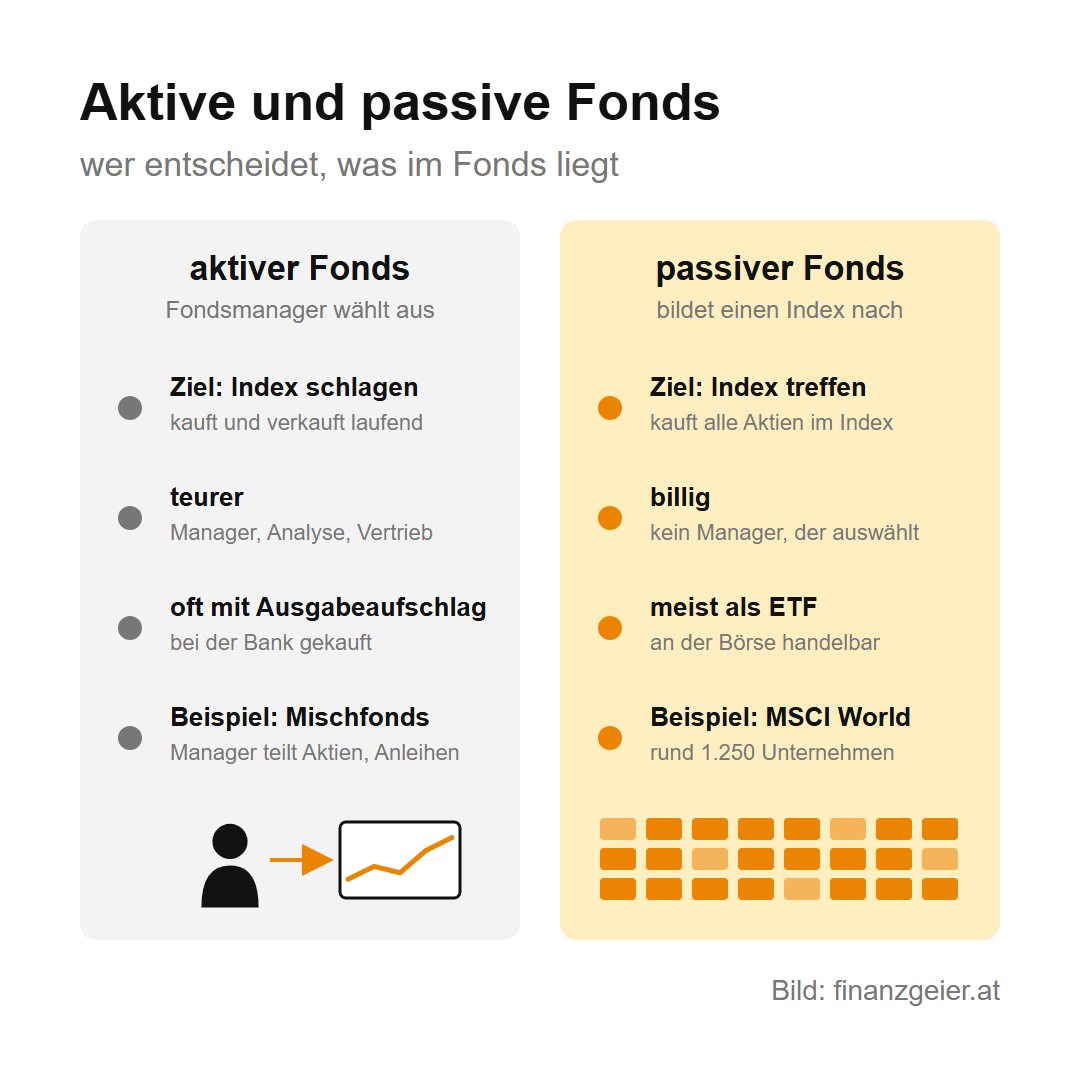
Aktiv gemanagte Fonds haben das Ziel, besser abzuschneiden als ihr Vergleichsindex, die sogenannte Benchmark. Ein Welt-Aktienfonds misst sich zum Beispiel an einem Welt-Aktienindex. Dafür analysiert das Fondsmanagement Unternehmen, kauft und verkauft und schichtet je nach Marktlage um, und genau diese Arbeit kostet Geld. Fast alle österreichischen Publikumsfonds sind aktive Fonds, Ende 2024 verfolgten laut FMA nur vier eine passive Strategie.
Passive Fonds, auch Indexfonds genannt, kaufen dagegen einfach alle Wertpapiere eines Index in dessen Gewichtung, etwa die rund 1.250 Unternehmen des MSCI World. Es braucht keinen Fondsmanager, der Aktien auswählt, deshalb sind sie deutlich billiger. Die meisten Indexfonds werden als ETF gehandelt, als Exchange Traded Fund, also als Fonds, der wie eine Aktie laufend an der Börse gekauft und verkauft wird. Wie ein ETF genau funktioniert und wie die großen Börsenindizes zusammengesetzt sind, hat jeweils eine eigene Erklärung.
Was Fonds kosten: Ausgabeaufschlag, laufende Kosten und TER
Bei aktiven Fonds zahlst du zweimal: einmal beim Kauf den Ausgabeaufschlag und dann jedes Jahr die laufenden Kosten.
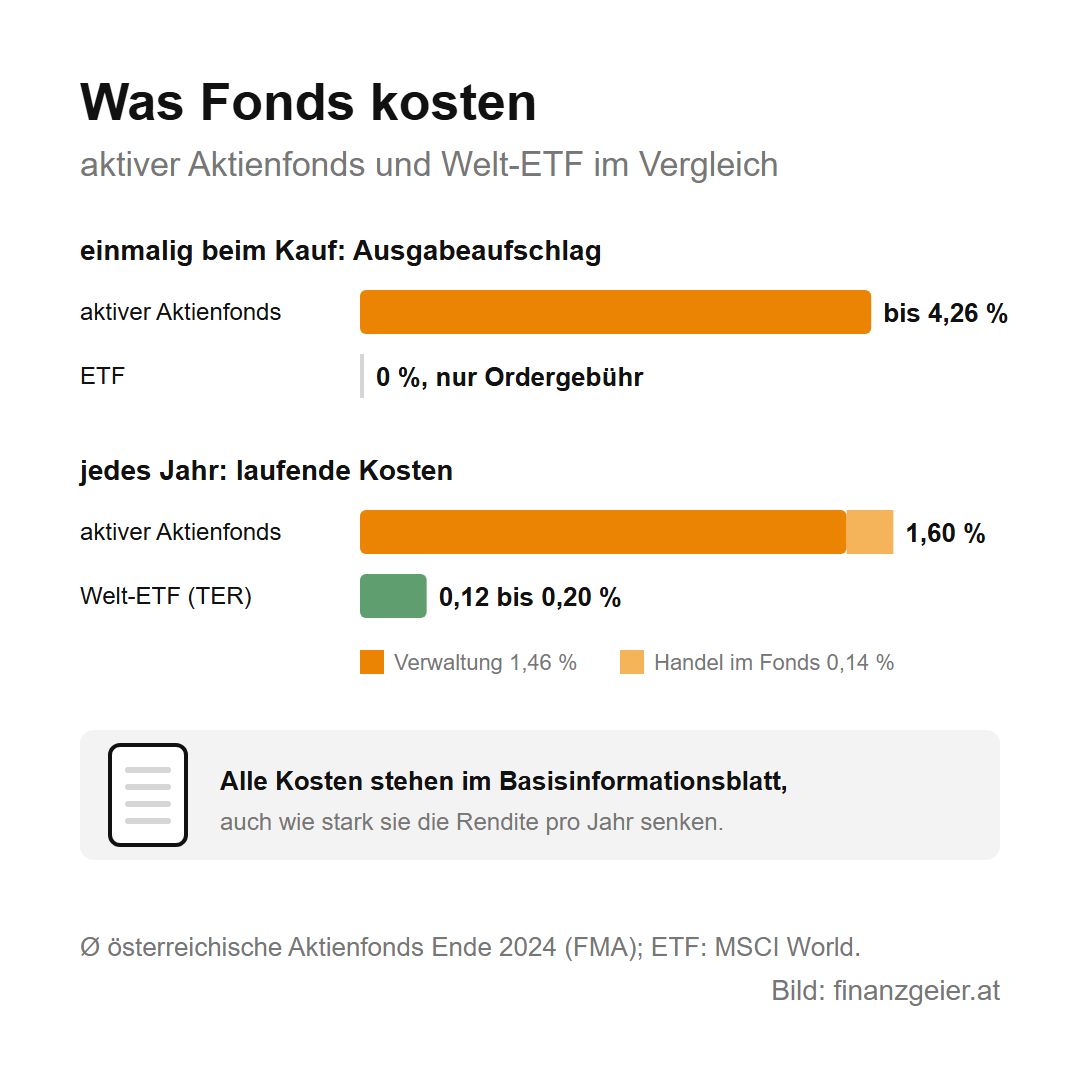
Der Ausgabeaufschlag ist eine Gebühr auf jeden eingezahlten Euro und geht meist als Provision an die Bank, die den Fonds verkauft. Bei österreichischen Aktienfonds liegt er laut FMA-Studie im Schnitt bei bis zu 4,26 Prozent, bei Mischfonds bei 3,76 Prozent; Banken gewähren darauf oft Rabatte. Die laufenden Kosten für Verwaltung und Depotbank zieht der Fonds direkt vom Fondsvermögen ab, du siehst sie nie als eigene Rechnung. Bei Aktienfonds lagen sie Ende 2024 im Schnitt bei 1,46 Prozent im Jahr, dazu kamen 0,14 Prozent für den Handel innerhalb des Fonds. Einige Fonds verlangen zusätzlich eine Erfolgsgebühr von bis zu 25 Prozent des Wertzuwachses.
Die laufenden Kosten eines ETF heißen meist Gesamtkostenquote oder Total Expense Ratio, kurz TER. Fonds auf den MSCI World kosten damit rund 0,12 bis 0,20 Prozent im Jahr, einen Ausgabeaufschlag gibt es nicht, nur die Ordergebühr des Brokers. Alle laufenden Kosten eines Fonds stehen im Basisinformationsblatt, das jeder Anbieter vor dem Kauf aushändigen muss; dort steht auch, um wie viel die Kosten die Rendite pro Jahr verringern. Gratis gibt es bei Fonds nichts: Wer einen Fonds empfohlen bekommt, sollte zuerst ins Basisinformationsblatt schauen und fragen, was davon an die Bank geht.
Laufende Kosten: Fonds über 30 Jahre im Rechenbeispiel
Kosten wirken wie ein umgekehrter Zinseszins: Jeder Euro, der jedes Jahr abgezogen wird, fehlt auch bei allen künftigen Erträgen.
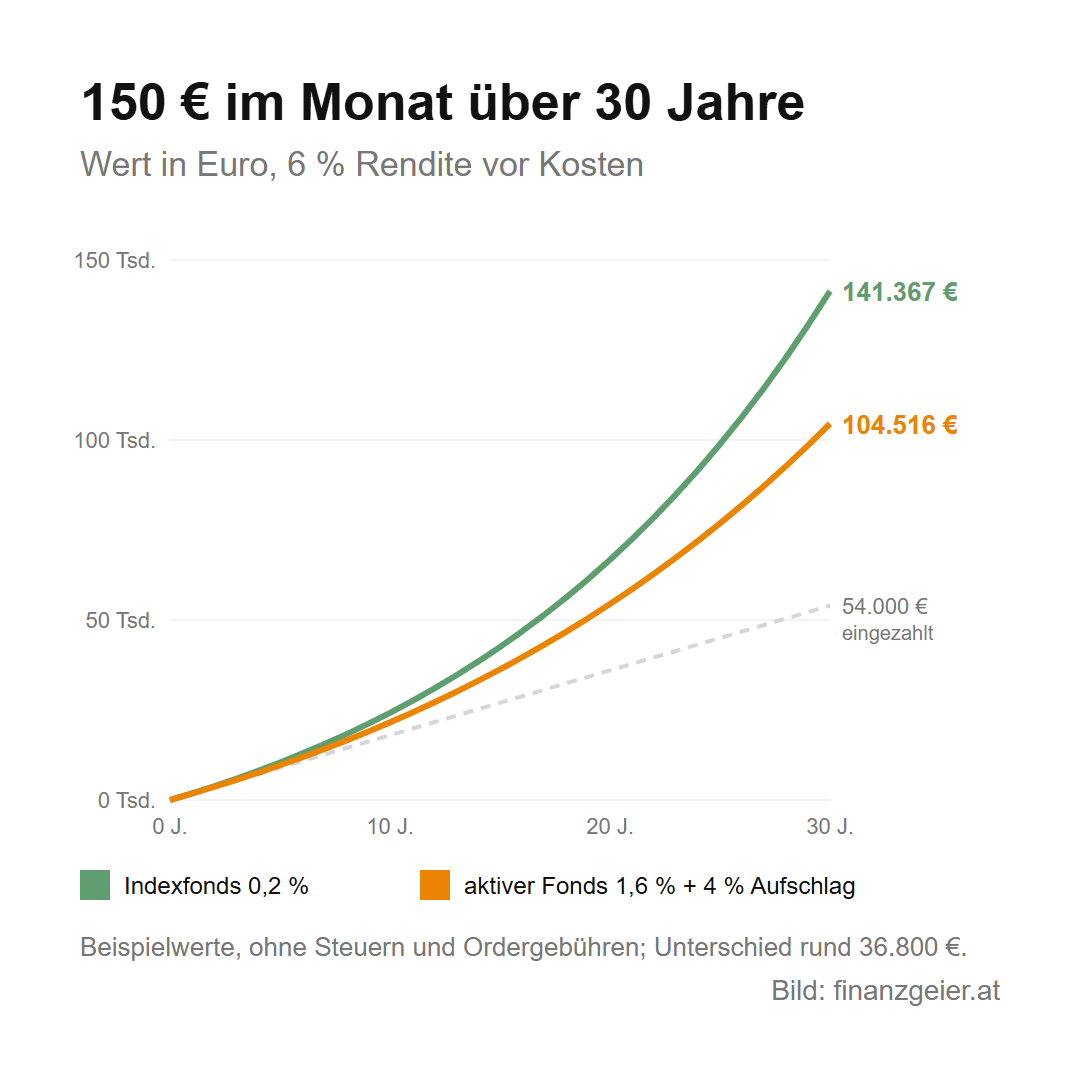
Ein Rechenbeispiel mit Beispielwerten: 150 Euro im Monat, 30 Jahre lang, 6 Prozent Rendite im Jahr vor Kosten, eingezahlt werden zusammen 54.000 Euro. Mit einem Indexfonds um 0,2 Prozent im Jahr hast du am Ende rund 141.400 Euro. Mit einem aktiven Aktienfonds, der 1,6 Prozent laufende Kosten und 4 Prozent Ausgabeaufschlag verlangt, sind es nur rund 104.500 Euro, gut 36.800 Euro weniger. Nach zehn Jahren beträgt der Abstand erst rund 2.700 Euro, nach 20 Jahren rund 12.300 Euro, danach wächst er immer schneller.
Dabei ist im Beispiel angenommen, dass der Fondsmanager vor Kosten genauso gut abschneidet wie der Index. Mit dem Zinseszinsrechner kannst du deine eigenen Beträge durchrechnen, ein höherer Kostensatz entspricht einfach einer niedrigeren Rendite.
Schlagen aktive Fonds den Index? Was der Fondsmanager schafft
Damit sich ein aktiver Fonds lohnt, muss der Fondsmanager nach Abzug aller Kosten besser abschneiden als der Index, und das gelingt nur wenigen.
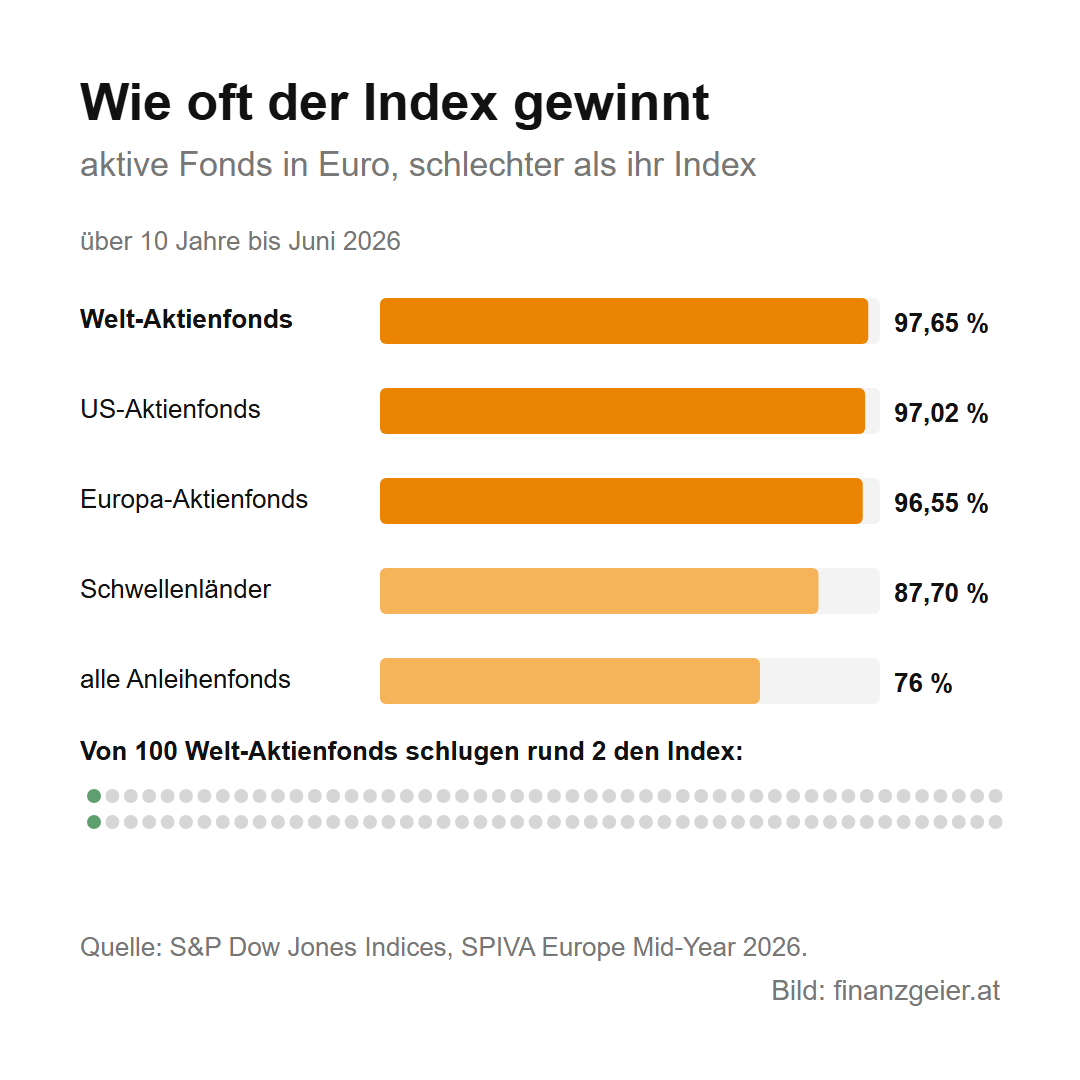
Die bekannteste Auswertung dazu ist die SPIVA-Studie des Indexanbieters S&P Dow Jones Indices, die regelmäßig alle aktiven Fonds mit ihrem Vergleichsindex vergleicht. Im Zeitraum von zehn Jahren bis Juni 2026 haben 97,65 Prozent der aktiven Welt-Aktienfonds in Euro schlechter abgeschnitten als ihr Index, bei europäischen Aktienfonds waren es 96,55 Prozent. Ein aktiver Welt-Aktienfonds brachte im Schnitt 9,15 Prozent im Jahr, der Index 13,31 Prozent. Dazu kommt: Von den Welt-Aktienfonds, die es vor zehn Jahren gab, existierten nur noch rund 63 Prozent, die anderen wurden geschlossen oder mit anderen Fonds zusammengelegt, meist nach schlechten Ergebnissen.
Fair ist auch die andere Seite: In einzelnen Jahren und Märkten schneiden aktive Fonds deutlich besser ab, etwa bei Aktien aus Schwellenländern oder bei Anleihen, wo über zehn Jahre „nur“ rund drei Viertel der aktiven Fonds hinter ihrem Index lagen. Ein Mischfonds nimmt dir außerdem die Entscheidung ab, wie viel in Aktien und wie viel in Anleihen liegt. Das Versprechen, Verluste in schlechten Zeiten abzufedern, lösen aktive Aktienfonds im Durchschnitt aber nicht ein. Wer einen aktiven Fonds kauft, muss sich bewusst sein, dass er Jahr für Jahr mehr zahlt für die Hoffnung, zu den wenigen Gewinnern zu gehören, und Hoffnung ist keine Strategie.
Thesaurierend oder ausschüttend: was mit den Erträgen passiert
Ein ausschüttender Fonds zahlt Dividenden und Zinsen regelmäßig auf dein Konto aus, ein thesaurierender Fonds legt sie im Fonds wieder an.
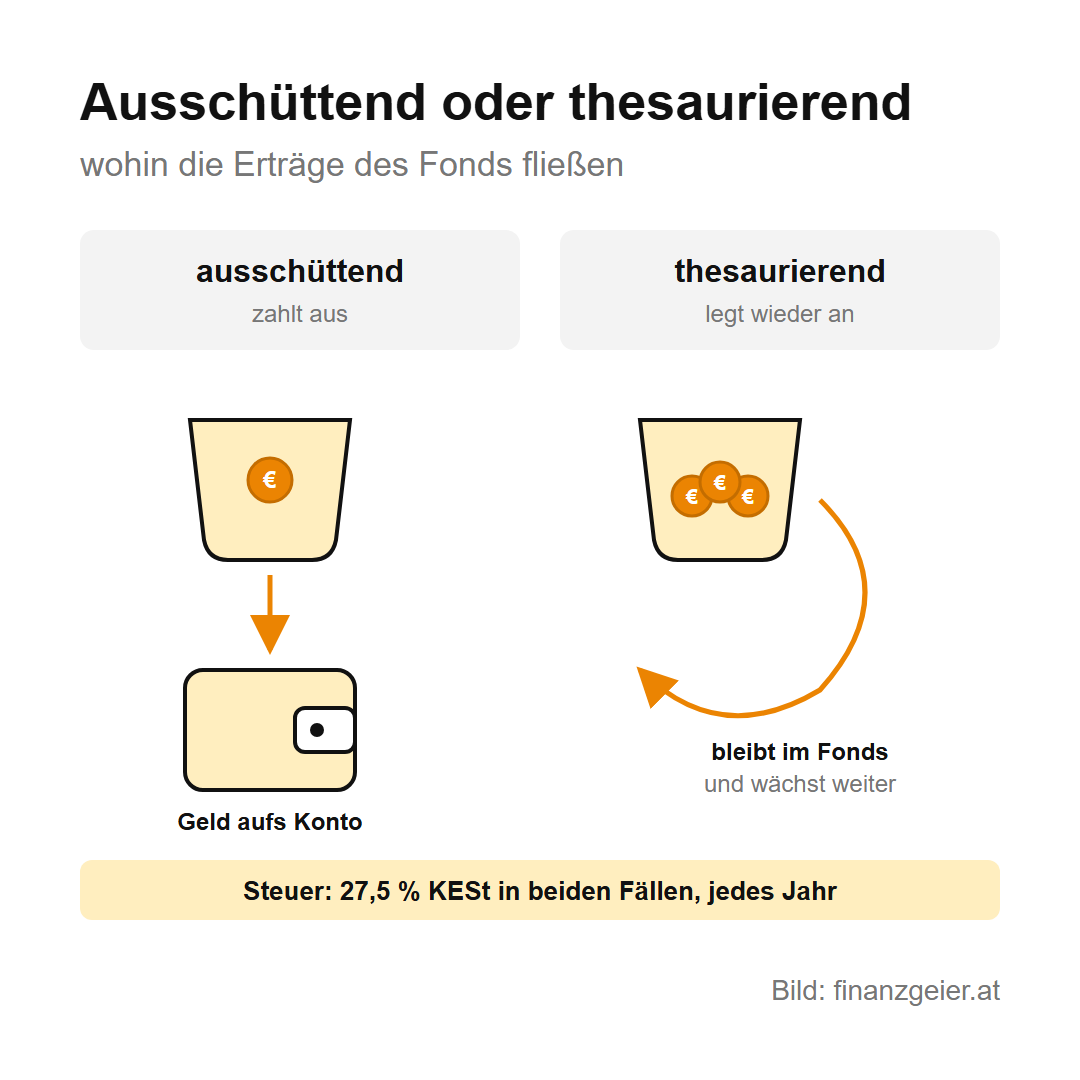
Steuerlich ist das in Österreich kaum ein Unterschied: Auf Ausschüttungen und Kursgewinne fallen 27,5 Prozent Kapitalertragsteuer an, und auch thesaurierende Fonds werden jedes Jahr besteuert, so als hätten sie ausgeschüttet. Österreichische thesaurierende Fonds zahlen deshalb meist zumindest die Steuer aus. Bei ausländischen Fonds und ETF muss der Fonds seine Erträge als Meldefonds an die Kontrollbank melden, sonst wird pauschal und meist teurer besteuert. Mit einem steuereinfachen Depot bei einer österreichischen Bank erledigt das die Bank für dich.
Ob thesaurierend oder ausschüttend, ist Geschmackssache: Ein ausschüttender Fonds bringt einen laufenden Geldfluss aufs Konto, der in schwachen Börsenjahren motiviert, ein thesaurierender spart dir die Arbeit, die Erträge wieder anzulegen. Wer auf die Ausschüttung keinen Wert legt, ist mit einem thesaurierenden Fonds gut bedient. Trotzdem spricht viel für einen laufenden Geldfluss: In Krisenphasen, und die kommen immer wieder, lässt es sich mental leichter durchhalten, wenn regelmäßig Geld aufs Konto kommt.
ETF oder Fonds: Fondssparplan und welche Wahl zu dir passt
Bei der Frage ETF oder Fonds spricht für die meisten Anleger fast alles für den breit gestreuten Indexfonds.
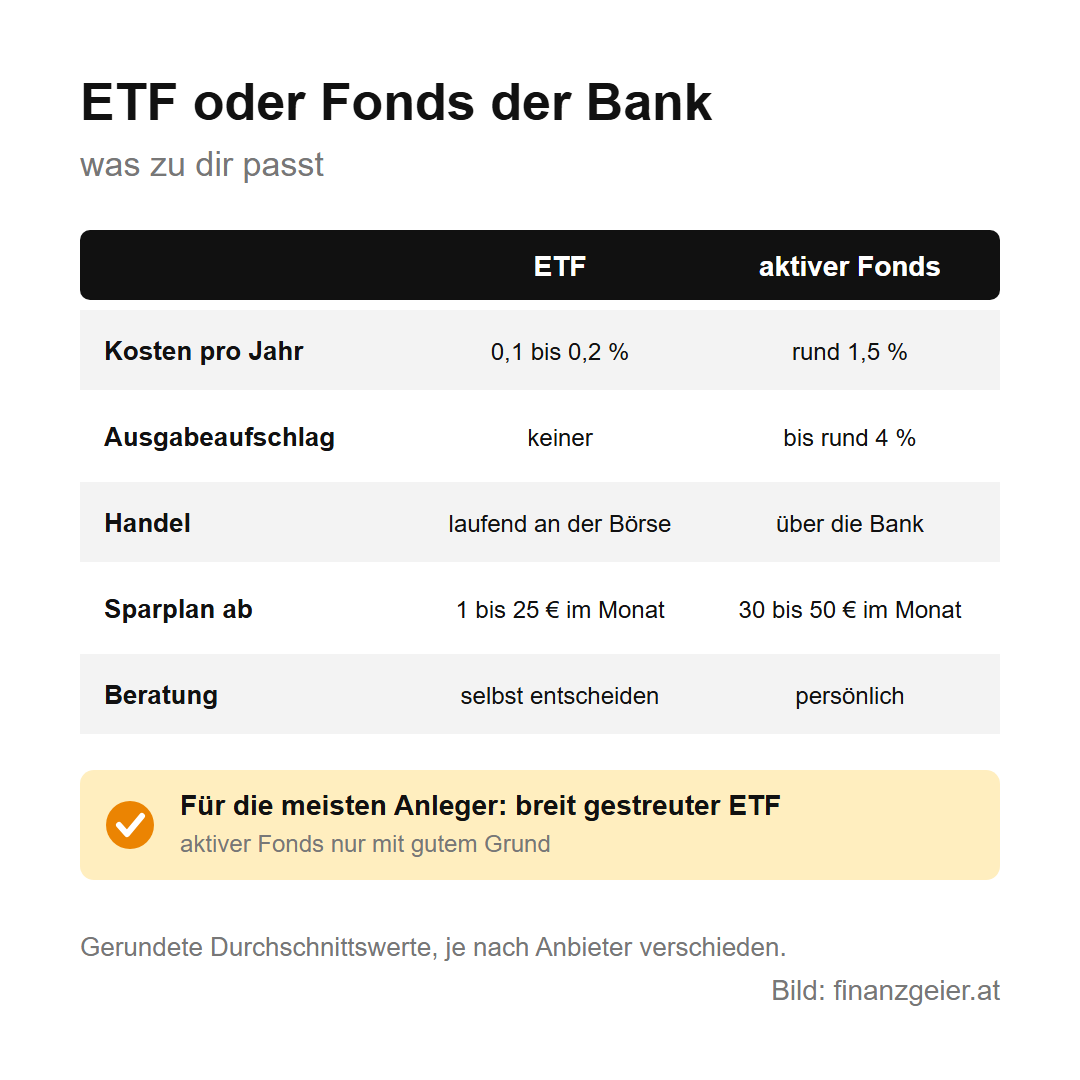
ETF vs. Fonds der Bank im Überblick: Der ETF ist billiger, durchschaubarer, weil er nur einen Index nachbildet, und täglich an der Börse handelbar; der aktive Fonds bietet die Arbeit eines Fondsmanagers und bei der Bank meist eine persönliche Beratung, kostet dafür aber ein Vielfaches. Beide lassen sich regelmäßig besparen: Ein Fondssparplan bei der Bank beginnt meist ab 30 bis 50 Euro im Monat, ein Sparplan auf ETF bei Online-Brokern oft schon ab 1 bis 25 Euro. Wo du den Fonds kaufst, hängt am Wertpapierdepot, und dessen Gebühren gehören zu den Kosten dazu.
Dazu eine klare Meinung: Wer mit einem breit gestreuten ETF einsteigt, hat schon einiges richtig gemacht. Aber auch ein aktiver Fonds der Hausbank ist auf lange Sicht vermutlich besser als ein Sparbuch oder ein Bausparvertrag, weil das Geld überhaupt einmal an der Börse arbeitet. Jede Lage ist anders, und wer die persönliche Beratung schätzt, darf sie bezahlen, solange er weiß, wie viel sie kostet.
Der Rat zum Schluss: Bevor du einen Fonds kaufst, schau ins Basisinformationsblatt, rechne die laufenden Kosten und den Ausgabeaufschlag über deine ganze Anlagedauer aus und vergleiche das Ergebnis mit einem breit gestreuten ETF; fällt der Unterschied groß aus, braucht der aktive Fonds einen sehr guten Grund.
Quellen: FMA: Marktstudie Fondsgebühren 2025, Bericht Asset Management 2. Quartal 2026 und Insolvenz des Anbieters; Oesterreichische Nationalbank: Geldvermögen und HFCS Austria 2023; Arbeiterkammer: Investmentfonds; Wiener Börse: Investmentfonds; RIS: Investmentfondsgesetz 2011; BMF: Einkünfte aus Kapitalvermögen; etf.at: Beispiel MSCI-World-ETF; S&P Dow Jones Indices: SPIVA Europe Scorecard Mid-Year 2026 (Daten bis 30. Juni 2026). Stand: Oktober 2026.
Weiterlesen: Ein Mischfonds nimmt dir die Entscheidung ab, wie viel in Aktien und wie viel in Anleihen liegt. Wie stark eine solche Aufteilung Schwankungen abfedert, hängt eng mit Rendite und Risiko zusammen. Dort steht, warum beides zusammengehört und wie Streuung dein Geld schützt.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ist keine Anlageberatung. Wertentwicklungen der Vergangenheit sind kein verlässlicher Hinweis auf künftige Erträge, Kosten und Steuern hängen vom einzelnen Produkt und Depot ab.


