
Zuletzt aktualisiert: 10.10.2026
Ein Wertpapier kostet im Jänner 25 Euro, fällt bis in den Frühling auf 16 Euro und steht im Juni wieder bei 25 Euro. Wer jeden Monat 100 Euro investiert hat, hat 600 Euro eingezahlt und besitzt am Ende Anteile im Wert von 762,50 Euro, obwohl der Kurs genau dort steht, wo er begonnen hat. Diese Seite erklärt, wie das zustande kommt, was ein Sparplan kann und was nicht, und warum beim regelmäßigen Investieren der größte Feind nicht die Börse ist, sondern man selbst.
Inhalt
Was regelmäßig investieren heißt
Regelmäßig investieren heißt, jeden Monat einen festen Betrag in ein Wertpapier zu stecken, meistens in einen ETF, also einen börsengehandelten Indexfonds. Das läuft über einen Sparplan: Du legst bei deiner Bank oder deinem Broker einmal fest, wie viel Geld an welchem Tag in welches Wertpapier fließt, und ab dann wird jeden Monat automatisch gekauft. Du musst dich um nichts mehr kümmern und kannst auch nicht darauf vergessen. Banken nennen das oft „Fondssparen“, mit einem Sparbuch hat es aber nichts zu tun: Das Geld steckt in Wertpapieren, sein Wert schwankt, und es fällt nicht unter die Einlagensicherung.
Der größte Vorteil liegt darin, dass die Frage nach dem richtigen Zeitpunkt komplett wegfällt. Viele warten auf den perfekten Moment zum Einstieg und sind am Ende mehr mit Warten beschäftigt als investiert. Unter Anlegern heißt es deshalb: „Time in the market beats timing the market.“ Gemeint ist, dass die Zeit, die dein Geld an der Börse verbringt, mehr bringt als der Versuch, den besten Tag zum Kaufen zu erwischen. Den kennt nämlich niemand im Voraus.
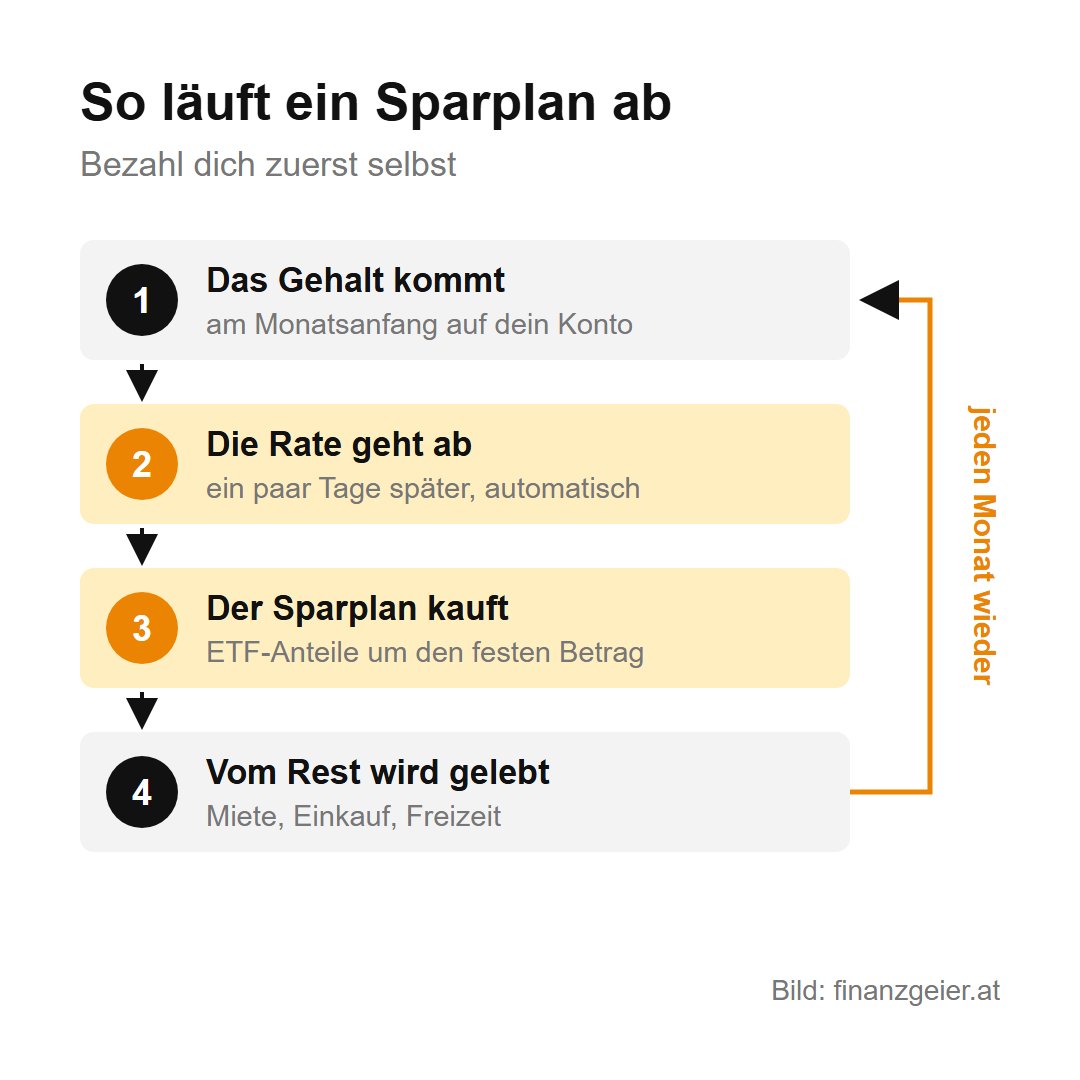
Am besten funktioniert ein Sparplan, wenn er an den Gehaltseingang gekoppelt ist. Dahinter steckt der Grundsatz „Bezahl dich zuerst selbst“: Ein paar Tage nach dem Gehalt geht zuerst die Rate für den Sparplan weg, und erst vom Rest wird gelebt. Wer es umgekehrt macht und investiert, was am Monatsende übrig bleibt, merkt schnell, dass meistens nichts übrig bleibt. Mit einem Haushaltsbudget findest du heraus, welche Rate du dir dauerhaft leisten kannst. Voraussetzung ist allerdings ein Notgroschen, denn sonst musst du im Ernstfall genau dann verkaufen, wenn die Kurse unten sind.
Der Durchschnittskosteneffekt an einem Rechenbeispiel
Investierst du jeden Monat denselben Betrag, bekommst du dafür je nach Kurs unterschiedlich viele Anteile. Ist der Kurs hoch, kaufst du wenige, ist er niedrig, kaufst du viele. Dadurch zahlst du im Durchschnitt pro Anteil weniger, als der Kurs im Durchschnitt gekostet hat. Das nennt man Durchschnittskosteneffekt oder auf Englisch Cost-Average-Effekt.
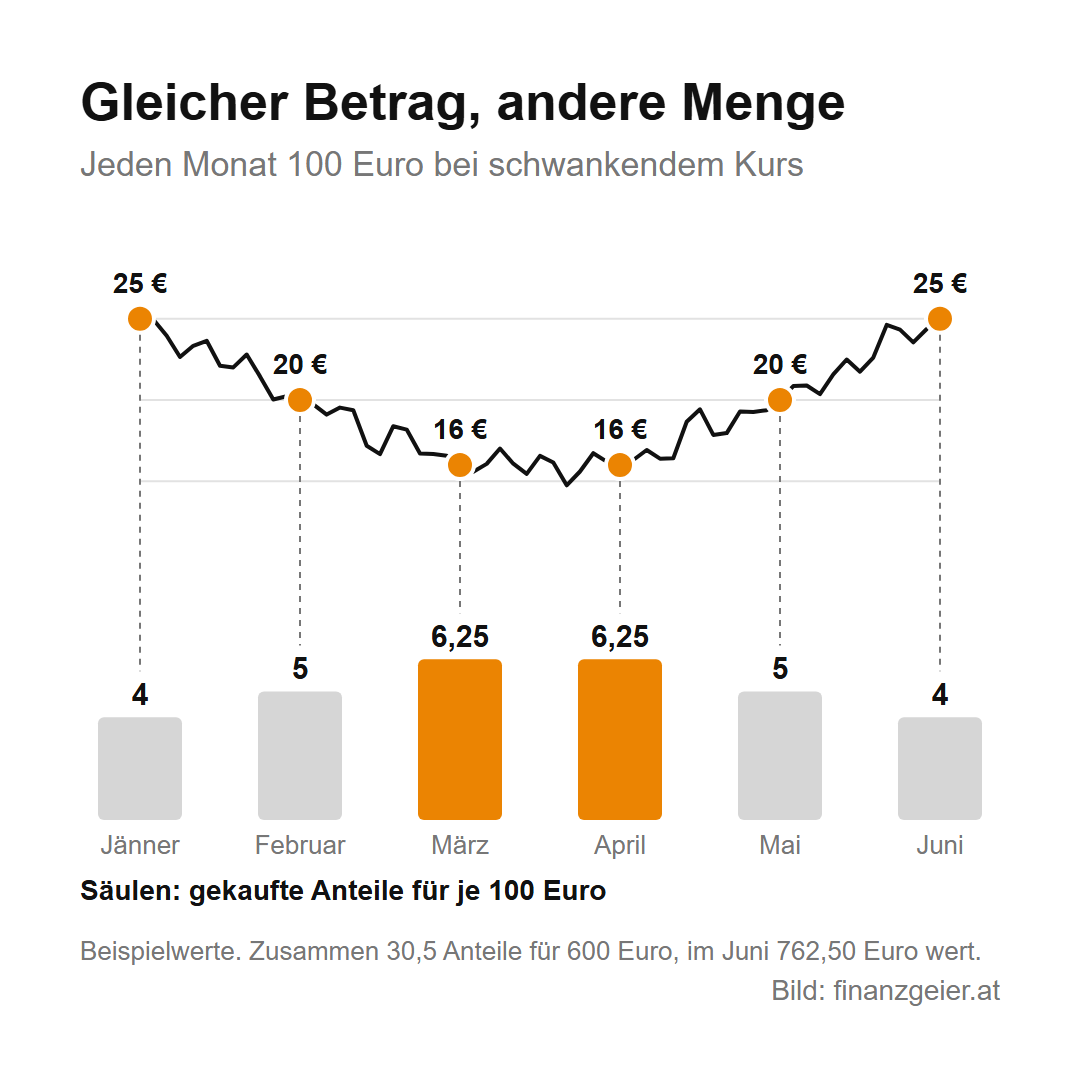
Das Beispiel vom Anfang mit gerundeten Beispielwerten: Der Sparplan investiert sechs Monate lang jeweils 100 Euro. Im Jänner kostet ein Anteil 25 Euro, dafür gibt es 4 Anteile. Im Februar sind es 20 Euro und 5 Anteile, im März und April jeweils 16 Euro und 6,25 Anteile, im Mai wieder 20 Euro und 5 Anteile, im Juni 25 Euro und 4 Anteile. Zusammen sind das 30,5 Anteile für 600 Euro, also durchschnittlich 19,67 Euro pro Anteil. Der durchschnittliche Kurs der sechs Monate lag dagegen bei 20,33 Euro. Im Juni sind die 30,5 Anteile zu je 25 Euro 762,50 Euro wert, das sind 162,50 Euro mehr als eingezahlt. Wer im Jänner die ganzen 600 Euro auf einmal investiert hätte, hätte 24 Anteile und stünde im Juni genau bei 600 Euro.
Der Effekt ist also kein Trick, sondern einfache Rechnerei: Mit dem festen Betrag kaufst du automatisch dann mehr, wenn es billig ist.
Was der Effekt kann und was nicht
Der Durchschnittskosteneffekt schützt nicht vor Verlusten. Fällt ein Wertpapier dauerhaft und erholt sich nie wieder, verliert auch ein Sparplan Geld, er verliert nur langsamer. Im Vergleich zu einer Einmalanlage federt er Rückschläge aber ab, denn ein Teil des Geldes wird erst investiert, wenn die Kurse schon gefallen sind.
Steigen die Kurse dagegen stetig, kauft jede Rate etwas teurer ein, und wer die ganze Summe gleich am Anfang investiert hätte, läge vorne. Auswertungen wie jene des Vermögensverwalters Vanguard bestätigen das für einen großen Teil der vergangenen Jahrzehnte. Der Vergleich hinkt aber, denn er setzt voraus, dass das ganze Geld schon am ersten Tag da ist und dass jemand den richtigen Tag zum Einstieg erwischt.
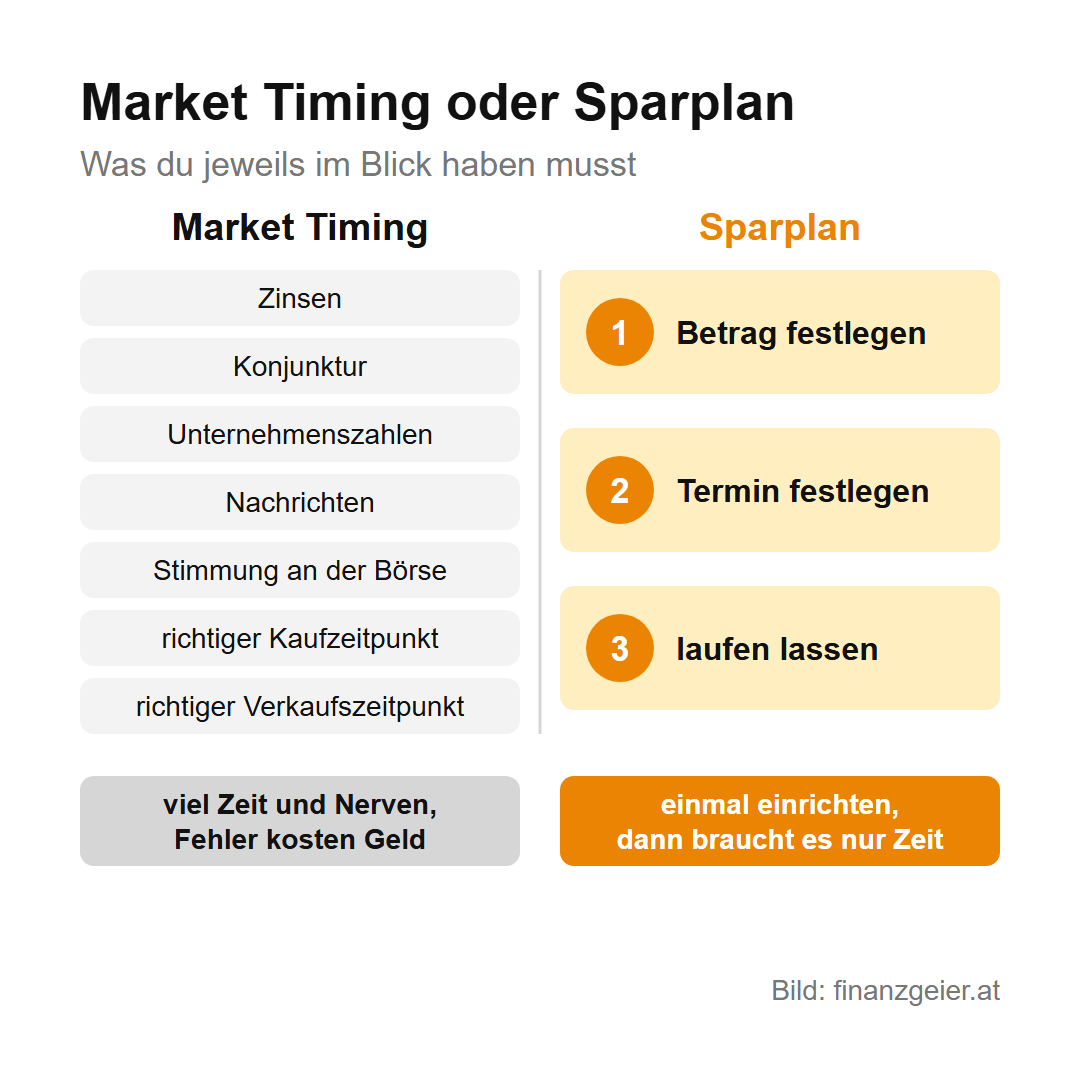
Wer große Beträge auf einmal investiert und selbst entscheidet, wann gekauft und wann verkauft wird, betreibt Market Timing, also den Versuch, den richtigen Zeitpunkt zu treffen. Dafür muss man Zinsen, Konjunktur, Unternehmenszahlen, Nachrichten und die Stimmung an der Börse im Blick haben, und selbst Profis gelingt das selten dauerhaft. Das kostet viel Zeit und Nerven, und jede falsche Entscheidung kostet Geld. Dazu eine klare Meinung: Für Anleger, die langfristig ein Vermögen aufbauen wollen, ist dieser Weg nicht zu empfehlen.
Der Sparplan ist das Gegenteil davon. Er braucht keine Prognose und keinen richtigen Zeitpunkt, sondern investiert aus dem laufenden Einkommen jeden Monat denselben Betrag und baut so über viele Jahre Schritt für Schritt ein Vermögen auf. Das Einzige, was er dafür braucht, ist Zeit.
Zeit und Zinseszins
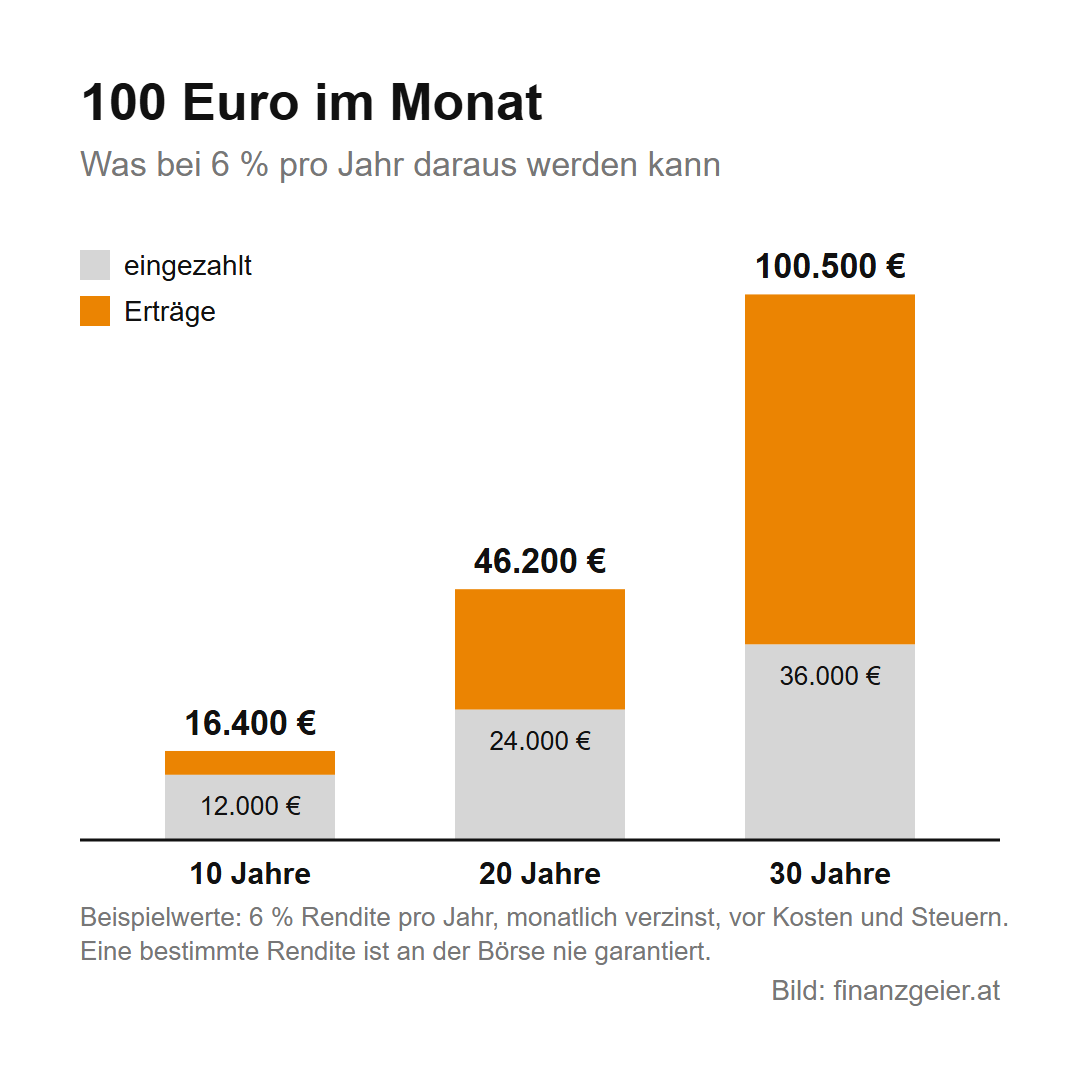
Ein Sparplan entfaltet seine Wirkung erst über viele Jahre. Die Erträge, die das Geld abwirft, werden wieder angelegt und bringen selbst wieder Erträge. Dieser Zinseszinseffekt wird mit jedem Jahr stärker, und mit einer monatlichen Rate kommt laufend neues Geld dazu, das mitwächst.
Ein Rechenbeispiel mit 100 Euro im Monat und einer angenommenen Rendite von 6 % pro Jahr, vor Kosten und Steuern: Nach 10 Jahren hast du 12.000 Euro eingezahlt, und der Sparplan ist rund 16.400 Euro wert. Nach 20 Jahren stehen 24.000 Euro Einzahlungen rund 46.200 Euro gegenüber, nach 30 Jahren 36.000 Euro rund 100.500 Euro. In den letzten zehn Jahren wächst das Vermögen also stärker als in den ersten zwanzig zusammen. Die 6 % sind ein Beispielwert, an der Börse schwankt der Ertrag von Jahr zu Jahr stark, und eine bestimmte Rendite ist nie garantiert.
Deshalb gilt für jeden Sparplan an der Börse: Zehn Jahre sind die absolute Mindestdauer, und mit jedem Jahr, das das Geld länger liegt, steigt die Sicherheit. Geld, das du in absehbarer Zeit brauchst, gehört nicht in einen Sparplan auf Aktien, sondern auf ein Sparkonto.
Der größte Feind bist du selbst
Die meisten Sparpläne scheitern nicht an der Börse, sondern am Menschen, der sie eingerichtet hat. Solange die Kurse steigen, läuft alles von selbst. Kommt aber ein Börsencrash und das Depot liegt plötzlich 30 % im Minus, ist die Versuchung groß, den Sparplan zu stoppen oder alles zu verkaufen. Genau das ist der teuerste Fehler, denn damit werden Verluste, die auf dem Papier stehen, zu echten Verlusten, und die Erholung danach findet ohne dich statt.
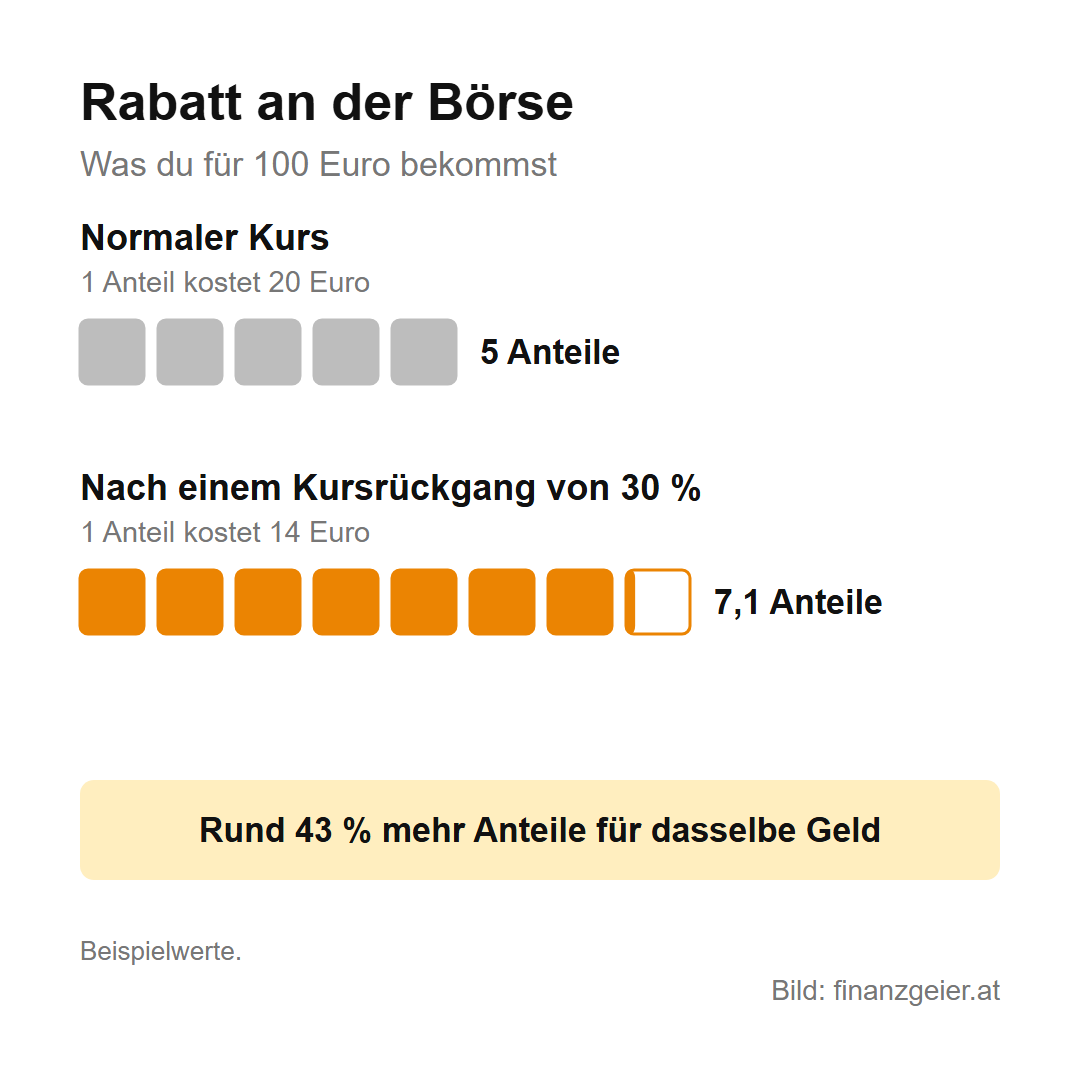
Dazu eine klare Meinung: Ein Börsencrash ist für jemanden, der regelmäßig investiert, eine Chance. Das ist wie eine Rabattschlacht im Supermarkt, nur dass die Ware Anteile an Unternehmen sind. Fällt der Kurs um 30 %, bekommst du für dieselben 100 Euro um rund 43 % mehr Anteile als vorher. Gerade in diesen Monaten entsteht der Vorteil eines automatischen Sparplans, denn er kauft weiter, während andere aus Angst verkaufen. Es braucht dafür nur die Disziplin, in solchen Zeiten nicht einzugreifen.
Eigentlich ist regelmäßiges Investieren ganz leicht: einrichten und laufen lassen, über viele Jahre. Wer sich dabei unsicher fühlt, sieht am besten möglichst selten ins Depot.
Einen Sparplan einrichten
Für einen Sparplan brauchst du ein Wertpapierdepot bei einer Bank oder einem Broker. Dann wählst du das Wertpapier aus, am einfachsten einen ETF auf einen breiten Index wie den MSCI World, weil er das Geld auf viele Unternehmen und Länder verteilt, und diese Streuung senkt das Risiko deutlich. Danach legst du die Rate fest und den Tag, an dem sie abgebucht wird, idealerweise ein paar Tage nach dem Gehaltseingang. Die Rate lässt sich später jederzeit erhöhen, senken oder aussetzen, ohne dass der Sparplan aufgelöst werden muss.
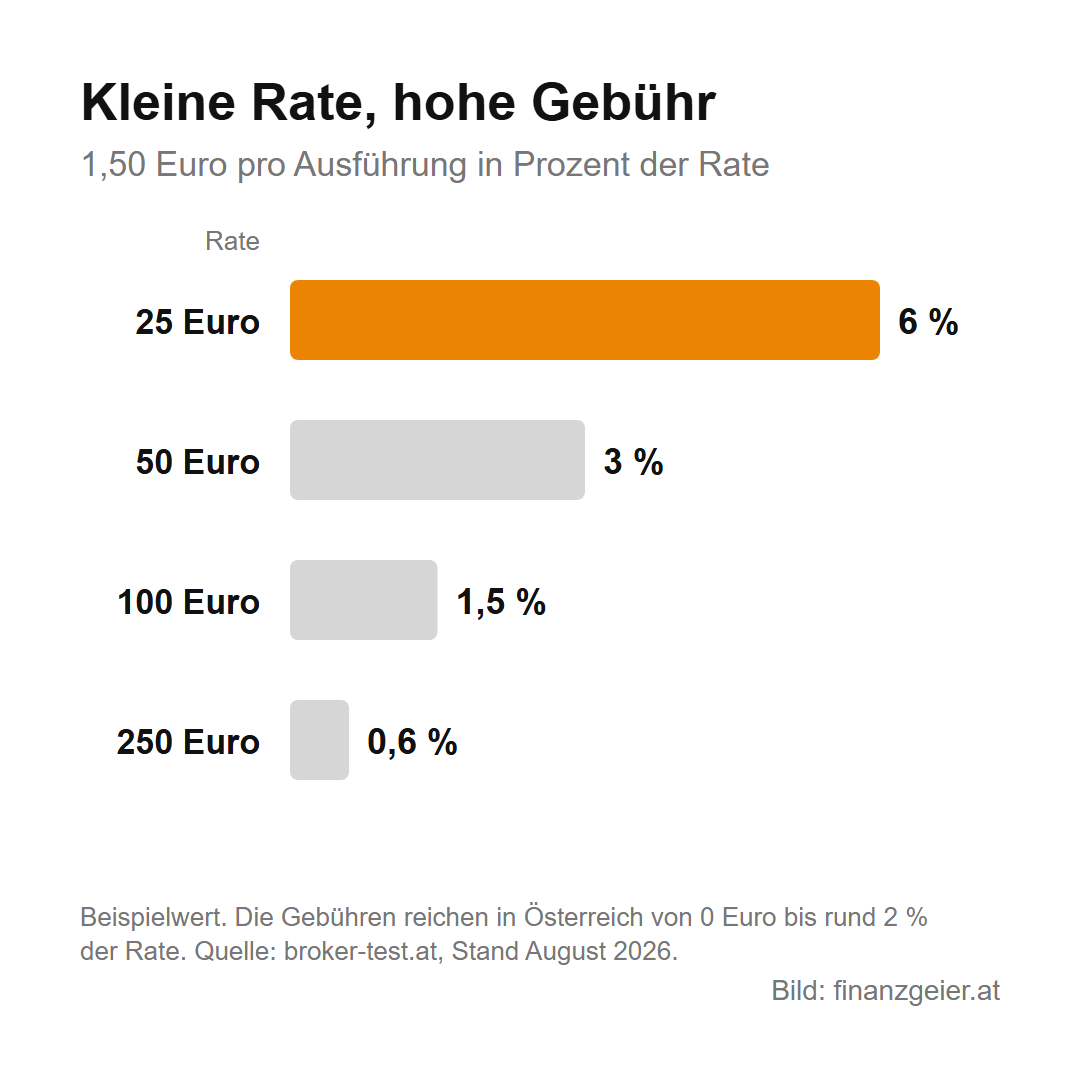
Ein wichtiger Punkt sind die Kosten. Bei einem Sparplan fällt bei jeder Ausführung eine Gebühr an, und die ist in Österreich sehr unterschiedlich: Manche Anbieter führen Sparpläne auf ausgewählte ETFs gratis aus, andere verlangen einen festen Betrag oder einen Prozentsatz, bis zu rund 2 % der Rate. Gerade bei kleinen Beträgen macht das viel aus. Eine Gebühr von 1,50 Euro ist bei einer Rate von 250 Euro nur 0,6 %, bei 25 Euro sind es aber 6 %, und dieser Betrag ist verloren, bevor das Geld überhaupt arbeitet. Wer mit kleinen Raten startet, sollte deshalb einen Anbieter wählen, der Sparpläne gratis ausführt.
Oft teurer sind die Fondssparpläne, die Banken für Investmentfonds anbieten. Bei einer Erhebung der Arbeiterkammer im Herbst 2021 verlangten die 13 befragten Banken auf jede Rate einen Ausgabeaufschlag zwischen 0,5 % und 5 %, dazu kamen Depotgebühren von bis zu 0,34 % pro Jahr, teilweise mit Mindestbeträgen wie 20 Euro im Jahr. Gerade so ein Mindestbetrag kann einen Sparplan mit kleinen Raten unwirtschaftlich machen. Den Ausgabeaufschlag kann man verhandeln, und vor dem Abschluss muss dir die Bank alle Kosten in einem Kostenausweis aufschlüsseln. Zu allen Gebühren kommen noch die laufenden Kosten des Fonds oder ETF. Was genau anfällt, steht im Preisblatt deiner Bank.
Der Rat zum Schluss: Fang mit einem Betrag an, den du auch in schlechten Monaten aufbringen kannst, lass ihn automatisch nach dem Gehaltseingang abbuchen und greif nicht ein, auch nicht, wenn die Börse fällt. Wenn das Einkommen steigt, steigt die Rate mit.
Quellen: Vanguard, Cost averaging (Studie Februar 2023, Daten 1976–2022), broker-test.at, ETF-Sparplan-Vergleich Österreich, Arbeiterkammer, Investmentfondspläne im Vergleich (Oktober 2021). Stand: Oktober 2026.
Zurück zur Themenseite: Anlegen & Börse
Hinweis: Diese Seite gibt allgemeine Informationen und die Meinung des Autors wieder. Sie ist keine Anlageberatung und keine Aufforderung, Wertpapiere zu kaufen oder zu verkaufen. Jede Geldanlage ist mit Risiken verbunden, bis hin zum Verlust des eingesetzten Kapitals.

