
Zuletzt aktualisiert: 17.10.2026
Wer 30.000 Euro im Jahr verdient und 4.500 Euro für Zahnersatz, Brille und Medikamente selbst bezahlt hat, bekommt über die Arbeitnehmerveranlagung rund 450 Euro zurück. Bei 3.000 Euro Kosten wären es null Euro, denn zuerst wird ein Selbstbehalt abgezogen. Außergewöhnliche Belastungen sind private Ausgaben, die du nicht vermeiden kannst und die dich stärker treffen als andere, etwa Krankheitskosten, Pflege oder ein Begräbnis. Auf dieser Seite erfährst du, was dazu zählt, wie der Selbstbehalt funktioniert, welche Ausgaben ohne Selbstbehalt gelten, wie sie sich von Werbungskosten und Sonderausgaben unterscheiden und wie du sie in FinanzOnline geltend machst.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung.
Inhalt
Werbungskosten, Sonderausgaben, außergewöhnliche Belastungen: drei Töpfe
In der Arbeitnehmerveranlagung gibt es drei Töpfe, in die abzugsfähige Ausgaben fallen. Werbungskosten sind Ausgaben für den Beruf, etwa Fortbildung, Arbeitsmittel, Fachliteratur oder das Pendlerpauschale. Sonderausgaben sind bestimmte private Ausgaben, die der Gesetzgeber fördern will, etwa der Kirchenbeitrag bis 600 Euro im Jahr, Spenden an begünstigte Organisationen oder die Kosten einer Steuerberatung. Außergewöhnliche Belastungen sind ebenfalls private Ausgaben, aber solche, die dich unfreiwillig treffen und dich finanziell stärker belasten als die meisten anderen mit gleichem Einkommen.
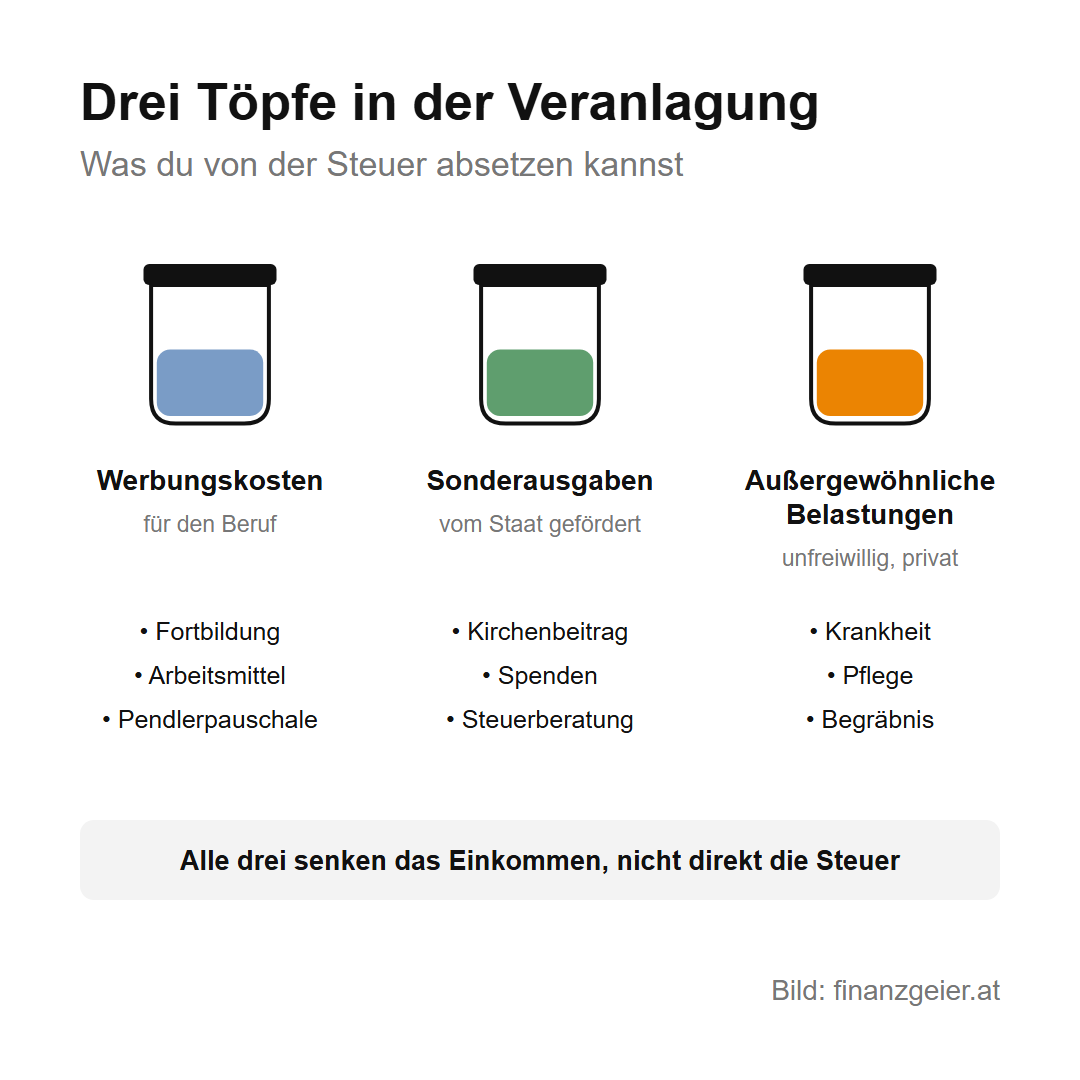
Damit eine Ausgabe als außergewöhnliche Belastung gilt, müssen drei Bedingungen erfüllt sein: Sie ist außergewöhnlich, also höher als bei der Mehrheit der Steuerpflichtigen. Sie ist zwangsläufig, du kannst dich ihr also aus tatsächlichen, rechtlichen oder sittlichen Gründen nicht entziehen. Und sie beeinträchtigt deine wirtschaftliche Leistungsfähigkeit wesentlich, das heißt, sie übersteigt den Selbstbehalt. Alle drei Töpfe senken dein steuerpflichtiges Einkommen und damit die Steuer, keiner bringt dir den vollen Betrag zurück.
Der Selbstbehalt: warum kleine Beträge oft nichts bringen
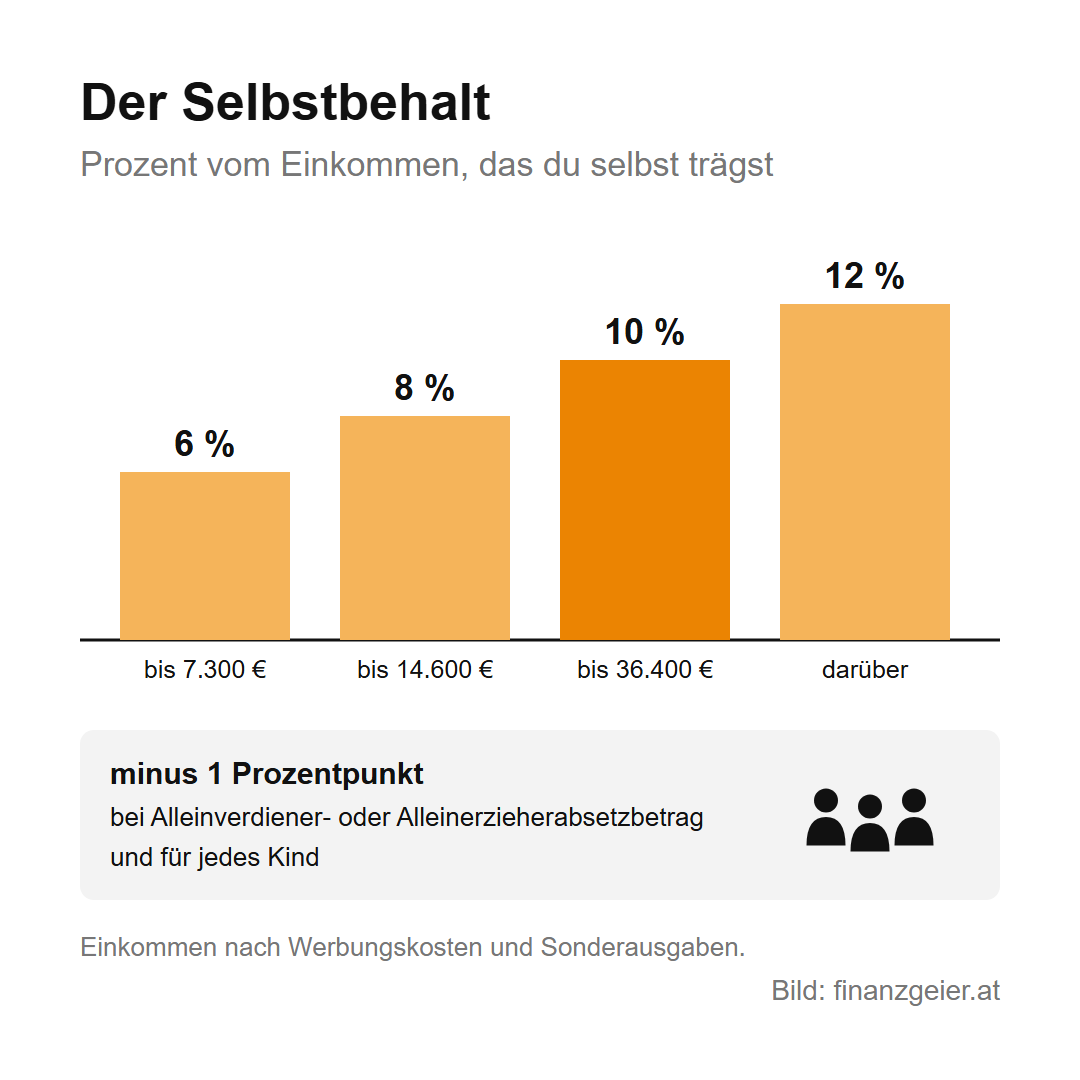
Bei den meisten außergewöhnlichen Belastungen zieht das Finanzamt zuerst einen Selbstbehalt ab, und nur was darüber liegt, senkt die Steuer. Wie hoch der Selbstbehalt ist, hängt vom Einkommen ab: Bis 7.300 Euro sind es 6 Prozent, bis 14.600 Euro 8 Prozent, bis 36.400 Euro 10 Prozent und darüber 12 Prozent. Gemeint ist das steuerpflichtige Einkommen nach Abzug von Werbungskosten und Sonderausgaben, nicht das Bruttogehalt. Der Selbstbehalt sinkt um je einen Prozentpunkt, wenn dir der Alleinverdiener- oder Alleinerzieherabsetzbetrag zusteht, und um einen weiteren für jedes Kind.
Wichtig für jede außergewöhnliche Belastung: Selbstbehalt und Steuerersparnis rechnet das Finanzamt selbst aus, du trägst nur die Kosten ein. Weil der Selbstbehalt für das ganze Jahr gilt, zählen alle Ausgaben eines Jahres zusammen. Wer größere Ausgaben wie Zahnersatz oder eine neue Brille ohnehin plant, kann überlegen, sie im selben Jahr zu machen, denn dann wird der Selbstbehalt nur einmal überschritten und mehr davon wirkt sich aus.
Krankheitskosten und Zahnarztkosten absetzen
Den größten Teil machen Krankheitskosten aus. Absetzen kannst du Arzt- und Spitalskosten, Medikamente, Rezeptgebühren, Selbstbehalte der Kasse, Psychotherapie, Heilbehelfe wie Hörgeräte oder Gehhilfen, Brillen und Kontaktlinsen, Fahrtkosten zum Arzt mit Aufzeichnung und eine ärztlich verordnete Kur. Auch Zahnarztkosten kannst du absetzen, etwa für Prothese, Krone, Brücke oder Implantat. Voraussetzung ist immer eine Krankheit, reine Vorsorge oder Kosmetik zählt nicht. Bei bestimmten Krankheiten wie Diabetes oder Zöliakie gibt es eine Pauschale für Diätverpflegung.
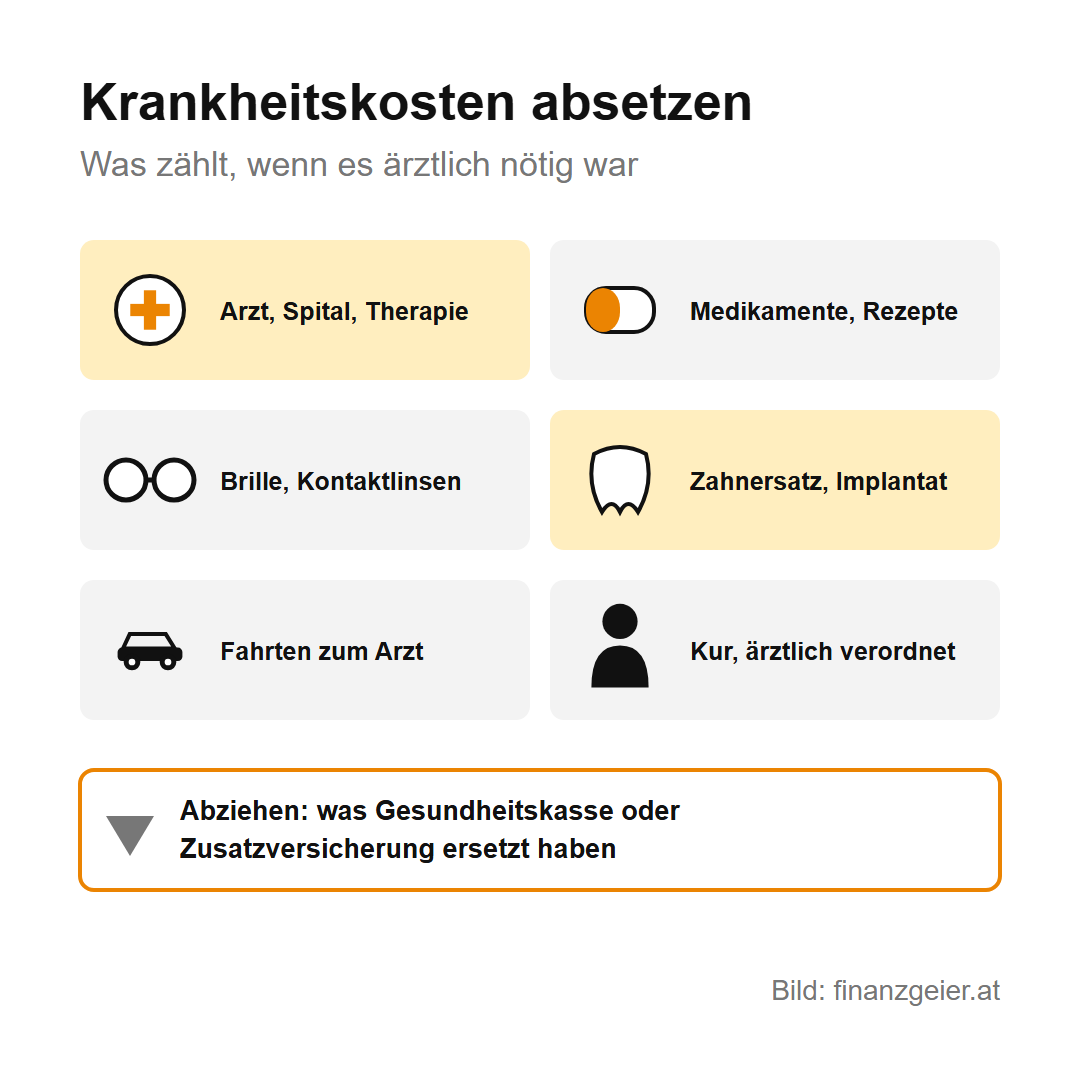
Abziehen musst du alles, was dir jemand anderer ersetzt hat, etwa die Gesundheitskasse oder eine private Zusatzversicherung. Deshalb gehört jede Arztrechnung zuerst zur Kasse und erst dann in die Steuererklärung, und wer die Belege gleich am Computer sammelt, statt sie im Laufe des Jahres in einer Lade verschwinden zu lassen, hat bei der Arbeitnehmerveranlagung alles beisammen. Krankheitskosten absetzen kannst du auch für deinen Ehe- oder eingetragenen Partner, wenn dessen Einkommen sehr niedrig ist.
Pflege und Begräbniskosten absetzen
Pflege ist eine der teuersten Belastungen. Kosten für ein Pflegeheim oder eine Betreuung zu Hause sind absetzbar, wenn sie wegen Krankheit oder Pflegebedürftigkeit nötig sind, bei Pflegegeld ab Stufe 1 gilt das als gegeben. Abgezogen werden das Pflegegeld, Zuschüsse und eine Haushaltsersparnis. Zahlen Kinder für ihre Eltern, können sie die Kosten absetzen, wenn das Einkommen der Eltern nicht reicht, allerdings nicht, wenn sie dafür ein Haus übernommen haben.
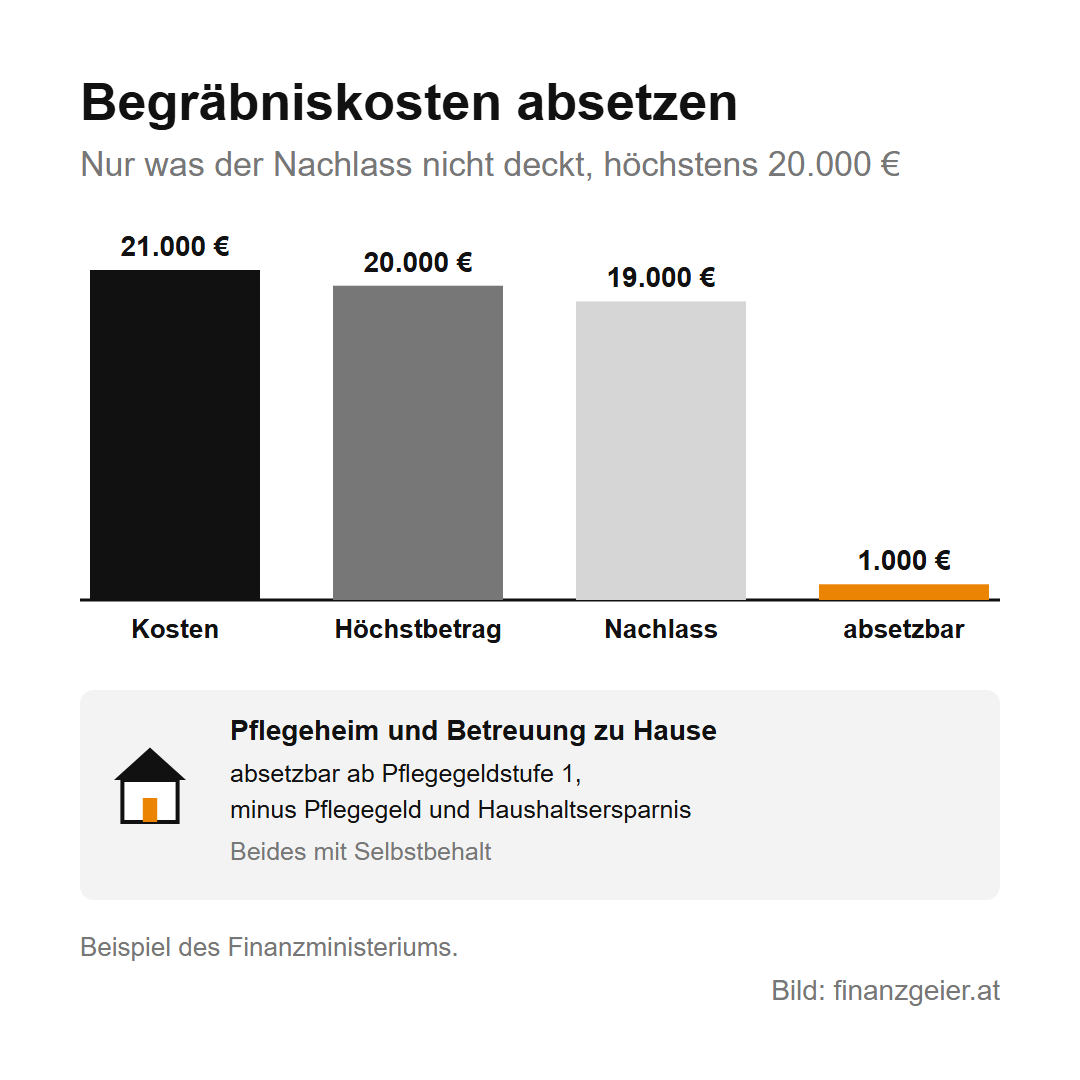
Auch Begräbniskosten absetzen ist möglich, aber nur so weit, wie sie nicht aus dem Nachlass gedeckt sind. Gezählt werden Begräbnis, Grabstein, Blumen, Kränze, ein schlichtes Totenmahl und Danksagungen bis zu insgesamt 20.000 Euro, nicht dagegen Trauerkleidung und Grabpflege. Ein Beispiel des Finanzministeriums: Kostet das Begräbnis 21.000 Euro und hinterlässt der Verstorbene 19.000 Euro, sind 1.000 Euro absetzbar. Für Begräbniskosten gilt ebenfalls der Selbstbehalt.
Außergewöhnliche Belastungen ohne Selbstbehalt
Einige Belastungen wirken ab dem ersten Euro. Wer eine Behinderung von mindestens 25 Prozent hat, bekommt einen jährlichen Freibetrag, der mit dem Grad der Behinderung steigt, von 124 Euro bis 1.198 Euro. Dazu kommen Hilfsmittel, Heilbehandlungen und, wenn öffentliche Verkehrsmittel nicht zumutbar sind, ein Freibetrag von 190 Euro im Monat für das eigene Auto. Nachweis ist meist der Behindertenpass.
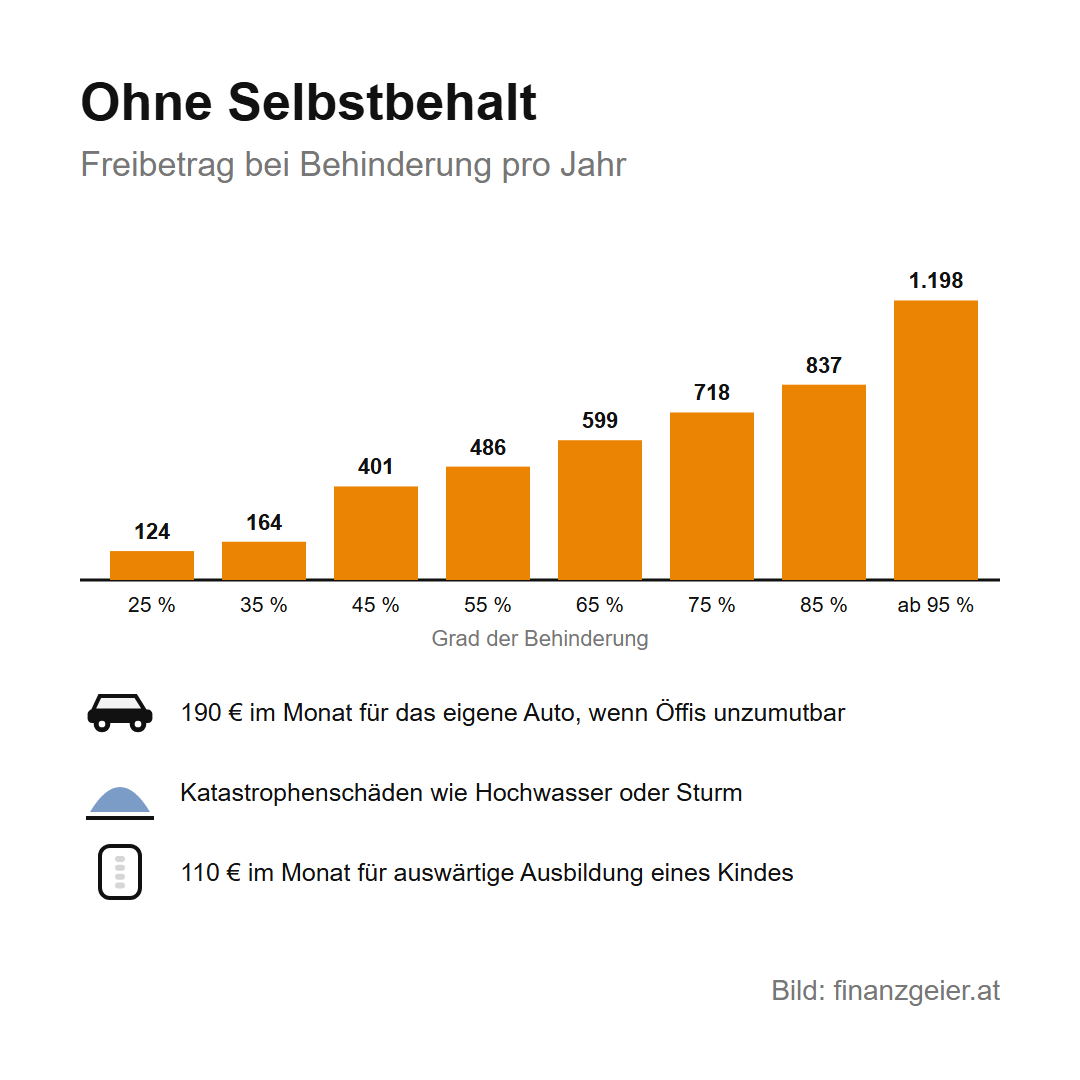
Ohne Selbstbehalt gelten auch Schäden durch Katastrophen wie Hochwasser, Lawinen oder Sturm, soweit sie nicht von einer Versicherung oder dem Katastrophenfonds bezahlt werden, und die auswärtige Berufsausbildung eines Kindes. Studiert dein Kind mehr als 80 Kilometer entfernt, weil es in der Nähe keine entsprechende Ausbildung gibt, kannst du pauschal 110 Euro pro Monat absetzen. Kinderbetreuungskosten sind dagegen seit dem Familienbonus Plus keine eigene außergewöhnliche Belastung mehr, außer bei Alleinerziehenden.
Rechenbeispiel für das Steuerjahr 2026
Beispielwerte: Eine Angestellte ohne Kinder hat ein steuerpflichtiges Einkommen von 30.000 Euro. Ihr Selbstbehalt beträgt 10 Prozent, also 3.000 Euro. Hat sie 3.000 Euro Krankheitskosten selbst bezahlt, bleibt nach Abzug des Selbstbehalts nichts übrig, die Steuer ändert sich nicht. Bei 4.500 Euro Kosten sind 1.500 Euro absetzbar. Weil ihr Einkommen 2026 in der Tarifstufe mit 30 Prozent liegt, spart sie rund 450 Euro Steuer.
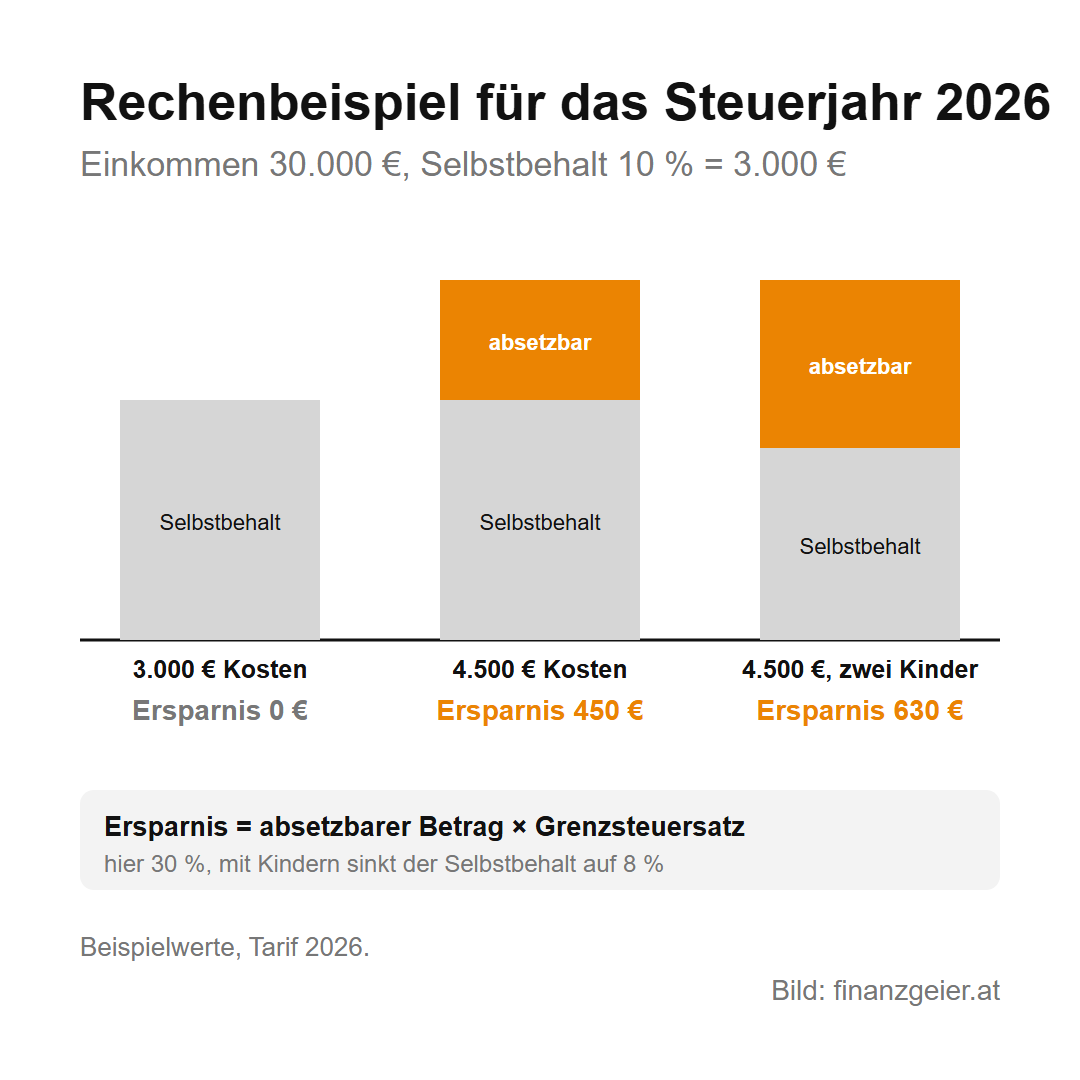
Mit zwei Kindern sinkt der Selbstbehalt auf 8 Prozent oder 2.400 Euro. Dann sind von 4.500 Euro Kosten 2.100 Euro absetzbar, und die Ersparnis steigt auf rund 630 Euro. Das zeigt: Wer Kinder hat, bekommt bei den gleichen Ausgaben mehr zurück. Wie der Steuertarif mit seinen Stufen aufgebaut ist, steht auf der Seite über das Steuersystem.
So machst du außergewöhnliche Belastungen geltend
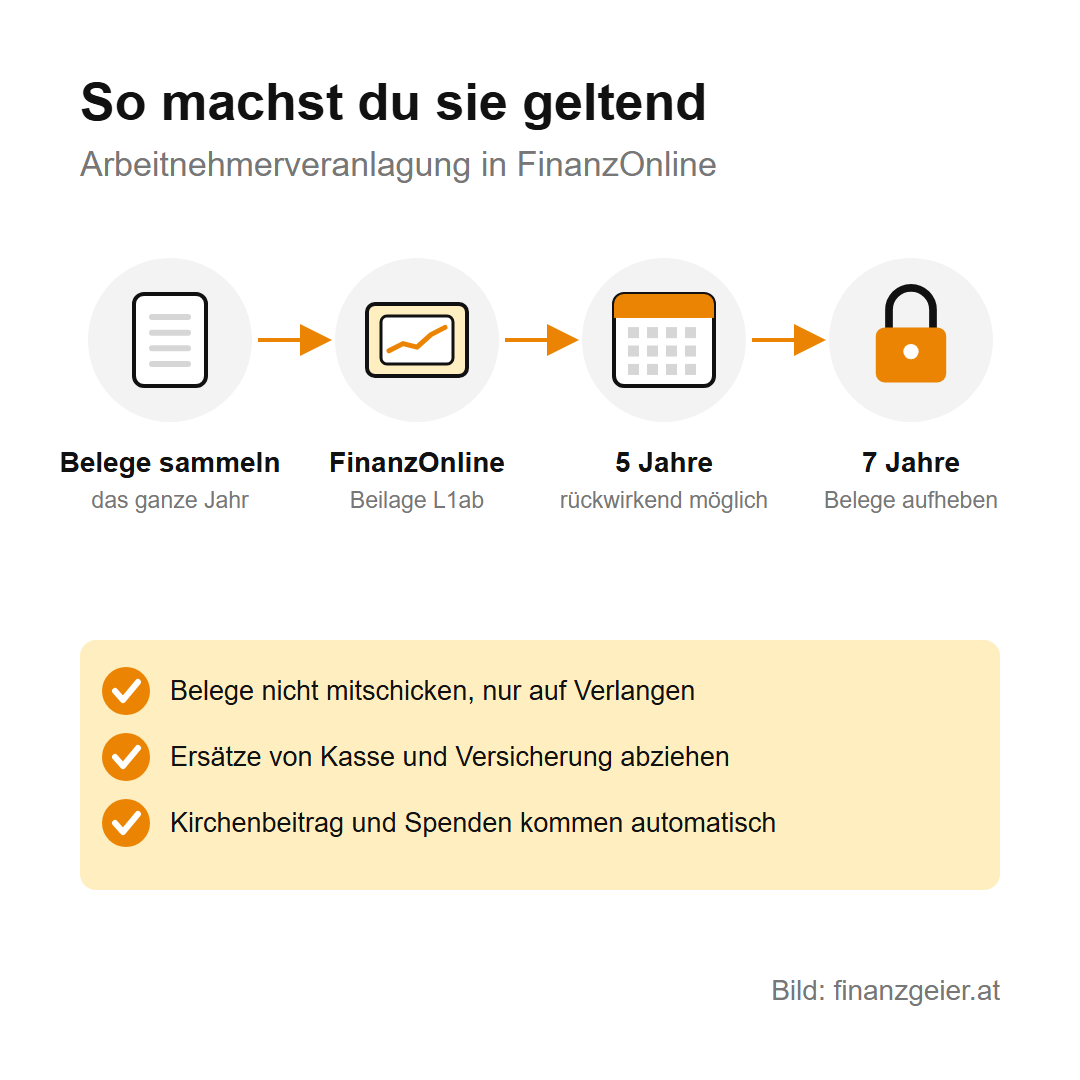
Außergewöhnliche Belastungen trägst du in der Arbeitnehmerveranlagung ein, auf Papier in der Beilage L1ab, in FinanzOnline in den entsprechenden Feldern. Den Zugang mit ID Austria erklärt die Seite über FinanzOnline. Du kannst die Veranlagung fünf Jahre rückwirkend machen, für 2026 also bis Ende 2031. Belege schickst du nicht mit, du musst sie aber sieben Jahre aufbewahren und auf Verlangen vorlegen. Kirchenbeiträge, Spenden an begünstigte inländische Organisationen und freiwillige Beiträge zur Pensionsversicherung werden automatisch an das Finanzamt gemeldet.
Auch Werbungskosten und Sonderausgaben gehören in die gleiche Erklärung. Werbungskosten wirken sich erst aus, wenn sie mehr als 132 Euro im Jahr ausmachen, denn so viel ist bei der Lohnsteuer schon pauschal eingerechnet. Jede Lage ist anders, gerade bei Pflege und Behinderung lohnt sich die Beratung bei der Arbeiterkammer.
Der Rat zum Schluss: Sammle das ganze Jahr über jede Rechnung für Arzt, Zahnarzt, Medikamente und Pflege, zieh ab, was dir ersetzt wurde, trag alles selbst in die Arbeitnehmerveranlagung ein und lass das Finanzamt rechnen, ob sich der Selbstbehalt überschreiten lässt. Ein Versuch kostet nichts.
Quellen: BMF: Außergewöhnliche Belastungen, mit Selbstbehalt, ohne Selbstbehalt, bei Behinderung, Sonderausgaben und Werbungskosten; BMF: Das Steuerbuch 2026; RIS: § 34 Einkommensteuergesetz; oesterreich.gv.at: Steuerliche Absetzbarkeit von Bestattungskosten; Arbeiterkammer: Außergewöhnliche Belastungen. Stand: Oktober 2026.
Weiterlesen: Im Rechenbeispiel liegt das Einkommen in der Tarifstufe mit 30 Prozent, deshalb bringen 1.500 Euro absetzbare Kosten rund 450 Euro. Warum die Grenzen dieser Stufen jedes Jahr angehoben werden, erklärt die Seite über die kalte Progression. Dort steht, warum eine Gehaltserhöhung weniger bringt, als sie verspricht.
Hinweis: Diese Seite gibt nur einen groben Überblick über außergewöhnliche Belastungen und ersetzt keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel bei der Arbeiterkammer, beim Finanzamt oder bei einer Steuerberatung. Das Rechenbeispiel verwendet Beispielwerte.

