
Zuletzt aktualisiert: 17.10.2026
Wer 3.000 Euro brutto im Monat verdient und nach zehn Jahren vom Arbeitgeber gekündigt wird, bekommt nach der Abfertigung alt 14.000 Euro brutto. Nach der Abfertigung neu liegen nach zehn Jahren rund 6.900 Euro in der Vorsorgekasse, weniger als die Hälfte. Dafür geht die Abfertigung neu nie verloren, auch nicht bei einer Selbstkündigung. Auf dieser Seite erfährst du, was die Abfertigung alt von der Abfertigung neu unterscheidet, wie die Vorsorgekassen funktionieren, wann du zu deinem Geld kommst, wie es veranlagt wird und wie du herausfindest, wo dein Geld liegt und wie viel es wert ist.
Inhalt
Abfertigung alt und neu im Überblick
Die Abfertigung ist ein Geldbetrag, den du bekommst, wenn ein Arbeitsverhältnis endet. In Österreich gibt es dafür zwei Systeme. Die Abfertigung alt gilt für Arbeitsverhältnisse, die vor dem 1. Jänner 2003 begonnen haben. Sie zahlt der Arbeitgeber direkt, aber nur, wenn das Arbeitsverhältnis mindestens drei Jahre gedauert hat und nicht durch deine eigene Kündigung endet. Die Höhe hängt von den Dienstjahren ab: zwei Monatsentgelte nach drei Jahren, vier nach zehn Jahren und zwölf nach 25 Jahren.
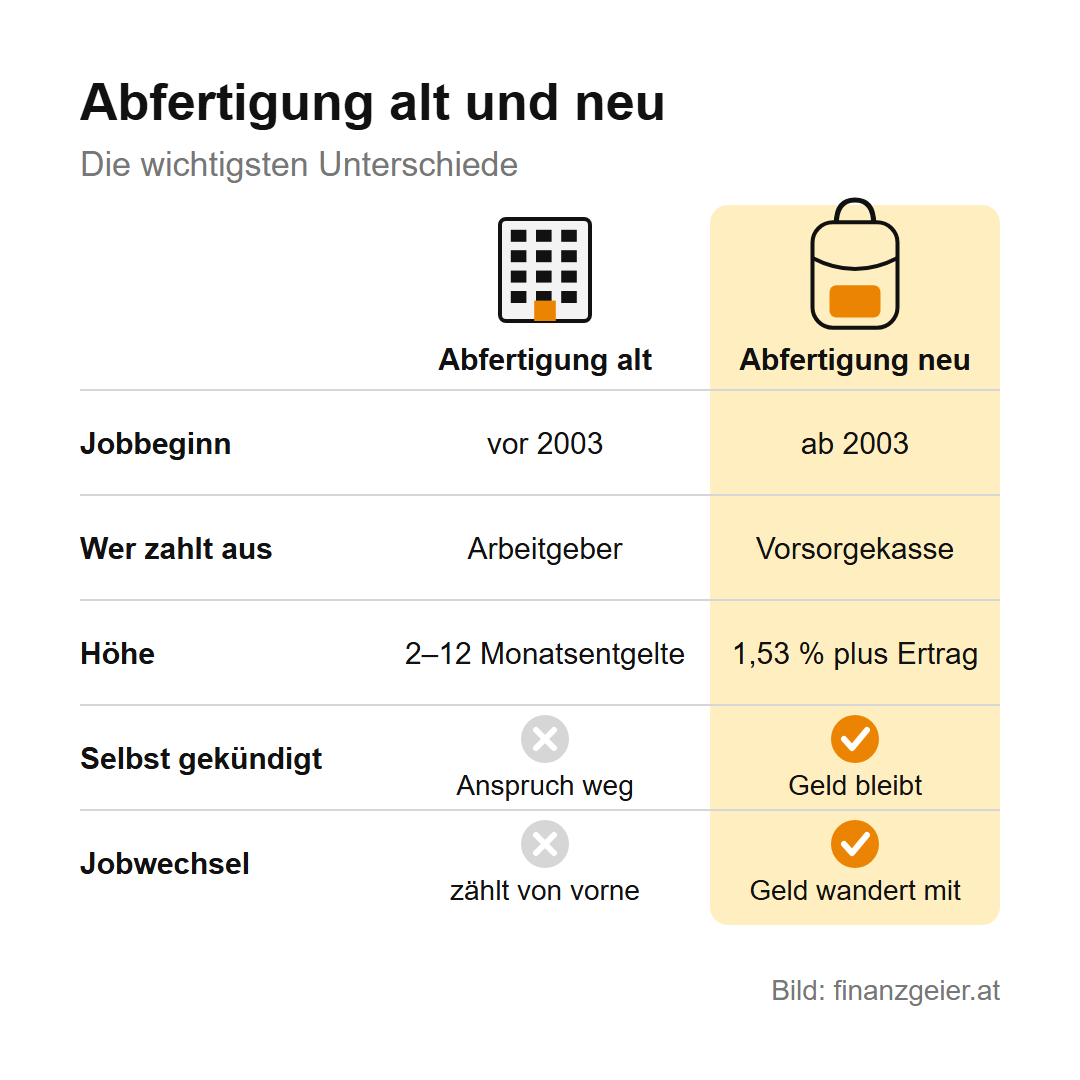
Für alle Arbeitsverhältnisse ab 2003 gilt die Abfertigung neu. Hier zahlt der Arbeitgeber jeden Monat einen kleinen Beitrag in eine Vorsorgekasse ein, und das Geld sammelt sich dort über dein ganzes Berufsleben an, auch über mehrere Arbeitgeber hinweg. Man spricht vom Rucksackprinzip: Die Abfertigung neu wandert mit dir mit. Wer schon vor 2003 im selben Unternehmen gearbeitet hat, kann mit dem Arbeitgeber schriftlich vereinbaren, ins neue System zu wechseln. Die meisten Beschäftigten, vor allem die jüngeren, haben nur noch die Abfertigung neu.
Wie die Abfertigung neu funktioniert
Ab dem zweiten Monat eines Arbeitsverhältnisses zahlt der Arbeitgeber 1,53 Prozent deines Bruttoentgelts ein, auch vom Urlaubs- und Weihnachtsgeld. Von deinem Gehalt wird dafür nichts abgezogen, der Beitrag kommt zusätzlich vom Arbeitgeber. Er überweist ihn zusammen mit der Sozialversicherung an die Österreichische Gesundheitskasse, und die leitet ihn an die Vorsorgekasse weiter. Das gilt auch für freie Dienstnehmer.
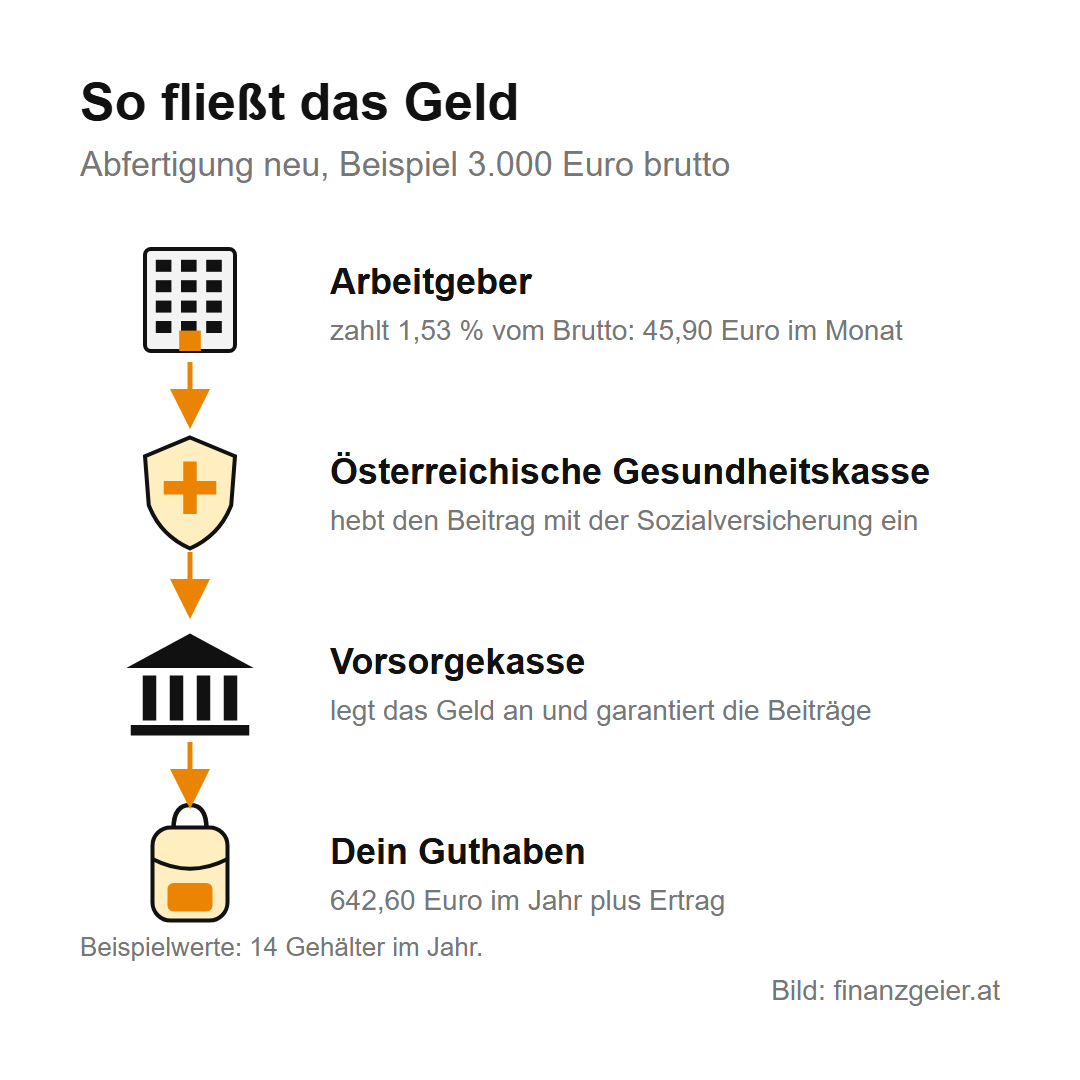
Das Geld gehört dir, auch wenn du es nicht jederzeit abheben kannst. Die Vorsorgekasse legt es an, und jedes Jahr kommen neue Beiträge und Erträge dazu. Wechselst du den Arbeitgeber, bleibt das bisherige Guthaben in der alten Kasse und wird dort weiter veranlagt, die neuen Beiträge gehen an die Kasse des neuen Arbeitgebers. Für den Anspruch zählen aber alle Arbeitsverhältnisse zusammen. Was vom Bruttogehalt sonst noch abgeht, steht auf der Seite Brutto und Netto.
Die Vorsorgekassen und ihre Unterschiede
Die Abfertigung neu verwalten Betriebliche Vorsorgekassen, kurz BV-Kassen, früher hießen sie Mitarbeitervorsorgekassen. Viele sagen auch einfach Abfertigungskasse. Derzeit gibt es sieben: die Allianz Vorsorgekasse, die APK Vorsorgekasse, die BONUS Vorsorgekasse, die BUAK Betriebliche Vorsorgekasse für die Bauwirtschaft, die Niederösterreichische Vorsorgekasse, die Valida Plus und die VBV-Vorsorgekasse. Zusammen verwalten sie die Ansprüche von über elf Millionen Menschen, und zwei Kassen haben mehr als die Hälfte des gesamten Vermögens.
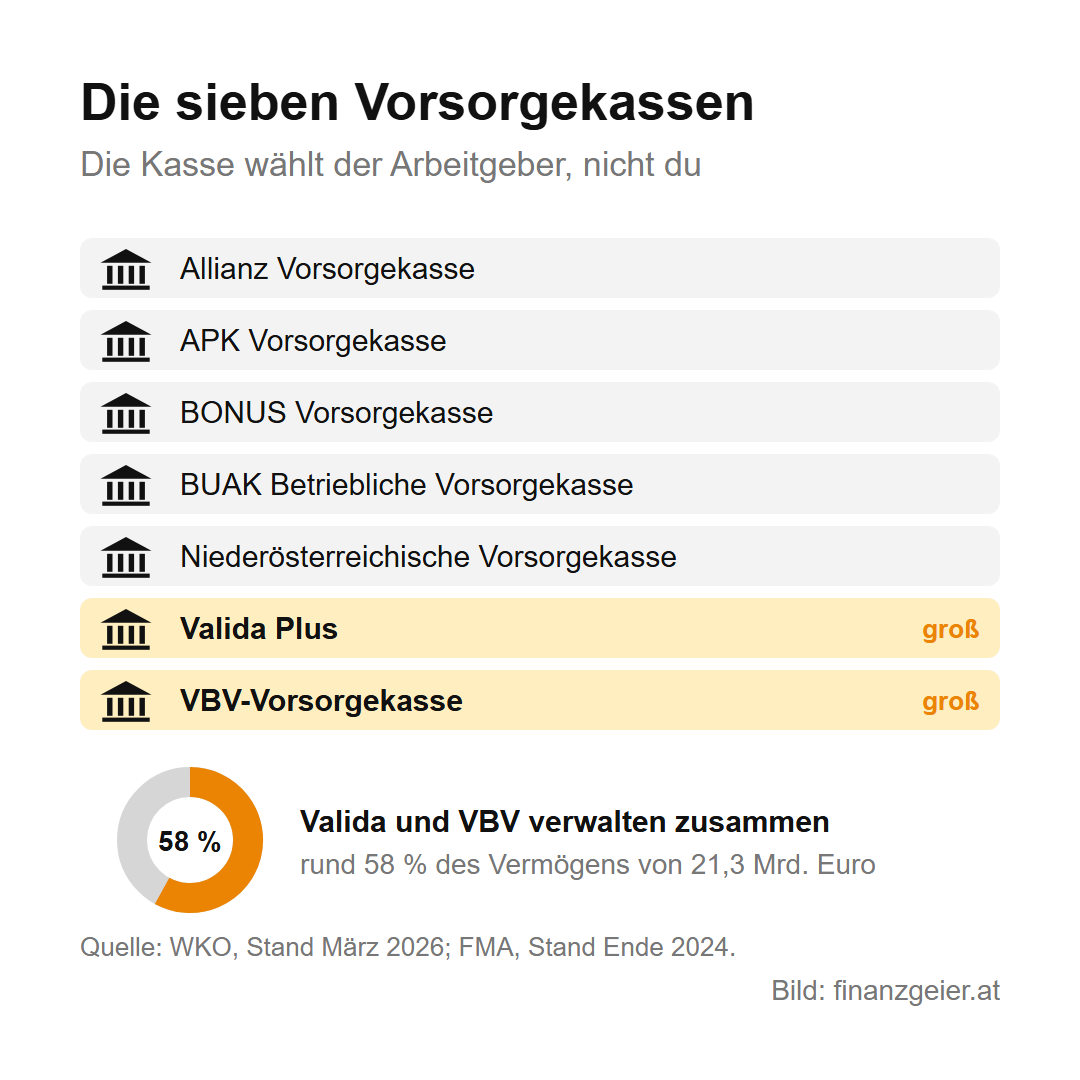
Die Kassen unterscheiden sich bei den Kosten und beim Ertrag. Für die Verwaltung dürfen sie zwischen 1 und 3,5 Prozent der einlangenden Beiträge verrechnen, für die Vermögensverwaltung höchstens 0,8 Prozent des Vermögens im Jahr. Wie sie das Geld anlegen, entscheidet jede Kasse innerhalb der gesetzlichen Regeln selbst, deshalb sind auch die Ergebnisse verschieden. Aussuchen kannst du dir die Kasse aber nicht: Der Arbeitgeber wählt sie für alle Mitarbeiter, jedes Unternehmen hat genau eine. Wechselt der Arbeitgeber die Kasse, gilt das für alle gleichzeitig.
Wann du zu deinem Geld kommst
Auszahlen lassen kannst du dir die Abfertigung neu nur, wenn zwei Bedingungen erfüllt sind. Erstens müssen insgesamt mindestens drei Einzahlungsjahre zusammengekommen sein, also 36 Beitragsmonate, egal bei wie vielen Arbeitgebern. Zweitens muss das Arbeitsverhältnis auf die richtige Art enden: durch Kündigung des Arbeitgebers, einvernehmliche Lösung, Ablauf eines befristeten Vertrags, berechtigten Austritt oder unverschuldete Entlassung. Kündigst du selbst, wirst du durch eigenes Verschulden entlassen oder trittst du ohne wichtigen Grund vorzeitig aus, bleibt das Geld in der Kasse. Es geht nicht verloren, du kannst nur nicht sofort darüber verfügen.
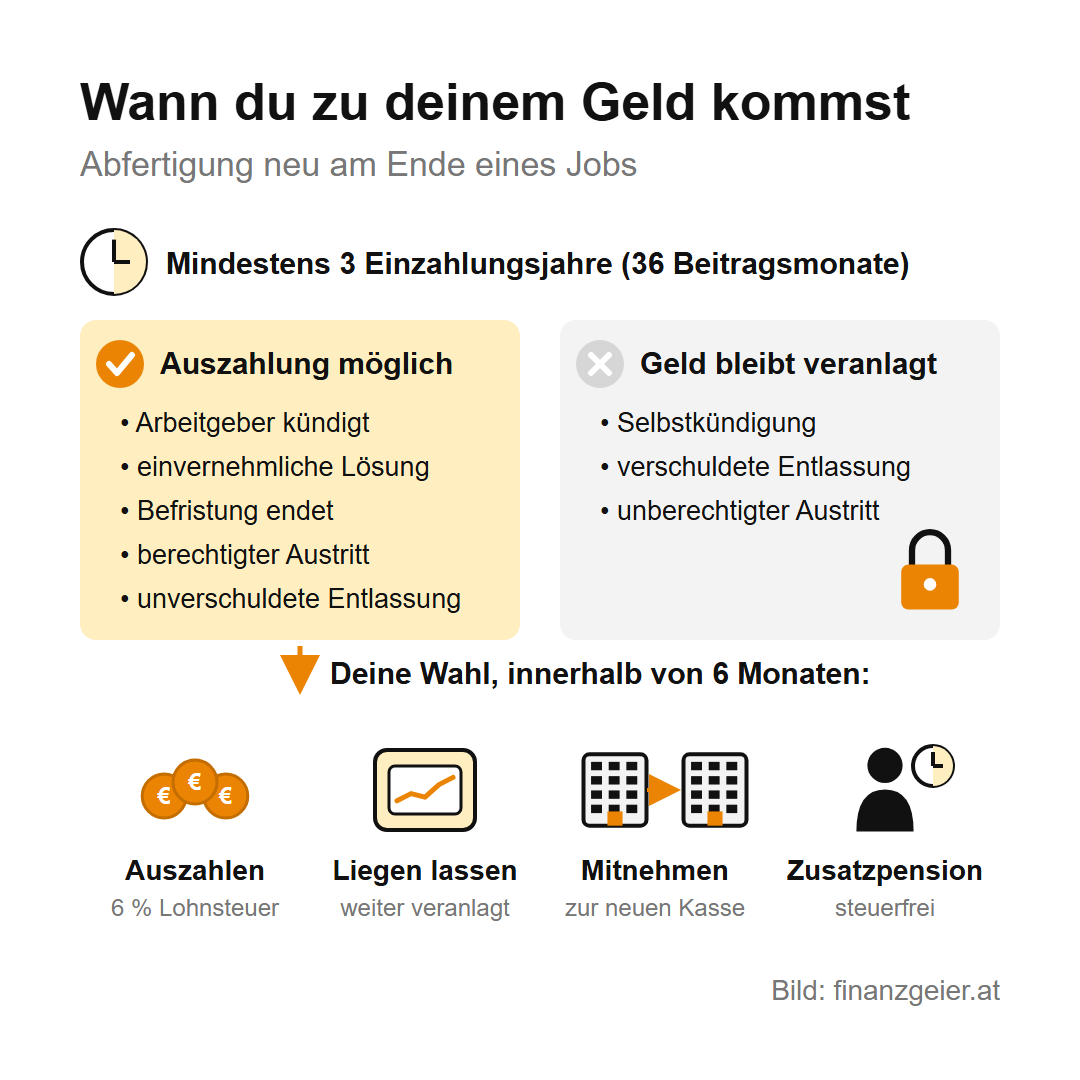
Spätestens kommst du an dein Geld, wenn du in Pension gehst, wenn fünf Jahre lang keine Beiträge mehr eingezahlt wurden oder im Todesfall, dann bekommen es der Ehepartner und die Kinder. Bei Anspruch hast du nach dem Ende des Arbeitsverhältnisses sechs Monate Zeit, der Kasse schriftlich mitzuteilen, was mit dem Geld passieren soll. Du kannst es dir auszahlen lassen, es weiter in der Kasse lassen, es zur Kasse des neuen Arbeitgebers mitnehmen oder in eine Pensionskasse oder eine private Pensionsversicherung übertragen. Meldest du dich nicht, bleibt es veranlagt. Die Kasse muss spätestens fünf Bankarbeitstage nach dem Ende des zweiten Monats nach deiner Meldung zahlen.
Bei der Auszahlung werden 6 Prozent Lohnsteuer abgezogen. Lässt du das Geld bei Pensionsantritt in eine lebenslange Zusatzpension umwandeln, ist es steuerfrei. Wie die gesetzliche Pension aufgebaut ist, steht auf der Seite über das Pensionssystem, und welche Rechte du beim Ende eines Arbeitsverhältnisses hast, auf der Seite über die Kündigung.
Wie das Geld veranlagt wird
Die Vorsorgekassen müssen jederzeit garantieren, dass du mindestens die eingezahlten Beiträge zurückbekommst. Diese Kapitalgarantie bestimmt, wie sie anlegen: Rund zwei Drittel des Vermögens stecken in Anleihen, nur etwa ein Sechstel in Aktien. Das macht die Abfertigung neu sicher, aber auch ertragsschwach. In den zehn Jahren von 2015 bis 2024 lag der Ertrag im Schnitt bei rund 1,5 Prozent im Jahr, mit Ausreißern nach unten wie 2022 mit minus 7,7 Prozent und guten Jahren wie 2024 mit plus 4,7 Prozent. 2025 waren es nach Angaben der Wirtschaftskammer 3,6 Prozent.
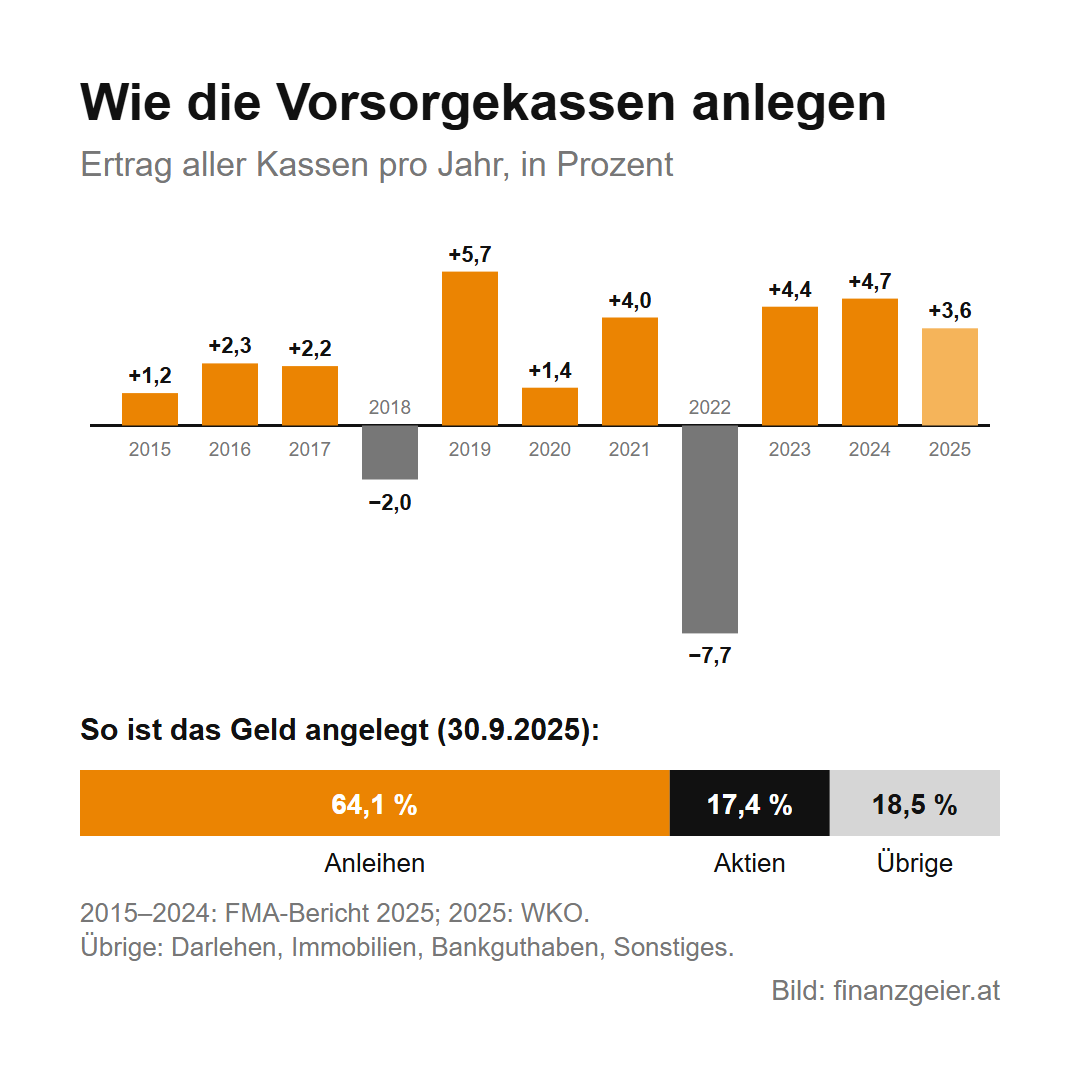
Ein Minus in einzelnen Jahren ist dabei kein Grund zur Sorge, denn die Garantie bezieht sich auf das Ende: Wenn du über dein Geld verfügst, bekommst du mindestens die eingezahlten Beiträge. Wie viel aus regelmäßigen Beiträgen bei verschiedenen Zinssätzen über die Jahre werden kann, rechnest du mit dem Zinseszinsrechner nach.
Was die Abfertigung neu bringt: ein Rechenbeispiel
Beispielwerte: 3.000 Euro brutto im Monat, 14 Gehälter, also 42.000 Euro im Jahr. Der Arbeitgeber zahlt davon 1,53 Prozent ein, das sind 642,60 Euro im Jahr. Mit einem Ertrag von 1,5 Prozent im Jahr nach Kosten liegen nach drei Jahren rund 1.960 Euro in der Kasse, nach zehn Jahren rund 6.880 Euro und nach 25 Jahren rund 19.320 Euro. Nach 6 Prozent Lohnsteuer bleiben bei Auszahlung nach zehn Jahren rund 6.460 Euro.
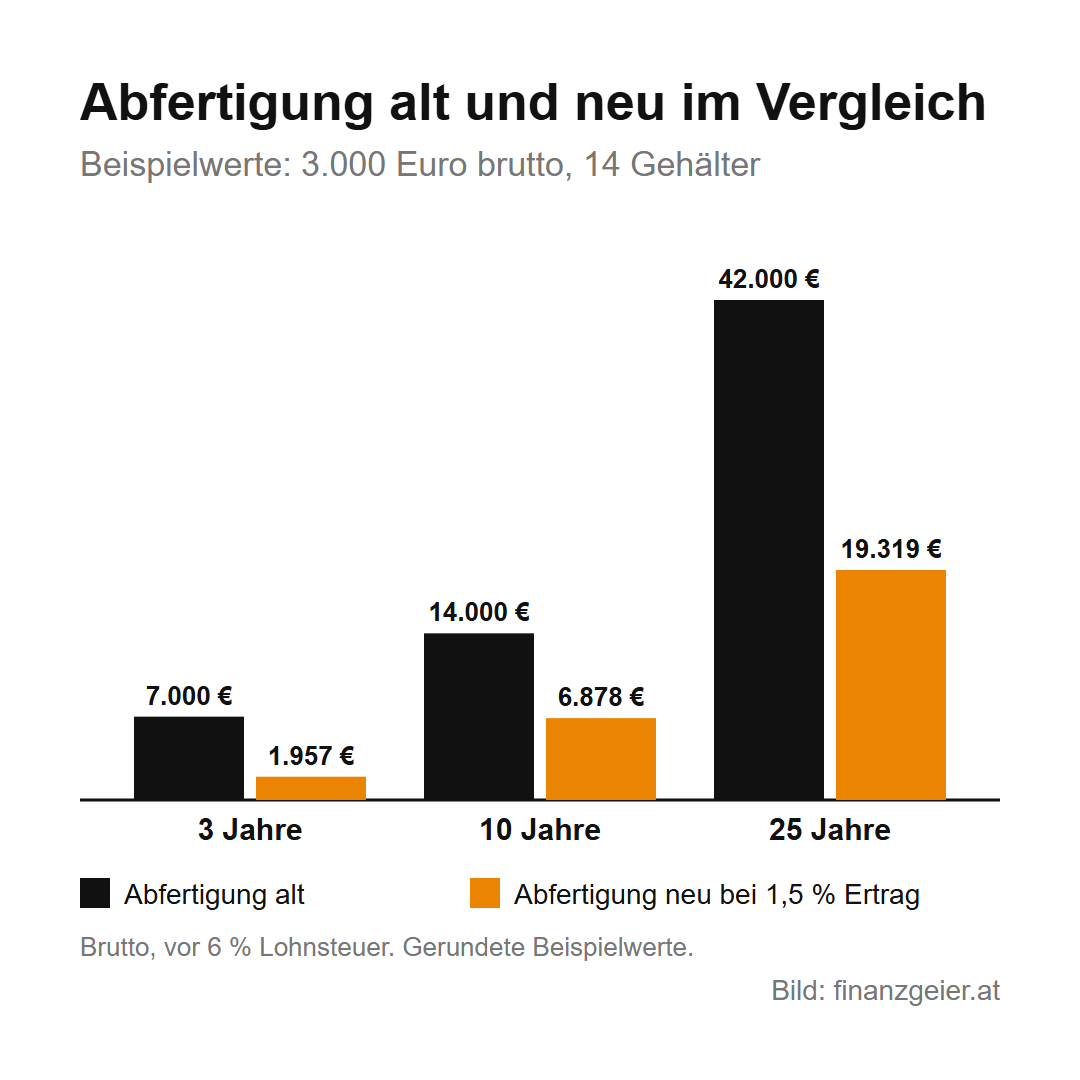
Zum Vergleich die Abfertigung alt: Ein Monatsentgelt sind hier ein Zwölftel des Jahresbezugs samt Sonderzahlungen, also 3.500 Euro. Nach zehn Jahren wären das vier Monatsentgelte oder 14.000 Euro, nach 25 Jahren zwölf oder 42.000 Euro, jeweils brutto. Die Abfertigung alt war also für alle, die lange bei einem Arbeitgeber blieben, deutlich mehr wert. Dafür gingen viele leer aus, die selbst gekündigt oder öfter gewechselt haben. Wer nur die Abfertigung neu hat, muss sich bewusst sein, dass sie kein großer Polster für den Ruhestand ist, sondern eine Ergänzung, und dass er für das Alter zusätzlich selbst vorsorgen sollte.
Wo dein Geld liegt und wie viel es wert ist
Welche Vorsorgekasse für dich zuständig ist, erfährst du am einfachsten beim Arbeitgeber oder in der Personalabteilung. Jede Kasse schickt dir außerdem einmal im Jahr eine Kontoinformation mit deinem Guthaben, den eingezahlten Beiträgen und den Erträgen, und nach dem Ende eines Arbeitsverhältnisses eine eigene Aufstellung. Die meisten Kassen bieten dazu ein Onlineportal an, in dem du dein Guthaben jederzeit abrufen kannst.
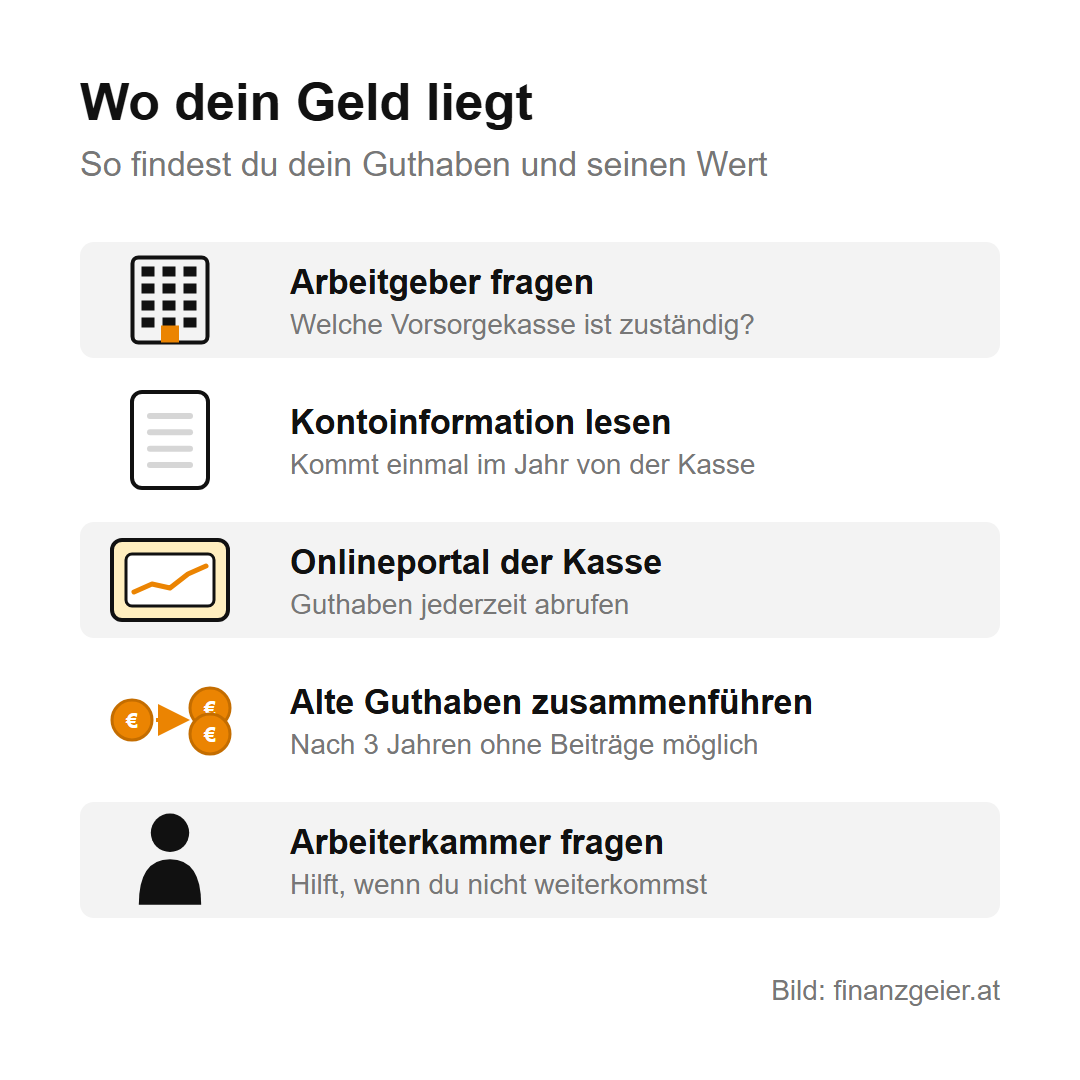
Hattest du mehrere Arbeitgeber, kann dein Geld auf mehrere Kassen verteilt sein. Dann frag bei jedem früheren Arbeitgeber oder direkt bei den sieben Kassen nach, und hebe die Kontoinformationen auf. Ein Guthaben, für das seit drei Jahren keine Beiträge mehr eingehen, kannst du auf Wunsch zur aktuellen Kasse übertragen lassen, dann hast du alles an einer Stelle. Kommst du nicht weiter, hilft die Arbeiterkammer.
Ob du dir das Geld bei einem Jobwechsel auszahlen lässt oder in der Kasse lässt, ist eine Abwägung: In der Kasse ist es garantiert und steuerlich begünstigt, bringt aber wenig Ertrag, ausgezahlt kostet es 6 Prozent Steuer, kann aber, etwa über einen ETF, mehr bringen, wenn du es wirklich anlegst und nicht verbrauchst.
Der Rat zum Schluss: Finde heraus, bei welchen Vorsorgekassen du Guthaben hast, lies jedes Jahr die Kontoinformation, führe alte Guthaben zusammen und plane die Abfertigung neu als Ergänzung ein, nicht als Ersatz für deine eigene Vorsorge.
Quellen: Arbeiterkammer: Abfertigung neu und Abfertigung alt; WKO: Liste der Betrieblichen Vorsorgekassen, Vorsorgekassen, häufige Fragen und Pensions- und Vorsorgekassen ziehen Bilanz; FMA: Bericht 2025 zur Lage der Betrieblichen Vorsorgekassen; Unternehmensserviceportal: Abfertigung neu. Stand: Oktober 2026.
Weiterlesen: Nach 25 Jahren liegen im Rechenbeispiel rund 19.320 Euro in der Vorsorgekasse, eine Ergänzung, aber kein großer Polster für den Ruhestand. Was die gesetzliche Pension dazu beiträgt, siehst du auf deinem Pensionskonto. Dort steht, wie du es abrufst, verstehst und hochrechnest.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Ob und wann dir eine Abfertigung zusteht, hängt vom Einzelfall und manchmal vom Kollektivvertrag ab; im Zweifel hilft die Arbeiterkammer. Das Rechenbeispiel verwendet Beispielwerte, frühere Erträge sind keine Garantie für die Zukunft.

