
Zuletzt aktualisiert: 07.11.2026
21.599 Menschen haben sich 2025 zum ersten Mal an eine staatlich anerkannte Schuldnerberatung gewandt, und wer zur Erstberatung kam, hatte im Schnitt 56.432 Euro Schulden, so der Schuldenreport 2026 der Dachorganisation ASB Schuldnerberatungen. Im Rechenbeispiel dieser Seite fehlen einem Haushalt mit 2.100 Euro netto jeden Monat 115 Euro, weil drei Raten zusammen 445 Euro kosten; nach einer Ratenvereinbarung bleiben 30 Euro übrig. Diese Seite erklärt, was eine Schuldnerberatung ist und was sie kostet, ab wann du überschuldet bist, wo du die Beratung in deinem Bundesland findest, wie sie abläuft, wie du Schulden ohne Verfahren abbaust und was ein Schuldenregulierungsverfahren, der Privatkonkurs, in den Jahren danach bedeutet. Es ist gut, dass es diese Stellen gibt, aber das Verfahren, auf das es oft hinausläuft, ist kein Zuckerschlecken; genau deshalb ist diese Seite da: damit du früh ansetzt und Herr über deine Finanzen bleibst.
Inhalt
Was eine Schuldnerberatung ist, was sie kostet und wer sonst noch berät
Schuldnerberatung und Schuldenberatung meinen dasselbe: Beratung für Menschen, die ihre Schulden nicht mehr bezahlen können. Das Besondere an den staatlich anerkannten Stellen steht in der Insolvenzordnung: Der Präsident des Oberlandesgerichts erkennt eine gemeinnützige Beratungsstelle an, wenn sie kostenlos berät, finanziell abgesichert ist, ein Qualitätsmanagement hat und seit mindestens zwei Jahren so arbeitet. Diese Stellen sind bevorrechtet, tragen das Gütezeichen mit dem Bundeswappen und dem Wortlaut „Staatlich anerkannte Schuldenberatung“ und dürfen dich im Schuldenregulierungsverfahren vor dem Bezirksgericht vertreten. Ende 2025 gab es zehn solche Stellen mit 67 Beratungsstellen, die Dachorganisation ist die ASB Schuldnerberatungen GmbH in Linz. Die Kosten für Schuldnerberatung trägt die öffentliche Hand, 2025 rund 24 Millionen Euro, knapp 88 % davon von den Ländern; für dich ist die gratis Schuldnerberatung vom ersten Gespräch bis zur letzten Rate kostenlos, und die Berater sind zur Verschwiegenheit verpflichtet.
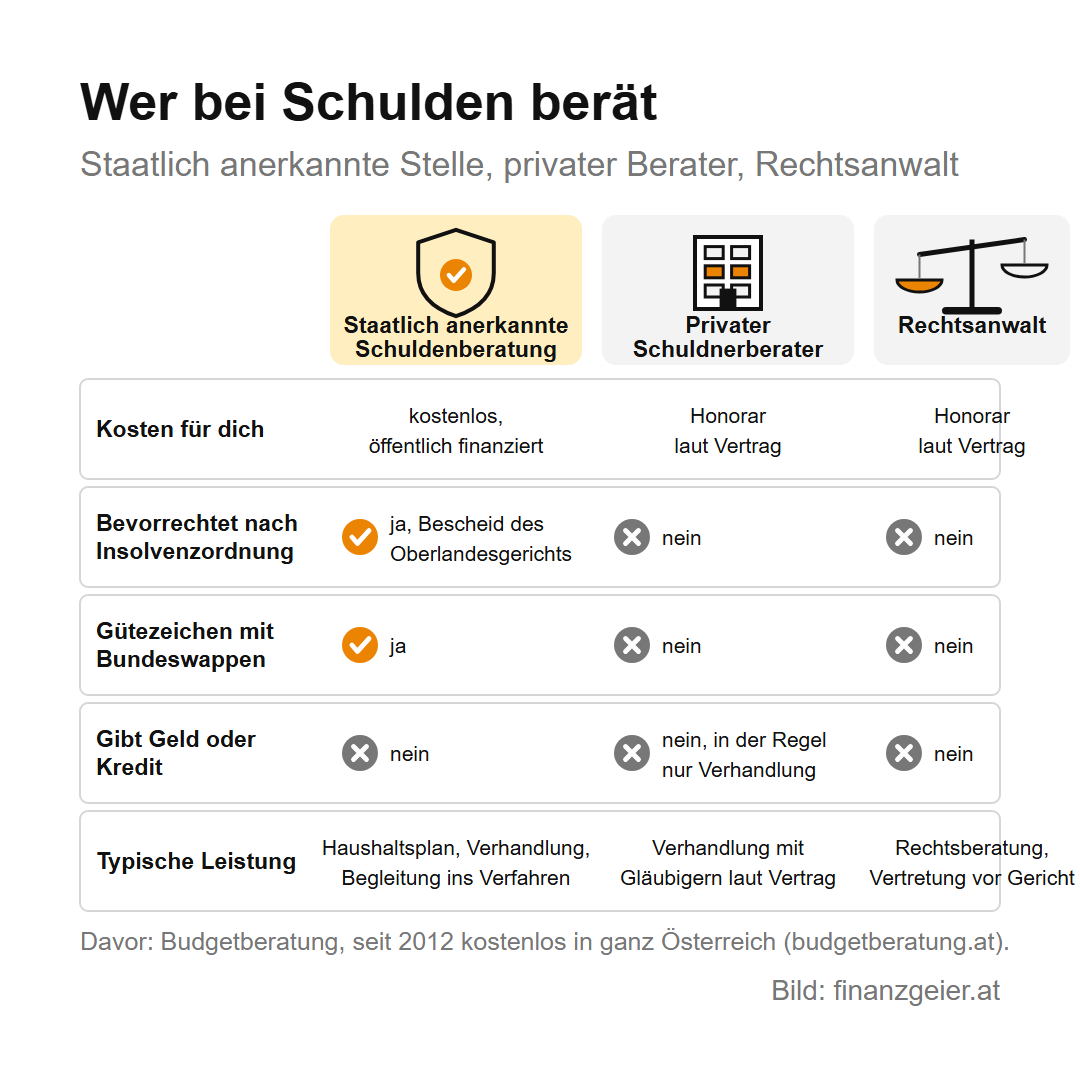
Die Aufgaben der Schuldnerberatung: Sie prüft deine Lage, klärt Ansprüche auf Beihilfen, sichert zuerst Miete, Strom und Heizung, erstellt mit dir einen Haushaltsplan, verhandelt neue Rückzahlungsvereinbarungen mit den Gläubigern, bereitet bei Bedarf den Privatkonkurs vor und begleitet dich danach. Was sie nicht macht: Sie gibt kein Geld, übernimmt keine Schulden, bürgt nicht und vermittelt keine Kredite. Finanzielle Unterstützung bei Schulden bekommst du dort also nicht, sondern Fachwissen, Verhandlung und einen Plan, und der Grundsatz heißt Hilfe zur Selbsthilfe. Ein privater Schuldnerberater arbeitet dagegen gewerblich und verlangt ein Honorar laut Vertrag; Bevorrechtung und Gütezeichen hat er nicht. Die Arbeiterkammer beschreibt die Verträge von Finanzsanierungsunternehmen so: Gebühren und oft eine Kaution im Voraus, und angeboten wird in der Regel nur, mit den Gläubigern zu verhandeln, kein Kredit; wer so einen Vertrag erwägt, liest vor der Unterschrift, was geleistet wird und was es kostet. Der Rechtsanwalt kostet ebenfalls Honorar und vertritt dich in jedem Verfahren; er ist der richtige Weg, wenn eine Forderung strittig ist. Vor allen dreien steht die Budgetberatung: seit 2012 kostenlos in ganz Österreich für alle, deren Lebenslage sich ändert, etwa durch ein Kind, einen Jobverlust oder die Pension, damit daraus keine Schulden werden (budgetberatung.at).
Ab wann ist man überschuldet? Verschuldung, Überschuldung und Zahlungsunfähigkeit
Drei Wörter, drei Stufen. Verschuldung heißt: Du hast Schulden und bedienst sie, etwa einen Wohnkredit mit einer Rate, die zum Einkommen passt. Überschuldung heißt nach den Schuldenberatungen: Du kannst fällige Schulden nicht mehr rechtzeitig bezahlen, weil Ausgaben und Schulden dauerhaft größer sind als Einkommen und Vermögen; als Faustregel gilt: Reicht das Einkommen nach den Lebenshaltungskosten nicht mehr für die fälligen Kreditraten, liegt Überschuldung vor. Zahlungsunfähigkeit ist die Stufe, die ein Gericht für ein Schuldenregulierungsverfahren verlangt: Du kannst fällige Schulden auch in angemessener Frist nicht bezahlen, mit allem, was du hast.
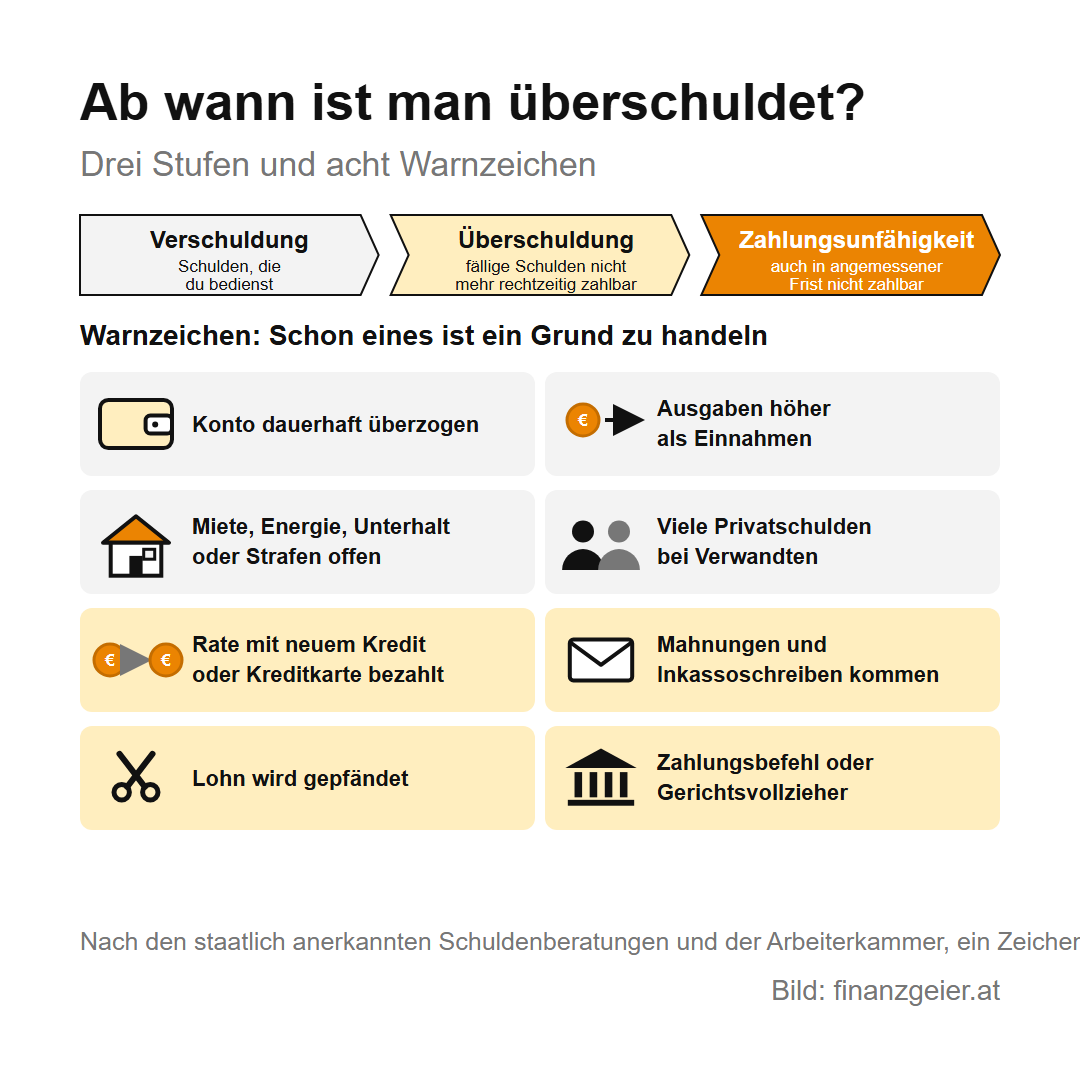
Die Frage, ab wann ist man überschuldet, beantwortest du an Warnzeichen. Die Schuldenberatungen nennen vier: gefährliche Schulden, also Rückstände bei Miete, Strom, Gas, Unterhalt oder Strafen; ein dauerhaft überzogenes Konto; Ausgaben über den Einnahmen; viele Privatschulden bei Verwandten. Schon ein Zeichen ist ein Grund zu handeln. Dazu kommen die Zeichen von außen: Raten, die du nicht mehr zahlst, Inkassoschreiben, eine Lohnpfändung, der Gerichtsvollzieher. Und eines, das viele nicht sehen: Wer eine Rate mit einem neuen Kredit oder der Teilzahlung der Kreditkarte bezahlt, hat das Problem verschoben und teurer gemacht. Warum früh zählt, zeigt eine Erhebung der Schuldenberatungen: Ohne Rückzahlung verdreifachen sich Schulden etwa alle acht Jahre, durch Zinsen, Zinseszinsen, Kosten der Rechtsvertretung, Inkassokosten und Gebühren. Nicht zu reagieren und den Kopf in den Sand zu stecken, ist deshalb immer schlecht. Wer nach Hilfe Schulden was tun sucht, hat zwei Adressen: die Budgetberatung, solange es nur eng ist, und die Schuldenberatung ab dem ersten Warnzeichen. Hilfe bei Verschuldung heißt dort: Zahlen ordnen und mit den Gläubigern reden, nicht Schulden abnehmen.
Warum Menschen in die Überschuldung geraten: die Zahlen des Schuldenreports
Der Schuldenreport 2026 zählt für 2025 61.221 Menschen, die eine Schuldenberatung unterstützt hat, und 21.599 Erstkontakte, einen der drei höchsten Werte seit 15 Jahren. Die bereinigte Durchschnittsverschuldung lag bei 56.432 Euro, bei Menschen aus einer ehemaligen Selbstständigkeit bei rund 105.000 Euro. Das mittlere Einkommen betrug 1.500 Euro im Monat, 36,2 % hatten weniger als das Existenzminimum, 36,1 % waren arbeitslos.
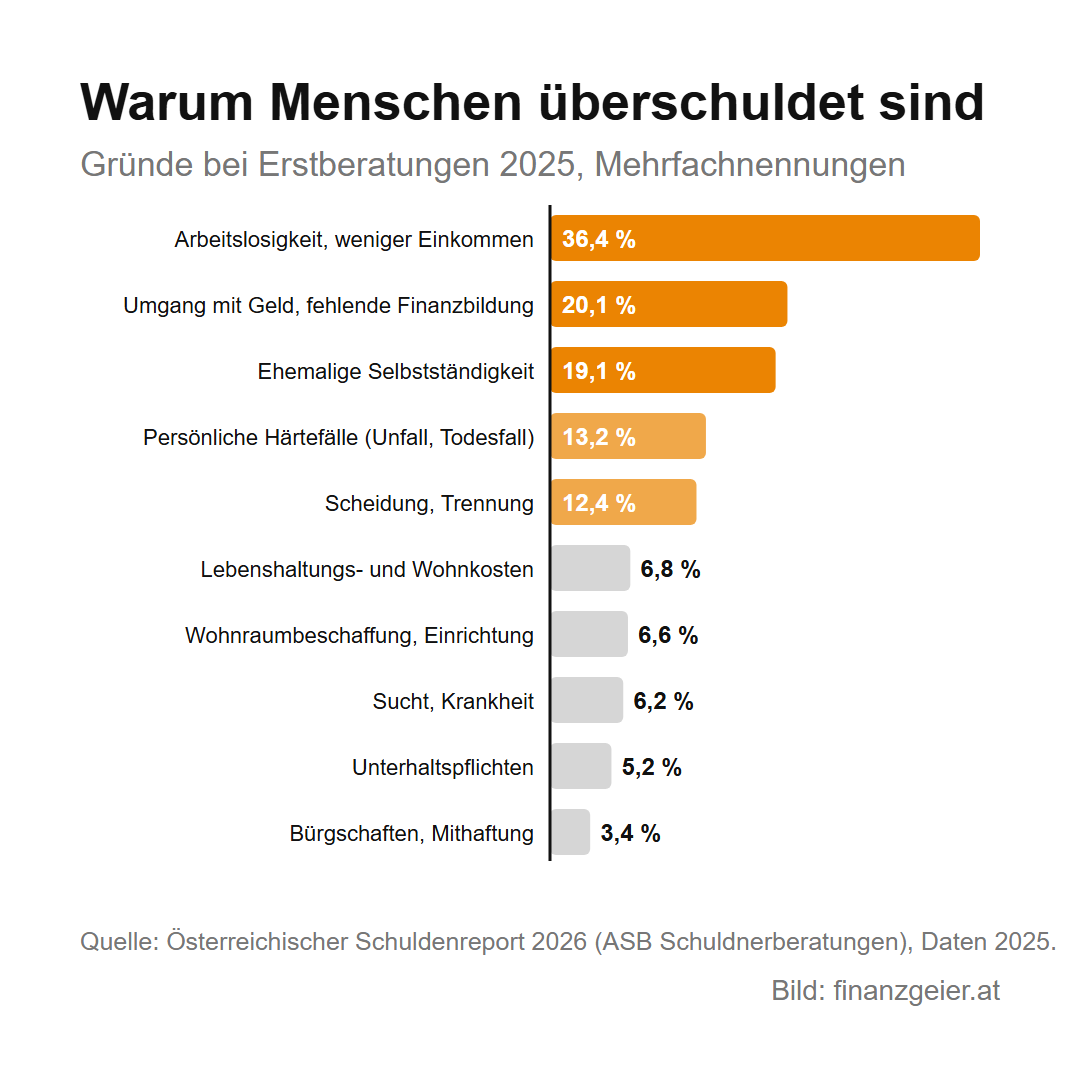
Als Gründe nennen die Menschen bei der Erstberatung am häufigsten Arbeitslosigkeit oder ein gesunkenes Einkommen mit 36,4 %, den Umgang mit Geld und fehlende Finanzbildung mit 20,1 % und eine ehemalige Selbstständigkeit mit 19,1 %. Es folgen persönliche Härtefälle wie Unfall oder Todesfall mit 13,2 %, Scheidung oder Trennung mit 12,4 %, dann Wohnkosten, Wohnungseinrichtung, Sucht oder Krankheit, Unterhaltspflichten und Bürgschaften mit je unter 7 %, alles Mehrfachnennungen. Der Gläubigerschutzverband KSV1870 führt im Jänner 2026 rund ein Drittel der Privatkonkurse auf übermäßigen Konsum oder eine Überschätzung der eigenen Leistungsfähigkeit zurück. Knapp 45 % der Beratenen haben als höchste Ausbildung die Pflichtschule, in der Bevölkerung sind es rund 20 %. Die zweite und die letzte Zahl gehören zusammen: Wer früh lernt, Einnahmen und Ausgaben nebeneinanderzulegen, hat die billigste Vorsorge gegen Überschuldung, und genau dafür gibt es Seiten wie diese.
Schuldnerberatung Österreich: die Stellen je Bundesland und die Privatkonkurse seit 2016
In jedem Bundesland gibt es eine staatlich anerkannte Stelle, in Oberösterreich zwei: das Referat Schuldenberatung Burgenland beim Land, die Bevorrechtete Schuldnerberatung Kärnten, die Schuldnerberatung Niederösterreich, die Schuldnerberatung OÖ und die Schuldnerhilfe OÖ, die Schuldenberatung Salzburg, die Schuldenberatung Steiermark, die Schuldenberatung Tirol, die ifs Schuldenberatung in Vorarlberg und die Schuldnerberatung Wien. Adressen, Telefonnummern und die Links zu den Stellen stehen auf der Übersicht der Beratungsstellen der Dachorganisation; zuständig ist die Stelle in deinem Wohnsitzbundesland, und die Schuldnerberatung in der Nähe findest du dort verlässlicher als über eine Suchmaschine, die auch private Anbieter zeigt. Für Wien heißt das: Die Schuldnerberatung Wien ist eine gemeinnützige GmbH des Fonds Soziales Wien, erreichbar telefonisch oder über die Online-Anmeldung, und sie ist die kostenlose Schuldnerberatung Wien im Sinn des Gesetzes, die einzige staatlich anerkannte Stelle der Stadt; wer im Netz nach Schuldnerberater Wien oder Wiener Schuldnerberatung sucht, findet daneben gewerbliche Angebote mit Honorar. Wartezeiten auf ein Erstgespräch gibt es je nach Bundesland, und der Schuldenreport 2026 berichtet sogar von Aufnahmestopps in manchen Bundesländern. Darum meldest du dich früh an und arbeitest bis zum Termin selbst weiter.
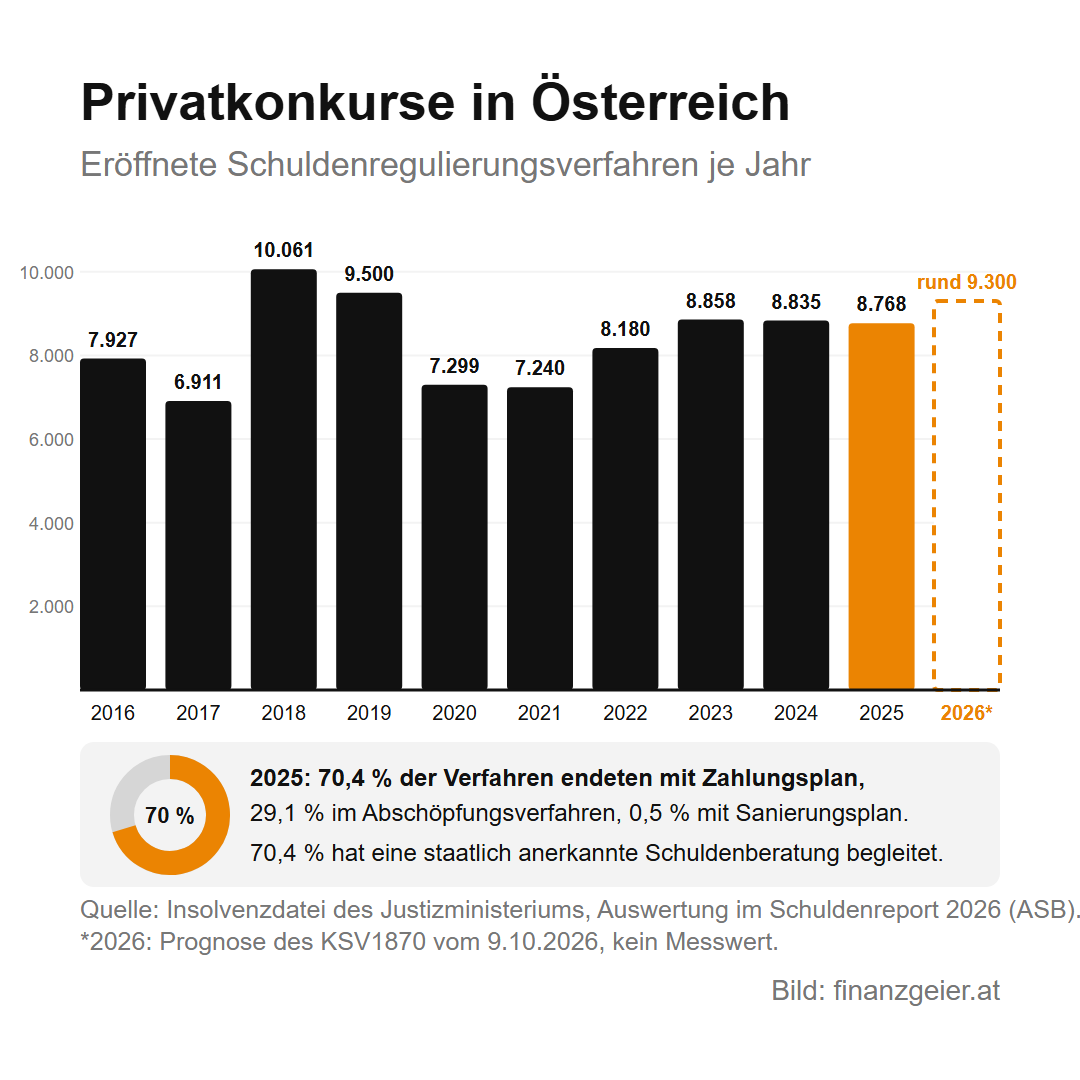
Die Zahlen zum Privatkonkurs: 2025 wurden laut Insolvenzdatei 8.768 Schuldenregulierungsverfahren eröffnet; 70,4 % davon endeten mit einem Zahlungsplan, 29,1 % im Abschöpfungsverfahren, und 70,4 % aller Verfahren hatte eine staatlich anerkannte Schuldenberatung vorbereitet und die Betroffenen zu Gericht begleitet oder vertreten. Zum Stichwort Privatkonkurs Schuldnerberatung heißt das: Sieben von zehn Verfahren laufen über die Beratung. In den ersten drei Quartalen 2026 waren es 7.322 Verfahren, um 9,7 % mehr als im Vorjahr; der KSV1870 erwartet für 2026 rund 9.300, weil viele die dreijährige Entschuldung noch vor ihrem Auslaufen Mitte Juli beantragt haben, und er bezifferte die vorläufigen Verbindlichkeiten der 2025 eröffneten Verfahren mit 1,35 Milliarden Euro. Für Anleger ist diese Zahl ein Frühindikator: Steigen die Privatkonkurse, steigen bei Banken, Händlern und Energieversorgern die Forderungsausfälle, und das steht später in deren Bilanz.
Ablauf Schuldnerberatung: vom ersten Anruf bis zur Vereinbarung mit den Gläubigern
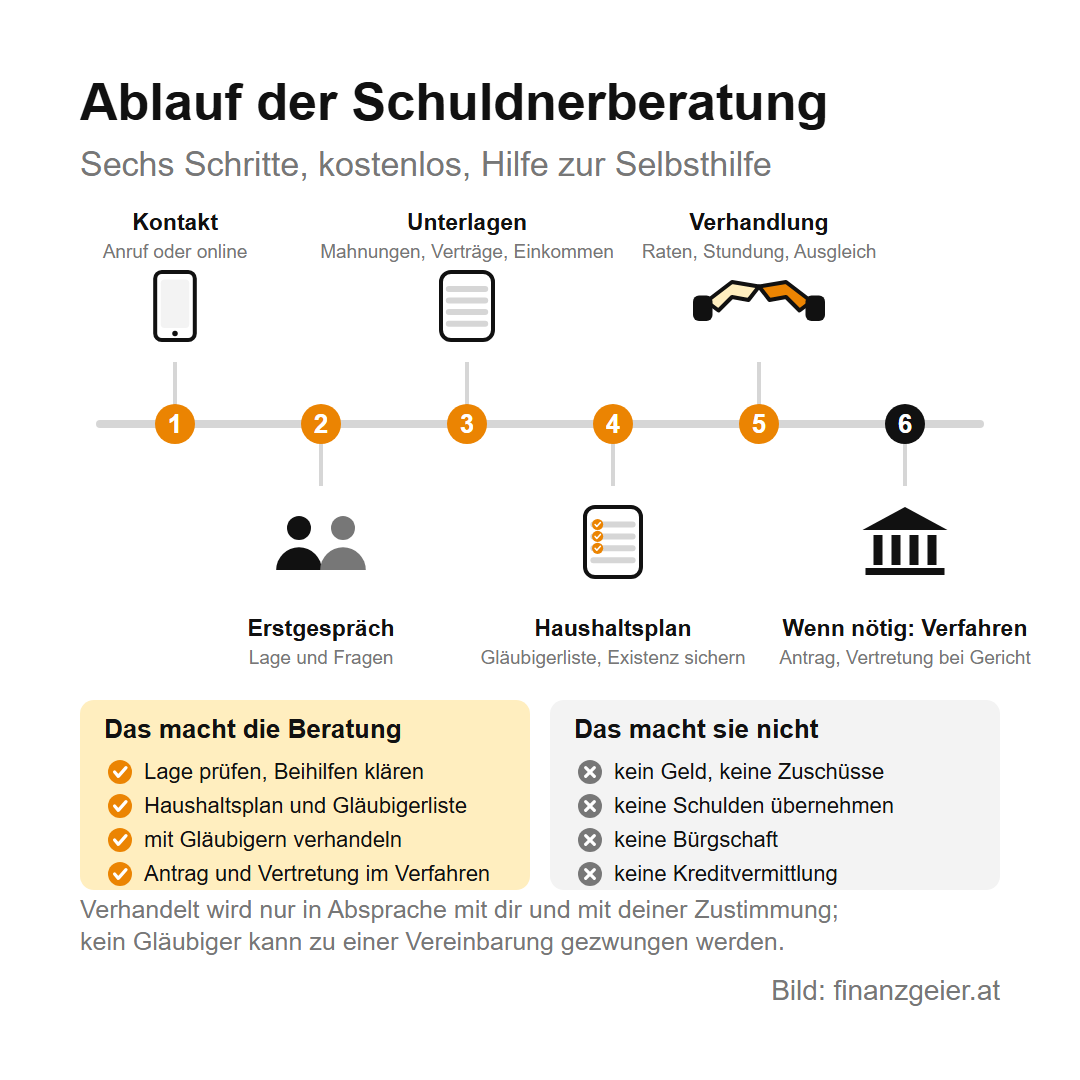
Der Ablauf Schuldnerberatung beginnt mit einem Anruf oder einer Online-Anmeldung bei der Stelle deines Bundeslands; manche Stellen haben auch Sprechtage ohne Termin. Im Erstgespräch geht es um deine Lage und deine Fragen. Mitbringen sollst du alles zu Einkommen und Schulden: Rechnungen, Mahnungen, Klagen, Zahlungsbefehle, Kreditverträge, Kontoauszüge und Einkommensnachweise, dazu eine Liste deiner Einnahmen, Ausgaben und Schulden; hast du den Überblick verloren, helfen die Berater beim Ordnen, und für die Gläubigerliste kannst du jeden Gläubiger und jedes Inkassounternehmen um eine Aufstellung bitten. Daraus entstehen Analyse und Haushaltsplan, und parallel wird die Existenz gesichert: Miete, Energie und Unterhalt zuerst, offene Beihilfen beantragen. Erst dann wird verhandelt: ein Ratenangebot, eine Stundung, also ein Aufschub, oder ein außergerichtlicher Ausgleich, bei dem du jedem Gläubiger einen Teil zahlst und alle auf den Rest verzichten. Verhandelt wird nur mit deiner Zustimmung, und kein Gläubiger kann gezwungen werden. Reicht das Einkommen nicht oder kommt keine Einigung zustande, bereitet die Beratung das Schuldenregulierungsverfahren vor, stellt mit dir den Antrag beim Bezirksgericht, vertritt dich bei den Terminen und betreut dich danach weiter.
Das Stichwort Schuldnerberatung Selbstständige hat zwei Seiten. Wer ein Unternehmen betreibt und zahlungsunfähig wird, muss ein Insolvenzverfahren beantragen und ist bei Wirtschaftskammer oder Rechtsanwalt richtig; die Schuldnerberatung Oberösterreich berät ausdrücklich keine Unternehmer. Wer die Selbstständigkeit beendet, den Gewerbeschein zurückgegeben und mit Finanzamt und Sozialversicherung abgerechnet hat, ist dagegen ein typischer Fall: 19,1 % der Beratenen kommen aus einer ehemaligen Selbstständigkeit, und für sie bleibt die kürzere Entschuldung in drei Jahren bestehen. Bei Spielschulden hilft die Schuldenberatung ebenso, die Schuldnerhilfe OÖ hat dafür eine eigene Spielsuchtberatung. In allen Fällen gilt das Selbsthilfe-Prinzip: Die Beratung erreicht nur so viel, wie du mitwirkst.
Der Haushaltsplan: ein Rechenbeispiel mit 2.100 Euro netto
Der Haushaltsplan ist das Werkzeug jeder Beratung, und du kannst ihn vorher selbst machen, am schnellsten mit dem Haushaltsbudget-Rechner. Das Beispiel mit Beispielwerten: ein Haushalt mit 2.100 Euro netto im Monat, 14-mal im Jahr. Fixkosten: Miete samt Betriebskosten 820 Euro, Energie 140 Euro, Handy und Internet 50 Euro, Verkehr 130 Euro, zusammen 1.140 Euro. Haushalt: Lebensmittel und Drogerie 450 Euro, Kleidung, Freizeit und Sonstiges 180 Euro, zusammen 630 Euro. Raten: Konsumkredit 290 Euro, Ratenkauf für Möbel 95 Euro, Teilzahlung der Kreditkarte 60 Euro, zusammen 445 Euro. Die Rechnung: 1.140 + 630 + 445 = 2.215 Euro Ausgaben bei 2.100 Euro Einnahmen, also fehlen jeden Monat 115 Euro, und die holt sich der Haushalt vom Überziehungsrahmen, der selbst Zinsen kostet. Ohne die Raten bliebe ein Plus von 330 Euro.
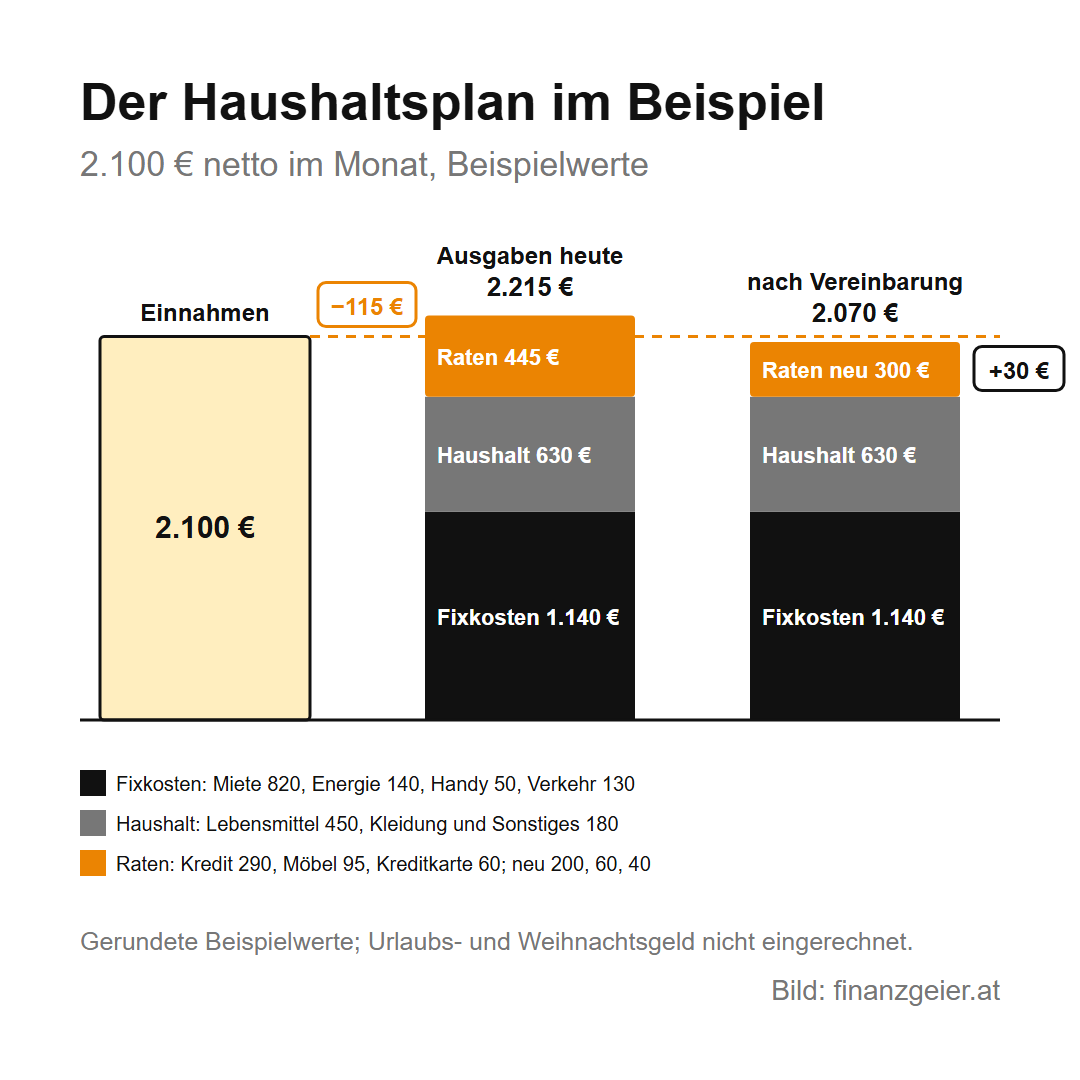
Genau diese Zahl ist der Hebel: Mehr als rund 300 Euro im Monat kann dieser Haushalt dauerhaft nicht für Schulden aufbringen, ohne neue zu machen. Gelingt es, die drei Raten auf zusammen 300 Euro zu strecken, etwa die Kreditrate auf 200 Euro über eine längere Laufzeit, den Möbelkauf auf 60 Euro und die Kreditkartenschuld auf 40 Euro, lautet die Rechnung 1.140 + 630 + 300 = 2.070 Euro, und es bleiben 30 Euro übrig: wenig, aber ein Plus statt eines Minus, und Urlaubs- und Weihnachtsgeld bleiben als Reserve für Sonderzahlungen, nicht für Konsum. Die Beratung rechnet so und zeigt dir dabei, welche Fixkosten sich senken lassen und welche Beihilfen dir zustehen; wie ein Haushaltsbudget aufgebaut ist, steht auf der eigenen Seite. Und das Beispiel zeigt, wofür der Notgroschen da ist: Mit einer Reserve wäre aus der kaputten Waschmaschine kein Ratenkauf geworden.
Schulden abbauen ohne Privatinsolvenz: Reihenfolge, Ratenvereinbarung und Ausgleich
Schulden abbauen ohne Privatinsolvenz ist der Normalfall, und er beginnt mit der Reihenfolge. Zuerst kommen die Schulden, die deine Existenz bedrohen: Miete und Betriebskosten, Strom, Gas und Fernwärme, Unterhalt für Kinder, Polizei- und Verwaltungsstrafen. Danach der Kontoüberzug, weil er ein teurer Kredit ist. Erst dann der Rest: Kredite, Rechnungen, Forderungen bei Inkassounternehmen. Was du nicht auf einmal zahlen kannst, zahlst du in Raten, und für jede Rate gilt: Biete nur an, was du sicher jeden Monat hältst, denn eine kleine Rate, die kommt, ist für jeden Gläubiger mehr wert als eine große, die ausbleibt. Ein Inkassounternehmen ist dabei ein normaler Ansprechpartner für eine Ratenvereinbarung, wie die Seite Inkasso zeigt, und wer sich schon auf die erste Mahnung meldet, spart die Kosten der weiteren Schritte.
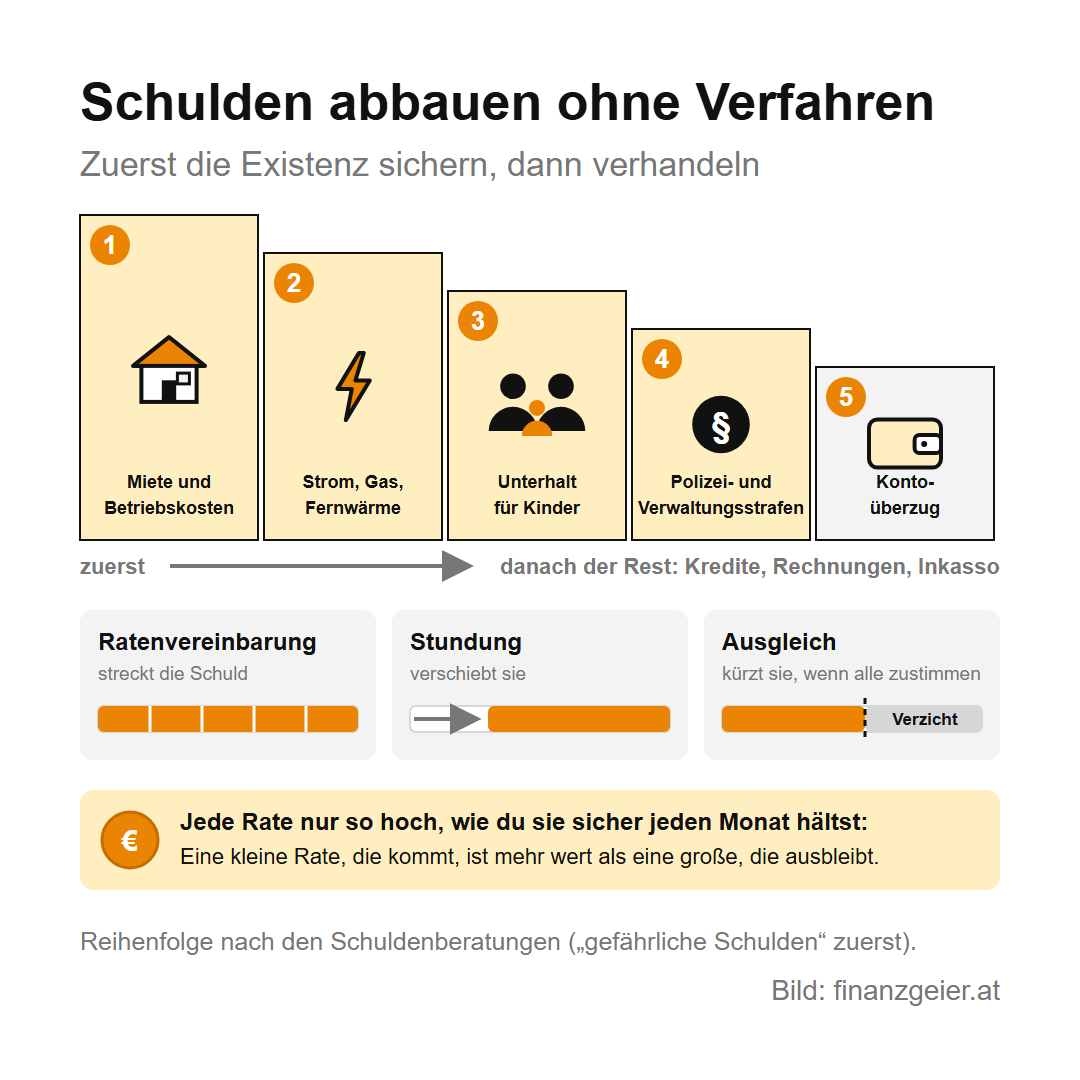
Die drei Werkzeuge heißen Ratenvereinbarung, Stundung und außergerichtlicher Ausgleich: Die Ratenvereinbarung streckt die Schuld, die Stundung verschiebt sie, der Ausgleich kürzt sie, und er funktioniert nur, wenn alle Gläubiger zustimmen; dafür sprechen aus ihrer Sicht zwei Dinge, keine Gerichtskosten und Zahlungen, die ganz bei ihnen ankommen. Schreibst du selbst an einen Gläubiger oder ein Inkassounternehmen, etwa mit einem Ratenangebot, einer Bitte um Stundung oder um eine Forderungsaufstellung für deine Gläubigerliste, kannst du das über den kostenlosen Dienst meinschreiben.at tun: Dein Schreiben geht als PDF per E-Mail an den Empfänger, und du bekommst einen Sendebericht, der festhält, was du wann an welche Adresse gesendet hast und dass der Mailserver des Empfängers die Sendung angenommen hat. Dazu drei weitere Hebel: eine Umschuldung, also ein neuer Kredit, der mehrere alte ablöst, nur mit Rechnung über Gesamtkosten und Effektivzins; ein Nebenjob, wobei ein geringfügiger Zuverdienst neben dem Arbeitslosengeld seit 1. Jänner 2026 nur noch in Ausnahmefällen erlaubt ist; und der Verkauf von allem, was du nicht brauchst. Den Plan bis zur letzten Rate beschreibt die Seite Schulden abbauen. Auch wenn ein Weg noch so aussichtslos scheint: Es gibt immer eine Lösung, aber sie braucht deine Mitwirkung und dein Bemühen. Dazu gehört, jede vereinbarte Rate per Dauerauftrag am Tag nach dem Gehaltseingang laufen zu lassen, damit nicht dein Gedächtnis entscheidet, ob die Vereinbarung hält.
Schuldenregulierungsverfahren: Dauer, Quote und was danach bleibt
Wer Ablauf Schuldenregulierungsverfahren, Schuldenregulierungsverfahren Dauer oder Schuldenregulierungsverfahren Quote sucht, bekommt hier die Kurzfassung; den ganzen Weg erklärt die Seite Privatkonkurs. Das Verfahren läuft beim Bezirksgericht deines Wohnorts für Menschen, die zahlungsunfähig sind und kein Unternehmen betreiben. Beim Zahlungsplan bietest du den Gläubigern eine Quote an, die deinem Einkommen der nächsten drei Jahre entspricht, zahlbar über höchstens sieben Jahre; die Mehrheit nach Köpfen und Forderungssumme muss zustimmen. Lehnen sie ab, folgt das Abschöpfungsverfahren ohne Zustimmung und ohne Mindestquote: Du trittst den pfändbaren Teil deines Einkommens an einen Treuhänder ab, und am Ende erlässt dir das Gericht den Rest. Die Dauer hat sich geändert: Die dreijährige Entschuldung über den Tilgungsplan galt für Verbraucher nur für Anträge bis 16. Juli 2026; seit 17. Juli 2026 dauert das Abschöpfungsverfahren für Privatpersonen wieder fünf Jahre, für ehemals Selbstständige bleibt es bei drei. In dieser Zeit bleibt dir das Existenzminimum: für eine alleinstehende Person ohne Unterhaltspflichten 2026 im Grundbetrag 1.308 Euro im Monat bei 14 Bezügen und 1.526 Euro ohne Sonderzahlungen; mit Unterhaltspflichten und höherem Einkommen steigt der Betrag. Dazu kommen Pflichten: arbeiten oder sich nachweislich bemühen, Erbschaften und Schenkungen herausgeben, jeden Wohnungs- und Jobwechsel melden, keine neuen Schulden machen, die du bei Fälligkeit nicht bezahlen kannst.
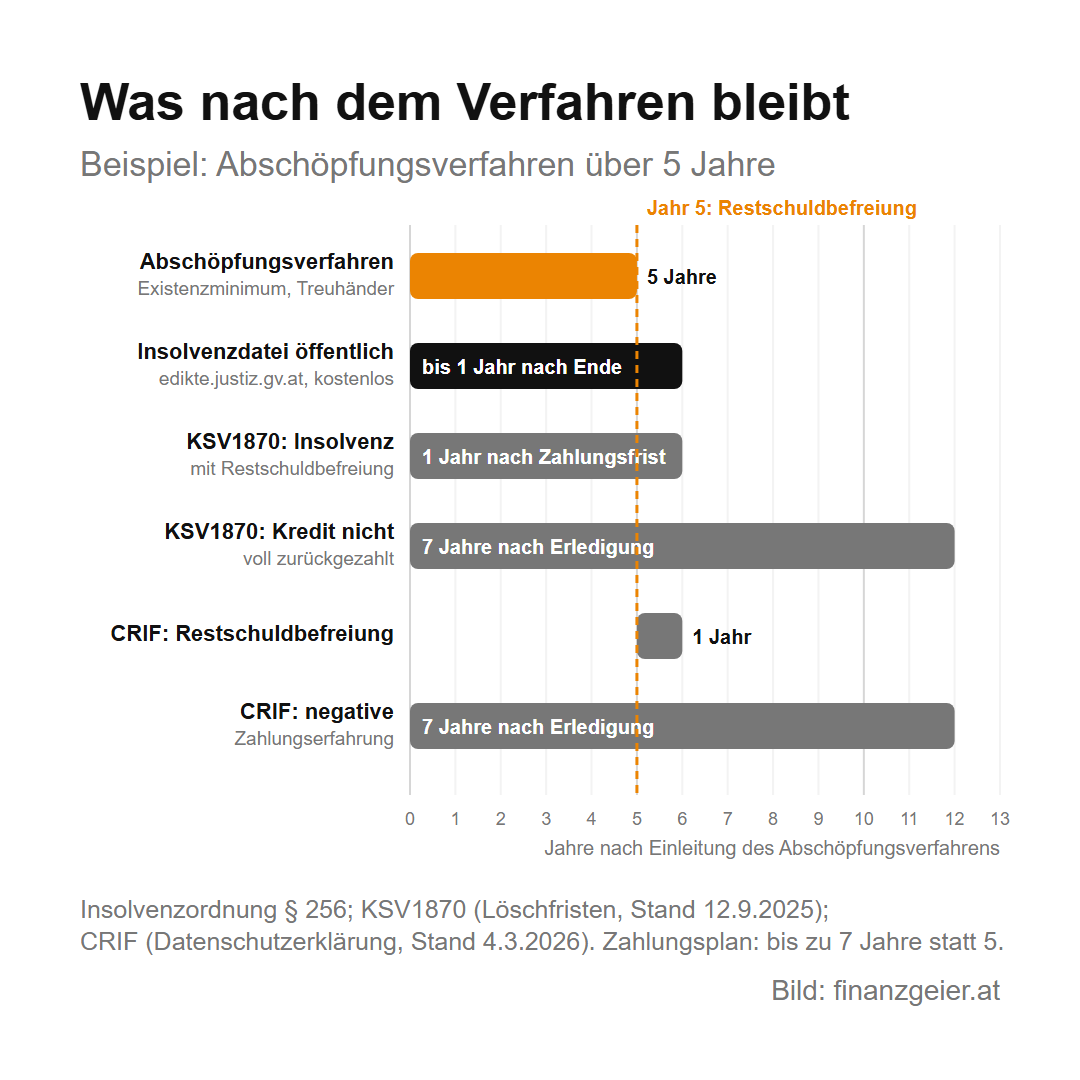
Die Folgen reichen weiter als das Verfahren. Jedes Schuldenregulierungsverfahren steht in der Insolvenzdatei, die jeder kostenlos im Internet einsehen kann, auch ein künftiger Arbeitgeber oder Vermieter; die Einsicht endet ein Jahr nach Ablauf der Zahlungsfrist des Zahlungsplans oder nach Ende des Abschöpfungsverfahrens, bei vorzeitiger Erfüllung des Zahlungsplans auf Antrag früher. Der KSV1870 speichert eine Insolvenz mit Restschuldbefreiung nach seinen Angaben vom September 2025 ebenfalls bis ein Jahr nach Ablauf der Zahlungsfrist, einen Kredit, der nicht vollständig zurückgezahlt wurde, aber sieben Jahre nach seiner Erledigung, etwa durch die Schuldenregulierung; CRIF nennt mit Stand März 2026 ein Jahr nach der Restschuldbefreiung und sieben Jahre nach Erledigung für negative Zahlungserfahrungen. In einem fünfjährigen Abschöpfungsverfahren können deine Daten also noch sieben Jahre nach der Restschuldbefreiung bei einer Auskunftei stehen, rund zwölf Jahre nach seiner Einleitung, und solange fragen Banken, Leasingfirmen, Händler, Energieversorger und Mobilfunkanbieter sie ab. Im Alltag heißt das meist: kein neuer Kredit, kein Leasing, oft kein Kauf auf Rechnung oder Raten, und auch ein Handyvertrag kommt mit einem negativen Eintrag unter Umständen nicht zustande, wie KSV1870 und Arbeiterkammer schreiben; was bleibt, ist, im Voraus zu zahlen, etwa mit einer Wertkarte. Wie du deine Einträge kostenlos abfragst, steht auf der Seite Bonität und KSV.
Dazu eine klare Meinung: Es ist gut, dass es die Schuldenberatungen gibt, und ihre Hilfe ist für viele der einzige Weg zurück. Aber das Insolvenzverfahren, auf das es oft hinausläuft, ist kein Zuckerschlecken: fünf Jahre am Existenzminimum, ein öffentlicher Eintrag und eine Bonität, die noch Jahre danach jeden Vertrag schwer macht. So etwas hängt einem lange nach, auch wenn es aus den öffentlichen Registern längst gelöscht ist. Darum ist Überschuldung zu vermeiden, und wer schon drin ist, setzt so früh an, dass es ohne Verfahren geht. Auch für Gläubiger ist der Weg über die Beratung der bessere: Ein Zahlungsplan bringt eine Quote statt einer Exekution ins Leere, und 96 % der Abschöpfungsverfahren, die die Dachorganisation als Treuhänderin führt, endeten mit einer Restschuldbefreiung. Was nicht zurückgezahlt wird, verschwindet nicht, es wandert in die Preise und Zinsen der anderen Kunden, und deshalb ist jede Rate, die du selbst vereinbarst, auch den anderen gegenüber der fairere Weg.
Der Rat zum Schluss: Beim ersten Warnzeichen redest du mit deinen Gläubigern und meldest dich bei der Schuldenberatung deines Bundeslands an, und bis zum Termin schreibst du alle Schulden auf, machst den Haushaltsplan und zahlst Miete und Energie pünktlich. Du vereinbarst Raten, die du sicher hältst, nimmst keinen neuen Kredit für alte Raten und siehst das Schuldenregulierungsverfahren als letzten Ausweg, nicht als Abkürzung. Es gibt immer eine Lösung, aber sie beginnt bei dir.
Quellen: RIS: Insolvenzordnung, geltende Fassung, darin § 147, § 182, § 183, § 192, § 194, § 199, § 210, § 213, § 256, § 267 und § 283; ASB Schuldnerberatungen GmbH: Österreichischer Schuldenreport 2026, Aktualisierung Mai 2026 (PDF); schuldenberatung.at: Beratungsstellen, FAQs, Schulden in Österreich, Insolvenzdaten, Richtsätze 2026, 23.1.2026 (PDF); Budgetberatung Österreich; Schuldnerberatung Wien: Startseite, Schulden – was tun?, Selbstständigkeit und Schulden, Privatkonkurs; Schuldnerberatung NÖ; Schuldnerberatung OÖ: Beratung; Schuldnerhilfe OÖ: Beratung; oesterreich.gv.at: Schuldenregulierungsverfahren, Stand 1.1.2026, Aufhebung des Schuldenregulierungsverfahrens, Stand 23.7.2026, Schuldenberatungsstellen, Außergerichtlicher Ausgleich, Insolvenzdatei im Internet, Existenzminimum; Justiz: Ediktsdatei; Arbeiterkammer: Überschuldung und Privatkonkurs, Stand 17.7.2026, Dubiose Finanzsanierer; AK Oberösterreich: Eintrag in Bonitätsdatenbank; KSV1870: Privatkonkurse 2025, 13.1.2026 (PDF), Privatkonkurse 1. bis 3. Quartal 2026, 9.10.2026, Einträge löschen, Löschfristen, 12.9.2025, Bonität: Wer mitspielen will, sollte sie kennen, 23.4.2025; CRIF: Datenschutzerklärung Auskunftei, Stand 4.3.2026, Privatkonkurse 2026, 5.8.2026; meinschreiben.at: FAQ. Stand: November 2026.
Weiterlesen: Die Beratung führt dich bis zur Vereinbarung, die Raten zahlst du dann selbst, Monat für Monat. Wie du alle offenen Beträge auf eine Liste bringst, welche Schuld zuerst wegkommt und wie der Plan bis zur letzten Rate aussieht, erklärt die Seite Schulden abbauen.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Rechts- oder Schuldenberatung. Sie ist keine Kauf- oder Verkaufsempfehlung für Wertpapiere. Das Rechenbeispiel verwendet Beispielwerte; Fristen, Beträge und Speicherdauern ändern sich, verbindlich sind Gesetz, Gericht und die Angaben der jeweiligen Stelle. Jede Lage ist anders; Hilfe bekommst du bei den staatlich anerkannten Schuldenberatungen, der Budgetberatung, der Arbeiterkammer oder einem Rechtsanwalt.


