
Zuletzt aktualisiert: 06.11.2026
Von 1.000 Euro, die du als Auslandsüberweisung in Dollar schickst, können mit Beispielwerten rund 38 Euro verloren gehen, und nur 20 Euro davon stehen als Spesen auf dem Beleg. Der Rest steckt im Wechselkurs. Bei einer Auslandsüberweisung und beim Geld wechseln kaufst du kein Produkt und keine direkte Dienstleistung, und trotzdem kann Geld vernichtet werden. Deshalb muss man bei beiden sehr auf die Spesen aufpassen. Diese Seite erklärt, welche Wege es gibt, wie du den versteckten Aufschlag selbst ausrechnest und was Reisende, Menschen, die Geld in die Heimat schicken, kleine Exporteure und Anleger wissen müssen.
Inhalt
Auslandsüberweisung im SEPA-Raum und SWIFT Überweisung
Zuerst zählt, wohin das Geld geht und in welcher Währung. Schickst du Euro in ein Land des SEPA-Raums, also des einheitlichen Euro-Zahlungsraums, ist das technisch eine normale Überweisung. Sie darf höchstens einen Banktag dauern. Innerhalb der EU und des Europäischen Wirtschaftsraums, kurz EWR, darf sie außerdem nicht mehr kosten als dieselbe Überweisung im Inland, wenn sie in Euro läuft, die IBAN stimmt und jede Seite die Spesen ihrer eigenen Bank trägt. Zum SEPA-Raum gehören auch Länder außerhalb des EWR, etwa die Schweiz, Großbritannien oder Albanien. Dort gilt die EU-Regel zu den Entgelten nicht, es kann also teurer werden, und neben der IBAN brauchst du den BIC, die weltweite Kennung der Bank. Für Euro zwischen Privatpersonen entsteht mit Wero zusätzlich ein eigener europäischer Bezahldienst.
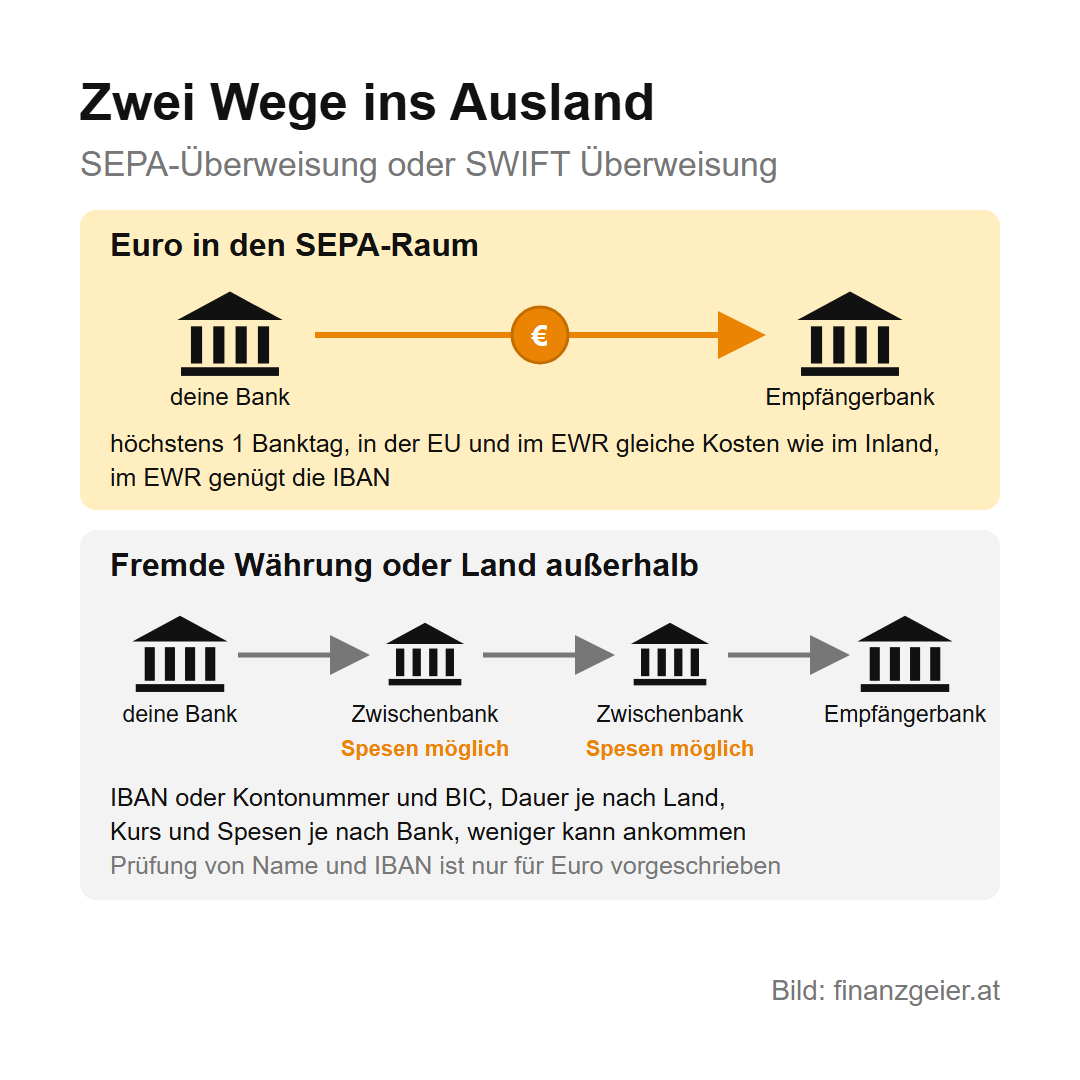
Alles andere ist in der Regel eine SWIFT Überweisung. SWIFT steht für Society for Worldwide Interbank Financial Telecommunication, das Nachrichtennetz der Banken. Das Geld läuft dabei oft über Korrespondenzbanken, also Zwischenbanken, weil die Banken von Absender und Empfänger nicht direkt verbunden sind. Jede dieser Stationen kann Spesen vom Betrag abziehen, deshalb kommt mitunter weniger an, als du abgeschickt hast. Auch die Dauer ist offen: Eine Raiffeisenbank nennt innerhalb des EWR höchstens vier Bankwerktage, darüber hinaus hängt es vom Empfängerland ab.
Bei falschen Angaben wird es mühsam und teuer. Vor einer Euro-Überweisung müssen Banken seit Oktober 2025 prüfen, ob IBAN und Name zusammenpassen. Diese Pflicht gilt für Euro-Überweisungen, bei einer Zahlung in fremder Währung kontrollierst du Name, Kontonummer, BIC und Land also besonders genau selbst. Ist das Geld weg, kann deine Bank nur nachfragen, und zurück kommt es, wenn der Empfänger zustimmt. Das kostet extra: Die Erste Bank nennt für ein Storno 34 Euro plus ausländische Bankspesen, die Raiffeisenbank Region Baden für die Wiederbeschaffung nach einer falschen Angabe 75 Euro. Kommt eine Dollarzahlung zurück, wird sie außerdem wieder umgerechnet, und zwar zum Ankaufskurs der Bank.
Auslandsüberweisung Kosten: OUR, SHA, BEN und die Gebühren der Banken
Bei einer SWIFT Überweisung legst du fest, wer die Spesen trägt. Bei OUR, englisch für „unser“, übernimmst du alles, auch die fremden Banken. Bei SHA, von shared für geteilt, zahlst du deine Bank und der Empfänger den Rest. Bei BEN, von beneficiary für Begünstigter, trägt der Empfänger alle Spesen. SEPA-Überweisungen laufen immer mit SHA, und BEN ist laut Preisblatt einer Raiffeisenbank nur außerhalb des EWR möglich. Das hat Folgen: Zahlst du eine Rechnung über 1.000 Dollar mit SHA und zieht eine Zwischenbank 15 Dollar ab, was hier ein Beispielwert ist, kommen 985 Dollar an, und die Rechnung ist nicht voll bezahlt.
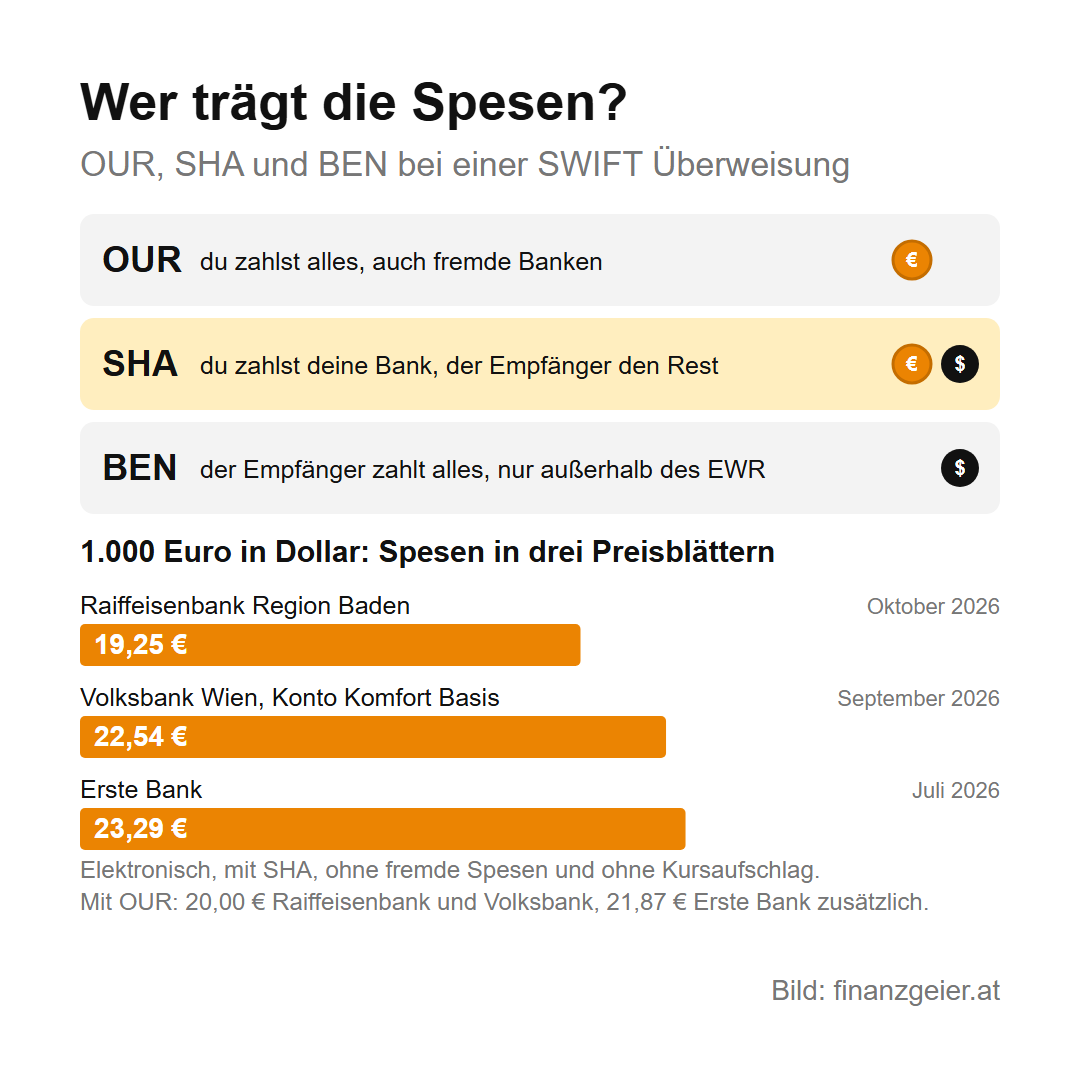
Wer nach Auslandsüberweisung Gebühren sucht, findet sie im Preisblatt der eigenen Bank. Drei Beispiele für Auslandsüberweisung Raiffeisenbank, Auslandsüberweisung Sparkasse und Auslandsüberweisung Volksbank, gerechnet für 1.000 Euro in Dollar, elektronisch beauftragt, mit SHA, ohne fremde Spesen und ohne Kursaufschlag: Die Raiffeisenbank Region Baden (Stand Oktober 2026) nennt 4,20 Euro Mindestspesen, 0,25 Euro Konvertierung, 5,80 Euro Überweisung und 9 Euro Zuschlag für Dollar, zusammen 19,25 Euro. Die Volksbank Wien (Konto Komfort Basis, September 2026) nennt 6 Euro Mindestkommission, 6 Euro Durchführung und 10,54 Euro für Dollar, zusammen 22,54 Euro. Die Erste Bank (Aushang Juli 2026, einzelne Sparkassen haben eigene Aushänge) nennt 13,89 Euro minus 1,10 Euro bei elektronischer Anlieferung plus 10,50 Euro für Dollar, zusammen 23,29 Euro. Mit OUR kommen 20 Euro bei Raiffeisenbank und Volksbank und 21,87 Euro bei der Erste Bank dazu, und verlangt eine Zwischenbank mehr, kann die Bank den Unterschied nachverrechnen.
Eine Auslandsüberweisung online kommt billiger als der Auftrag am Schalter oder auf Papier: Die Volksbank Wien verrechnet 6 statt 8 Euro Durchführung, die Raiffeisenbank Region Baden schlägt für Papier 4,64 Euro auf. Auslandsüberweisung kostenlos heißt in Euro innerhalb des EWR oft nur, dass sie im Kontopaket enthalten ist. Steht das Wort bei einer Zahlung in fremder Währung, schau auf den Kurs. Gratis gibt es selten ohne Bedingung: Wer keine Spesen ausweist, verdient in der Regel im Wechselkurs.
Wechselkursaufschlag selbst ausrechnen: die Rechnung
Die Spesen stehen im Preisblatt, der zweite Kostenteil nicht: der Aufschlag im Wechselkurs. Einen einheitlichen Kurs gibt es nicht, jede Bank und jeder Dienst rechnet mit dem eigenen. Als Maßstab dient der Mittelkurs, die Mitte zwischen Kauf- und Verkaufskurs am Devisenmarkt. Eine gute Orientierung ist der Referenzkurs der Europäischen Zentralbank, den die Nationalbank an Werktagen veröffentlicht. Der Kurs sagt, wie viel fremde Währung du für einen Euro bekommst, und die Rechnung lautet: Aufschlag = (Mittelkurs − dein Kurs) ÷ Mittelkurs.
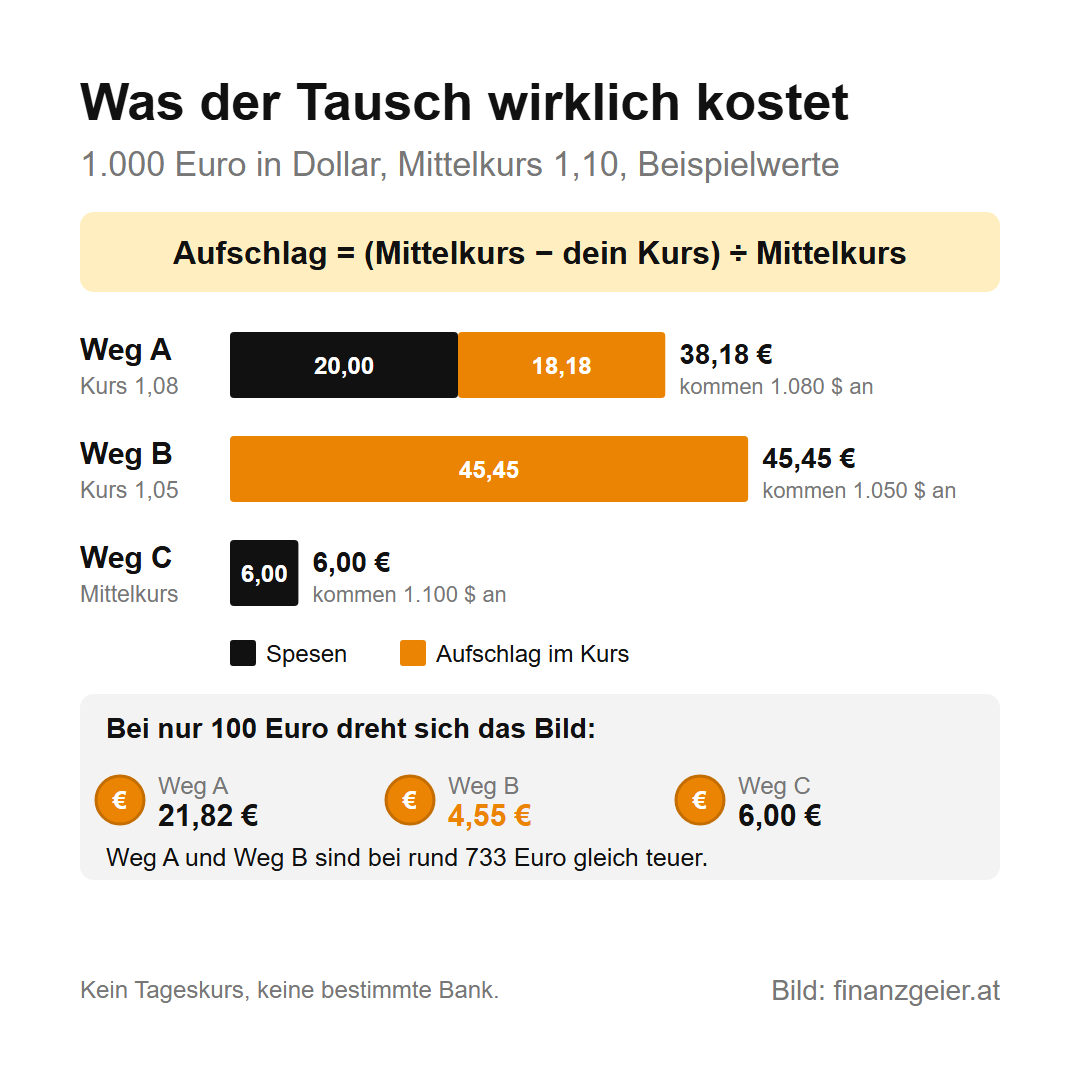
Die Rechnung mit Beispielwerten, keinem Tageskurs: Der Mittelkurs liegt bei 1,10 Dollar je Euro, und du tauschst 1.000 Euro. Zum Mittelkurs wären das 1.100 Dollar. Weg A verrechnet 20 Euro Spesen und einen Kurs von 1,08. Es kommen 1.080 Dollar an, die zum Mittelkurs 981,82 Euro wert sind. Der Aufschlag ist (1,10 − 1,08) ÷ 1,10 = 1,82 %, also 18,18 Euro, und mit den Spesen kostet Weg A 38,18 Euro oder 3,8 %. Weg B wirbt mit null Spesen und rechnet mit 1,05. Es kommen 1.050 Dollar an, der Aufschlag ist 4,55 %, das sind 45,45 Euro. Weg C verlangt 6 Euro Gebühr und tauscht zum Mittelkurs, es kommen 1.100 Dollar an, und das Ganze kostet 6 Euro. Der spesenfreie Weg ist hier also der teuerste. Zieht bei Weg A noch eine Zwischenbank 15 Dollar ab, das sind 13,64 Euro, steigen die Kosten auf 51,82 Euro oder 5,2 %.
Bei kleinen Beträgen dreht sich das Bild, denn Spesen sind oft fix und der Aufschlag läuft in Prozent. Bei 100 Euro kostet Weg A 21,82 Euro und Weg B nur 4,55 Euro, gleich teuer sind beide bei rund 733 Euro. Eine Regel für alle Fälle gibt es deshalb nicht, nur diese Rechnung: Was kommt beim Empfänger an, und was hast du dafür insgesamt bezahlt?
Geld ins Ausland schicken: Hausbank, Wise, Western Union, PayPal und Revolut
Eine Geldüberweisung ins Ausland muss nicht über die Bank laufen. Wer Geld ins Ausland schicken oder Geld ins Ausland überweisen will, vergleicht mit der Rechnung oben, denn jeder Geldtransfer ins Ausland verdient an einer anderen Stelle. Die Namen sind Beispiele mit Stand November 2026 und keine Empfehlung. Die Hausbank verrechnet die Spesen aus dem Kapitel davor und ihren eigenen Kurs. Bei einer Wise Auslandsüberweisung wirbt der Anbieter mit dem Mittelkurs und einer offen ausgewiesenen Gebühr ab 0,2 % je nach Währung. Seine Preisabfrage für Österreich nannte am 6. November 2026 für 1.000 Euro in Dollar per Banküberweisung 6,21 Euro. Eine Western Union Auslandsüberweisung ist vor allem dann ein Thema, wenn der Empfänger kein Konto hat: Er holt das Bargeld laut Anbieter in wenigen Minuten an einem Standort ab, möglich sind auch Bankkonto und Mobile Wallet. Der Preis hängt von Land, Betrag und Bezahlart ab, und der Anbieter schreibt selbst, dass der Währungsumtausch eine seiner Einnahmequellen ist.
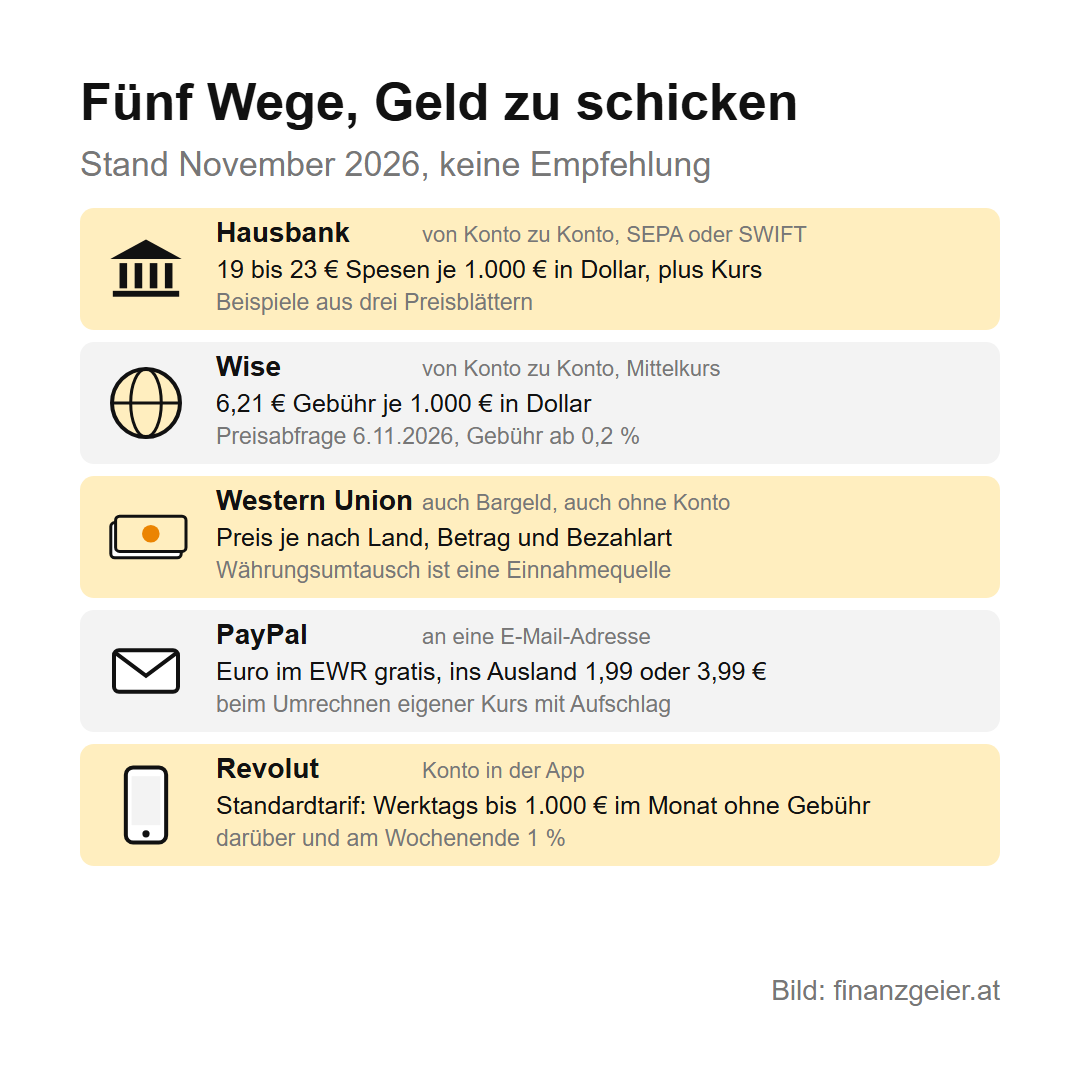
Bei einer PayPal Auslandsüberweisung, genau genommen einer Zahlung an eine Person über PayPal, ist Euro innerhalb des EWR kostenlos, ins Ausland nennt die Tabelle von Jänner 2025 je nach Land 1,99 oder 3,99 Euro. Wird umgerechnet, verwendet PayPal einen eigenen Kurs mit Aufschlag, bei Geschäftskonten 3 % über dem Basiskurs. Revolut ist ein Konto in der App, bei dem der Umtausch im Standardtarif an Werktagen bis 1.000 Euro im Monat ohne Umtauschgebühr läuft. Darüber und am Wochenende kostet er 1 %.
Am stärksten trifft das Menschen, die jeden Monat Geld in die Heimat schicken, weil sich die Kosten wiederholen. Die Rechnung mit Beispielwerten: 300 Euro im Monat sind 3.600 Euro im Jahr. Bei 1 % Gesamtkosten sind das 36 Euro, bei 5 % schon 180 Euro, also 144 Euro Unterschied jedes Jahr. Es zählen die Gesamtkosten und nicht die Gebühr, die groß in der Werbung steht. Treue zahlt sich dabei nicht automatisch aus, also einmal im Jahr nachrechnen.
Beim Bargeldtransfer kommt die Gefahr durch Betrug dazu, denn abgeholtes Bargeld holt niemand mehr zurück. Laut Verein für Konsumenteninformation ist höchstwahrscheinlich Betrug im Spiel, wenn ein Onlineshop oder ein Unbekannter eine Zahlung per Bargeldtransfer verlangt. Western Union warnt selbst vor Maschen mit Vorschussgebühren für Kredite oder Erbschaften und vor falschen Spendenaufrufen. Schick Geld nur an Personen, die du persönlich kennst. Drängt dich eine gefälschte Nachricht zu einer Zahlung, ist das Phishing.
Geld wechseln: Devisen, Valuten, Bank und Wechselstube
Beim Geld wechseln gibt es zwei Begriffe. Devisen sind Guthaben in fremder Währung, also was bei Überweisung und Kartenzahlung umgerechnet wird. Valuten sind Bargeld in fremder Währung, und um sie geht es beim Geldwechsel. Für beide gibt es eigene Kurse, und die Bank verkauft dir die Währung zum Briefkurs und kauft sie zum niedrigeren Geldkurs zurück. Wer Fremdwährung tauschen oder die Währung wechseln will, zahlt also doppelt: die Provision und den Abstand im Kurs.
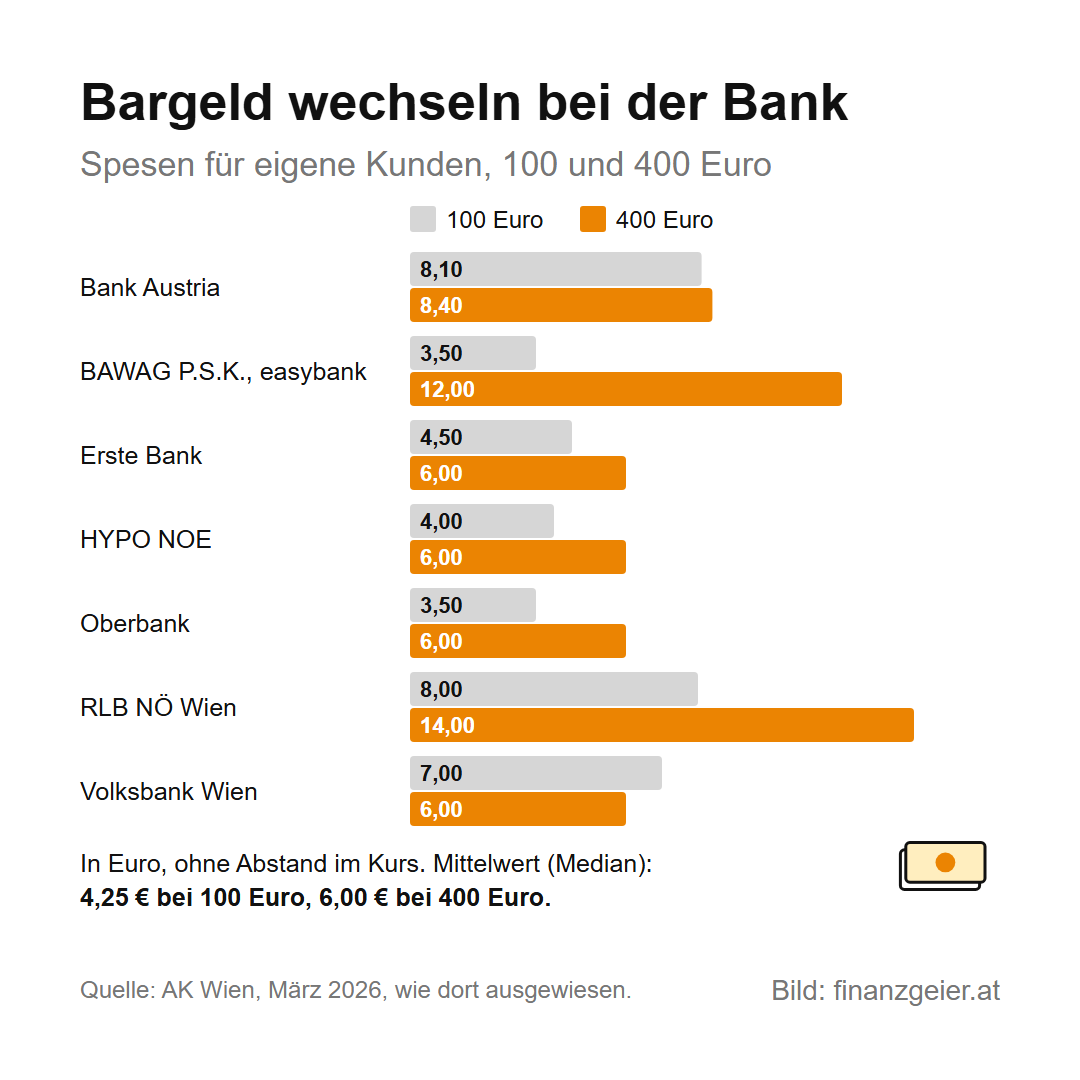
Die Arbeiterkammer hat im März 2026 acht Banken erhoben. Eigene Kunden zahlen 1,5 bis 3,5 % vom Kurswert, mindestens 3,50 bis 8,10 Euro. Fremdkunden zahlen 3 bis 5 %, bei vier der Banken können sie gar nicht wechseln. Beim Tausch von 100 Euro lag der Mittelwert (Median) bei 4,25 Euro, bei 400 Euro bei 6 Euro. Wer nach Erste Bank Geld wechseln oder Sparkasse Geld wechseln sucht: Die Erste Bank verrechnet laut dieser Erhebung 1,5 %, mindestens 4,50 Euro, bei Buchung über das Konto und 3 % für Fremdkunden. Die Fremdwährung lässt sich online bis zum Gegenwert von 5.000 Euro bestellen und in der Filiale abholen, es gilt der Kurs bei der Abholung. Dänische, norwegische und schwedische Kronen werden dort derzeit weder an- noch verkauft. Eine Raiffeisenbank in Niederösterreich nennt 1,75 %, mindestens 15 Euro je Währung. Die Rechnung, wenn du Dollar tauschen willst, mit Beispielwerten: 400 Euro bei einem Valutenkurs von 1,05 ergeben 420 Dollar statt 440 zum Mittelkurs. Der Unterschied ist 18,18 Euro wert, mit 6 Euro Spesen kostet der Tausch 24,18 Euro oder 6 %.
Wer Wechselstuben in der Nähe oder Geldwechsel in der Nähe sucht, findet Banken mit Kassa im Filialfinder. Nicht jede Filiale hat jede Währung lagernd, alle befragten Banken raten zum Vorbestellen. Wechselstuben an Flughäfen, Bahnhöfen und in Stadtzentren können laut Arbeiterkammer deutlich teurer sein, deshalb Kurs und Spesen mehrerer Stuben vergleichen, bevor du Geld hinlegst. Reste zurücktauschen rechnet sich bei kleinen Beträgen selten: Bei 40 Euro und 4,50 Euro Mindestspesen sind 11 % weg, dazu kommt der schlechtere Ankaufskurs, und Münzen nehmen Banken üblicherweise nicht.
Bankomat, Karte und Dynamic Currency Conversion
Mit der Bankomatkarte fallen in Euro-Ländern keine Auslandsspesen an, außerhalb des Euro-Raums schon. Die Arbeiterkammer nennt für 2026 im Mittel 0,75 % plus 1,82 Euro beim Abheben und 0,75 % plus 1,09 Euro beim Zahlen. Bei einem Gegenwert von 400 Euro sind das laut ihrer Erhebung 4,82 bis 6,11 Euro beim Abheben und 4,09 bis 5,50 Euro beim Zahlen. Mit der Kreditkarte kostet das Zahlen 6,60 bis 8 Euro und das Abheben 18,60 bis 20 Euro. In keiner dieser Zahlen steckt der Kursaufschlag. Automaten eigener Betreibergesellschaften können zusätzlich bis zu 10 Euro je Behebung verlangen, das muss am Display stehen.
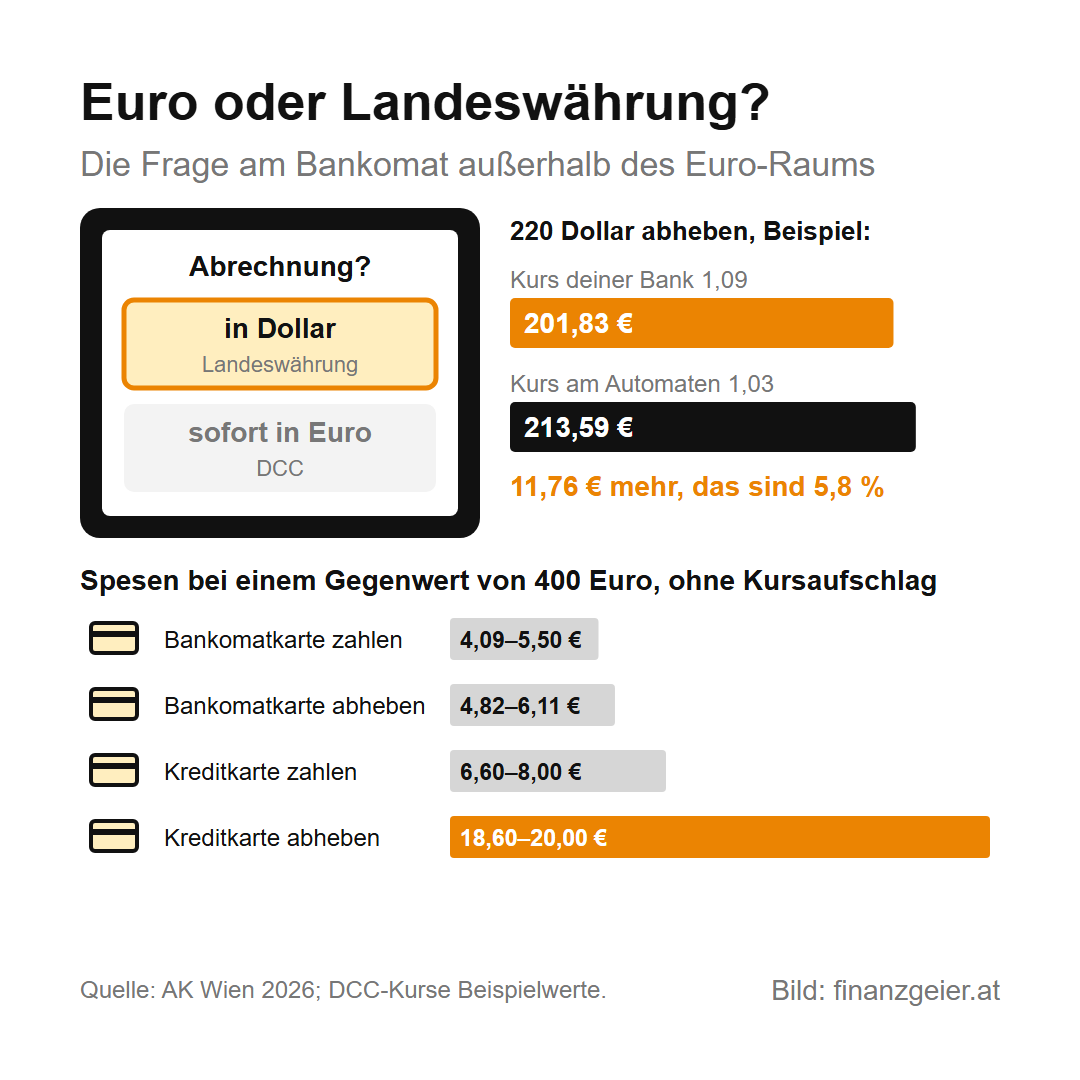
Eine Falle steckt in einer Frage am Display. Bei der Dynamic Currency Conversion, kurz DCC, auf Deutsch dynamische Währungsumrechnung, bietet dir der Automat oder die Kassa im Ausland an, gleich in Euro abzurechnen. Das klingt nach Sicherheit, der Kurs dafür ist aber laut Arbeiterkammer bei Bankomaten im Regelfall schlechter als jener deiner Bank, und es können Zusatzspesen anfallen. Der Verein für Konsumenteninformation berichtet außerdem von Displays, die Euro grün und die Landeswährung rot anzeigen oder nach einer Wartezeit von selbst Euro wählen. Die Rechnung mit Beispielwerten: Du hebst 220 Dollar ab. Rechnet deine Bank mit 1,09, kostet das 201,83 Euro. Nimmst du am Automaten den Kurs von 1,03, sind es 213,59 Euro, also 11,76 Euro oder 5,8 % mehr für nichts. Wähle also die Abrechnung in Landeswährung und brich ab, wenn Kurs oder Spesen nicht passen. Bei der Kreditkarte lässt sich laut Arbeiterkammer nicht pauschal sagen, welcher Kurs besser ist, ohne Vergleichskurs bleibt die Landeswährung aber die sichere Wahl.
Fremdwährungskonto, Währungskonto und Rechnungen in Fremdwährung
Ein Fremdwährungskonto, auch Währungskonto genannt, wird in Dollar, Franken oder einer anderen Währung geführt. Es hilft, wenn regelmäßig Geld in derselben Währung herein- und hinausgeht, denn dann wird nicht jede Zahlung umgerechnet. Dafür kostet es: Die Erste Bank nennt für Privatkunden 8,58 Euro im Quartal und 0,53 Euro je Buchung, mindestens 2,65 Euro im Quartal, also mindestens 44,92 Euro im Jahr. Eine Überweisung kostet bis 5.500 Euro 13,89 Euro, und die Zinsen richten sich nach dem freien Markt, den aktuellen Satz nennt der Berater. Bei einer Raiffeisenbank in Niederösterreich gibt es dieses Konto nur auf Anfrage. Das Risiko liegt im Kurs: 10.000 Dollar sind bei 1,10 rund 9.090,91 Euro wert, bei 1,20 nur noch 8.333,33 Euro. Die Einlagensicherung deckt auch Einlagen in fremder Währung, bis 100.000 Euro oder Gegenwert je Einleger und Bank. Ausgezahlt wird aber in Euro, zum Mittelkurs des Tages, an dem der Sicherungsfall eintritt. Den Kurs selbst sichert sie also nicht ab. Ein Fremdwährungskonto ist ein Werkzeug für Zahlungen und keine Geldanlage. Bei den früheren Krediten in Schweizer Franken bewegte dasselbe Wechselkursrisiko die Schuld in Euro, und seit Oktober 2008 gilt laut Finanzmarktaufsicht ein De-facto-Stopp für neue Fremdwährungskredite an private Haushalte.
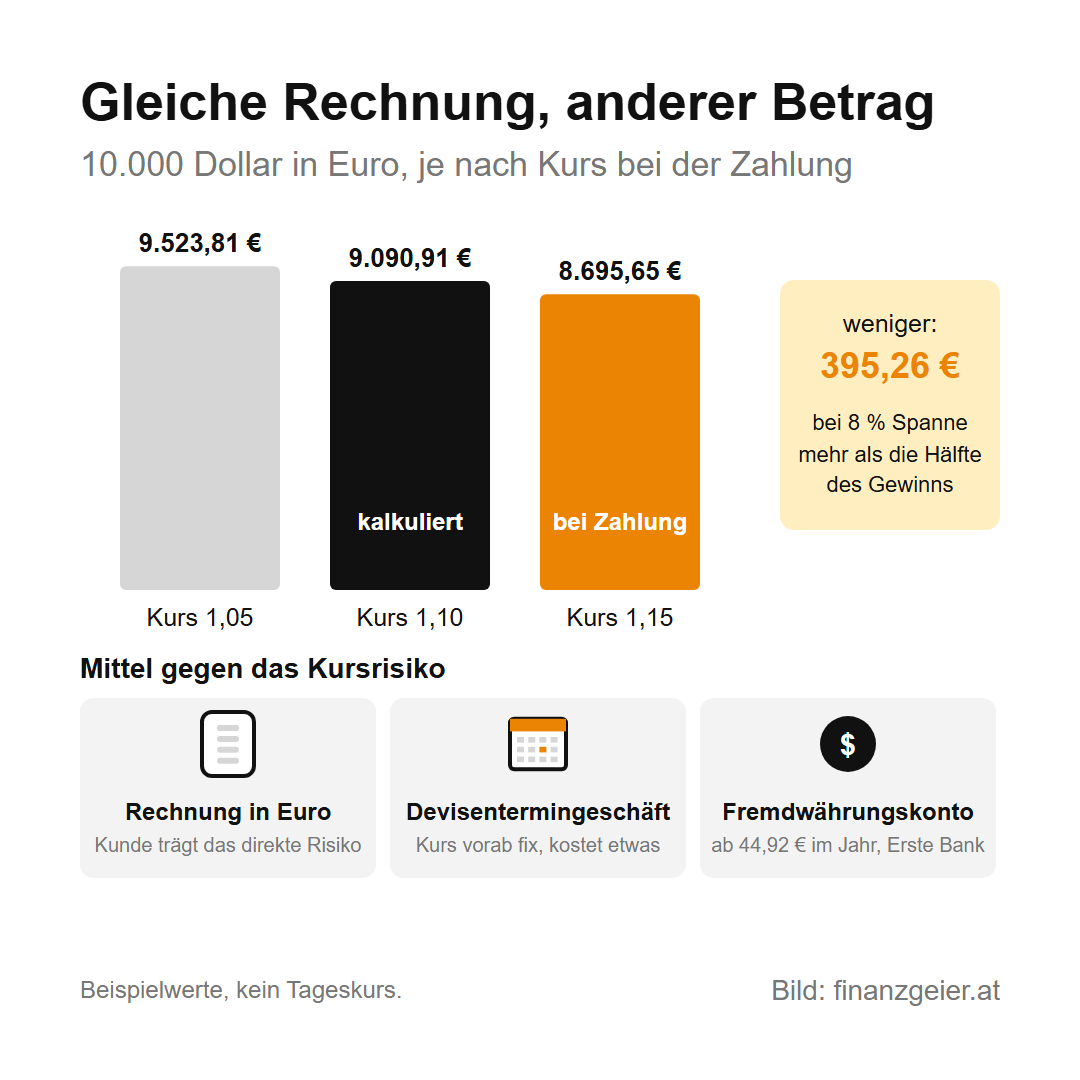
Für Gewerbetreibende und kleine Exporteure gehört der Kurs in die Kalkulation. Die Rechnung mit Beispielwerten: Du verrechnest einem Kunden in den USA 10.000 Dollar und kalkulierst bei 1,10 mit 9.090,91 Euro. Zahlt er 60 Tage später bei 1,15, bekommst du 8.695,65 Euro, also 395,26 Euro weniger. Bei 8 % Spanne, das sind 727,27 Euro, ist damit mehr als die Hälfte des Gewinns weg. Dazu kommen die Kosten je Zahlung: Die Erste Bank nennt für eine Gutschrift in fremder Währung bis 5.500 Euro 13,89 Euro und darüber 0,20 %, bei Dollar 5 Euro extra.
Die Wirtschaftskammer nennt mehrere Wege zur Absicherung: die Rechnung in Euro stellen, womit der Kunde das direkte Kursrisiko trägt, eine Kurssicherungsklausel im Vertrag, oder ein Devisentermingeschäft oder eine Devisenoption bei der Bank, die etwas kosten. Ein Fremdwährungskonto hilft, wenn Einnahmen und Ausgaben in derselben Währung anfallen. Hoffnung ist keine Strategie. Wer in fremder Währung verrechnet, rechnet den Kurs mit Spielraum ein oder sichert ihn ab, sonst entscheidet am Ende der Kurs über den Gewinn.
Anleger: Währungsrisiko bei US-Aktien und ETF
Auch im Depot läuft der Wechselkurs mit. Kaufst du eine US-Aktie an einer US-Börse, wird Euro in Dollar getauscht. Das Preisblatt einer Raiffeisenbank für 2026 nennt dafür 0,25 % Devisenkommission, mindestens 3,91 Euro, und 0,025 % Courtage, mindestens 1,09 Euro. Bei 1.000 Euro sind das 5 Euro beim Kauf und noch einmal beim Verkauf, zusätzlich zu den Orderspesen. Steht im Preisblatt deines Wertpapierdepots keine solche Provision, frag nach dem verwendeten Kurs. Kaufst du dieselbe Aktie an einer europäischen Börse in Euro, sparst du den Tausch, das Währungsrisiko bleibt aber, denn das Unternehmen wird weiter in Dollar bewertet. Beim ETF zählt ebenfalls nicht die Fondswährung, sondern die Währung der Aktien im Fonds.
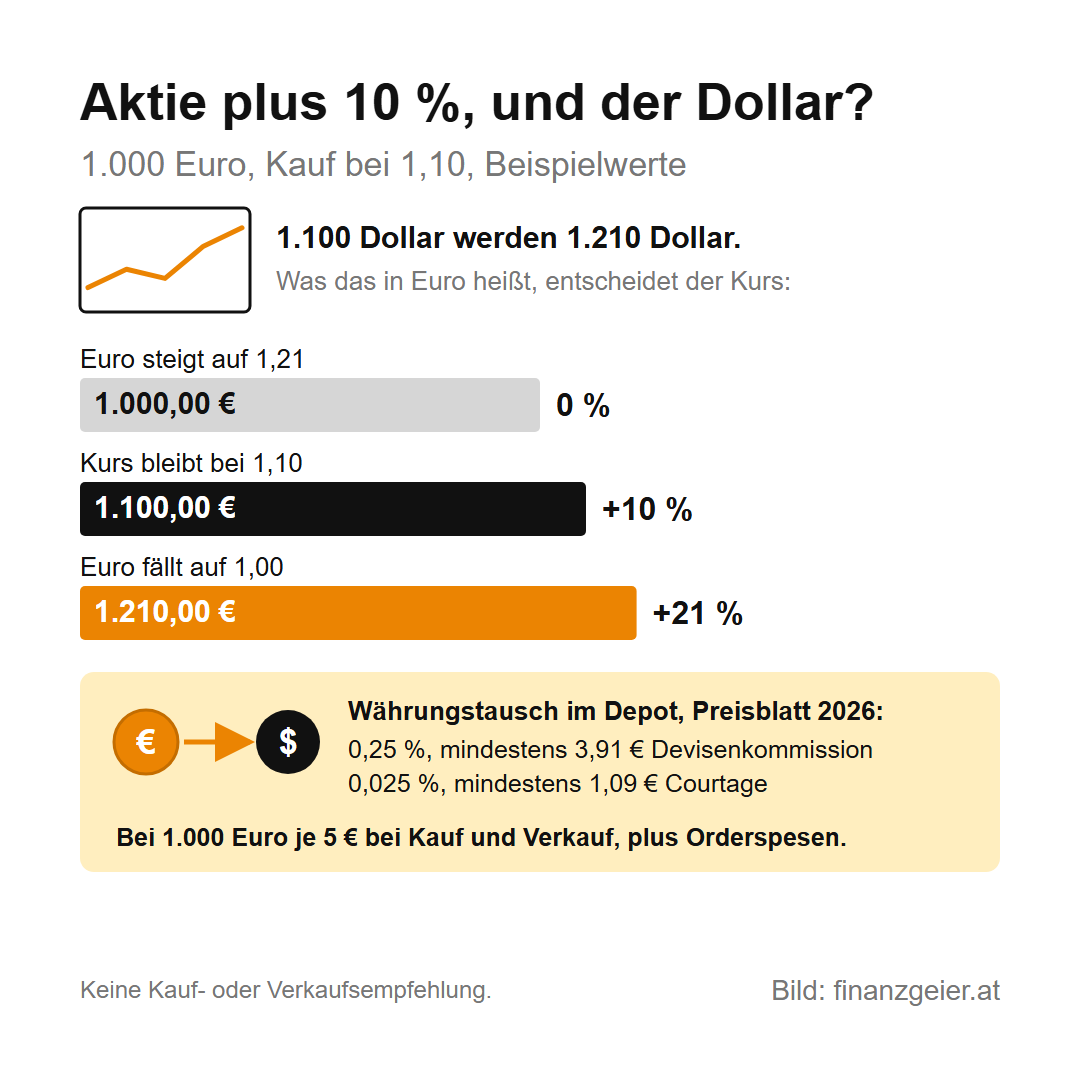
Die Rechnung mit Beispielwerten: Du kaufst bei 1,10 um 1.000 Euro, das sind 1.100 Dollar, und die Aktie steigt um 10 % auf 1.210 Dollar. Bleibt der Kurs bei 1,10, sind das 1.100 Euro. Steigt der Euro auf 1,21, hast du wieder genau 1.000 Euro, und der ganze Kursgewinn ist weg. Fällt der Euro auf 1,00, sind es 1.210 Euro, also 21 % Plus. Das Währungsrisiko ist kein Grund, auf die Börse zu verzichten. Es gehört aber zu den Risiken, die man kennen muss, und eine Vorhersage für den Dollar taugt nicht als Grund für Kauf oder Verkauf.
Was die Zahlen der Nationalbank für Österreich zeigen
Für Österreich zählt beim Blick über die Grenze vor allem der Reiseverkehr: 2025 brachten ausländische Gäste 25,9 Milliarden Euro, und Reisende aus Österreich gaben im Ausland 16,1 Milliarden Euro aus. Dieses Plus von 9,8 Milliarden Euro aus dem Tourismus stützt die Leistungsbilanz. Mit in Österreich ausgegebenen Karten wurde im Ausland 469 Millionen Mal bezahlt, um 25,6 Milliarden Euro oder im Schnitt 55 Euro. Beim Handel hilft der Euro: 68 % der direkten Exporte gingen 2025 in andere EU-Staaten, ein Drittel der Erlöse kam allein aus Deutschland, in die USA gingen rund 6 %, nach China rund 4 %. Für einen großen Teil dieser Geschäfte fällt also kein Währungstausch an.
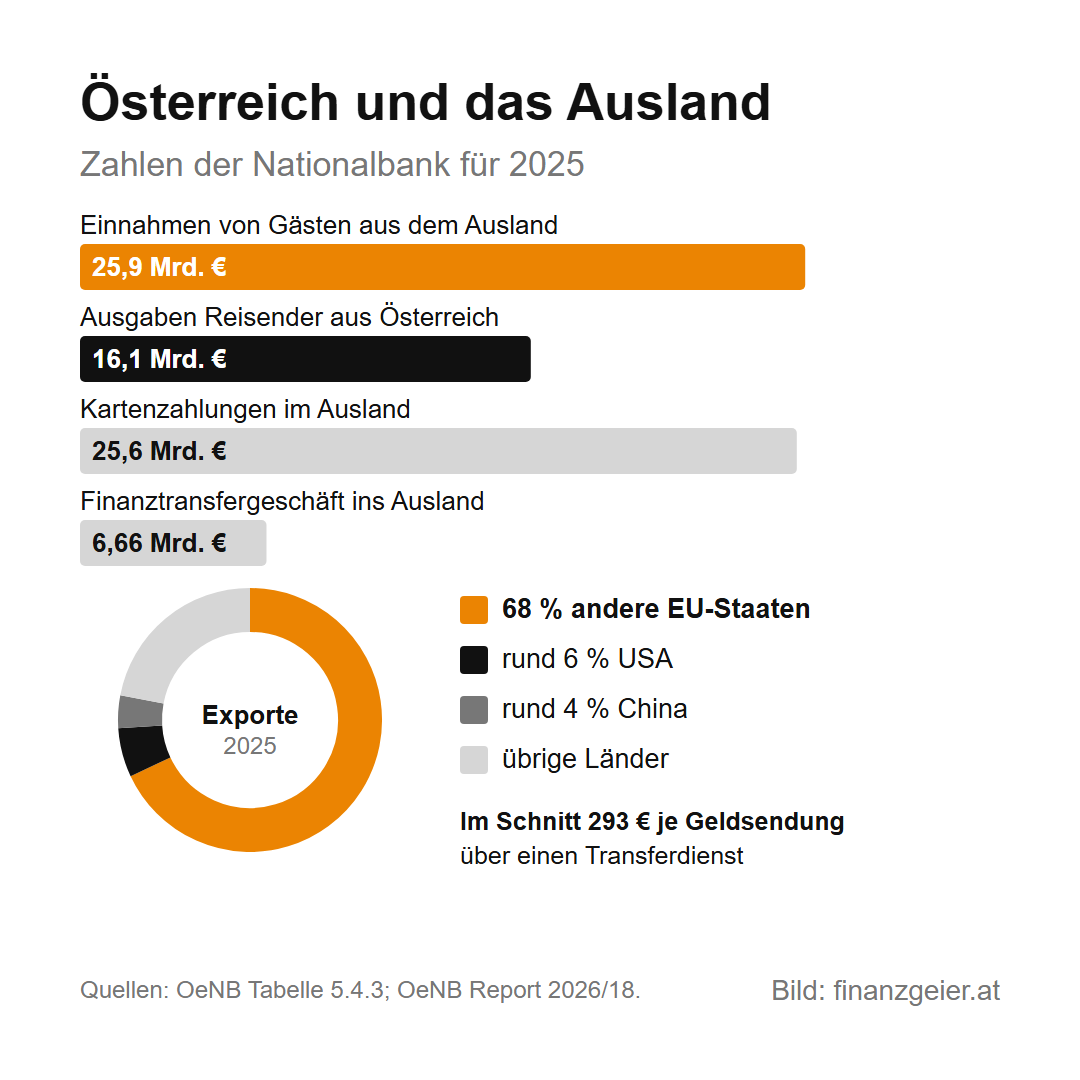
Eine eigene Zahl zu Heimatüberweisungen veröffentlicht die Nationalbank nicht, in der Zahlungsbilanz werden sie geschätzt. Am nächsten kommt das Finanztransfergeschäft, also Geldsendungen über Transferdienste: 22,7 Millionen Sendungen gingen 2025 aus Österreich ins Ausland, zusammen 6,66 Milliarden Euro oder im Schnitt 293 Euro, nach 7,67 Milliarden Euro im Jahr 2023. Jeder Prozentpunkt Kosten sind bei dieser Summe 66,6 Millionen Euro im Jahr, die weder der Absender noch der Empfänger hat.
Der Rat zum Schluss: Rechne vor jeder Auslandsüberweisung und jedem Geldwechsel einmal durch, was ankommt und was du insgesamt zahlst, und vergleiche den Kurs mit dem Referenzkurs. Wähle am Bankomat immer die Landeswährung, wechsle Bargeld nur für kleine Ausgaben und bei der eigenen Bank statt am Flughafen, und schick Geld nur an Menschen, die du persönlich kennst. Wer regelmäßig Geld ins Ausland schickt oder in fremder Währung verrechnet, macht diese Rechnung einmal im Jahr neu.
Quellen: OeNB – Überweisungen, OeNB – Internationale Zahlungen, OeNB – Wechselkurse und Referenzkurse, OeNB – Unbare Zahlungsverkehrstransaktionen, Tabelle 5.4.3, Stand 9.10.2026, OeNB Report 2026/18 – Österreichs Außenwirtschaft, 23.6.2026, OeNB – Zahlungsbilanz und Internationale Vermögensposition, Handbuch, Statistik Austria – Reiseverkehrsbilanz, oesterreich.gv.at – Allgemeines zur Überweisung, Stand 1.9.2026, oesterreich.gv.at – Geldüberweisungen, FMA – Überweisungen und Gebühren, FMA – Einlagensicherung, FMA – Fremdwährungs- und Tilgungsträgerkredite, RIS – Einlagensicherungs- und Anlegerentschädigungsgesetz, Arbeiterkammer – Spesen beim Valutentausch, April 2026, Arbeiterkammer – Plastikgeld im Urlaub 2026, Arbeiterkammer – Kostenfalle Plastikkarten, 10.6.2026, KONSUMENT – Bankomat: Gebührenfalle, 28.1.2016, KONSUMENT – Bezahlen ins Ausland, 26.11.2012, WKO – Absicherung von Risiken, Erste Bank – Konditionenaushang Auslandszahlungsverkehr, Ausgabe 1.7.2026, Erste Bank – Fremdwährungskonten für Privatkunden, Ausgabe 1.7.2026, Erste Bank – Geld wechseln, Raiffeisenbank Region Baden – Konditionen für Privatkunden 2026, Stand 16.10.2026, Raiffeisenbank Wiener Alpen – Entgelte der Wertpapierdepots ab 1.1.2026, Volksbank Wien – Konditionenblatt Privat Komfort Basis, 16.9.2026, Wise – Preise Österreich, Western Union Österreich, Western Union – Betrugsarten, PayPal – Gebühren für Privatkunden Österreich, Stand 9.1.2025, PayPal – Händlergebühren Österreich, Revolut – Persönliche Gebühren Standard Österreich. Stand: November 2026.
Weiterlesen: Am Bankomat im Ausland entscheidet nicht nur der Kurs, sondern auch die Karte, denn dieselben 400 Euro kosten beim Abheben mit der Kreditkarte ein Vielfaches. Welche Karte wofür taugt und was sie im Jahr kostet, steht auf der Seite über Kontokarten.
Hinweis: Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung. Sie ist weder eine Produktempfehlung noch eine Kauf- oder Verkaufsempfehlung für Wertpapiere. Entgelte und Kurse sind je nach Bank, Konto und Tag verschieden, verbindlich sind dein Kontovertrag und die aktuelle Entgeltinformation. Jede Lage ist anders, die Rechenbeispiele verwenden Beispielwerte und keine Tageskurse; bei Problemen helfen deine Bank, die Arbeiterkammer oder der Verein für Konsumenteninformation.


