
Zuletzt aktualisiert: 14.10.2026
Von 3.000 Euro brutto gehen jeden Monat 542,10 Euro an die Sozialversicherung, und dein Arbeitgeber zahlt noch einmal 629,40 Euro dazu. Zusammen sind das 1.171,50 Euro, also fast 40 Prozent deines Bruttogehalts, und der größte Teil davon fließt in die Pension. Diese Seite erklärt, wofür die Sozialversicherung da ist, wie sich die Beiträge zusammensetzen, welche Kassen es gibt, wer wo versichert ist, warum Beiträge und Leistungen verschieden sind und was du im Alltag davon hast.
Weil es um Fragen der Sozialversicherung geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei deiner Kasse oder bei der Arbeiterkammer.
Inhalt
Wofür es die Sozialversicherung gibt
Die Sozialversicherung ist eine Errungenschaft unserer Zeit und nicht in jedem Land selbstverständlich, schon gar nicht in diesem Umfang. Sie ist ein wichtiger Teil unseres Gesundheitssystems, denn krank wird irgendwann jeder, und Unfälle können jeden treffen, egal welches Geschlecht, welches Alter, welche Herkunft oder welche Sprache. Dann ist es gut zu wissen, dass es eine Grundversorgung gibt, ohne dass man vorher nach dem Kontostand gefragt wird.
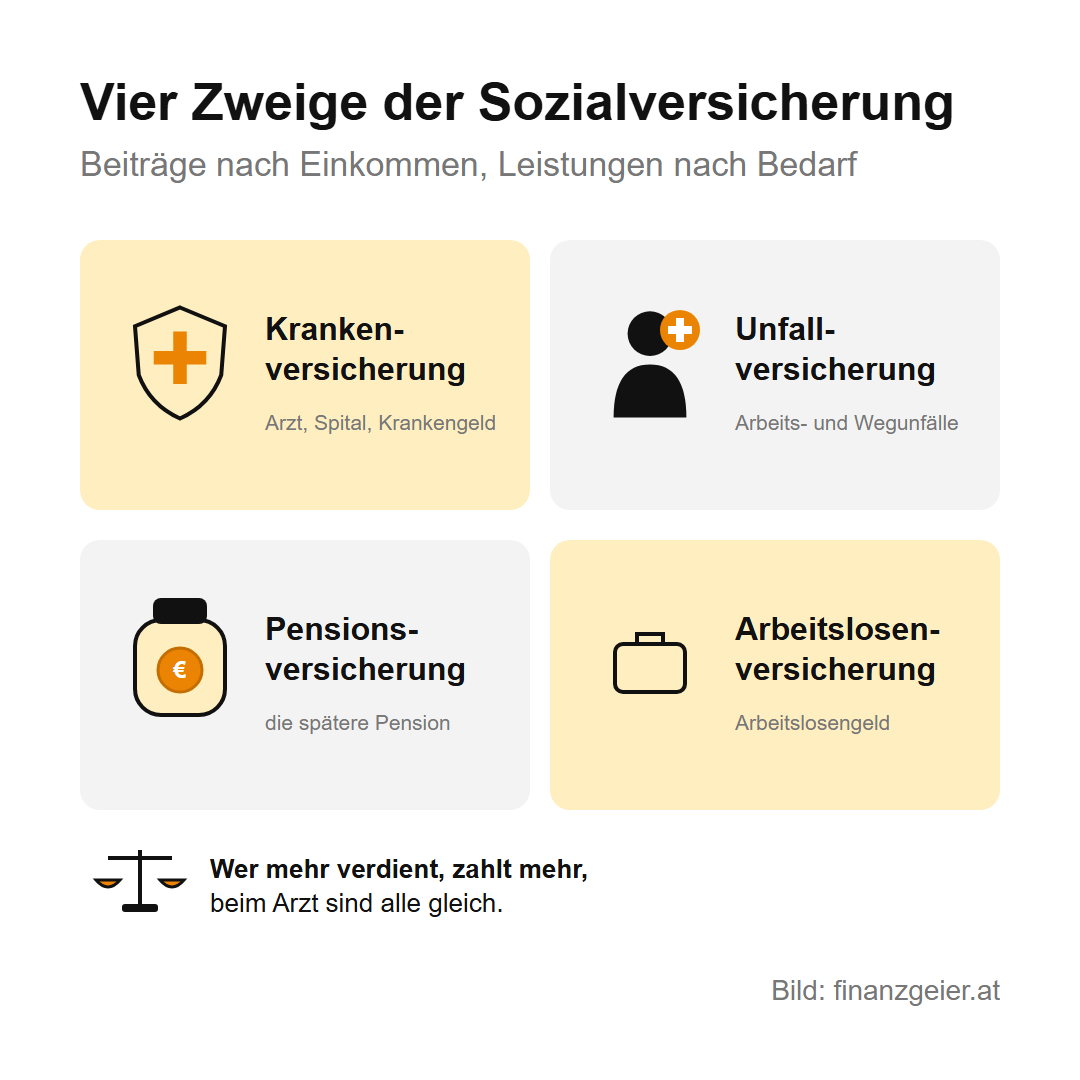
Die Sozialversicherung hat vier Zweige. Die Krankenversicherung zahlt Arztbesuche, Spital, Medikamente und das Krankengeld, wenn du länger krank bist. Die Unfallversicherung ist für Arbeits- und Wegunfälle und Berufskrankheiten zuständig. Die Pensionsversicherung zahlt die Pension, und die Arbeitslosenversicherung das Arbeitslosengeld. Die Beiträge richten sich nach dem Einkommen, die Leistungen nach dem Bedarf. Wer viel verdient, zahlt mehr, wird beim Arzt aber nicht besser behandelt. Genau das ist der Gedanke der Solidarität, auf dem das System aufbaut.
Was du zahlst: ein Rechenbeispiel
Als Angestellte oder Angestellter zahlst du 18,07 Prozent deines Bruttogehalts an die Sozialversicherung, dein Arbeitgeber zahlt 20,98 Prozent dazu (Werte 2026). Abgezogen wird dein Anteil automatisch vom Gehalt, bevor die Lohnsteuer berechnet wird, wie die Seite Brutto und Netto zeigt. Du musst dich also um nichts kümmern, solltest aber wissen, was auf deinem Lohnzettel passiert.
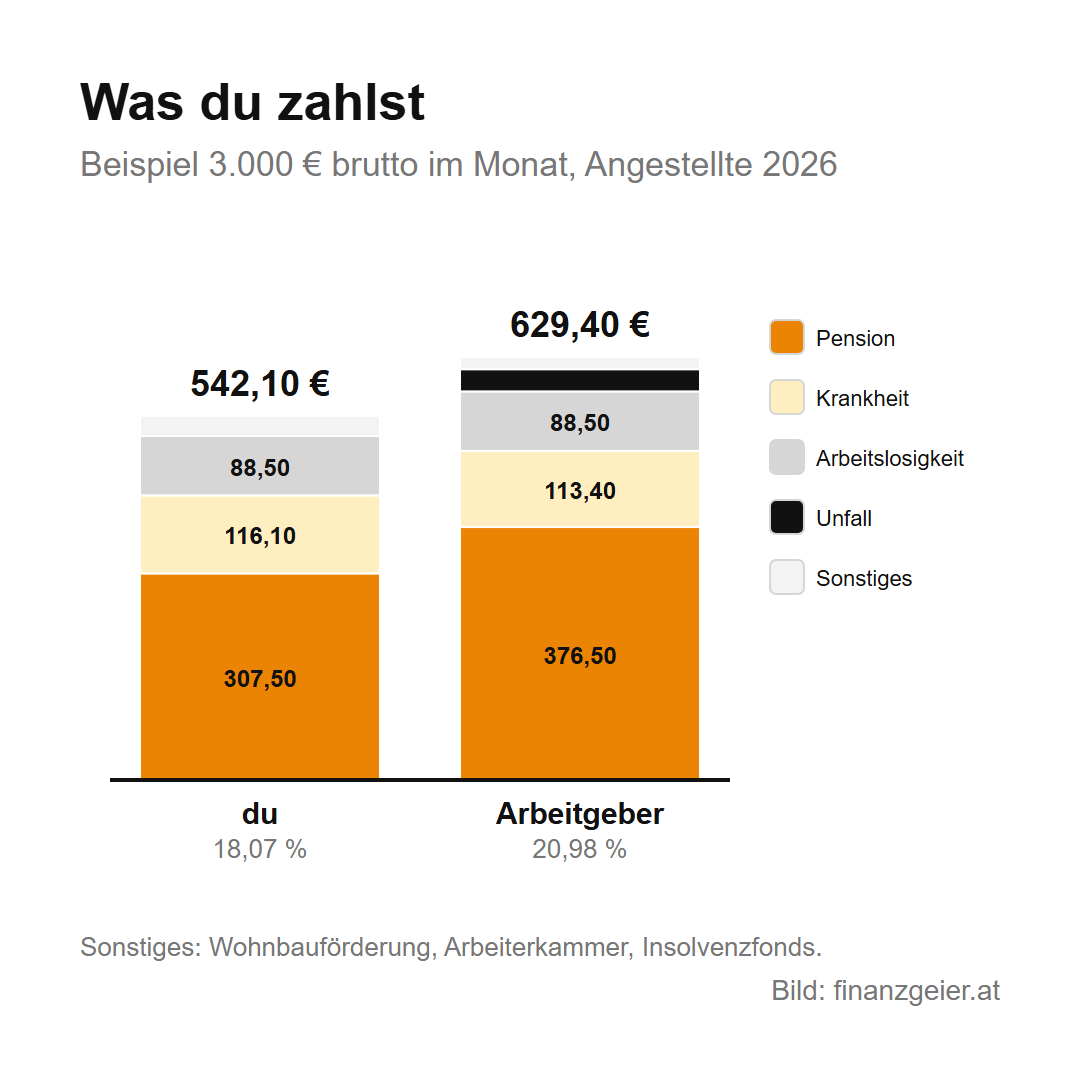
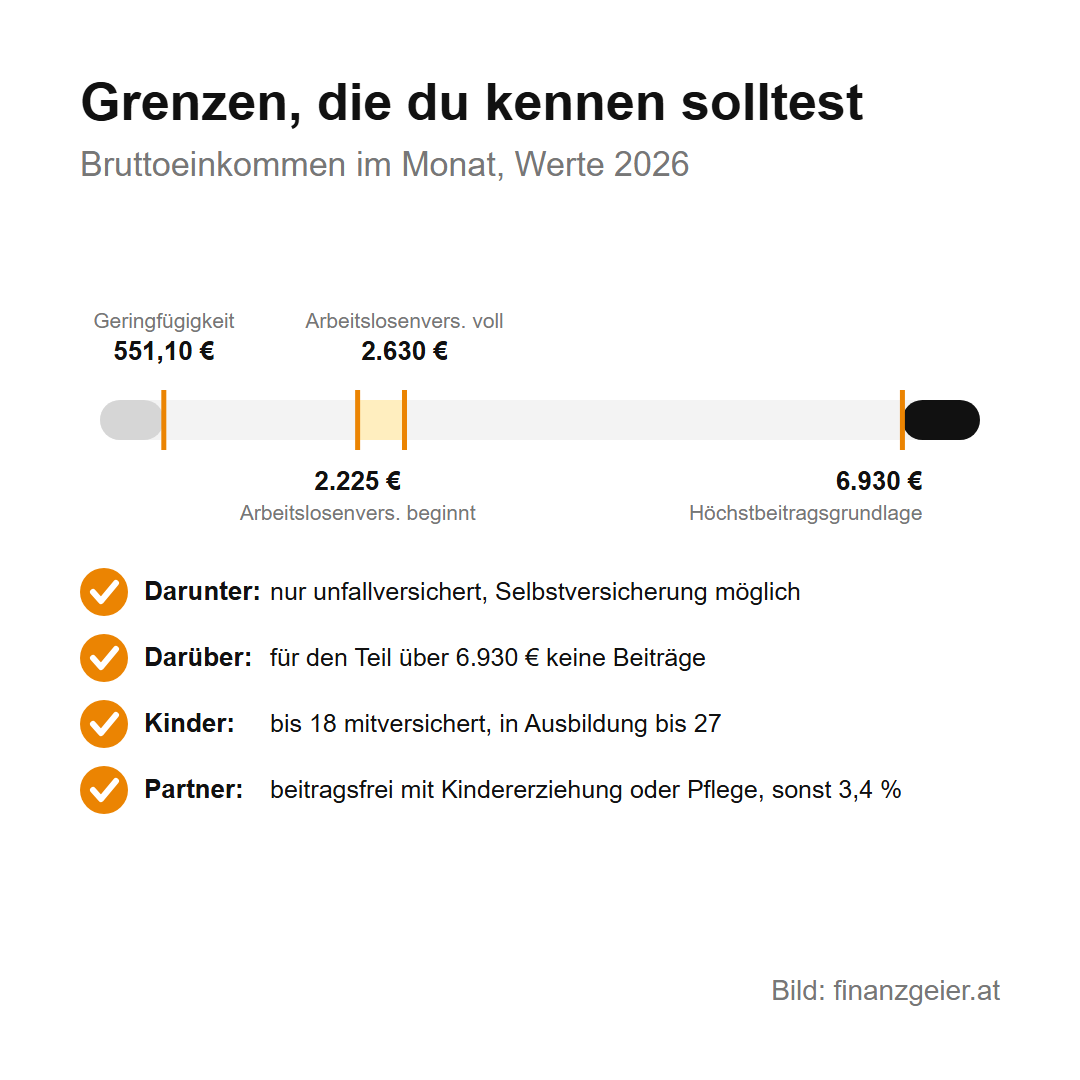
Ein Rechenbeispiel mit 3.000 Euro brutto im Monat: Für die Krankenversicherung zahlst du 3,87 Prozent, das sind 116,10 Euro, für die Pensionsversicherung 10,25 Prozent, also 307,50 Euro, für die Arbeitslosenversicherung 2,95 Prozent, also 88,50 Euro. Dazu kommen je 0,5 Prozent für die Wohnbauförderung und die Arbeiterkammerumlage, zusammen 30 Euro. Das ergibt 542,10 Euro. Dein Arbeitgeber zahlt 113,40 Euro Krankenversicherung, 376,50 Euro Pensionsversicherung, 88,50 Euro Arbeitslosenversicherung, 33 Euro Unfallversicherung und kleinere Beiträge, zusammen 629,40 Euro. Die Unfallversicherung zahlt also ganz der Arbeitgeber. Bei kleinen Einkommen fällt die Arbeitslosenversicherung niedriger aus: Bis 2.225 Euro brutto im Monat zahlst du dafür nichts, darüber steigt der Satz stufenweise bis 2.630 Euro auf den vollen Wert (Werte 2026).
Wohin das Geld fließt
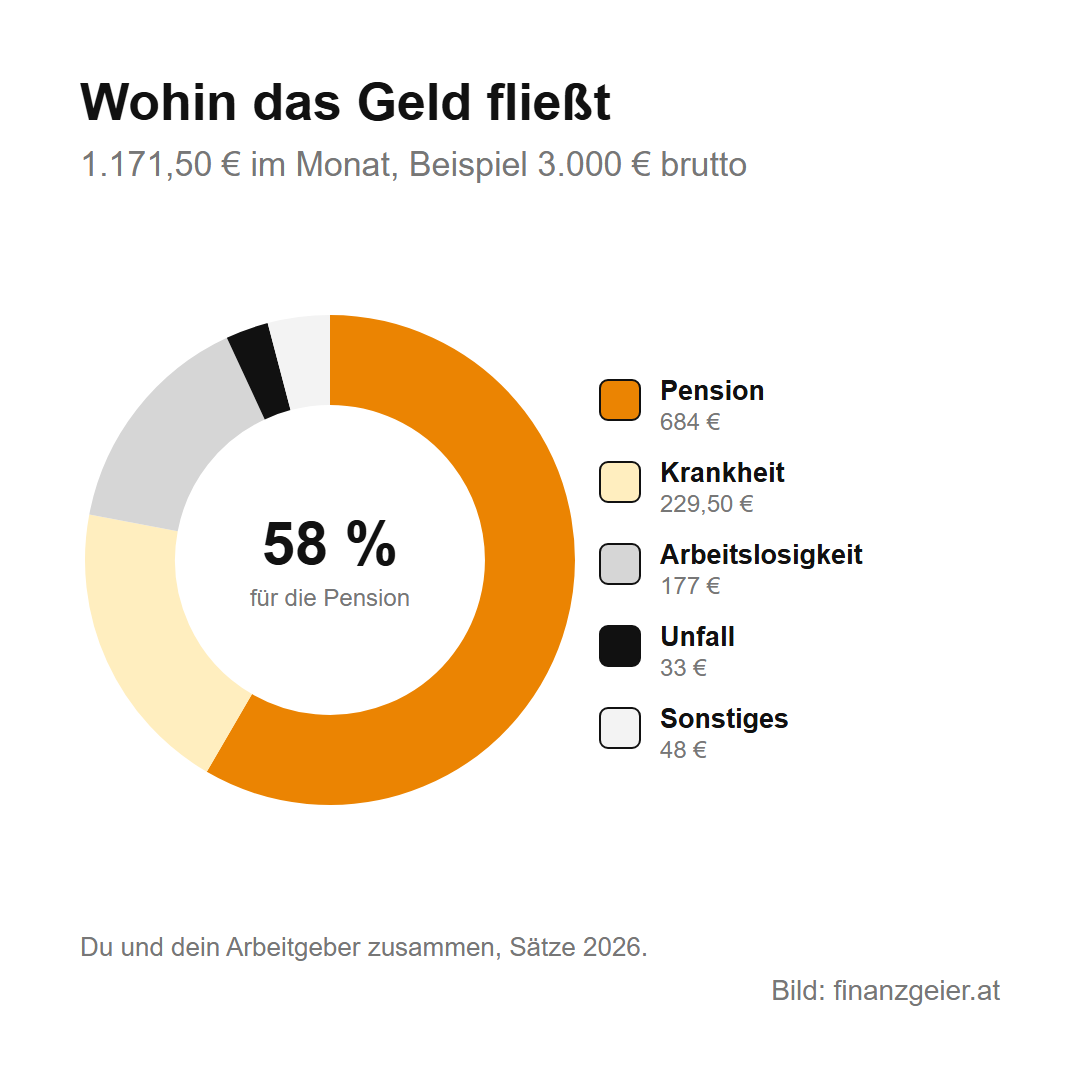
Von den 1.171,50 Euro im Rechenbeispiel gehen 684 Euro in die Pensionsversicherung, das sind fast 60 Prozent. 229,50 Euro fließen in die Krankenversicherung, 177 Euro in die Arbeitslosenversicherung und 33 Euro in die Unfallversicherung. Der Rest verteilt sich auf Wohnbauförderung, Arbeiterkammer und den Fonds, der Löhne bei einer Insolvenz des Arbeitgebers sichert. Wer über die Höhe der Abzüge schimpft, muss sich also bewusst sein, dass der größte Teil nicht für den Arzt, sondern für die eigene spätere Pension bezahlt wird, wie die Seite Pensionssystem in Österreich erklärt.
Nach oben sind die Beiträge begrenzt: Beiträge werden nur bis zur Höchstbeitragsgrundlage von 6.930 Euro im Monat berechnet, wer mehr verdient, zahlt für den Teil darüber keine Sozialversicherung (Wert 2026). Nach unten gibt es die Geringfügigkeitsgrenze von 551,10 Euro im Monat. Wer nur geringfügig arbeitet, ist zwar unfallversichert, aber nicht kranken- und pensionsversichert. Er kann sich aber freiwillig selbst versichern. Ob das sinnvoll ist, muss jeder für sich und sein eigenes Risiko entscheiden: Für manche lohnt es sich, für andere nicht.
Welche Kassen es gibt
Seit 2020 gibt es in Österreich fünf große Sozialversicherungsträger, zusammengefasst im Dachverband der Sozialversicherungsträger. Die Österreichische Gesundheitskasse, kurz ÖGK, ist die Krankenversicherung für Arbeiter, Angestellte, Lehrlinge, freie Dienstnehmer, Arbeitslose und die meisten Pensionistinnen und Pensionisten. Sie hat in jedem Bundesland eine Landesstelle. Die Pensionsversicherungsanstalt, kurz PVA, zahlt die Pensionen für diese Gruppen, und die Allgemeine Unfallversicherungsanstalt, kurz AUVA, ist für Arbeitsunfälle zuständig, auch von Schülern und Studierenden.
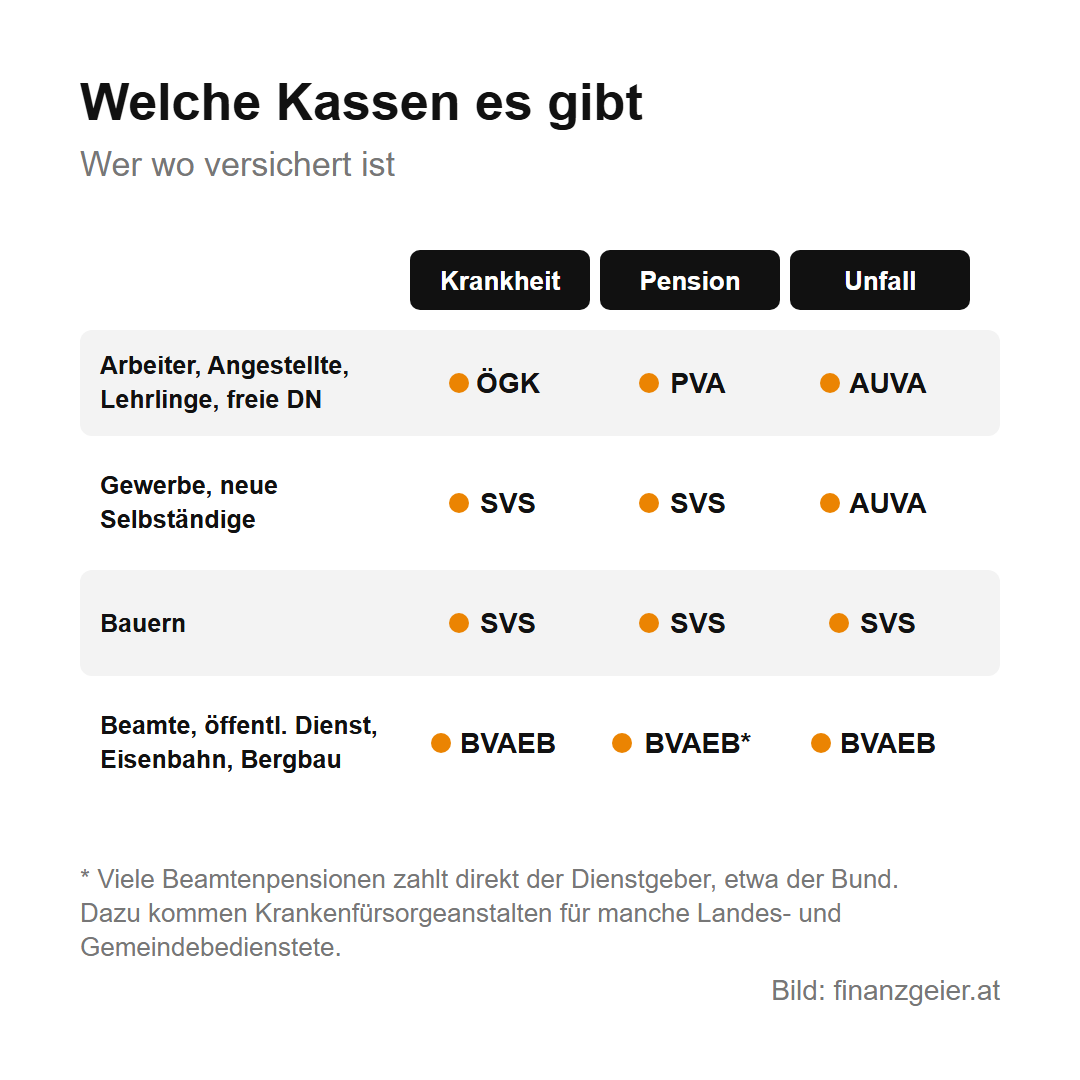
Die Sozialversicherungsanstalt der Selbständigen, kurz SVS, versichert Gewerbetreibende, neue Selbständige und Bauern in der Kranken- und Pensionsversicherung, Bauern auch in der Unfallversicherung. Die Versicherungsanstalt öffentlich Bediensteter, Eisenbahnen und Bergbau, kurz BVAEB, ist für Beamtinnen und Beamte und viele Beschäftigte im öffentlichen Dienst zuständig, außerdem für Beschäftigte bei Eisenbahn und Bergbau. Daneben gibt es für manche Landes- und Gemeindebedienstete eigene Krankenfürsorgeanstalten. Wo du versichert bist, kannst du dir nicht aussuchen: Das ergibt sich aus deiner Arbeit, und wer zum Beispiel neben dem Job ein Gewerbe anmeldet, kann bei zwei Kassen gleichzeitig versichert sein.
Verschiedene Kassen, verschiedene Beiträge und Leistungen
Die Kassen unterscheiden sich bei Beiträgen und Leistungen. Selbständige zahlen ihre Beiträge zur Gänze selbst: 6,8 Prozent für die Krankenversicherung, 18,5 Prozent für die Pensionsversicherung, 1,53 Prozent für die Selbständigenvorsorge und rund 13 Euro im Monat für die Unfallversicherung (Werte 2026). Bei 3.000 Euro Beitragsgrundlage sind das rund 818 Euro im Monat, also gut 27 Prozent, aber ohne Arbeitgeber, der etwas dazuzahlt. Gegen Arbeitslosigkeit sind Selbständige nur versichert, wenn sie sich freiwillig dafür entscheiden. Wie sich die Vertragsformen unterscheiden, zeigt die Seite Angestellt, freier Dienstvertrag oder Werkvertrag.
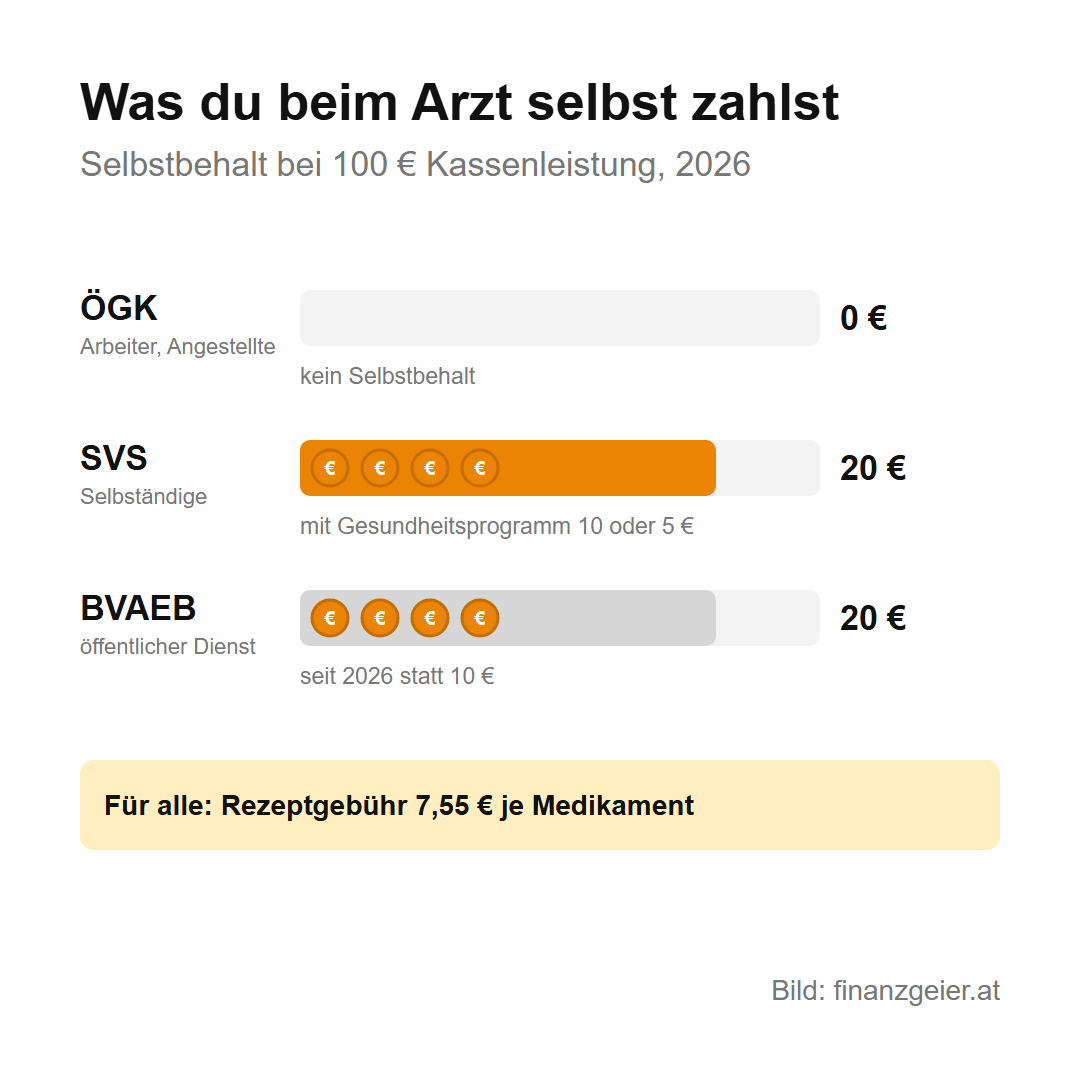
Auch beim Arzt zahlt man unterschiedlich viel. Bei der ÖGK gibt es für den Besuch beim Kassenarzt keinen Selbstbehalt, bei der SVS zahlt man grundsätzlich 20 Prozent der Kosten selbst, mit Gesundheitsprogrammen der Kasse lässt sich das auf 10 oder 5 Prozent senken. Bei der BVAEB gibt es einen Behandlungsbeitrag, der 2026 von 10 auf 20 Prozent erhöht wurde. Für alle gilt die Rezeptgebühr von 7,55 Euro pro Medikament (Wert 2026) und das Service-Entgelt für die e-card, das einmal im Jahr eingehoben wird. Auch Zuschüsse, etwa zu Zahnspangen, Brillen oder Kuren, regelt jede Kasse in ihrer eigenen Satzung, deshalb lohnt sich bei größeren Ausgaben immer die Frage bei der eigenen Kasse.
Mitversicherung und was dir zusteht
Kinder sind bis 18 beitragsfrei bei einem Elternteil mitversichert, wenn sie in Ausbildung sind, längstens bis 27, solange sie nicht selbst versichert sind. Auch Ehe- und Lebenspartner ohne eigene Versicherung können mitversichert werden. Beitragsfrei ist das aber nur, wenn sie Kinder erziehen oder erzogen haben, Angehörige pflegen oder selbst Pflegegeld beziehen, sonst zahlt der Versicherte einen Zusatzbeitrag von 3,4 Prozent seines Einkommens.
Im Alltag steht dir mehr zu, als viele wissen. Die Vorsorgeuntersuchung ist ab 18 einmal im Jahr kostenlos. Die Rezeptgebühren sind mit 2 Prozent des Jahresnettoeinkommens begrenzt: Bei 26.000 Euro Nettoeinkommen im Jahr sind das höchstens 520 Euro, danach ist die Rezeptgebühr für den Rest des Jahres automatisch erlassen. Mindestens 41 Rezeptgebühren zahlt man aber in jedem Fall, und wer wenig verdient, kann sich auf Antrag ganz befreien lassen. Wer zu einem Wahlarzt ohne Kassenvertrag geht, bekommt 80 Prozent dessen zurück, was ein Kassenarzt für dieselbe Leistung bekommen hätte, oft deutlich weniger als die Rechnung. Mit der ID Austria siehst du auf meineSV, dem Serviceportal der Sozialversicherung, deine Versicherungszeiten und kannst vieles online erledigen.
Ein gutes System mit Schwächen
Dazu eine klare Meinung: Das System hat sich in den letzten Jahren und Jahrzehnten aufgebläht und ist zu einem riesigen Verwaltungsapparat geworden. Jeder, der schon einmal beim Arzt gewartet, ein Formular ausgefüllt oder sonst etwas gebraucht hat, weiß, wie mühsam das sein kann, und am liebsten hätte man damit überhaupt nichts zu tun. Im Kassensystem wird viel Geld verschwendet. Würde es das nicht, könnte man eine bessere Behandlung anbieten oder vielleicht sogar die Beiträge senken.
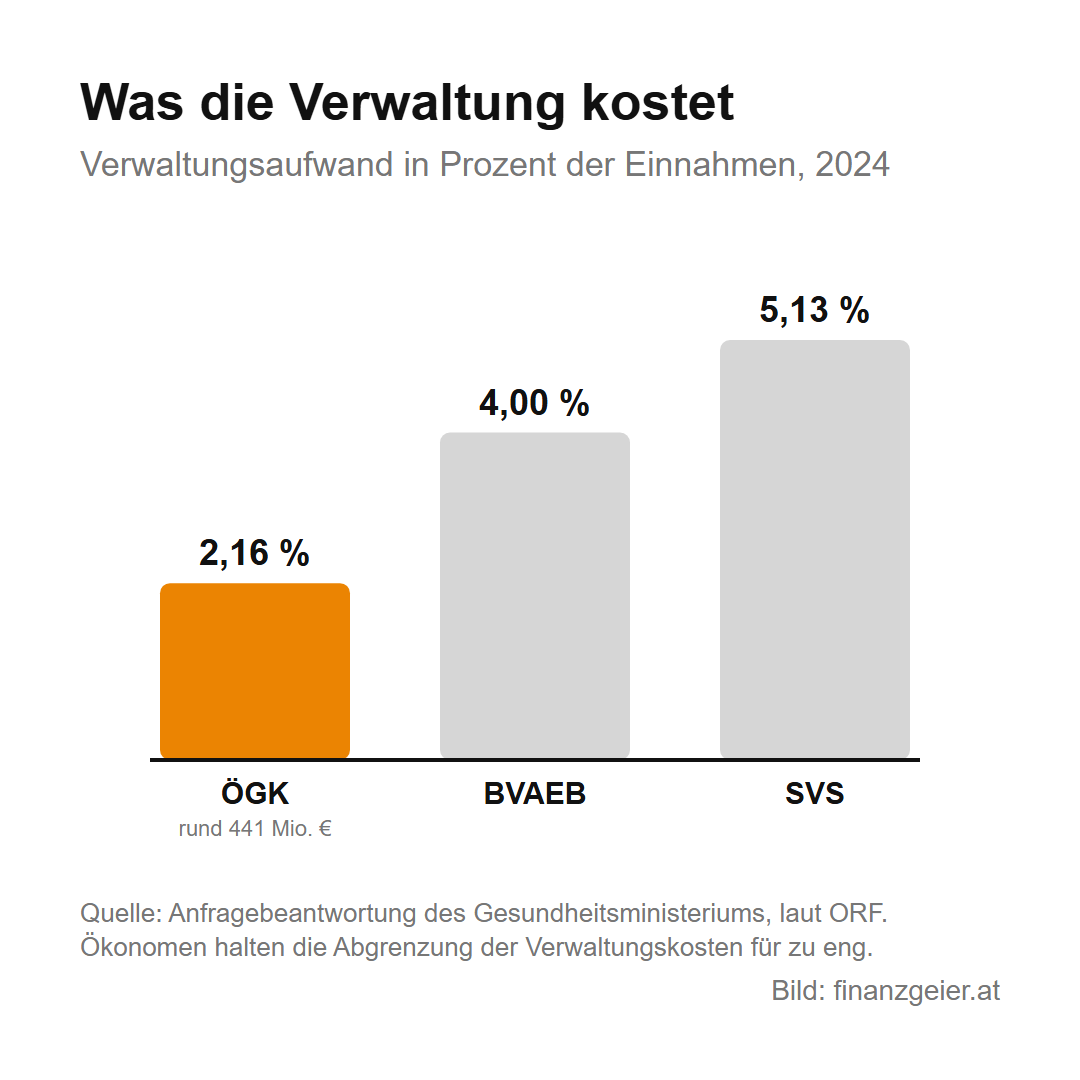
Zur Einordnung die Zahlen: Laut einer Anfragebeantwortung des Gesundheitsministeriums gab die ÖGK 2024 rund 441 Millionen Euro für die Verwaltung aus, 39 Prozent mehr als 2020. Gemessen an ihren Einnahmen sind das 2,16 Prozent, bei der BVAEB 4,00 Prozent und bei der SVS 5,13 Prozent. Gesundheitsökonomen kritisieren allerdings, dass in diese Quote nur ein Teil der Verwaltung eingerechnet wird. Und trotz aller Kritik können wir froh sein, dass wir unser System haben. Wer noch so sehr darüber schimpft, soll einmal in die entlegensten Winkel der Welt fahren und dort krank werden. Das wünscht sich niemand.
Der Rat zum Schluss: Schau dir jeden Monat deinen Lohnzettel an. Mit der Zeit bekommst du ein Gefühl dafür, wenn etwas abweicht, und verstehst immer besser, was die Zahlen dort bedeuten. Und nutze, was dir zusteht: Die kostenlose Vorsorgeuntersuchung sollte jeder machen, und die Befreiung von der Rezeptgebühr solltest du kennen, denn bezahlt hast du dafür ohnehin.
Quellen: WKO: Beitragswesen Dienstnehmer 2026, Selbstbehalt; oesterreich.gv.at: Mitversicherung in der Krankenversicherung, Befreiung von der Rezeptgebühr und vom Service-Entgelt; SVS; Dachverband der Sozialversicherungsträger; ORF: Verwaltungskosten bei ÖGK am stärksten gestiegen, BVAEB erhöht Behandlungsbeitrag auf 20 Prozent. Stand: Oktober 2026.
Weiterlesen: Die Krankenversicherung zahlt auch das Krankengeld, wenn du länger krank bist. Was im Krankenstand sonst noch gilt, steht auf einer eigenen Seite. Dort steht, welche Rechte und Pflichten du als Arbeitnehmer hast.
Hinweis: Diese Seite gibt nur einen groben Überblick und ersetzt keine Beratung. Jede Lage ist anders: Welche Beiträge und Leistungen für dich gelten, sagt dir deine Kasse. Die Rechenbeispiele sind vereinfachte Beispielwerte mit den Sätzen für Angestellte 2026.

