
Zuletzt aktualisiert: 13.10.2026
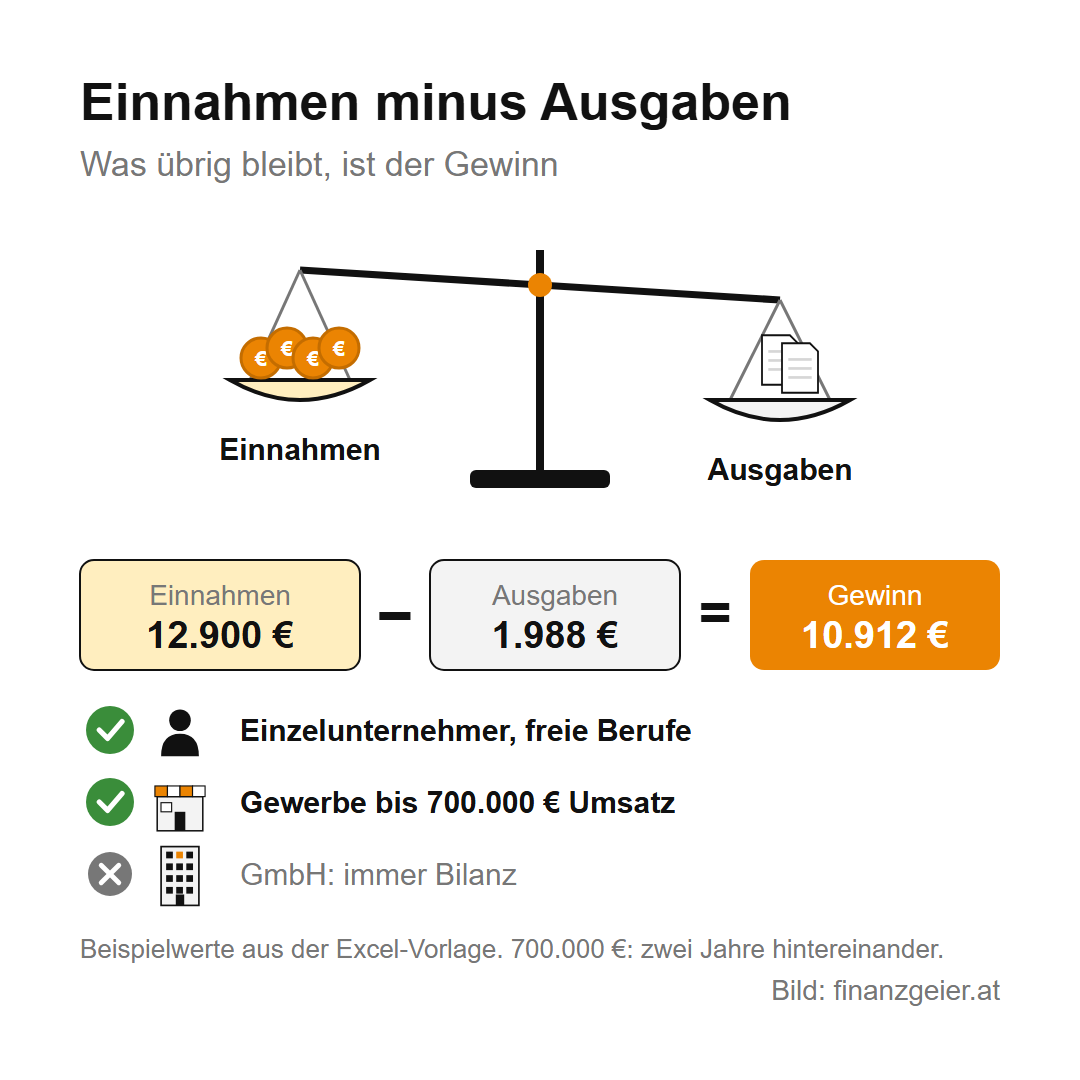
12.900 Euro eingenommen, 1.988 Euro ausgegeben, bleiben 10.912 Euro Gewinn: Viel komplizierter ist eine Einnahmen-Ausgaben-Rechnung im Kern nicht. Sie ist die einfachste Art, als Selbständiger in Österreich den Gewinn zu ermitteln, und jeder kann sie zu Hause am Computer selbst machen. Es gibt ein paar Grundregeln, die man kennen muss, und die sind schnell gelernt. Diese Seite erklärt, wer die Einnahmen-Ausgaben-Rechnung nutzen darf, welche Regeln gelten und wie du deine Aufzeichnungen führst. Dazu gibt es eine kostenlose Excel-Vorlage für Kleinunternehmer, die am Jahresende die Beträge für die Steuererklärung gleich nach Kennzahlen geordnet ausgibt.
Weil es um steuerliche Fragen geht, gleich vorweg: Diese Seite gibt nur einen ersten Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel beim Finanzamt, bei einer Steuerberatung oder bei der Wirtschaftskammer.
Inhalt
Was die Einnahmen-Ausgaben-Rechnung ist und wer sie nutzen darf
Die Einnahmen-Ausgaben-Rechnung macht genau das, was der Name sagt: Du schreibst alle betrieblichen Einnahmen eines Jahres auf und ziehst alle betrieblichen Ausgaben ab. Was übrig bleibt, ist dein Gewinn, und auf diesen Gewinn zahlst du Einkommensteuer, zusammen mit deinem übrigen Einkommen nach dem Stufentarif. Eine Bilanz mit doppelter Buchhaltung, Inventur und Jahresabschluss brauchst du dafür nicht.
Nutzen dürfen die Einnahmen-Ausgaben-Rechnung alle Einzelunternehmer, die nicht zur Buchführung verpflichtet sind. Das sind in Österreich fast alle Kleinen: Die Pflicht zur Bilanz beginnt für Gewerbetreibende erst, wenn der Umsatz zwei Jahre hintereinander über 700.000 Euro liegt. Freie Berufe, etwa Ärzte, Vortragende oder Künstler, dürfen unabhängig vom Umsatz so rechnen. Für eine GmbH gilt die Einnahmen-Ausgaben-Rechnung dagegen nie, sie muss immer bilanzieren.
Diese Seite und die Excel-Vorlage sind für Kleinunternehmer gedacht, die keine Umsatzsteuer verrechnen. Das macht die Sache noch einfacher, denn alle Beträge werden so aufgeschrieben, wie sie tatsächlich bezahlt wurden. Wann die Kleinunternehmerregelung passt und wann man besser darauf verzichtet, steht auf einer eigenen Seite. Wer Umsatzsteuer verrechnet, rechnet netto und muss die Umsatzsteuer getrennt melden, dafür ist die Vorlage nicht gedacht.
Das Zufluss-Abfluss-Prinzip: Es zählt, wann das Geld fließt
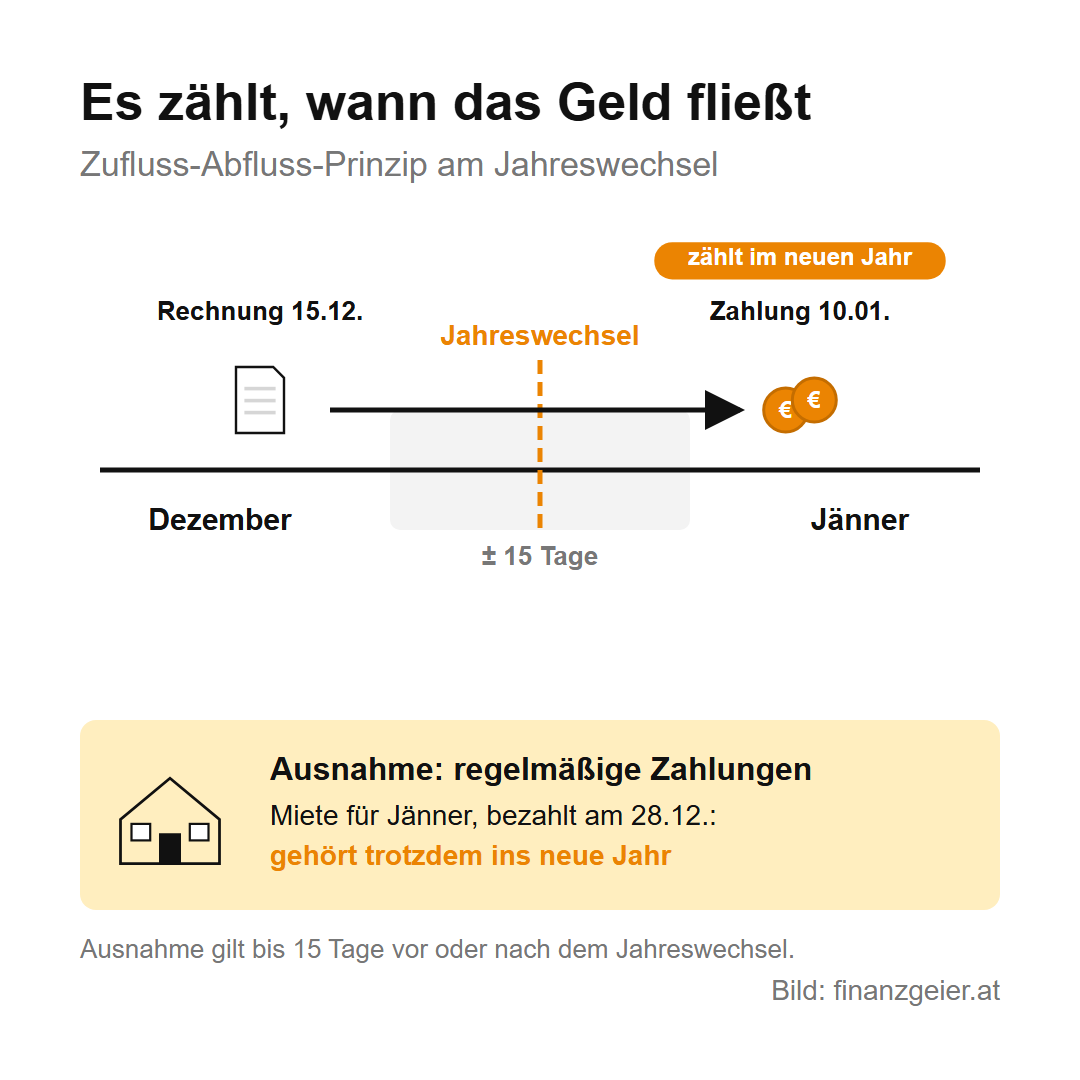
Die wichtigste Regel ist auch die einfachste: Eine Einnahme zählt in dem Jahr, in dem das Geld auf deinem Konto landet oder du es bar bekommst. Eine Ausgabe zählt in dem Jahr, in dem du bezahlst. Das Datum auf der Rechnung spielt keine Rolle. Fachleute nennen das Zufluss-Abfluss-Prinzip. Schreibst du im Dezember eine Rechnung über 1.000 Euro und der Kunde zahlt erst im Jänner, gehören die 1.000 Euro ins neue Jahr.
Das bringt einen Spielraum, den viele nutzen: Wer eine größere Ausgabe ohnehin plant, kann sie noch im Dezember bezahlen und senkt damit den Gewinn des laufenden Jahres. Umgekehrt verschiebt eine Rechnung, die der Kunde erst im Jänner bezahlt, die Einnahme ins nächste Jahr. Eine Ausnahme gibt es: Regelmäßig wiederkehrende Zahlungen wie Miete oder Sozialversicherung, die bis zu 15 Tage vor oder nach dem Jahreswechsel fließen, zählen zu dem Jahr, zu dem sie wirtschaftlich gehören. Die Miete für Jänner, die du am 28. Dezember überweist, gehört also trotzdem ins neue Jahr.
Was als Betriebsausgabe zählt
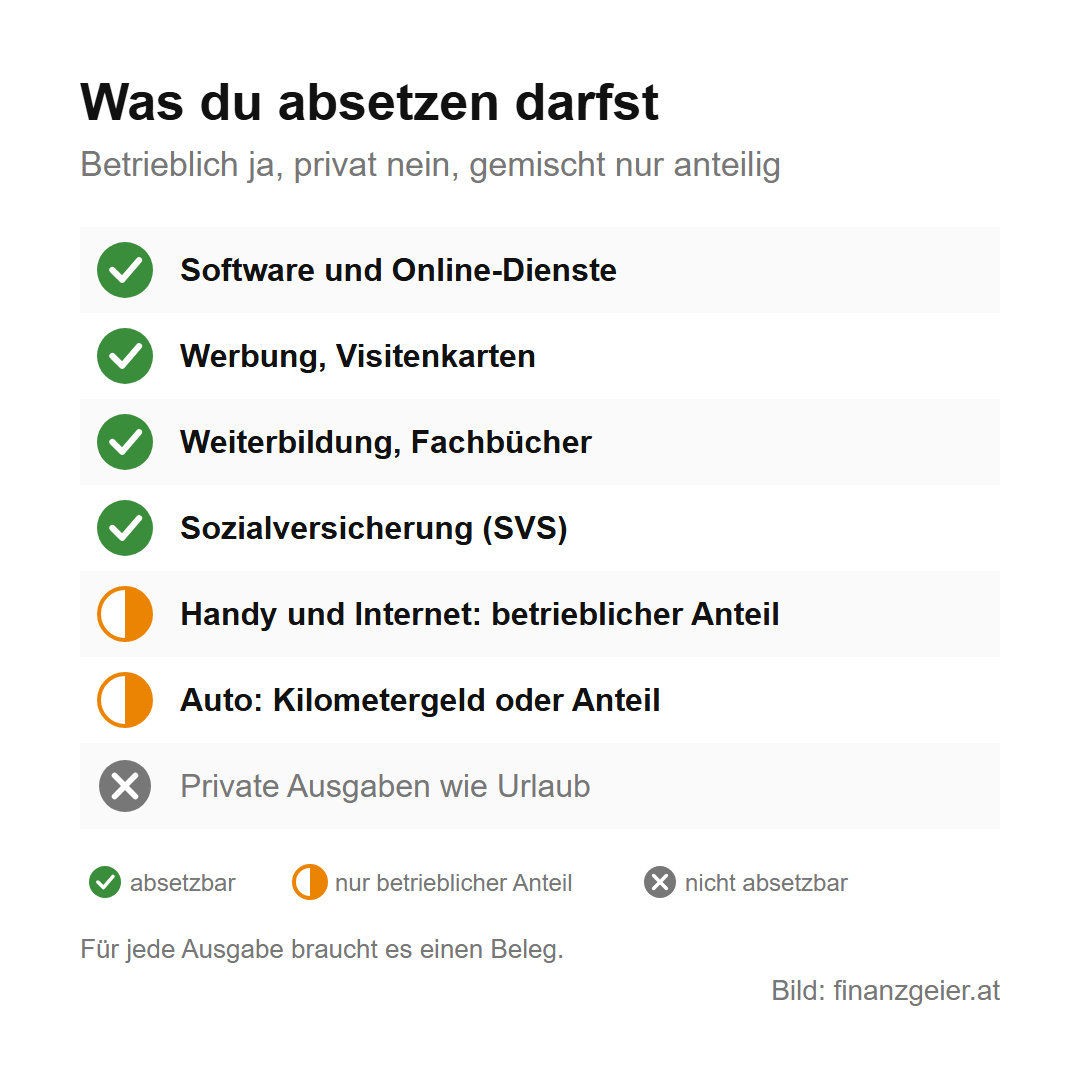
Absetzen darfst du alles, was du für dein Unternehmen ausgibst: Material und Waren, Software und Online-Dienste, Telefon und Internet, Werbung, Weiterbildung, Fahrten zu Kunden, Steuerberatung, die Beiträge zur Sozialversicherung der Selbständigen und vieles mehr. Wer kein eigenes Arbeitszimmer hat, aber zu Hause arbeitet, kann je nach Lage ein Arbeitsplatzpauschale von 300 oder 1.200 Euro im Jahr geltend machen.
Schwieriger wird es bei Dingen, die du beruflich und privat nutzt, etwa dem Handy, dem Internetanschluss oder dem Auto. Hier darfst du nur den betrieblichen Anteil absetzen, und den musst du schätzen und begründen können. Beim Auto hängt es davon ab, wie viel du es betrieblich nutzt: Entweder setzt du für betriebliche Fahrten Kilometergeld ab, belegt mit einem Fahrtenbuch, oder den betrieblichen Anteil an den tatsächlichen Kosten. Was rein privat ist, bleibt draußen, auch wenn es teuer war.
Für jede Ausgabe brauchst du einen Beleg, also eine Rechnung oder Quittung. Ohne Beleg erkennt das Finanzamt eine Ausgabe im Zweifel nicht an. Dazu eine klare Meinung: Wer Belege sofort ablegt und gleich einträgt, statt sie bis zum Jahresende zu sammeln, spart sich am Ende die meiste Arbeit und vergisst keine Ausgabe.
Anschaffungen: sofort absetzen oder abschreiben
Kaufst du etwas, das du länger als ein Jahr verwendest, etwa einen Laptop, eine Kamera oder einen Schreibtisch, gilt eine eigene Regel. Kostet es höchstens 1.000 Euro, darfst du den ganzen Betrag sofort im Jahr der Anschaffung absetzen. Solche Dinge heißen geringwertige Wirtschaftsgüter. Ist es teurer, verteilst du die Kosten über die Jahre, in denen du es nutzt. Das nennt man Abschreibung oder kurz AfA, Absetzung für Abnutzung. Für einen Computer rechnet man meist mit drei bis vier Jahren, für Möbel mit zehn.
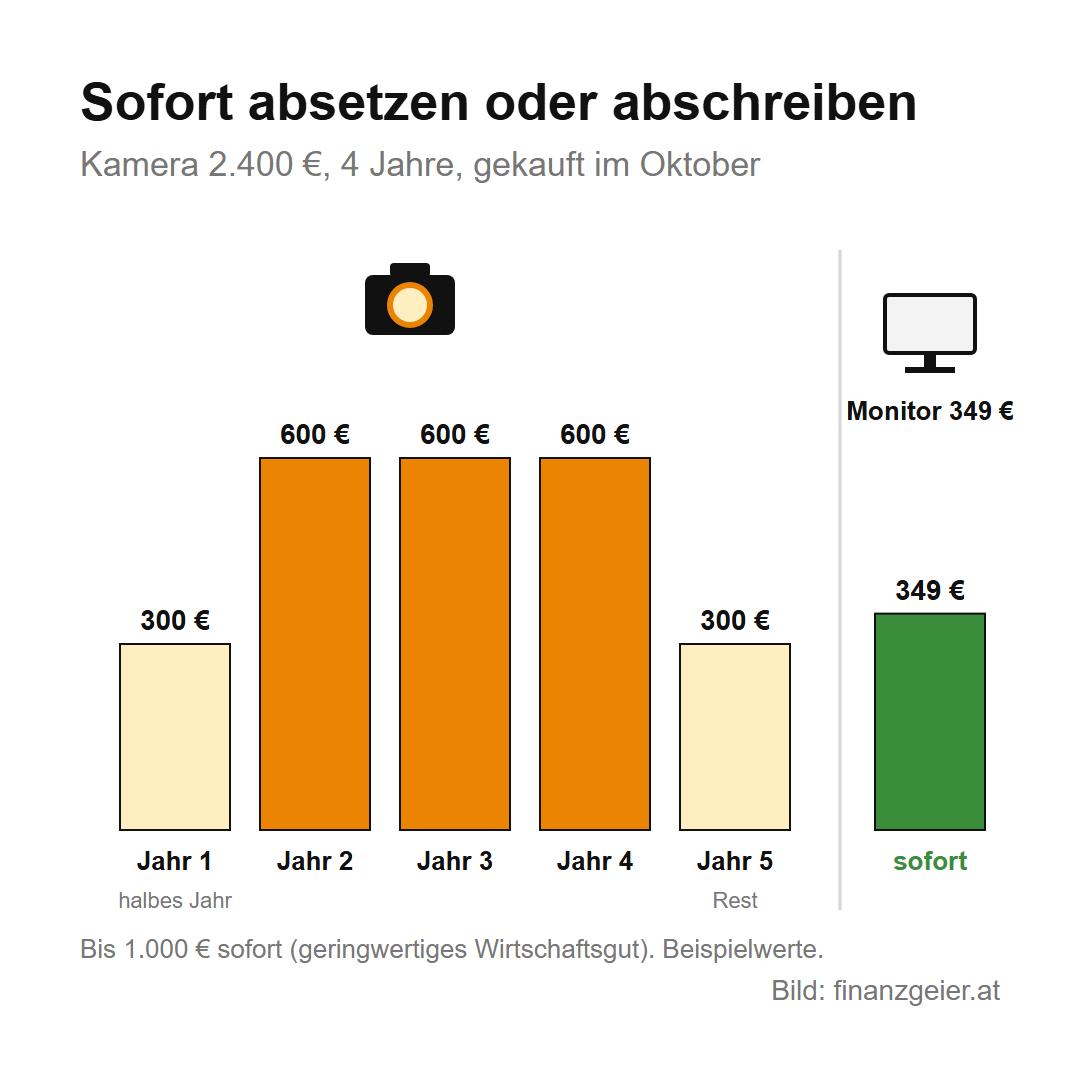
Im ersten Jahr kommt eine Besonderheit dazu: Nutzt du das Gerät in diesem Jahr höchstens sechs Monate, darfst du nur die halbe Jahresabschreibung absetzen. Ein Beispiel: Eine Kamera um 2.400 Euro mit vier Jahren Nutzungsdauer bringt 600 Euro Abschreibung im Jahr. Kaufst du sie im Oktober, sind es im ersten Jahr nur 300 Euro, dann dreimal 600 Euro und im letzten Jahr der Rest von 300 Euro. Die Excel-Vorlage rechnet das selbst aus.
Die Excel-Vorlage zum Herunterladen
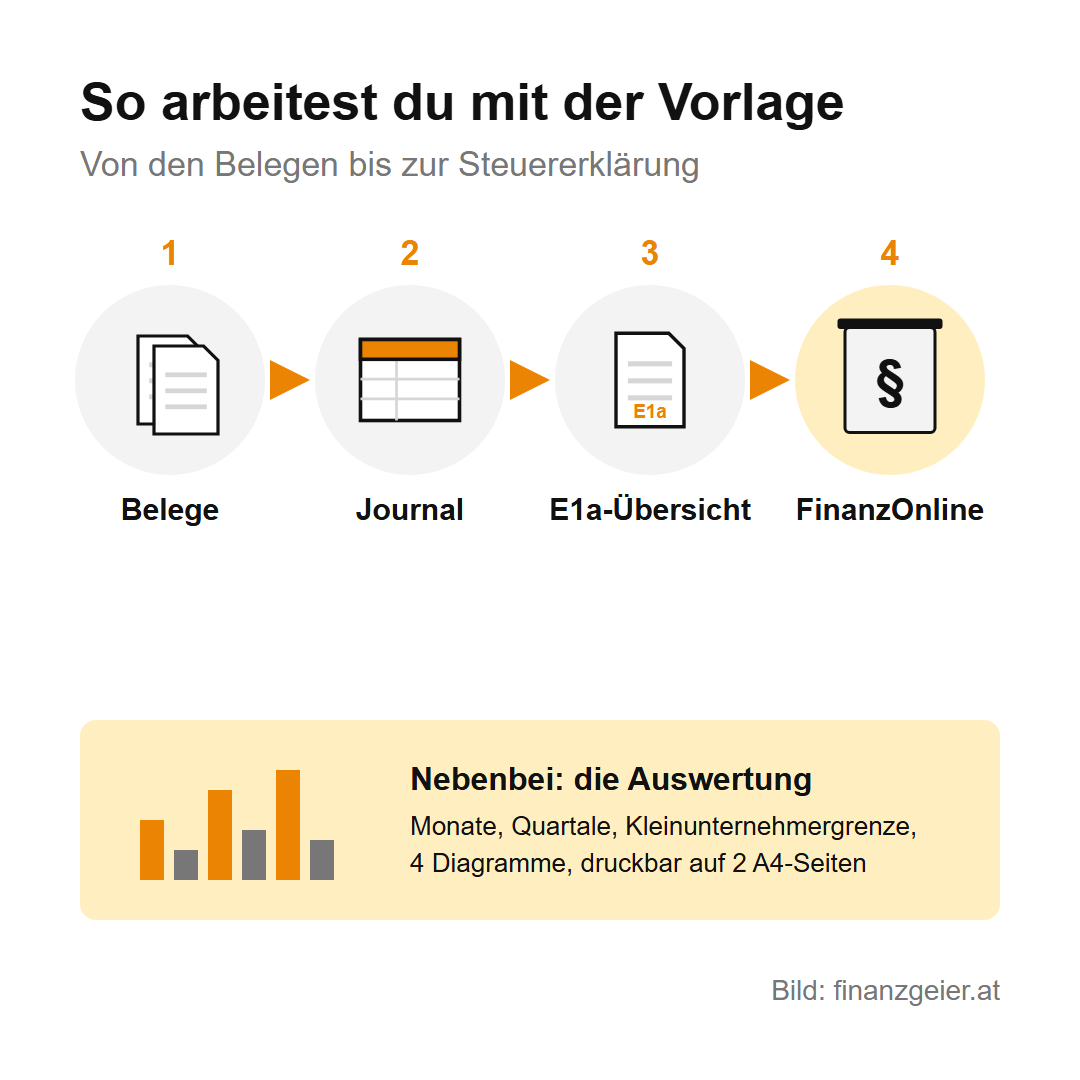
Für Kleinunternehmer gibt es hier eine kostenlose Excel-Vorlage für die Einnahmen-Ausgaben-Rechnung. Sie ist so aufgebaut, dass du übers Jahr nur deine Zahlungen einträgst und am Jahresende alle Beträge schon so geordnet hast, wie sie die Steuererklärung braucht. Die Vorlage hat sechs Blätter:
- Anleitung: Hier stellst du das Steuerjahr ein. Die übrigen gelben Felder enthalten gesetzliche Grenzwerte und werden nur geändert, wenn der Gesetzgeber sie ändert.
- Journal: Jede Zahlung kommt in eine eigene Zeile, mit Datum, Beleg-Nummer, Beschreibung, Kategorie aus einer Auswahlliste und Betrag. Ob Einnahme oder Ausgabe und welche Kennzahl dazugehört, ergibt sich aus der Kategorie.
- Anlagen: Hier trägst du Anschaffungen ein. Die Vorlage erkennt geringwertige Wirtschaftsgüter und berechnet die Abschreibung samt Halbjahresregel.
- E1a-Übersicht: Alle Beträge nach den Kennzahlen der Beilage E1a zur Einkommensteuererklärung, dazu Gewinn und Grundfreibetrag.
- Auswertung: Einnahmen, Ausgaben und Gewinn pro Monat und pro Quartal, der Abstand zur Kleinunternehmergrenze und vier Diagramme, die sich selbst aktualisieren. Beim Drucken passt die Auswertung auf zwei A4-Seiten.
- Kategorien: 27 Kategorien von Software über Sozialversicherung bis Werbung, jede einer Kennzahl zugeordnet. Eigene Kategorien lassen sich ergänzen.
Die Vorlage ist mit Beispielbeträgen vorausgefüllt, damit du siehst, wie die Einträge aussehen und wie die Auswertung damit arbeitet. Diese Zeilen sind mit „Beispiel“ gekennzeichnet und können gelöscht werden, bevor du deine eigenen Zahlen einträgst.
Aufzeichnungen, Aufbewahrung und die Steuererklärung
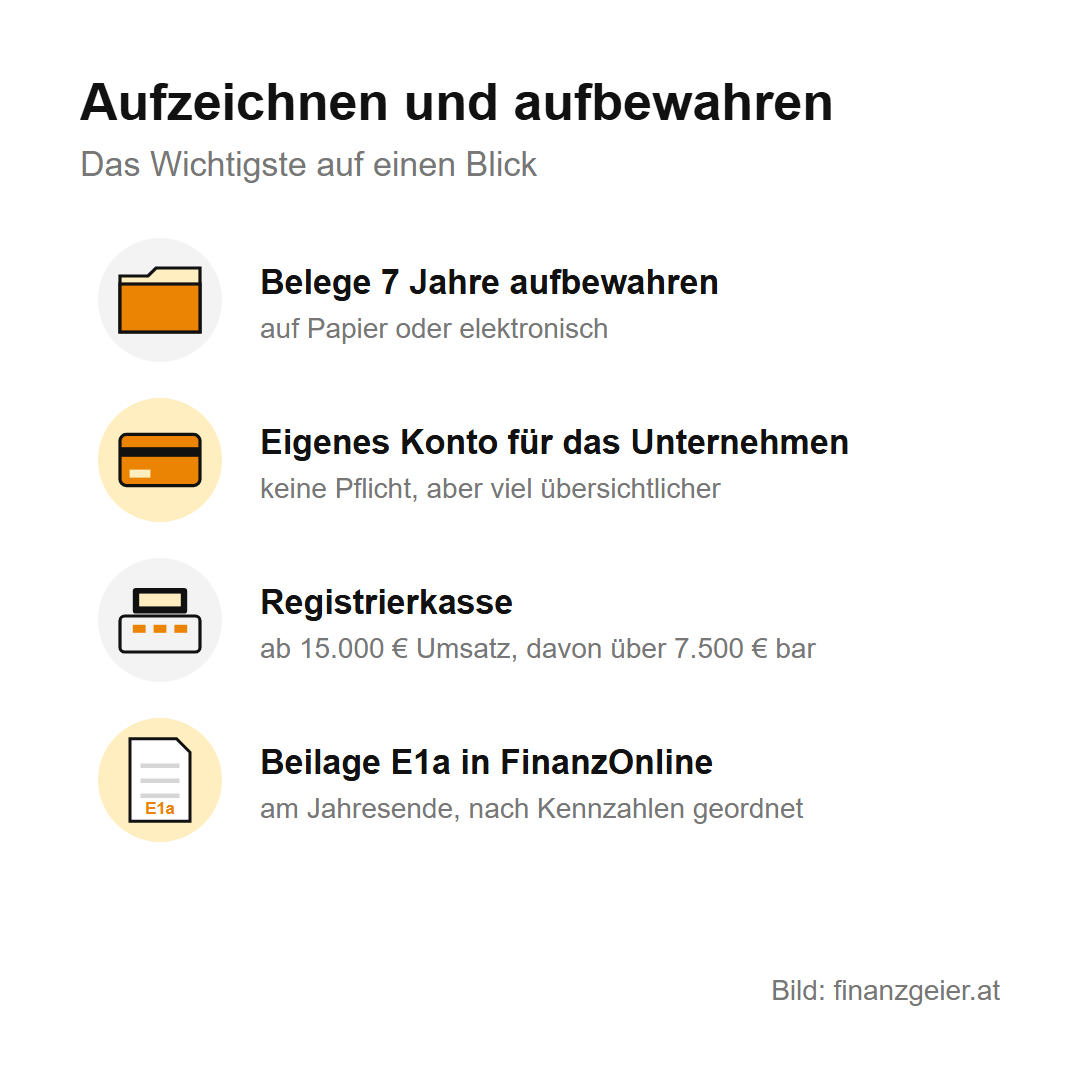
Für die Einnahmen-Ausgaben-Rechnung gibt es keine vorgeschriebene Form, aber die Aufzeichnungen müssen vollständig, richtig und nachvollziehbar sein. Eine Liste aller Einnahmen und Ausgaben mit Datum, Beschreibung und Betrag reicht, dazu ein Verzeichnis der Anschaffungen, die du abschreibst. Die Belege musst du sieben Jahre aufbewahren, auf Papier oder elektronisch. Ein eigenes Konto für das Unternehmen ist nicht Pflicht, macht die Aufzeichnungen aber deutlich übersichtlicher, weil private und betriebliche Zahlungen nicht durcheinanderkommen.
Wer viel bar kassiert, braucht eine Registrierkasse: Die Pflicht beginnt, sobald der Jahresumsatz 15.000 Euro übersteigt und davon mehr als 7.500 Euro bar bezahlt werden. Am Jahresende überträgst du die Beträge in die Beilage E1a zur Einkommensteuererklärung, am einfachsten in FinanzOnline. Das Formular ist nach Kennzahlen geordnet, und genau nach diesen Kennzahlen sortiert die Excel-Vorlage deine Zahlen. Statt die tatsächlichen Ausgaben aufzuschreiben, dürfen Kleinunternehmer ihre Ausgaben auch pauschal ansetzen. Ob das günstiger ist, hängt davon ab, wie hoch die tatsächlichen Ausgaben sind.
Rechenbeispiel für das Steuerjahr 2026
Die Werte für 2026: Geringwertige Wirtschaftsgüter dürfen bis 1.000 Euro sofort abgesetzt werden. Der Grundfreibetrag beträgt 15 Prozent des Gewinns bis 33.000 Euro, also höchstens 4.950 Euro, und steht ohne eigene Investition zu, wenn der Gewinn nicht pauschal ermittelt wird. Die Kleinunternehmergrenze liegt bei 55.000 Euro.
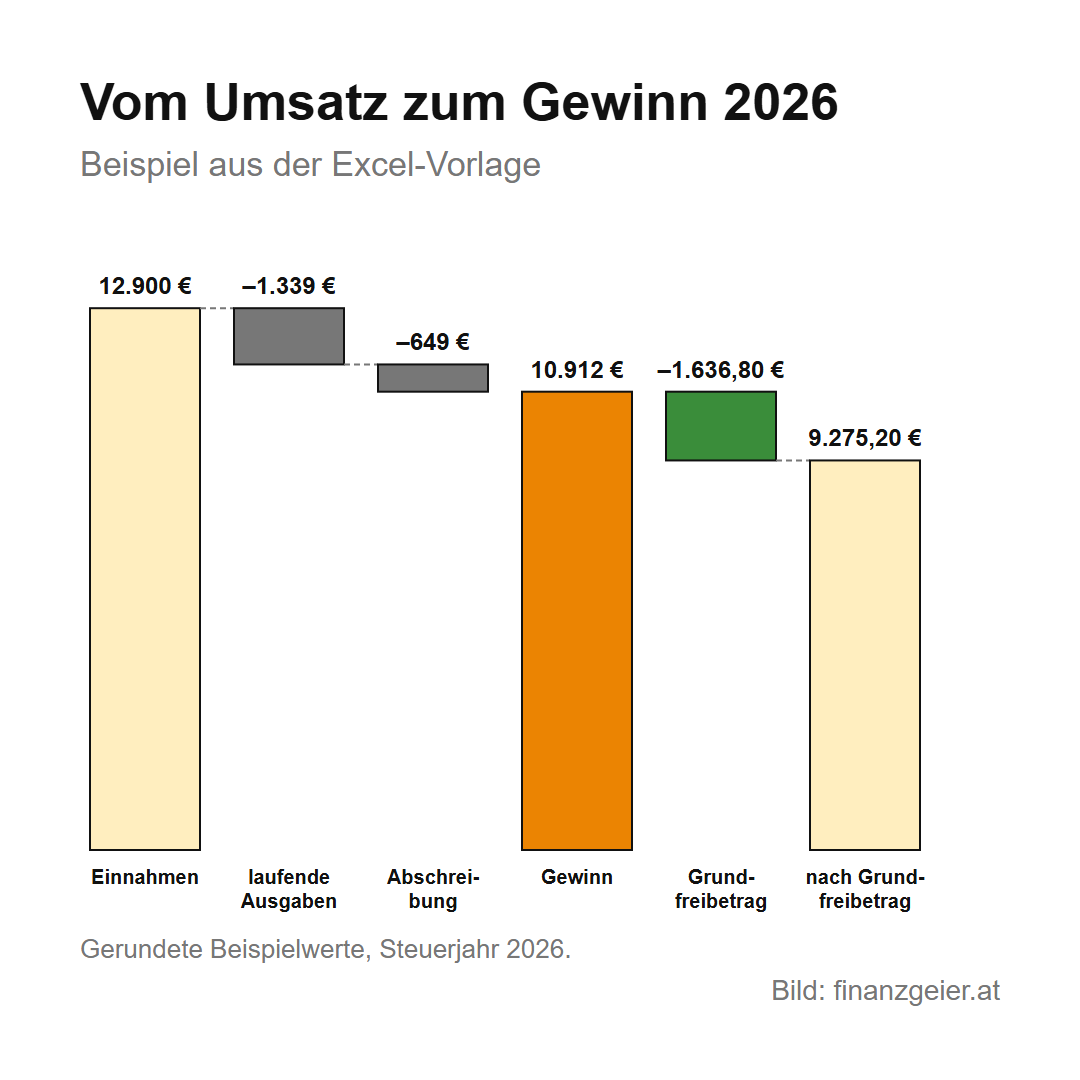
Das Beispiel ist dasselbe wie in der Excel-Vorlage, mit gerundeten Beispielwerten: Jemand macht nebenbei Webdesign, nimmt im Jahr 12.900 Euro ein und gibt 1.339 Euro für Software, Sozialversicherung, Werbung, Telefon, Fahrten, ein Fachbuch und das kleine Arbeitsplatzpauschale aus. Dazu kommen eine Kamera um 2.400 Euro, gekauft im Oktober, und ein Monitor um 349 Euro.
- Einnahmen: 12.900 Euro
- Laufende Ausgaben: 1.339 Euro
- Abschreibung: 300 Euro für die Kamera, im ersten Jahr nur die Hälfte, und 349 Euro für den Monitor als geringwertiges Wirtschaftsgut, zusammen 649 Euro
- Gewinn: 12.900 minus 1.339 minus 649 ergibt 10.912 Euro
- Grundfreibetrag: 15 Prozent von 10.912 Euro sind 1.636,80 Euro
- Gewinn nach Grundfreibetrag: 9.275,20 Euro
Dieser Betrag wird zusammen mit dem übrigen Einkommen besteuert. Die Umsätze von 12.900 Euro liegen weit unter der Kleinunternehmergrenze.
Der Rat zum Schluss: Die Einnahmen-Ausgaben-Rechnung ist kein Hexenwerk, wenn du sie übers Jahr laufend führst. Trag jede Zahlung gleich ein, leg den Beleg dazu ab und schau jeden Monat auf die Auswertung, denn sein Geld muss man immer unter Kontrolle haben. Dann ist auch die Steuererklärung am Jahresende schnell erledigt.
Quellen: RIS: Einkommensteuergesetz 1988, Unternehmensgesetzbuch, Bundesabgabenordnung; BMF: Einkommensteuerrichtlinien 2000 (Rz 4631), Formular E1a 2025; Unternehmensserviceportal: Einnahmen-Ausgaben-Rechnung; WKO: Einnahmen-Ausgaben-Rechnung. Stand: Oktober 2026.
Weiterlesen: Im Beispiel macht jemand nebenbei Webdesign und nimmt im Jahr 12.900 Euro ein. Wer für Auftraggeber arbeitet, sollte wissen, ob das ein Werkvertrag oder ein freier Dienstvertrag ist. Dort stehen die Unterschiede, auch im Vergleich zur Anstellung.
Hinweis: Diese Seite und die Excel-Vorlage geben nur einen ersten Überblick über die Einnahmen-Ausgaben-Rechnung und ersetzen keine Steuerberatung. Jede Lage ist anders: Bei Fragen zu deinem Fall hol dir fachliche Hilfe, zum Beispiel beim Finanzamt, bei einer Steuerberatung oder bei der Wirtschaftskammer. Die Rechenbeispiele sind gerundete Beispielwerte, die Vorlage wird ohne Gewähr angeboten.

