
Zuletzt aktualisiert: 12.10.2026
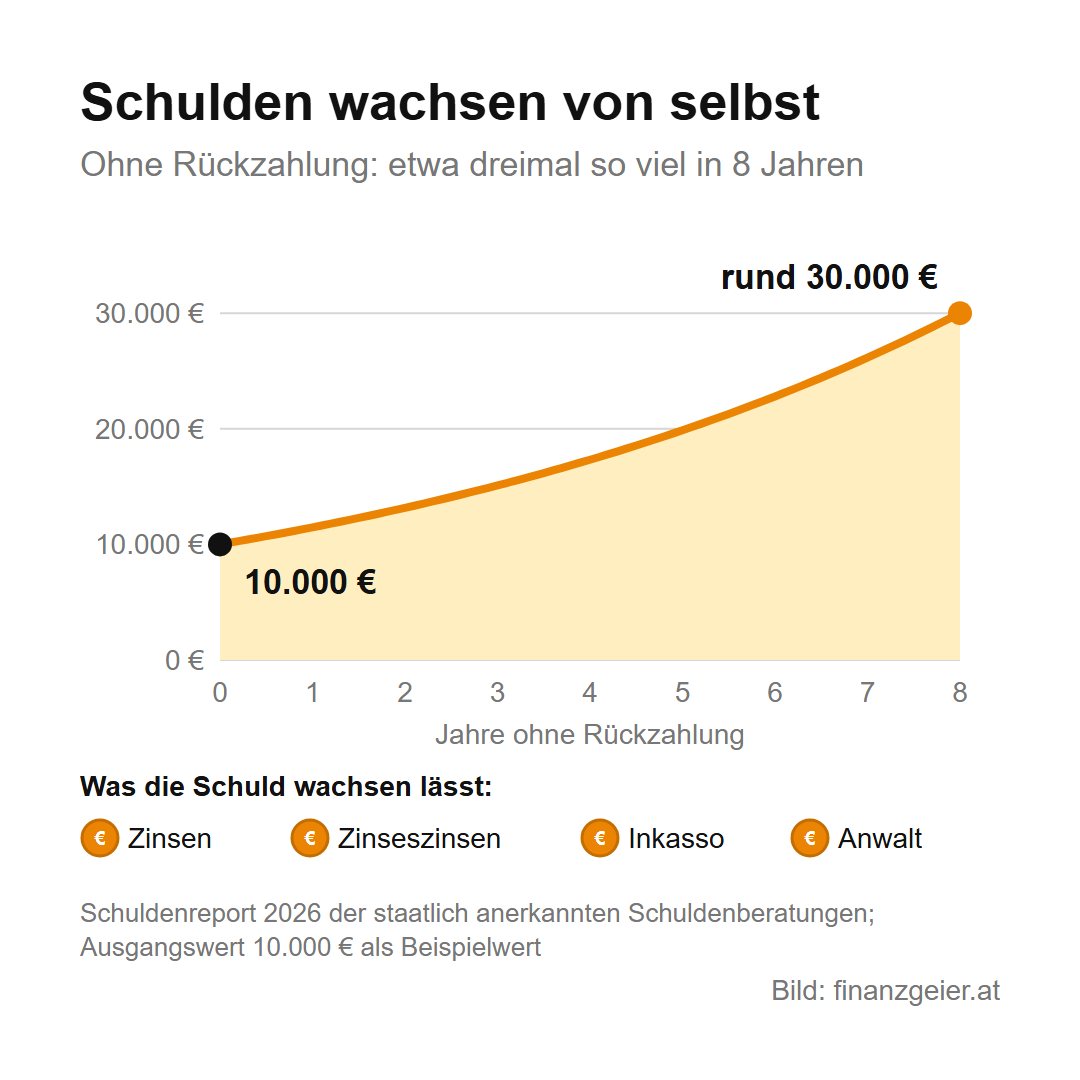
Schulden, die niemand zurückzahlt, verdreifachen sich in etwa acht Jahren. Das haben die staatlich anerkannten Schuldenberatungen in Österreich erhoben, und verantwortlich dafür sind Zinsen, Zinseszinsen sowie Inkasso- und Anwaltskosten. Aus 10.000 Euro werden so rund 30.000 Euro, ohne dass auch nur ein Euro dazugekauft wurde. Im Jahr 2025 kamen 21.599 Menschen zum ersten Mal in eine Schuldenberatung, im Schnitt mit rund 56.000 Euro Schulden. Diese Seite zeigt, wie du dir einen Überblick über deine Schulden verschaffst, einen Plan zum Abbauen machst und dabei keine neuen Schulden aufnimmst.
Inhalt
Warum Schulden so gefährlich sind
Schulden entstehen selten auf einen Schlag. Zuerst ist das Konto ein paar hundert Euro im Minus, dann wird die Kreditkartenabrechnung nur zum Teil bezahlt, und irgendwann kommt ein Ratenkauf dazu. Jede einzelne Rate wirkt harmlos, und genau das ist das Gefährliche daran: Schulden wachsen schleichend, ähnlich wie eine Krankheit, und werden oft erst als Problem erkannt, wenn das Geld am Monatsende nicht mehr reicht.
Dazu kommt, dass gerade die bequemen Schulden die teuersten sind. Der Überziehungsrahmen am Girokonto kostete bei einer Erhebung der Arbeiterkammer im Februar 2023 zwischen 6,8 und 13,25 Prozent Zinsen im Jahr, die Teilzahlung mit der Kreditkarte liegt bei rund 16 bis 25 Prozent. Ein Konsumkredit kostete im August 2026 im Schnitt 9,6 Prozent Effektivzins. Bleibt eine Rate offen, kommen Mahnspesen, Verzugszinsen und Inkassokosten dazu, und die Schuld wächst schneller, als sie sich abzahlen lässt.
Daraus folgt die wichtigste Regel dieser Seite: Je früher du das Thema angehst, desto schneller und billiger kommst du wieder heraus. Einfach ist das nicht, denn es kostet Zeit, Verzicht und Anstrengung, und geschenkt bekommt man im Leben nichts. Wer aber motiviert ist und bereit, seine Komfortzone zu verlassen, kann seine Schulden in den Griff bekommen.
Der erste Schritt: alle Schulden auf eine Liste
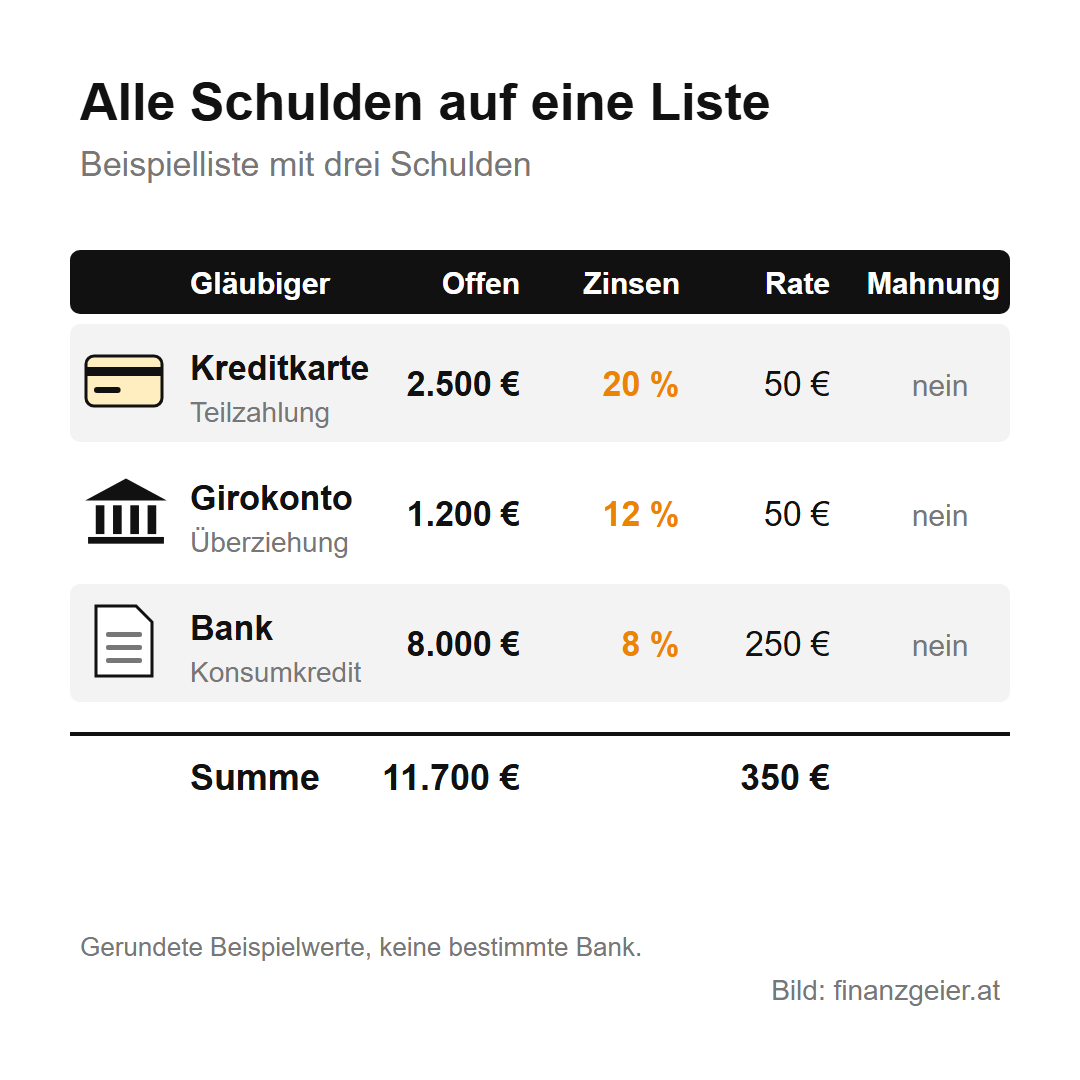
Ohne Überblick gibt es keinen Plan. Viele Menschen mit Schulden wissen nicht genau, wem sie wie viel schulden, und manche wollen es auch gar nicht so genau wissen. Gerade deshalb gehören alle Schulden auf eine einzige Liste, auf Papier oder in eine Tabelle. Für jede Schuld kommen dorthin: der Gläubiger, also wem du das Geld schuldest, der offene Betrag, der Zinssatz, die monatliche Rate und ob schon gemahnt wurde.
Die Zahlen stehen in den Kontoauszügen, in den Kreditverträgen, auf der Kreditkartenabrechnung und in den Mahnschreiben. Auch Schulden bei Familie und Freunden, offene Rechnungen und Ratenkäufe im Online-Handel gehören dazu. Was über dich gespeichert ist, zeigt eine Selbstauskunft beim KSV1870, dem Kreditschutzverband, bei dem Banken und Händler nachfragen, wie es um deine Zahlungsmoral steht. Diese Auskunft ist einmal im Jahr kostenlos und zeigt auch, ob dort schon negative Einträge stehen.
Am Ende steht eine Zahl, vor der sich viele fürchten: die Summe aller Schulden. Diese Zahl ist aber kein Urteil, sondern der Ausgangspunkt für den Plan.
Wie viel jeden Monat für die Rückzahlung bleibt
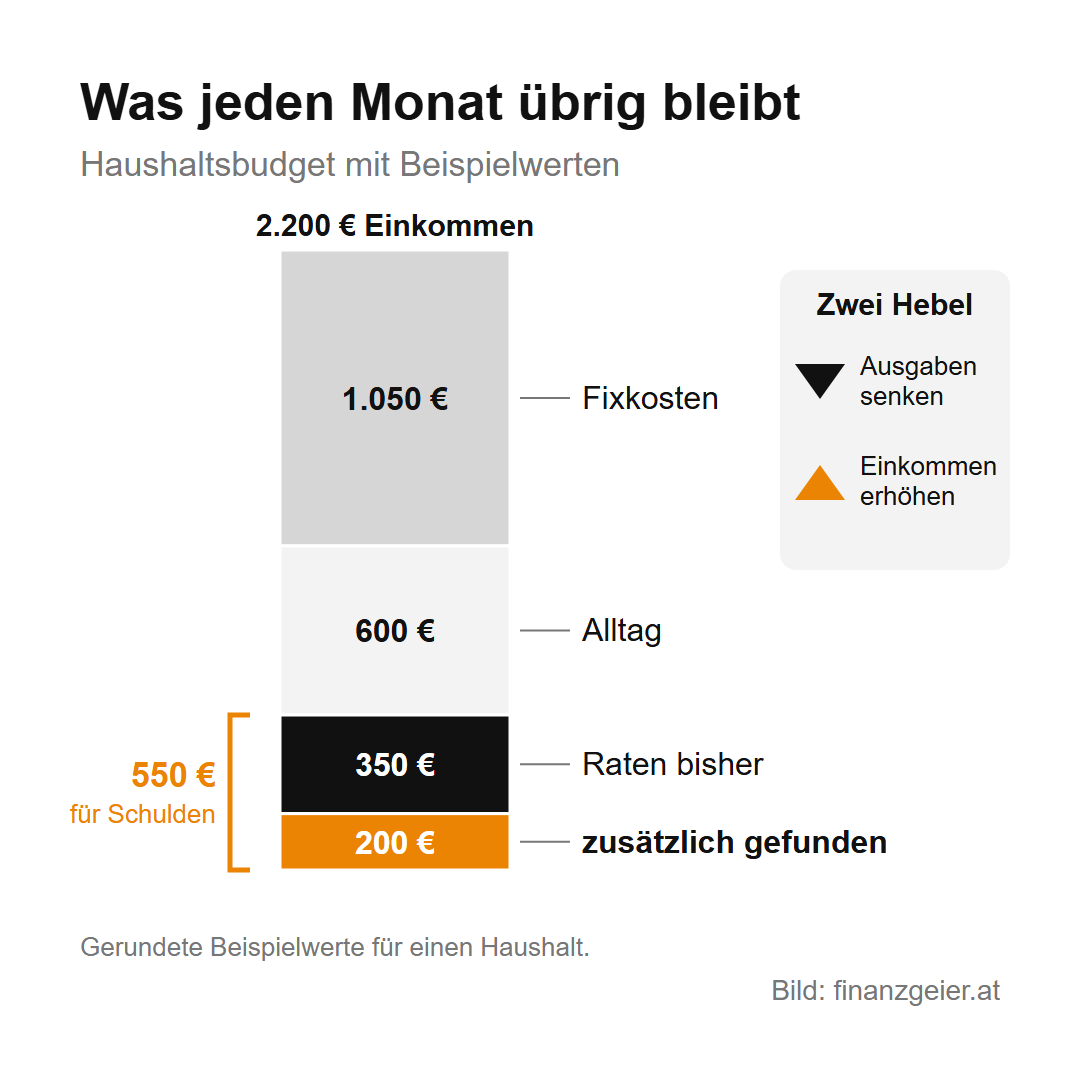
Der zweite Schritt ist das Haushaltsbudget: Was kommt jeden Monat herein, was geht fix hinaus, und was bleibt übrig? Fixkosten sind Miete, Strom, Versicherungen, Handy, Fahrtkosten und die laufenden Kreditraten. Danach kommen Lebensmittel und alles andere für den Alltag. Was dann übrig bleibt, kann jeden Monat zusätzlich in die Rückzahlung fließen.
Ist dieser Betrag klein oder gar null, gibt es zwei Hebel. Der eine sind die Ausgaben: Abos kündigen, das Handy noch ein paar Jahre behalten, öfter selbst kochen, das eigene Auto in Frage stellen. Der andere ist das Einkommen: Überstunden, ein Nebenjob oder eine Weiterbildung, die mittelfristig ein höheres Gehalt bringt. Bequem ist keiner der beiden Wege, aber jeder zusätzliche Euro in der Rückzahlung spart Zinsen.
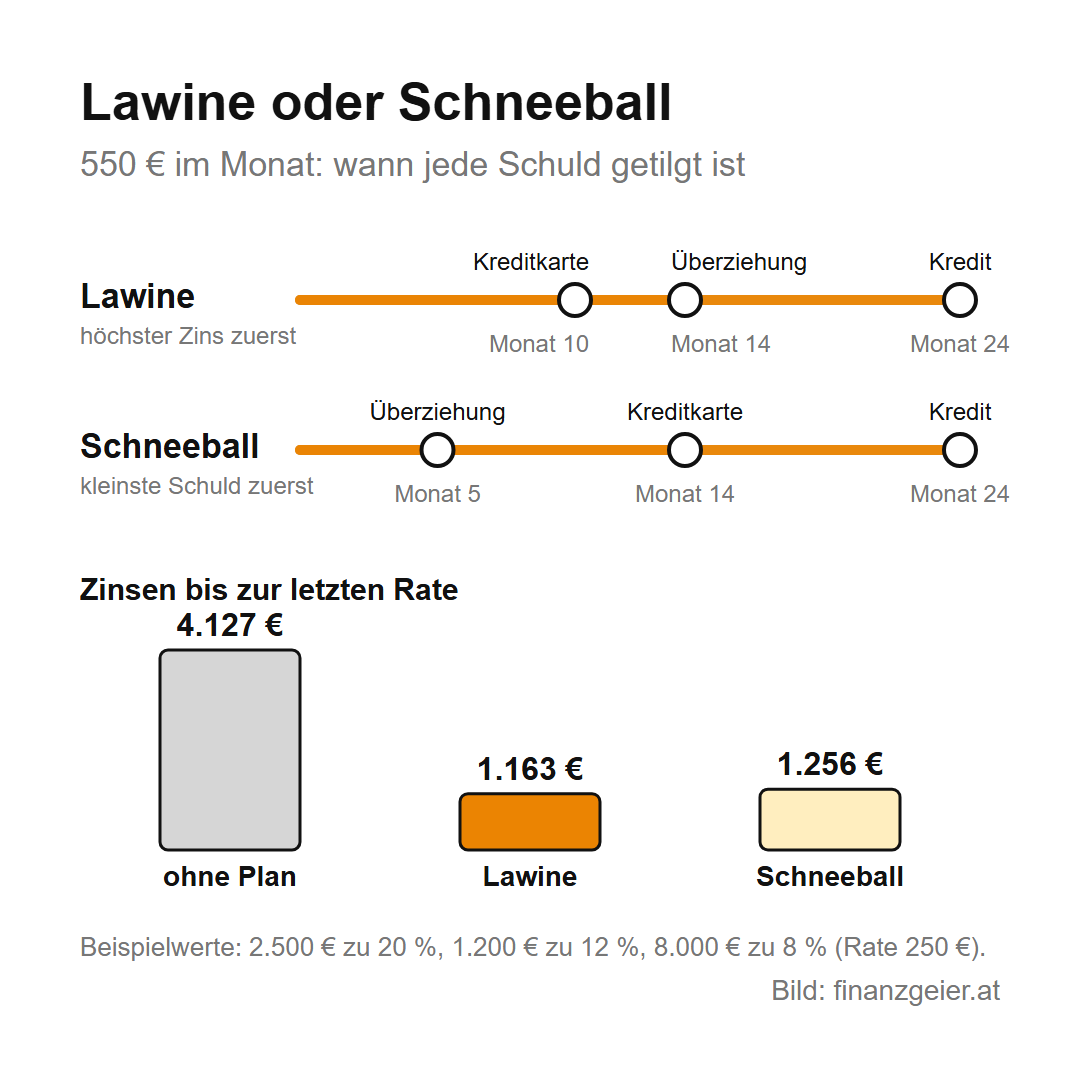
Im Rechenbeispiel dieser Seite, mit Beispielwerten, zahlt jemand 250 Euro im Monat für seinen Konsumkredit und je 50 Euro auf Kreditkarte und Überziehung, zusammen also 350 Euro. Beim Durchgehen seines Budgets findet er weitere 200 Euro im Monat, die er ab jetzt für die Rückzahlung verwendet. Damit stehen ihm 550 Euro im Monat zur Verfügung.
Lawine oder Schneeball: die Reihenfolge
Bei mehreren Schulden stellt sich die Frage, welche zuerst weg soll. Für alle anderen läuft die vereinbarte Rate weiter, das restliche Geld geht gezielt auf eine einzige Schuld. Ist sie getilgt, wandert ihre Rate zur nächsten, und die Rückzahlung wird mit jeder erledigten Schuld schneller. Für die Reihenfolge gibt es zwei bekannte Methoden.
Bei der Lawinenmethode kommt die Schuld mit dem höchsten Zinssatz zuerst, das ist rechnerisch die billigste Lösung. Bei der Schneeballmethode kommt die kleinste Schuld zuerst, egal wie hoch ihr Zinssatz ist. Das kostet etwas mehr, bringt aber früh ein Erfolgserlebnis, und das hält viele bei der Stange.
Das Rechenbeispiel mit Beispielwerten: Teilzahlung auf der Kreditkarte 2.500 Euro zu 20 Prozent, Überziehung 1.200 Euro zu 12 Prozent und ein Konsumkredit über 8.000 Euro zu 8 Prozent mit 250 Euro Rate, zusammen 11.700 Euro. Wer wie bisher 350 Euro im Monat zahlt, ist nach 109 Monaten schuldenfrei, also nach gut neun Jahren, und hat bis dahin 4.127 Euro Zinsen bezahlt. Mit 550 Euro im Monat und der Lawinenmethode ist die Kreditkarte nach 10 Monaten erledigt, die Überziehung nach 14 und der Kredit nach 24 Monaten, und an Zinsen fallen 1.163 Euro an. Mit der Schneeballmethode ist die Überziehung schon nach 5 Monaten weg, alles ist ebenfalls nach 24 Monaten getilgt, und die Zinsen machen 1.256 Euro aus.
Der Unterschied zwischen den beiden Methoden ist mit 93 Euro klein. Der Unterschied zwischen Plan und keinem Plan ist dagegen groß: sieben Jahre früher schuldenfrei und fast 3.000 Euro weniger Zinsen. Welche Methode du wählst, ist also weniger wichtig als die Entscheidung, überhaupt anzufangen. Wer sich leicht motivieren lässt, fährt mit der Lawine billiger, wer schnelle Erfolge braucht, mit dem Schneeball sicherer.
Mit den Gläubigern reden
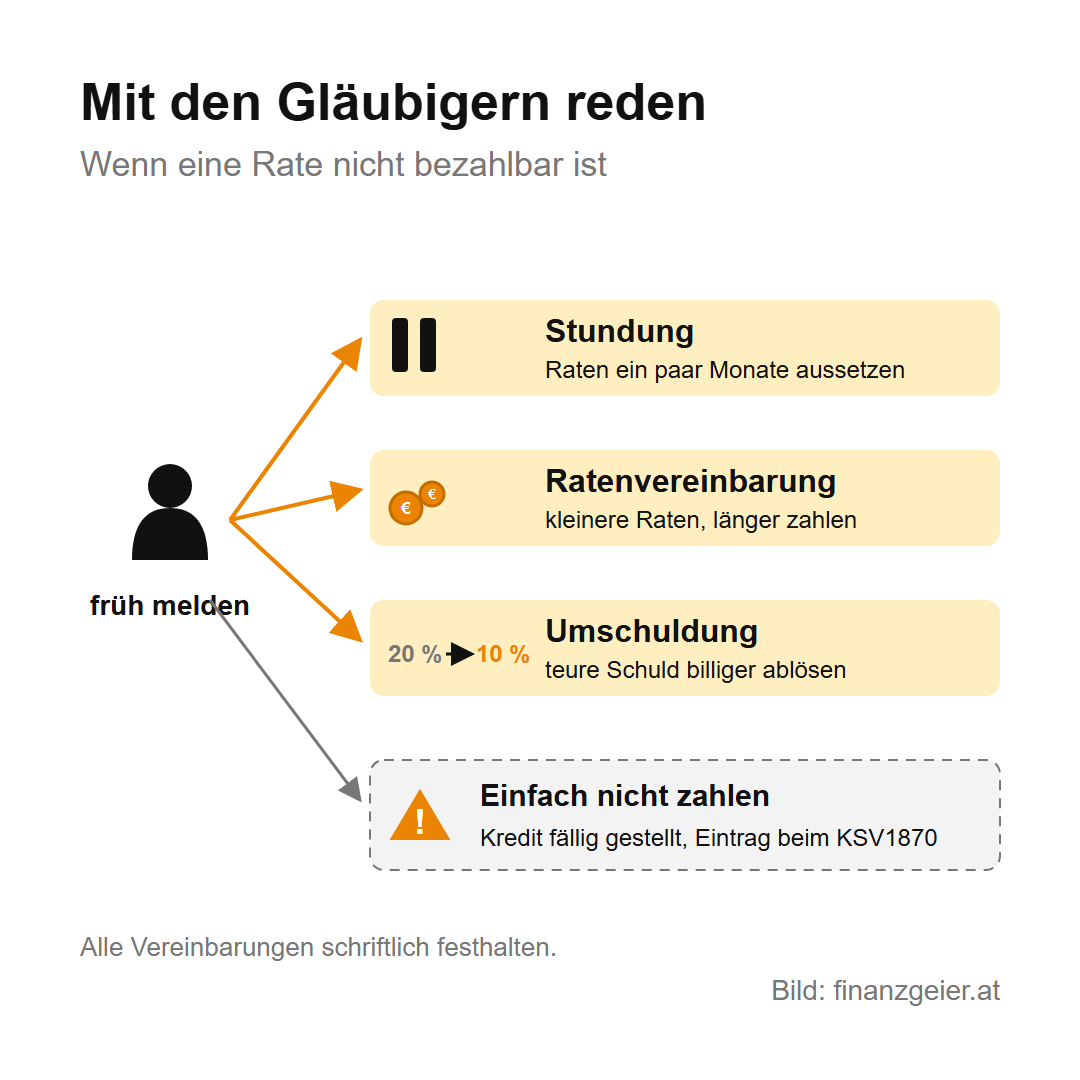
Wer eine Rate nicht zahlen kann, meldet sich am besten, bevor die erste Mahnung kommt. Banken und Händler wollen ihr Geld zurück und reagieren auf eine Anfrage besser als auf Schweigen. Möglich sind eine Stundung, also ein Aufschub der Raten für einige Monate, oder eine Ratenvereinbarung mit kleineren Raten. Beides kostet weiter Zinsen und gehört schriftlich festgehalten. Wer dagegen einfach nicht zahlt, riskiert, dass die Bank den ganzen Kredit fällig stellt, und handelt sich negative Einträge beim KSV1870 ein, die jahrelang abrufbar bleiben.
Eine Umschuldung heißt, teure Schulden mit einem neuen, billigeren Kredit abzulösen. Das kann sich lohnen, zum Beispiel wenn eine Teilzahlung auf der Kreditkarte mit 20 Prozent durch einen Konsumkredit mit deutlich niedrigerem Effektivzins ersetzt wird. Zählen müssen aber die Gesamtkosten: Eine längere Laufzeit senkt die Rate, macht den Kredit insgesamt oft teurer, und Bearbeitungsgebühren fressen einen Teil der Ersparnis. Außerdem hilft eine Umschuldung nur, wenn die alten Schulden danach wirklich weg sind und nicht wieder neu entstehen.
Keine neuen Schulden
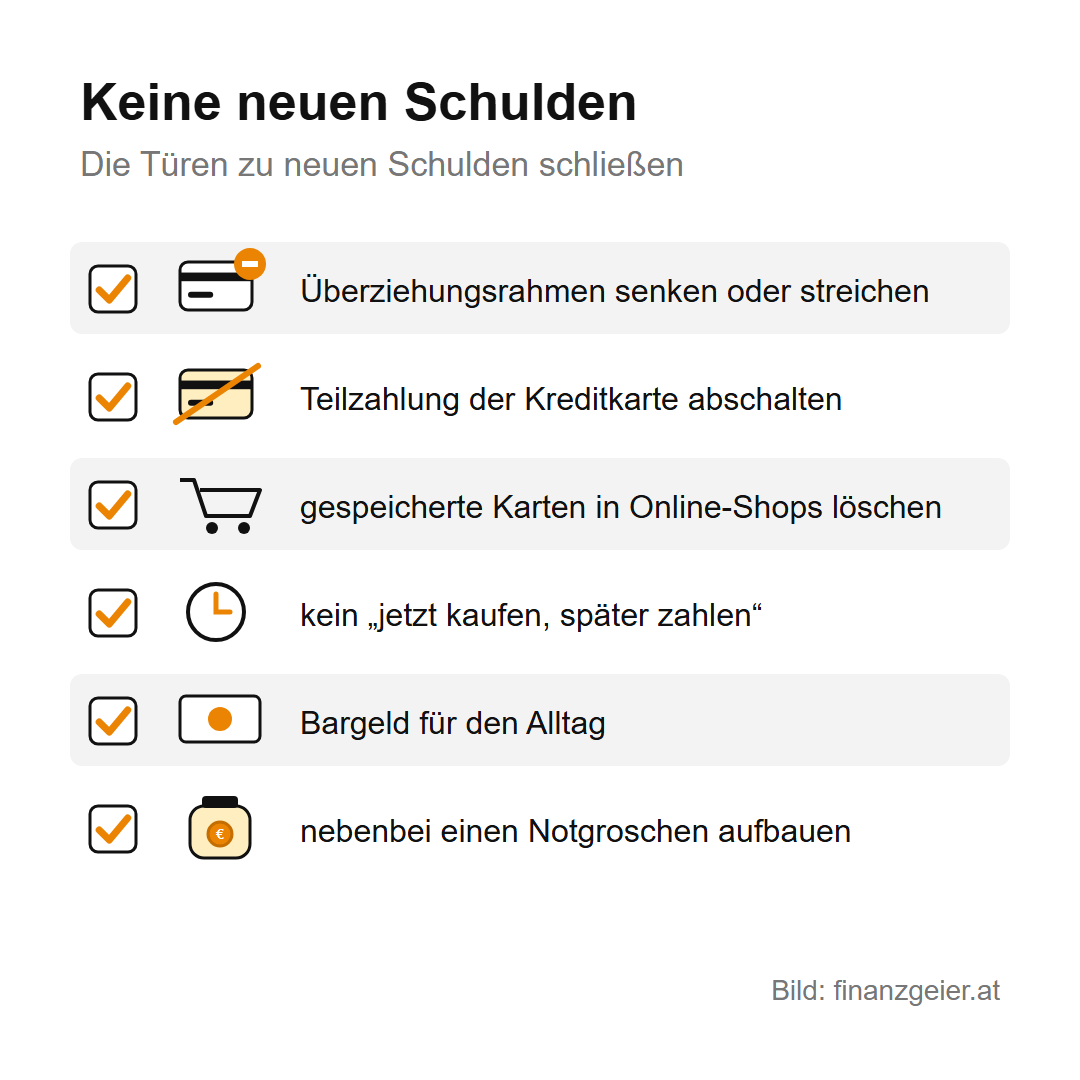
Ein Abbauplan funktioniert nur, wenn hinten nichts nachkommt. Deshalb gehört zum Plan, die Türen zu neuen Schulden zu schließen: den Überziehungsrahmen bei der Bank senken oder ganz streichen lassen, die Teilzahlung der Kreditkarte abschalten, gespeicherte Karten in Online-Shops löschen und auf „jetzt kaufen, später zahlen“ verzichten. Wer seine Ausgaben schlecht im Griff hat, kommt mit Bargeld oft besser zurecht, denn was nicht mehr in der Geldbörse ist, kann nicht ausgegeben werden.
Gleichzeitig braucht es einen Polster für Unerwartetes. Geht die Waschmaschine kaputt und ist kein Geld da, landet die Reparatur sonst wieder auf dem Überziehungsrahmen. Deshalb parallel zur Rückzahlung einen Notgroschen aufbauen, und sei es anfangs nur mit kleinen Beträgen.
Die Grundregel dahinter ist einfach: Was du nicht bezahlen kannst, kannst du dir nicht leisten. Das gilt für den neuen Fernseher genauso wie für den Urlaub.
Wenn es allein nicht mehr geht
Reicht das Einkommen auch nach allen Einsparungen nicht für die Raten, gibt es Hilfe: Die staatlich anerkannten Schuldenberatungen helfen kostenlos, und in jedem Bundesland gibt es Beratungsstellen. Allerdings ist dort mit Wartezeiten zu rechnen. Umso wichtiger ist es, sich sofort um die Schulden zu kümmern, statt das Thema aufzuschieben, und sich nicht ganz auf andere zu verlassen, auch nicht auf eine Beratungsstelle. Die Schulden und die Kosten, die mit ihnen entstanden sind, zurückzuzahlen, bleibt die eigene Aufgabe, und wer sich mit dem Thema schon so genau beschäftigt, schafft das in den meisten Fällen aus eigener Kraft.
Der Privatkonkurs, genauer das Schuldenregulierungsverfahren, ist aber kein einfacher Ausweg, auch wenn das viele glauben. Über mehrere Jahre bleibt nur ein Teil des Einkommens zum Leben, oft nur das Existenzminimum, und der Konkurs ist noch viele Jahre danach für Unternehmen sichtbar. Selbst einfache Verträge werden dann abgelehnt oder nur zu deutlich schlechteren Bedingungen angeboten. Wer früh mit dem Abbauen beginnt und sich danach nie wieder verschuldet, kommt in vielen Fällen ohne Konkurs aus.
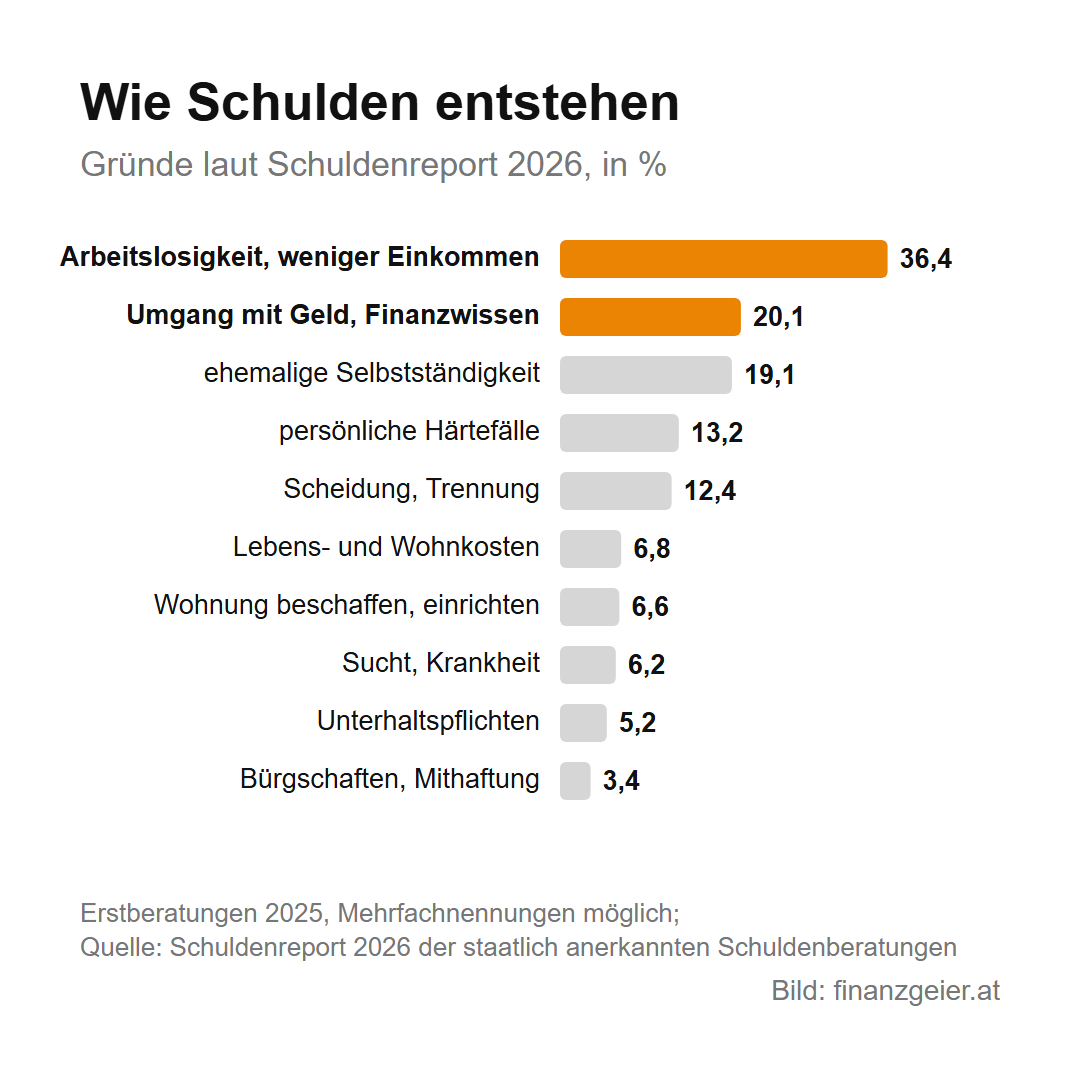
Wie man überhaupt in die Schulden gerät, zeigt der Schuldenreport 2026: Der häufigste Grund ist Arbeitslosigkeit oder ein geringeres Einkommen, bei 36,4 Prozent der Menschen in der Schuldenberatung. Danach folgen der Umgang mit Geld und fehlendes Finanzwissen mit 20,1 Prozent. Bei beiden hilft dasselbe: Bildung. Wer in sich selbst investiert, in Ausbildung und Weiterbildung, schützt sich besser vor Arbeitslosigkeit und geringem Einkommen, und wer den Umgang mit Geld lernt, gerät gar nicht erst in die Schuldenfalle.
Der Rat zum Schluss: Setz dich noch diese Woche hin und schreib alle deine Schulden auf eine Liste, mit Betrag, Zinssatz und Rate. Das ist der unangenehmste Schritt, aber jeder weitere Monat ohne Plan kostet Zinsen. Danach rechnest du mit dem Budget aus, wie viel jeden Monat in die Rückzahlung fließen kann, und legst fest, welche Schuld du zuerst tilgst: die mit dem höchsten Zinssatz oder die kleinste.
Quellen: Schuldenreport 2026 der staatlich anerkannten Schuldenberatungen (Daten 2025), Zinsstatistik der EZB für Österreich, Konsumkredite an Haushalte, Arbeiterkammer-Erhebung Girokonten Februar 2023. Stand: Oktober 2026.
Weiterlesen: Beim Privatkonkurs bleibt über mehrere Jahre nur ein Teil des Einkommens zum Leben, oft nur das Existenzminimum. Warum er deshalb kein einfacher Ausweg ist, zeigt die Seite über den Privatkonkurs. Dort steht, wie das Verfahren abläuft und warum es das letzte Mittel ist.
Hinweis: Diese Seite gibt allgemeine Informationen und die Meinung des Autors wieder. Sie ist keine Finanz- oder Rechtsberatung und keine Aufforderung, einen Kredit abzuschließen, umzuschulden oder einen Privatkonkurs zu beantragen. Jede Lage ist anders; im Zweifel hilft die Arbeiterkammer weiter.

