
Zuletzt aktualisiert: 09.10.2026
Im Jahr 2000 gab es in Österreich 5.479 Bankstellen, Ende 2025 waren es nur mehr 3.502. Mehr als ein Drittel ist in 25 Jahren verschwunden, und der Rückgang geht weiter. Gleichzeitig gibt es immer mehr Banken, die gar keine Filiale haben und alles über App und Internet erledigen. Wer ein Konto braucht, steht deshalb vor der Frage, welche Art von Bank zu ihm passt. Diese Seite erklärt, worin sich Online-Banken und Filialbanken unterscheiden: bei den Kosten, beim Bargeld, bei der Beratung und dort, wo es um Sicherheit und Steuer geht. Am Ende steht, wie sich beides sinnvoll verbinden lässt.
Inhalt
Zwei Arten von Banken
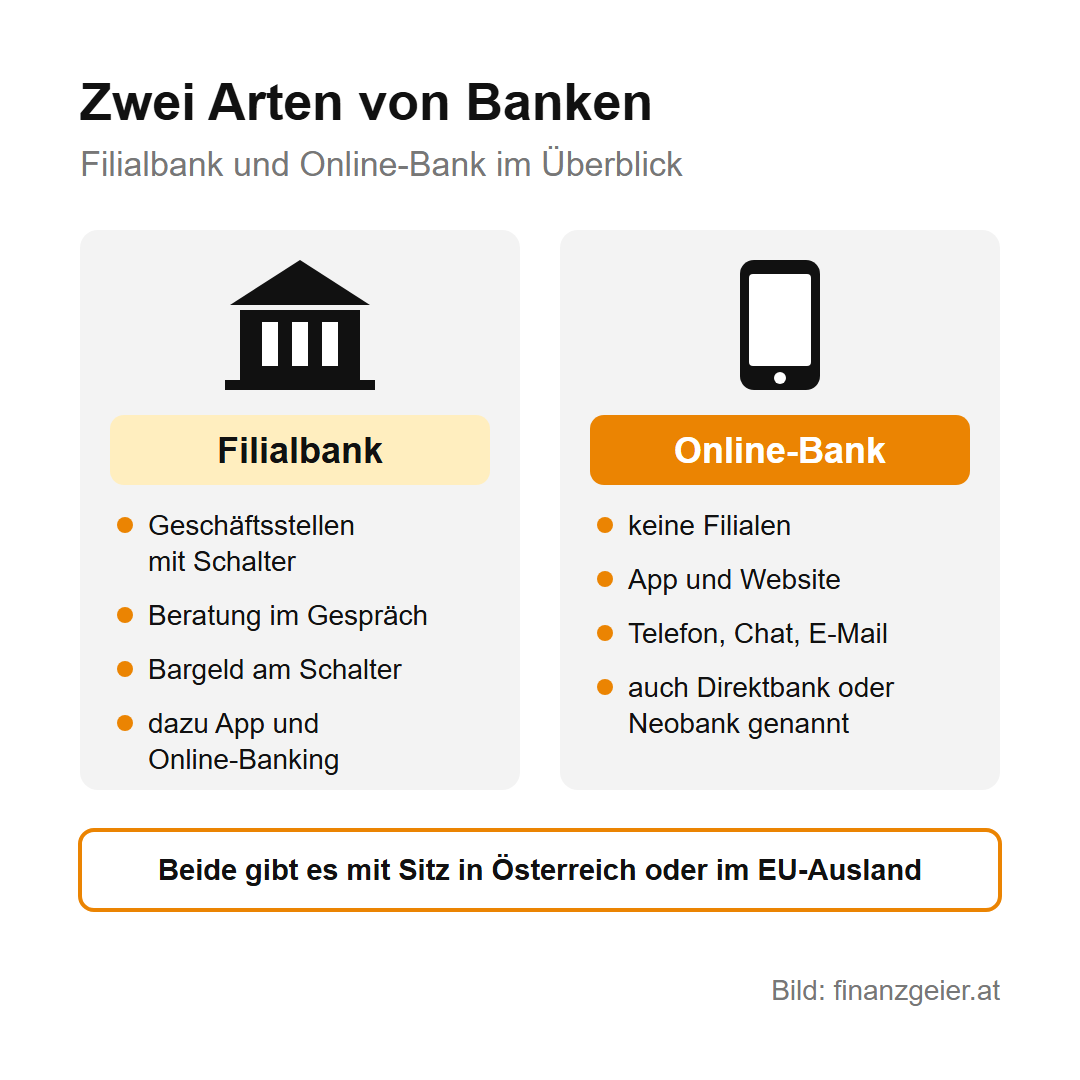
Eine Filialbank hat Geschäftsstellen, in die du gehen kannst. Dort sitzt dir jemand gegenüber, du kannst Bargeld am Schalter abheben und einzahlen und dich zu Krediten oder Geldanlage beraten lassen. Fast alle Filialbanken haben heute auch eine App und Online-Banking, die alltäglichen Dinge erledigst du also auch dort am Handy.
Eine Online-Bank, auch Direktbank genannt, hat keine Filialen. Konto eröffnen, überweisen, Karte sperren, Fragen stellen: Alles läuft über App, Website, Telefon, Chat oder E-Mail. Manche nennen sich Neobank. Gemeint ist eine junge Bank, die von Anfang an nur auf das Handy gesetzt hat. Online-Banken gibt es mit Sitz in Österreich und mit Sitz in einem anderen Land der EU, und dieser Unterschied ist wichtiger, als er auf den ersten Blick wirkt. Mehr dazu weiter unten.
Immer weniger Filialen
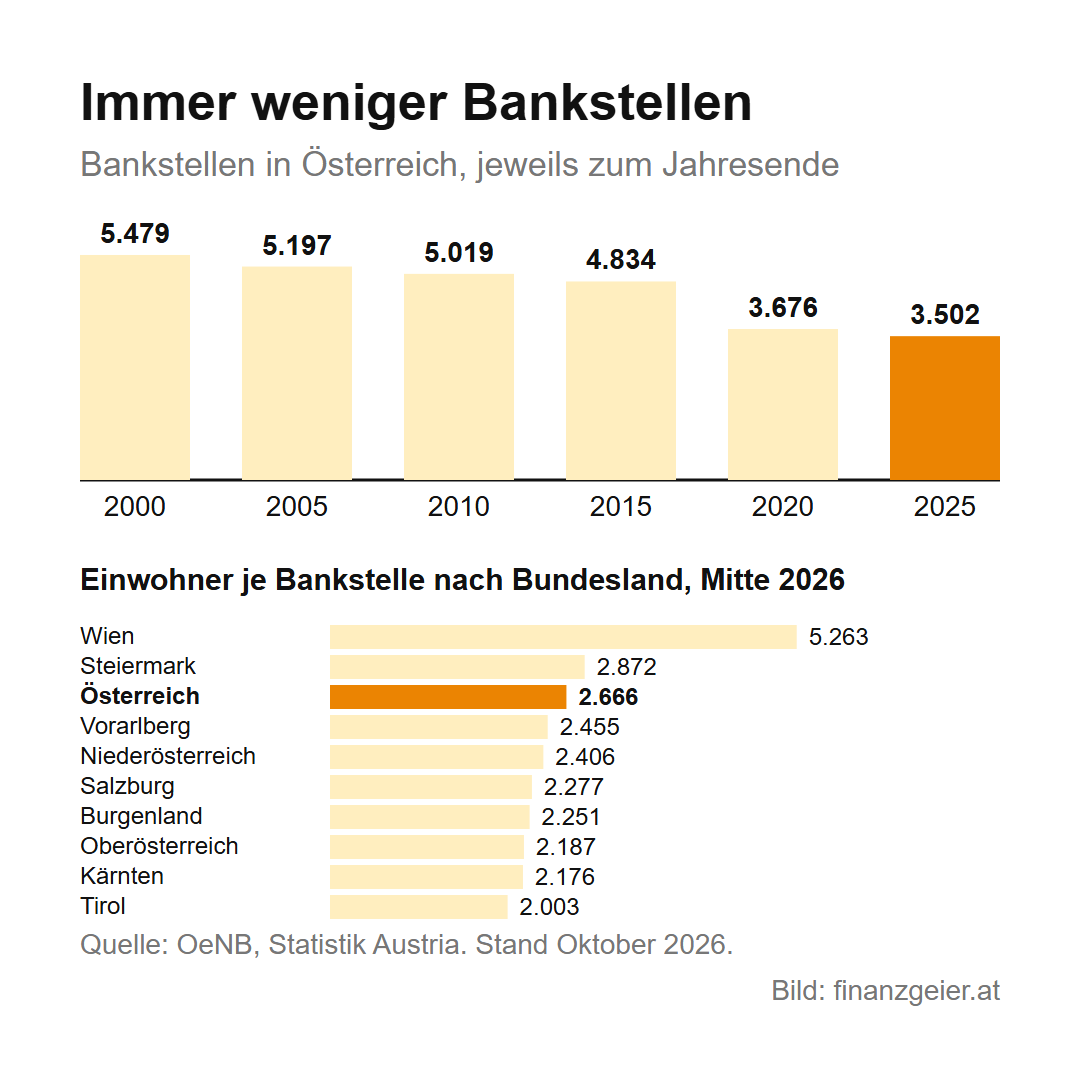
Wie stark sich das Bild verändert hat, zeigen die Zahlen der Oesterreichischen Nationalbank. Sie zählt alle Bankstellen, also die Zentralen der Banken und ihre Zweigstellen. Im Jahr 2000 waren es 5.479, im Jahr 2010 noch 5.019 und im Jahr 2020 nur mehr 3.676. Ende 2025 lag die Zahl bei 3.502, und Mitte 2026 waren es 3.458. Besonders stark war der Rückgang zwischen 2015 und 2020: In diesen fünf Jahren sind mehr als 1.100 Bankstellen verschwunden.
Im Durchschnitt teilen sich heute rund 2.700 Einwohner eine Bankstelle. Zwischen den Bundesländern gibt es dabei Unterschiede: In Tirol kommen rund 2.000 Einwohner auf eine Bankstelle, in Wien sind es mehr als 5.200. Am Land sind die Wege trotzdem oft länger, denn dort verteilen sich die Filialen auf eine große Fläche. Ähnlich sieht es bei den Bankomaten aus: Laut Daten der Nationalbank vom Sommer 2025 haben 342 Gemeinden in Österreich keinen Bankomaten mehr, und mehr als 330.000 Menschen leben in so einer Gemeinde.
Für die Wahl der Bank heißt das: Wer heute eine Filialbank nimmt, weil die Filiale ums Eck ist, sollte nicht fest damit rechnen, dass sie in zehn Jahren noch dort ist.
Was es kostet
Der größte Unterschied liegt bei den Kosten. Eine Filialbank muss Geschäftsstellen erhalten und Personal bezahlen, und das steckt im Preis für das Konto. Online-Banken sparen sich diese Kosten, deshalb gibt es bei ihnen oft Konten ohne Kontoführungsgebühr. Gratis heißt allerdings nicht immer ohne Bedingung: Manche Banken verlangen dafür einen regelmäßigen Gehaltseingang oder eine Mindestzahl an Kartenzahlungen, und wer die Bedingung nicht erfüllt, zahlt doch.
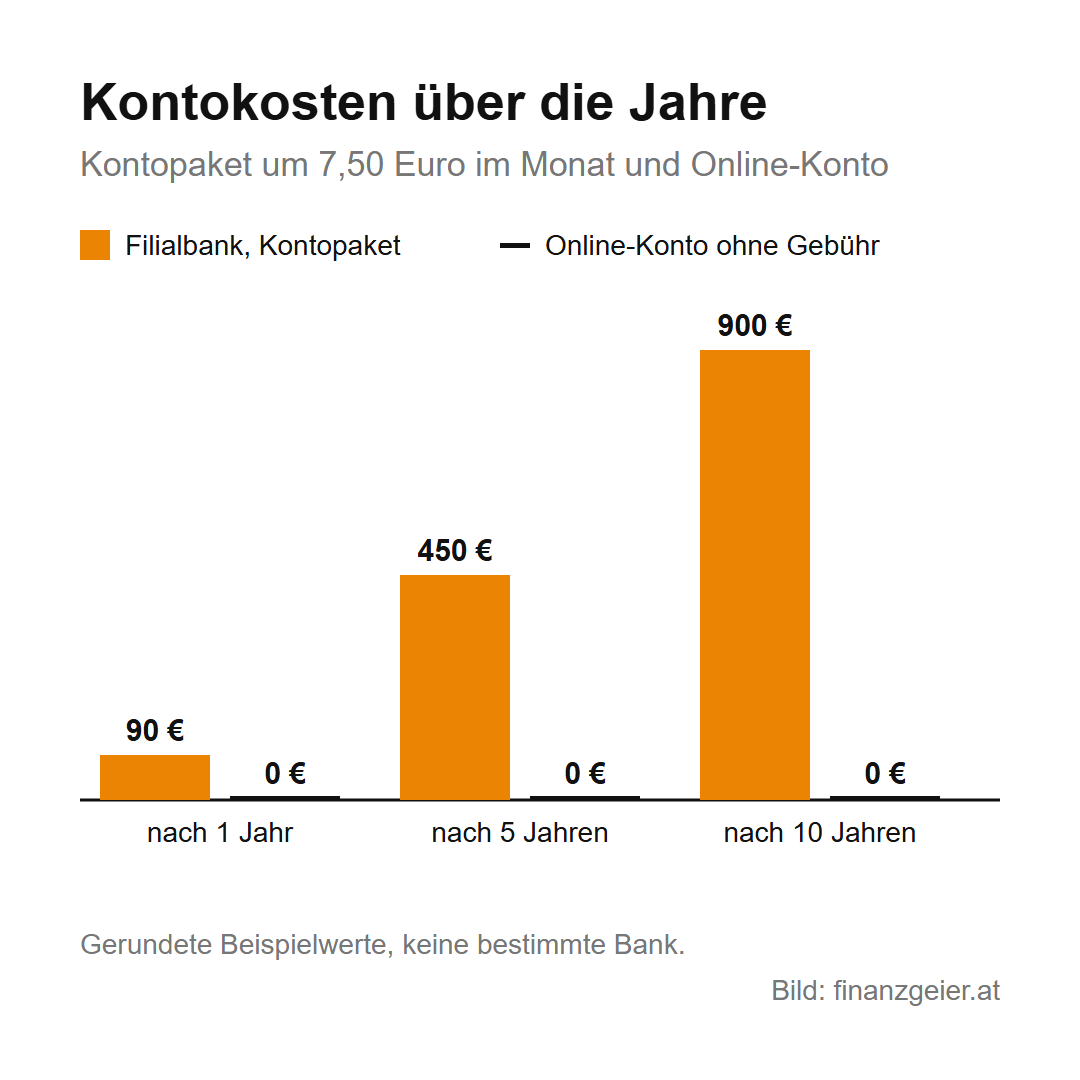
Wie viel das über die Jahre ausmacht, zeigt ein Rechenbeispiel mit gerundeten Beispielwerten, die zu keiner bestimmten Bank gehören. Ein Kontopaket bei einer Filialbank um 7,50 Euro im Monat kostet 90 Euro im Jahr. Nach fünf Jahren sind das 450 Euro, nach zehn Jahren 900 Euro. Das Online-Konto ohne Kontoführungsgebühr kostet in derselben Zeit nichts. Wer die 900 Euro stattdessen anlegt, hat am Ende noch mehr, wie viel genau, zeigt der Zinseszinsrechner. Wie du die Kosten eines Kontos genau vergleichst, steht auf der Seite Girokonto: vergleichen, auswählen, eröffnen.
Dazu eine klare Meinung: Persönliche Beratung ist eine Leistung, und Leistungen kosten Geld. Wer sie braucht, muss sich bewusst sein, dass er dafür zahlt, und das ist in Ordnung. Wer sie nicht braucht, sollte sie aber auch nicht jahrelang mitbezahlen.
Bargeld: Abheben ist leicht, große Beträge sind es nicht
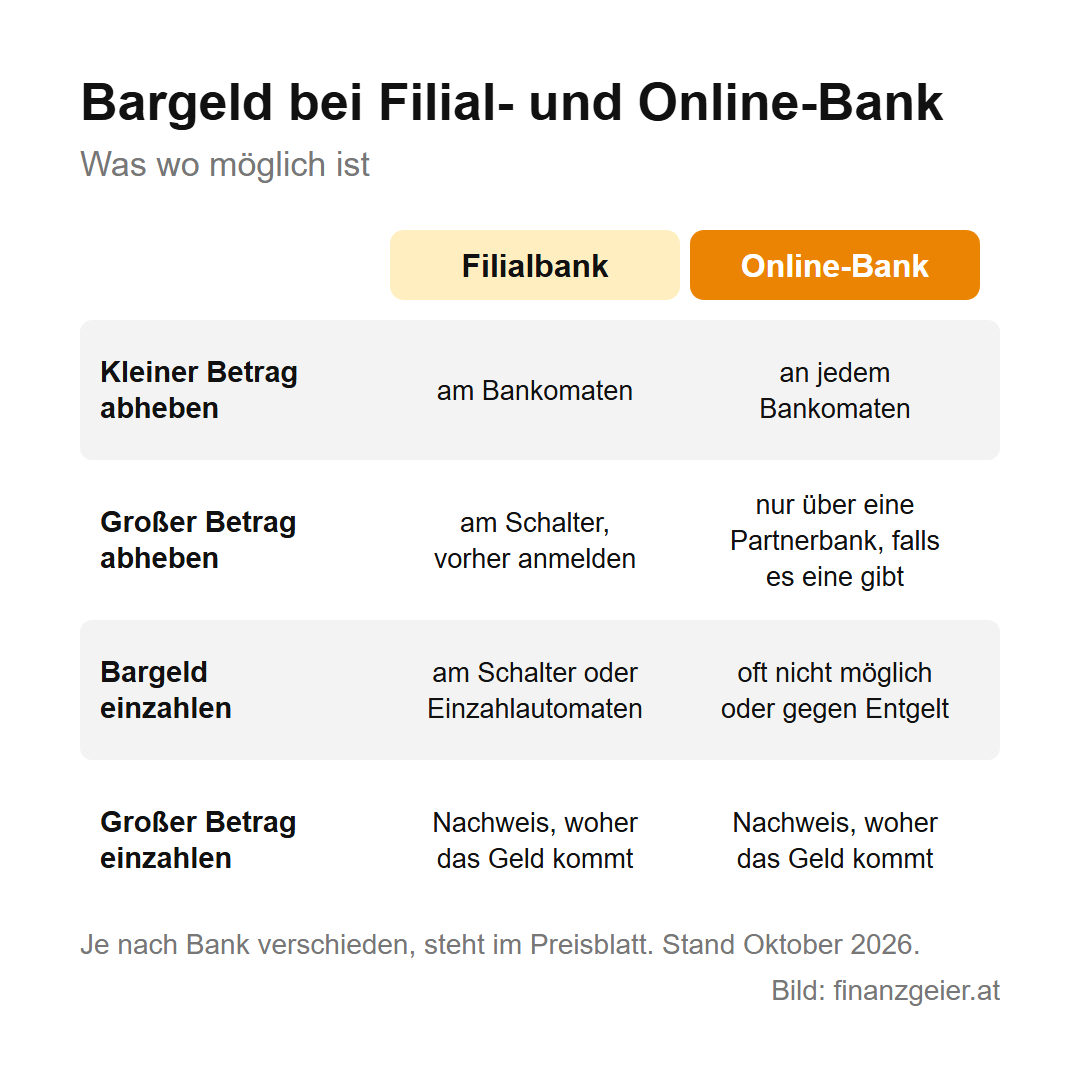
Für kleine Beträge ist es fast egal, welche Bank du hast. Mit der Debitkarte hebst du an jedem Bankomaten Geld ab, auch an Geräten anderer Banken. Wie viel pro Tag oder Woche möglich ist, legt das Limit deiner Karte fest. Mehr dazu steht auf der Seite Kontokarten.
Schwierig wird es bei größeren Beträgen. Wer etwa für einen Gebrauchtwagen 8.000 Euro bar braucht, kommt mit dem Bankomaten nicht weit. Bei einer Filialbank holst du die Summe am Schalter ab, bei größeren Beträgen meldest du sie am besten ein paar Tage vorher an. Eine reine Online-Bank hat keinen Schalter. Manche arbeiten mit einer Partnerbank zusammen, in deren Filialen du Bargeld abheben oder einzahlen kannst, aber die nächste Filiale dieser Partnerbank kann weit weg sein. Dazu kommt, dass das Einzahlen bei Online-Banken oft gar nicht oder nur gegen ein Entgelt möglich ist. Ob und wie es geht und was es kostet, steht im Preisblatt der Bank. Bei größeren Bargeldbeträgen fragt außerdem jede Bank nach der Herkunft des Geldes, denn das verlangen die Regeln gegen Geldwäsche.
Wer regelmäßig mit Bargeld zu tun hat, etwa weil er Einnahmen bar bekommt oder größere Dinge bar bezahlt, sollte das vor der Wahl der Bank klären und nicht erst, wenn das Geld gebraucht wird.
Beratung und persönlicher Kontakt
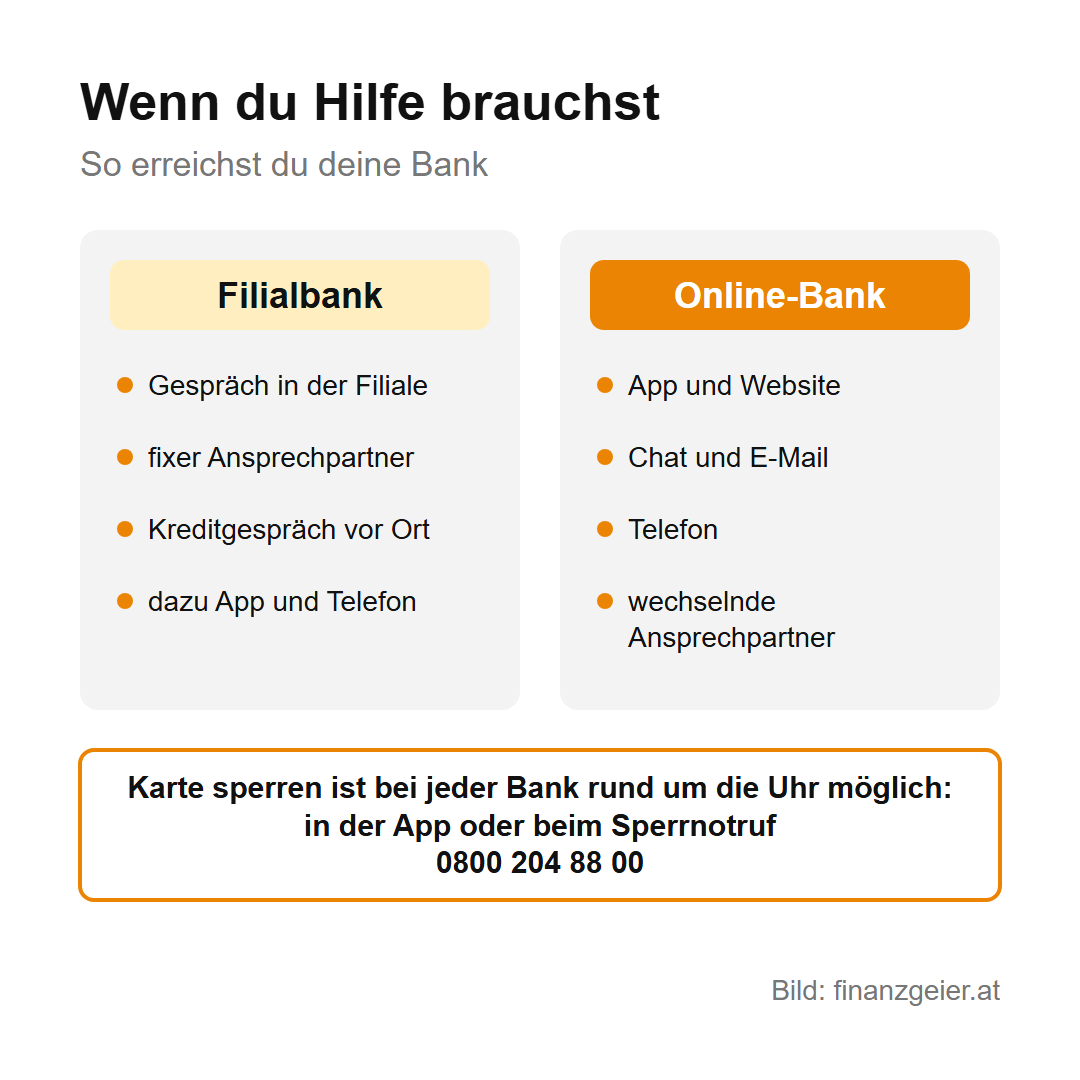
Für viele Menschen ist es wichtig, bei Geldfragen jemandem gegenüberzusitzen, der sich Zeit nimmt und die Unterlagen kennt. Das bietet nur eine Filialbank. Bei einer Online-Bank bist du auf Telefon, Chat oder E-Mail angewiesen, und du sprichst meist jedes Mal mit jemand anderem. Für alltägliche Fragen reicht das, und eine verlorene Karte sperrst du ohnehin bei jeder Bank rund um die Uhr in der App oder beim Sperrnotruf. Wenn aber etwas Ungewöhnliches passiert, etwa eine Buchung, die du dir nicht erklären kannst, ist ein fixer Ansprechpartner in der Filiale mehr wert als ein Chatfenster.
Dazu kommt ein Blick in die Zukunft. Wer schon weiß, dass er irgendwann eine Wohnung kaufen oder ein Haus bauen will, wird einen Kredit brauchen. Für einen Wohnkredit prüft die Bank Einkommen, Ausgaben und Rücklagen genau, und dafür braucht es Unterlagen und Gespräche. Kennt dich die Bank bereits seit Jahren, sieht sie an deinem Konto, wie regelmäßig dein Gehalt kommt und wie du mit Geld umgehst. Das kann das Gespräch leichter machen. Zwingend ist es nicht, denn einen Kredit kannst du auch bei einer Bank bekommen, bei der du noch kein Konto hast, und es lohnt sich ohnehin, mehrere Angebote einzuholen. Wer aber Wert auf diese Beziehung legt, für den ist eine Filialbank eine gute Wahl, im Vergleich zur eher anonymen Abwicklung über die Website einer Online-Bank.
Wo die Bank ihren Sitz hat
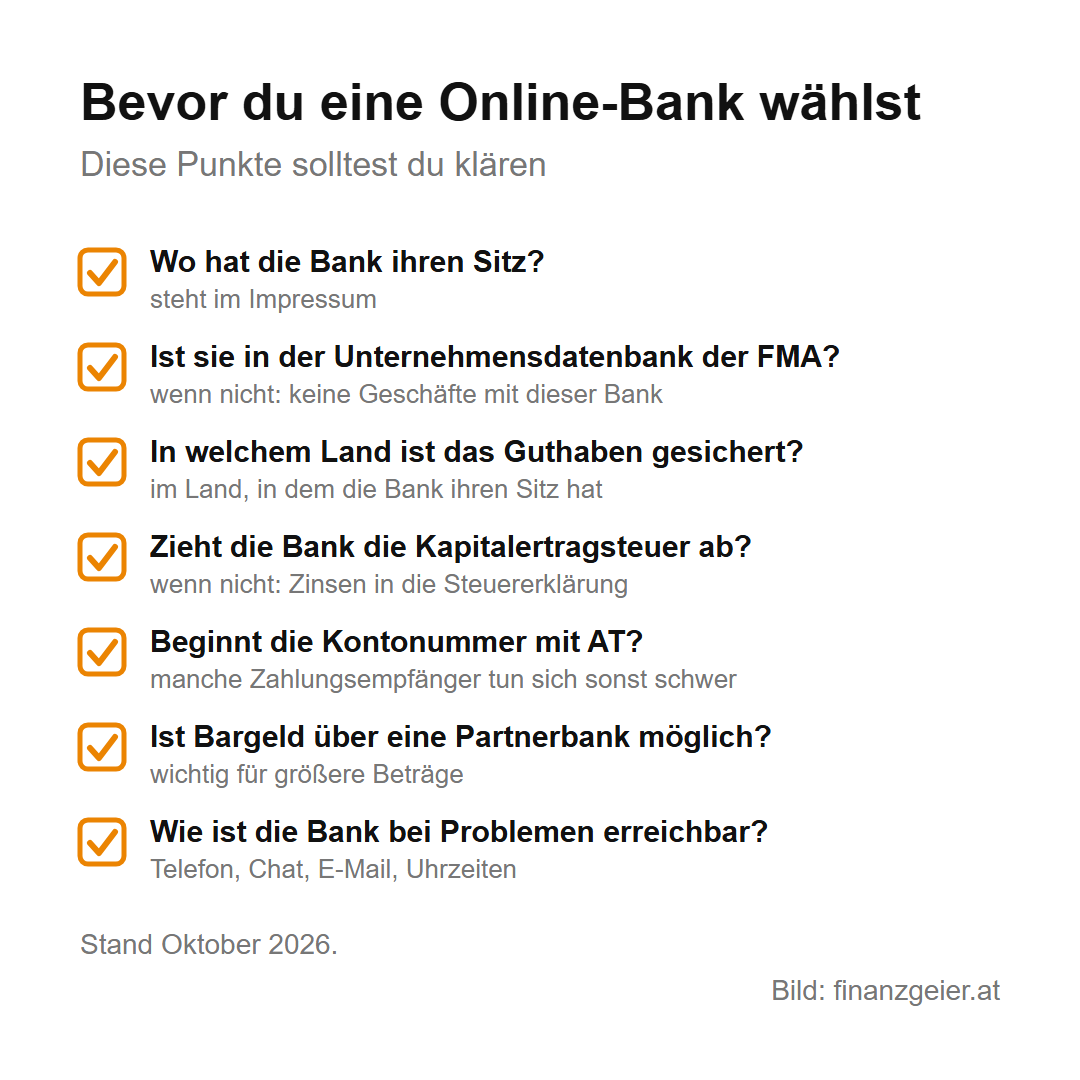
Bei Online-Banken lohnt ein Blick ins Impressum, denn viele haben ihren Sitz in einem anderen Land der EU. Das ist erlaubt, denn eine Bank, die in einem EU-Land zugelassen ist, darf ihre Dienste in der ganzen EU anbieten. Beaufsichtigt wird sie aber von der Behörde ihres Heimatlands, nicht von der österreichischen Finanzmarktaufsicht. Auch die Einlagensicherung läuft über das Heimatland. Dein Guthaben ist dort ebenfalls bis 100.000 Euro geschützt, aber im Ernstfall wendest du dich an die Sicherungseinrichtung dieses Landes. Wie das genau funktioniert, steht auf der Seite Einlagensicherung.
Spürbar wird der Sitz der Bank bei der Steuer. Auf Zinsen für Guthaben bei Banken fallen in Österreich 25 Prozent Kapitalertragsteuer an. Eine Bank mit Sitz in Österreich zieht sie automatisch ab und führt sie an das Finanzamt ab, du musst dich um nichts kümmern. Eine Bank im Ausland tut das nicht. Dann musst du die Zinsen selbst in deiner Steuererklärung angeben, in der Beilage E 1kv, und die 25 Prozent werden dort berechnet. Wer das vergisst, riskiert eine Nachzahlung, denn Banken in der EU melden die Konten von Kunden aus anderen Ländern über ihre Steuerbehörde an das Land, in dem der Kunde wohnt. Mehr zur Kapitalertragsteuer steht im Beitrag Einkommensteuer und Kapitalertragsteuer.
Auch bei einer Beschwerde macht der Sitz einen Unterschied. Die Gemeinsame Schlichtungsstelle der Österreichischen Kreditwirtschaft hilft kostenlos, wenn du dich mit deiner Bank nicht einigen kannst, aber sie ist für Banken in Österreich zuständig. Bei einer Bank im Ausland ist die Schlichtungsstelle ihres Heimatlands zuständig. Und noch etwas: Im Internet tauchen immer wieder gefälschte Banken mit verlockenden Zinsen auf. Ob eine Bank in Österreich tätig sein darf, zeigt die Unternehmensdatenbank der Finanzmarktaufsicht. Wer eine Bank dort nicht findet, lässt die Finger davon.
Beides verbinden
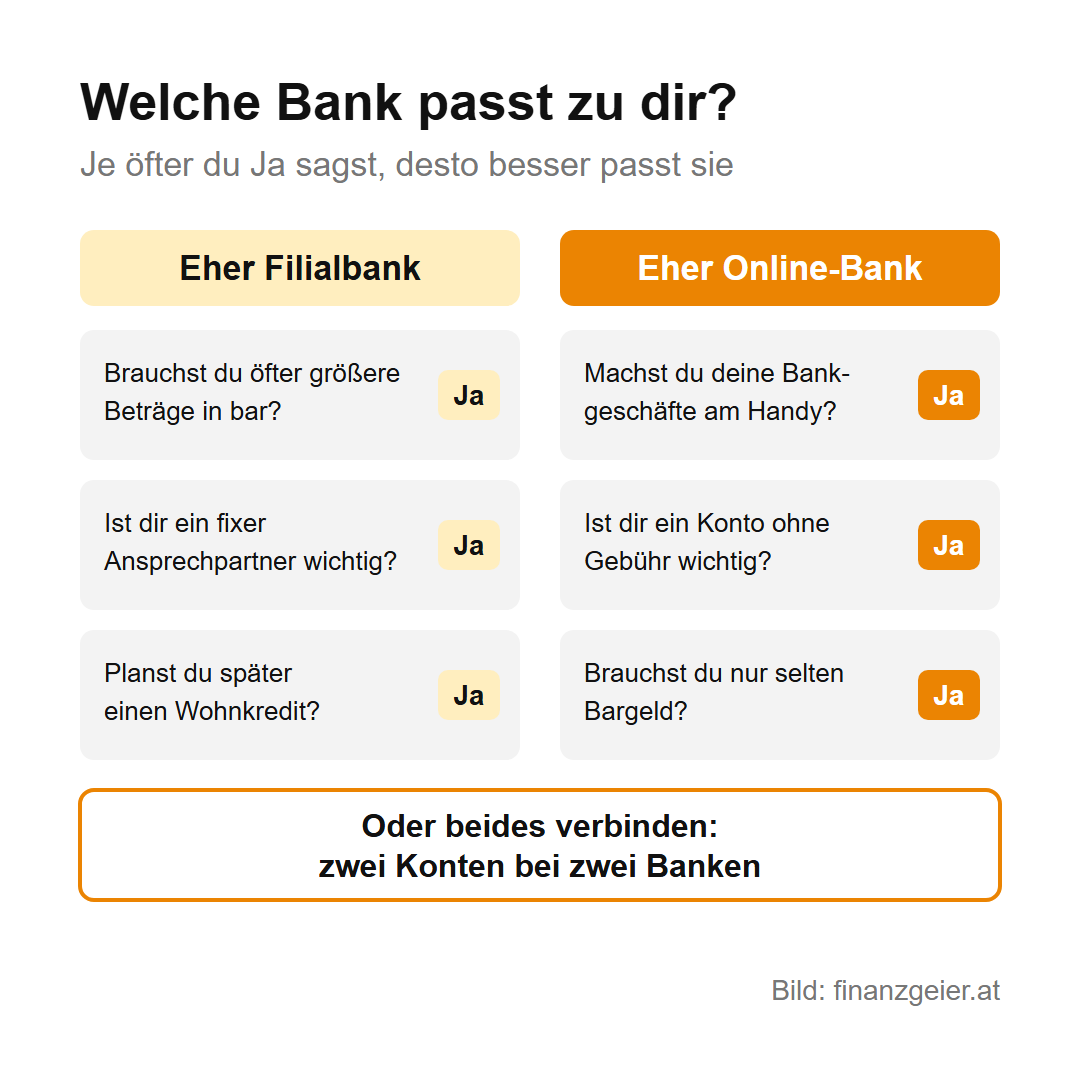
Die Frage muss nicht entweder oder lauten. Viele Menschen haben zwei Konten, und das hat Vorteile. Eine Möglichkeit: Das Gehaltskonto liegt bei der Filialbank, die dich kennt, und ein Online-Konto ohne Gebühr dient als Sparkonto für den Notgroschen oder als Konto für das Einkaufen im Internet. Die andere Möglichkeit ist umgekehrt: Der Alltag läuft über die günstige Online-Bank, und für Bargeld, Beratung und einen späteren Kredit gibt es die Filialbank. Zwei Banken haben einen weiteren Vorteil: Fällt bei einer Bank einmal die App aus oder ist eine Karte gesperrt, kommst du über die andere trotzdem an dein Geld.
Welche Aufteilung passt, hängt davon ab, wie du lebst. Wer selten Bargeld braucht, mit Apps gut zurechtkommt und keine Beratung will, ist bei einer Online-Bank gut aufgehoben und spart über die Jahre einige hundert Euro. Wer Wert auf persönlichen Kontakt legt, öfter größere Summen bar braucht oder einen Wohnkredit plant, hat mit einer Filialbank die bessere Grundlage. Jede Lage ist anders.
Der Rat zum Schluss: Schreib auf, wofür du deine Bank wirklich brauchst, und such die Bank danach aus, nicht nach Gewohnheit. Banken sind Dienstleister wie jeder andere, und Treue zahlt sich nicht automatisch aus.
Quellen: OeNB: Anzahl der Kreditinstitute nach Sektoren, Statistik Austria: Bevölkerung am 1.1.2026, vienna.at/APA: 342 Gemeinden ohne Bankomat, Juli 2025, BMF: Einkünfte aus Kapitalvermögen, FMA: Dienstleistungs- und Niederlassungsfreiheit im EWR, FMA: Unternehmensdatenbank, oesterreich.gv.at: Gemeinsame Schlichtungsstelle der Österreichischen Kreditwirtschaft. Stand: Oktober 2026
Weiterlesen: Bei einer Online-Bank läuft alles über App und Website, auch jede Überweisung. Worauf es bei einer Überweisung ankommt, ist dagegen bei jeder Bank gleich. Dort steht, welche Fristen gelten und welche Fehler typisch sind.
Hinweis: Diese Seite gibt die Meinung des Autors wieder und ist keine Anlage-, Steuer- oder Rechtsberatung. Sie ist keine Aufforderung, ein bestimmtes Produkt zu kaufen oder zu verkaufen.

