
Zuletzt aktualisiert: 09.11.2026
Wer zwei Jahre früher in Pension geht, bekommt im Rechenbeispiel auf dieser Seite rund 336 Euro brutto weniger im Monat, und zwar auf Dauer. Wer nach pensionsarten österreich sucht, steht deshalb meist vor ganz konkreten Fragen: Wann darfst du gehen, was kostet das, und was bekommt dein Partner, wenn dir etwas passiert? Diese Seite erklärt alle Wege der Reihe nach: Alterspension, korridorpension, Schwerarbeit, Langzeitversicherung, Invalidität und die witwenpension samt Waisenpension, dazu Antrag und Fristen je Art.
Weil es um Fragen der Sozialversicherung geht, gleich vorweg: Diese Seite gibt nur einen groben Überblick. Für deinen eigenen Fall hol dir fachliche Hilfe, zum Beispiel bei deiner Pensionsversicherung oder bei der Arbeiterkammer.
Inhalt
Alterspension und Frühpension: welche Pensionsarten es gibt
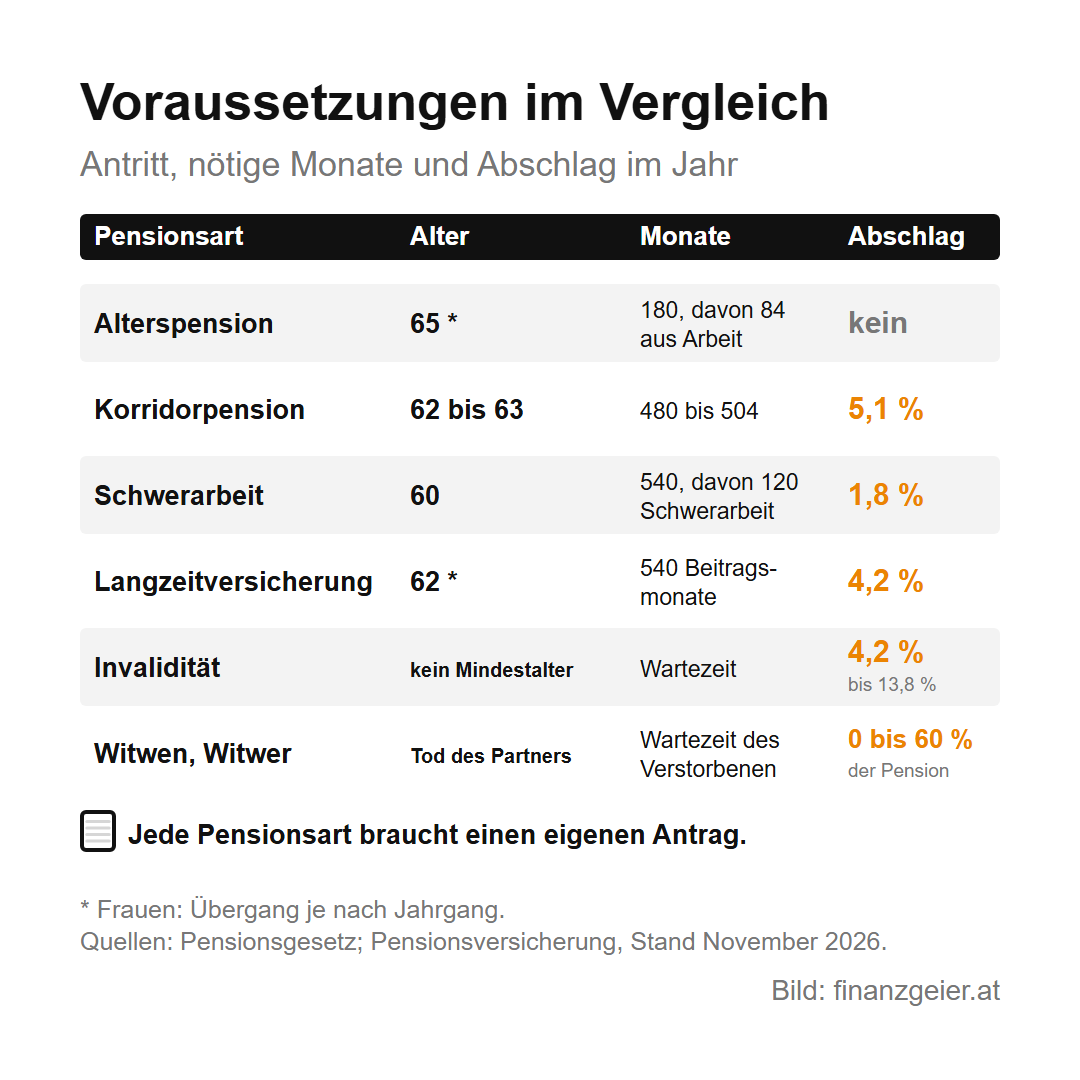
Die Grundform ist die alterspension. Anspruch hast du, sobald du das Regelpensionsalter erreichst und mindestens 180 Versicherungsmonate hast, davon mindestens 84 aus einer Erwerbstätigkeit. Versicherungsmonate sind alle Monate, in denen du pensionsversichert warst, also auch Zeiten der Kindererziehung, der Arbeitslosigkeit oder des Krankengelds. Das Regelpensionsalter ist 65 Jahre. Für Frauen lag es lange bei 60 Jahren. Seit 2024 steigt es in Halbjahresschritten, erstmals betroffen sind Frauen mit Geburtsdatum ab dem 1. Jänner 1964, und für Frauen, die ab dem 1. Juli 1968 geboren sind, gelten 65 Jahre. Wer später geht, bekommt für jeden Monat 0,425 Prozent mehr, höchstens 15,3 Prozent. Neben der Alterspension darfst du unbegrenzt dazuverdienen. Wie viel Pension auf dich wartet, zeigt dein Pensionskonto, und wie das Ganze finanziert wird, erklärt die Seite Pensionssystem.
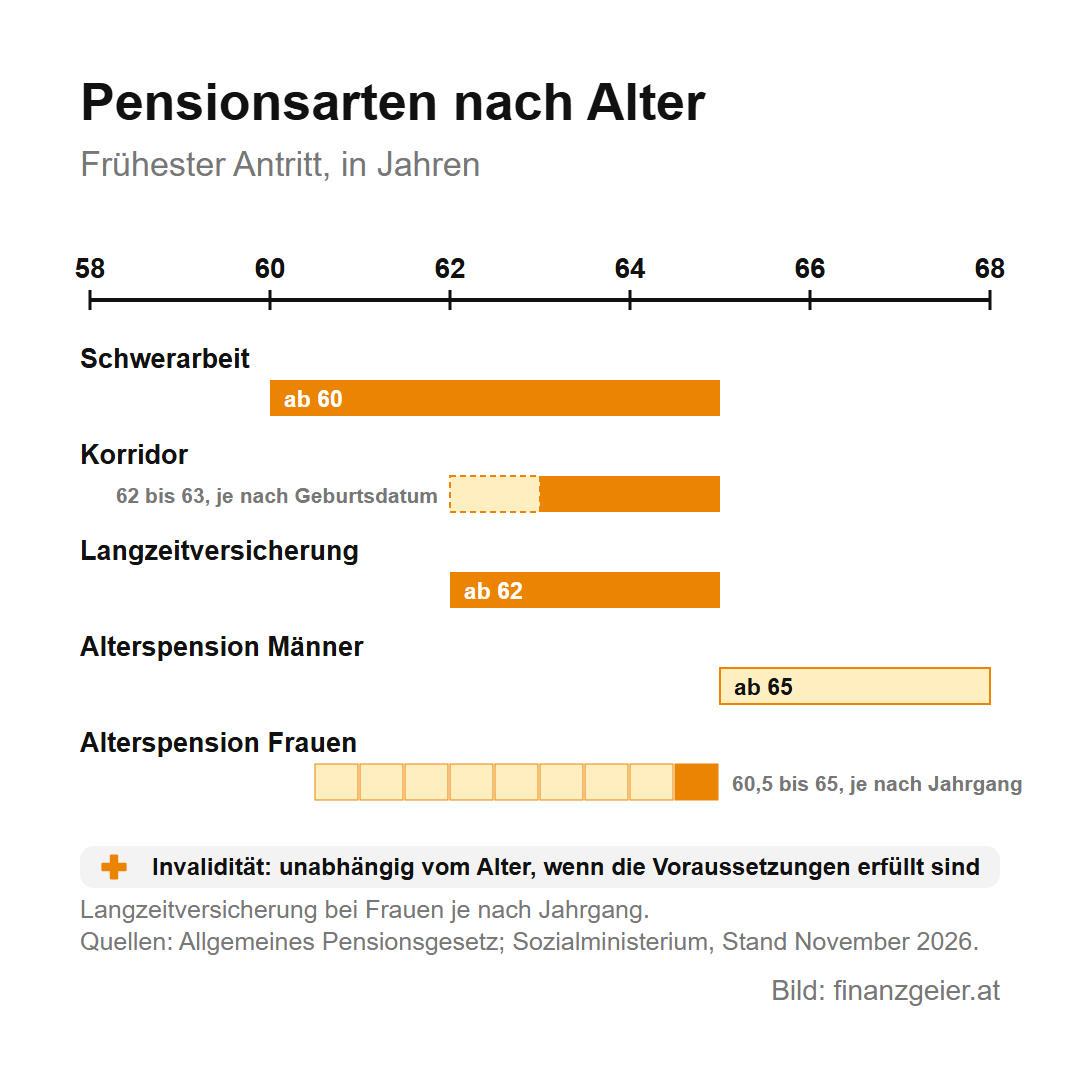
Das Wort frühpension kommt weder im Allgemeinen Sozialversicherungsgesetz noch im Allgemeinen Pensionsgesetz vor. Es ist ein Alltagswort für jeden Pensionsantritt vor dem Regelpensionsalter, und auch die Pensionsversicherung verwendet es so. Die Frage, ab wann frühpension möglich ist, hat deshalb mehrere Antworten: mit 60 Jahren bei Schwerarbeit, je nach Geburtsdatum mit 62 bis 63 Jahren bei der Korridorpension, mit 62 Jahren bei der Langzeitversicherung und bei Invalidität unabhängig vom Alter, wenn die übrigen Voraussetzungen erfüllt sind. Für Arbeiter und Angestellte ist meist die Pensionsversicherungsanstalt zuständig, kurz PVA, für Selbständige und Bauern die Sozialversicherungsanstalt der Selbständigen, kurz SVS.
Voraussetzungen, Antrag und Fristen je Pensionsart
Von selbst kommt keine dieser Pensionen, für jede Art gibt es einen eigenen Antrag beim zuständigen Pensionsversicherungsträger. Bei der Pensionsversicherung kannst du ihn online mit der ID Austria, per E-Mail oder Post an die Landesstelle oder nach Terminvereinbarung persönlich einreichen. Auch ein formloses Schreiben gilt als Antrag, das Formular wird dann nachgereicht. Bei Alterspension, Korridor, Schwerarbeit und Langzeitversicherung empfiehlt die Pensionsversicherung rund drei Monate Vorlauf vor dem Stichtag, das ist der Monatserste, an dem die Voraussetzungen erfüllt sein müssen. Möglich ist der Antrag frühestens sechs Monate davor. Bei Invalidität gilt: so früh wie möglich. Bei Witwen- und Waisenpension läuft eine Frist von sechs Monaten, die im Kapitel zur Witwenpension genauer steht. Wer den Antrag selbst per E-Mail an die Landesstelle schickt und festhalten will, was wann an welche Adresse ging, kann das PDF über den kostenlosen Dienst meinschreiben.at senden: Der Sendebericht zeigt, dass der Mailserver des Empfängers die Sendung angenommen hat.
Wer sich um eine dieser Leistungen bemüht, tut nichts Verwerfliches und nutzt das System nicht aus: Man nimmt, was einem vom Gesetz her zusteht. Moralisch kann das in manchen Punkten fragwürdig sein oder bei Personen, die es vielleicht nicht nötig haben, aber die Regeln gelten für alle gleich, und daher ist das in Ordnung. Manche sind sogar sehr darauf angewiesen, etwa nach einer schweren Krankheit oder dem Tod des Partners.
Dazu kommen Programme und Regelungen des Staates für den Übergang in die Pension und für sehr niedrige Pensionen, die ebenfalls viel wert sind. Die Altersteilzeit verkürzt die Arbeitszeit vor der Pension, wird aber schrittweise von fünf auf drei Jahre begrenzt. Seit Jänner 2026 gibt es außerdem die Teilpension: Du reduzierst die Arbeitszeit um 25 bis 75 Prozent, schriftlich vereinbart mit dem Arbeitgeber, und beziehst je nach Stufe 25, 50 oder 75 Prozent deiner Pension. Danach kann allerdings kein Anspruch mehr auf Langzeitversicherten-, Schwerarbeits- oder Invaliditätspension entstehen. Wer trotz allem sehr wenig Pension hat, bekommt unter bestimmten Voraussetzungen die Ausgleichszulage.
Korridorpension: Voraussetzungen, Abschläge und Zuverdienst
Die Korridorpension ist eine Alterspension, die früher beansprucht wird. Lange galten dafür 62 Jahre und 480 Versicherungsmonate. Seit 1. Jänner 2026 steigen beide Werte für alle, die ab dem 1. Jänner 1964 geboren sind, und zwar je Quartal des Geburtsdatums um zwei Monate: Ab dem Geburtsdatum 1. April 1965 sind es 63 Jahre, ab dem 1. Oktober 1966 außerdem 504 Versicherungsmonate, also 42 Jahre. Am Stichtag darfst du keine pensionsversicherte Erwerbstätigkeit ausüben und nicht mehr als die Geringfügigkeitsgrenze verdienen. Die alten Werte gelten weiter, wenn eine Altersteilzeit bereits vor dem 16. Juni 2025 begonnen hat oder bis dahin Überbrückungsgeld für Bauarbeiter zuerkannt wurde. Beim Stichwort korridorpension frauen ist die Antwort kurz: Sie kommt erst ab Jänner 2030 in Betracht, weil Frauen bis dahin spätestens mit 63 die reguläre Alterspension antreten können.
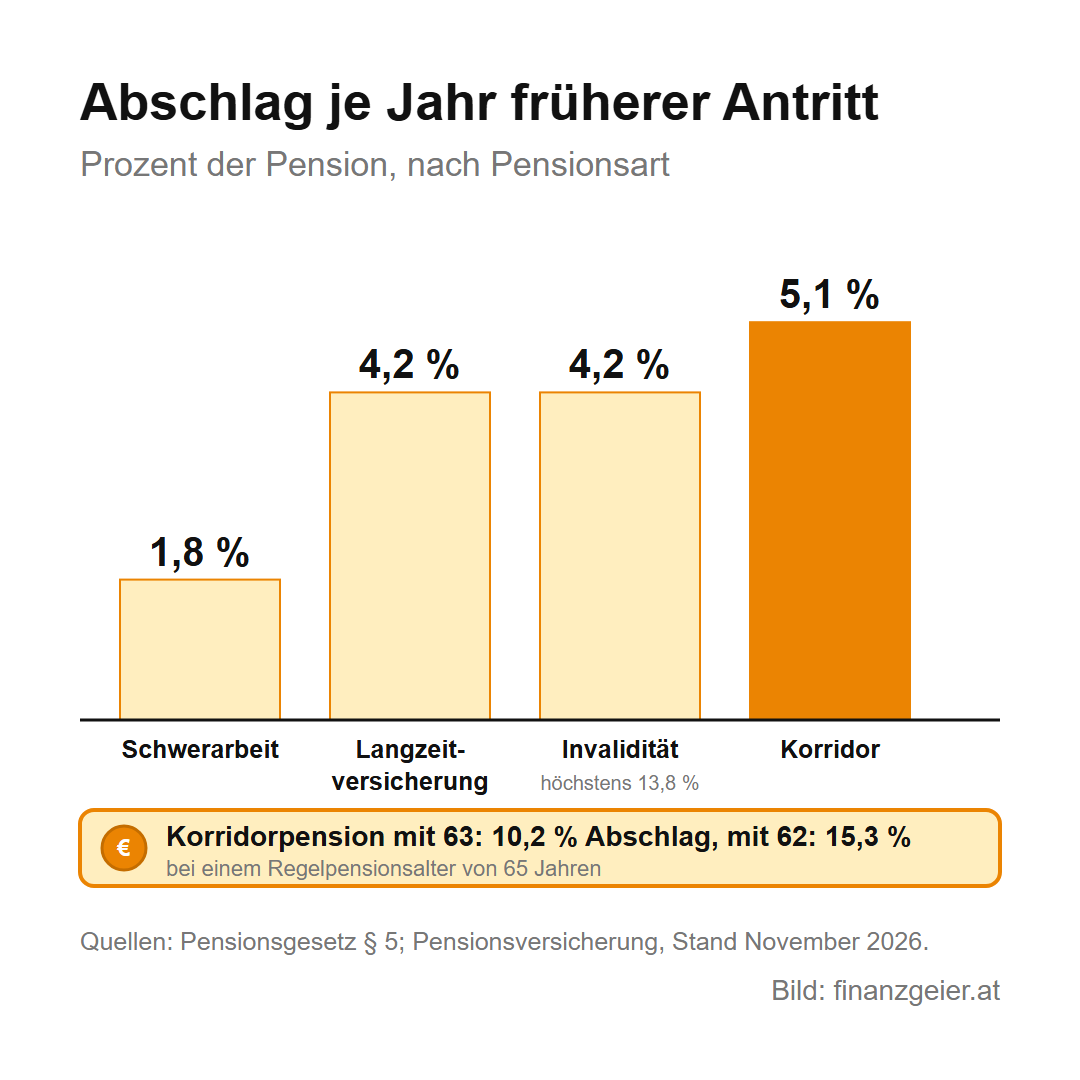
Die abschläge korridorpension machen für jeden Monat vor dem Regelpensionsalter 0,425 Prozent aus, das sind 5,1 Prozent im Jahr. Bei einem Regelpensionsalter von 65 Jahren heißt das: mit 63 Jahren 10,2 Prozent, mit 62 Jahren 15,3 Prozent. Eine korridorpension abschlagsfrei gibt es nicht, abschlagsfrei ist erst der Antritt mit dem Regelpensionsalter. Die berechnung korridorpension folgt dem Pensionskonto: Gesamtgutschrift geteilt durch 14, davon geht der Abschlag weg, und weil du früher aufhörst, fehlen außerdem die Gutschriften der letzten Jahre. Einen amtlichen korridorpension rechner bietet die Pensionsversicherung in Form des Pensionskontorechners, der die Höhe im Pensionskorridor direkt anzeigt, und den Pensionsrechnern für den frühestmöglichen Antritt. Das Ergebnis ist ein unverbindlicher Richtwert. Zur korridorpension umwandlung in alterspension: Rechtlich ist sie schon eine Alterspension, und die Bestimmungen über den Abschlag sehen kein Ende vor. Mit dem Regelpensionsalter fällt der Abschlag also nicht weg. Von Amts wegen neu festgestellt wird die Pension dann trotzdem, und für jeden Monat, in dem sie wegen einer Erwerbstätigkeit weggefallen war, steigt sie um 0,55 Prozent.
Beim korridorpension zuverdienst ist bis zum Regelpensionsalter die Geringfügigkeitsgrenze die Schranke. Darüber fällt die Pension grundsätzlich für diese Zeit weg, nur kleine Überschreitungen im Kalenderjahr bleiben folgenlos, und wenn der Grund endet, lebt die Pension wieder auf. Wer die Voraussetzungen erfüllt, muss übrigens nicht gehen. Arbeitslosengeld trotz erfüllter Voraussetzungen gibt es nach dem Budgetbegleitgesetz 2027-2028 aber nur noch, wenn der Bezug bis 31. Dezember 2026 begonnen hat und nicht länger als 62 Tage unterbrochen war, längstens für ein Jahr und nur, wenn die letzte Beschäftigung aus einem gesetzlich genannten Grund geendet hat, etwa durch Kündigung des Arbeitgebers.
Schwerarbeitspension und Langzeitversicherung: wenn die Jahre zählen
Die Schwerarbeitspension ist ab 60 Jahren möglich. Du brauchst 540 Versicherungsmonate, davon mindestens 120 Schwerarbeitsmonate innerhalb der letzten 240 Kalendermonate vor dem Stichtag. Als Schwerarbeit zählen laut Verordnung Tätigkeiten im Schicht- oder Wechseldienst mit Nachtarbeit (mindestens sechs Stunden zwischen 22 und 6 Uhr an mindestens sechs Arbeitstagen im Monat), regelmäßig unter Hitze oder Kälte, unter bestimmten chemischen oder physikalischen Einflüssen, schwere körperliche Arbeit nach einem Kalorienverbrauch von 2.000 Kilokalorien bei Männern und 1.400 bei Frauen in acht Stunden, berufsbedingte Pflege und Arbeit trotz einer Minderung der Erwerbsfähigkeit von mindestens 80 Prozent bei Anspruch auf Pflegegeld ab Stufe 3. Die Berufslisten der Pensionsversicherung sind eine Orientierung, geprüft wird jeder Fall einzeln. Arbeitgeber müssen Schwerarbeitszeiten melden, diese Meldung ist aber nicht verbindlich. Klarheit schafft ein eigener Antrag auf Feststellung, frühestens zehn Jahre vor dem Pensionsantritt.
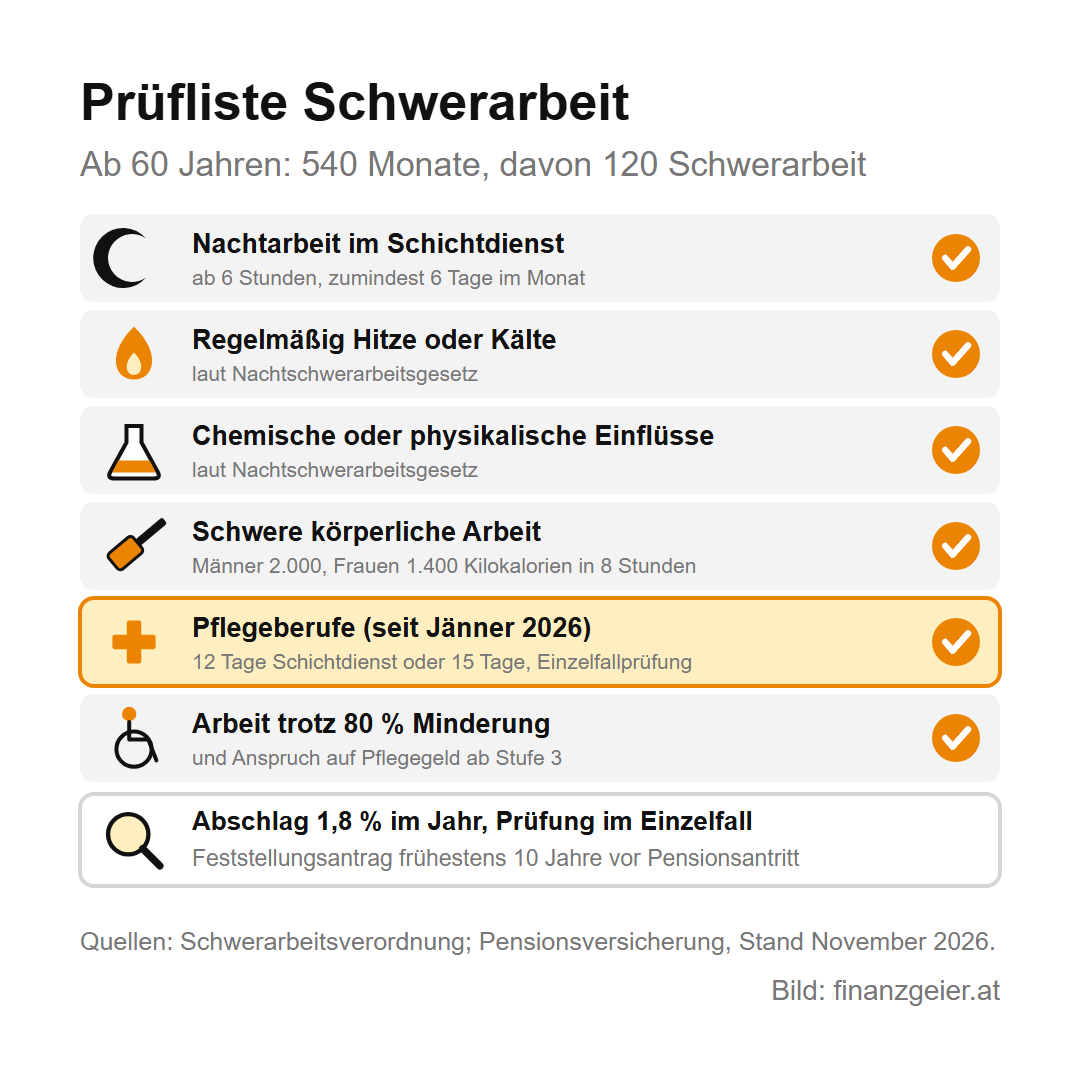
Die schwerarbeitspension abschläge sind die niedrigsten: 0,15 Prozent je Monat vor dem Regelpensionsalter, also 1,8 Prozent im Jahr. Unter dem Stichwort schwerarbeitspension neu ist die Änderung vom 1. Jänner 2026 gemeint. Bei der schwerarbeitspension pflege zählen seither Angehörige des gehobenen Dienstes für Gesundheits- und Krankenpflege, Pflegeassistenz, Pflegefachassistenz sowie Fach- und Diplom-Sozialbetreuer für Altenarbeit, Familienarbeit oder Behindertenarbeit. Die unmittelbare Pflege muss mindestens die Hälfte der Arbeitszeit und mindestens vier Stunden je Dienst ausmachen, und Verwaltung darf nicht überwiegen. Ein Monat zählt bei zumindest zwölf Tagen im Schichtdienst, ohne Schichtdienst bei 15 Tagen, Nachtarbeit ist nicht nötig, und auch Teilzeit ab 50 Prozent kommt in Frage. Pauschal anerkannt wird nichts, die Pensionsversicherung prüft jeden Monat anhand der Dienstpläne.
Die alte vorzeitige alterspension bei langer versicherungsdauer wurde durch die Korridorpension ersetzt. Geblieben ist für lange Erwerbsverläufe die Langzeitversichertenregelung, im Alltag noch immer „Hacklerregelung“ genannt: 62 Jahre und 540 Beitragsmonate, also Monate mit Beiträgen aus einer Erwerbstätigkeit. Dazu zählen auch bis zu 60 Monate Kindererziehung, die nicht mit Erwerbsmonaten zusammenfallen, und Zeiten mit Wochengeld. Der Abschlag liegt bei 0,35 Prozent je Monat, das sind 4,2 Prozent im Jahr. Für Frauen, die bis Ende 1965 geboren sind, deckt sich das Antrittsalter mit dem der regulären Alterspension, und sie können ohnehin abschlagsfrei gehen. Für Frauen wird die Regelung laut Sozialministerium erst ab 2028 wieder interessant.
Invaliditätspension: Anspruch, Rehabilitation und Höhe
Wenn die Gesundheit das Arbeiten nicht mehr zulässt, ist die Invaliditätspension gedacht, bei Angestellten heißt sie Berufsunfähigkeitspension und bei Selbständigen und Bauern Erwerbsunfähigkeitspension. Für den anspruch auf invaliditätspension muss die Invalidität voraussichtlich dauerhaft sein (bei einem Geburtsdatum bis zum 31. Dezember 1963 reichen voraussichtlich mindestens sechs Monate), es darf kein Rechtsanspruch auf zumutbare und zweckmäßige berufliche Rehabilitation bestehen, die Wartezeit muss erfüllt sein (eine mit dem Alter steigende Mindestzahl an Versicherungsmonaten, die bei Arbeitsunfall oder Berufskrankheit entfällt), und du darfst noch keine Alterspension beanspruchen können, die Korridorpension ausgenommen. Bei einer invaliditätspension pva stellst du den Antrag, und ein unabhängiger Arzt erstellt im Auftrag der Pensionsversicherung ein Gutachten. Seit 1. September 2026 darfst du zur Begutachtung eine Vertrauensperson mitnehmen. Die Tätigkeit, wegen der die Invalidität festgestellt wurde, muss grundsätzlich beendet oder karenziert sein, damit die Pension ausbezahlt wird. Für Arbeitgeber heißt das, dass eine Beendigung oder Karenzierung des Dienstverhältnisses zum Thema wird.
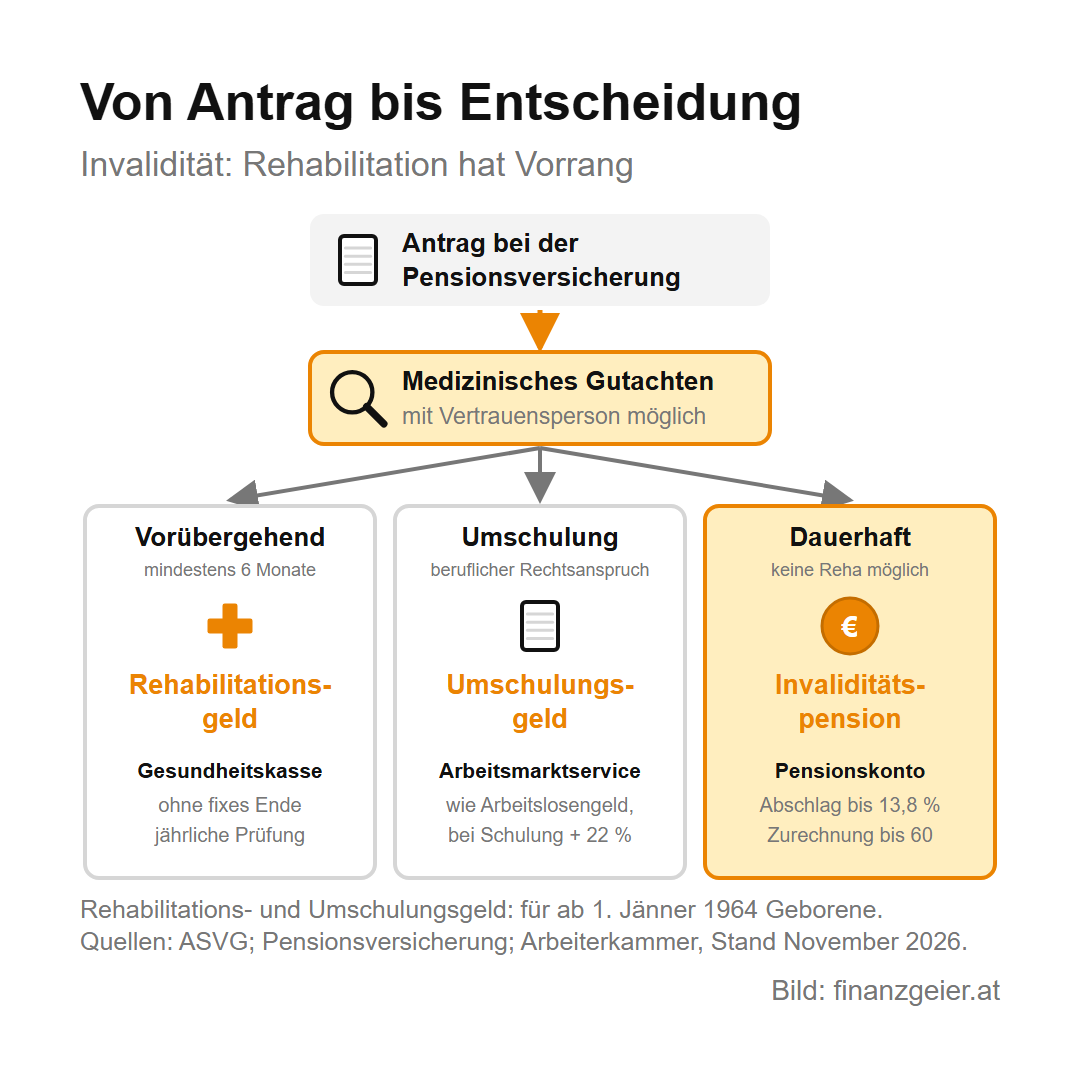
Jeder Antrag gilt zuerst als Antrag auf Rehabilitation, und auch hier zählt mehr als die Pension allein: Ziel ist die Rückkehr ins Berufsleben. Bist du ab dem 1. Jänner 1964 geboren und nur vorübergehend, aber mindestens sechs Monate invalid, gibt es Rehabilitationsgeld. Die Gesundheitskasse zahlt es in Höhe des Krankengeldes, mindestens in Höhe der Ausgleichszulage für Alleinstehende. Es läuft ohne fixes Ende und wird spätestens alle zwölf Monate überprüft. Bist du ab dem 1. Jänner 1964 geboren und hast einen Rechtsanspruch auf berufliche Rehabilitation, bekommst du Umschulungsgeld vom Arbeitsmarktservice, zuerst in Höhe des Arbeitslosengeldes, ab der ersten Maßnahme mit einem um 22 Prozent höheren Grundbetrag. Eine befristete invaliditätspension bekommen nur noch Personen, die bis zum 31. Dezember 1963 geboren sind, für höchstens zwei Jahre mit möglicher Verlängerung.
Für den berufsschutz invaliditätspension kommt es auf die letzten 15 Jahre an: Hast du in zumindest 90 Pflichtversicherungsmonaten in einem erlernten oder angelernten Beruf oder als Angestellter gearbeitet, wirst du grundsätzlich nur innerhalb dieser Berufsgruppe beurteilt. Ohne Berufsschutz kann dich die Pensionsversicherung auf Tätigkeiten des gesamten Arbeitsmarkts verweisen. Ab 60 Jahren gibt es einen eigenen Tätigkeitsschutz für alle, die 120 der letzten 180 Monate dieselbe Arbeit gemacht haben. Die höhe der invaliditätspension richtet sich nach dem Pensionskonto, wobei für einen Stichtag vor dem 60. Geburtstag Monate bis zum 60. Lebensjahr dazugerechnet werden, insgesamt bis zu 469 Versicherungsmonate. Der Abschlag liegt bei 4,2 Prozent im Jahr und ist mit 13,8 Prozent gedeckelt. Mit dem Regelpensionsalter kannst du die Umwandlung in eine neu berechnete Alterspension formlos beantragen, wenn die Voraussetzungen dafür erfüllt sind.
Witwenpension: Anspruch, Höhe und Waisenpension
Die hinterbliebenenpension soll weggefallene Unterhaltsansprüche annähernd ausgleichen, und die witwenpension ist ihr häufigster Fall. Der anspruch auf witwenpension setzt eine aufrechte Ehe beim Tod voraus, außerdem muss der Verstorbene eine Pension bezogen oder die Wartezeit erfüllt haben. Die gleichen Regeln gelten für die Witwerpension. Geschiedene können Anspruch haben, wenn der Verstorbene unterhaltspflichtig war oder bei mindestens zehnjähriger Ehe zumindest im letzten Jahr vor dem Tod regelmäßig Unterhalt gezahlt hat. Die Pension ist dann grundsätzlich mit dem Unterhalt begrenzt. Für eine eingetragene partnerschaft witwenpension gelten dieselben Bestimmungen sinngemäß. Bei der Frage nach einer witwenpension trotz lebensgemeinschaft muss man zwei Fälle trennen: Aus einer Lebensgemeinschaft allein entsteht kein Anspruch. Lebt jemand, der schon Witwenpension bezieht, mit einem neuen Partner zusammen, nennt das Gesetz als Grund für das Ende der Pension nur eine neue Ehe oder eingetragene Partnerschaft, die Lebensgemeinschaft ist dort nicht erwähnt. Bei einer unbefristeten Witwenpension gibt es für die neue Ehe eine Abfertigung in Höhe von 35 Monatspensionen. Wer ohne Trauschein zusammenlebt, sollte sich bewusst sein, dass im Ernstfall für den Partner aus der Pensionsversicherung nichts kommt, und das rechtzeitig selbst regeln.
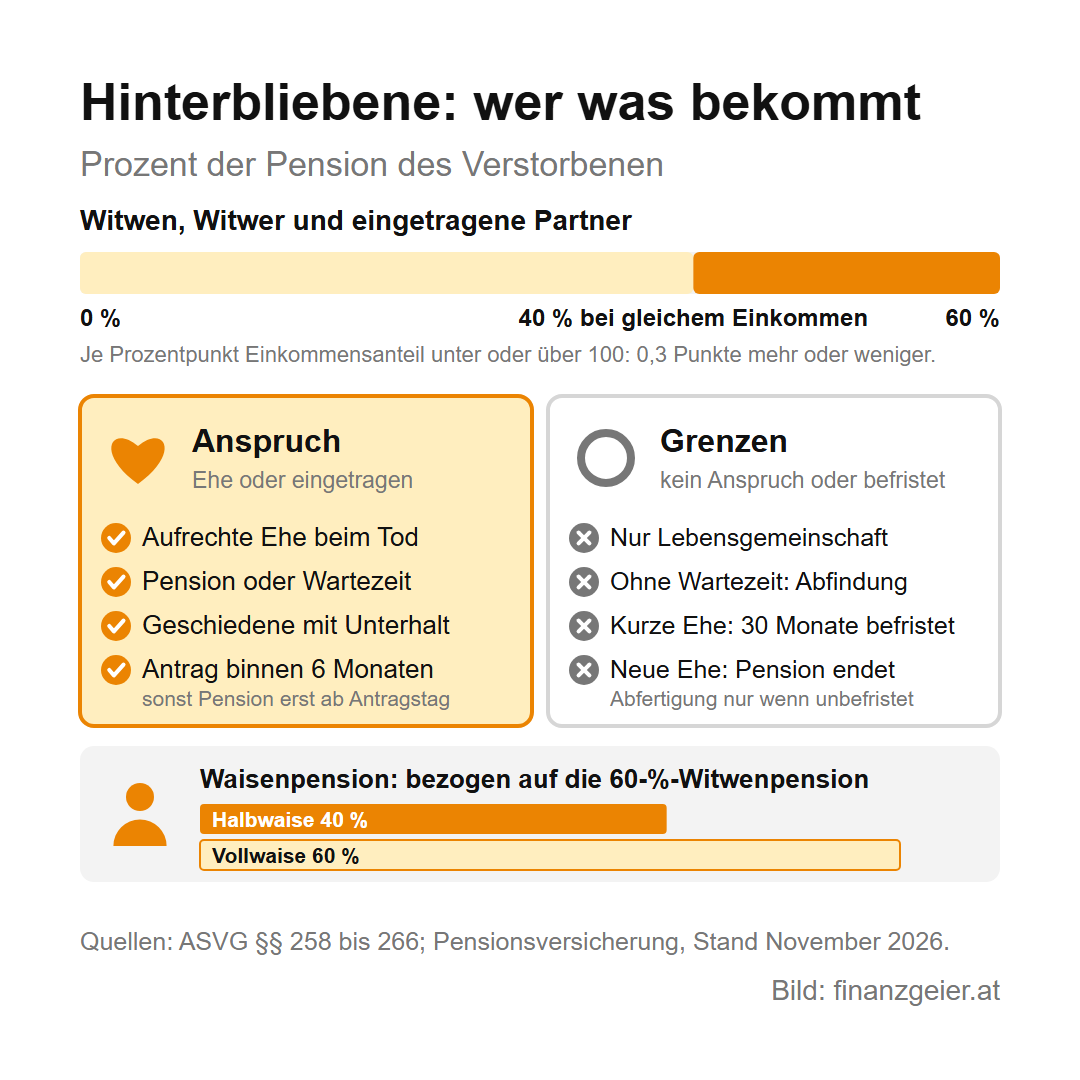
Beim Stichwort witwenpension wie lange verheiratet kommt es auf das Alter an. Warst du beim Tod unter 35 Jahre alt, ist die Ehe erst nach zehn Jahren für eine unbefristete Pension lang genug. Ab 35 Jahren gibt es grundsätzlich keine Mindestdauer, außer der Partner war bei der Hochzeit schon in Pension: Dann braucht es drei Jahre bei bis zu 20 Jahren Altersunterschied, fünf Jahre bei bis zu 25 Jahren und zehn Jahre darüber. Hatte er bei der Hochzeit das Regelpensionsalter schon überschritten und bezog keine Pension, sind es zwei Jahre. Sonst läuft die Pension 30 Monate. Die Befristung gilt nicht, wenn ein gemeinsames Kind geboren wurde, eine Schwangerschaft bestand oder ein Kind mit Waisenpensionsanspruch im Haushalt lebte. Zur Frage ab wann bekommt man witwenpension: ab dem Tag nach dem Todestag, wenn der Antrag innerhalb von sechs Monaten gestellt wird, sonst erst ab dem Antragstag.
Die höhe der witwenpension liegt zwischen 0 und 60 Prozent der Pension des Verstorbenen. Verglichen wird das Einkommen beider in den letzten zwei Kalenderjahren: Bei gleichem Einkommen sind es 40 Prozent, und für jeden Prozentpunkt, um den dein Anteil am Einkommen des Verstorbenen unter oder über 100 liegt, kommen 0,3 Punkte dazu oder weg. Bleibt die Summe aus eigenem Einkommen und Witwenpension unter einem Grenzwert, wird bis zu diesem Wert aufgestockt, höchstens auf 60 Prozent. Die Witwenpension ist lohnsteuerpflichtig. Die waisenpension bekommen Kinder bis 18 Jahre, darüber nur auf eigenen Antrag: bei Schul- oder Berufsausbildung, Studium oder freiwilligem Sozialjahr längstens bis 27 und bei Erwerbsunfähigkeit, die vorher eingetreten ist. Beim Studium ist der Bezug von Familienbeihilfe die Voraussetzung, ohne sie muss das Studium ernsthaft und zielstrebig betrieben werden. Sie macht 40 Prozent einer mit 60 Prozent berechneten Witwenpension aus, sind beide Eltern verstorben, 60 Prozent. Volljährige Waisen stellen den Antrag innerhalb von sechs Monaten nach dem Tod.
Beträge und Rechenbeispiel für das Jahr 2026
Alle Beträge stehen hier, mit Stand November 2026. Die Geringfügigkeitsgrenze liegt 2026 bei 551,10 Euro im Monat. Bei Korridor-, Schwerarbeits- und Langzeitversichertenpension bleibt eine Überschreitung ohne Folgen, solange sie im Kalenderjahr zusammen nicht mehr als 220,44 Euro ausmacht. Die Grenze für die Aufstockung der Witwenpension liegt bei 2.616,70 Euro im Monat. Liegt die Summe aus eigenem Einkommen und Witwenpension über 8.460 Euro, sinkt die Pension um den Betrag darüber. Für 2027 hat das Budgetbegleitgesetz 2027-2028 die Pensionsanpassung festgelegt: Faktor 1,0295, also plus 2,95 Prozent, und bei Pensionen ab 6.930,01 Euro ein Fixbetrag von 204,44 Euro. Wer 2026 in Pension gegangen ist, bekommt die erste Erhöhung nur zur Hälfte. Die Richtsätze der Ausgleichszulage steigen 2027 um 3,3 Prozent. Nach demselben Gesetz wird die Geringfügigkeitsgrenze für 2027 nicht erhöht und bleibt bei 551,10 Euro, die Toleranz damit bei 220,44 Euro. Die 8.460 Euro sind gesetzlich fest. Für die Aufstockungsgrenze der Witwenpension war im November 2026 in den amtlichen Quellen noch kein Wert für 2027 zu finden.
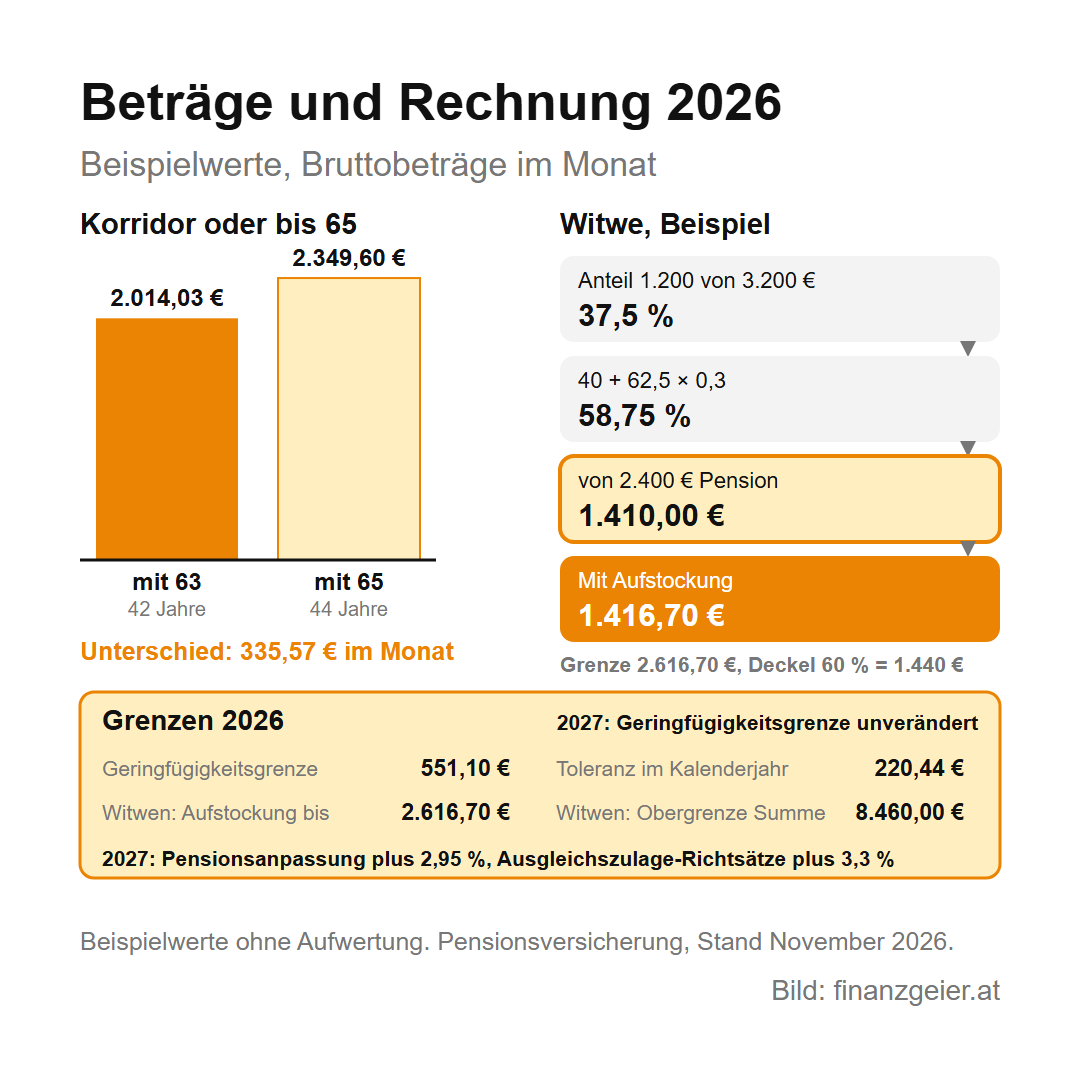
Das erste Beispiel mit Beispielwerten, ohne Aufwertung und in heutigem Geld, gerechnet für ein Regelpensionsalter von 65 Jahren (Männer sowie Frauen ab dem Geburtsdatum 1. Juli 1968) und ein Geburtsdatum ab dem 1. Oktober 1966: 3.000 Euro brutto mal 14 sind 42.000 Euro im Jahr, davon 1,78 Prozent sind 747,60 Euro Gutschrift. Nach 42 Jahren stehen 31.399,20 Euro auf dem Konto, geteilt durch 14 sind das 2.242,80 Euro im Monat. Mit 63 Jahren sind es 24 Monate zu früh: 24 mal 0,425 sind 10,2 Prozent, das sind 228,77 Euro, und es bleiben 2.014,03 Euro. Wer bis 65 arbeitet, kommt nach 44 Jahren auf 32.894,40 Euro und damit auf 2.349,60 Euro ohne Abschlag. Der Unterschied: 335,57 Euro im Monat, 4.697,98 Euro im Jahr. Dafür gibt es zwei Jahre früher Pension, zusammen 56.392,84 Euro brutto, und dieser Vorsprung ist nach rund zwölf Jahren aufgebraucht. Das Gehalt der beiden Jahre ist darin nicht eingerechnet.
Das zweite Beispiel, ebenfalls mit Beispielwerten: Die Pension des Verstorbenen liegt bei 2.400 Euro, die Berechnungsgrundlagen bei 3.200 Euro für ihn und 1.200 Euro für die Witwe. Ihr Anteil macht 37,5 Prozent aus, das sind 62,5 Punkte unter 100. Mal 0,3 sind 18,75, dazu 40 ergibt 58,75 Prozent. Die Witwenpension liegt damit bei 1.410 Euro. Mit den eigenen 1.200 Euro sind das 2.610 Euro, und das liegt unter 2.616,70 Euro. Daher wird um 6,70 Euro auf 1.416,70 Euro aufgestockt, was unter der Höchstgrenze von 60 Prozent, also 1.440 Euro, bleibt. Eine Halbwaise bekäme 40 Prozent von 1.440 Euro, das sind 576 Euro.
Früher in Pension zu gehen ist eine persönliche Entscheidung, und die Summe über die Jahre gehört vorher auf den Tisch, nicht nur der erste Monat. Der Rat zum Schluss: Lass dir rechtzeitig vor dem Antritt vom Pensionskontorechner oder bei deiner Pensionsversicherung die Zahlen für mehrere Antrittstage zeigen, und rechne im Haushaltsbudget-Rechner nach, ob du mit dem niedrigeren Betrag auskommst. Prüfe vorher auch deine Versicherungsmonate. Jede Lage ist anders.
Quellen: RIS – Allgemeines Pensionsgesetz § 4, § 4a, § 5, § 6, § 9, § 16, § 38; RIS – ASVG § 86, § 100, § 143a, § 252, § 254, § 255, § 258, § 259, § 260, § 264, § 265, § 266, § 823, § 824; RIS – Arbeitslosenversicherungsgesetz §§ 22, 39b, 80; RIS – Budgetbegleitgesetz 2027-2028; RIS – Schwerarbeitsverordnung; Pensionsversicherung – Alterspension, Korridorpension, Schwerarbeitspension, Pflegeberufe als Schwerarbeit, Langzeitversichertenpension, Invaliditäts- und Berufsunfähigkeitspension, Rehabilitations- und Umschulungsgeld, Witwen- und Witwerpension, Waisenpension, Teilpension, Pensionsantrag, Arbeiten in der Pension, Wegfall der Leistung, Pensionserhöhung 2027, Pensionsrechner, Frühpension; oesterreich.gv.at – Korridorpension, vorzeitige Alterspension bei langer Versicherungsdauer; Sozialministerium – Überblick Pensionsarten 2025 bis 2034, Vorzeitige Alterspensionen, Pensionserhöhung; Dachverband – Die österreichische Sozialversicherung in Zahlen; Arbeiterkammer – Früher in Pension, Broschüre Pension. Stand: November 2026.
Weiterlesen: Im Rechenbeispiel hängt alles an der Gesamtgutschrift, und die steht für jeden auf dem eigenen Pensionskonto. Wie du es abrufst, was die Zahlen bedeuten und wie du Lücken findest, erklärt die Seite Pensionskonto lesen.
Hinweis: Diese Seite gibt nur einen Überblick, verbindlich sind das Gesetz und der Bescheid im konkreten Fall. Für deinen eigenen Fall holst du dir fachliche Hilfe bei der Arbeiterkammer, bei deiner Pensionsversicherung oder beim Sozialministerium. Die Rechenbeispiele verwenden Beispielwerte, die Beträge gelten für das Jahr 2026.


