
Zuletzt aktualisiert: 09.11.2026
Im Dezember 2025 bekamen in Österreich 189.537 Menschen eine Ausgleichszulage zu ihrer Pension, rund zwei Drittel davon Frauen. Landläufig heißt das Mindestpension Österreich, im Gesetz gibt es eine solche Pension aber gar nicht: Die Ausgleichszulage füllt eine kleine Pension bis zu einem festgelegten Betrag auf, wenn das Einkommen nicht reicht. Diese Seite erklärt dir und deinen Angehörigen, wer sie bekommt, wie gerechnet wird, was angerechnet wird, wie der Antrag läuft und wann ein Bonus dazukommt.
Inhalt
Ausgleichszulage und Mindestpension Österreich: was sie ist und was nicht
Deine Pension ergibt sich aus dem, was im Erwerbsleben auf dem Pensionskonto zusammengekommen ist. Wie du lebst und ob das Geld reicht, spielt dabei keine Rolle, und deshalb kann eine Pension sehr niedrig ausfallen. Hier setzt die Ausgleichszulage an. Sie ist keine eigene Pension, sondern ein Aufschlag zu einer bestehenden Pension, und zwar genau die Differenz zwischen deinem Gesamteinkommen und einem gesetzlichen Mindestbetrag, dem Richtsatz. Wer nach Ausgleichszulage Pension oder Pension mit Ausgleichszulage sucht, meint diesen Aufschlag. Ausbezahlt wird er 14-mal im Jahr vom Pensionsversicherungsträger, gemeinsam mit der Pension.
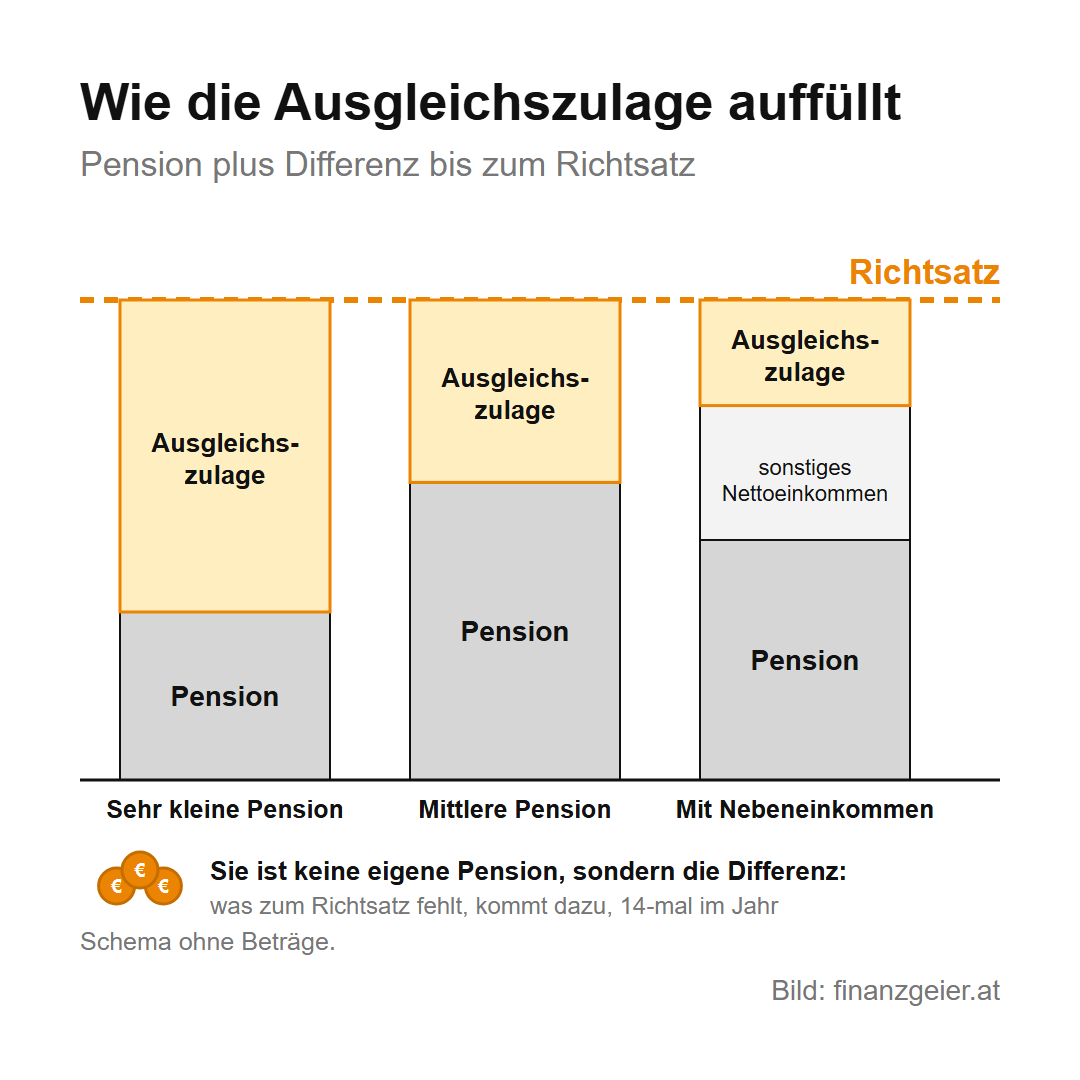
Mindestpension ist also Umgangssprache. Gemeint ist Pension plus Ausgleichszulage, und als Mindestpensionisten bezeichnet man Menschen, die so auf den Richtsatz kommen. Geregelt ist die Ausgleichszulage Österreich im Allgemeinen Sozialversicherungsgesetz, für Selbstständige und Bauern stehen entsprechende Regeln im Gewerblichen und im Bauern-Sozialversicherungsgesetz. Wie das Pensionssystem insgesamt funktioniert, ist ein eigenes Thema.
Wer sich um diese Leistung bemüht, tut nichts Verwerfliches und nutzt das System nicht aus: Du nimmst, was dir vom Gesetz her zusteht. Moralisch mag man in manchen Punkten streiten, etwa wenn jemand es vielleicht nicht nötig hätte, aber die Regeln gelten für alle gleich, und daher ist das in Ordnung. Manche sind auf diese Hilfe sehr angewiesen.
Wer die Ausgleichszulage bekommt: Voraussetzungen, Ausland und Sonderfälle
Drei Dinge müssen zusammenkommen: eine Pension aus der gesetzlichen Pensionsversicherung, dein rechtmäßiger und gewöhnlicher Aufenthalt in Österreich und ein Gesamteinkommen unter dem Richtsatz. Die Art der Pension ist egal, nur zu einer Teilpension gibt es keine Ausgleichszulage und keinen Bonus. Auch die Ausgleichszulage bei Invaliditätspension folgt denselben Regeln wie bei Alters-, Korridor- oder Berufsunfähigkeitspension. Hinterbliebene können sie zur Witwen-, Witwer- oder Waisenpension bekommen.
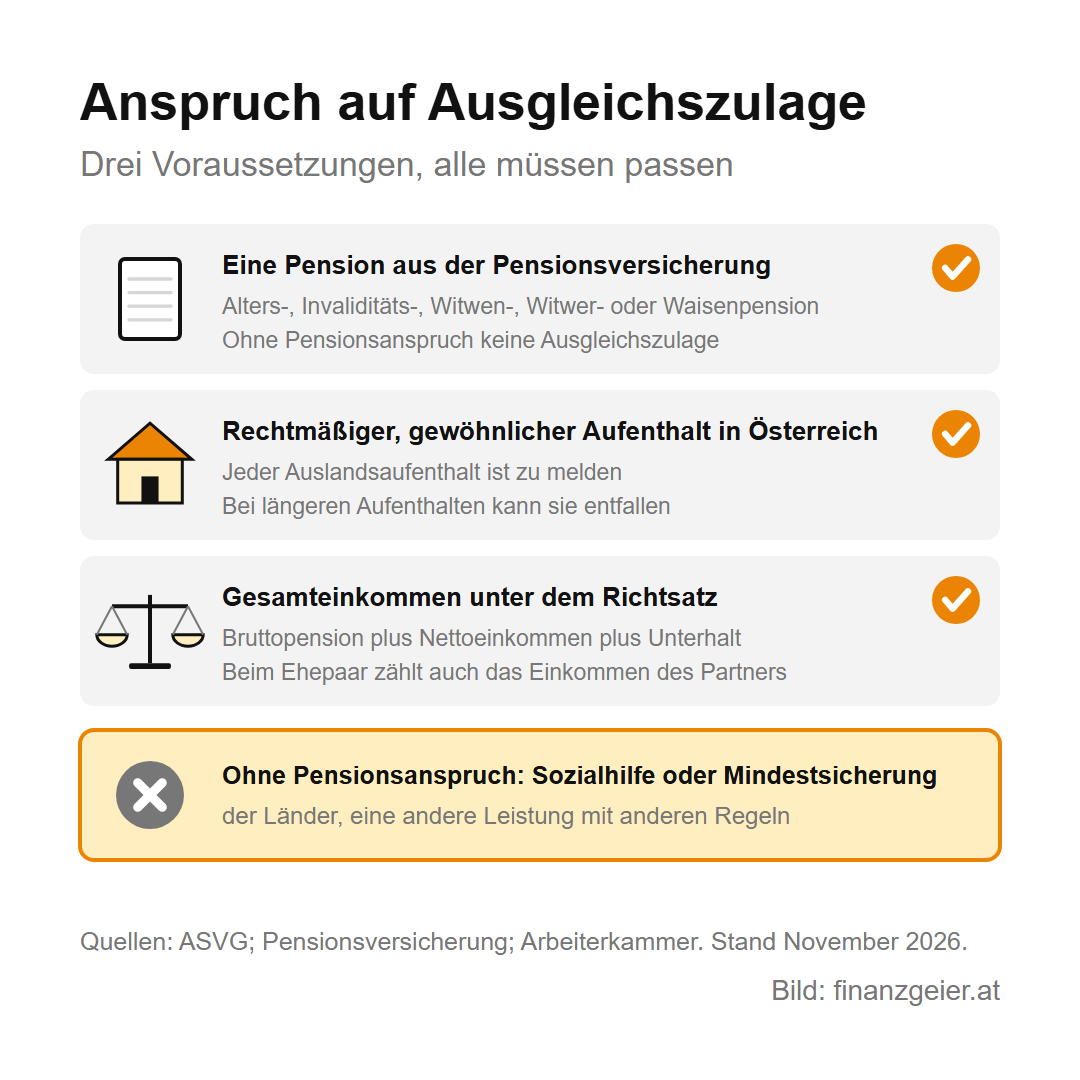
Eine Mindestpension Österreich ohne Beitragsjahre gibt es nicht, denn ohne Pensionsanspruch gibt es auch keine Ausgleichszulage. Für die Alterspension sind 15 Versicherungsjahre nötig, davon sieben aus einer Erwerbstätigkeit. Wer das nicht erreicht und auch keine Hinterbliebenenpension bekommt, ist bei der Sozialhilfe beziehungsweise Mindestsicherung der Bundesländer: Das ist eine andere Leistung mit anderen Regeln, und vorhandenes Vermögen ist dort grundsätzlich zuerst zu verwerten. Beim Stichwort Mindestpension Frauen Österreich ist die Antwort kurz: Für Frauen und Männer gelten dieselben Richtsätze. Frauen bekommen die Ausgleichszulage aber deutlich öfter.
Die Pension selbst läuft auch bei einem längeren Aufenthalt im Ausland weiter, die Ausgleichszulage aber nur, solange dein gewöhnlicher Aufenthalt in Österreich bleibt. Bei der Ausgleichszulage Auslandsaufenthalt musst du aufpassen, denn die Pensionsversicherung verlangt, dass du jeden Auslandsaufenthalt meldest, auch bevorstehende Reisen. Laut Arbeiterkammer kann die Ausgleichszulage entfallen, wenn du in einem Kalenderjahr insgesamt länger als acht Wochen im Ausland bist. Nach der Rechtsprechung des Obersten Gerichtshofs fehlt der gewöhnliche Aufenthalt in der Regel, wenn jemand mehr als das halbe Jahr im Ausland verbringt. Bestehen begründete Zweifel, musst du selbst beweisen, dass du in Österreich lebst. Fällt die Ausgleichszulage weg, kannst du sie nach deiner Rückkehr wieder beantragen.
Ausgleichszulage Höhe: wie der Richtsatz die Berechnung bestimmt
Wieviel ist die Mindestpension in Österreich? Das lässt sich nur mit dem Richtsatz beantworten, denn die Höhe der Mindestpension in Österreich hängt davon ab, wie du lebst. Es gibt einen Ausgleichszulage Richtsatz für Alleinstehende, der auch für Witwen und Witwer gilt, und einen höheren für Verheiratete und eingetragene Partner im gemeinsamen Haushalt, den Familienrichtsatz. Das ist die Mindestpension für Ehepaare, und sie liegt deutlich unter dem Doppelten. Zur eigenen Pension erhöht sich der Richtsatz für jedes Kind, das noch als Kind gilt und wenig eigenes Einkommen hat, bei Witwen- und Witwerpensionen nicht. Waisen haben eigene Sätze. Die Ausgleichszulage Höhe steht also nicht von vornherein fest, und die Richtsätze ändern sich jedes Jahr.
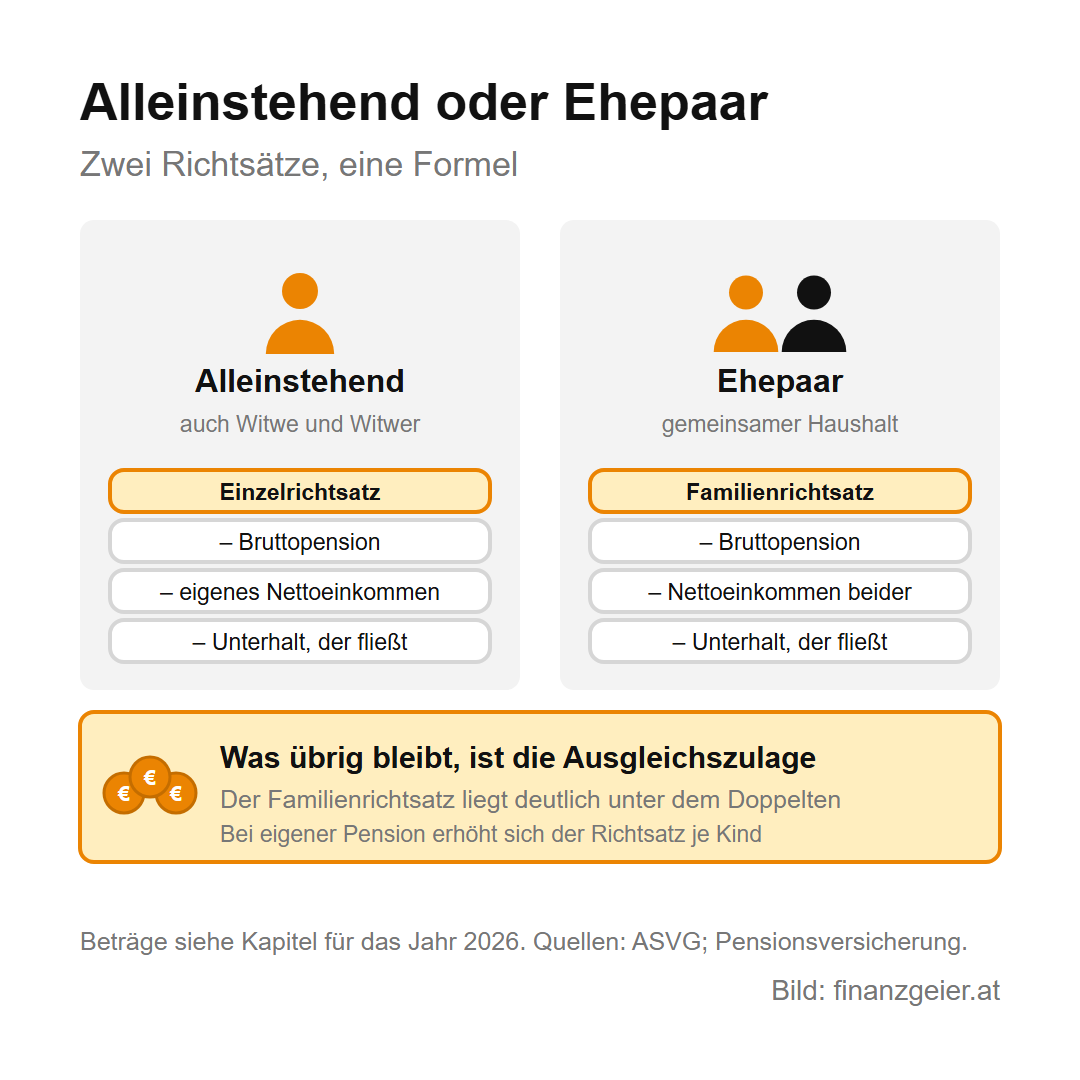
Die Ausgleichszulage Berechnung selbst ist einfach: Richtsatz minus Bruttopension minus anrechenbares Nettoeinkommen minus anrechenbarer Unterhalt ergibt die Ausgleichszulage. Die Pension zählt brutto, alles andere netto. Haben beide Eheleute eine Pension und leben sie im gemeinsamen Haushalt, gibt es die Ausgleichszulage nur zu der Pension, bei der der Anspruch früher entstanden ist.
Für die Mindestpension Österreich netto gehen von Pension und Ausgleichszulage 6 Prozent Krankenversicherungsbeitrag ab, nur bei Waisenpensionen nicht. Mehr zu diesen Abzügen steht bei den Sozialversicherungsbeiträgen. Die Ausgleichszulage ist grundsätzlich steuerpflichtig, steuerfrei ist nur der Teil, der auf die Erhöhung für Kinder entfällt. Bei Beträgen rund um den Richtsatz bleibt die laufende Lohnsteuer aber in der Regel bei null, und wer keine Lohnsteuer zahlt, bekommt über die Arbeitnehmerveranlagung einen Teil der Sozialversicherungsbeiträge zurück. Einen eigenen amtlichen Ausgleichszulage Rechner haben Pensionsversicherung und Sozialministerium auf ihren Seiten nicht, Stand November 2026. Du rechnest mit der Formel oben selbst, den Nettolohn aus einem Zuverdienst liefert der Brutto-Netto-Rechner.
Was angerechnet wird: Ausgleichszulage gemeinsamer Haushalt, Unterhalt, Zuverdienst, Wohnrecht
Zum Einkommen zählen weitere Pensionen und Renten aus dem In- und Ausland, ausgenommen Unfallrenten, dazu Arbeitslosengeld und Krankengeld, Mieteinnahmen, Leibrenten und Zinsen über einer kleinen Grenze. Bei der Ausgleichszulage Zuverdienst wird das Nettoeinkommen aus dem Job voll angerechnet: Was du dazuverdienst, fehlt bei der Ausgleichszulage. Nicht angerechnet werden unter anderem Pflegegeld, Familienbeihilfe, Wohnbeihilfe, Sozialhilfe und die 13. und 14. Pension.
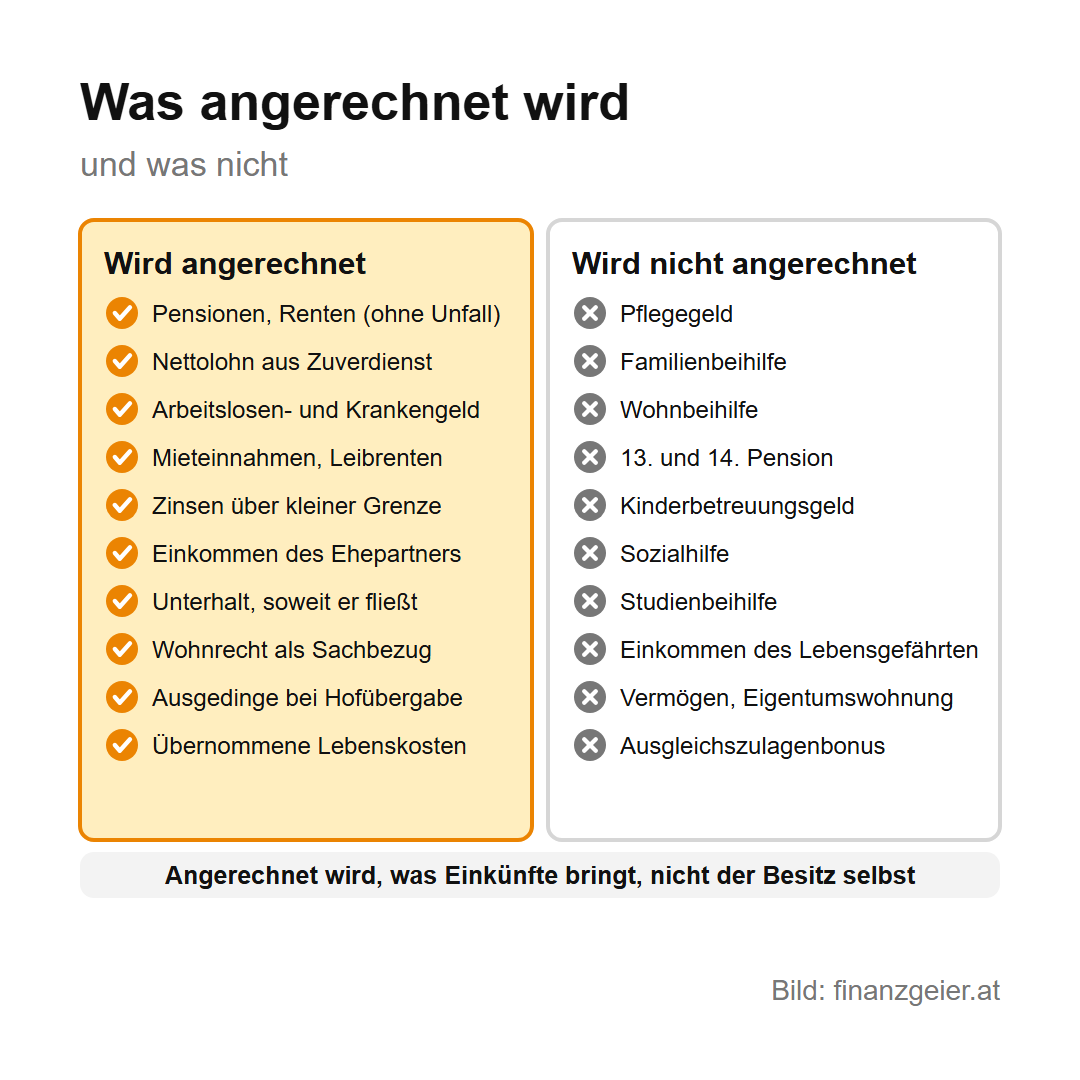
Bei der Ausgleichszulage gemeinsamer Haushalt zählt das gesamte Nettoeinkommen des Ehepartners oder eingetragenen Partners. Wird es nicht nachgewiesen, nimmt das Gesetz einen sehr hohen Betrag an, und dann gibt es keine Ausgleichszulage. Anders ist die Ausgleichszulage Lebensgemeinschaft Österreich: Das Einkommen von Lebensgefährten wird nicht wie bei Eheleuten zugerechnet. Berücksichtigt werden nur konkrete Vorteile, die dir tatsächlich zufließen. Übernimmt jemand deine Lebenshaltungskosten zur Gänze, rechnet die Pensionsversicherung einen Pauschalbetrag an, bei teilweiser Übernahme wird gesondert geprüft und gegebenenfalls anteilig angerechnet. Wer die Hälfte der laufenden Kosten selbst trug, behielt laut Oberstem Gerichtshof die volle Ausgleichszulage. Zur Ausgleichszulage Unterhalt: Unterhalt von geschiedenen oder getrennt lebenden Ehepartnern zählt mit, soweit er tatsächlich fließt oder du ihn missbräuchlich nicht einforderst, und wer mit den Eltern im gemeinsamen Haushalt lebt, dem werden grundsätzlich 12,5 Prozent von deren Nettoeinkommen zugerechnet.
Vermögen ist von der Anrechnung ausgenommen, und deshalb ist eine Ausgleichszulage trotz Eigentumswohnung möglich. Zugriff auf das Ersparte oder auf die Wohnung gibt es nicht. Angerechnet wird nur, was das Vermögen an Einkünften bringt, also Miete oder Zinsen. Heikler ist die Ausgleichszulage Wohnrecht: Hast du das Haus weitergegeben und dir ein Wohnrecht vorbehalten, zählt dieses als Sachbezug, also als Einkommen in Form einer Leistung statt Geld, egal ob unentgeltlich oder gegen Gegenleistung. Der Oberste Gerichtshof hat das nur im Einzelfall anders gesehen, etwa bei einer Miteigentümerin, die alle Wohnkosten selbst trug. Liegt die Übergabe eines land- oder forstwirtschaftlichen Betriebs beim Pensionsstichtag nicht mehr als zehn Jahre zurück, wird ein Pauschalbetrag angerechnet, das fiktive Ausgedinge, statt der tatsächlichen Gegenleistung.
Schwankt ein Einkommen, gibt es die Ausgleichszulage Jahresausgleich: Hast du sonstige Einkünfte weniger als 14-mal im Jahr oder in unterschiedlicher Höhe bezogen, kannst du ihn bis 31. März des Folgejahres beantragen. Ergibt sich dabei ein Mehrbetrag, wird er dir erstattet.
Ausgleichszulage Antrag und Ausgleichszulage PVA: Prüfung, Meldepflicht, Rückforderung
Jeder Pensionsantrag gilt zugleich als Ausgleichszulage Antrag, und die Pensionsversicherung prüft von sich aus. Bei der Ausgleichszulage PVA, also bei der Pensionsversicherungsanstalt, sind die meisten Arbeitnehmer richtig, Selbstständige und Bauern bei der Sozialversicherungsanstalt der Selbständigen. Entsteht der Anspruch erst später, etwa nach einer Scheidung, oder wird dein Einkommen kleiner, stellst du innerhalb eines Monats einen Antrag. Später gibt es das Geld rückwirkend frühestens ab dem vollen Kalendermonat vor dem Antrag. Ein formloses Schreiben genügt, das Formular reichst du nach.
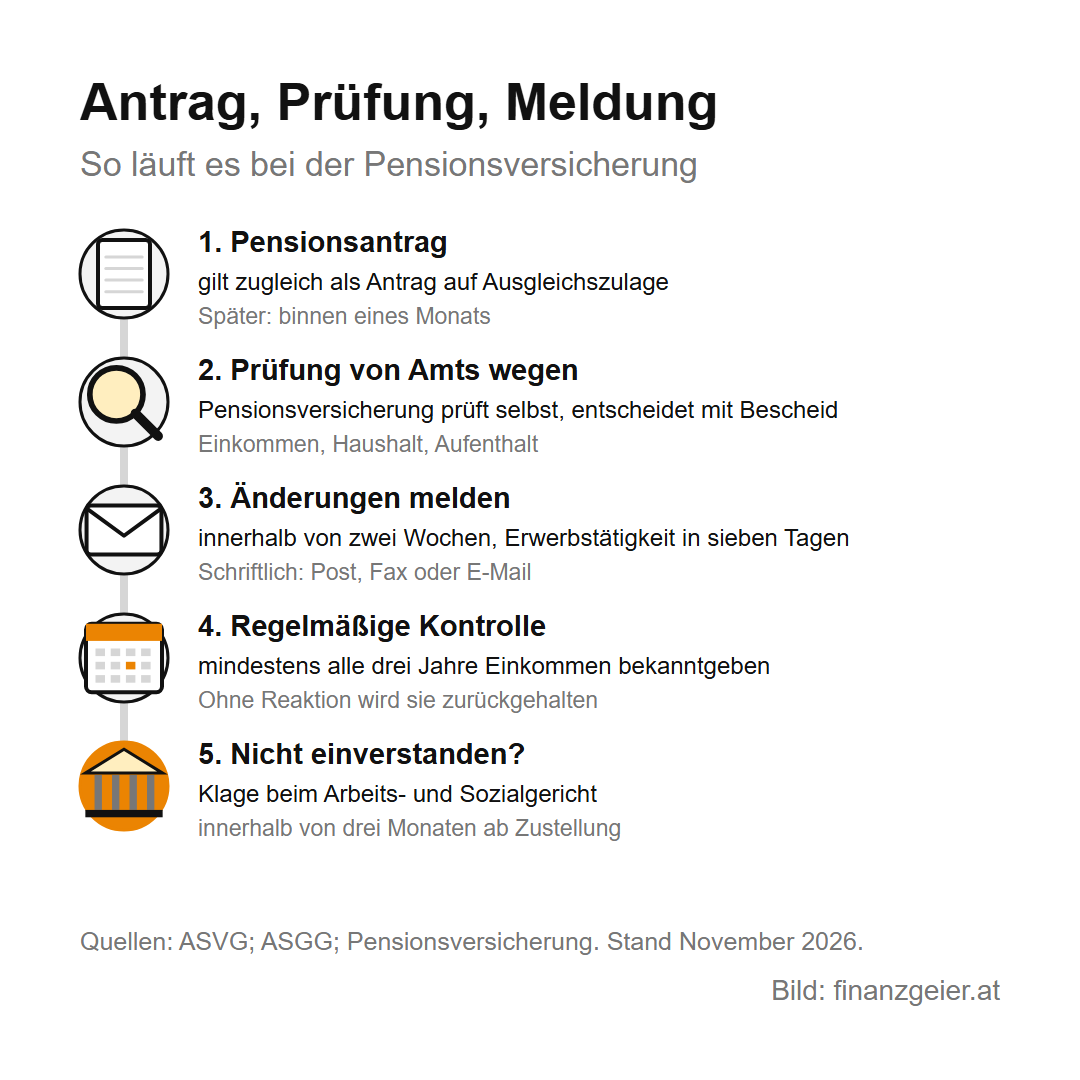
Änderungen meldest du innerhalb von zwei Wochen, eine Erwerbstätigkeit und Änderungen des Erwerbseinkommens binnen sieben Tagen. Das betrifft auch Gewerbetreibende, denn auch eine Gewerbeberechtigung ist zu melden. Dazu fordert der Träger dich mindestens alle drei Jahre auf, dein Einkommen bekanntzugeben. Reagierst du innerhalb von zwei Monaten nicht, hält er die Ausgleichszulage nach weiteren zwei Monaten zurück, bis du dich meldest. Ein Anruf allein genügt nicht: Die Pensionsversicherung verlangt die Meldung auch schriftlich per Post, Fax oder E-Mail. Für die E-Mail kannst du den kostenlosen Dienst meinschreiben.at verwenden: Er verschickt dein Schreiben als PDF per E-Mail und liefert einen Sendebericht, was wann an welche Adresse ging und dass der Mailserver des Empfängers die Sendung angenommen hat. Verlass dich nicht darauf, dass eine Änderung von selbst auffällt: Melden musst du sie, und die Folgen trägst du.
Zum Verlust der Ausgleichszulage kommt es mit Ende des Monats, in dem eine Voraussetzung wegfällt. Zurückgefordert wird, was du durch bewusst falsche Angaben, Verschweigen oder eine versäumte Meldung bekommen hast oder was du als zu viel erkennen musstest. Das Recht auf Rückforderung verjährt drei Jahre, nachdem der Träger davon erfahren hat, und bei berücksichtigungswürdigen Umständen kann er verzichten oder Raten zulassen. Bist du mit einem Bescheid, also der schriftlichen Entscheidung des Trägers, nicht einverstanden, ist die Klage beim Arbeits- und Sozialgericht der Weg, innerhalb von drei Monaten ab Zustellung. Beratung bekommst du bei der Arbeiterkammer.
Ausgleichszulagenbonus und Pensionsbonus: mehr nach 30 und 40 Beitragsjahren
Wer lange gearbeitet hat und trotzdem wenig Pension bekommt, kann seit 2020 einen Bonus erhalten. Ausgleichszulagenbonus heißt er, wenn du eine Ausgleichszulage zu deiner Eigenpension beziehst, Pensionsbonus, wenn du keine beziehst. Zum Stichwort Mindestpension 30 Beitragsjahre: Alleinstehende brauchen mindestens 360 Beitragsmonate der Pflichtversicherung aufgrund einer Erwerbstätigkeit, also 30 Jahre, für den höheren Bonus 480 Monate, also 40 Jahre. Verheiratete und eingetragene Partner im gemeinsamen Haushalt bekommen ihn erst mit 480 Monaten. Dazu zählen auch bis zu 60 Monate Kindererziehung und bis zu zwölf Monate Präsenz- oder Zivildienst, wenn sie nicht ohnehin mit Beitragszeiten zusammenfallen.
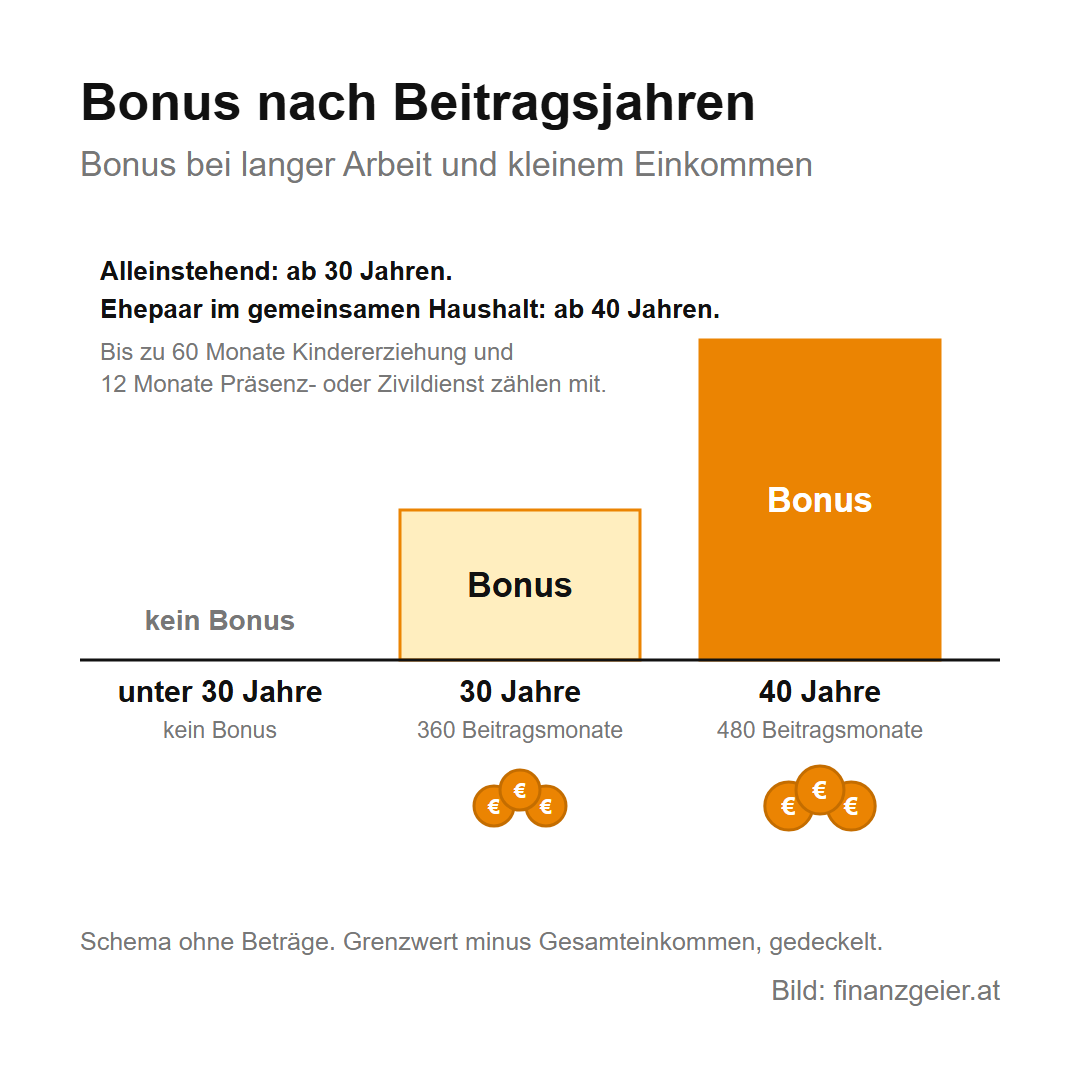
Den Pensionsbonus berechnen ist einfach: Grenzwert minus Gesamteinkommen, höchstens aber der jeweilige Höchstbetrag. Zum Gesamteinkommen zählen Pension samt Ausgleichszulage, sonstiges Nettoeinkommen und Unterhalt, bei Eheleuten auch das Nettoeinkommen des Partners. Der Bonus gilt nur zur Pension aus eigener Versicherung, also nicht zu einer Witwenpension allein. Auch vom Bonus gehen Krankenversicherungsbeiträge ab, und er ist steuerpflichtig, aber auf die Ausgleichszulage wird er nicht angerechnet.
Was neben dem Geld hilft: Befreiungen und Zuschüsse
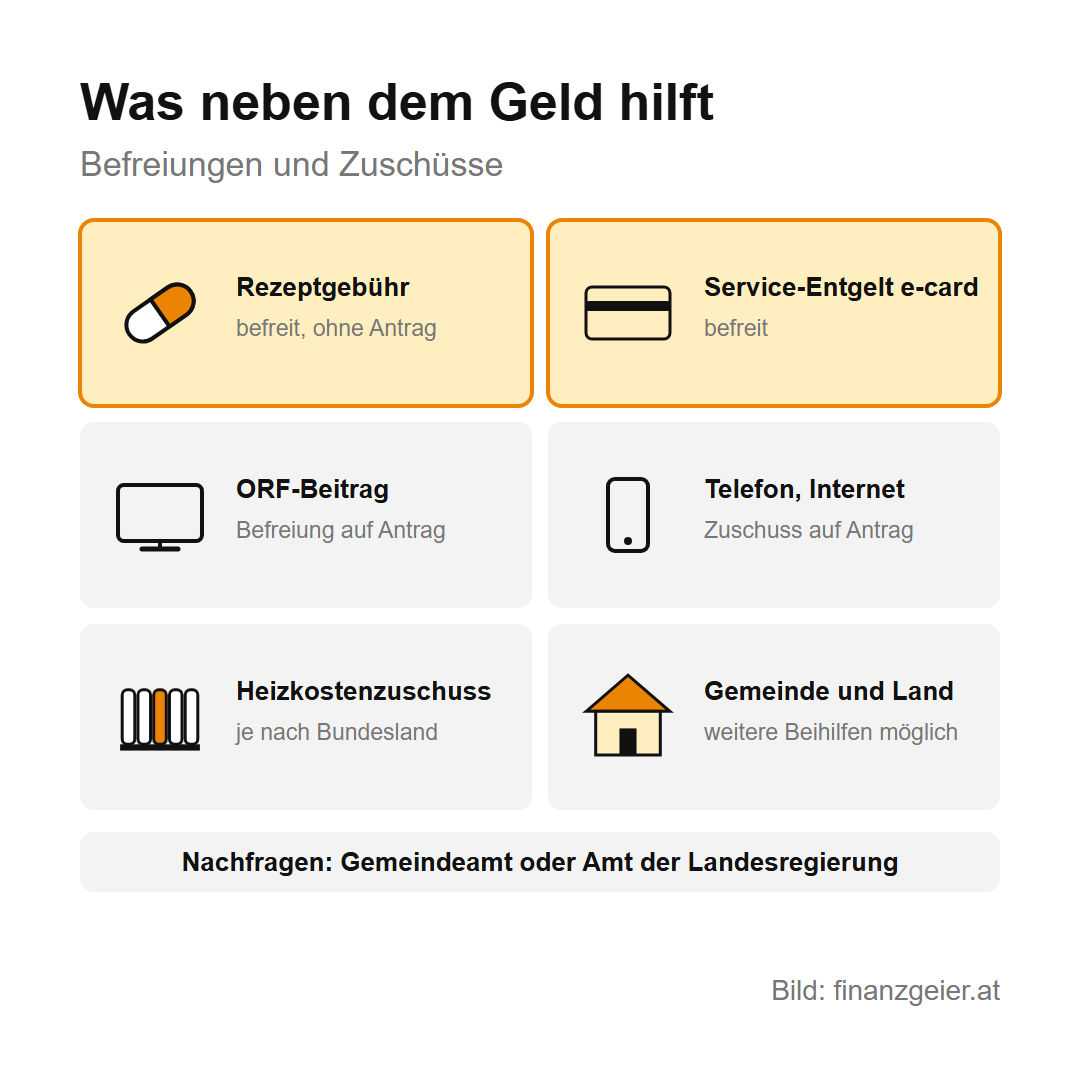
Nicht nur der Betrag am Konto zählt, auch andere Unterstützungen des Staates sind etwas wert. Wer eine Ausgleichszulage bekommt, ist von der Rezeptgebühr befreit, und zwar ohne Antrag, ebenso vom Service-Entgelt für die e-card. Beim ORF-Beitrag gibt es grundsätzlich eine Befreiung, sie muss aber beantragt werden, und ein Zuschuss zum Telefon- oder Internetentgelt ist auf Antrag möglich. Heizkostenzuschüsse, Seniorenermäßigungen und weitere Beihilfen sind Sache von Ländern und Gemeinden, und Höhe und Bedingungen unterscheiden sich stark. Frag beim Gemeindeamt oder beim Amt der Landesregierung nach, denn von selbst kommt das meiste nicht. Was am Monatsende bleibt, zeigt der Haushaltsbudget-Rechner.
Beträge und Rechenbeispiel für das Jahr 2026
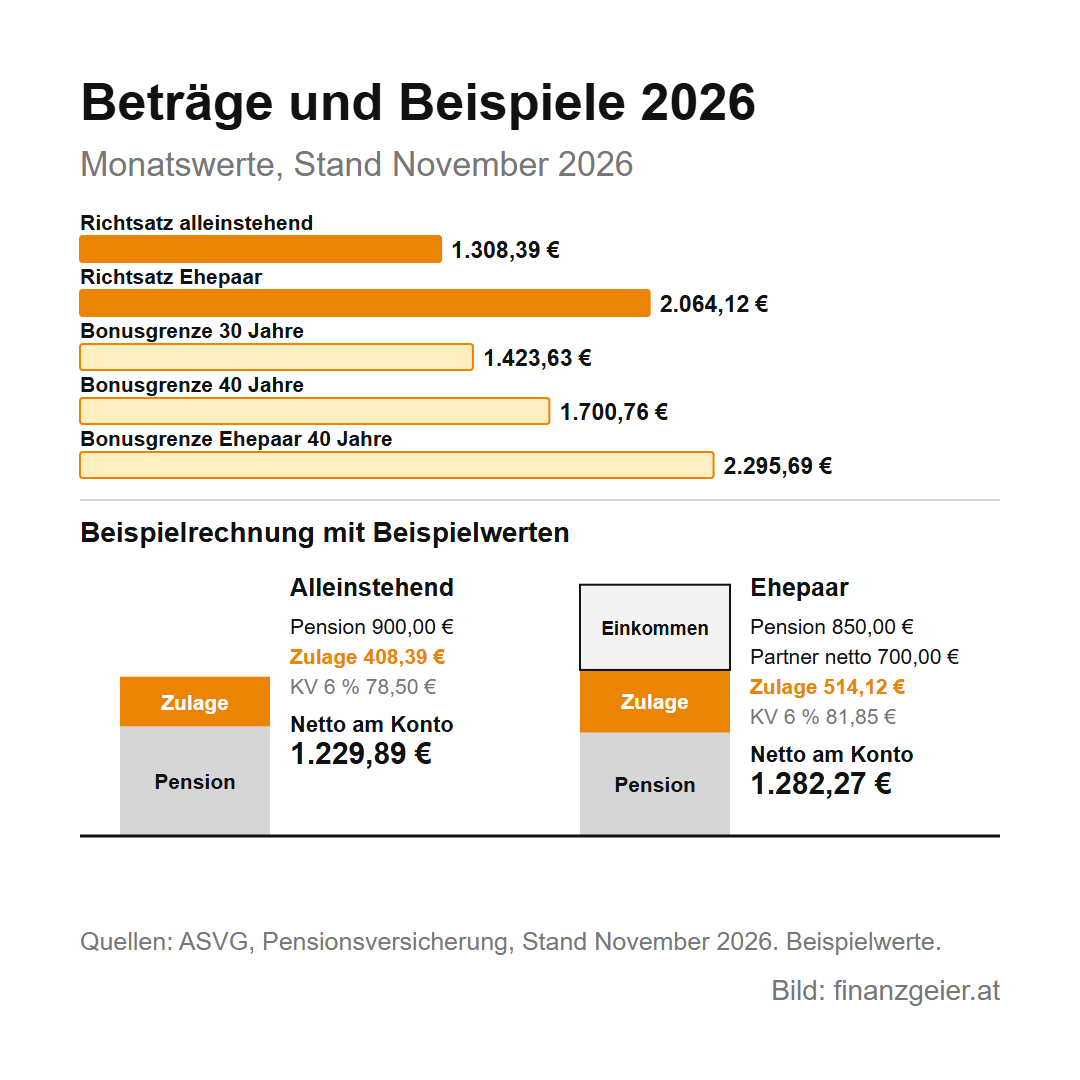
Alle jahresabhängigen Werte stehen hier, Stand November 2026. Die Richtsätze liegen 2026 bei 1.308,39 Euro für Alleinstehende, Witwen und Witwer und bei 2.064,12 Euro für Ehepaare im gemeinsamen Haushalt, je Kind kommen 201,88 Euro dazu, wenn dessen Einkommen unter 481,23 Euro liegt. Waisen haben bis zum 24. Geburtstag 481,23 Euro, Vollwaisen 722,58 Euro, danach 855,16 und 1.308,39 Euro. Der Bonus liegt bei 30 Jahren für Alleinstehende bis zu 193,69 Euro bei einem Grenzwert von 1.423,63 Euro, bei 40 Jahren bis zu 493,99 Euro bei 1.700,76 Euro, für Ehepaare bis zu 493,46 Euro bei 2.295,69 Euro. Zinsen zählen zur Gänze, wenn sie nach Kapitalertragsteuer mehr als 78 Euro im Jahr ausmachen, volle freie Station wird mit 386,43 Euro bewertet. Bei der Lohnsteuer liegt die Grenze bei 13.539 Euro im Jahr, der Pensionistenabsetzbetrag bei 1.020 Euro, die Rückerstattung bei höchstens 723 Euro im Jahr.
Für 2027 steht bereits fest: Die Richtsätze steigen laut Gesetz um 3,3 Prozent, rechnerisch auf 1.351,57 Euro und 2.132,24 Euro. Die Bonusbeträge steigen um 2,95 Prozent.
Beispiel mit Beispielwerten, eine alleinstehende Pensionistin mit 900 Euro Bruttopension: 1.308,39 minus 900 sind 408,39 Euro Ausgleichszulage. Von 1.308,39 Euro gehen 6 Prozent ab, das sind 78,50 Euro, und auf dem Konto landen 1.229,89 Euro im Monat. Laufende Lohnsteuer fällt keine an: Im Jahr sind das 14.758,64 Euro nach Krankenversicherung, also 1.219,64 Euro über der Grenze, darauf 20 Prozent sind 243,93 Euro, und der Pensionistenabsetzbetrag von 1.020 Euro deckt das ab. Bei den beiden Sonderzahlungen liegt das Jahressechstel, das sind zweimal der Monatsbetrag, mit 2.616,78 Euro knapp über der Freigrenze von 2.615 Euro. Beim Abzug können deshalb zunächst bis zu 110,39 Euro Lohnsteuer im Jahr anfallen. Bei der Neuberechnung, spätestens in der Arbeitnehmerveranlagung, beträgt die Steuer aber höchstens 30 Prozent dessen, was die Sonderzahlungen nach Krankenversicherung über 2.490 Euro hinausgeht. Hier sind das 2.459,78 Euro, also bleibt keine Steuer. Mit der Arbeitnehmerveranlagung sind bis zu 723 Euro Rückerstattung möglich. Hat sie 30 Beitragsjahre, kommen 1.423,63 minus 1.308,39 sind 115,24 Euro Ausgleichszulagenbonus dazu, der Deckel von 193,69 Euro greift nicht. Dann bleiben nach 85,42 Euro Krankenversicherung 1.338,21 Euro.
Ein Ehepaar im gemeinsamen Haushalt, Beispielwerte: Sie bezieht 850 Euro Pension brutto, er verdient 14-mal im Jahr 700 Euro netto. 2.064,12 minus 850 minus 700 sind 514,12 Euro Ausgleichszulage. Von 1.364,12 Euro gehen 81,85 Euro ab, auf ihrem Konto landen 1.282,27 Euro. Mit seinem Lohn hat der Haushalt 1.982,27 Euro im Monat. Laufende Lohnsteuer fällt auch hier keine an, auf die Sonderzahlungen beim Abzug zunächst bis zu 116,67 Euro im Jahr, nach der Neuberechnung höchstens 22,36 Euro.
Der Rat zum Schluss: Rechne deinen Fall einmal mit der Formel durch und melde jede Änderung schriftlich. Hast du noch Jahre bis zur Pension, schau jetzt auf dein Pensionskonto, denn die Ausgleichszulage füllt auf, eine eigene Vorsorge ersetzt sie aber nicht. Jede Lage ist anders.
Quellen: RIS: ASVG § 292, § 293, § 294, § 296, § 298, § 299a, § 73, § 107, § 823, RIS: Allgemeines Pensionsgesetz § 4, RIS: EStG 1988 § 3, § 33, § 67, RIS: ASGG § 67, OGH: Lebensgemeinschaft, OGH: Aufenthalt im Inland, OGH 10 ObS 26/89, OGH 10 ObS 314/92, Sozialministerium: Ausgleichszulage und Pensionsbonus, Pensionserhöhung, Sozialhilfe und Mindestsicherung, Anfragebeantwortung 4954/AB, Pensionsversicherung: Ausgleichszulage, Meldepflichten, Broschüre Ausgleichszulage, Versteuerung von Pensionen, oesterreich.gv.at: Ausgleichszulage, Rezeptgebühr, Senioren in den Bundesländern, Arbeiterkammer: Mindestpension, AK Tirol: OGH zur Lebensgemeinschaft, SVS: Ausgleichszulage, RIS: Einkommensteuergesetz 1988 § 41, § 77, RIS: Allgemeines Pensionsgesetz § 4a. Stand: November 2026.
Weiterlesen: Ob eine Pension am Ende so klein ausfällt, dass die Ausgleichszulage nötig wird, zeigt sich schon Jahre vorher. Wie du deine Gutschriften abrufst, deine Pension selbst hochrechnest und Lücken im Versicherungsverlauf findest, erklärt die Seite Pensionskonto lesen.
Hinweis: Diese Seite gibt nur einen Überblick, verbindlich sind das Gesetz und der Bescheid im konkreten Fall. Für deine eigene Lage helfen dir die Arbeiterkammer, die Pensionsversicherung und das Sozialministerium weiter. Die Rechenbeispiele verwenden Beispielwerte, die Beträge gelten für das Jahr 2026.


